Pengesanan Penipuan dengan AI dalam Kewangan Korporat: Penipuan Pembayaran dan Invois Pendua
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pengesanan penipuan dengan AI dalam kewangan korporat ialah penggunaan pembelajaran mesin untuk membandingkan setiap invois, rekod pembekal dan pembayaran keluar dengan tingkah laku biasa, kemudian menilai yang kelihatan salah supaya seorang manusia boleh menahan, mengesahkan atau melepaskannya. Ia paling kuat pada volum dan corak: mengesan akaun bank yang berubah, invois yang hampir pendua atau jumlah luar biasa merentas ribuan pembayaran yang tiada pasukan mampu membacanya dengan tangan. Ia bukan kawalan itu sendiri. Kawalan masih langkah pengesahan manusia yang dicetuskan oleh model.
Panduan ini ditujukan kepada pengawal kewangan (controller), pengurus AP, bendahari dan CFO yang ingin tahu di mana AI sesuai terhadap tiga jenis penipuan yang paling kerap ditemui pasukan kewangan: penipuan pembekal, penipuan pembayaran yang didorong penjejasan e-mel perniagaan (BEC), dan invois pendua atau tersilap. Untuk pandangan proses, baca AI dalam akaun belum bayar. Untuk bahagian tunai, baca AI dalam pengurusan treasury.
Fakta Utama
- Dalam Tinjauan Penipuan dan Kawalan Pembayaran AFP 2026 (465 pengamal treasury di organisasi A.S., dijalankan pada Januari 2026), 76% organisasi mengalami percubaan atau penipuan pembayaran sebenar pada 2025 dan 74% terjejas oleh penjejasan e-mel perniagaan (AFP).
- Dalam tinjauan itu, cek ialah kaedah pembayaran yang paling banyak menjadi sasaran penipuan (58%), mendahului debit ACH (30%) dan pindahan wayar (25%) (AFP).
- Hanya 17% organisasi itu menggunakan AI untuk memerangi penipuan pembayaran. Antara yang menggunakannya, 49% melaporkan kecekapan pelaporan penipuan yang lebih baik dan 43% pengenalpastian masa nyata yang lebih baik (AFP).
- 48% organisasi dengan hasil di bawah $1 bilion dan 66% yang melebihi $1 bilion melaporkan kerugian kewangan daripada penipuan pembayaran pada 2025 (AFP).
- Laporan Jenayah Internet 2025 FBI mencatat 24,768 aduan BEC dengan kerugian yang dilaporkan sebanyak $3,046,598,558, meningkat daripada $2,770,151,146 pada 2024 (FBI IC3).
- Occupational Fraud 2026: A Report to the Nations oleh ACFE menganalisis 2,402 kes penipuan pekerjaan dari 143 negara dan wilayah. Kerugian median ialah $104,000 setiap kes, dan kes median berlangsung 12 bulan sebelum dikesan (ACFE).
- Dalam kajian yang sama, kes yang dikesan dalam tempoh enam bulan mempunyai kerugian median $40,000, manakala kes yang berlangsung lebih lima tahun mempunyai kerugian median melebihi $1.1 juta (ACFE).
Tiga Masalah Penipuan, Tiga Penyelesaian Berbeza
Pasukan kewangan cenderung menyebut "penipuan" sebagai satu perkara. Ia sekurang-kurangnya tiga, dan AI membantu setiap satu dengan cara berbeza.
| Masalah | Siapa pelaku jahat | Rupanya dalam data | Apa yang AI lakukan dengan baik | Apa yang masih memerlukan manusia |
|---|---|---|---|---|
| Penipuan pembekal | Orang dalam, atau pembekal palsu yang didaftarkan dalam data induk pembekal | Pembekal baharu tanpa sejarah PO, akaun bank yang dikongsi dengan seorang pekerja, invois berkelompok di bawah had kelulusan | Membandingkan medan data induk pembekal dengan data HR dan pembayaran; menilai pembekal baharu; mengesan invois yang dipecahkan | Siasatan, temu bual, memutuskan tindakan disiplin |
| Penipuan pembayaran BEC | Orang luar yang menyamar sebagai pembekal atau eksekutif melalui e-mel | Perubahan butiran bank diikuti pembayaran, domain penghantar serupa, bahasa mendesak | Menandakan butiran yang berubah, akaun baharu dan anomali penghantar; menahan pembayaran | Panggilan balik ke nombor yang sudah ada dalam fail; pelulus kedua bagi perubahan data induk |
| Invois pendua dan tersilap | Biasanya tiada siapa: pembekal menghantar semula, kerani menaip semula | Jumlah dan tarikh yang sama dengan nombor invois yang berubah, satu pembekal didaftarkan dua kali | Pemadanan kabur merentas pembekal, jumlah, tarikh dan baris item sebelum pembayaran | Memutuskan apa yang disekat, dan memulihkan sebarang bayaran berlebihan |
Sebab untuk mengasingkannya ialah tindak balasnya berbeza. Pendua ialah masalah data, jadi anda membaikinya dengan pemadanan dan data induk pembekal yang bersih. BEC ialah masalah pengesahan, jadi anda membaikinya dengan proses. Penipuan pembekal oleh orang dalam ialah masalah siasatan, jadi tanda ialah permulaan kerja, bukan penghujungnya.
Penipuan Pembekal: Apa yang Boleh Ditunjukkan oleh Data
Penipuan pekerjaan ialah kategori yang dikaji ACFE, dan dapatan 2026nya menerangkan mengapa pemantauan berterusan penting. Kes median berlangsung 12 bulan sebelum sesiapa menangkapnya. Kes yang ditemui dalam tempoh enam bulan mempunyai kerugian median $40,000, dan yang berlangsung lama menelan kos berkali ganda lebih. Masa ialah pemacu kos, dan model yang menyemak setiap transaksi memendekkannya.
Maklumat orang ramai masih cara paling lazim penipuan terbongkar, pada 43% kes dalam kajian itu, dan lebih separuh kes melibatkan kekurangan kawalan dalaman atau pintasan kawalan sedia ada (ACFE). Fahami ini dengan jujur. AI tidak menggantikan talian aduan atau budaya di mana orang berani bersuara. Ia menambah cara kedua untuk menemui masalah yang tidak bergantung pada seseorang yang perasan.
Corak yang boleh dinilai model dalam data induk pembekal dan sejarah pembayaran:
- Pembekal yang akaun bank, alamat atau nombor telefonnya sepadan dengan rekod pekerja.
- Pembekal yang dicipta dan dibayar dalam beberapa hari, tanpa pesanan belian atau kontrak.
- Invois yang berada sedikit di bawah ambang kelulusan, atau pembekal yang sama membil berulang kali pada jumlah yang sama.
- Invois nombor bulat, nombor invois berturutan, atau pembekal yang hanya membil satu pelulus.
- Perubahan pada butiran pembekal yang dibuat oleh seseorang di luar pasukan data induk yang biasa.
Tiada satu pun daripada ini membuktikan apa-apa. Setiap satu patut diteliti. Untuk gambaran lebih luas tentang bagaimana kawalan dipasang di sekelilingnya, lihat AI dan kawalan dalaman dan AI dalam audit dalaman.
Penipuan Pembayaran BEC: Masalah Perubahan Butiran Bank
Penjejasan e-mel perniagaan ialah penipuan yang paling kerap dilihat pasukan kewangan. Mesej yang kelihatan datang daripada pembekal atau eksekutif sebenar meminta wang dihantar ke akaun baharu. Skalanya besar: data aduan FBI untuk 2025 merekodkan 24,768 aduan BEC dan lebih $3 bilion kerugian yang dilaporkan, dan itu hanyalah aduan yang benar-benar difailkan (FBI IC3).
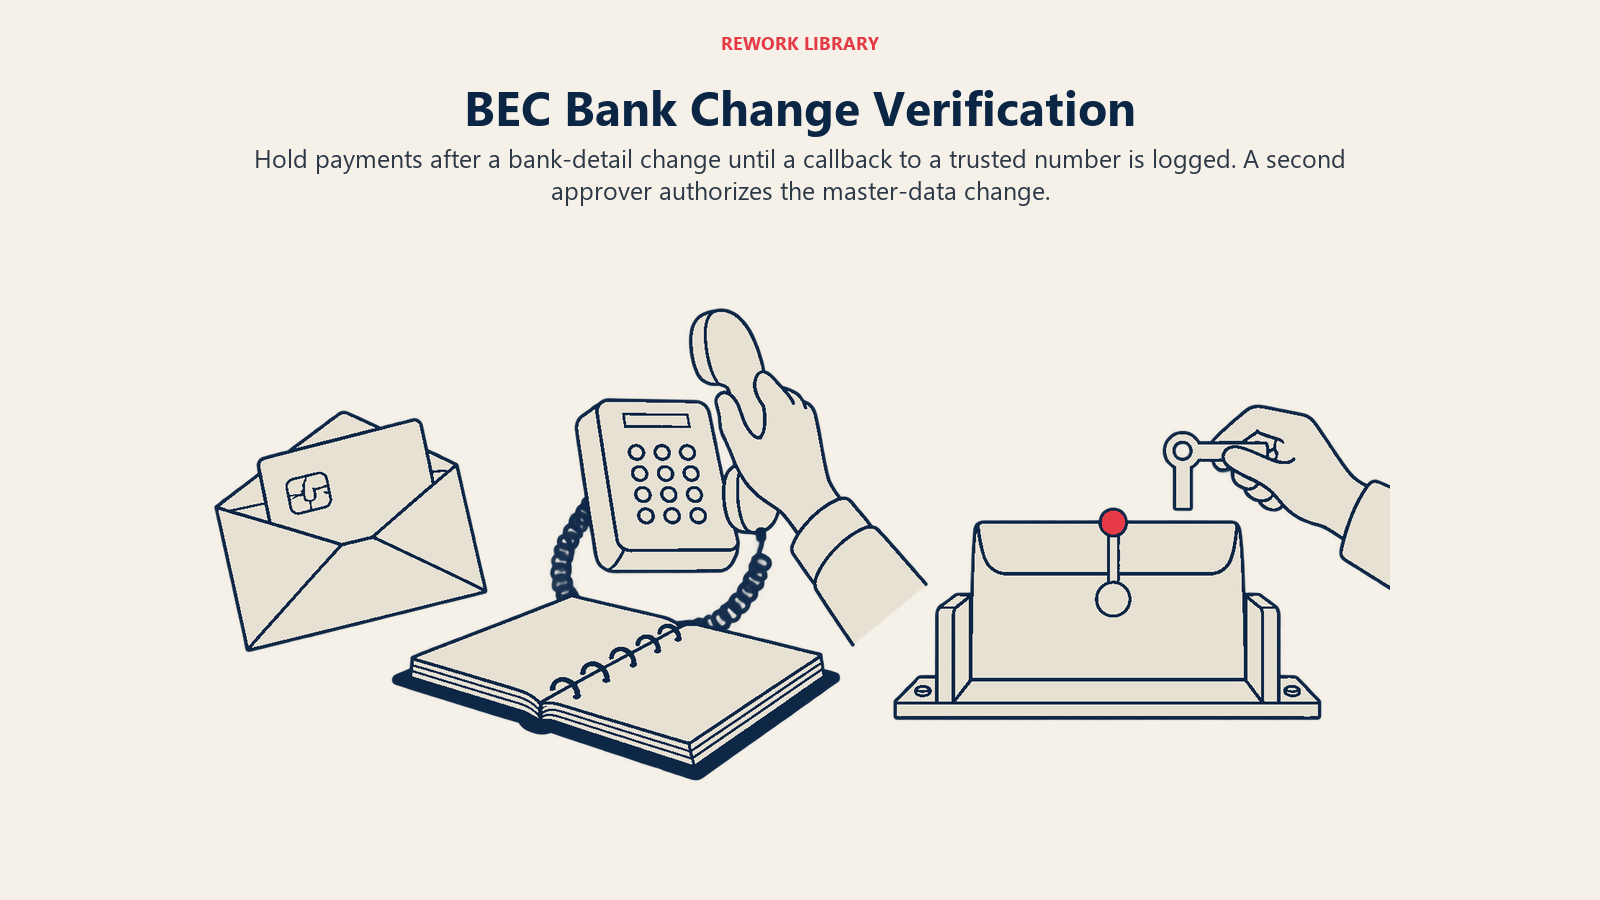
Nasihat FinCEN tentang penjejasan e-mel menerangkan versi pembekal dengan jelas: penjenayah menyamar sebagai pembekal, mengatakan invois akan datang harus dihantar ke nombor akaun dan lokasi baharu, syarikat mengemas kini rekod pembekalnya dan kemudian menghantar pembayaran seterusnya ke akaun penjenayah (FinCEN). Nasihat yang sama menyenaraikan tanda amaran, termasuk arahan pembayaran kepada benefisiari yang dikenali tetapi dengan butiran akaun yang berbeza daripada sebelumnya, alamat e-mel yang diubah sedikit dengan menambah, menukar atau memadam aksara, penerima bayaran tanpa sejarah pembayaran, permintaan bertanda segera atau sulit, dan permintaan untuk lebih banyak pembayaran sejurus selepas satu pembayaran yang berjaya ke akaun yang belum pernah digunakan (FinCEN).
Itulah jenis isyarat yang boleh disemak model pada setiap pembayaran. Berikut cara setiap satu dipetakan kepada peraturan atau skor pengesanan:
| Tanda amaran | Apa yang dibandingkan model | Tindakan yang munasabah |
|---|---|---|
| Akaun benefisiari berubah | Butiran bank baharu berbanding sejarah tersimpan pembekal | Tahan pembayaran sehingga panggilan balik direkodkan |
| Penghantar serupa | Domain penghantar berbanding domain dalam fail, mengikut jarak aksara | Karantina permintaan, beri amaran kepada AP |
| Penerima bayaran tanpa sejarah | Umur pembekal, pautan PO dan kontrak, jumlah berbanding perbelanjaan lazim | Halakan kepada penyemak kedua |
| Bahasa mendesak atau rahsia | Teks e-mel dikelaskan untuk frasa tekanan | Naikkan skor risiko, jangan tolak secara automatik |
| Permintaan pembayaran susulan | Pembayaran ke akaun baharu dalam urutan pantas | Sekat pelepasan seterusnya ke akaun itu |
| Perubahan dibuat di luar pasukan data induk | Pengguna dan peranan pada log perubahan | Batalkan dan semak perubahan itu |
Titik lemah dalam semua ini ialah manusia. Tinjauan AFP mendapati 74% organisasi terjejas oleh BEC pada 2025, dan cek ialah kaedah pembayaran yang paling disasarkan pada 58% (AFP). Model boleh mengibarkan bendera. Pertahanan yang berkesan ialah menelefon nombor yang anda ada sebelum permintaan tiba, dan meminta orang kedua meluluskan perubahan butiran bank. Jangan sekali-kali menggunakan butiran hubungan dalam e-mel yang meminta perubahan itu.
Invois Pendua: Ketirisan Wang secara Senyap
Pendua biasanya bukan penipuan, tetapi ia berkelakuan seperti itu dalam lejar: wang keluar dan tidak kembali melainkan seseorang bertanya. Peraturan padanan tepat menangkap pembekal, nombor dan jumlah yang sama. Ia terlepas dunia sebenar:
- Nombor invois yang ditaip semula dengan sifar di hadapan, sempang atau akhiran "-A".
- Bil yang sama dihantar sekali melalui e-mel dan sekali lagi melalui pos.
- Satu pembekal didaftarkan dua kali di bawah nama atau ID cukai yang sedikit berbeza.
- Jumlah yang berubah beberapa sen selepas penukaran mata wang.
- Nota kredit dan invois yang dikeluarkan semula yang bersih menjadi sifar tetapi dibayar secara berasingan.
Pemadanan berasaskan AI menilai persamaan merentas beberapa medan serentak (pembekal, jumlah, tarikh, baris item, rujukan PO, akaun bank) dan memulangkan pasangan berkemungkinan dengan tahap keyakinan. Anda menetapkan ambang. Terlalu ketat dan pendua sebenar terlepas. Terlalu longgar dan pasukan menghabiskan minggunya membersihkan penggera palsu, kemudian berhenti membaca amaran. Mulakan longgar dalam larian selari, ukur kadar penggera palsu, dan ketatkan.
Jalankan semakan sebelum pembayaran, bukan selepas. Memulihkan pendua bermakna meminta bayaran balik atau nota kredit daripada pembekal, dan sesetengah permintaan itu tidak pernah selesai. Semakan berkaitan pada perbelanjaan pekerja berfungsi dengan cara yang sama; lihat pengurusan perbelanjaan dengan AI.
Cara Melaksanakan Pengesanan Penipuan dengan AI, Langkah demi Langkah
- Pilih kerugian yang ingin anda hentikan. Pendua, BEC dan penipuan pembekal oleh orang dalam memerlukan data dan pemilik yang berbeza. Pilih satu untuk bermula, biasanya BEC dan pendua kerana AP sudah memegang datanya.
- Tetapkan garis dasar hari ini. Kira pembayaran pendua yang ditemui dalam 12 bulan lepas, percubaan perubahan butiran bank, pembayaran yang ditahan untuk panggilan balik dan jam yang dihabiskan untuk semakan manual. Anda tidak boleh membuktikan penambahbaikan tanpanya.
- Bersihkan data induk pembekal. Gabungkan pembekal pendua, buang rekod tidak aktif, sahkan butiran bank dengan sumber dipercayai dan namakan pemilik bagi perubahan. Ini langkah dengan pulangan tertinggi. Kesediaan data kewangan untuk AI menyenaraikan apa yang perlu disemak.
- Rekod setiap perubahan data induk. Model perlu tahu siapa yang menukar akaun bank, bila dan siapa yang meluluskannya. Jika sejarah itu tidak wujud, bina dahulu.
- Jalankan dalam mod bayangan. Biarkan model menilai pembayaran selama satu atau dua kitaran tanpa menyekat apa-apa. Bandingkan tandanya dengan apa yang ditemui pasukan anda dan dengan apa yang ternyata benar.
- Tulis buku panduan tindak balas. Bagi setiap band skor, siapa yang melihatnya, dalam tempoh berapa, dengan bukti apa di skrin, dan apa peraturan panggilan balik. Minta audit dalaman membacanya.
- Hidupkan penahanan untuk kelas berisiko tertinggi dahulu. Contohnya, sebarang pembayaran ke akaun yang berubah dalam 30 hari lepas. Kekalkan yang lain sebagai nasihat sahaja.
- Kekalkan pengasingan tugas. Akaun perkhidmatan model tidak patut sekali-kali mencipta pembekal, menukar butiran banknya dan melepaskan pembayaran. Pisahkan kebenaran itu seperti yang anda lakukan untuk manusia.
- Semak setiap bulan. Jejaki amaran yang dibangkitkan, kes yang disahkan, positif palsu, masa untuk menyelesaikan dan sebarang penipuan yang terlepas oleh model. Tala semula berdasarkan bukti itu.
Kesilapan Lazim
- Menganggap skor sebagai keputusan. Model memberi kebarangkalian. Seorang manusia yang mempunyai fakta memutuskan. Pelulus yang hanya melihat lampu merah atau hijau belajar mengklik melaluinya.
- Keletihan amaran. Jika sebahagian besar pembayaran ditandakan, penyemak berhenti membaca. Tala bersama mereka, bukan mengelilingi mereka.
- Data induk pembekal yang kotor. Pembekal pendua dan butiran bank yang lapuk bertukar menjadi positif palsu yang yakin dan padanan yang terlepas.
- Tiada langkah pengesahan di sebalik tanda. Mengesan akaun yang berubah tidak bermakna jika tiada siapa membuat panggilan balik. Rekod panggilan itu sebelum pembayaran boleh dilepaskan.
- Melatih hanya pada sejarah anda sendiri. Jika penipuan lampau tidak pernah direkodkan, model hanya sedikit untuk dipelajari. Gabungkan peraturan daripada sumber seperti tanda amaran FinCEN dengan corak yang dipelajari.
- Mengabaikan lapisan manusia. ACFE mendapati organisasi yang melatih kakitangan dan pengurusan mempunyai kerugian median $84,000, berbanding $150,000 tanpa latihan untuk kedua-dua kumpulan (ACFE). Alat dan latihan berfungsi bersama.
- Menganggap AI sebagai skrip. Bot peraturan yang memadankan medan tepat tidak sama dengan model yang menilai persamaan. AI berbanding RPA dalam kewangan menerangkan mana yang sesuai dengan tugas mana.
Apa yang Perlu Diukur
- Pengesanan: penipuan dan pendua yang disahkan dan ditangkap sebelum pembayaran, dan jumlah yang dicegah.
- Ketepatan: bahagian tanda yang ternyata benar, dan kadar positif palsu mengikut band skor.
- Kelajuan: masa dari tanda hingga penyelesaian, dan masa dari perubahan mencurigakan hingga panggilan balik direkodkan.
- Ketirisan: pendua dan pembayaran tersalah arah yang ditemui selepas pembayaran, yang memberitahu anda apa yang terlepas oleh model.
- Proses: jam semakan manual yang dijimatkan dan bahagian penahanan yang diselesaikan pada hari yang sama.
Langkah Seterusnya
Jika anda hanya melakukan satu perkara suku tahun ini, bersihkan data induk pembekal dan wajibkan panggilan balik yang direkodkan sebelum sebarang perubahan butiran bank berkuat kuasa. Kemudian tambah model penilaian dalam mod bayangan. Panduan AI dalam akaun belum bayar merangkumi aliran kerja AP yang lebih luas, dan AI dalam pengurusan treasury merangkumi kawalan pelepasan pembayaran di sisi tunai.
Soalan Lazim tentang Pengesanan Penipuan dengan AI dalam Kewangan
Apakah pengesanan penipuan dengan AI dalam kewangan korporat?
Ia ialah penggunaan pembelajaran mesin untuk membandingkan invois, rekod pembekal dan pembayaran dengan tingkah laku biasa dan menilai yang kelihatan salah. Kakitangan kewangan kemudian menahan, mengesahkan atau melepaskannya. Ia menemui corak pada volum yang tidak dapat disemak manusia dengan tangan, tetapi ia tidak menggantikan pengesahan.
Bolehkah AI menghentikan penjejasan e-mel perniagaan?
Ia boleh menandakan tanda-tandanya, seperti butiran bank yang berubah, alamat penghantar serupa dan penerima bayaran tanpa sejarah, dan ia boleh menahan pembayaran. Penyelesaian yang benar-benar berkesan ialah panggilan balik ke nombor yang sudah anda ada. FBI merekodkan 24,768 aduan BEC pada 2025, jadi percubaannya sering berlaku.
Bagaimana AI menemui invois pendua yang terlepas oleh peraturan?
Ia menilai persamaan merentas pembekal, jumlah, tarikh, baris item dan rujukan secara serentak, jadi nombor invois yang ditaip semula atau pembekal yang didaftarkan dua kali masih muncul sebagai pasangan berkemungkinan. Anda menetapkan ambang dan menyemak padanan sebelum pembayaran.
Berapa banyak organisasi menggunakan AI terhadap penipuan pembayaran?
Dalam Tinjauan Penipuan dan Kawalan Pembayaran AFP 2026, 17% organisasi menggunakan AI untuk memerangi penipuan pembayaran, sementara 76% mengalami percubaan atau penipuan pembayaran sebenar pada 2025. Tinjauan itu merangkumi 465 pengamal treasury di organisasi A.S.
Adakah pengesanan penipuan dengan AI menemui penipuan pembekal oleh orang dalam?
Ia boleh memaparkan isyarat seperti pembekal yang berkongsi akaun bank dengan seorang pekerja, invois sedikit di bawah had kelulusan atau pembekal yang dibayar tanpa pesanan belian. Tanda ialah petunjuk, bukan bukti. Siasatan, dan keputusan tentang apa yang perlu dilakukan, kekal pada manusia.
Di mana pasukan kewangan patut bermula?
Mulakan dengan pembersihan data induk pembekal dan peraturan panggilan balik yang direkodkan bagi perubahan butiran bank, kemudian jalankan model penilaian dalam mod bayangan selama satu atau dua kitaran. Hidupkan penahanan untuk kelas berisiko tertinggi dahulu, seperti pembayaran ke akaun yang baru berubah.
Head of Finance Strategy
On this page
- Fakta Utama
- Tiga Masalah Penipuan, Tiga Penyelesaian Berbeza
- Penipuan Pembekal: Apa yang Boleh Ditunjukkan oleh Data
- Penipuan Pembayaran BEC: Masalah Perubahan Butiran Bank
- Invois Pendua: Ketirisan Wang secara Senyap
- Cara Melaksanakan Pengesanan Penipuan dengan AI, Langkah demi Langkah
- Kesilapan Lazim
- Apa yang Perlu Diukur
- Langkah Seterusnya