Harga Berasaskan Kredit Dijelaskan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
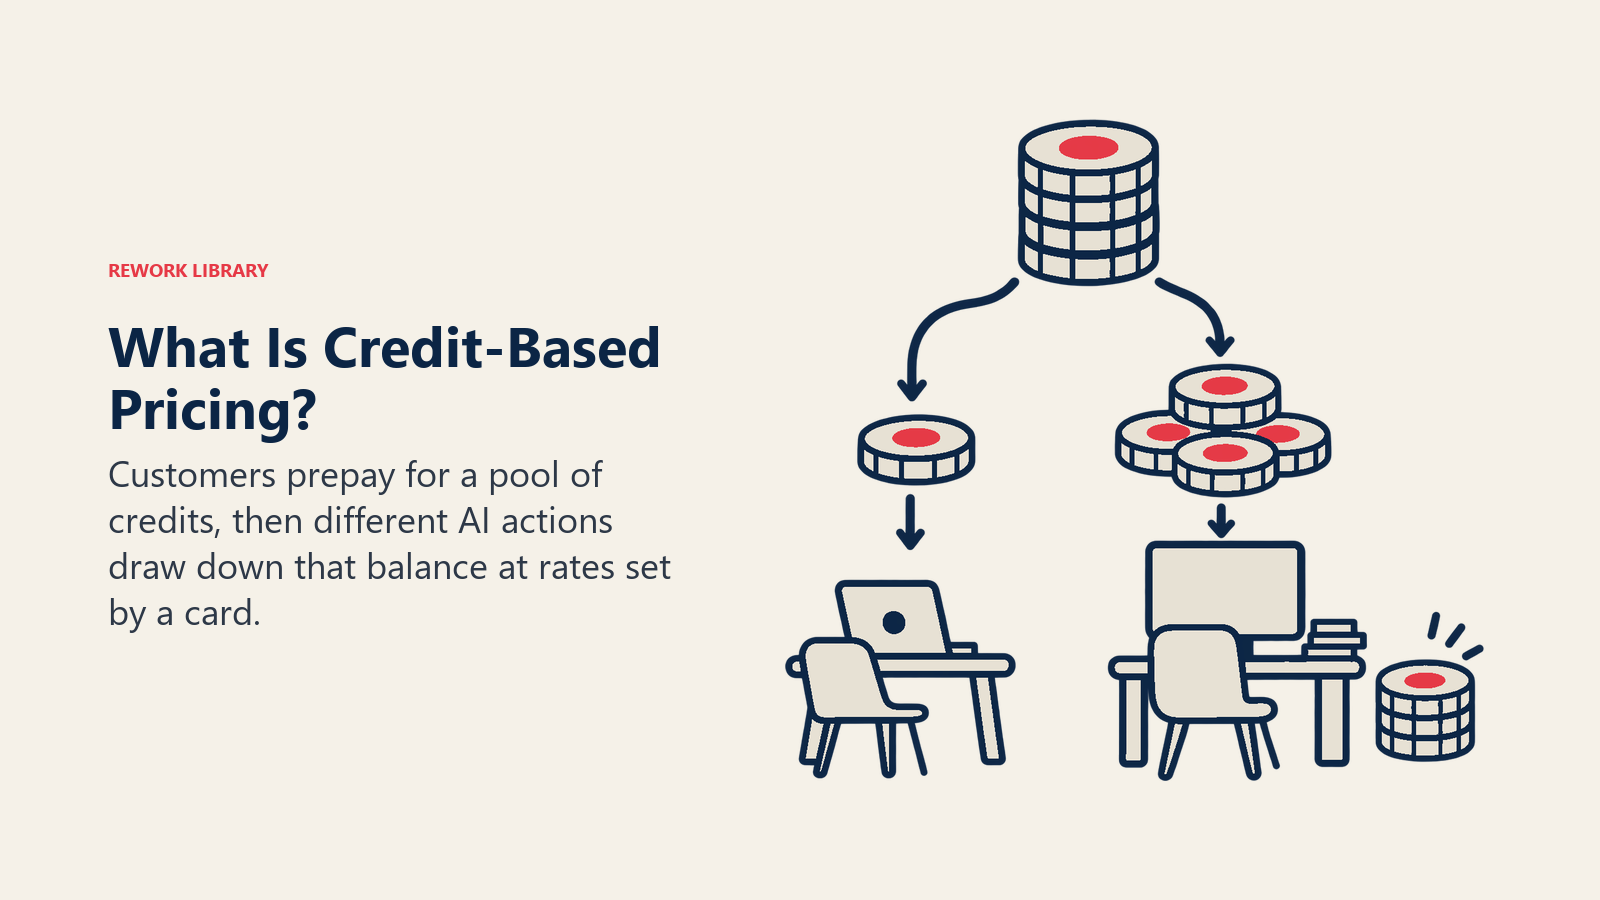
Harga berasaskan kredit bermaksud pelanggan membeli satu kolam unit abstrak di muka, kemudian membelanjakannya semasa menggunakan produk. Tindakan ringkas memerlukan beberapa kredit. Tindakan berat memerlukan banyak kredit. Pelanggan tidak pernah melihat bil pengkomputeran di sebaliknya, hanya baki yang semakin berkurang.
Ia kelihatan seperti pilihan pembungkusan yang kecil. Hakikatnya tidak. Kredit mengubah cara anda mengiktiraf hasil, cara anda mengawal kos, perasaan pembeli terhadap invois, dan betapa mudahnya anda menukar harga kemudian tanpa rundingan semula. Panduan ini merangkumi apa itu sistem kredit, mengapa produk AI memilihnya, keputusan reka bentuk yang penting, dan isyarat yang menunjukkan sama ada sistem anda berfungsi.
Panduan ini ditulis untuk pengasas dan CEO pemilik syarikat B2B yang mempunyai pasukan. Apabila kami menggunakan angka dalam contoh, angka itu bulat dan dilabel sebagai ilustrasi. Ia bukan data.
Apa sebenarnya sistem kredit
Kredit ialah unit akaun yang anda takrifkan. Pelanggan membayar wang sebenar untuk satu berkas kredit, dan produk menolak kredit apabila pelanggan mengambil tindakan. Setiap sistem kredit terdiri daripada tiga bahagian:
- Mata wang. Unit itu sendiri, dengan harga bagi setiap kredit atau bagi setiap berkas.
- Kad kadar. Jadual yang menyatakan berapa kredit digunakan oleh setiap tindakan.
- Dompet. Baki, berserta peraturan tentang apa berlaku apabila ia hampir habis, habis, atau tamat tempoh.
Bayangkan sebuah arked. Anda menyerahkan wang tunai dan mendapat token. Sesetengah mesin menerima satu token, ada yang empat. Pengendali arked boleh mengubah kos sesebuah mesin tanpa mengecat semula label harga pada setiap permainan. Fleksibiliti itulah teras model ini, dan ia juga punca kebanyakan aduan tentangnya.
Kredit tidak sama dengan keluarga harga penggunaan yang lebih luas, walaupun keduanya bertindih. Kami akan membandingkannya dengan teliti di bawah.
Mengapa produk AI menggunakan kredit
Perisian klasik hampir tidak memerlukan kos untuk menyediakan satu lagi tindakan. Produk AI selalunya tidak begitu. Gambaran keseluruhan kami tentang model perniagaan syarikat permulaan AI menerangkan mengapa penyampaian membawa kos berubah-ubah, dan kredit ialah salah satu cara utama pengasas menanganinya. Empat sebab sentiasa muncul.
Tindakan mempunyai kos yang sangat berbeza. Meringkaskan satu perenggan dan menjalankan tugas penyelidikan berbilang langkah kedua-duanya "satu penggunaan" bagi pelanggan. Bagi anda, kosnya boleh berbeza sepuluh kali ganda. Harga rata bagi setiap tindakan sama ada mengenakan caj berlebihan untuk tugas kecil atau rugi pada tugas besar. Kad kadar dalam kredit membolehkan setiap tindakan membawa berat tersendiri.
Satu mata wang merentasi banyak ciri. Jika anda melancarkan lima ciri AI, lima meter berasingan cepat mengelirukan. Kredit memberi pelanggan satu baki dan membolehkan anda menambah ciri keenam tanpa item baris baharu dalam kontrak.
Wang tunai prabayar membantu syarikat. Pelanggan yang membeli kredit membayar sebelum menggunakannya. Itu memperbaik kedudukan tunai anda dan, seperti yang akan kita lihat, mewujudkan liabiliti perakaunan yang anda lepaskan dari semasa ke semasa.
Harga menjadi boleh dilaras. Kos asas anda akan berubah. Jika anda menjual "1,000 kredit" dan bukan "1,000 analisis dokumen," anda boleh mengubah berapa kredit digunakan oleh satu tindakan apabila kos penyampaiannya berubah, tanpa menulis semula senarai harga. Pembeli mungkin perasan perubahan itu, jadi tuas ini mesti digunakan dengan berhati-hati.
Model ini semakin tersebar. Kajian State of B2B Software Monetization 2026 oleh Nalpeiron, yang meninjau 255 syarikat perisian B2B pada Jun 2026, melaporkan bahawa 52% menggunakan berkas kredit atau token AI untuk menghargakan ciri AI. Itu tinjauan satu vendor terhadap satu sampel, jadi anggaplah ia isyarat betapa lazimnya amalan ini, bukan bahagian pasaran yang tepat.
Keputusan reka bentuk teras
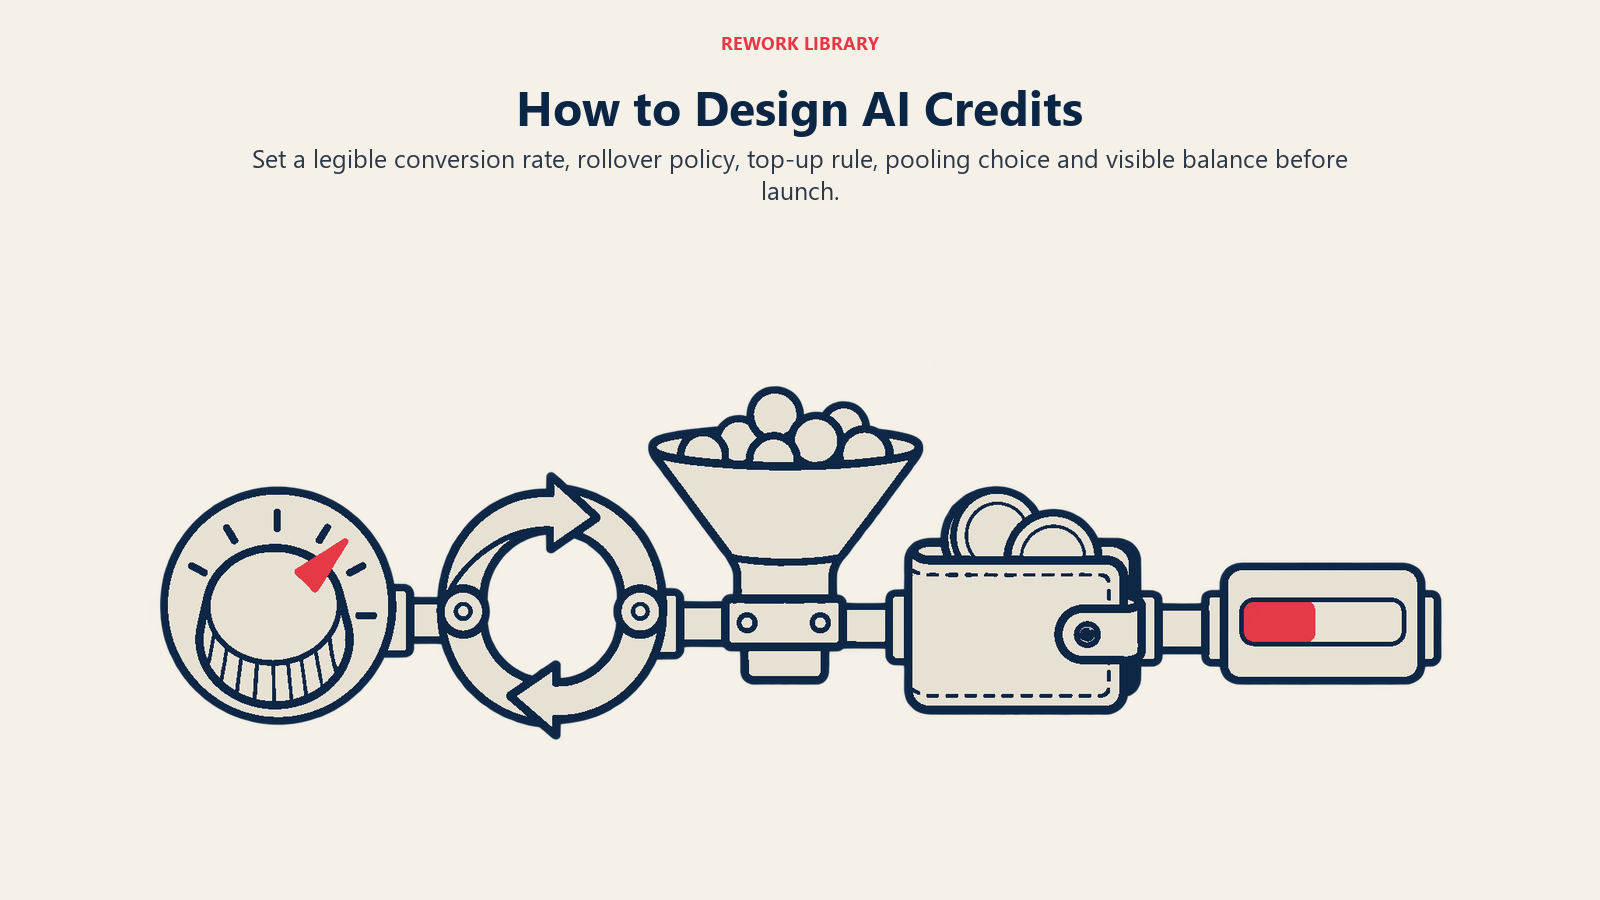
Kebanyakan kerja dalam sistem kredit terletak pada butirannya. Lima keputusan membentuk tingkah lakunya.
1. Kadar penukaran
Berapa kredit yang dibeli oleh satu dolar, dan berapa kredit digunakan oleh setiap tindakan? Dua perangkap terdapat di sini.
Yang pertama ialah kad kadar yang begitu terperinci sehingga tiada siapa dapat meramal perbelanjaan sendiri. Jika pelanggan memerlukan hamparan untuk menganggar sebulan, anda telah memindahkan kerumitan daripada struktur kos anda ke meja mereka.
Yang kedua ialah kad kadar dengan ketepatan palsu. Menetapkan satu tindakan kepada 0.37 kredit kelihatan teliti tetapi terbaca seperti hingar. Nombor bulat yang berkait dengan sesuatu yang boleh dibayangkan pengguna, seperti "tugas standard ialah 1 kredit, tugas mendalam ialah 5," lebih mudah dipercayai.
Contoh ilustrasi: andaikan satu berkas 1,000 kredit dijual pada $100, jadi satu kredit bernilai sepuluh sen. Tindakan pantas menggunakan 1 kredit (sepuluh sen), dan tindakan panjang berbilang langkah menggunakan 20 kredit ($2). Jika tindakan panjang itu menelan kos $1.20 untuk disampaikan, margin kasar anda padanya ialah 40%. Jika tindakan pantas menelan kos empat sen, margin ialah 60%. Kad kadar ialah tempat anda menetapkan margin itu dengan sengaja, bukan secara kebetulan. Untuk pengiraan margin itu sendiri, lihat margin kasar.
2. Penggulungan dan tamat tempoh
Adakah kredit yang tidak digunakan dibawa ke hadapan, atau hilang pada akhir tempoh? Ini pilihan yang paling sarat emosi dalam model ini.
Tamat tempoh melindungi ramalan anda. Kredit yang lenyap boleh diiktiraf sebagai hasil, dan anda boleh merancang kapasiti berdasarkan peruntukan bulanan yang diketahui. Penggulungan lebih mesra pembeli, yang berasa ditipu apabila kehilangan wang yang sudah dibayar.
Perunding harga Steven Forth meneliti 63 produk AI dan mendapati hanya 9 daripadanya (14%) menawarkan penggulungan. Beliau menghuraikan pembawaan ke hadapan terhad, seperti satu tempoh tambahan atau baki yang menyusut, sebagai kompromi yang sedang muncul. Itu set data kecil yang tidak rawak daripada pangkalan data harga, jadi anggaplah ia gambaran corak reka bentuk dan bukan bancian industri. Namun ia selari dengan apa yang diramalkan oleh insentif: vendor lebih suka tamat tempoh, pembeli lebih suka penggulungan, dan jalan tengahnya separa.
3. Tambah nilai dan lebihan
Apa berlaku apabila dompet mencecah sifar pada pertengahan bulan? Terdapat empat jawapan biasa:
| Pendekatan | Maksudnya | Pengalaman pembeli | Pertukaran vendor |
|---|---|---|---|
| Henti keras | Penggunaan berakhir hingga tempoh seterusnya | Mengecewakan, boleh mematahkan aliran kerja | Kos boleh diramal, berisiko churn |
| Tambah nilai layan diri | Pelanggan membeli berkas lain atas permintaan | Pantas, tetapi caj yang mengejutkan | Hasil tambahan, memerlukan pembayaran didaftarkan |
| Caj semula automatik | Dompet diisi semula secara automatik pada ambang | Mudah, boleh terlajak | Hasil tinggi, risiko pertikaian tinggi |
| Lebihan pada kadar tetap | Penggunaan diteruskan, dibil selepas itu | Lancar, kejutan invois kemudian | Hasil mengikut penggunaan, risiko kutipan |
Pilihan yang tepat bergantung pada apa yang dilakukan produk anda. Jika ia berada dalam aliran kerja harian pelanggan, henti keras pada pukul 2 petang hari Selasa ialah tiket sokongan dan risiko churn. Jika ia alat sekali-sekala, henti keras tidak mengapa. Apa pun pilihan anda, had perbelanjaan yang dikawal pelanggan ialah perkara yang menjadikan pengisian semula automatik boleh diterima.
4. Kredit terkumpul berbanding kredit setiap pengguna
Adakah syarikat berkongsi satu baki, atau setiap orang mendapat peruntukan? Kredit terkumpul sesuai untuk pasukan yang penggunaannya tidak sekata: seorang penganalisis menggunakan sepuluh kali ganda rakan sekerjanya, dan tiada siapa mahu mengurus kuota individu. Kredit setiap pengguna sesuai untuk produk yang setiap kerusinya ialah peranan berbeza dan pembeli mahukan kebolehjangkaan bagi setiap orang.
Set data Forth mendapati produk infrastruktur cenderung kepada peruntukan terkumpul dan aplikasi cenderung kepada model per kerusi, dengan sesetengah vendor mengambil jalan tengah dengan membenarkan sebahagian kredit sesebuah kerusi mengalir ke dalam kolam kongsi. Hibrid sebegitu memberi pentadbir fleksibiliti tanpa membiarkan seorang pengguna berat menghabiskan seluruh baki syarikat. Jika anda menggabungkan kerusi dan kredit, tulisan kami tentang harga hibrid untuk produk AI lebih mendalam, dan artikel harga per kerusi dalam era AI merangkumi sisi kerusi.
5. Keterlihatan
Kad kadar terbaik di dunia gagal jika pelanggan tidak dapat melihat baki dan kadar penggunaan mereka. Baki yang kelihatan, pratonton kos bagi setiap tindakan, dan amaran pada ambang yang mereka tetapkan bukan sekadar tambahan yang menyenangkan. Itulah cara anda mencegah detik kejutan bil yang menakrifkan pengalaman kredit yang buruk.
Pengiktirafan hasil dan breakage
Kredit mewujudkan persoalan perakaunan, dan pengasas patut memahami asasnya sebelum orang kewangan bertanya. Bahagian ini ringkasan dalam bahasa mudah, bukan nasihat perakaunan. Juruaudit anda yang menentukan cara ia terpakai pada kontrak anda.
Apabila pelanggan membayar untuk kredit di muka, secara amnya anda belum memperoleh wang itu. Anda berhutang perkhidmatan masa depan kepada mereka. Di bawah ASC 606 US GAAP, menerima prabayaran mewujudkan liabiliti kontrak untuk obligasi memindahkan, atau bersedia memindahkan, barangan atau perkhidmatan pada masa hadapan. Peta jalan Deloitte menerangkannya dalam ringkasan ASC 606-10-55-46 hingga 55-49. Apabila pelanggan membelanjakan kredit, anda melepaskan liabiliti itu ke dalam hasil.
Kini bahagian yang menarik. Sesetengah kredit tidak pernah dibelanjakan. Perakaunan menamakannya breakage. Menurut ringkasan panduan Deloitte, layanannya bergantung pada apa yang anda jangkakan:
- Jika anda menjangka berhak ke atas jumlah breakage, anda mengiktirafnya sebagai hasil mengikut kadar corak hak yang dilaksanakan pelanggan.
- Jika anda tidak menjangka berhak ke atas breakage, anda mengiktiraf baki yang tinggal apabila kemungkinan pelanggan menggunakannya menjadi tipis.
Kedua-dua pendekatan tertakluk kepada kekangan piawaian tentang menganggar balasan berubah-ubah, yang wujud untuk menghalang syarikat daripada merekodkan hasil yang mungkin perlu diterbalikkan. Dalam bahasa mudah: anda tidak boleh mengandaikan pelanggan akan membiarkan kredit tidak digunakan semata-mata kerana ia nampak baik pada penyata pendapatan. Anda memerlukan bukti.
Contoh ilustrasi menjadikan pendekatan berkadar ini jelas. Katakan pelanggan membayar awal $12,000 untuk kredit setahun, dan anda mempunyai bukti sejarah yang baik bahawa kira-kira 10% kredit sebegitu tidak digunakan. Anda menjangka breakage $1,200. Jika pelanggan menggunakan kredit secara stabil, anda mengiktiraf $12,000 sepanjang tahun, dengan breakage dijangka diagihkan mengikut kadar penggunaan mereka dan bukan dilonggokkan pada bulan terakhir. Jika anda tiada asas untuk menganggar breakage, anda akan menunggu sehingga penggunaan baki menjadi tipis. Sekali lagi, angka bulat ini hanya untuk ilustrasi.
Dua pengajaran peringkat pengasas menyusul. Pertama, cara anda mengendalikan tamat tempoh dan penggulungan bukan sekadar pilihan pengalaman pelanggan, ia juga mengubah corak pengiktirafan hasil anda. Kedua, kredit prabayar berada pada kunci kira-kira sebagai liabiliti, jadi angka tempahan yang besar dan angka hasil yang besar adalah dua perkara berbeza. Apabila anda bercakap tentang ARR dan MRR, berhati-hatilah sama ada pembelian kredit ialah komitmen berulang atau tambah nilai sekali sahaja.
Masalah pembeli: kebolehjangkaan dan kebimbangan kredit
Kredit membantu penjual lebih daripada pembeli. Itulah kebenaran yang tidak selesa di sebalik model ini.
Pembeli melihat mata wang abstrak dengan kadar penukaran yang tidak mereka tetapkan dan tidak dapat disahkan. Mereka tidak mudah membandingkan kredit vendor A dengan vendor B. Dan mereka tidak dapat meramal, kerana bilangan kredit yang digunakan oleh satu tindakan mungkin bergantung pada input di luar kawalan mereka. Ini menghasilkan apa yang kadangkala dipanggil kebimbangan kredit: teragak-agak menggunakan produk kerana setiap klik terasa seperti membelanjakan wang.
Kebimbangan itu bukan sekadar perasaan. Laporan 2026 daripada Spendhound, berdasarkan 172 pemimpin kewangan dan perolehan serta data perbelanjaan daripada lebih 1,300 syarikat, mendapati 46% melebihi belanjawan AI mereka pada 2025, berbanding 37% bagi perisian tradisional. Laporan itu menunjuk kepada harga berasaskan penggunaan dan pembelian terpencar sebagai faktor penyumbang. Ia tidak mengasingkan kredit secara khusus, jadi jangan menganggapnya bukti bahawa kredit menyebabkan perbelanjaan melebihi had. Tetapi ia menunjukkan persekitaran tempat pembeli anda hidup: pasukan kewangan sudah terbakar dengan perbelanjaan AI yang berubah-ubah, dan model kredit melangkah masuk ke dalam bilik itu.
Kebimbangan merugikan anda dengan cara tertentu. Pelanggan yang takut menghabiskan kredit menggunakan produk kurang kerap. Penggunaan yang lebih rendah bermakna pembentukan tabiat yang lebih lemah, dan tabiat yang lemah bermakna pembaharuan yang lebih sukar. Anda boleh berakhir dengan model yang kelihatan hebat pada hasil prabayar tetapi secara senyap membunuh penerimaan.
Pengasas boleh mengurangkan kebimbangan dengan beberapa langkah konkrit:
- Pratonton kos sebelum tindakan dijalankan, terutamanya yang mahal.
- Pendekkan kad kadar. Lima jenis tindakan mudah diingat. Lima puluh tidak.
- Tawarkan peruntukan percuma untuk meneroka supaya orang mempelajari produk sebelum risau tentang meter. Panduan kami tentang percubaan percuma untuk produk AI merangkumi cara menentukan saiznya.
- Beri pentadbir kawalan: had perbelanjaan, had setiap pengguna, dan laporan penggunaan mengikut pasukan.
- Komited kepada peraturan perubahan harga. Jika anda akan mengubah kos satu tindakan dalam kredit, nyatakan berapa lama notis yang diterima pembeli.
Kredit berbanding kerusi berbanding pembilan penggunaan tulen
Kredit terletak di antara dua pendekatan lain. Berikut perbandingannya.
| Dimensi | Per kerusi | Kredit | Pembilan penggunaan tulen |
|---|---|---|---|
| Unit yang dilihat pembeli | Seorang pengguna | Baki abstrak | Unit dunia nyata (panggilan, minit, rekod) |
| Masa tunai | Biasanya bulanan atau tahunan di muka | Berkas prabayar, kemudian ditolak | Biasanya dibil selepas penggunaan |
| Penjajaran kos | Lemah: pengguna berat menelan kos lebih daripada bayaran mereka | Baik jika kad kadar mengikut kos | Terkuat |
| Kebolehjangkaan pembeli | Tinggi | Sederhana hingga rendah | Rendah kecuali dihadkan |
| Kemudahan menukar harga | Sukar, kelihatan | Lebih mudah, boleh legap | Kelihatan bagi setiap unit |
| Pengiktirafan hasil | Sekata sepanjang tempoh | Liabiliti, dilepaskan apabila digunakan, breakage mungkin berlaku | Diiktiraf apabila digunakan |
| Risiko terbesar | Mengenakan caj terlalu rendah kepada pengguna AI yang berat | Kebimbangan kredit dan ketidakpercayaan | Kejutan bil |
Perbezaan praktikal daripada pembilan penggunaan tulen ialah dompet. Pembilan penggunaan berkata "anda menggunakan 40,000 unit, ini invoisnya." Kredit berkata "anda membeli awal 50,000 unit dan tinggal 10,000." Prabayaran dan abstraksi itulah yang menjadikan kredit tersendiri, dan juga yang membawa persoalan breakage dan kepercayaan. Untuk sisi penggunaan tulen, lihat penerangan kami tentang harga berasaskan penggunaan, dan untuk kedudukan harga hasil, artikel hab bahagian ini tentang harga berasaskan penggunaan berbanding berasaskan hasil untuk AI.
Banyak syarikat berakhir dengan hibrid: yuran kerusi atau platform yang termasuk peruntukan kredit bulanan, dengan tambah nilai selepas itu. Itu memberi pembeli asas yang boleh diramal dan memberi anda penjajaran kos di margin. Menu pilihan yang lebih luas dipetakan dalam model harga SaaS.
Isyarat model kredit anda berfungsi
Sistem kredit berfungsi apabila tiga perkara benar serentak.
Pelanggan menggunakan kebanyakan yang dibeli, tanpa berasa terperangkap. Kadar penggunaan yang sihat berada dalam julat tengah. Jika hampir semua kredit habis awal, pelanggan berasa kekurangan dan geseran tambah nilai meningkat. Jika sebahagian besar tamat tempoh tanpa digunakan, mereka berasa ditipu, dan anda meminjam daripada pembaharuan masa depan.
Margin stabil merentasi tindakan. Jejaki margin kasar bagi setiap baris kad kadar, bukan hanya secara agregat. Model yang nampak baik secara keseluruhan boleh menyembunyikan tindakan yang rugi tetapi disukai pelanggan terbaik anda. Jika satu tindakan sentiasa di bawah sasaran, ubah kos kreditnya atau cara ia disampaikan.
Soalan sokongan tentang kredit jarang. Kira tiket yang bermula dengan "mengapa ini mahal sangat?" Jika ia meningkat, kad kadar sama ada terlalu rumit atau terlalu legap.
Isyarat ia gagal
Tanda kegagalan ialah cerminan sebaliknya.
- Penggunaan menurun selepas pembelian. Pelanggan membeli berkas, kemudian menjatahnya. Penjatahan ialah tanda kebimbangan kredit yang paling jelas.
- Baki yang tamat tempoh melonjak menghampiri pembaharuan. Longgokan kredit tidak digunakan pada akhir tempoh meramalkan pertengkaran tentang kontrak seterusnya.
- Pengguna berat merugikan anda. Jika akaun teratas anda mempunyai margin terburuk, kad kadar mengendalikan tingkah laku yang salah.
- Jualan menghabiskan panggilan menerangkan kredit. Jika setiap perjanjian memerlukan penerangan penukaran kredit kepada tugas, model itu telah menjadi cukai jualan.
- Pelanggan meminta ditukar kepada yuran tetap. Permintaan itu ialah maklum balas tentang kebolehjangkaan.
Apabila beberapa daripada ini muncul serentak, pembetulan biasa bukan meninggalkan kredit. Ia ialah memudahkan kad kadar, menambah keterlihatan, memperkenalkan penggulungan terhad, atau beralih kepada pelan hibrid yuran asas ditambah peruntukan.
Fakta Utama: Harga Berasaskan Kredit
- Sistem kredit mempunyai tiga bahagian: mata wang (harga setiap kredit), kad kadar (kredit digunakan setiap tindakan), dan dompet (baki, tamat tempoh, peraturan tambah nilai).
- 52% daripada 255 syarikat perisian B2B yang ditinjau pada Jun 2026 menggunakan berkas kredit atau token AI untuk menghargakan ciri AI (Nalpeiron).
- Hanya 9 daripada 63 produk AI yang dikaji (14%) menawarkan penggulungan kredit, menurut analisis Februari 2026 oleh Steven Forth.
- Di bawah ASC 606, prabayaran mewujudkan liabiliti kontrak dan hak yang tidak digunakan dipanggil breakage; breakage diiktiraf mengikut kadar penggunaan jika dijangka, atau apabila penggunaan menjadi tipis jika tidak.
- 46% pemimpin kewangan dan perolehan yang ditinjau melebihi belanjawan AI mereka pada 2025, berbanding 37% bagi perisian tradisional (Spendhound).
- Kredit membantu penjajaran kos dan wang tunai prabayar. Ia mengorbankan kebolehjangkaan pembeli melainkan anda menambah pratonton, had dan kad kadar yang pendek.
Kredit ialah alat untuk memadankan harga dengan kos. Ia tidak berbaloi dengan kepercayaan yang anda belanjakan jika pelanggan baharu tidak dapat menyatakan, dalam dua ayat, untuk apa mereka membayar.
Soalan Lazim tentang Harga Berasaskan Kredit
Apakah harga berasaskan kredit?
Ia model di mana pelanggan membayar awal untuk berkas unit abstrak dan membelanjakannya semasa menggunakan produk. Kad kadar menetapkan berapa kredit digunakan oleh setiap tindakan, jadi tindakan ringan berkos sedikit dan yang berat berkos lebih. Pelanggan melihat baki, bukan kos pengkomputeran di sebaliknya.
Mengapa produk AI menggunakan kredit dan bukan harga rata?
Tindakan dalam produk AI boleh berbeza jauh dari segi kos penyampaian, jadi satu harga rata sama ada mengenakan caj berlebihan untuk tugas kecil atau rugi pada tugas besar. Kredit membolehkan satu mata wang merentasi banyak ciri, membawa masuk wang tunai sebelum penggunaan, dan memudahkan pelarasan kos satu tindakan tanpa menulis semula senarai harga.
Apakah breakage dalam harga kredit?
Breakage ialah bahagian kredit prabayar yang tidak pernah digunakan pelanggan. Di bawah ASC 606, jika anda menjangka berhak ke atasnya, anda mengiktirafnya sebagai hasil mengikut kadar corak penggunaan pelanggan. Jika tidak, anda mengiktiraf bakinya apabila penggunaan menjadi tipis. Kedua-duanya dikekang oleh peraturan tentang menganggar balasan berubah-ubah, jadi rujuk juruaudit anda.
Patutkah kredit yang tidak digunakan digulung?
Tiada jawapan sejagat. Tamat tempoh melindungi ramalan dan pengiktirafan hasil, manakala penggulungan mengurangkan rasa tidak puas hati pembeli. Dalam satu analisis terhadap 63 produk AI, hanya 14% menawarkan penggulungan, dan pembawaan ke hadapan terhad seperti satu tempoh tambahan dihuraikan sebagai kompromi yang sedang muncul. Pilih dengan sengaja dan beritahu pasukan kewangan, kerana ia mengubah masa pengiktirafan.
Apakah perbezaan kredit daripada pembilan berasaskan penggunaan?
Pembilan penggunaan mengeluarkan invois selepas itu untuk unit sebenar yang digunakan. Kredit dibayar awal dan ditolak daripada dompet, dan unitnya ialah abstraksi yang anda takrifkan. Itu menjadikan kredit lebih mudah diramal di pihak anda dan lebih mudah diubah, tetapi lebih sukar bagi pembeli untuk membandingkan dan mempercayai.
Apakah kebimbangan kredit?
Ia keraguan yang dirasai pelanggan tentang menggunakan produk apabila setiap tindakan membelanjakan wang daripada baki yang sukar mereka ramal. Ia menyebabkan penjatahan, penerimaan lebih rendah, dan pembaharuan lebih sukar. Pratonton kos, kad kadar yang pendek, had perbelanjaan dan peruntukan percuma untuk meneroka semuanya mengurangkannya.
Bagaimana saya tahu model kredit saya gagal?
Perhatikan penggunaan yang menurun selepas pembelian, baki tidak digunakan yang besar menghampiri pembaharuan, pengguna berat dengan margin terburuk, panggilan jualan yang dihabiskan menerangkan penukaran, dan pelanggan meminta yuran tetap. Apabila beberapa tanda muncul serentak, permudah kad kadar atau beralih kepada hibrid yuran asas ditambah kredit termasuk.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Apa sebenarnya sistem kredit
- Mengapa produk AI menggunakan kredit
- Keputusan reka bentuk teras
- 1. Kadar penukaran
- 2. Penggulungan dan tamat tempoh
- 3. Tambah nilai dan lebihan
- 4. Kredit terkumpul berbanding kredit setiap pengguna
- 5. Keterlihatan
- Pengiktirafan hasil dan breakage
- Masalah pembeli: kebolehjangkaan dan kebimbangan kredit
- Kredit berbanding kerusi berbanding pembilan penggunaan tulen
- Isyarat model kredit anda berfungsi
- Isyarat ia gagal
- Bacaan Berkaitan