Apa yang Dikira sebagai Kos Barang Dijual (COGS) bagi Syarikat AI
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Kos barang dijual (COGS), yang juga dipanggil kos hasil, ialah kos menyampaikan apa yang anda jual. Bagi sebuah kedai roti, itu tepung dan ketuhar. Bagi syarikat AI, ia ialah pengkomputeran, pengehosan, kerja semakan dan sokongan yang berlaku setiap kali pelanggan menggunakan produk. Segala yang lain, termasuk kos membina versi seterusnya, tergolong dalam baris lain.
Kedengaran mudah, dan kebanyakannya memang mudah, sehingga anda melihat bagaimana syarikat AI sebenarnya membelanjakan wang. Kluster GPU yang sama boleh melayani pelanggan pada hari Isnin dan melatih model baharu pada hari Selasa. Penyemak manusia boleh menyemak output pelanggan atau melabel data untuk keluaran seterusnya. Di mana setiap dolar diletakkan menentukan margin kasar yang anda laporkan, dan margin kasar membentuk cara pelabur menilai anda serta bagaimana angka anda dibandingkan dengan semua orang lain.
Panduan ini merangkumi takrifan perakaunan: apa yang masuk ke dalam kos hasil, apa yang masuk ke dalam R&D dan jualan dan pemasaran, bagaimana syarikat awam menghuraikannya, dan di mana kawasan kelabu. Ia tidak merangkumi mekanik kos setiap permintaan atau cara menurunkannya. Itu terdapat dalam kos inferens AI dan margin kasar dan pengurusan kos model AI.
Tiga bakul
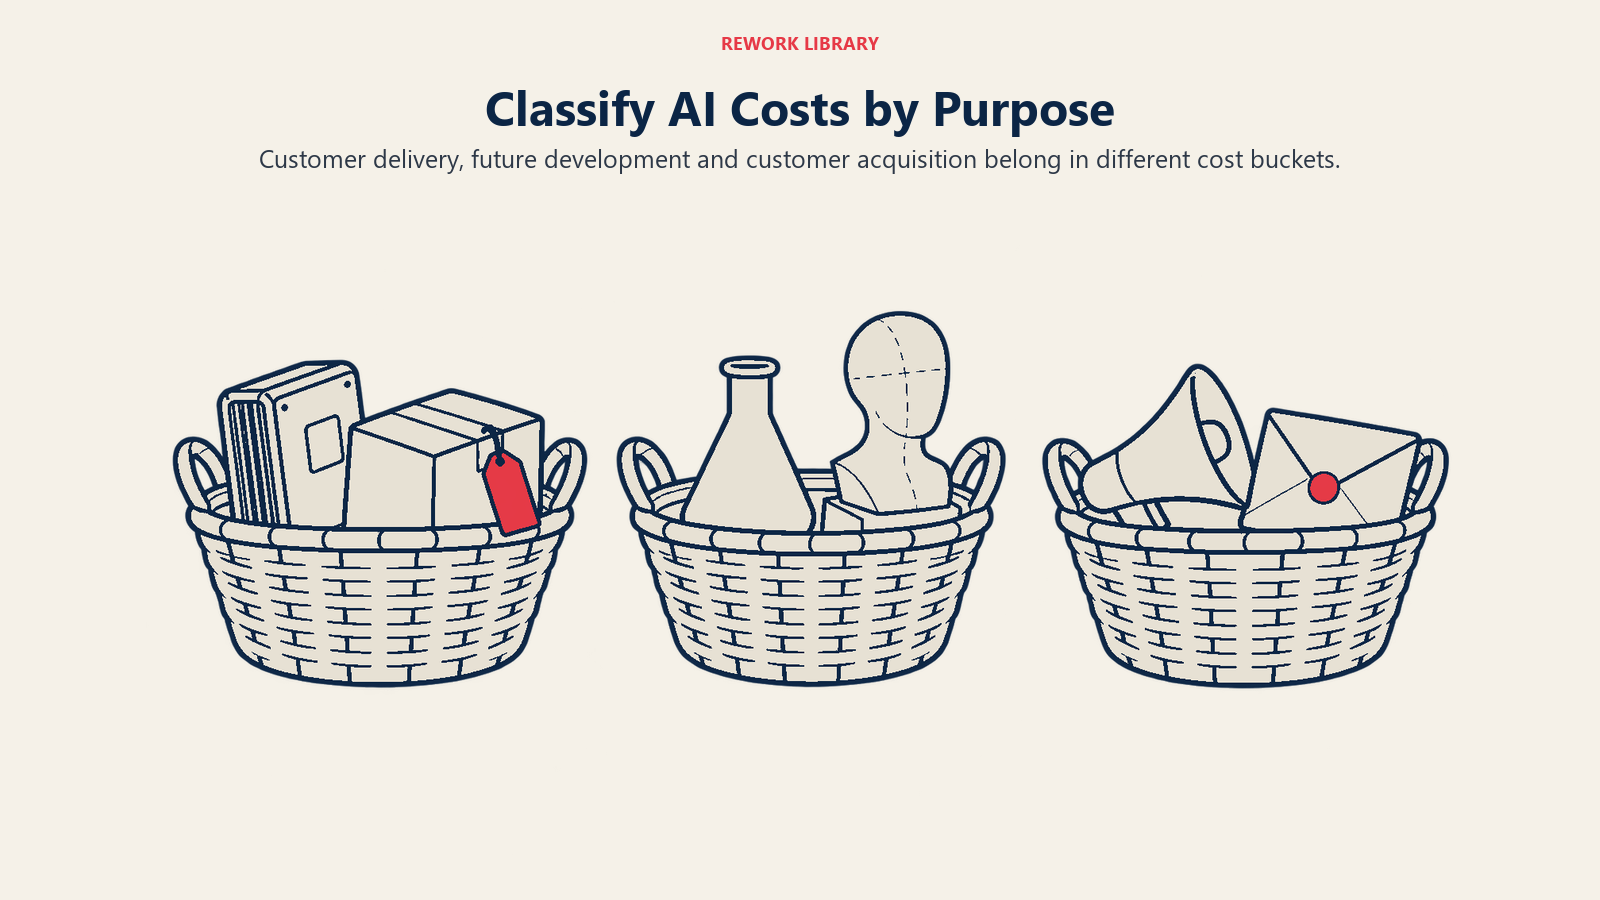
Kebanyakan penyata pendapatan mengisih kos kepada tiga kumpulan. Memahami sempadan antaranya ialah keseluruhan permainan.
Kos hasil memuatkan kos yang terikat secara langsung dengan penyampaian produk atau perkhidmatan kepada pelanggan yang membayar. Jika kos meningkat apabila penggunaan meningkat, ia mungkin tergolong di sini.
Penyelidikan dan pembangunan (R&D) memuatkan kos mencipta atau menambah baik produk. Di bawah peraturan perakaunan AS, penyelidikan ditakrifkan sebagai pencarian terancang atau siasatan kritikal yang bertujuan menemui pengetahuan baharu yang berguna dalam membangunkan produk atau proses baharu, atau menambah baik yang sedia ada dengan ketara (perkataan ASC 730 FASB, seperti yang dihimpunkan oleh National Center for Science and Engineering Statistics). Idea utamanya ialah perbelanjaan itu mencipta keupayaan masa hadapan dan bukannya melayani pelanggan hari ini.
Jualan dan pemasaran (S&M) memuatkan kos mencari dan memenangi pelanggan: pengiklanan, gaji jualan, komisen, acara, dan penggunaan percuma yang anda berikan untuk menarik pembeli.
Bakul keempat, pentadbiran am, meliputi kos kewangan, undang-undang dan eksekutif. Ia kurang penting di sini.
Apa yang sebenarnya dikatakan oleh peraturan
Peraturan rasmi lebih nipis daripada yang dijangka kebanyakan pengasas. Regulation S-X milik SEC, yang mengawal penyata kewangan syarikat awam, menyatakan penyata pendapatan mesti menyatakan secara berasingan kos barang ketara yang dijual, kos perkhidmatan, dan perbelanjaan yang berkenaan dengan hasil lain. Ia juga menyediakan kapsyen berasingan untuk kos dan perbelanjaan operasi lain. Itu sahaja. Tiada senarai yang memberitahu syarikat AI sama ada inferens tergolong dalam kos perkhidmatan.
Maka klasifikasi datang daripada prinsip ditambah pertimbangan syarikat. Syarikat menghuraikan polisi mereka dalam nota dan dalam perbincangan pengurusan laporan tahunan, dan juruaudit memeriksa bahawa polisi itu digunakan secara konsisten. Itulah sebabnya membaca dokumen sebenar lebih berguna daripada membaca buku peraturan. Kita akan berbuat demikian di bawah.
Jadual klasifikasi
Beginilah item kos AI yang lazim biasanya diisih. "Biasanya" penting: lajur kanan menandakan di mana syarikat yang munasabah boleh meletakkannya di tempat lain.
| Item kos | Bakul tipikal | Sebab | Kawasan kelabu |
|---|---|---|---|
| Pengkomputeran inferens yang melayani pelanggan berbayar | Kos hasil | Ditanggung setiap kali produk menyampaikan hasil | Inferens yang digunakan jurutera anda sendiri untuk ujian tergolong dalam R&D |
| Pengehosan awan dan storan untuk produk langsung | Kos hasil | Diperlukan untuk memastikan perkhidmatan terus berjalan | Persekitaran berkongsi memerlukan kaedah peruntukan |
| Yuran API model pihak ketiga untuk permintaan pelanggan | Kos hasil | Input langsung kepada setiap jawapan yang disampaikan | Yuran untuk eksperimen dalaman masuk ke R&D |
| Semakan manusia yang menjadi sebahagian daripada penyampaian perkhidmatan | Kos hasil | Pelanggan membayar untuk output yang merangkumi semakan | Semakan yang dilakukan semata-mata untuk menambah baik model ialah R&D |
| Pelabelan data untuk penambahbaikan model | R&D | Ia membina keupayaan masa hadapan | Pelabelan yang sebenarnya kerja penyampaian khusus pelanggan mungkin kos hasil |
| Larian latihan dan fine-tuning untuk model baharu | R&D | Mencipta produk baharu atau yang dipertingkat | Penalaan khusus pelanggan yang disampaikan sebagai sebahagian kontrak boleh menjadi kos hasil |
| Kakitangan penyelidikan dan eksperimen | R&D | Penemuan pengetahuan baharu | Tiada, ini kes yang jelas |
| Sokongan pelanggan | Kos hasil | Menyokong pelanggan yang sudah membayar | Sesetengah syarikat meletakkan sokongan pra-jualan dalam S&M |
| Onboarding dan pelaksanaan | Kos hasil | Menyampaikan apa yang dijual | Onboarding percuma untuk prospek mungkin S&M |
| Yuran pemprosesan pembayaran | Kos hasil | Dikenakan pada setiap transaksi | Jarang dilihat di tempat lain |
| Jurutera pemantauan, keselamatan dan kebolehpercayaan untuk pengeluaran | Kos hasil | Memastikan perkhidmatan langsung terus berjalan | Jurutera yang membina ciri baharu ialah R&D |
| Penggunaan peringkat percuma dan percubaan | Berbeza-beza (S&M atau kos hasil) | Perbelanjaan pemerolehan berbanding penyampaian perkhidmatan | Polisi berbeza, jadi nyatakan polisi anda |
| Komisen jualan dan pengiklanan | S&M | Memenangi pelanggan | Tiada |
Perhatikan coraknya. Soalannya bukan "apakah jenis sumber ini?" tetapi "untuk apa ia dibelanjakan?" Satu jam GPU tetap satu jam GPU. Melayani pelanggan berbayar menjadikannya kos hasil. Melatih model baharu menjadikannya R&D.
Apa yang ditunjukkan oleh dokumen awam
Syarikat perisian awam yang menjual ciri AI memberi bukti terbaik, kerana mereka mesti menerangkan polisi mereka secara bertulis. Perkataan di bawah datang daripada laporan tahunan terkini yang ada bagi setiap syarikat.
Adobe menyatakan kos hasil langgannya terdiri terutamanya daripada perkhidmatan pengehosan pihak ketiga dan kos pusat data, termasuk kos inferens AI, bersama pampasan untuk kakitangan operasi rangkaian, pelaksanaan, pengurusan akaun dan sokongan teknikal. Di sisi lain, perbelanjaan R&D-nya merangkumi perkhidmatan pengehosan dan kos pusat data termasuk kos latihan AI. Itulah pemisahan paling bersih yang akan anda temui: inferens dalam kos hasil, latihan dalam R&D.
Atlassian menghuraikan kos hasil sebagai yuran pengehosan pihak ketiga, termasuk infrastruktur awan dan inferens AI yang ditanggung melalui penggunaan alat AInya oleh pelanggan, ditambah pampasan pekerja, pelunasan teknologi terbangun yang diperoleh, yuran pemprosesan pembayaran, dan kos kontraktor untuk pasukan sokongan pelanggan dan infrastruktur. Baris R&D-nya juga menyenaraikan yuran pengehosan pihak ketiga, termasuk infrastruktur awan dan inferens AI. Maka inferens muncul dalam kedua-duanya, dipisahkan mengikut siapa yang menggunakannya: pelanggan (kos hasil) atau pasukan pembangunan syarikat sendiri (R&D).
Duolingo menyatakan kos hasilnya kebanyakannya terdiri daripada yuran pemprosesan pembayaran pihak ketiga selain yuran pengehosan dan kos AI, dan, pada tahap yang jauh lebih kecil, kos sokongan pelanggan. Pemprosesan pembayaran mengingatkan bahawa kos hasil bagi produk langganan pengguna boleh merangkumi item besar yang bukan AI.
Tiga syarikat berbeza, tiga campuran berbeza, satu logik yang sama: kos melayani pelanggan terletak dalam kos hasil, dan kos membina produk terletak dalam R&D. Jika anda merangka polisi anda sendiri, gunakan ujian yang sama dan huraikannya dengan jelas dalam nota kewangan anda.
Soalan latihan
Latihan ialah tempat pendapat berbeza, jadi ia wajar mendapat bahagiannya sendiri.
Di bawah logik R&D, larian latihan membina model yang akan melayani ramai pelanggan selama berbulan-bulan. Ia pelaburan dalam produk, bukan kos melayani mana-mana pelanggan tunggal. Pendedahan Adobe mengikut pendekatan ini.
Hujah balasnya ialah bagi syarikat yang produk utamanya ialah model itu sendiri, latihan bukan projek sekali sahaja. Latihan semula berterusan. a16z menyatakan sejak awal bahawa melatih satu model boleh menelan ratusan ribu dolar atau lebih dalam pengkomputeran, dan latihan semula semakin dilihat sebagai kos berterusan, kerana data yang menyuap model berubah dari semasa ke semasa. Jika anda mesti melatih semula untuk memastikan produk berfungsi, ia mula menyerupai penyelenggaraan barang yang anda jual.
Pelabur telah menetapkan konvensyen praktikal, walaupun peraturan perakaunan tidak memaksanya. Penganalisis di Epoch AI, sebagai contoh, mengira margin kasar sebagai hasil tolak pengkomputeran inferens dan menganggap pengkomputeran R&D sebagai baris berasingan, dikaitkan dengan pembangunan model seterusnya dan bukannya dipulihkan oleh model semasa. Perhatikan bahawa ini analisis luar yang dibina atas anggaran, bukan penyata kewangan teraudit. Tetapi ia menunjukkan bagaimana pelabur cenderung membingkaikan perkara: inferens dalam margin, latihan dalam baris pelaburan.
Pengajaran untuk pengasas ialah memilih polisi, menggunakannya secara konsisten, dan bersedia menunjukkan angka itu dalam kedua-dua cara. Pelabur yang berpengalaman sering meminta margin kasar dengan dan tanpa sebarang kos latihan yang anda letakkan dalam kos hasil.
Mengapa klasifikasi penting
Margin kasar. Alihkan kos besar daripada R&D ke kos hasil dan margin kasar jatuh, dengan keuntungan operasi tidak berubah. Alihkan ke arah sebaliknya dan margin kasar kelihatan lebih sihat. Oleh sebab margin kasar ialah metrik utama, pilihan klasifikasi tidak pernah neutral. Jika anda mahu mengingat semula metrik itu sendiri, lihat panduan kami tentang margin kasar.
Penilaian. Pelabur perisian telah lama membayar untuk margin kasar yang tinggi, kerana ia menandakan bahawa setiap dolar hasil baharu murah untuk dilayani. a16z memerhatikan bahawa syarikat AI sering menunjukkan margin kasar 50 hingga 60 peratus, berbanding 60 hingga 80 peratus atau lebih bagi SaaS tradisional. Tersalah mengklasifikasikan kos penyampaian sebagai R&D membesarkan margin anda dan, bersamanya, sebarang penilaian yang dibina atas gandaan margin. Itu cenderung terdedah dalam usaha wajar, dan ia merosakkan kepercayaan apabila ia berlaku.
Kebolehbandingan. Jika dua syarikat dalam kategori anda mengklasifikasikan secara berbeza, margin mereka tidak setanding. Pelabur menormalkan dengan membaca nota, tetapi anda memudahkan tugas mereka dengan mendedahkan apa yang ada dalam setiap baris.
Ekonomi unit. Kos hasil menyuap margin sumbangan dan ekonomi unit anda. Jika kos penyampaian tersembunyi dalam baris lain, anda akan meletakkan harga produk terlalu rendah dan menyedarinya terlalu lewat. Panduan kami tentang ekonomi SaaS dan metrik unit menunjukkan bagaimana nisbah ini berkait.
Harga. Asas kos yang anda laporkan ialah lantai di bawah setiap keputusan harga. Sama ada anda mengenakan caj per kerusi, per penggunaan atau per hasil, anda perlu tahu berapa kos satu unit penyampaian. Lihat harga berasaskan penggunaan berbanding berasaskan hasil untuk AI untuk bagaimana ia berlaku.
Fakta Utama: Kos Hasil Syarikat AI
- Regulation S-X menghendaki syarikat awam menyatakan kos barang ketara yang dijual dan kos perkhidmatan secara berasingan. Ia tidak menyatakan di mana inferens atau latihan AI diletakkan.
- ASC 730 mentakrifkan penyelidikan sebagai pencarian terancang atau siasatan kritikal yang bertujuan menemui pengetahuan baharu, sebab itulah latihan model baharu biasanya dianggap R&D.
- Adobe meletakkan kos inferens AI dalam kos hasil langganan dan kos latihan AI dalam R&D (laporan tahunan untuk tahun fiskal 2025).
- Atlassian memasukkan inferens AI yang ditanggung melalui penggunaan alat AInya oleh pelanggan dalam kos hasil, bersama yuran pemprosesan pembayaran dan pasukan sokongan pelanggan.
- a16z melaporkan bahawa syarikat AI sering membelanjakan 25 peratus atau lebih hasil untuk sumber awan, dan ramai membelanjakan sehingga 10 hingga 15 peratus hasil untuk pelabelan data (analisis 2020).
- Panduan kasar: kos yang meningkat dengan penggunaan pelanggan masuk ke kos hasil. Kos yang mencipta keupayaan masa hadapan masuk ke R&D.
Semakan manusia dan pelabelan
Manusia dalam gelung ialah item yang paling kerap tersalah klasifikasi. a16z menandakan dua bentuk: pelabelan data dan semakan manusia masa nyata. Ia kelihatan serupa tetapi terletak di tempat berbeza.
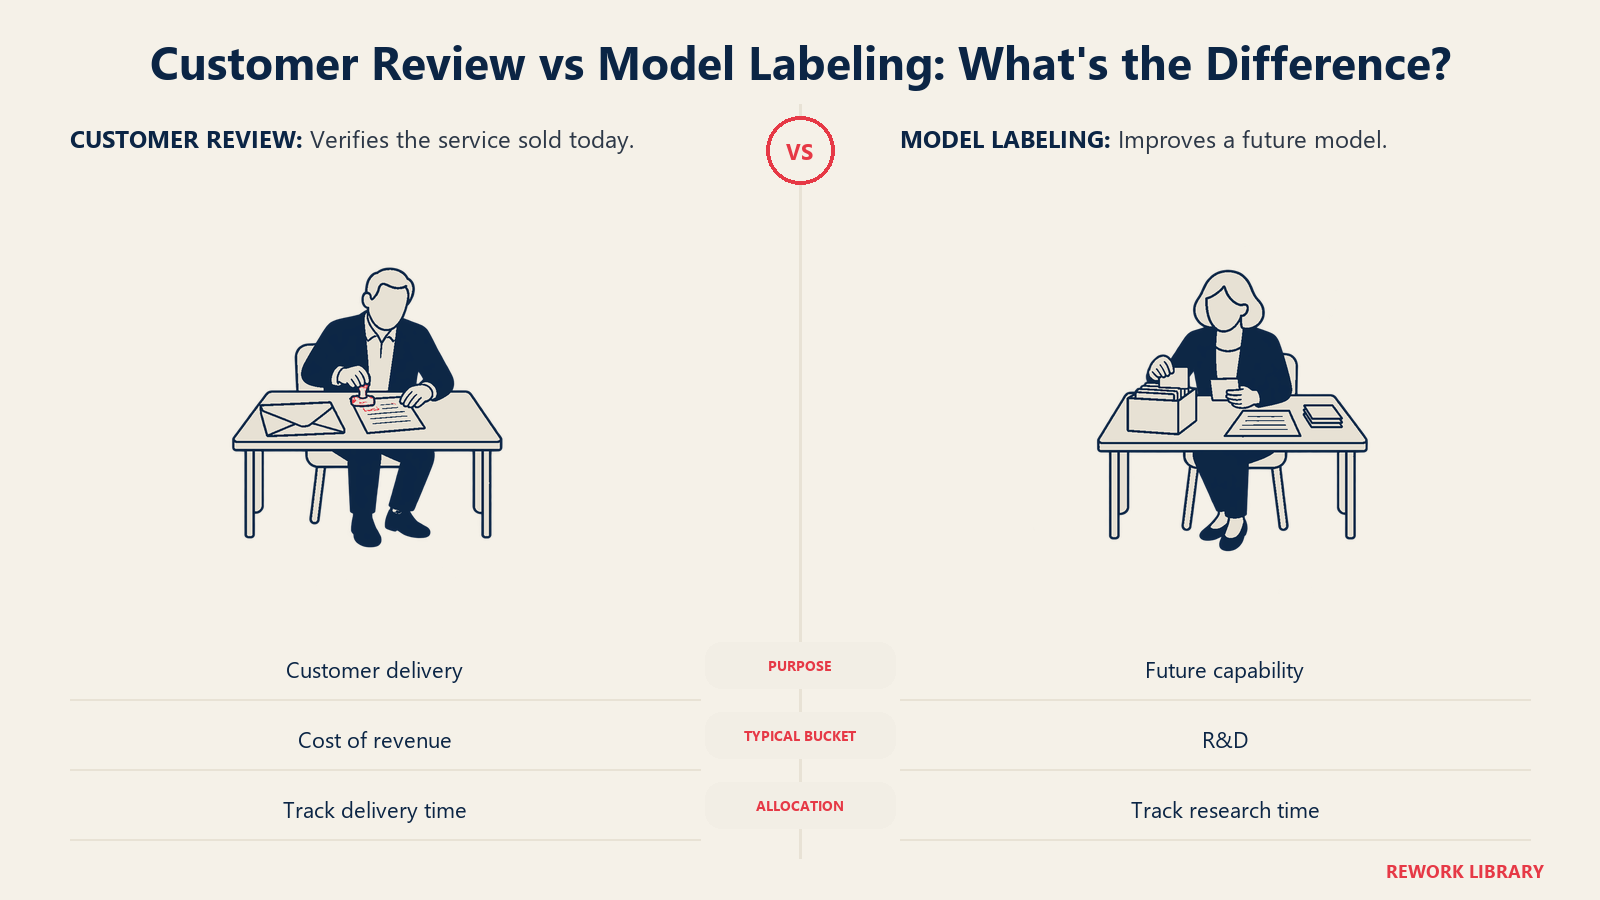
Andaikan produk pemprosesan tuntutan meminta kakitangan mengesahkan setiap output sebelum sampai kepada pelanggan. Semakan itu sebahagian daripada perkhidmatan yang disampaikan, jadi ia tergolong dalam kos hasil. Jika kakitangan yang sama melabel semula contoh yang dipertikaikan untuk menambah baik model suku tahun depan, kerja itu membina keupayaan masa hadapan dan tergolong dalam R&D. Apabila satu pasukan melakukan kedua-duanya, jejaki masa mereka atau peruntukkan atas asas yang didokumenkan.
Perkara ini penting juga untuk trajektori margin. Produk bergaya ejen peringkat awal sering bergantung pada semakan yang banyak dan semakin pudar apabila sistem bertambah baik. Jika semakan itu terletak dalam kos hasil, anda dapat melihat margin bertambah baik apabila semakan mengecil. Jika anda menyembunyikannya dalam R&D, margin anda kelihatan baik secara tiruan sekarang dan kemudian tidak menunjukkan kemajuan, yang melemahkan cerita yang anda sampaikan kepada pelabur tentang penskalaan.
Langkah praktikal untuk pengasas atau ketua kewangan
Tulis polisi klasifikasi kos satu halaman sebelum audit atau pengumpulan dana pertama anda. Ia patut merangkumi:
- Inferens dan pengehosan. Nyatakan bahawa penggunaan pengeluaran ialah kos hasil dan penggunaan pembangunan dan ujian dalaman ialah R&D, dan terangkan cara anda mengukur pemisahan itu (penandaan, akaun berasingan, atau log penggunaan).
- Yuran model pihak ketiga. Lakukan yang sama untuk caj API daripada penyedia model: panggilan yang didorong pelanggan masuk ke kos hasil, eksperimen ke R&D.
- Orang. Petakan sokongan, onboarding, penyemak dan jurutera pengeluaran ke kos hasil. Petakan jurutera produk, penyelidikan dan ciri ke R&D.
- Latihan dan penalaan. Putuskan sama ada latihan am ialah R&D dan sama ada penalaan khusus pelanggan yang disampaikan di bawah kontrak ialah kos hasil. Tulis alasannya.
- Penggunaan percuma. Putuskan sama ada peringkat percuma dan percubaan ialah S&M atau kos hasil, dan kekal konsisten.
- Pendedahan. Huraikan setiap baris dalam pakej pelaporan anda supaya pembaca boleh mengira semula margin atas asas yang berbeza.
Semak semula polisi apabila perniagaan anda berubah. Syarikat yang mula menjual model yang telah di-fine-tune kepada pelanggan mempunyai jenis kos penyampaian baharu, dan polisi lama mungkin tidak sesuai. Untuk konteks model perniagaan yang mendorong pilihan ini, lihat model perniagaan syarikat permulaan AI dijelaskan.
Kesilapan biasa
Menggunakan satu bil awan gabungan. Jika pengeluaran dan eksperimen berkongsi akaun tanpa penandaan, anda tidak dapat mengklasifikasikan apa-apa. Asingkan lebih awal.
Menganggap margin kasar sebagai angka kosmetik. Ia mendorong harga, penilaian dan pelan pengambilan pekerja. Memindahkan kos untuk mengambil hati membawa masalah kemudian.
Mengabaikan sokongan dan onboarding. Produk AI sering memerlukan lebih banyak bimbingan berbanding perisian klasik. Kos itu tergolong dalam kos hasil dan boleh menjadi ketara.
Menukar polisi tanpa memberitahu sesiapa. Pengklasifikasian semula mengalihkan margin dalam semalam. Jika anda menukar polisi, nyatakan semula tempoh terdahulu supaya aliran kekal bermakna.
Mengandaikan syarikat awam sebagai templat. Dokumen di atas datang daripada syarikat perisian besar dengan pasukan kewangan yang mantap. Syarikat permulaan peringkat awal sering mempunyai data yang lebih bersepah. Gunakannya sebagai model logik, bukan janji bahawa angka anda akan kelihatan serupa.
Soalan Lazim tentang Kos Barang Dijual Syarikat AI
Adakah kos inferens AI ialah kos barang dijual?
Apabila inferens melayani pelanggan berbayar, ya. Adobe, sebagai contoh, menyenaraikan kos inferens AI dalam kos hasil langganan. Inferens yang dijalankan jurutera anda sendiri untuk ujian atau pembangunan biasanya R&D.
Adakah latihan model AI perbelanjaan COGS atau R&D?
Kebanyakan syarikat menganggap latihan model baharu atau yang dipertingkat sebagai R&D, kerana ia membina keupayaan masa hadapan dan bukannya melayani pelanggan tertentu. Dokumen Adobe meletakkan kos latihan AI dalam R&D. Sesetengah syarikat yang mesti sentiasa melatih semula untuk memastikan produk berfungsi menghujahkan layanan berbeza, jadi tulis polisi anda dan gunakannya secara konsisten.
Adakah sokongan pelanggan dan onboarding dikira sebagai kos hasil?
Umumnya ya, kerana ia menyokong pelanggan yang sudah membayar. Atlassian dan Duolingo kedua-duanya memasukkan kos sokongan pelanggan dalam kos hasil. Sokongan pra-jualan atau onboarding percuma untuk prospek kadangkala dikelaskan sebagai jualan dan pemasaran.
Adakah semakan manusia terhadap output AI dikira sebagai COGS?
Jika semakan itu sebahagian daripada penyampaian perkhidmatan kepada pelanggan, ya. Jika kerja yang sama ialah melabel data untuk menambah baik model masa hadapan, ia R&D. Jejaki atau peruntukkan masa apabila satu pasukan melakukan kedua-duanya.
Mengapa klasifikasi COGS menjejaskan penilaian?
Margin kasar ialah metrik utama, dan pelabur secara sejarahnya membayar lebih untuk perisian bermargin lebih tinggi. a16z mendapati syarikat AI sering menunjukkan margin kasar 50 hingga 60 peratus berbanding 60 hingga 80 peratus atau lebih bagi SaaS. Mengklasifikasikan kos penyampaian sebagai R&D membesarkan angka itu dan cenderung terbongkar dalam usaha wajar.
Apakah yang dikehendaki SEC untuk kos hasil?
Regulation S-X menghendaki kos barang ketara yang dijual dan kos perkhidmatan dinyatakan secara berasingan, dengan kos operasi lain dilaporkan secara berasingan. Ia tidak memberitahu syarikat AI di mana inferens atau latihan diletakkan, jadi setiap syarikat menetapkan dan mendedahkan polisinya sendiri.
Bacaan Berkaitan

Co-Founder & COO