Precios basados en créditos: qué son y cómo funcionan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
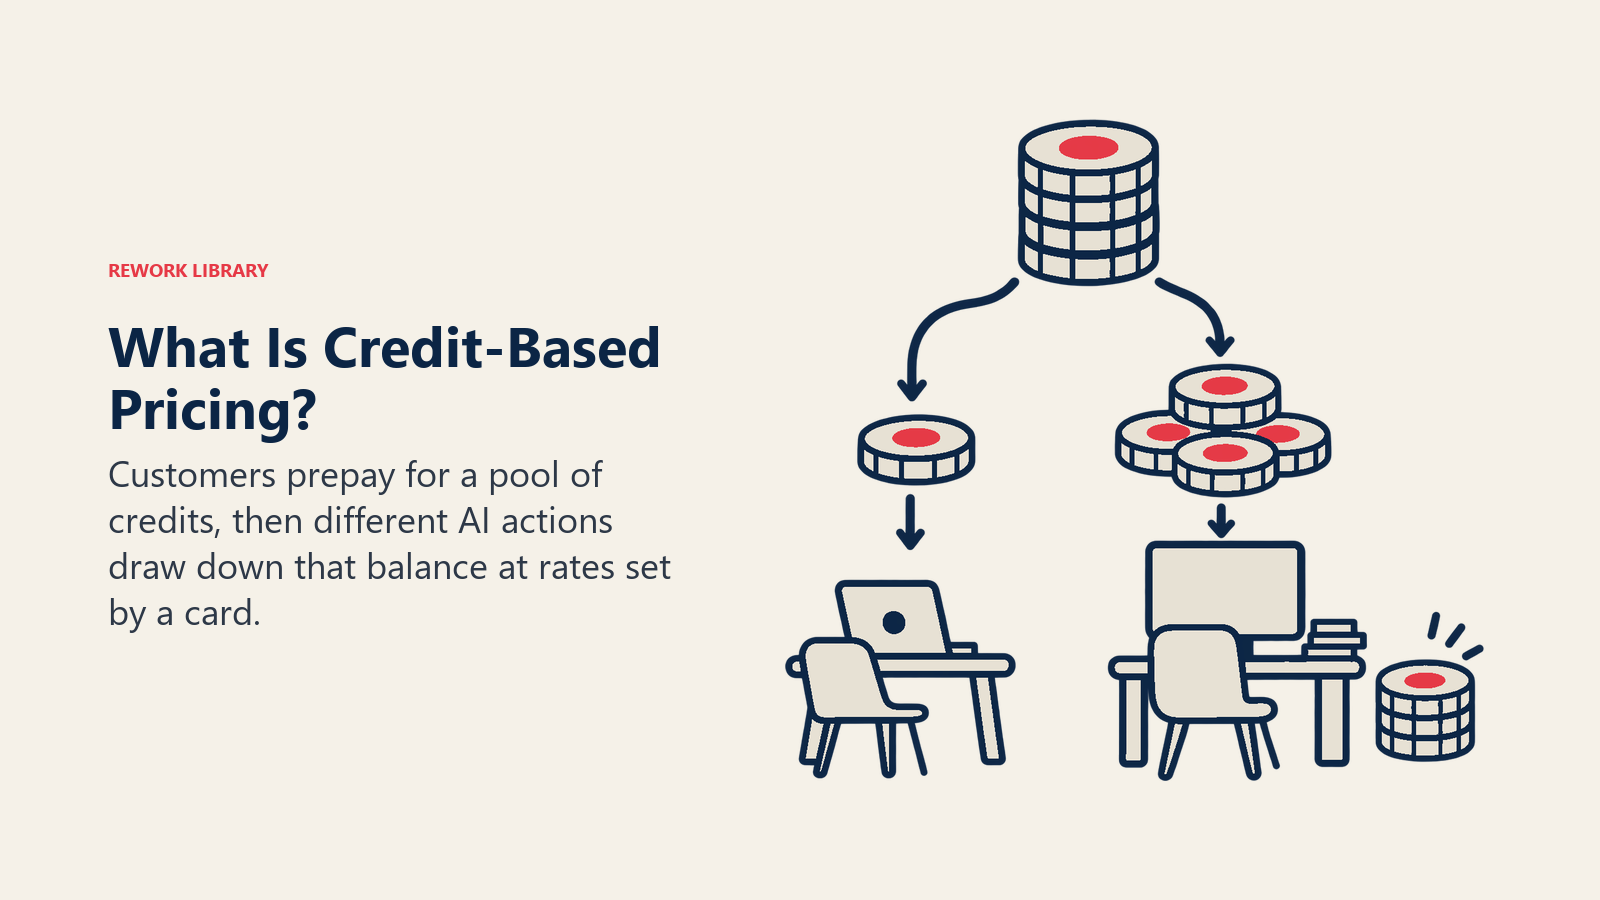
Los precios basados en créditos significan que el cliente compra por adelantado un conjunto de unidades abstractas y las gasta a medida que usa el producto. Una acción corta cuesta unos pocos créditos. Una acción pesada cuesta muchos. El cliente nunca ve la factura real de cómputo, solo un saldo que baja.
Parece una decisión menor de empaquetado. No lo es. Los créditos cambian la forma en que se reconocen los ingresos, cómo se controlan los costos, cómo percibe el comprador la factura y qué tan fácil resulta cambiar los precios más adelante sin renegociar. Esta guía explica qué es un sistema de créditos, por qué los productos de IA recurren a él, las decisiones de diseño que importan y las señales que indican si el suyo funciona.
Está escrita para fundadores y CEO propietarios de empresas B2B con un equipo. Donde usamos cifras en los ejemplos, son redondas y se indican como ilustrativas. No son datos.
Qué es realmente un sistema de créditos
Un crédito es una unidad de cuenta que usted define. El cliente paga dinero real por un paquete de créditos y el producto descuenta créditos cuando el cliente realiza acciones. Todo sistema de créditos tiene tres partes:
- Una moneda. La unidad en sí, con un precio por crédito o por paquete.
- Una tabla de consumo. La tabla que indica cuántos créditos gasta cada acción.
- Una billetera. El saldo, con reglas sobre qué ocurre cuando se agota, está por agotarse o vence.
Piense en una sala de videojuegos. Usted entrega dinero y recibe fichas. Algunas máquinas aceptan una ficha, otras cuatro. La sala puede cambiar lo que cuesta una máquina sin repintar una etiqueta de precio en cada juego. Esa flexibilidad es el corazón del modelo, y también la fuente de la mayoría de las quejas sobre él.
Los créditos no son lo mismo que la familia más amplia de precios por uso, aunque se superponen. Los compararemos con detalle más adelante.
Por qué los productos de IA adoptan créditos
El software clásico tiene un costo casi nulo de atender una acción más. Los productos de IA con frecuencia no. Nuestra visión general de los modelos de negocio de startups de IA explica por qué la entrega tiene un costo variable, y los créditos son una de las principales respuestas de los fundadores. Cuatro razones aparecen una y otra vez.
Las acciones tienen costos enormemente distintos. Resumir un párrafo y ejecutar una tarea de investigación de varios pasos son ambos «un uso» para el cliente. Para usted pueden diferir en un orden de magnitud. Un precio fijo por acción cobra de más la tarea pequeña o pierde dinero con la grande. Una tabla de consumo en créditos permite que cada acción tenga su propio peso.
Una sola moneda abarca muchas funciones. Si lanza cinco funciones de IA, cinco medidores separados se vuelven confusos muy rápido. Los créditos le dan al cliente un único saldo y le permiten agregar una sexta función sin una nueva partida en el contrato.
El efectivo prepagado ayuda a la empresa. Un cliente que compra créditos paga antes de consumirlos. Eso mejora su posición de caja y, como veremos, crea un pasivo contable que usted libera con el tiempo.
El precio se vuelve ajustable. Sus costos subyacentes se moverán. Si vendió «1000 créditos» en lugar de «1000 análisis de documentos», puede cambiar cuántos créditos gasta una acción cuando cambie su costo de entregarla, sin reescribir la lista de precios. Los compradores pueden notar el cambio, así que esta palanca debe usarse con cuidado.
El modelo se está extendiendo. El estudio State of B2B Software Monetization 2026 de Nalpeiron, que encuestó a 255 empresas de software B2B en junio de 2026, reporta que 52 % usa paquetes de créditos o tokens de IA para poner precio a las funciones de IA. Es la encuesta de un proveedor sobre una muestra, así que léala como una señal de lo común que se ha vuelto la práctica, no como una cuota de mercado precisa.
Las decisiones de diseño centrales
Gran parte del trabajo de un sistema de créditos está en los detalles. Cinco decisiones determinan cómo se comporta.
1. La tasa de conversión
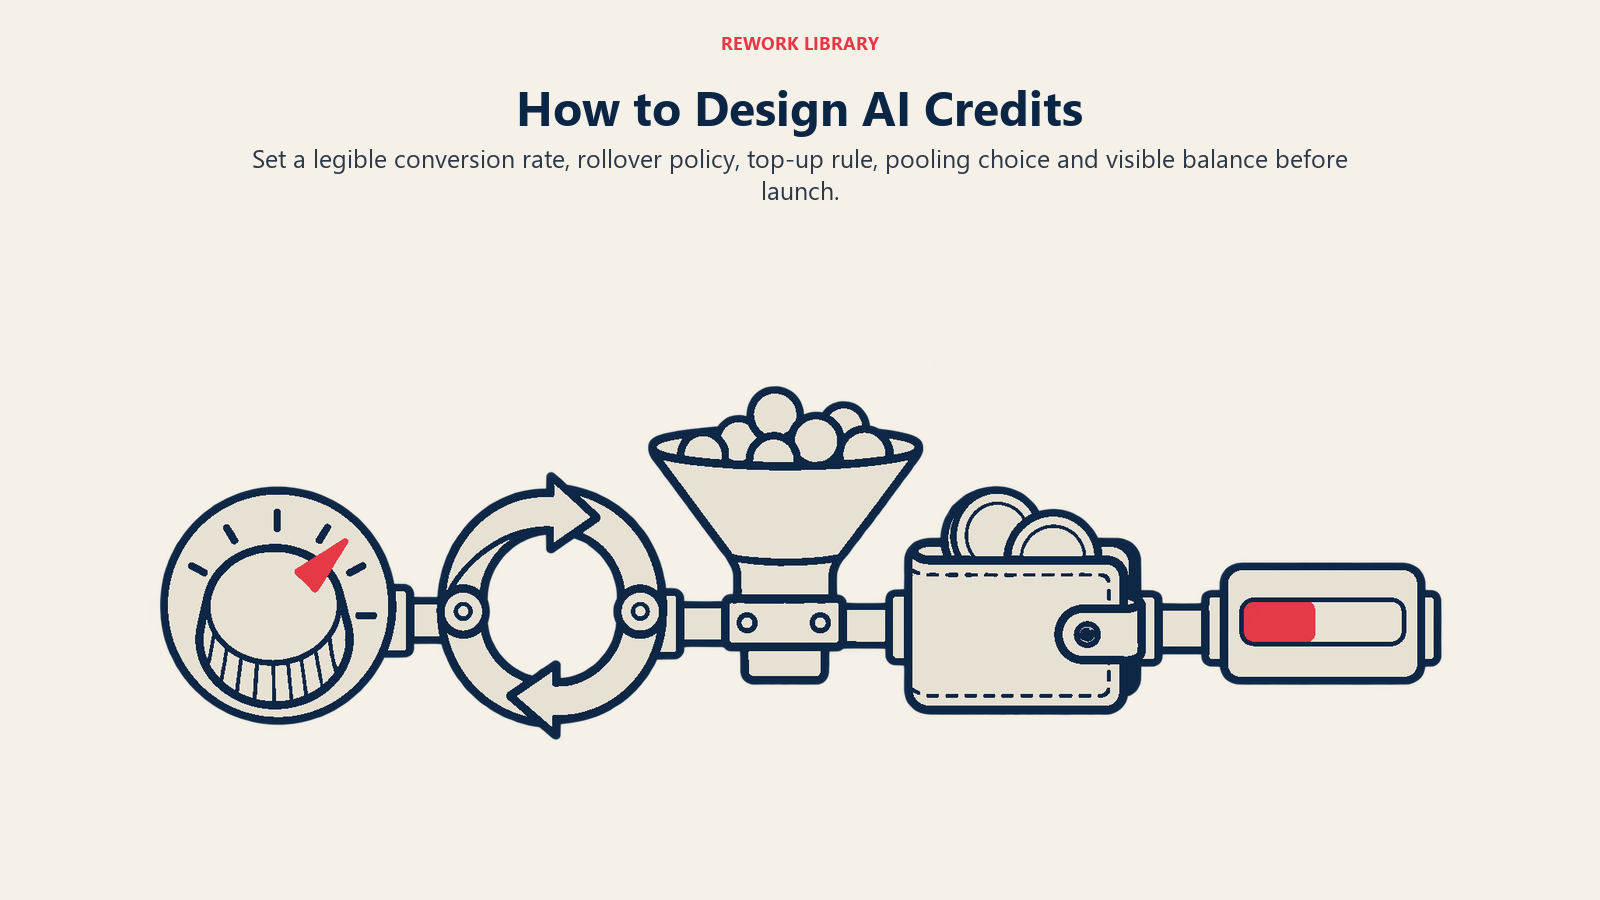
¿Cuántos créditos compra un dólar y cuántos créditos gasta cada acción? Aquí hay dos trampas.
La primera es una tabla de consumo tan detallada que nadie puede predecir su propio gasto. Si el cliente necesita una hoja de cálculo para estimar un mes, usted trasladó la complejidad de su estructura de costos a su escritorio.
La segunda es una tabla con falsa precisión. Fijar una acción en 0,37 créditos parece riguroso y se lee como ruido. Los números redondos que corresponden a algo que el usuario puede imaginar, como «una tarea estándar es 1 crédito, una tarea profunda son 5», inspiran más confianza.
Un ejemplo ilustrativo: suponga que un paquete de 1000 créditos se vende por 100 dólares, de modo que un crédito cuesta diez centavos. Una acción rápida gasta 1 crédito (diez centavos) y una acción larga de varios pasos gasta 20 créditos (2 dólares). Si la acción larga le cuesta 1,20 dólares entregarla, su margen bruto en ella es de 40 %. Si la acción rápida le cuesta cuatro centavos, es de 60 %. La tabla de consumo es donde usted fija esos márgenes a propósito en lugar de por accidente. Para la aritmética del margen, consulte margen bruto.
2. Traspaso y vencimiento
¿Los créditos no usados se acumulan o desaparecen al final del período? Esta es la decisión más cargada de emoción del modelo.
El vencimiento protege su pronóstico. Los créditos que desaparecen pueden reconocerse como ingresos, y usted puede planificar la capacidad en torno a una asignación mensual conocida. El traspaso es más amable con los compradores, que se sienten estafados cuando pierden dinero que ya pagaron.
El consultor de precios Steven Forth analizó 63 productos de IA y encontró que solo 9 de ellos (14 %) ofrecían traspaso. Describe el traspaso limitado, como un período adicional o un saldo decreciente, como el compromiso emergente. Es un conjunto de datos pequeño y no aleatorio, extraído de una base de datos de precios, así que trátelo como una instantánea de patrones de diseño y no como un censo de la industria. Pero es coherente con lo que predicen los incentivos: los proveedores prefieren el vencimiento, los compradores prefieren el traspaso y el camino intermedio es parcial.
3. Recargas y excedentes
¿Qué ocurre cuando la billetera llega a cero a mitad de mes? Hay cuatro respuestas comunes:
| Enfoque | Qué significa | Experiencia del comprador | Compensación para el proveedor |
|---|---|---|---|
| Corte total | El uso termina hasta el siguiente período | Frustrante, puede romper un flujo de trabajo | Costo predecible, riesgo de churn |
| Recarga por autoservicio | El cliente compra otro paquete cuando lo necesita | Rápida, pero es un cargo sorpresa | Ingresos adicionales, requiere un pago registrado |
| Recarga automática | La billetera se rellena sola al llegar a un umbral | Cómoda, puede descontrolarse | Ingresos altos, alto riesgo de disputas |
| Excedente a una tarifa fija | El uso continúa y se factura después | Fluida, impacto en la factura más tarde | Los ingresos siguen al uso, riesgo de cobranza |
La elección correcta depende de lo que haga su producto. Si forma parte del flujo de trabajo diario del cliente, un corte total a las 2 p. m. de un martes es un ticket de soporte y un riesgo de churn. Si es una herramienta ocasional, un corte total no es problema. Elija lo que elija, los topes de gasto que controla el cliente son lo que hace tolerables las recargas automáticas.
4. Créditos compartidos frente a créditos por usuario
¿La empresa comparte un solo saldo o cada persona recibe su propia asignación? Los créditos compartidos sirven a equipos con uso irregular: un analista gasta diez veces lo que gasta un colega y nadie quiere administrar cuotas individuales. Los créditos por usuario sirven a productos donde cada asiento es un rol distinto y el comprador quiere previsibilidad por persona.
El conjunto de datos de Forth encontró que los productos de infraestructura se inclinan por la asignación compartida y las aplicaciones por modelos por asiento, y que algunos proveedores buscan un punto medio al dejar que parte de los créditos de un asiento fluya a una bolsa compartida. Un híbrido así le da flexibilidad al administrador sin dejar que un solo usuario intensivo agote el saldo de toda la empresa. Si está mezclando asientos y créditos, nuestro artículo sobre precios híbridos para productos de IA profundiza en el tema, y el artículo sobre el precio por asiento en la era de la IA cubre el lado de los asientos.
5. Visibilidad
La mejor tabla de consumo del mundo fracasa si el cliente no puede ver su saldo y su ritmo de consumo. Un saldo visible, una vista previa del costo de cada acción y una alerta en un umbral que ellos fijen no son un lujo. Son la forma de evitar el momento de impacto en la factura que define una mala experiencia con créditos.
Reconocimiento de ingresos y breakage
Los créditos plantean una cuestión contable, y los fundadores deben entender lo básico antes de que alguien de finanzas pregunte. Esta sección es un resumen en lenguaje sencillo, no asesoría contable. Su auditor decide cómo se aplica a sus contratos.
Cuando un cliente paga créditos por adelantado, en general usted todavía no ha ganado ese dinero. Le debe un servicio futuro. Bajo la norma ASC 606 de los US GAAP, recibir un prepago crea un pasivo del contrato por la obligación de transferir, o estar listo para transferir, bienes o servicios en el futuro. La guía de Deloitte lo expone en su resumen de ASC 606-10-55-46 a 55-49. A medida que el cliente gasta créditos, usted libera el pasivo hacia ingresos.
Ahora viene lo interesante. Algunos créditos nunca se gastan. La contabilidad lo llama breakage. Según el resumen de Deloitte de la norma, el tratamiento depende de lo que usted espere:
- Si espera tener derecho a un monto de breakage, lo reconoce como ingreso en proporción al patrón de derechos que ejerce el cliente.
- Si no espera tener derecho a breakage, reconoce el saldo restante cuando la probabilidad de que el cliente lo use se vuelve remota.
Ambos enfoques están sujetos a la restricción de la norma sobre la estimación de contraprestación variable, que existe para evitar que las empresas registren ingresos que luego tengan que revertir. En términos sencillos: no puede suponer que los clientes dejarán créditos sin usar solo porque se vería bien en el estado de resultados. Necesita evidencia.
Un ejemplo ilustrativo vuelve concreto el enfoque proporcional. Digamos que un cliente prepaga 12 000 dólares por un año de créditos y usted tiene buena evidencia histórica de que cerca de 10 % de esos créditos no se usan. Esperaría 1200 dólares de breakage. Si el cliente gasta créditos de forma constante, usted reconocería los 12 000 dólares a lo largo del año, con el breakage esperado distribuido en proporción a su uso y no volcado en el último mes. Si no tuviera base para estimar el breakage, esperaría hasta que el uso del remanente se volviera remoto. De nuevo, estas cifras redondas son solo ilustrativas.
De aquí se desprenden dos conclusiones para fundadores. Primero, la forma en que maneja el vencimiento y el traspaso no es solo una decisión de experiencia del cliente, también cambia su patrón de reconocimiento de ingresos. Segundo, los créditos prepagados figuran en el balance como pasivo, así que una cifra grande de reservas y una cifra grande de ingresos son cosas distintas. Cuando hable de ARR y MRR, tenga cuidado de aclarar si las compras de créditos son compromisos recurrentes o recargas puntuales.
El problema del comprador: previsibilidad y ansiedad por los créditos
Los créditos ayudan más al vendedor que al comprador. Esa es la verdad incómoda detrás del modelo.
El comprador ve una moneda abstracta con una tasa de conversión que no fijó y no puede verificar. No puede comparar con facilidad los créditos del proveedor A con los del proveedor B. Y no puede pronosticar, porque el número de créditos que gasta una acción puede depender de datos de entrada que no controla. Esto produce lo que a veces se llama ansiedad por los créditos: dudar en usar un producto porque cada clic se siente como gastar dinero.
Esa ansiedad no es solo una sensación. Un informe de 2026 de Spendhound, basado en 172 líderes de finanzas y compras más datos de gasto de más de 1300 empresas, encontró que 46 % excedió sus presupuestos de IA en 2025, frente a 37 % en el software tradicional. El informe señala como factores los precios basados en consumo y las compras descentralizadas. No aísla los créditos en particular, así que no lo lea como prueba de que los créditos causan los excesos. Pero muestra el entorno en el que viven sus compradores: los equipos de finanzas ya se quemaron con el gasto variable en IA, y un modelo de créditos entra a esa sala.
La ansiedad le perjudica de una forma específica. Un cliente que teme gastar créditos usa menos el producto. Un uso menor significa un hábito más débil, y un hábito más débil significa una renovación más difícil. Puede terminar con un modelo que luce muy bien en ingresos prepagados y mata la adopción en silencio.
Los fundadores pueden reducir la ansiedad con algunas medidas concretas:
- Mostrar una vista previa del costo antes de ejecutar una acción, sobre todo las costosas.
- Mantener corta la tabla de consumo. Cinco tipos de acción se recuerdan. Cincuenta no.
- Ofrecer una asignación gratuita para explorar, de modo que las personas aprendan el producto antes de preocuparse por el medidor. Nuestra guía sobre pruebas gratuitas para productos de IA explica cómo dimensionarla.
- Dar controles a los administradores: topes de gasto, límites por usuario e informes de uso por equipo.
- Comprometerse con reglas de cambio de precio. Si va a cambiar lo que cuesta una acción en créditos, diga con cuánta anticipación avisará a los compradores.
Créditos frente a asientos frente a facturación pura por uso
Los créditos están entre otros dos enfoques. Así se comparan.
| Dimensión | Por asiento | Créditos | Facturación pura por uso |
|---|---|---|---|
| Unidad que ve el comprador | Un usuario | Un saldo abstracto | Una unidad del mundo real (llamadas, minutos, registros) |
| Momento del efectivo | Por lo general mensual o anual por adelantado | Paquete prepagado y luego descuento progresivo | Por lo general se factura después del uso |
| Alineación con el costo | Débil: los usuarios intensivos cuestan más de lo que pagan | Buena si la tabla de consumo sigue al costo | La más fuerte |
| Previsibilidad para el comprador | Alta | Media a baja | Baja, salvo que haya tope |
| Facilidad para cambiar precios | Difícil, visible | Más fácil, puede ser opaco | Visible por unidad |
| Reconocimiento de ingresos | Proporcional durante el plazo | Pasivo, liberado con el uso, posible breakage | Reconocido conforme se usa |
| Mayor riesgo | Cobrar de menos a usuarios intensivos de IA | Ansiedad por los créditos y desconfianza | Impacto en la factura |
La diferencia práctica con la facturación pura por uso es la billetera. La facturación por uso dice «usó 40 000 unidades, aquí está la factura». Los créditos dicen «compró 50 000 unidades por adelantado y le quedan 10 000». El prepago y la abstracción son lo que distingue a los créditos, y también lo que trae las preguntas de breakage y confianza. Para el lado del uso puro, consulte nuestra explicación sobre los precios basados en el uso, y para ver dónde encaja el precio por resultados, el artículo central de la sección sobre precios basados en el uso vs precios basados en resultados para IA.
Muchas empresas terminan con un híbrido: un cargo por asiento o por plataforma que incluye una asignación mensual de créditos, con recargas más allá de ella. Eso le da al comprador una base predecible y le da a usted alineación con el costo en el margen. El menú más amplio de opciones se describe en modelos de precios SaaS.
Señales de que su modelo de créditos funciona
Un sistema de créditos funciona cuando se cumplen tres cosas a la vez.
Los clientes usan la mayor parte de lo que compran, sin sentirse atrapados. Los ritmos de consumo saludables se ubican en una franja intermedia. Si casi todos los créditos se consumen pronto, los clientes se sienten limitados y aumenta la fricción de las recargas. Si una parte grande vence sin usarse, se sienten estafados y usted está pidiendo prestado contra renovaciones futuras.
El margen es estable entre acciones. Haga seguimiento del margen bruto por línea de la tabla de consumo, no solo en conjunto. Un modelo que se ve bien en total puede esconder una acción deficitaria que sus mejores clientes adoran. Si una acción corre de forma constante por debajo del objetivo, cambie su costo en créditos o la manera de entregarla.
Las preguntas de soporte sobre créditos son raras. Cuente los tickets que empiezan con «¿por qué costó tanto esto?». Si van en aumento, la tabla de consumo es demasiado complicada o demasiado opaca.
Señales de que está fallando
Las señales de fracaso son el reflejo opuesto.
- El uso cae después de la compra. Los clientes compran un paquete y luego lo racionan. El racionamiento es la señal más clara de ansiedad por los créditos.
- Los saldos por vencer se disparan cerca de la renovación. Un cúmulo de créditos sin usar al final del plazo anticipa una pelea por el siguiente contrato.
- Los usuarios intensivos le cuestan dinero. Si sus cuentas principales tienen los peores márgenes, la tabla de consumo está subsidiando el comportamiento equivocado.
- Ventas gasta llamadas explicando los créditos. Si cada negocio necesita una explicación de la conversión de créditos a tareas, el modelo se ha vuelto un impuesto sobre las ventas.
- Los clientes piden pasar a una tarifa fija. Esa petición es retroalimentación sobre la previsibilidad.
Cuando varias de estas aparecen juntas, la solución habitual no es abandonar los créditos. Es simplificar la tabla de consumo, agregar visibilidad, introducir un traspaso limitado o pasar a un plan híbrido de base más asignación.
Datos clave: precios basados en créditos
- Un sistema de créditos tiene tres partes: una moneda (precio por crédito), una tabla de consumo (créditos que gasta cada acción) y una billetera (saldo, vencimiento y reglas de recarga).
- 52 % de 255 empresas de software B2B encuestadas en junio de 2026 usa paquetes de créditos o tokens de IA para poner precio a las funciones de IA (Nalpeiron).
- Solo 9 de 63 productos de IA estudiados (14 %) ofrecían traspaso de créditos, según un análisis de febrero de 2026 de Steven Forth.
- Bajo ASC 606, los prepagos crean un pasivo del contrato y los derechos no ejercidos se llaman breakage; el breakage se reconoce en proporción al uso si se espera, o cuando el uso se vuelve remoto si no.
- 46 % de los líderes de finanzas y compras encuestados excedió sus presupuestos de IA en 2025, frente a 37 % en el software tradicional (Spendhound).
- Los créditos ayudan con la alineación de costos y el efectivo prepagado. Le cuestan previsibilidad al comprador, salvo que agregue vistas previas, topes y una tabla de consumo corta.
Los créditos son una herramienta para ajustar el precio al costo. No valen la confianza que usted gasta si un cliente nuevo no puede explicar, en dos frases, qué está pagando.
Preguntas frecuentes sobre los precios basados en créditos
¿Qué son los precios basados en créditos?
Es un modelo en el que los clientes prepagan un paquete de unidades abstractas y las gastan a medida que usan el producto. Una tabla de consumo define cuántos créditos gasta cada acción, de modo que una acción ligera cuesta poco y una pesada cuesta más. El cliente ve un saldo, no el costo de cómputo subyacente.
¿Por qué los productos de IA usan créditos en lugar de precios fijos?
Las acciones en los productos de IA pueden diferir mucho en su costo de entrega, así que un único precio fijo cobra de más las tareas pequeñas o pierde dinero con las grandes. Los créditos permiten que una sola moneda abarque muchas funciones, traen efectivo antes del consumo y facilitan ajustar lo que cuesta una acción sin reescribir la lista de precios.
¿Qué es el breakage en los precios por créditos?
El breakage es la porción de créditos prepagados que un cliente nunca usa. Bajo ASC 606, si espera tener derecho a ella, la reconoce como ingreso en proporción al patrón de uso del cliente. Si no, reconoce el remanente cuando el uso se vuelve remoto. Ambos casos están limitados por las reglas sobre la estimación de contraprestación variable, así que consulte a su auditor.
¿Deben acumularse los créditos no usados?
No hay una respuesta universal. El vencimiento protege el pronóstico y el reconocimiento de ingresos, mientras que el traspaso reduce el resentimiento del comprador. En un análisis de 63 productos de IA, solo 14 % ofrecía traspaso, y el traspaso limitado, como un período adicional, se describió como el compromiso emergente. Elija con intención e informe a finanzas, porque cambia el momento del reconocimiento.
¿En qué se diferencian los créditos de la facturación basada en el uso?
La facturación por uso cobra después, por unidades reales consumidas. Los créditos se prepagan y se descuentan de una billetera, y la unidad es una abstracción que usted define. Eso hace que los créditos sean más fáciles de pronosticar y de cambiar de su lado, pero más difíciles de comparar y en los que confiar para los compradores.
¿Qué es la ansiedad por los créditos?
Es la duda que sienten los clientes al usar un producto cuando cada acción gasta dinero de un saldo que no pueden predecir con facilidad. Lleva al racionamiento, a una menor adopción y a renovaciones más difíciles. Las vistas previas de costo, una tabla de consumo corta, los topes de gasto y una asignación gratuita para explorar la reducen.
¿Cómo sé si mi modelo de créditos está fallando?
Observe si el uso cae después de la compra, si hay grandes saldos sin usar cerca de la renovación, si los usuarios intensivos tienen los peores márgenes, si las llamadas de ventas se gastan explicando conversiones y si los clientes piden una tarifa fija. Cuando varias aparecen juntas, simplifique la tabla de consumo o pase a un híbrido de cargo base más créditos incluidos.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué es realmente un sistema de créditos
- Por qué los productos de IA adoptan créditos
- Las decisiones de diseño centrales
- 1. La tasa de conversión
- 2. Traspaso y vencimiento
- 3. Recargas y excedentes
- 4. Créditos compartidos frente a créditos por usuario
- 5. Visibilidad
- Reconocimiento de ingresos y breakage
- El problema del comprador: previsibilidad y ansiedad por los créditos
- Créditos frente a asientos frente a facturación pura por uso
- Señales de que su modelo de créditos funciona
- Señales de que está fallando
- Lecturas relacionadas