Bahasa Indonesia
Penjelasan Harga Berbasis Kredit
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
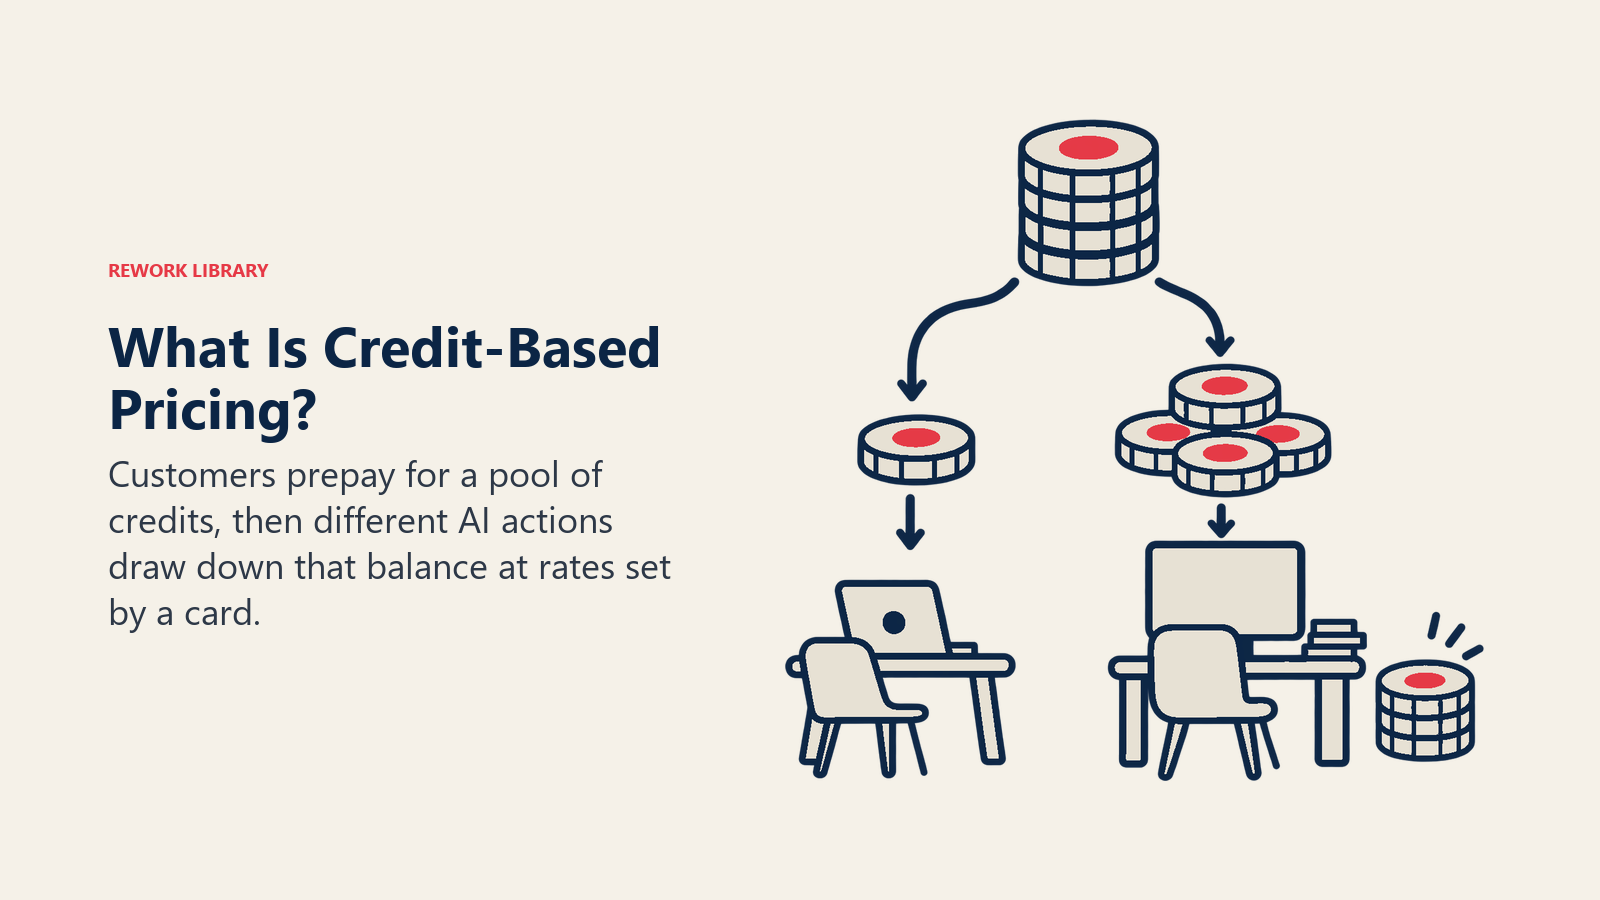
Harga berbasis kredit berarti pelanggan membeli sekumpulan unit abstrak di muka, lalu membelanjakannya seiring pemakaian produk. Tindakan singkat memakan beberapa kredit. Tindakan berat memakan banyak kredit. Pelanggan tidak pernah melihat tagihan komputasi yang mendasarinya, hanya saldo yang terus berkurang.
Sekilas ini tampak seperti pilihan pengemasan yang sepele. Kenyataannya tidak. Kredit mengubah cara Anda mengakui pendapatan, cara Anda mengendalikan biaya, cara pembeli memandang faktur, dan seberapa mudah Anda mengubah harga di kemudian hari tanpa negosiasi ulang. Panduan ini membahas apa itu sistem kredit, mengapa produk AI memilihnya, keputusan desain yang penting, dan sinyal yang menunjukkan apakah sistem Anda berjalan baik.
Panduan ini ditulis untuk founder dan owner-CEO perusahaan B2B yang memiliki tim. Angka dalam contoh dibulatkan dan diberi label ilustrasi. Angka-angka itu bukan data.
Apa sebenarnya sistem kredit itu
Kredit adalah unit hitung yang Anda tentukan sendiri. Pelanggan membayar uang sungguhan untuk sekumpulan kredit, dan produk memotong kredit setiap kali pelanggan melakukan tindakan. Setiap sistem kredit terdiri dari tiga bagian:
- Mata uang. Unit itu sendiri, dengan harga per kredit atau per paket.
- Kartu tarif. Tabel yang menyatakan berapa kredit yang dihabiskan setiap tindakan.
- Dompet. Saldo, beserta aturan tentang apa yang terjadi ketika saldo menipis, habis, atau kedaluwarsa.
Bayangkan sebuah arena permainan. Anda menyerahkan uang tunai dan mendapat token. Sebagian mesin menerima satu token, sebagian lagi empat. Pengelola arena dapat mengubah harga sebuah mesin tanpa mengecat ulang label harga di setiap permainan. Fleksibilitas itulah inti model ini, sekaligus sumber sebagian besar keluhan terhadapnya.
Kredit tidak sama dengan keluarga besar harga berbasis penggunaan, meski keduanya beririsan. Kami akan membandingkannya secara layak di bawah.
Mengapa produk AI memakai kredit
Perangkat lunak klasik nyaris tidak memiliki biaya untuk melayani satu tindakan tambahan. Produk AI sering kali berbeda. Ikhtisar kami tentang model bisnis startup AI menjelaskan mengapa penyampaian membawa biaya variabel, dan kredit adalah salah satu cara utama founder menyikapinya. Ada empat alasan yang terus muncul.
Biaya tiap tindakan sangat berbeda. Merangkum satu paragraf dan menjalankan tugas riset bertahap sama-sama "satu pemakaian" bagi pelanggan. Bagi Anda, selisihnya bisa sepuluh kali lipat. Harga per tindakan yang rata akan membebani tugas kecil secara berlebihan atau merugikan Anda pada tugas besar. Kartu tarif dalam kredit membuat setiap tindakan memiliki bobotnya sendiri.
Satu mata uang untuk banyak fitur. Jika Anda meluncurkan lima fitur AI, lima meteran terpisah akan cepat membingungkan. Kredit memberi pelanggan satu saldo dan memungkinkan Anda menambah fitur keenam tanpa baris baru di kontrak.
Uang tunai di muka menguntungkan perusahaan. Pelanggan yang membeli kredit membayar sebelum memakainya. Hal ini memperbaiki posisi kas Anda dan, seperti yang akan kita lihat, menciptakan kewajiban akuntansi yang Anda lepaskan secara bertahap.
Harga menjadi dapat disesuaikan. Biaya dasar Anda akan bergerak. Jika Anda menjual "1.000 kredit" dan bukan "1.000 analisis dokumen", Anda dapat mengubah jumlah kredit yang dihabiskan suatu tindakan saat biaya penyampaiannya berubah, tanpa menulis ulang daftar harga. Pembeli mungkin menyadari perubahan itu, sehingga tuas ini harus digunakan dengan hati-hati.
Model ini semakin menyebar. Studi State of B2B Software Monetization 2026 dari Nalpeiron, yang mensurvei 255 perusahaan perangkat lunak B2B pada Juni 2026, melaporkan bahwa 52% memakai paket kredit atau token AI untuk menetapkan harga fitur AI. Itu survei satu vendor atas satu sampel, jadi bacalah sebagai sinyal betapa umumnya praktik ini, bukan pangsa pasar yang tepat.
Keputusan desain inti
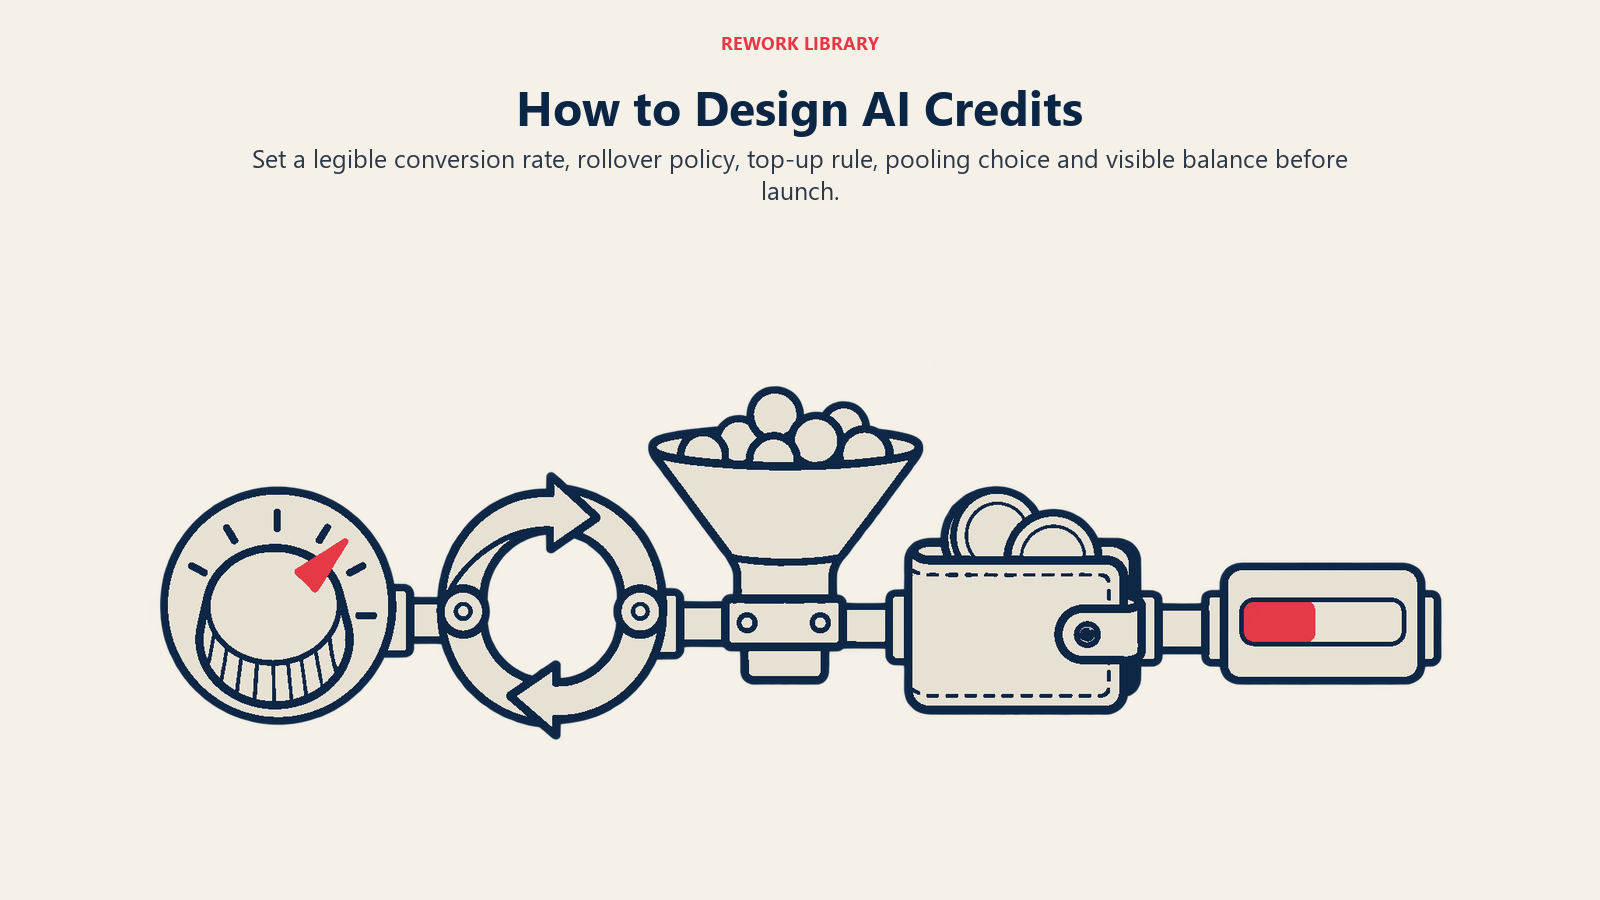
Sebagian besar pekerjaan dalam sistem kredit ada pada detailnya. Lima keputusan membentuk perilakunya.
1. Tingkat konversi
Berapa kredit yang bisa dibeli dengan satu dolar, dan berapa kredit yang dihabiskan setiap tindakan? Ada dua jebakan di sini.
Yang pertama adalah kartu tarif yang terlalu rinci sehingga tak seorang pun dapat memperkirakan pengeluarannya sendiri. Jika pelanggan membutuhkan spreadsheet untuk memperkirakan satu bulan, Anda telah memindahkan kerumitan dari struktur biaya Anda ke meja mereka.
Yang kedua adalah kartu tarif dengan presisi semu. Mematok satu tindakan pada 0,37 kredit tampak teliti tetapi terbaca sebagai derau. Angka bulat yang dapat dibayangkan pengguna, seperti "tugas standar 1 kredit, tugas mendalam 5 kredit", lebih mudah dipercaya.
Contoh ilustrasi: misalkan paket 1.000 kredit dijual seharga $100, sehingga satu kredit bernilai sepuluh sen. Tindakan singkat menghabiskan 1 kredit (sepuluh sen), dan tindakan panjang bertahap menghabiskan 20 kredit ($2). Jika tindakan panjang itu menelan biaya penyampaian $1,20, margin kotor Anda atasnya 40%. Jika tindakan singkat menelan biaya empat sen, marginnya 60%. Kartu tarif adalah tempat Anda menetapkan margin itu dengan sengaja, bukan secara kebetulan. Untuk perhitungan margin itu sendiri, lihat margin kotor.
2. Rollover dan kedaluwarsa
Apakah kredit yang tidak terpakai dibawa ke periode berikutnya, atau hangus di akhir periode? Ini pilihan yang paling sarat emosi dalam model ini.
Kedaluwarsa melindungi peramalan Anda. Kredit yang hangus dapat diakui sebagai pendapatan, dan Anda dapat merencanakan kapasitas berdasarkan jatah bulanan yang diketahui. Rollover lebih ramah bagi pembeli, yang merasa dirugikan ketika kehilangan uang yang sudah mereka bayar.
Konsultan harga Steven Forth meneliti 63 produk AI dan menemukan bahwa hanya 9 di antaranya (14%) yang menawarkan rollover. Ia menggambarkan carry-forward terbatas, seperti satu periode tambahan atau saldo yang menurun, sebagai kompromi yang sedang muncul. Itu dataset kecil yang tidak acak, diambil dari basis data harga, jadi anggaplah sebagai potret pola desain, bukan sensus industri. Namun hasilnya sejalan dengan yang diprediksi insentif: vendor lebih suka kedaluwarsa, pembeli lebih suka rollover, dan jalan tengahnya bersifat parsial.
3. Top-up dan overage
Apa yang terjadi ketika dompet mencapai nol di tengah bulan? Ada empat jawaban umum:
| Pendekatan | Artinya | Pengalaman pembeli | Pertukaran bagi vendor |
|---|---|---|---|
| Berhenti total | Pemakaian berakhir hingga periode berikutnya | Mengecewakan, dapat memutus alur kerja | Biaya terprediksi, berisiko churn |
| Top-up mandiri | Pelanggan membeli paket lain sesuai kebutuhan | Cepat, tetapi tagihan mengejutkan | Pendapatan tambahan, perlu metode pembayaran tersimpan |
| Isi ulang otomatis | Dompet terisi otomatis saat mencapai ambang batas | Praktis, bisa membengkak tak terkendali | Pendapatan tinggi, risiko sengketa tinggi |
| Overage dengan tarif tetap | Pemakaian berlanjut, ditagih belakangan | Mulus, kaget saat faktur tiba | Pendapatan mengikuti pemakaian, risiko penagihan |
Pilihan yang tepat bergantung pada fungsi produk Anda. Jika produk berada dalam alur kerja harian pelanggan, berhenti total pada pukul 14.00 hari Selasa berarti tiket dukungan dan risiko churn. Jika produk berupa alat sesekali, berhenti total tidak masalah. Apa pun pilihan Anda, batas pengeluaran yang dikendalikan pelanggan itulah yang membuat isi ulang otomatis dapat diterima.
4. Kredit bersama versus per pengguna
Apakah perusahaan berbagi satu saldo, atau setiap orang mendapat jatah sendiri? Kredit bersama (pooled) cocok untuk tim dengan pemakaian yang tidak merata: satu analis menghabiskan sepuluh kali lipat dibanding rekannya, dan tak seorang pun ingin mengelola kuota individu. Kredit per pengguna cocok untuk produk di mana setiap seat adalah peran yang berbeda dan pembeli menginginkan keterprediksian per kepala.
Dataset Forth menemukan bahwa produk infrastruktur cenderung memakai alokasi bersama dan aplikasi cenderung memakai model per seat, dengan sebagian vendor mengambil jalan tengah dengan membiarkan sebagian kredit tiap seat mengalir ke kumpulan bersama. Hibrida seperti itu memberi admin fleksibilitas tanpa membiarkan satu pengguna berat menguras seluruh saldo perusahaan. Jika Anda memadukan seat dan kredit, tulisan kami tentang harga hibrida untuk produk AI membahasnya lebih dalam, dan artikel harga per pengguna di era AI mengulas sisi seat.
5. Visibilitas
Kartu tarif terbaik di dunia gagal jika pelanggan tidak dapat melihat saldo dan laju pemakaiannya. Saldo yang terlihat, pratinjau biaya per tindakan, dan peringatan pada ambang yang mereka tetapkan bukanlah sekadar pelengkap. Itulah cara Anda mencegah momen bill shock yang menandai pengalaman kredit yang buruk.
Pengakuan pendapatan dan breakage
Kredit memunculkan pertanyaan akuntansi, dan founder sebaiknya memahami dasarnya sebelum staf keuangan bertanya. Bagian ini adalah ringkasan dalam bahasa sederhana, bukan nasihat akuntansi. Auditor Anda yang menentukan penerapannya pada kontrak Anda.
Ketika pelanggan membayar kredit di muka, pada umumnya Anda belum berhak atas uang itu. Anda berutang layanan di masa depan. Berdasarkan ASC 606 dalam US GAAP, penerimaan pembayaran di muka menciptakan kewajiban kontrak atas kewajiban untuk mengalihkan, atau siap mengalihkan, barang atau jasa di masa depan. Roadmap Deloitte memaparkannya dalam ringkasan ASC 606-10-55-46 hingga 55-49. Saat pelanggan membelanjakan kredit, Anda melepaskan kewajiban itu menjadi pendapatan.
Sekarang bagian yang menarik. Sebagian kredit tidak pernah terpakai. Akuntansi menyebutnya breakage. Menurut ringkasan Deloitte atas pedoman tersebut, perlakuannya bergantung pada ekspektasi Anda:
- Jika Anda mengharapkan berhak atas jumlah breakage, Anda mengakuinya sebagai pendapatan secara proporsional dengan pola hak yang dijalankan pelanggan.
- Jika Anda tidak mengharapkan berhak atas breakage, Anda mengakui sisa saldo ketika kemungkinan pelanggan memakainya menjadi sangat kecil.
Kedua pendekatan tunduk pada batasan standar tentang estimasi imbalan variabel, yang ada untuk mencegah perusahaan membukukan pendapatan yang mungkin harus dibalik. Singkatnya: Anda tidak boleh berasumsi pelanggan akan membiarkan kredit tak terpakai hanya karena hal itu terlihat bagus di laporan laba rugi. Anda membutuhkan bukti.
Contoh ilustrasi akan memperjelas pendekatan proporsional. Misalkan pelanggan membayar di muka $12.000 untuk kredit setahun, dan Anda memiliki bukti historis yang baik bahwa sekitar 10% kredit semacam itu tidak terpakai. Anda akan mengharapkan breakage $1.200. Jika pelanggan menghabiskan kredit secara stabil, Anda mengakui $12.000 sepanjang tahun, dengan breakage yang diharapkan tersebar sebanding dengan pemakaian mereka, bukan ditumpuk di bulan terakhir. Jika Anda tidak punya dasar untuk memperkirakan breakage, Anda menunggu hingga pemakaian sisanya menjadi sangat kecil kemungkinannya. Sekali lagi, angka bulat ini hanya untuk ilustrasi.
Dua pelajaran tingkat founder menyusul. Pertama, cara Anda menangani kedaluwarsa dan rollover bukan hanya pilihan pengalaman pelanggan, tetapi juga mengubah pola pengakuan pendapatan Anda. Kedua, kredit prabayar tercatat di neraca sebagai kewajiban, sehingga angka bookings yang besar dan angka pendapatan yang besar adalah dua hal berbeda. Saat membahas ARR dan MRR, cermati apakah pembelian kredit merupakan komitmen berulang atau top-up sekali jalan.
Masalah pembeli: keterprediksian dan kecemasan kredit
Kredit lebih menguntungkan penjual daripada pembeli. Itulah kebenaran yang kurang nyaman di balik model ini.
Pembeli melihat mata uang abstrak dengan tingkat konversi yang tidak mereka tetapkan dan tidak dapat mereka verifikasi. Mereka sulit membandingkan kredit vendor A dengan vendor B. Dan mereka tidak dapat meramal, karena jumlah kredit yang dihabiskan suatu tindakan bisa bergantung pada masukan yang tidak mereka kendalikan. Hal ini melahirkan apa yang kadang disebut kecemasan kredit: ragu memakai produk karena setiap klik terasa menghabiskan uang.
Kecemasan itu bukan sekadar perasaan. Laporan Spendhound 2026, berdasarkan 172 pemimpin keuangan dan pengadaan serta data pengeluaran dari lebih dari 1.300 perusahaan, menemukan bahwa 46% melampaui anggaran AI mereka pada 2025, dibandingkan 37% untuk perangkat lunak tradisional. Laporan itu menunjuk harga berbasis konsumsi dan pembelian yang terdesentralisasi sebagai faktor penyumbang. Laporan itu tidak memisahkan kredit secara khusus, jadi jangan membacanya sebagai bukti bahwa kredit menyebabkan pembengkakan. Namun laporan ini menunjukkan lingkungan tempat pembeli Anda hidup: tim keuangan sudah kapok dengan pengeluaran AI yang variabel, dan model kredit masuk ke ruangan itu.
Kecemasan merugikan Anda dengan cara tertentu. Pelanggan yang takut menghabiskan kredit akan memakai produk lebih jarang. Pemakaian yang lebih rendah berarti pembentukan kebiasaan yang lebih lemah, dan kebiasaan yang lemah berarti perpanjangan kontrak yang lebih sulit. Anda bisa berakhir dengan model yang tampak hebat dari sisi pendapatan prabayar tetapi diam-diam mematikan adopsi.
Founder dapat mengurangi kecemasan itu dengan beberapa langkah konkret:
- Tampilkan pratinjau biaya sebelum tindakan dijalankan, terutama untuk tindakan yang mahal.
- Jaga kartu tarif tetap singkat. Lima jenis tindakan mudah diingat. Lima puluh tidak.
- Tawarkan jatah gratis untuk eksplorasi agar orang mempelajari produk sebelum mereka khawatir soal meterannya. Panduan kami tentang uji coba gratis untuk produk AI membahas cara menentukan ukurannya.
- Beri admin kendali: batas pengeluaran, batas per pengguna, dan laporan pemakaian per tim.
- Berkomitmenlah pada aturan perubahan harga. Jika Anda akan mengubah biaya suatu tindakan dalam kredit, sampaikan berapa lama pemberitahuan yang diterima pembeli.
Kredit versus seat versus penagihan penggunaan murni
Kredit berada di antara dua pendekatan lain. Berikut perbandingannya.
| Dimensi | Per seat | Kredit | Penagihan penggunaan murni |
|---|---|---|---|
| Unit yang dilihat pembeli | Seorang pengguna | Saldo abstrak | Unit dunia nyata (panggilan, menit, rekaman) |
| Waktu kas | Biasanya bulanan atau tahunan di muka | Paket prabayar, lalu dikurangi | Biasanya ditagih setelah pemakaian |
| Keselarasan biaya | Lemah: pengguna berat membebani lebih dari yang mereka bayar | Baik jika kartu tarif mengikuti biaya | Terkuat |
| Keterprediksian bagi pembeli | Tinggi | Sedang hingga rendah | Rendah kecuali dibatasi |
| Kemudahan mengubah harga | Sulit, terlihat | Lebih mudah, bisa buram | Terlihat per unit |
| Pengakuan pendapatan | Ratable sepanjang masa kontrak | Kewajiban, dilepas saat dipakai, breakage mungkin terjadi | Diakui saat dipakai |
| Risiko terbesar | Menagih kurang dari pengguna AI yang berat | Kecemasan kredit dan ketidakpercayaan | Bill shock |
Perbedaan praktis dari penagihan penggunaan murni adalah dompetnya. Penagihan penggunaan berkata "Anda memakai 40.000 unit, ini fakturnya." Kredit berkata "Anda membeli di muka 50.000 unit dan tersisa 10.000." Pembayaran di muka dan abstraksi itulah yang membuat kredit khas, sekaligus yang membawa persoalan breakage dan kepercayaan. Untuk sisi penggunaan murni, lihat penjelasan kami tentang harga berbasis penggunaan, dan untuk posisi harga berbasis hasil, lihat artikel hub bagian ini tentang harga berbasis penggunaan vs berbasis hasil untuk AI.
Banyak perusahaan akhirnya memakai hibrida: biaya seat atau platform yang menyertakan jatah kredit bulanan, dengan top-up di luar jatah itu. Itu memberi pembeli dasar yang terprediksi dan memberi Anda keselarasan biaya di batas marginal. Daftar pilihan yang lebih luas dipetakan di model harga SaaS.
Sinyal bahwa model kredit Anda berhasil
Sistem kredit berhasil bila tiga hal berikut terpenuhi bersamaan.
Pelanggan memakai sebagian besar yang mereka beli, tanpa merasa terjebak. Laju pemakaian yang sehat berada di pita tengah. Jika hampir semua kredit habis lebih awal, pelanggan merasa kekurangan dan hambatan top-up meningkat. Jika sebagian besar kedaluwarsa tanpa terpakai, mereka merasa dirugikan, dan Anda meminjam dari perpanjangan kontrak di masa depan.
Margin stabil di seluruh tindakan. Pantau margin kotor per baris kartu tarif, bukan hanya secara agregat. Model yang tampak baik secara keseluruhan bisa menyembunyikan tindakan yang merugi namun disukai pelanggan terbaik Anda. Jika satu tindakan terus berada di bawah target, ubah biaya kreditnya atau cara penyampaiannya.
Pertanyaan dukungan tentang kredit jarang. Hitung tiket yang diawali "mengapa ini semahal ini?" Jika jumlahnya naik, kartu tarif terlalu rumit atau terlalu buram.
Sinyal bahwa model gagal
Tanda kegagalan adalah bayangan cerminnya.
- Pemakaian turun setelah pembelian. Pelanggan membeli paket, lalu menjatahnya. Penjatahan adalah tanda kecemasan kredit yang paling jelas.
- Saldo yang akan kedaluwarsa melonjak menjelang perpanjangan. Kelompok kredit tak terpakai di akhir masa kontrak meramalkan pertarungan soal kontrak berikutnya.
- Pengguna berat membuat Anda rugi. Jika akun teratas Anda memiliki margin terburuk, kartu tarif mensubsidi perilaku yang salah.
- Tim sales menghabiskan panggilan untuk menjelaskan kredit. Jika setiap deal memerlukan penjelasan konversi kredit ke tugas, modelnya telah menjadi pajak penjualan.
- Pelanggan meminta beralih ke biaya tetap. Permintaan itu adalah umpan balik tentang keterprediksian.
Ketika beberapa tanda ini muncul bersamaan, perbaikan yang lazim bukan meninggalkan kredit. Perbaikannya adalah menyederhanakan kartu tarif, menambah visibilitas, memperkenalkan rollover terbatas, atau beralih ke paket hibrida biaya dasar plus jatah.
Fakta Utama: Harga Berbasis Kredit
- Sistem kredit memiliki tiga bagian: mata uang (harga per kredit), kartu tarif (kredit yang dihabiskan per tindakan), dan dompet (saldo, kedaluwarsa, aturan top-up).
- 52% dari 255 perusahaan perangkat lunak B2B yang disurvei pada Juni 2026 memakai paket kredit atau token AI untuk menetapkan harga fitur AI (Nalpeiron).
- Hanya 9 dari 63 produk AI yang diteliti (14%) menawarkan rollover kredit, menurut analisis Steven Forth pada Februari 2026.
- Berdasarkan ASC 606, pembayaran di muka menciptakan kewajiban kontrak dan hak yang tidak terpakai disebut breakage; breakage diakui secara proporsional dengan pemakaian jika diharapkan, atau saat pemakaian menjadi sangat kecil kemungkinannya jika tidak.
- 46% pemimpin keuangan dan pengadaan yang disurvei melampaui anggaran AI mereka pada 2025, dibandingkan 37% untuk perangkat lunak tradisional (Spendhound).
- Kredit membantu keselarasan biaya dan kas di muka. Harganya adalah keterprediksian bagi pembeli, kecuali Anda menambahkan pratinjau, batas, dan kartu tarif yang singkat.
Kredit adalah alat untuk menyelaraskan harga dengan biaya. Kredit tidak sepadan dengan kepercayaan yang Anda korbankan jika pelanggan baru tidak dapat menjelaskan, dalam dua kalimat, apa yang sedang mereka bayar.
Pertanyaan yang Sering Diajukan tentang Harga Berbasis Kredit
Apa itu harga berbasis kredit?
Ini adalah model di mana pelanggan membayar di muka untuk sekumpulan unit abstrak dan membelanjakannya seiring pemakaian produk. Kartu tarif menentukan berapa kredit yang dihabiskan setiap tindakan, sehingga tindakan ringan berbiaya kecil dan tindakan berat berbiaya lebih besar. Pelanggan melihat saldo, bukan biaya komputasi yang mendasarinya.
Mengapa produk AI memakai kredit, bukan harga tetap?
Biaya penyampaian tindakan dalam produk AI bisa sangat berbeda, sehingga satu harga tetap akan membebani tugas kecil secara berlebihan atau merugikan pada tugas besar. Kredit memungkinkan satu mata uang mencakup banyak fitur, mendatangkan kas sebelum konsumsi, dan memudahkan penyesuaian biaya suatu tindakan tanpa menulis ulang daftar harga.
Apa itu breakage dalam harga kredit?
Breakage adalah bagian kredit prabayar yang tidak pernah dipakai pelanggan. Berdasarkan ASC 606, jika Anda mengharapkan berhak atasnya, Anda mengakuinya sebagai pendapatan secara proporsional dengan pola pemakaian pelanggan. Jika tidak, Anda mengakui sisanya ketika pemakaian menjadi sangat kecil kemungkinannya. Keduanya dibatasi oleh aturan estimasi imbalan variabel, jadi konsultasikan dengan auditor Anda.
Haruskah kredit yang tidak terpakai dibawa ke periode berikutnya?
Tidak ada jawaban universal. Kedaluwarsa melindungi peramalan dan pengakuan pendapatan, sedangkan rollover mengurangi kekesalan pembeli. Dalam satu analisis atas 63 produk AI, hanya 14% yang menawarkan rollover, dan carry-forward terbatas seperti satu periode tambahan digambarkan sebagai kompromi yang sedang muncul. Pilihlah dengan sengaja dan beri tahu tim keuangan, karena hal ini mengubah waktu pengakuan.
Apa perbedaan kredit dengan penagihan berbasis penggunaan?
Penagihan penggunaan menerbitkan faktur setelah kejadian untuk unit nyata yang dikonsumsi. Kredit dibayar di muka dan dikurangi dari dompet, dan unitnya adalah abstraksi yang Anda tentukan. Itu membuat kredit lebih mudah diramal dan diubah dari sisi Anda, tetapi lebih sulit dibandingkan dan dipercaya oleh pembeli.
Apa itu kecemasan kredit?
Itu adalah keraguan pelanggan memakai produk ketika setiap tindakan menghabiskan uang dari saldo yang sulit mereka prediksi. Hal ini menyebabkan penjatahan, adopsi lebih rendah, dan perpanjangan yang lebih sulit. Pratinjau biaya, kartu tarif yang singkat, batas pengeluaran, dan jatah eksplorasi gratis semuanya mengurangi kecemasan ini.
Bagaimana saya tahu model kredit saya gagal?
Perhatikan pemakaian yang turun setelah pembelian, saldo tak terpakai yang besar menjelang perpanjangan, pengguna berat dengan margin terburuk, panggilan sales yang habis untuk menjelaskan konversi, dan pelanggan yang meminta biaya tetap. Ketika beberapa tanda muncul bersamaan, sederhanakan kartu tarif atau beralih ke hibrida biaya dasar plus kredit yang disertakan.
Bacaan Terkait

Co-Founder & COO
On this page
- Apa sebenarnya sistem kredit itu
- Mengapa produk AI memakai kredit
- Keputusan desain inti
- 1. Tingkat konversi
- 2. Rollover dan kedaluwarsa
- 3. Top-up dan overage
- 4. Kredit bersama versus per pengguna
- 5. Visibilitas
- Pengakuan pendapatan dan breakage
- Masalah pembeli: keterprediksian dan kecemasan kredit
- Kredit versus seat versus penagihan penggunaan murni
- Sinyal bahwa model kredit Anda berhasil
- Sinyal bahwa model gagal
- Bacaan Terkait