Precificação baseada em créditos explicada
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
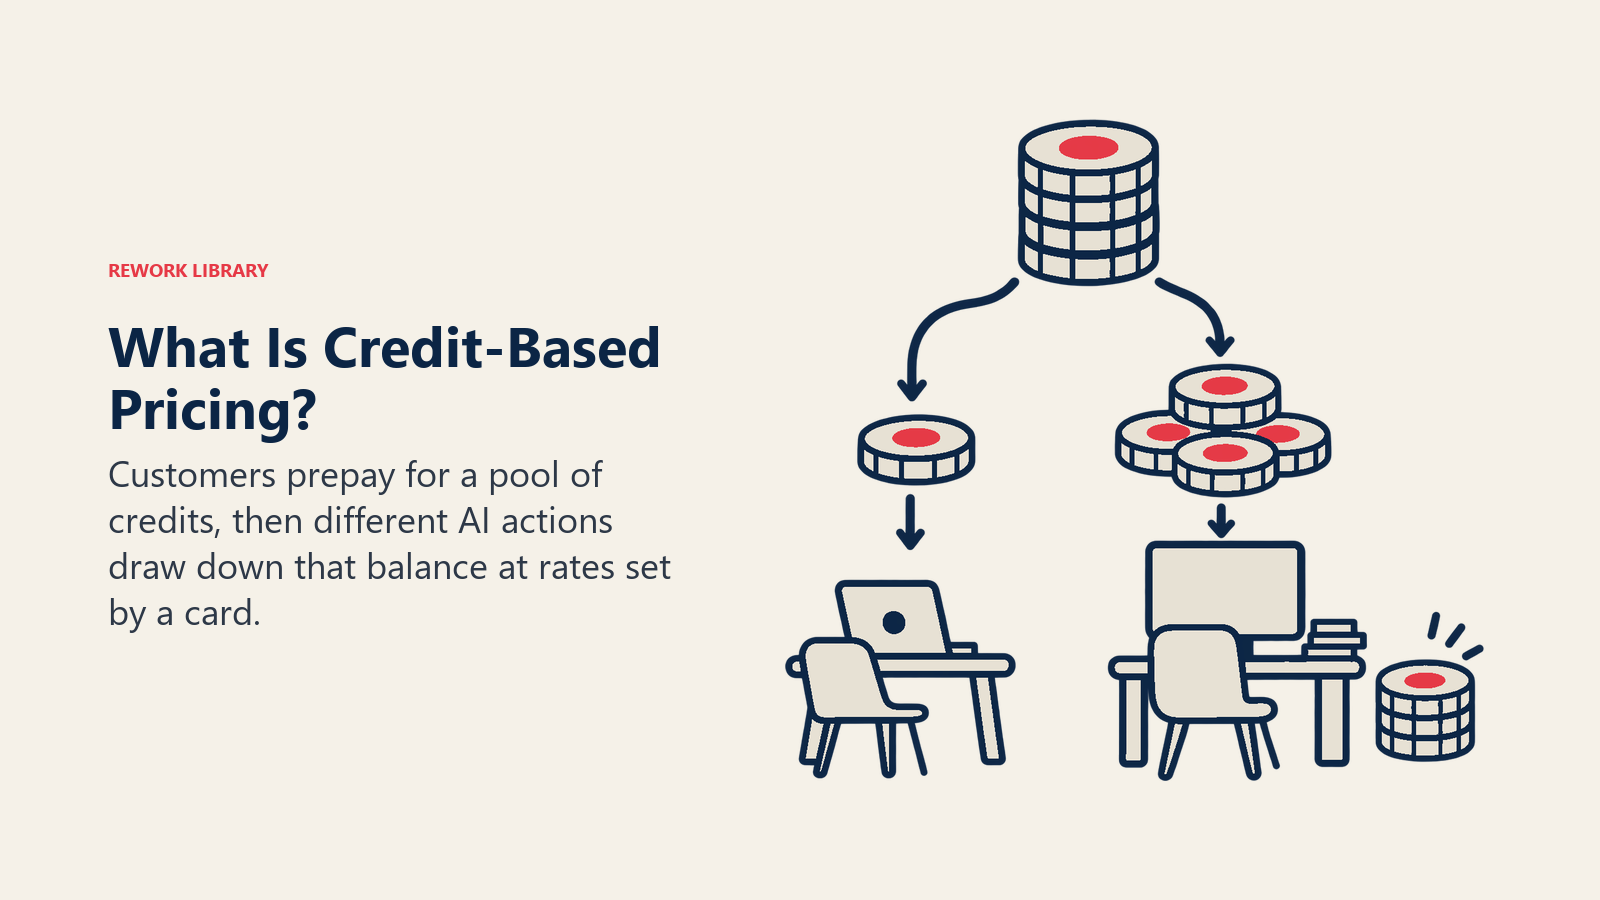
Precificação baseada em créditos significa que o cliente compra antecipadamente um pool de unidades abstratas e as gasta conforme usa o produto. Uma ação curta custa poucos créditos. Uma ação pesada custa muitos. O cliente nunca vê a conta de computação por trás, apenas um saldo que diminui.
Parece uma pequena escolha de empacotamento. Não é. Os créditos mudam a forma como você reconhece receita, como controla custos, como os compradores se sentem diante da fatura e com que facilidade você consegue alterar preços depois sem renegociar. Este guia explica o que é um sistema de créditos, por que produtos de IA recorrem a ele, as decisões de design que importam e os sinais que mostram se o seu está funcionando.
Ele foi escrito para fundadores e CEOs proprietários de empresas B2B com equipe. Onde usamos números em exemplos, eles são redondos e identificados como ilustrativos. Não são dados.
O que realmente é um sistema de créditos
Um crédito é uma unidade de conta que você define. O cliente paga dinheiro de verdade por um pacote de créditos, e o produto desconta créditos quando o cliente executa ações. Todo sistema de créditos tem três partes:
- Uma moeda. A unidade em si, com um preço por crédito ou por pacote.
- Uma tabela de taxas. A tabela que diz quantos créditos cada ação consome.
- Uma carteira. O saldo, com regras para o que acontece quando ele está baixo, acaba ou expira.
Pense em um fliperama. Você entrega dinheiro e recebe fichas. Algumas máquinas aceitam uma ficha, outras quatro. O fliperama pode mudar o custo de uma máquina sem repintar uma etiqueta de preço em cada jogo. Essa flexibilidade é o coração do modelo, e também a origem da maioria das reclamações sobre ele.
Créditos não são a mesma coisa que a família mais ampla da precificação por uso, embora se sobreponham. Vamos compará-los adequadamente mais adiante.
Por que produtos de IA adotam créditos
O software clássico tem um custo quase zero para atender mais uma ação. Os produtos de IA muitas vezes não têm. Nossa visão geral sobre modelos de negócio de startups de IA explica por que a entrega carrega um custo variável, e os créditos são uma das principais respostas dos fundadores a isso. Quatro motivos aparecem repetidamente.
As ações têm custos muito diferentes. Resumir um parágrafo e executar uma tarefa de pesquisa em várias etapas são, para o cliente, "um uso". Para você, podem diferir em uma ordem de grandeza. Um preço fixo por ação cobra demais da tarefa pequena ou perde dinheiro na grande. Uma tabela de taxas em créditos permite que cada ação tenha seu próprio peso.
Uma moeda cobre muitos recursos. Se você lança cinco recursos de IA, cinco medidores separados ficam confusos rapidamente. Os créditos dão ao cliente um único saldo e permitem acrescentar um sexto recurso sem um novo item no contrato.
O dinheiro pré-pago ajuda a empresa. O cliente que compra créditos paga antes de consumi-los. Isso melhora seu caixa e, como veremos, cria um passivo contábil que você libera ao longo do tempo.
O preço se torna ajustável. Seus custos de base vão mudar. Se você vendeu "1.000 créditos" em vez de "1.000 análises de documentos", pode alterar quantos créditos uma ação consome quando o seu custo de entrega mudar, sem reescrever a lista de preços. Os compradores podem notar a mudança, então essa alavanca precisa ser usada com cuidado.
O modelo está se espalhando. O estudo State of B2B Software Monetization 2026 da Nalpeiron, que pesquisou 255 empresas de software B2B em junho de 2026, indica que 52% usam pacotes de créditos ou tokens para precificar recursos de IA. É a pesquisa de um fornecedor com uma amostra, então leia o dado como sinal de quanto a prática se tornou comum, não como participação de mercado precisa.
As principais decisões de design
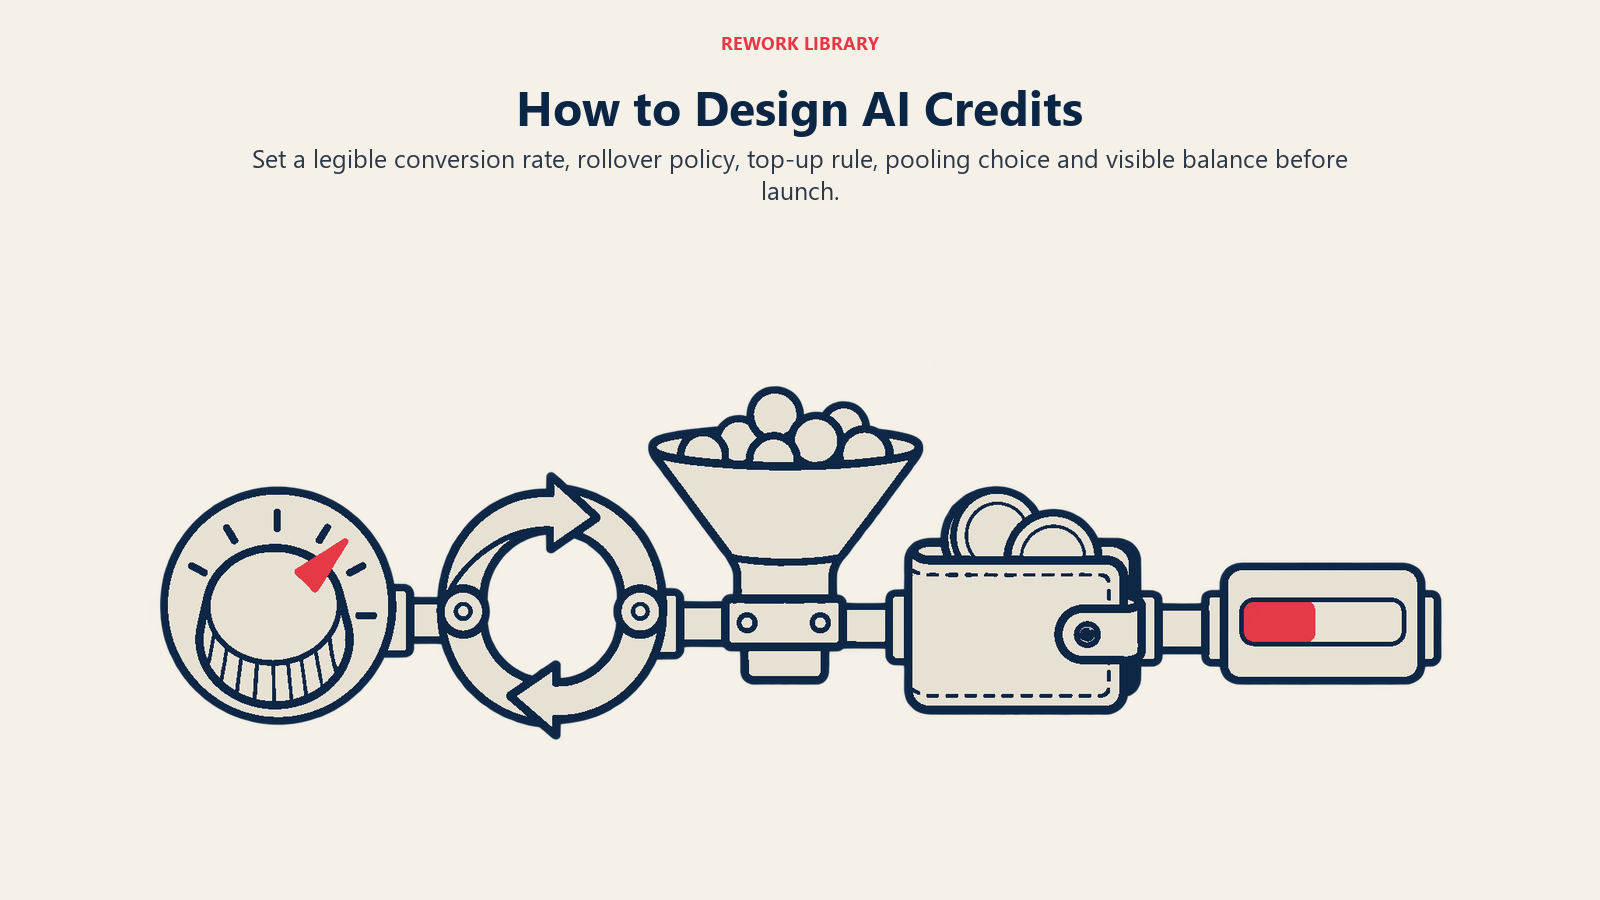
A maior parte do trabalho em um sistema de créditos está nos detalhes. Cinco decisões moldam o seu comportamento.
1. A taxa de conversão
Quantos créditos um dólar compra e quantos créditos cada ação consome? Duas armadilhas moram aqui.
A primeira é uma tabela de taxas tão detalhada que ninguém consegue prever o próprio gasto. Se o cliente precisa de uma planilha para estimar um mês, você transferiu a complexidade da sua estrutura de custos para a mesa dele.
A segunda é uma tabela com falsa precisão. Atribuir 0,37 crédito a uma ação parece rigoroso e soa como ruído. Números redondos que correspondem a algo que o usuário consegue visualizar, como "uma tarefa padrão é 1 crédito, uma tarefa profunda é 5", são mais fáceis de confiar.
Um exemplo ilustrativo: suponha que um pacote de 1.000 créditos custe US$ 100, então um crédito vale dez centavos. Uma ação rápida consome 1 crédito (dez centavos), e uma ação longa, em várias etapas, consome 20 créditos (US$ 2). Se a ação longa custa US$ 1,20 para ser entregue, sua margem bruta nela é de 40%. Se a ação rápida custa quatro centavos, é de 60%. A tabela de taxas é onde você define essas margens de propósito, e não por acidente. Para a conta da margem em si, veja margem bruta.
2. Rollover e expiração
Os créditos não usados passam para o período seguinte ou desaparecem no fim dele? Essa é a escolha mais carregada de emoção no modelo.
A expiração protege sua previsão. Créditos que desaparecem podem ser reconhecidos como receita, e você consegue planejar a capacidade em torno de uma cota mensal conhecida. O rollover é mais amigável aos compradores, que se sentem lesados quando perdem dinheiro que já pagaram.
O consultor de precificação Steven Forth analisou 63 produtos de IA e constatou que apenas 9 deles (14%) ofereciam rollover. Ele descreve o repasse limitado, como um período extra ou um saldo decrescente, como o compromisso emergente. É um conjunto de dados pequeno e não aleatório, extraído de um banco de dados de precificação, então trate-o como um retrato de padrões de design, e não como um censo do setor. Mas é coerente com o que os incentivos preveem: fornecedores preferem a expiração, compradores preferem o rollover, e o caminho do meio é parcial.
3. Recargas e excedente
O que acontece quando a carteira chega a zero no meio do mês? Há quatro respostas comuns:
| Abordagem | O que significa | Experiência do comprador | Trade-off do fornecedor |
|---|---|---|---|
| Parada total | O uso termina até o próximo período | Frustrante, pode quebrar um workflow | Custo previsível, risco de churn |
| Recarga self-service | O cliente compra outro pacote sob demanda | Rápida, mas uma cobrança surpresa | Receita extra, exige forma de pagamento cadastrada |
| Recarga automática | A carteira é reabastecida automaticamente em um limite | Conveniente, pode sair do controle | Receita alta, alto risco de disputas |
| Excedente a uma taxa definida | O uso continua, cobrado depois | Fluido, susto na fatura depois | A receita acompanha o uso, risco de cobrança |
A escolha certa depende do que o seu produto faz. Se ele faz parte do workflow diário do cliente, uma parada total às 14h de uma terça-feira vira chamado de suporte e risco de churn. Se é uma ferramenta ocasional, a parada total é aceitável. Seja qual for a escolha, tetos de gasto controlados pelo cliente são o que tornam as recargas automáticas toleráveis.
4. Créditos em pool versus por usuário
A empresa compartilha um único saldo ou cada pessoa recebe uma cota? Créditos em pool servem a equipes com uso irregular: um analista consome dez vezes mais que um colega, e ninguém quer gerenciar cotas individuais. Créditos por usuário servem a produtos em que cada seat é um papel distinto e o comprador quer previsibilidade por pessoa.
O conjunto de dados de Forth mostrou que produtos de infraestrutura tendem à alocação em pool e que aplicações tendem a modelos por seat, com alguns fornecedores encontrando um meio-termo ao deixar parte dos créditos de cada seat fluir para um pool compartilhado. Um híbrido assim dá flexibilidade ao administrador sem deixar que um único usuário intenso esgote o saldo da empresa inteira. Se você está combinando seats e créditos, nosso artigo sobre precificação híbrida para produtos de IA aprofunda o tema, e o artigo precificação por seat na era da IA cobre o lado dos seats.
5. Visibilidade
A melhor tabela de taxas do mundo falha se o cliente não consegue ver o saldo e o ritmo de consumo. Um saldo visível, uma prévia do custo por ação e um alerta em um limite que ele mesmo define não são itens opcionais. São o que evita o momento de susto com a fatura que define uma experiência ruim com créditos.
Reconhecimento de receita e breakage
Os créditos criam uma questão contábil, e os fundadores devem entender o básico antes que alguém de finanças pergunte. Esta seção é um resumo em linguagem simples, não uma orientação contábil. Seu auditor decide como ela se aplica aos seus contratos.
Quando um cliente paga créditos antecipadamente, em geral você ainda não ganhou o dinheiro. Você deve a ele um serviço futuro. Pelo ASC 606 do US GAAP, o recebimento de um pré-pagamento cria um passivo contratual pela obrigação de transferir, ou de estar pronto para transferir, bens ou serviços no futuro. O roadmap da Deloitte descreve isso em seu resumo do ASC 606-10-55-46 a 55-49. À medida que o cliente gasta créditos, você libera o passivo para a receita.
Agora a parte interessante. Alguns créditos nunca são gastos. A contabilidade chama isso de breakage. Segundo o resumo da Deloitte sobre a norma, o tratamento depende do que você espera:
- Se você espera ter direito a um valor de breakage, reconhece-o como receita proporcionalmente ao padrão de direitos exercidos pelo cliente.
- Se você não espera ter direito ao breakage, reconhece o saldo restante quando a probabilidade de o cliente usá-lo se tornar remota.
Ambas as abordagens estão sujeitas à restrição da norma sobre a estimativa de contraprestação variável, que existe para impedir que as empresas registrem receita que talvez precisem reverter. Em termos simples: você não pode presumir que os clientes deixarão créditos sem uso só porque isso ficaria bem na demonstração de resultados. É preciso ter evidências.
Um exemplo ilustrativo torna concreta a abordagem proporcional. Digamos que um cliente pré-pague US$ 12.000 por um ano de créditos e que você tenha bom histórico indicando que cerca de 10% desses créditos ficam sem uso. Você esperaria US$ 1.200 de breakage. Se o cliente consome créditos de forma constante, você reconheceria os US$ 12.000 ao longo do ano, com o breakage esperado distribuído proporcionalmente ao uso dele, em vez de lançado de uma vez no último mês. Se você não tivesse base para estimar o breakage, esperaria até que o uso do restante se tornasse remoto. Mais uma vez, esses números redondos servem apenas como ilustração.
Duas conclusões para o fundador. Primeiro, a forma como você trata expiração e rollover não é só uma escolha de experiência do cliente, mas também muda o seu padrão de reconhecimento de receita. Segundo, créditos pré-pagos ficam no balanço como passivo, então um número alto de bookings e um número alto de receita são coisas diferentes. Ao falar de ARR e MRR, tenha cuidado para distinguir se as compras de créditos são compromissos recorrentes ou recargas pontuais.
O problema do comprador: previsibilidade e ansiedade com créditos
Os créditos ajudam mais o vendedor do que o comprador. Essa é a verdade incômoda por trás do modelo.
O comprador vê uma moeda abstrata com uma taxa de conversão que ele não definiu e não consegue verificar. Não consegue comparar facilmente os créditos do fornecedor A com os do fornecedor B. E não consegue prever o gasto, porque o número de créditos que uma ação consome pode depender de entradas que ele não controla. Isso gera o que às vezes se chama de ansiedade com créditos: hesitar em usar um produto porque cada clique parece gastar dinheiro.
Essa ansiedade não é só uma sensação. Um relatório de 2026 da Spendhound, baseado em 172 líderes de finanças e compras, além de dados de gastos de mais de 1.300 empresas, constatou que 46% estouraram seus orçamentos de IA em 2025, contra 37% no software tradicional. O relatório aponta a precificação baseada em consumo e as compras descentralizadas como fatores contribuintes. Ele não isola os créditos especificamente, então não o leia como prova de que os créditos causam estouros. Mas mostra o ambiente em que seus compradores vivem: as equipes de finanças já se queimaram com gastos variáveis de IA, e um modelo de créditos entra nessa sala.
A ansiedade prejudica você de uma forma específica. Um cliente com medo de queimar créditos usa menos o produto. Menos uso significa formação de hábito mais fraca, e hábito mais fraco significa uma renovação mais difícil. Você pode acabar com um modelo que parece ótimo em receita pré-paga e que mata a adoção em silêncio.
Os fundadores podem reduzir a ansiedade com algumas medidas concretas:
- Mostre uma prévia do custo antes de executar uma ação, especialmente as caras.
- Mantenha a tabela de taxas curta. Cinco tipos de ação são memoráveis. Cinquenta, não.
- Ofereça uma cota gratuita para exploração, para que as pessoas aprendam o produto antes de se preocupar com o medidor. Nosso guia sobre testes gratuitos para produtos de IA explica como dimensioná-la.
- Dê controles aos administradores: tetos de gasto, limites por usuário e relatórios de uso por equipe.
- Comprometa-se com regras para mudanças de preço. Se você vai alterar o custo de uma ação em créditos, informe com quanta antecedência os compradores serão avisados.
Créditos versus seats versus cobrança puramente por uso
Os créditos ficam entre duas outras abordagens. Veja como elas se comparam.
| Dimensão | Por seat | Créditos | Cobrança puramente por uso |
|---|---|---|---|
| Unidade que o comprador vê | Um usuário | Um saldo abstrato | Uma unidade do mundo real (chamadas, minutos, registros) |
| Momento do caixa | Em geral mensal ou anual, antecipado | Pacote pré-pago, depois consumido | Em geral cobrado após o uso |
| Alinhamento de custo | Fraco: usuários intensos custam mais do que pagam | Bom se a tabela de taxas acompanha o custo | O mais forte |
| Previsibilidade para o comprador | Alta | Média a baixa | Baixa, a menos que haja teto |
| Facilidade de mudar preços | Difícil, visível | Mais fácil, pode ser opaco | Visível por unidade |
| Reconhecimento de receita | Linear ao longo do prazo | Passivo, liberado com o uso, breakage possível | Reconhecida conforme o uso |
| Maior risco | Cobrar pouco dos usuários intensos de IA | Ansiedade com créditos e desconfiança | Susto com a fatura |
A diferença prática em relação à cobrança puramente por uso é a carteira. A cobrança por uso diz "você usou 40.000 unidades, aqui está a fatura". Os créditos dizem "você pré-comprou 50.000 unidades e restam 10.000". O pré-pagamento e a abstração tornam os créditos distintos, e também trazem as questões de breakage e de confiança. Para o lado do uso puro, veja nosso explicativo sobre precificação baseada em uso e, para entender onde a precificação por resultado se encaixa, o artigo central da seção sobre precificação por uso versus por resultado para IA.
Muitas empresas acabam em um híbrido: uma taxa por seat ou de plataforma que inclui uma cota mensal de créditos, com recargas além dela. Isso dá ao comprador uma base previsível e dá a você alinhamento de custo na margem. O cardápio mais amplo de opções está mapeado em modelos de precificação de SaaS.
Sinais de que o seu modelo de créditos está funcionando
Um sistema de créditos está funcionando quando três coisas são verdadeiras ao mesmo tempo.
Os clientes usam a maior parte do que compram, sem se sentir presos. Taxas de consumo saudáveis ficam em uma faixa intermediária. Se quase todos os créditos são consumidos cedo, os clientes se sentem sem recursos e o atrito das recargas aumenta. Se uma grande parte expira sem uso, eles se sentem lesados, e você está se endividando contra renovações futuras.
A margem é estável entre as ações. Acompanhe a margem bruta por linha da tabela de taxas, não só no agregado. Um modelo que parece bom no total pode esconder uma ação deficitária que seus melhores clientes adoram. Se uma ação fica de forma consistente abaixo da meta, mude o custo dela em créditos ou a forma como é entregue.
As dúvidas de suporte sobre créditos são raras. Conte os chamados que começam com "por que isso custou tanto?". Se estão aumentando, a tabela de taxas é complicada ou opaca demais.
Sinais de que está falhando
Os sinais de falha são o espelho dos anteriores.
- O uso cai após a compra. Os clientes compram um pacote e depois o racionam. O racionamento é o sinal mais claro de ansiedade com créditos.
- Saldos prestes a expirar disparam perto da renovação. Um acúmulo de créditos sem uso no fim do prazo prenuncia uma disputa pelo próximo contrato.
- Os usuários intensos dão prejuízo. Se suas principais contas têm as piores margens, a tabela de taxas está subsidiando o comportamento errado.
- Vendas gasta reuniões explicando créditos. Se todo negócio exige uma explicação de conversão de créditos em tarefas, o modelo virou um imposto sobre vendas.
- Clientes pedem para converter em taxa fixa. Esse pedido é um feedback sobre previsibilidade.
Quando vários desses sinais aparecem juntos, a correção usual não é abandonar os créditos. É simplificar a tabela de taxas, aumentar a visibilidade, introduzir um rollover limitado ou migrar para um plano híbrido de base mais cota.
Fatos principais: precificação baseada em créditos
- Um sistema de créditos tem três partes: uma moeda (preço por crédito), uma tabela de taxas (créditos consumidos por ação) e uma carteira (saldo, expiração, regras de recarga).
- 52% de 255 empresas de software B2B pesquisadas em junho de 2026 usam pacotes de créditos ou tokens para precificar recursos de IA (Nalpeiron).
- Apenas 9 de 63 produtos de IA estudados (14%) ofereciam rollover de créditos, segundo uma análise de fevereiro de 2026 de Steven Forth.
- Pelo ASC 606, pré-pagamentos criam um passivo contratual e direitos não exercidos são chamados de breakage; o breakage é reconhecido proporcionalmente ao uso se esperado, ou quando o uso se torna remoto se não for.
- 46% dos líderes de finanças e compras pesquisados estouraram seus orçamentos de IA em 2025, contra 37% no software tradicional (Spendhound).
- Os créditos ajudam no alinhamento de custo e no caixa pré-pago. Custam previsibilidade ao comprador, a menos que você acrescente prévias, tetos e uma tabela de taxas curta.
Créditos são uma ferramenta para alinhar preço e custo. Não valem a confiança que você gasta se um novo cliente não consegue dizer, em duas frases, pelo que está pagando.
Perguntas frequentes sobre a precificação baseada em créditos
O que é precificação baseada em créditos?
É um modelo em que os clientes pré-pagam um pacote de unidades abstratas e as gastam conforme usam o produto. Uma tabela de taxas define quantos créditos cada ação consome, de modo que uma ação leve custa pouco e uma pesada custa mais. O cliente vê um saldo, não o custo de computação por trás.
Por que produtos de IA usam créditos em vez de preços fixos?
As ações em produtos de IA podem ter custos de entrega muito diferentes, então um único preço fixo cobra demais das tarefas pequenas ou perde dinheiro nas grandes. Os créditos permitem que uma moeda cubra muitos recursos, trazem caixa antes do consumo e facilitam ajustar o custo de uma ação sem reescrever a lista de preços.
O que é breakage na precificação por créditos?
Breakage é a parcela dos créditos pré-pagos que o cliente nunca usa. Pelo ASC 606, se você espera ter direito a ela, reconhece-a como receita proporcionalmente ao padrão de uso do cliente. Se não espera, reconhece o restante quando o uso se torna remoto. Ambas as formas são limitadas pelas regras de estimativa de contraprestação variável, então consulte seu auditor.
Os créditos não usados devem passar para o período seguinte?
Não há resposta universal. A expiração protege a previsão e o reconhecimento de receita, enquanto o rollover reduz o ressentimento do comprador. Em uma análise de 63 produtos de IA, apenas 14% ofereciam rollover, e o repasse limitado, como um período extra, foi descrito como o compromisso emergente. Escolha com intenção e avise as finanças, porque isso muda o momento do reconhecimento.
Qual a diferença entre créditos e cobrança baseada em uso?
A cobrança por uso fatura depois, pelas unidades reais consumidas. Os créditos são pré-pagos e consumidos de uma carteira, e a unidade é uma abstração que você define. Isso torna os créditos mais fáceis de prever do seu lado e de alterar, mas mais difíceis de comparar e de confiar para os compradores.
O que é ansiedade com créditos?
É a hesitação que os clientes sentem em usar um produto quando cada ação gasta dinheiro de um saldo que eles não conseguem prever com facilidade. Leva ao racionamento, à menor adoção e a renovações mais difíceis. Prévias de custo, uma tabela de taxas curta, tetos de gasto e uma cota gratuita de exploração reduzem esse efeito.
Como saber se o meu modelo de créditos está falhando?
Observe a queda do uso após a compra, grandes saldos sem uso perto da renovação, usuários intensos com as piores margens, reuniões de vendas gastas explicando conversões e clientes pedindo uma taxa fixa. Quando vários aparecem juntos, simplifique a tabela de taxas ou migre para um híbrido de taxa base mais créditos incluídos.
Leitura relacionada

Co-Founder & COO
On this page
- O que realmente é um sistema de créditos
- Por que produtos de IA adotam créditos
- As principais decisões de design
- 1. A taxa de conversão
- 2. Rollover e expiração
- 3. Recargas e excedente
- 4. Créditos em pool versus por usuário
- 5. Visibilidade
- Reconhecimento de receita e breakage
- O problema do comprador: previsibilidade e ansiedade com créditos
- Créditos versus seats versus cobrança puramente por uso
- Sinais de que o seu modelo de créditos está funcionando
- Sinais de que está falhando
- Leitura relacionada