Creditbasierte Preisgestaltung erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
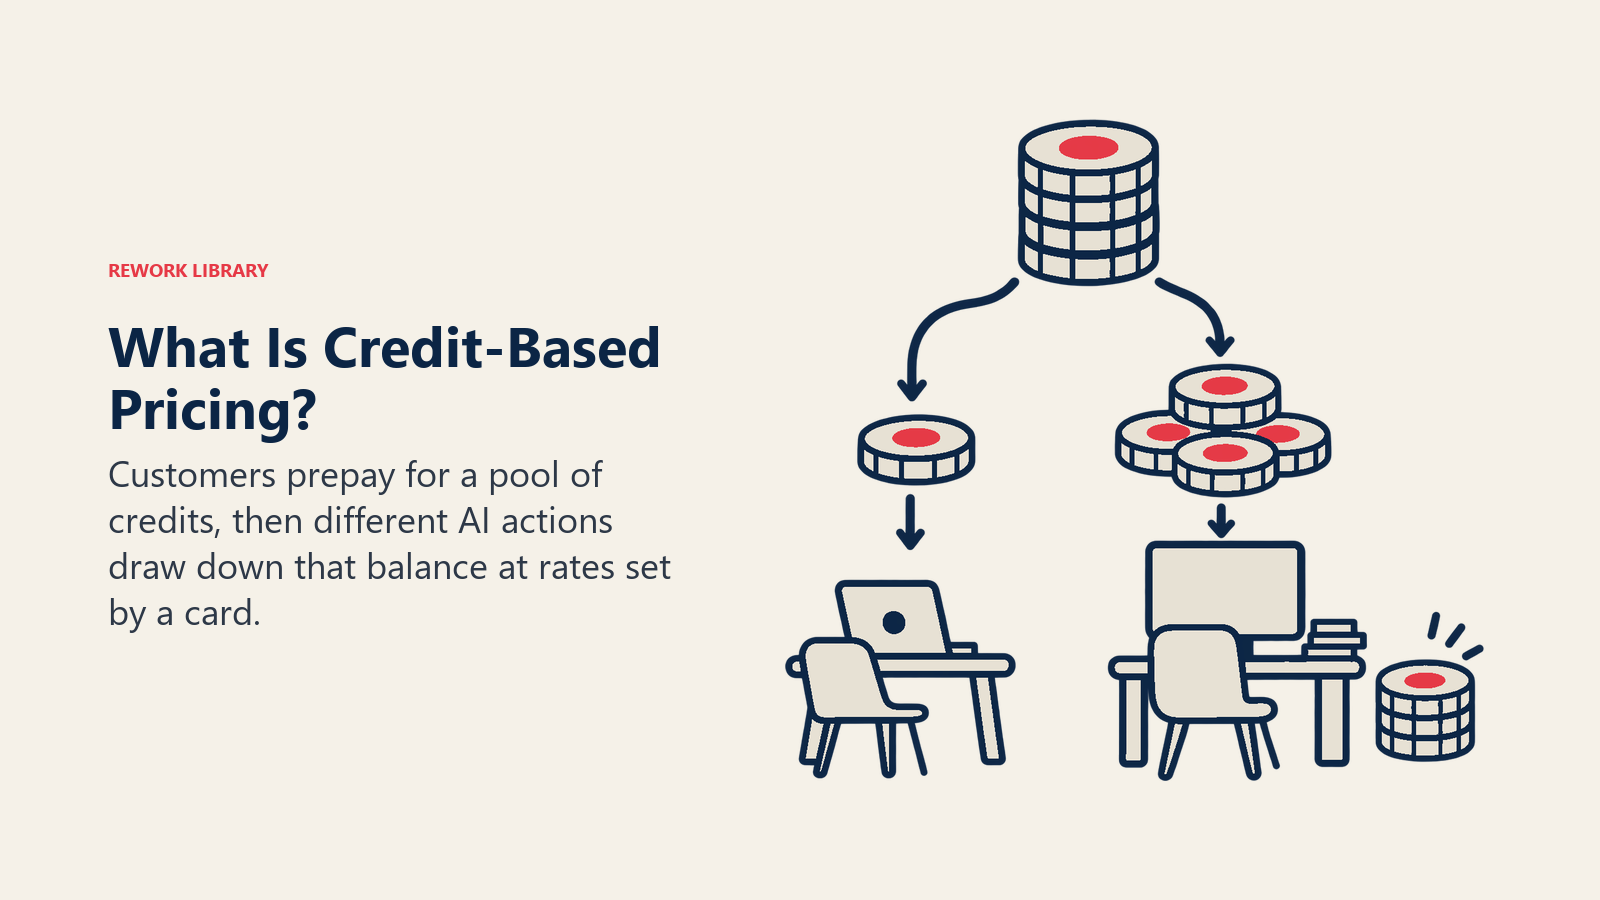
Creditbasierte Preisgestaltung bedeutet, dass ein Kunde vorab einen Pool abstrakter Einheiten kauft und sie beim Nutzen des Produkts verbraucht. Eine kurze Aktion kostet ein paar Credits. Eine aufwendige Aktion kostet viele. Der Kunde sieht nie die zugrunde liegende Rechenrechnung, sondern nur ein Guthaben, das sinkt.
Es wirkt wie eine kleine Entscheidung zur Paketierung. Das ist es nicht. Credits verändern, wie Sie Umsatz realisieren, wie Sie Kosten steuern, wie Käufer die Rechnung empfinden und wie leicht Sie Preise später ohne Neuverhandlung ändern können. Dieser Leitfaden behandelt, was ein Credit-System ist, warum KI-Produkte darauf zurückgreifen, welche Designentscheidungen zählen und an welchen Signalen Sie erkennen, ob Ihr System funktioniert.
Er richtet sich an Gründer und Inhaber-CEOs von B2B-Unternehmen mit einem Team. Wo wir in Beispielen Zahlen verwenden, sind sie gerundet und als illustrativ gekennzeichnet. Es sind keine Daten.
Was ein Credit-System tatsächlich ist
Ein Credit ist eine Recheneinheit, die Sie selbst definieren. Der Kunde zahlt echtes Geld für ein Bündel Credits, und das Produkt zieht Credits ab, wenn der Kunde Aktionen ausführt. Jedes Credit-System besteht aus drei Teilen:
- Eine Währung. Die Einheit selbst, mit einem Preis pro Credit oder pro Bündel.
- Eine Rate Card. Die Tabelle, die festlegt, wie viele Credits jede Aktion verbraucht.
- Ein Wallet. Das Guthaben, mit Regeln dafür, was passiert, wenn es knapp wird, aufgebraucht ist oder verfällt.
Denken Sie an eine Spielhalle. Sie geben Bargeld ab und erhalten Spielmarken. Manche Automaten brauchen eine Marke, manche vier. Die Spielhalle kann ändern, was ein Automat kostet, ohne bei jedem Spiel ein Preisschild neu zu malen. Diese Flexibilität ist der Kern des Modells und zugleich die Quelle der meisten Beschwerden darüber.
Credits sind nicht dasselbe wie die breitere Familie der nutzungsbasierten Preisgestaltung, auch wenn sie sich überschneiden. Wir vergleichen sie weiter unten ausführlich.
Warum KI-Produkte Credits einführen
Klassische Software verursacht kaum Kosten, wenn eine weitere Aktion ausgeführt wird. KI-Produkte oft schon. Unser Überblick über Geschäftsmodelle von KI-Startups erklärt, warum die Bereitstellung variable Kosten verursacht, und Credits sind eine der wichtigsten Antworten der Gründer darauf. Vier Gründe tauchen immer wieder auf.
Aktionen haben sehr unterschiedliche Kosten. Einen Absatz zusammenzufassen und eine mehrstufige Recherche auszuführen sind für einen Kunden beides „eine Nutzung“. Für Sie können sie sich um eine Größenordnung unterscheiden. Ein pauschaler Preis pro Aktion berechnet entweder die kleine Aufgabe zu viel oder verliert Geld bei der großen. Mit einer Rate Card in Credits trägt jede Aktion ihr eigenes Gewicht.
Eine Währung deckt viele Funktionen ab. Wenn Sie fünf KI-Funktionen ausliefern, werden fünf getrennte Zähler schnell unübersichtlich. Credits geben dem Kunden ein einziges Guthaben und erlauben Ihnen, eine sechste Funktion ohne neue Position im Vertrag zu ergänzen.
Vorab bezahltes Geld hilft dem Unternehmen. Ein Kunde, der Credits kauft, zahlt vor dem Verbrauch. Das verbessert Ihre Liquidität und schafft, wie wir sehen werden, eine bilanzielle Verbindlichkeit, die Sie im Zeitverlauf auflösen.
Die Preisgestaltung wird anpassbar. Ihre zugrunde liegenden Kosten werden sich verändern. Wenn Sie „1.000 Credits“ statt „1.000 Dokumentanalysen“ verkauft haben, können Sie ändern, wie viele Credits eine Aktion verbraucht, sobald sich Ihre Bereitstellungskosten ändern, ohne die Preisliste neu zu schreiben. Käufer bemerken die Änderung womöglich, daher muss dieser Hebel mit Bedacht eingesetzt werden.
Das Modell verbreitet sich. Die Studie „2026 State of B2B Software Monetization“ von Nalpeiron, die im Juni 2026 255 B2B-Softwareunternehmen befragte, berichtet, dass 52 % KI-Credit- oder Token-Bündel nutzen, um KI-Funktionen zu bepreisen. Das ist die Umfrage eines Anbieters unter einer Stichprobe. Verstehen Sie sie also als Signal dafür, wie verbreitet die Praxis geworden ist, nicht als exakten Marktanteil.
Die zentralen Designentscheidungen
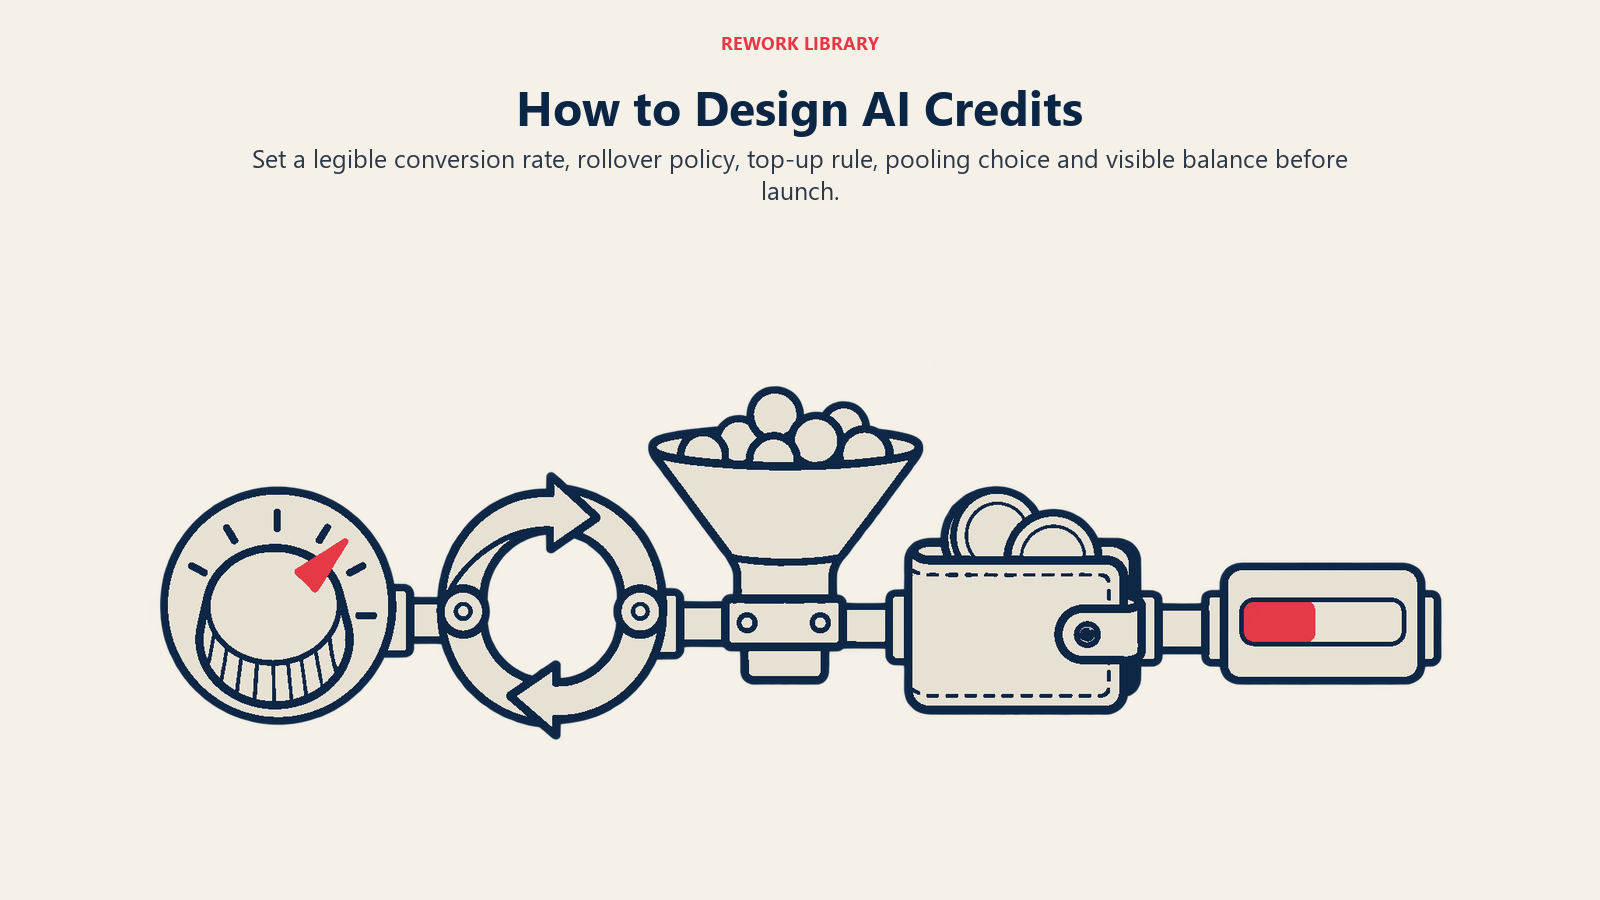
Der Großteil der Arbeit an einem Credit-System steckt in den Details. Fünf Entscheidungen bestimmen sein Verhalten.
1. Der Umrechnungskurs
Wie viele Credits bekommt man für einen Dollar, und wie viele Credits verbraucht jede Aktion? Hier lauern zwei Fallen.
Die erste ist eine Rate Card, die so detailliert ist, dass niemand seine eigenen Ausgaben vorhersagen kann. Braucht der Kunde eine Tabellenkalkulation, um einen Monat zu schätzen, haben Sie die Komplexität von Ihrer Kostenstruktur auf seinen Schreibtisch verlagert.
Die zweite ist eine Rate Card mit falscher Genauigkeit. Eine Aktion auf 0,37 Credits festzulegen, wirkt rigoros und liest sich wie Rauschen. Runde Zahlen, die sich ein Nutzer vorstellen kann, etwa „eine Standardaufgabe kostet 1 Credit, eine tiefgehende Aufgabe 5“, sind leichter zu vertrauen.
Ein illustratives Beispiel: Angenommen, ein Bündel mit 1.000 Credits kostet $100, ein Credit also zehn Cent. Eine schnelle Aktion verbraucht 1 Credit (zehn Cent), eine lange, mehrstufige Aktion 20 Credits ($2). Kostet Sie die lange Aktion $1,20 in der Bereitstellung, beträgt Ihre Bruttomarge darauf 40 %. Kostet die schnelle Aktion Sie vier Cent, sind es 60 %. Mit der Rate Card legen Sie diese Margen bewusst fest, statt sie dem Zufall zu überlassen. Zur Rechnung hinter der Marge siehe Bruttomarge.
2. Rollover und Verfall
Werden ungenutzte Credits übertragen, oder verfallen sie am Ende der Periode? Das ist die emotionalste Entscheidung des Modells.
Verfall schützt Ihre Prognosen. Credits, die verschwinden, können als Umsatz erfasst werden, und Sie können Kapazitäten um ein bekanntes monatliches Kontingent herum planen. Rollover kommt Käufern entgegen, die sich betrogen fühlen, wenn sie bereits bezahltes Geld verlieren.
Der Pricing-Berater Steven Forth untersuchte 63 KI-Produkte und stellte fest, dass nur 9 davon (14 %) einen Rollover anboten. Eine begrenzte Übertragung, etwa um eine zusätzliche Periode oder mit abnehmendem Guthaben, beschreibt er als den sich abzeichnenden Kompromiss. Das ist ein kleiner, nicht zufälliger Datensatz aus einer Pricing-Datenbank. Verstehen Sie ihn daher als Momentaufnahme von Designmustern und nicht als Branchenerhebung. Er passt aber zu dem, was die Anreize erwarten lassen: Anbieter bevorzugen Verfall, Käufer bevorzugen Rollover, und der Mittelweg ist teilweise.
3. Top-ups und Überschreitung
Was passiert, wenn das Wallet mitten im Monat bei null ankommt? Es gibt vier gängige Antworten:
| Ansatz | Was er bedeutet | Erfahrung des Käufers | Abwägung für den Anbieter |
|---|---|---|---|
| Harter Stopp | Die Nutzung endet bis zur nächsten Periode | Frustrierend, kann einen Workflow unterbrechen | Planbare Kosten, Churn-Risiko |
| Top-up im Self-Service | Der Kunde kauft bei Bedarf ein weiteres Bündel | Schnell, aber eine überraschende Abbuchung | Zusatzumsatz, hinterlegte Zahlungsart nötig |
| Automatisches Aufladen | Das Wallet füllt sich bei einem Schwellenwert automatisch | Bequem, kann ausufern | Hoher Umsatz, hohes Streitrisiko |
| Überschreitung zu festem Satz | Die Nutzung läuft weiter, Abrechnung im Nachhinein | Reibungslos, später Rechnungsschock | Umsatz folgt der Nutzung, Inkassorisiko |
Die richtige Wahl hängt davon ab, was Ihr Produkt leistet. Steckt es im täglichen Workflow eines Kunden, ist ein harter Stopp am Dienstag um 14 Uhr ein Support-Ticket und ein Churn-Risiko. Ist es ein gelegentliches Tool, ist ein harter Stopp in Ordnung. Wofür auch immer Sie sich entscheiden: Ausgabenobergrenzen, die der Kunde selbst steuert, machen automatisches Aufladen erst erträglich.
4. Gemeinsame versus nutzerbezogene Credits
Teilt sich das Unternehmen ein Guthaben, oder erhält jede Person ein eigenes Kontingent? Gemeinsame Credits passen zu Teams mit ungleichmäßiger Nutzung: Ein Analyst verbraucht das Zehnfache seines Kollegen, und niemand möchte einzelne Kontingente verwalten. Nutzerbezogene Credits passen zu Produkten, in denen jeder Seat eine eigene Rolle ist und der Käufer Planbarkeit pro Kopf wünscht.
Forths Datensatz zeigte, dass Infrastrukturprodukte zu gemeinsamer Zuteilung neigen und Anwendungen zu Seat-Modellen, wobei manche Anbieter einen Mittelweg wählen, indem ein Teil der Credits eines Seats in einen gemeinsamen Pool fließt. Eine solche Mischform gibt dem Admin Flexibilität, ohne dass ein einzelner Vielnutzer das gesamte Guthaben des Unternehmens leert. Wenn Sie Seats und Credits mischen, geht unser Beitrag zu hybrider Preisgestaltung für KI-Produkte tiefer, und der Artikel Preisgestaltung pro Nutzer im KI-Zeitalter behandelt die Seat-Seite.
5. Sichtbarkeit
Die beste Rate Card der Welt scheitert, wenn der Kunde sein Guthaben und seine Verbrauchsrate nicht sehen kann. Ein sichtbares Guthaben, eine Kostenvorschau pro Aktion und ein Alarm bei einem selbst gesetzten Schwellenwert sind kein Luxus. So verhindern Sie den Moment des Rechnungsschocks, der ein schlechtes Credit-Erlebnis prägt.
Umsatzrealisierung und Breakage
Credits werfen eine Bilanzierungsfrage auf, und Gründer sollten die Grundlagen verstehen, bevor eine Finanzperson danach fragt. Dieser Abschnitt ist eine allgemeinverständliche Zusammenfassung, keine Bilanzierungsberatung. Ihr Abschlussprüfer entscheidet, wie sie auf Ihre Verträge anzuwenden ist.
Wenn ein Kunde Credits vorab bezahlt, haben Sie das Geld im Allgemeinen noch nicht verdient. Sie schulden ihm künftige Leistung. Nach ASC 606 der US-GAAP begründet der Erhalt einer Vorauszahlung eine Vertragsverbindlichkeit für die Verpflichtung, künftig Güter oder Dienstleistungen zu liefern oder dafür bereitzustehen. Deloittes Roadmap legt das in der Zusammenfassung zu ASC 606-10-55-46 bis 55-49 dar. Während der Kunde Credits verbraucht, lösen Sie die Verbindlichkeit in Umsatz auf.
Nun der interessante Teil. Manche Credits werden nie ausgegeben. Die Bilanzierung nennt das Breakage. Laut Deloittes Zusammenfassung der Vorgaben hängt die Behandlung davon ab, was Sie erwarten:
- Erwarten Sie, Anspruch auf einen Breakage-Betrag zu haben, erfassen Sie ihn als Umsatz proportional zum Muster der vom Kunden ausgeübten Rechte.
- Erwarten Sie keinen Anspruch auf Breakage, erfassen Sie das verbleibende Guthaben, wenn die Wahrscheinlichkeit, dass der Kunde es nutzt, gering wird.
Beide Ansätze unterliegen der Beschränkung des Standards bei der Schätzung variabler Gegenleistungen, die verhindern soll, dass Unternehmen Umsatz buchen, den sie womöglich zurückbuchen müssen. Einfach gesagt: Sie können nicht davon ausgehen, dass Kunden Credits ungenutzt lassen, nur weil es in der Gewinn- und Verlustrechnung gut aussähe. Sie brauchen Belege.
Ein illustratives Beispiel macht den proportionalen Ansatz greifbar. Angenommen, ein Kunde zahlt $12.000 für ein Jahr Credits im Voraus, und Sie haben gute historische Belege, dass etwa 10 % solcher Credits ungenutzt bleiben. Sie würden $1.200 Breakage erwarten. Verbraucht der Kunde die Credits gleichmäßig, würden Sie die $12.000 über das Jahr erfassen, wobei sich die erwartete Breakage proportional zu seiner Nutzung verteilt und nicht im letzten Monat auf einmal anfällt. Hätten Sie keine Grundlage, Breakage zu schätzen, würden Sie warten, bis die Nutzung des Rests unwahrscheinlich wird. Auch diese runden Zahlen dienen nur der Illustration.
Daraus folgen zwei Erkenntnisse auf Gründerebene. Erstens ist der Umgang mit Verfall und Rollover nicht nur eine Entscheidung zur Kundenerfahrung, sondern verändert auch Ihr Muster der Umsatzrealisierung. Zweitens stehen vorab bezahlte Credits als Verbindlichkeit in der Bilanz, ein hoher Auftragseingang und ein hoher Umsatz sind also zwei verschiedene Dinge. Wenn Sie über ARR und MRR sprechen, achten Sie darauf, ob Credit-Käufe wiederkehrende Verpflichtungen oder einmalige Top-ups sind.
Das Problem des Käufers: Planbarkeit und Credit-Angst
Credits helfen dem Verkäufer mehr als dem Käufer. Das ist die unbequeme Wahrheit hinter dem Modell.
Der Käufer sieht eine abstrakte Währung mit einem Umrechnungskurs, den er nicht festgelegt hat und nicht überprüfen kann. Er kann die Credits von Anbieter A kaum mit denen von Anbieter B vergleichen. Und er kann nicht prognostizieren, weil die Zahl der Credits, die eine Aktion verbraucht, von Eingaben abhängen kann, die er nicht kontrolliert. Daraus entsteht, was man mitunter Credit-Angst nennt: das Zögern, ein Produkt zu nutzen, weil sich jeder Klick wie Geldausgeben anfühlt.
Diese Angst ist nicht nur ein Gefühl. Ein Bericht von Spendhound aus dem Jahr 2026, der auf 172 Finanz- und Einkaufsverantwortlichen sowie Ausgabendaten von mehr als 1.300 Unternehmen beruht, ergab, dass 46 % ihre KI-Budgets 2025 überschritten, verglichen mit 37 % bei klassischer Software. Der Bericht nennt verbrauchsbasierte Preisgestaltung und dezentralen Einkauf als beitragende Faktoren. Er isoliert Credits nicht gesondert, verstehen Sie das also nicht als Beleg, dass Credits Überschreitungen verursachen. Er zeigt aber das Umfeld Ihrer Käufer: Finanzteams haben sich bereits an variablen KI-Ausgaben die Finger verbrannt, und ein Credit-Modell betritt genau diesen Raum.
Angst schadet Ihnen auf eine bestimmte Weise. Ein Kunde, der fürchtet, Credits zu verbrennen, nutzt das Produkt weniger. Geringere Nutzung bedeutet schwächere Gewohnheitsbildung, und schwächere Gewohnheitsbildung bedeutet eine schwierigere Verlängerung. So kann ein Modell entstehen, das bei den Vorauszahlungen großartig aussieht und die Akzeptanz leise abwürgt.
Gründer können die Angst mit einigen konkreten Maßnahmen verringern:
- Zeigen Sie die Kosten vorab an, bevor eine Aktion läuft, besonders bei teuren.
- Halten Sie die Rate Card kurz. Fünf Aktionstypen kann man sich merken. Fünfzig nicht.
- Bieten Sie ein kostenloses Kontingent zum Ausprobieren an, damit Menschen das Produkt kennenlernen, bevor sie sich um den Zähler sorgen. Unser Leitfaden zu kostenlosen Testphasen für KI-Produkte zeigt, wie Sie es bemessen.
- Geben Sie Admins Kontrollen: Ausgabenobergrenzen, Limits pro Nutzer und Nutzungsberichte nach Team.
- Legen Sie Regeln für Preisänderungen fest. Wenn Sie ändern, was eine Aktion in Credits kostet, sagen Sie, mit welcher Vorlaufzeit Käufer informiert werden.
Credits im Vergleich zu Seats und reiner Nutzungsabrechnung
Credits liegen zwischen zwei anderen Ansätzen. So schneiden sie im Vergleich ab.
| Dimension | Pro Seat | Credits | Reine Nutzungsabrechnung |
|---|---|---|---|
| Einheit, die der Käufer sieht | Ein Nutzer | Ein abstraktes Guthaben | Eine reale Einheit (Aufrufe, Minuten, Datensätze) |
| Zeitpunkt der Zahlung | Meist monatlich oder jährlich im Voraus | Vorausbezahltes Bündel, dann Verbrauch | Meist nach der Nutzung abgerechnet |
| Kostenausrichtung | Schwach: Vielnutzer verursachen mehr Kosten, als sie zahlen | Gut, wenn die Rate Card die Kosten abbildet | Am stärksten |
| Planbarkeit für den Käufer | Hoch | Mittel bis niedrig | Niedrig ohne Obergrenze |
| Einfachheit von Preisänderungen | Schwierig, sichtbar | Einfacher, kann intransparent sein | Sichtbar pro Einheit |
| Umsatzrealisierung | Zeitanteilig über die Laufzeit | Verbindlichkeit, bei Nutzung aufgelöst, Breakage möglich | Bei Nutzung erfasst |
| Größtes Risiko | Zu geringe Berechnung bei intensiven KI-Nutzern | Credit-Angst und Misstrauen | Rechnungsschock |
Der praktische Unterschied zur reinen Nutzungsabrechnung ist das Wallet. Die Nutzungsabrechnung sagt: „Sie haben 40.000 Einheiten genutzt, hier ist die Rechnung.“ Credits sagen: „Sie haben 50.000 Einheiten vorab gekauft und 10.000 übrig.“ Die Vorauszahlung und die Abstraktion machen Credits besonders, und sie bringen auch die Fragen zu Breakage und Vertrauen mit sich. Zur reinen Nutzungsseite lesen Sie unsere Erklärung zur nutzungsbasierten Preisgestaltung, und dazu, wo die ergebnisbasierte Preisgestaltung hineinpasst, den zentralen Beitrag dieses Bereichs zu nutzungsbasierter versus ergebnisbasierter Preisgestaltung für KI.
Viele Unternehmen landen bei einer Mischform: einer Seat- oder Plattformgebühr, die ein monatliches Credit-Kontingent enthält, mit Top-ups darüber hinaus. Das gibt dem Käufer eine planbare Basis und Ihnen Kostenausrichtung am Rand. Das breitere Angebot an Optionen ist in SaaS-Preismodelle aufgeführt.
Signale, dass Ihr Credit-Modell funktioniert
Ein Credit-System funktioniert, wenn drei Dinge zugleich zutreffen.
Kunden nutzen den Großteil dessen, was sie kaufen, ohne sich gefangen zu fühlen. Gesunde Verbrauchsraten liegen in einem mittleren Bereich. Werden fast alle Credits früh verbraucht, fühlen sich Kunden ausgehungert, und die Reibung bei Top-ups steigt. Verfällt ein großer Teil ungenutzt, fühlen sie sich betrogen, und Sie leben auf Kosten künftiger Verlängerungen.
Die Marge ist über alle Aktionen hinweg stabil. Verfolgen Sie die Bruttomarge pro Zeile der Rate Card, nicht nur im Aggregat. Ein Modell, das insgesamt gut aussieht, kann eine verlustbringende Aktion verbergen, die Ihre besten Kunden lieben. Liegt eine Aktion dauerhaft unter dem Zielwert, ändern Sie ihre Credit-Kosten oder die Art ihrer Bereitstellung.
Support-Fragen zu Credits sind selten. Zählen Sie Tickets, die mit „Warum hat das so viel gekostet?“ beginnen. Nehmen sie zu, ist die Rate Card entweder zu kompliziert oder zu intransparent.
Signale, dass es scheitert
Die Warnzeichen sind das Spiegelbild.
- Die Nutzung sinkt nach dem Kauf. Kunden kaufen ein Bündel und rationieren es dann. Rationierung ist das klarste Zeichen für Credit-Angst.
- Verfallende Guthaben häufen sich vor der Verlängerung. Eine Häufung ungenutzter Credits am Laufzeitende kündigt einen Streit um den nächsten Vertrag an.
- Vielnutzer kosten Sie Geld. Haben Ihre größten Accounts die schlechtesten Margen, subventioniert die Rate Card das falsche Verhalten.
- Der Vertrieb verbringt Gespräche damit, Credits zu erklären. Braucht jeder Deal eine Schritt-für-Schritt-Umrechnung von Credits in Aufgaben, ist das Modell zu einer Vertriebssteuer geworden.
- Kunden bitten um Umstellung auf eine Pauschale. Diese Bitte ist Feedback zur Planbarkeit.
Treten mehrere davon gemeinsam auf, besteht die übliche Lösung nicht darin, Credits aufzugeben. Sie besteht darin, die Rate Card zu vereinfachen, Sichtbarkeit zu schaffen, einen begrenzten Rollover einzuführen oder zu einem hybriden Tarif aus Basis plus Kontingent zu wechseln.
Wichtige Fakten: Creditbasierte Preisgestaltung
- Ein Credit-System hat drei Teile: eine Währung (Preis pro Credit), eine Rate Card (verbrauchte Credits pro Aktion) und ein Wallet (Guthaben, Verfall, Top-up-Regeln).
- 52 % von 255 im Juni 2026 befragten B2B-Softwareunternehmen nutzen KI-Credit- oder Token-Bündel, um KI-Funktionen zu bepreisen (Nalpeiron).
- Nur 9 von 63 untersuchten KI-Produkten (14 %) boten Credit-Rollover an, laut einer Analyse von Steven Forth vom Februar 2026.
- Nach ASC 606 begründen Vorauszahlungen eine Vertragsverbindlichkeit, und nicht ausgeübte Rechte heißen Breakage; Breakage wird bei Erwartung proportional zur Nutzung erfasst, andernfalls, wenn die Nutzung unwahrscheinlich wird.
- 46 % der befragten Finanz- und Einkaufsverantwortlichen überschritten 2025 ihre KI-Budgets, gegenüber 37 % bei klassischer Software (Spendhound).
- Credits helfen bei Kostenausrichtung und vorab gezahltem Geld. Sie kosten Planbarkeit für den Käufer, sofern Sie keine Vorschauen, Obergrenzen und eine kurze Rate Card ergänzen.
Credits sind ein Werkzeug, um Preis und Kosten in Einklang zu bringen. Sie sind das Vertrauen nicht wert, das Sie dafür aufbrauchen, wenn ein neuer Kunde nicht in zwei Sätzen sagen kann, wofür er bezahlt.
Häufig gestellte Fragen zu creditbasierter Preisgestaltung
Was ist creditbasierte Preisgestaltung?
Es ist ein Modell, bei dem Kunden ein Bündel abstrakter Einheiten vorab bezahlen und sie beim Nutzen des Produkts verbrauchen. Eine Rate Card legt fest, wie viele Credits jede Aktion verbraucht, sodass eine leichte Aktion wenig und eine aufwendige mehr kostet. Der Kunde sieht ein Guthaben, nicht die zugrunde liegenden Rechenkosten.
Warum nutzen KI-Produkte Credits statt pauschaler Preise?
Die Bereitstellungskosten von Aktionen in KI-Produkten können stark variieren, sodass ein einziger Pauschalpreis kleine Aufgaben entweder zu hoch berechnet oder bei großen Geld verliert. Credits lassen eine Währung viele Funktionen abdecken, bringen Geld vor dem Verbrauch ins Haus und erleichtern es, die Kosten einer Aktion anzupassen, ohne die Preisliste neu zu schreiben.
Was ist Breakage bei der Credit-Preisgestaltung?
Breakage ist der Teil der vorab bezahlten Credits, den ein Kunde nie nutzt. Nach ASC 606 erfassen Sie ihn als Umsatz proportional zum Nutzungsmuster des Kunden, wenn Sie einen Anspruch darauf erwarten. Andernfalls erfassen Sie den Rest, wenn die Nutzung unwahrscheinlich wird. Beides unterliegt den Regeln zur Schätzung variabler Gegenleistungen, klären Sie das also mit Ihrem Abschlussprüfer.
Sollten ungenutzte Credits übertragen werden?
Eine allgemeingültige Antwort gibt es nicht. Verfall schützt Prognosen und Umsatzrealisierung, während Rollover den Unmut der Käufer verringert. In einer Analyse von 63 KI-Produkten boten nur 14 % einen Rollover an, und eine begrenzte Übertragung, etwa um eine zusätzliche Periode, wurde als sich abzeichnender Kompromiss beschrieben. Entscheiden Sie bewusst und informieren Sie das Finanzteam, denn es verändert den Zeitpunkt der Erfassung.
Wie unterscheiden sich Credits von nutzungsbasierter Abrechnung?
Die Nutzungsabrechnung berechnet im Nachhinein reale verbrauchte Einheiten. Credits werden vorab bezahlt und aus einem Wallet verbraucht, und die Einheit ist eine Abstraktion, die Sie definieren. Das macht Credits auf Ihrer Seite leichter zu prognostizieren und zu ändern, für Käufer aber schwerer zu vergleichen und ihnen zu vertrauen.
Was ist Credit-Angst?
Es ist das Zögern von Kunden, ein Produkt zu nutzen, wenn jede Aktion Geld von einem Guthaben abzieht, das sie kaum vorhersagen können. Sie führt zu Rationierung, geringerer Akzeptanz und schwierigeren Verlängerungen. Kostenvorschauen, eine kurze Rate Card, Ausgabenobergrenzen und ein kostenloses Kontingent zum Ausprobieren verringern sie.
Woran erkenne ich, ob mein Credit-Modell scheitert?
Achten Sie auf sinkende Nutzung nach dem Kauf, große ungenutzte Guthaben kurz vor der Verlängerung, Vielnutzer mit den schlechtesten Margen, Vertriebsgespräche, die mit dem Erklären von Umrechnungen verbracht werden, und Kunden, die um eine Pauschale bitten. Treten mehrere davon gemeinsam auf, vereinfachen Sie die Rate Card oder wechseln Sie zu einer Mischform aus Basisgebühr und enthaltenen Credits.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was ein Credit-System tatsächlich ist
- Warum KI-Produkte Credits einführen
- Die zentralen Designentscheidungen
- 1. Der Umrechnungskurs
- 2. Rollover und Verfall
- 3. Top-ups und Überschreitung
- 4. Gemeinsame versus nutzerbezogene Credits
- 5. Sichtbarkeit
- Umsatzrealisierung und Breakage
- Das Problem des Käufers: Planbarkeit und Credit-Angst
- Credits im Vergleich zu Seats und reiner Nutzungsabrechnung
- Signale, dass Ihr Credit-Modell funktioniert
- Signale, dass es scheitert
- Weiterführende Lektüre