AI berbanding RPA dalam Automasi Kewangan: Kekuatan Masing-masing
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
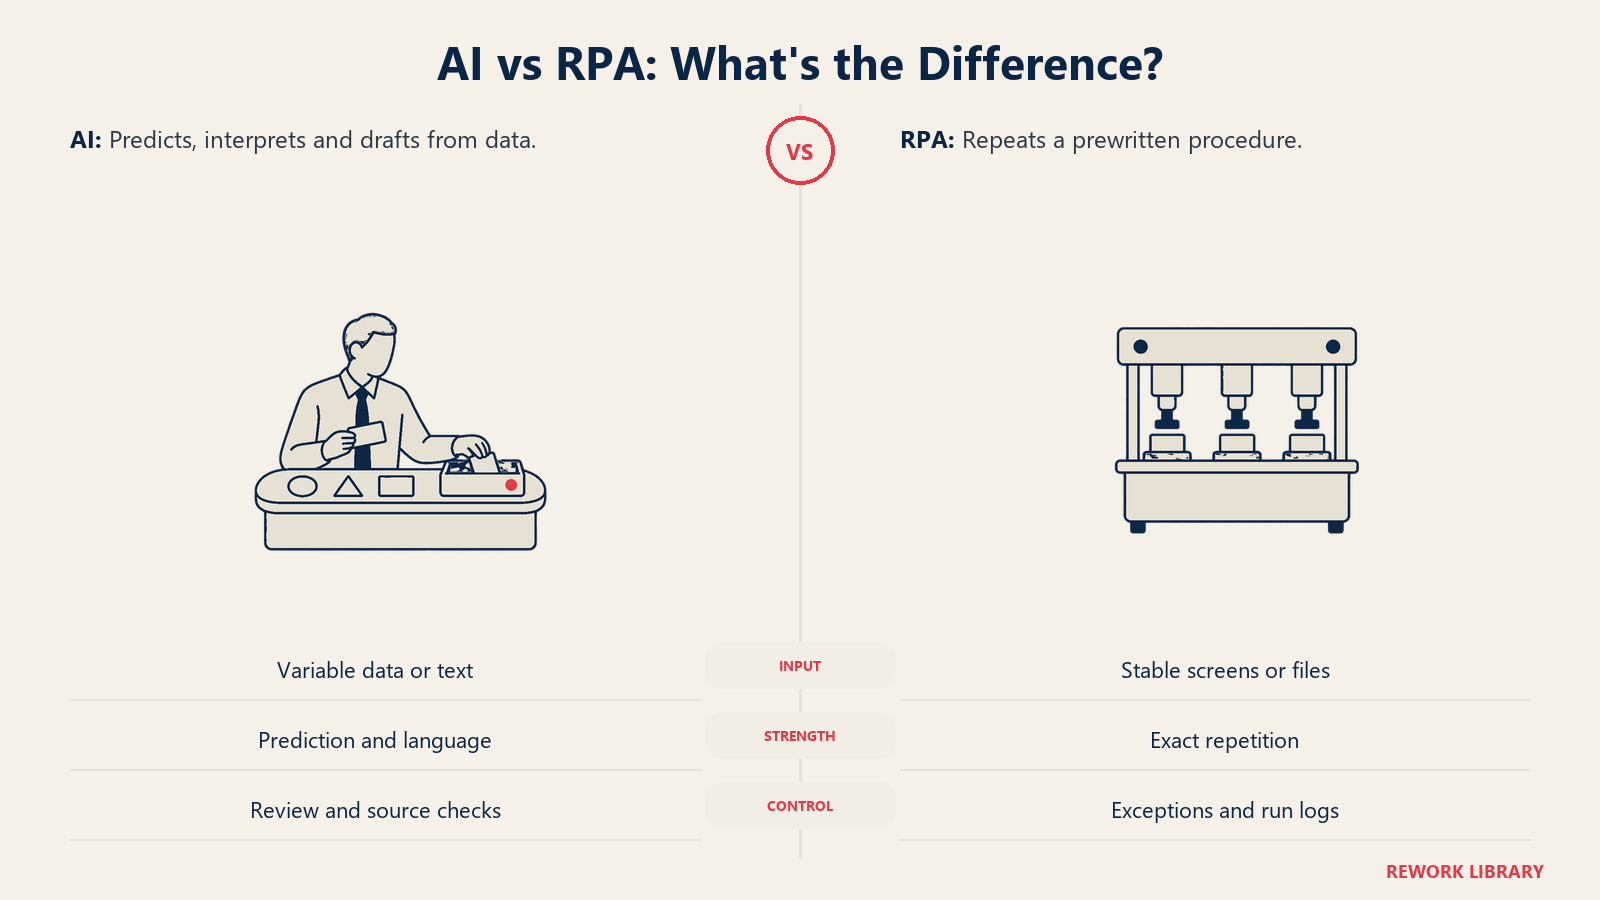
RPA (automasi proses robotik) menyalin urutan klik dan ketukan kekunci yang tetap merentasi sistem, pemprosesan dokumen pintar (IDP) menukar invois, penyata dan kontrak kepada data berstruktur, dan AI (pembelajaran mesin dan model generatif) menilai, meramal dan menyediakan draf apabila jawapannya tidak tertulis dalam sesuatu peraturan. Ketiga-tiganya bukan pesaing sebaliknya tiga lapisan daripada timbunan automasi yang sama, dan pasukan kewangan yang mendapat nilai daripadanya biasanya memberi setiap lapisan tugas yang sesuai dengan kekuatannya.
Panduan ini ditujukan kepada CFO, pengawal kewangan (controller), pengarah kewangan dan pengurus kewangan yang sedang memutuskan sama ada projek automasi seterusnya patut berupa bot, alat pembaca dokumen, model, atau campuran. Ia kekal neutral terhadap alat: tiada kedudukan vendor, tiada harga. Jika anda mahu gambaran yang lebih luas dahulu, mulakan dengan gambaran keseluruhan AI dalam kewangan, kemudian kembali ke sini untuk memilih mekanisme yang tepat bagi sesuatu tugas.
Fakta Utama
- Tinjauan Gartner 2025 terhadap 183 CFO dan pemimpin kewangan kanan (Mei hingga Jun 2025) mendapati 59% berkata fungsi kewangan mereka menggunakan AI, meningkat daripada 58% pada 2024 dan 37% pada 2023. Dalam kalangan pengguna AI, automasi proses akaun belum bayar ialah kes penggunaan kedua paling lazim pada 37%, di belakang pengurusan pengetahuan pada 49% (CPA Practice Advisor, meringkaskan tinjauan Gartner).
- Dalam penyelidikan akaun belum bayar Ardent Partners (212 pemimpin AP dan kewangan, ditinjau dari Mac hingga Mei 2024), pemprosesan tanpa sentuhan meliputi 32.6% daripada semua invois secara purata, berbanding 49.2% bagi pasukan terbaik dalam kelasnya (Ardent Partners, Accounts Payable Metrics That Matter in 2025).
- Penanda aras 2025 terhadap lapan model bahasa multimodal pada tiga set data invois awam mendapati model terbaik mengekstrak medan dengan ketepatan 96.50% pada invois bersih, 92.71% pada invois yang diimbas dan 87.46% pada resit yang diimbas (Berghaus et al., Fraunhofer IAIS dan Lamarr Institute).
- Kajian yang sama mendapati bahawa menyuap model dengan imej halaman secara langsung mengatasi menukar dokumen kepada teks terlebih dahulu. Pada invois yang diimbas, jurangnya ialah 92.71% berbanding 64.03% bagi keputusan penukaran teks yang terbaik (Berghaus et al.).
- Penyelidik menerangkan RPA sebagai menawarkan automasi separa melalui skrip buatan tangan, dengan fleksibiliti terhad dan kos penyelenggaraan yang tinggi, kerana bot memerlukan konfigurasi terperinci dan kemas kini yang kerap untuk perubahan antara muka yang kecil (Lin et al., Nanyang Technological University).
Tiga Lapisan, Ditakrifkan
Adalah berguna untuk mentakrifkan setiap lapisan mengikut apa yang dilakukannya dengan sesuatu input, kerana itulah yang menentukan di mana ia sesuai.
RPA ialah robot perisian yang bekerja melalui skrin atau antara muka seperti yang dilakukan oleh seorang kerani: buka laporan ini, salin sel-sel ini, log masuk di sana, tampal di sini, klik simpan. Ia tidak memahami apa-apa. Ia mengikut skrip dengan tepat, itulah sebabnya ia boleh dipercayai apabila input adalah serupa dan rapuh apabila tidak. Jika anda mahu istilah ini diterangkan dalam bahasa biasa, lihat apa itu RPA.
Pemprosesan dokumen pintar membaca dokumen tidak berstruktur atau separa berstruktur (invois, nasihat kiriman wang, penyata bank, kontrak, resit) dan mengeluarkan medan: nama pembekal, nombor invois, item baris, cukai, jumlah. IDP yang lebih lama menggabungkan pengecaman aksara optik dengan templat dan pengelas yang dilatih. IDP yang lebih baharu menggunakan model bahasa multimodal yang melihat halaman itu dan menjawab "bilakah tarikh akhir?" secara langsung. Inilah corak Vision Extract dalam ACE Framework, dibincangkan dalam corak Vision Extract.
AI sebenar merangkumi dua keluarga. Pembelajaran mesin prediktif memberi markah atau meramal daripada data berstruktur: kemungkinan sesuatu invois ialah pendua, tarikh kutipan tunai bagi akaun belum terima yang terbuka, kebarangkalian catatan jurnal itu luar biasa. AI generatif menyediakan draf dan meringkaskan: ulasan varians, balasan kepada pertanyaan pembekal, jawapan polisi. Kedua-duanya boleh menangani input yang tidak kemas, dan kedua-duanya boleh salah dengan cara yang tidak akan berlaku pada peraturan.
Mengapa Perbezaan Ini Penting untuk Kewangan
Kewangan mempunyai toleransi yang lebih rendah terhadap ralat senyap berbanding kebanyakan fungsi. Amaun yang tersalah taip sampai ke lejar, kitaran pembayaran atau pemfailan. Jadi soalan yang berguna bukanlah "teknologi mana yang lebih bijak?" Ia ialah "apa yang diperlukan oleh tugas ini: pengulangan yang tepat, pembacaan atau pertimbangan, dan apa yang berlaku apabila ia tersilap?"
Berikut ialah perbandingan ketiga-tiga lapisan pada sifat yang dipentingkan oleh pengurus kewangan.
| Sifat | RPA | IDP | AI (ML dan generatif) |
|---|---|---|---|
| Tugas teras | Mengulang prosedur tetap | Menukar dokumen kepada medan berstruktur | Meramal, mengelas, meringkaskan, menyediakan draf |
| Input yang diperlukan | Skrin atau fail yang berstruktur dan konsisten | Dokumen dalam pelbagai reka letak | Data atau teks, berstruktur atau tidak |
| Mengendalikan perubahan reka letak atau perkataan | Lemah, sering rosak | Ya, dalam had tertentu | Ya |
| Output deterministik | Ya, input yang sama memberi hasil yang sama | Kebanyakannya, dengan skor keyakinan | Tidak, output boleh berbeza dan boleh salah |
| Kegagalan lazim | Berhenti atau memasukkan data di tempat yang salah apabila skrin berubah | Tersalah baca medan pada imbasan yang buruk | Jawapan salah tetapi yakin, atau skor yang berat sebelah |
| Kawalan terbaik | Baris gilir pengecualian dan log larian | Ambang keyakinan dan persampelan | Semakan manusia dan petikan sumber |
Bot berskrip hanya fleksibel dalam laluan yang dibina untuknya. Sistem dinaik taraf, pembekal mereka bentuk semula invois dan ERP menambah medan, dan setiap perubahan boleh menjadi tiket pembaikan bot.
Tugas Kewangan Mana yang Sesuai dengan Alat Mana
Ini ialah pusat praktikal panduan ini. Padankan tugas dengan lapisan yang mengendalikannya dengan risiko paling rendah.
| Tugas kewangan | Paling sesuai | Sebab | Titik semakan manusia |
|---|---|---|---|
| Memindahkan fail bank harian ke dalam ERP apabila tiada API | RPA | Langkah sama, format sama, setiap hari | Semak pengecualian dan larian yang gagal |
| Merekod jurnal yang diluluskan daripada templat | RPA | Medan tetap, logik tetap | Kelulusan penyedia dan pelulus kekal di tempatnya |
| Mengekstrak data daripada invois pembekal dalam pelbagai format | IDP | Reka letak berbeza, peraturan tidak dapat merangkumnya | Medan berkeyakinan rendah pergi kepada kerani |
| Membaca penyata bank dan nasihat kiriman wang untuk pemadanan penerimaan tunai | IDP, kemudian peraturan | Teks tidak berstruktur menjadi data yang boleh dipadankan | Item tidak dipadankan disemak oleh AR |
| Mengekod invois kepada akaun GL dan pusat kos yang betul | ML | Corak dipelajari daripada sejarah | Semak pembekal baharu dan amaun besar |
| Menandakan invois pendua, jurnal luar biasa, perbelanjaan aneh | ML | Mengesan apa yang tidak dijangka oleh peraturan | Penganalisis menyiasat setiap tanda |
| Menyediakan draf ulasan varians untuk pek bulanan | AI generatif | Tugas bahasa daripada angka yang anda bekalkan | FP&A menyemak setiap angka dan ayat |
| Menjawab "apakah polisi perjalanan kita?" daripada dokumen polisi | AI generatif dengan pendapatan semula | Memerlukan jawapan bahasa biasa dengan sumber | Pemilik polisi menyelenggara dokumen |
| Meluluskan pembayaran atau merekod jurnal | Bukan AI atau RPA sahaja | Kuasa dan akauntabiliti | Seorang individu bernama memutuskan |
Dua corak muncul. RPA berbaloi digunakan di mana prosesnya stabil tetapi sistem tidak saling berhubung, dan apa-apa yang bermula dengan "baca ini" atau "putuskan sama ada ini kelihatan betul" tergolong dalam IDP atau AI, kerana bot tidak berupaya menangani kepelbagaian.
Cara Ia Digabungkan: Contoh Invois-ke-Bayaran
Kebanyakan automasi kewangan sebenar ialah rantaian, dan rantaian itulah tempat lapisan saling melengkapi. Ambil akaun belum bayar, di mana tinjauan Gartner meletakkan automasi proses antara penggunaan AI teratas dalam kewangan.
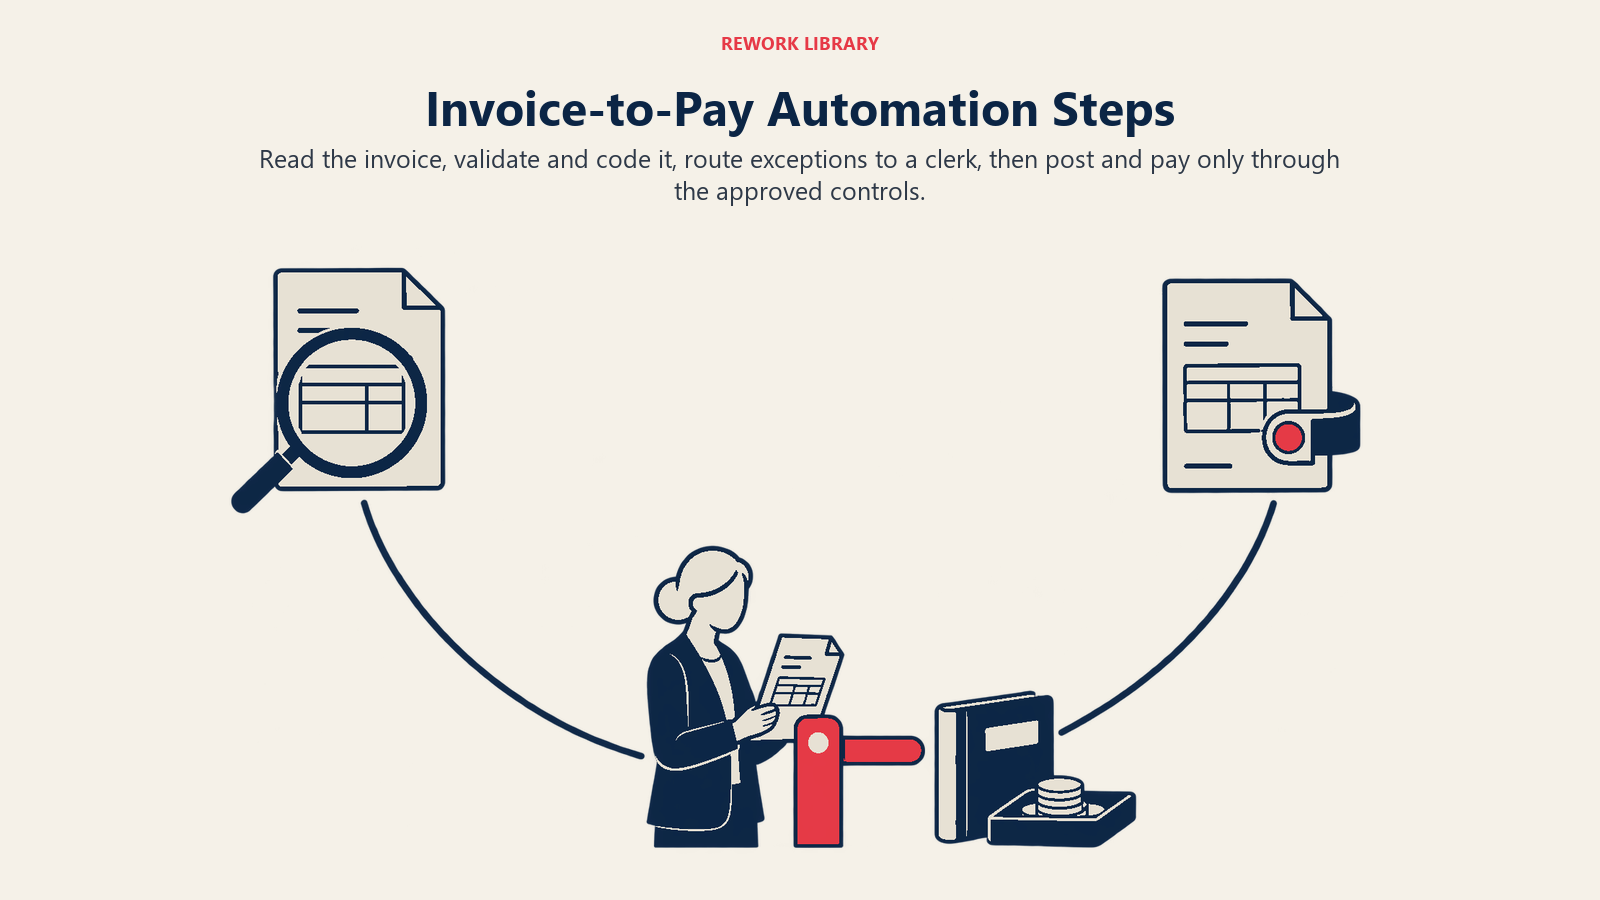
- Pengambilan data. Invois tiba melalui e-mel dan portal dalam berpuluh reka letak. IDP membaca setiap satu dan mengeluarkan medan berstruktur dengan skor keyakinan bagi setiap medan.
- Pengesahan. Peraturan menyemak asasnya: adakah PO wujud, adakah kuantiti sepadan dengan penerimaan, adakah pembekal berada dalam senarai yang diluluskan? Ini semakan deterministik, jadi logik aliran kerja biasa atau RPA mengendalikannya.
- Pengelasan. Model ML mencadangkan akaun GL dan pusat kos daripada pengekodan lepas, dan satu lagi menandakan kemungkinan pendua atau amaun luar biasa.
- Halakan pengecualian. Apa-apa yang di bawah ambang keyakinan, atau sebarang tanda, pergi kepada kerani AP dengan dokumen sumber di sebelah data yang diekstrak.
- Rekod. Di mana ERP mempunyai integrasi yang sewajarnya, data direkodkan melaluinya. Di mana tidak, bot RPA memasukkan invois yang diluluskan ke dalam skrin warisan.
- Bayar dan sesuaikan. Kelulusan pembayaran kekal dengan pelulus bernama. Pemadanan kiriman wang mungkin menggunakan IDP sekali lagi.
Perhatikan betapa sedikitnya rantaian itu yang merupakan "AI memutuskan sesuatu." Model membaca, mencadangkan dan menandakan. Seorang manusia meluluskan, dan peraturan menguatkuasakan. Struktur itulah maksud praktikal reka bentuk human-in-the-loop (manusia dalam kitaran), dan ia yang menghalang kelajuan daripada mengorbankan kawalan.
Kadar tanpa sentuhan Ardent menunjukkan mengapa perkara ini penting. Pada 32.6% invois tanpa sentuhan secara purata, kebanyakan invois masih melibatkan seseorang di suatu tempat. Pasukan terbaik dalam kelasnya mencapai 49.2%, yang masih kira-kira separuh. Pemprosesan tanpa campur tangan sepenuhnya bukan sasaran yang realistik untuk semua orang. Matlamat yang lebih berguna ialah menghapuskan kerja menaip dan mengejar supaya orang anda menghabiskan masa mereka pada pengecualian.
Apa yang Diubah oleh Model Pembaca Dokumen yang Baharu
Bertahun-tahun, langkah IDP ialah tempat projek tersangkut. Templat rosak setiap kali pembekal menukar reka letak, dan setiap jenis dokumen baharu memerlukan latihan. Model bahasa multimodal mengubah perkara ini. Penanda aras Fraunhofer dan Lamarr mendapati model yang membaca imej halaman secara langsung mengekstrak medan dengan lebih tepat berbanding pendekatan yang menukar dokumen kepada teks dahulu. Model terbaik mencapai 96.50% pada invois bersih, tetapi 92.71% pada invois yang diimbas dan 87.46% pada resit yang diimbas.
Bacalah angka itu sebagai julat, bukan janji. Kualiti dokumen mendorong keputusan, dan model yang sama jatuh kira-kira sembilan mata antara invois digital yang bersih dengan resit yang diimbas. Dalam proses kewangan, beberapa medan yang salah bagi setiap seratus pun bertambah, kerana satu medan yang salah sudah cukup untuk menghantar invois ke semakan. Jadi ketepatan medan dan kadar tanpa sentuhan ialah ukuran yang berbeza, dan anda patut menjejaki kedua-duanya. Penanda aras itu juga menguji model tertentu pada set data awam, jadi uji pada sampel invois anda sendiri sebelum anda membuat komitmen.
Di Mana Setiap Lapisan Tersasar
Setiap lapisan mempunyai kegagalan yang khas, dan kawalan anda harus dibina di sekelilingnya.
Kegagalan RPA sama ada ketara atau tidak kelihatan. Skrin yang berubah boleh menghentikan bot (ketara), atau menghantarnya mengklik di tempat yang salah (lebih buruk). Log setiap larian, beri amaran pada kegagalan, sesuaikan output bot dengan jumlah sumber dan tetapkan pemilik kepada setiap bot. Bot tanpa pemilik ialah jurang kawalan yang menunggu audit.
Kegagalan IDP kecil dan kerap. Digit yang salah dibaca, format tarikh yang bertukar, baris cukai yang ditangkap sebagai jumlah. Tetapkan ambang keyakinan bagi setiap medan, bukan bagi setiap dokumen, dan ambil sampel output berkeyakinan tinggi juga, kerana ralat yang paling berbahaya ialah yang diyakini oleh alat itu.
Kegagalan AI kelihatan munasabah. Model generatif boleh menulis penjelasan varians yang lancar yang memetik pemacu yang tidak pernah berlaku. Itulah halusinasi AI, dan dalam kewangan ia boleh berakhir dalam pek lembaga pengarah. Berikan model angka dan minta ia menghuraikannya, wajibkan ia memetik sumbernya, dan minta penyemak memeriksa setiap angka. Model prediktif mempunyai risikonya sendiri: ia boleh mempelajari bias atau hanyut apabila perniagaan anda berubah, jadi semak kadar ralatnya mengikut jadual.
Cara Memilih, Langkah demi Langkah
- Senaraikan langkah proses, bukan jabatan. "Akaun belum bayar" terlalu besar. "Baca invois pembekal," "padankan dengan PO," "kod kepada GL," "rekod dalam ERP" ialah unit yang boleh anda padankan dengan alat.
- Kelaskan setiap langkah mengikut inputnya. Adakah ia bermula daripada skrin atau fail yang tetap, dokumen, atau pertimbangan? Itu menentukan RPA, IDP atau AI.
- Semak pilihan yang lebih bersih dahulu. Jika sistem mempunyai API atau integrasi asli, gunakannya. RPA sering menjadi penyelesaian sementara bagi integrasi yang tiada, dan integrasi yang sewajarnya lebih stabil.
- Nilai kos sesuatu ralat. Langkah berisiko rendah yang mudah dipulihkan boleh dijalankan dengan persampelan. Apa-apa yang memindahkan wang, menutup buku atau sampai kepada pengawal selia memerlukan titik semakan manusia.
- Semak data anda. Kualiti AI dan IDP bergantung pada apa yang anda suapkan. Nama pembekal yang tidak konsisten dan carta akaun yang bersepah akan menjejaskan setiap lapisan, seperti yang diterangkan oleh kesediaan data kewangan untuk AI.
- Jalankan projek rintis satu rantaian, hujung ke hujung, selama satu suku tahun. Ukur kadar tanpa sentuhan, pengecualian bagi setiap seratus invois, kadar pembetulan oleh penyemak dan masa kitaran. Bandingkan dengan proses lama, bukan dengan demo vendor.
- Tuliskan pemilikan. Setiap bot, model dan gesaan mendapat pemilik bernama, log perubahan dan tarikh semakan.
Di Mana Ejen AI Sesuai
Ejen AI merancang tugas berbilang langkah, menggunakan alat dan bertindak atas hasilnya, jadi ia boleh melakukan sebahagian daripada apa yang dilakukan bot tanpa skrip tetap. Fleksibiliti itu juga risikonya, kerana ejen yang boleh bertindak boleh bertindak dengan salah. Anggap ejen sebagai corak untuk kerja yang terhad dan dilog dengan baik dengan kebenaran yang ketat. Ejen AI untuk kewangan menerangkan penempatan tertentu, dan gambaran keseluruhan kes penggunaan menunjukkan bagaimana ia berada di sebelah alat yang lebih ringkas di sini.
Perangkap yang Perlu Dielakkan
- Menggunakan AI di mana peraturan sudah memadai. Jika sesuatu langkah ialah "jika jumlah di bawah had, luluskan," tulis peraturannya. Ia lebih murah, lebih pantas dan boleh dijelaskan.
- Menggunakan RPA di mana input berbeza-beza. Bot yang dibina sekitar satu reka letak invois akan rosak pada yang seterusnya. Letakkan IDP di hadapan.
- Mengautomasikan proses yang rosak. Bot mengulang proses yang buruk dengan lebih pantas. Baiki proses, kemudian automasikannya.
- Mengukur ketepatan medan sahaja. Kadar pengekstrakan yang tinggi boleh menyembunyikan kadar tanpa sentuhan yang rendah, kerana satu medan yang salah menghantar seluruh dokumen ke semakan.
- Membiarkan bot dan gesaan menjadi IT bayangan (shadow IT). Pasukan yang membina bot sendiri atau menampal lejar ke dalam chatbot awam mencipta jurang kawalan dan keselamatan data. Putuskan dahulu alat mana yang diluluskan.
Apa yang Perlu Diukur
Jejaki kadar tanpa sentuhan, kadar pengecualian dan sebabnya, ketepatan peringkat medan pada sampel bulanan, kadar pembetulan penyemak, masa kitaran dari penerimaan hingga perekodan, dan insiden bot atau model. Bandingkan dengan garis dasar anda sendiri.
Langkah Seterusnya
Jika anda sedang memutuskan projek pertama, pilih satu proses yang stabil dan berjumlah tinggi, biasanya pengambilan data invois atau penyesuaian bank, petakan setiap langkah kepada RPA, IDP atau AI menggunakan jadual di atas, dan jalankan projek rintis dengan titik semakan manusia. Mulakan dengan lapisan termurah yang berfungsi. Naik kepada lapisan yang lebih fleksibel dan kurang boleh diramal hanya di mana tugas itu memerlukannya.
Head of Finance Strategy
On this page
- Fakta Utama
- Tiga Lapisan, Ditakrifkan
- Mengapa Perbezaan Ini Penting untuk Kewangan
- Tugas Kewangan Mana yang Sesuai dengan Alat Mana
- Cara Ia Digabungkan: Contoh Invois-ke-Bayaran
- Apa yang Diubah oleh Model Pembaca Dokumen yang Baharu
- Di Mana Setiap Lapisan Tersasar
- Cara Memilih, Langkah demi Langkah
- Di Mana Ejen AI Sesuai
- Perangkap yang Perlu Dielakkan
- Apa yang Perlu Diukur
- Langkah Seterusnya