KI vs. RPA in der Finanzautomatisierung: Was jedes am besten kann
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
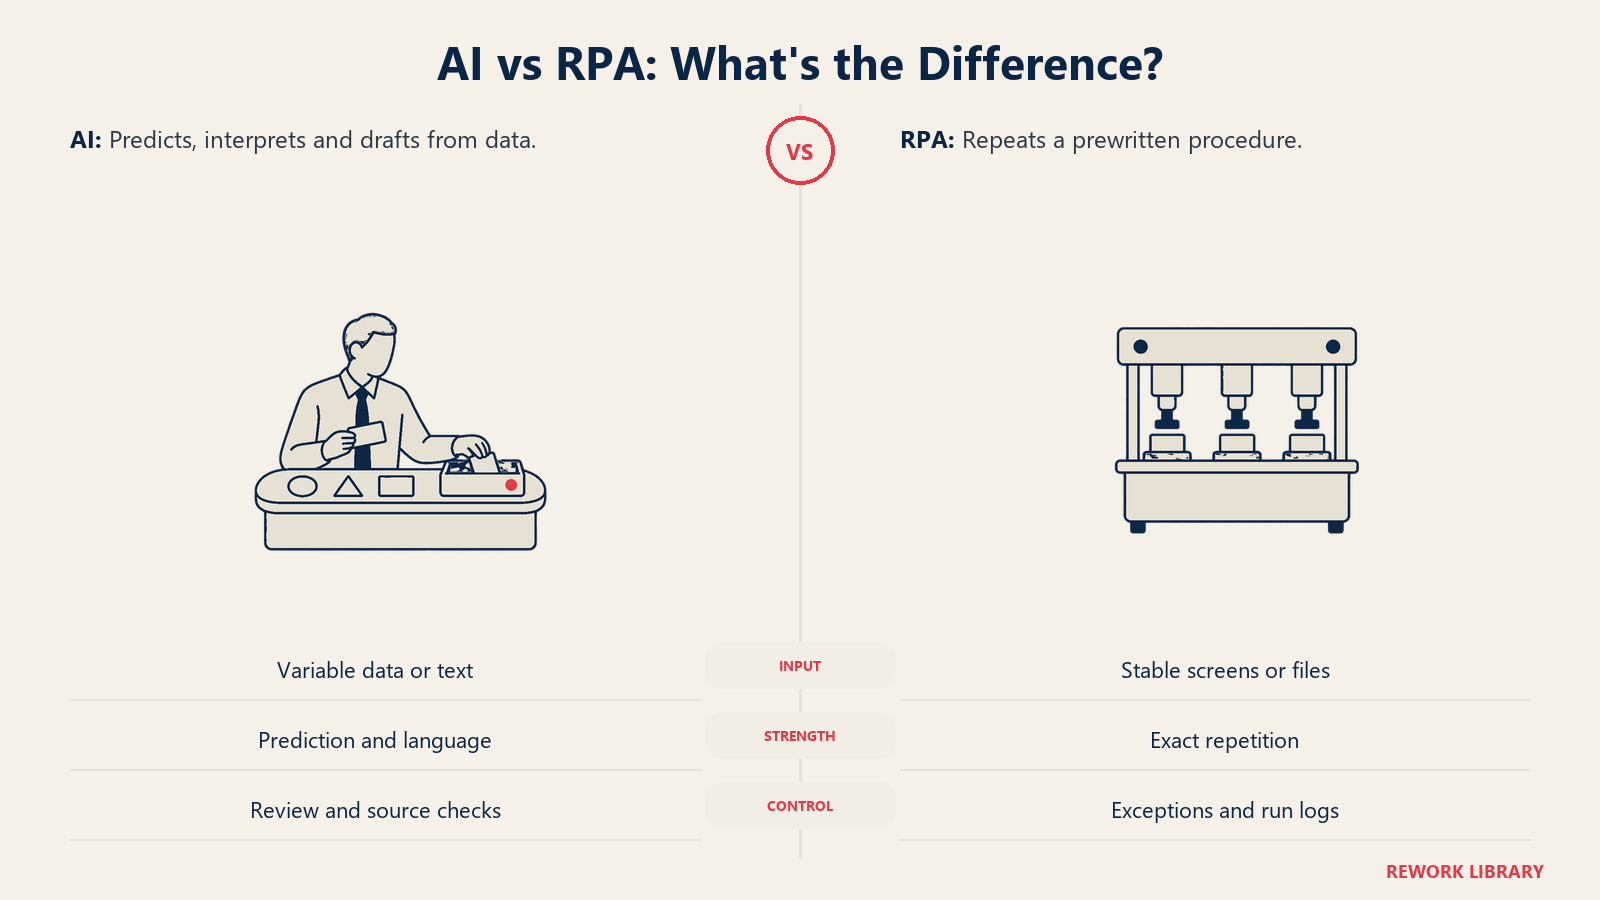
RPA (Robotic Process Automation) kopiert eine feste Abfolge von Klicks und Tastenanschlägen über Systeme hinweg, intelligente Dokumentenverarbeitung (IDP) macht aus Rechnungen, Kontoauszügen und Verträgen strukturierte Daten, und KI (maschinelles Lernen und generative Modelle) urteilt, prognostiziert und entwirft dort, wo die Antwort in keiner Regel steht. Sie sind weniger Rivalen als drei Schichten desselben Automatisierungsstapels, und die Finanzteams, die daraus Nutzen ziehen, geben meist jeder Schicht die Aufgabe, die sie gut kann.
Dieser Leitfaden richtet sich an CFOs, Controller, Finanzdirektoren und Finanzmanager, die entscheiden, ob das nächste Automatisierungsprojekt ein Bot, ein Tool zum Dokumentenlesen, ein Modell oder eine Mischung sein soll. Er bleibt werkzeugneutral: keine Anbieterrankings, keine Preise. Wenn Sie zuerst das größere Bild wollen, beginnen Sie mit der Übersicht zu KI im Finanzbereich und kehren dann hierher zurück, um für eine bestimmte Aufgabe den passenden Mechanismus zu wählen.
Wichtige Fakten
- Gartners Umfrage 2025 unter 183 CFOs und leitenden Finanzverantwortlichen (Mai bis Juni 2025) ergab, dass 59 % sagen, ihre Finanzfunktion nutze KI, gegenüber 58 % im Jahr 2024 und 37 % im Jahr 2023. Unter den KI-Nutzern war die Prozessautomatisierung in der Kreditorenbuchhaltung mit 37 % der zweithäufigste Anwendungsfall, hinter dem Wissensmanagement mit 49 % (CPA Practice Advisor, Zusammenfassung der Gartner-Umfrage).
- In der Kreditoren-Studie von Ardent Partners (212 Führungskräfte aus Kreditorenbuchhaltung und Finance, befragt von März bis Mai 2024) deckte die Dunkelverarbeitung im Schnitt 32,6 % aller Rechnungen ab, gegenüber 49,2 % bei den besten Teams (Ardent Partners, Accounts Payable Metrics That Matter in 2025).
- Ein Benchmark von 2025 mit acht multimodalen Sprachmodellen auf drei öffentlichen Rechnungsdatensätzen ergab, dass das beste Modell Felder mit 96,50 % Genauigkeit bei sauberen Rechnungen, 92,71 % bei gescannten Rechnungen und 87,46 % bei gescannten Belegen extrahierte (Berghaus et al., Fraunhofer IAIS und Lamarr Institute).
- Dieselbe Studie fand, dass es besser war, den Modellen das Seitenbild direkt zu geben, als das Dokument zuerst in Text umzuwandeln. Bei gescannten Rechnungen lag der Abstand bei 92,71 % gegenüber 64,03 % für das beste Ergebnis mit Textumwandlung (Berghaus et al.).
- Forscher beschreiben RPA als teilweise Automatisierung durch handgeschriebene Skripte mit begrenzter Flexibilität und hohen Wartungskosten, weil Bots eine detaillierte Konfiguration und bei kleinen Änderungen der Oberfläche häufige Updates brauchen (Lin et al., Nanyang Technological University).
Die drei Schichten im Überblick
Es hilft, jede Schicht danach zu definieren, was sie mit einer Eingabe tut, denn das entscheidet, wo sie passt.
RPA ist ein Software-Roboter, der über den Bildschirm oder eine Schnittstelle arbeitet, wie es ein Sachbearbeiter täte: diesen Bericht öffnen, diese Zellen kopieren, dort anmelden, hier einfügen, auf Speichern klicken. Er versteht nichts. Er folgt dem Skript genau, deshalb ist er zuverlässig, wenn die Eingaben identisch sind, und brüchig, wenn sie es nicht sind. Eine Erklärung des Begriffs in einfacher Sprache finden Sie unter Was RPA ist.
Intelligente Dokumentenverarbeitung liest unstrukturierte oder halbstrukturierte Dokumente (Rechnungen, Zahlungsavis, Kontoauszüge, Verträge, Belege) und gibt Felder aus: Lieferantenname, Rechnungsnummer, Positionen, Steuer, Summe. Ältere IDP kombinierte optische Zeichenerkennung mit Vorlagen und trainierten Klassifikatoren. Neuere IDP nutzt multimodale Sprachmodelle, die die Seite ansehen und „Wann ist das Fälligkeitsdatum?“ direkt beantworten. Das ist das Vision-Extract-Muster im ACE Framework, behandelt unter Das Vision-Extract-Muster.
KI im engeren Sinn umfasst zwei Familien. Prädiktives maschinelles Lernen bewertet oder prognostiziert aus strukturierten Daten: die Wahrscheinlichkeit, dass eine Rechnung eine Dublette ist, das Zahlungsdatum einer offenen Forderung, die Chance, dass eine Buchung ungewöhnlich ist. Generative KI entwirft und fasst zusammen: Abweichungskommentare, die Antwort auf eine Lieferantenanfrage, eine Auskunft zur Richtlinie. Beide kommen mit unsauberen Eingaben zurecht, und beide können auf eine Weise falsch liegen, wie es eine Regel nie täte.
Warum die Unterscheidung für Finance wichtig ist
Finance hat eine geringere Toleranz für stille Fehler als die meisten Funktionen. Ein falsch eingegebener Betrag erreicht ein Hauptbuch, einen Zahlungslauf oder eine Meldung. Die nützliche Frage lautet deshalb nicht „Welche Technologie ist klüger?“, sondern „Was braucht diese Aufgabe: exakte Wiederholung, Lesen oder Urteilsvermögen, und was passiert, wenn es schiefgeht?“
So vergleichen sich die drei Schichten bei den Eigenschaften, die Finanzmanager interessieren.
| Eigenschaft | RPA | IDP | KI (ML und generativ) |
|---|---|---|---|
| Kernaufgabe | Ein festes Verfahren wiederholen | Dokumente in strukturierte Felder verwandeln | Prognostizieren, klassifizieren, zusammenfassen, entwerfen |
| Benötigte Eingabe | Strukturierte, einheitliche Bildschirme oder Dateien | Dokumente in vielen Layouts | Daten oder Text, strukturiert oder nicht |
| Kommt mit Änderungen bei Layout oder Wortlaut zurecht | Schlecht, bricht oft ab | Ja, in Grenzen | Ja |
| Ergebnis ist deterministisch | Ja, gleiche Eingabe ergibt gleiches Ergebnis | Meist, mit einem Konfidenzwert | Nein, Ergebnisse können variieren und falsch sein |
| Typischer Fehler | Bleibt stehen oder trägt Daten an der falschen Stelle ein, wenn sich ein Bildschirm ändert | Liest bei schlechtem Scan ein Feld falsch | Selbstsicher falsche Antwort oder verzerrte Bewertung |
| Beste Kontrolle | Klärungsliste (Exception Queue) und Laufprotokolle | Konfidenzschwellen und Stichprobenprüfung | Menschliche Prüfung und Quellenangaben |
Skriptgesteuerte Bots sind nur innerhalb des Pfades flexibel, für den sie gebaut wurden. Systeme werden aktualisiert, Lieferanten gestalten Rechnungen neu und das ERP bekommt ein neues Feld, und jede Änderung kann ein Reparaturticket für den Bot sein.
Welche Finanzaufgaben zu welchem Werkzeug passen
Das ist das praktische Herzstück des Leitfadens. Ordnen Sie die Aufgabe der Schicht zu, die sie mit dem geringsten Risiko erledigt.
| Finanzaufgabe | Beste Wahl | Warum | Menschlicher Kontrollpunkt |
|---|---|---|---|
| Eine tägliche Bankdatei ins ERP übertragen, wenn es keine API gibt | RPA | Gleiche Schritte, gleiches Format, jeden Tag | Ausnahmen und fehlgeschlagene Läufe prüfen |
| Freigegebene Buchungen aus einer Vorlage verbuchen | RPA | Feste Felder, feste Logik | Freigabe durch Ersteller und Genehmiger bleibt bestehen |
| Daten aus Lieferantenrechnungen in vielen Formaten extrahieren | IDP | Layouts variieren, Regeln können sie nicht abdecken | Felder mit niedriger Konfidenz gehen an einen Sachbearbeiter |
| Kontoauszüge und Zahlungsavis für die Zahlungszuordnung lesen | IDP, dann Regeln | Unstrukturierter Text wird zu abgleichbaren Daten | Nicht zugeordnete Posten prüft die Debitorenbuchhaltung |
| Eine Rechnung dem richtigen Sachkonto und der richtigen Kostenstelle zuordnen | ML | Muster aus der Historie gelernt | Neue Lieferanten und hohe Beträge prüfen |
| Doppelte Rechnungen, ungewöhnliche Buchungen und seltsame Spesen markieren | ML | Erkennt, was Regeln nicht vorhergesehen haben | Ein Analyst untersucht jede Markierung |
| Abweichungskommentare für das Monatspaket entwerfen | Generative KI | Sprachaufgabe auf Basis der Zahlen, die Sie liefern | FP&A prüft jede Zahl und jeden Satz |
| „Wie lautet unsere Reiserichtlinie?“ aus Richtliniendokumenten beantworten | Generative KI mit Retrieval | Braucht Antworten in einfacher Sprache mit Quellen | Der Richtlinienverantwortliche pflegt die Dokumente |
| Eine Zahlung freigeben oder eine Buchung verbuchen | Weder KI noch RPA allein | Befugnis und Verantwortlichkeit | Eine benannte Person entscheidet |
Zwei Muster zeigen sich. RPA lohnt sich dort, wo der Prozess stabil ist, die Systeme aber nicht miteinander sprechen, und alles, was mit „lies dies“ oder „entscheide, ob das richtig aussieht“ beginnt, gehört zu IDP oder KI, weil ein Bot mit Variation nicht umgehen kann.
So lassen sie sich kombinieren: ein Invoice-to-Pay-Beispiel (vom Rechnungseingang bis zur Zahlung)
Die meiste reale Finanzautomatisierung ist eine Kette, und in der Kette ergänzen sich die Schichten. Nehmen Sie die Kreditorenbuchhaltung, wo die Gartner-Umfrage die Prozessautomatisierung unter die wichtigsten Finanzanwendungen von KI einordnet.
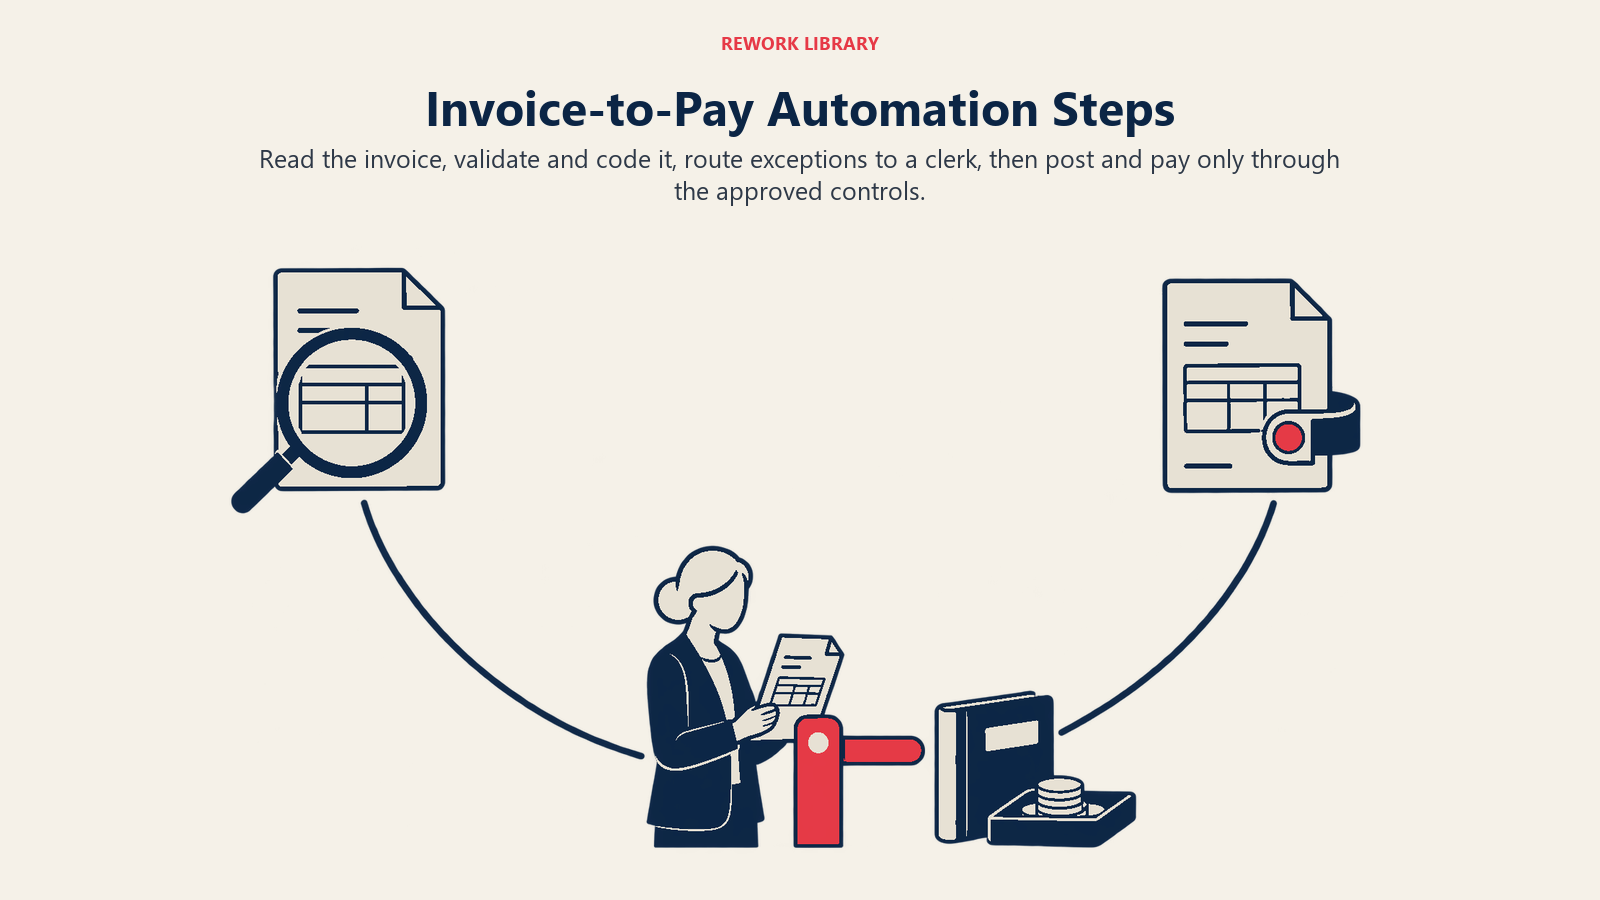
- Erfassen. Rechnungen kommen per E-Mail und Portal in Dutzenden Layouts an. IDP liest jede und gibt strukturierte Felder mit einem Konfidenzwert pro Feld aus.
- Validieren. Regeln prüfen die Grundlagen: Existiert die Bestellung, stimmen die Mengen mit dem Wareneingang überein, steht der Lieferant auf der Liste der zugelassenen? Das sind deterministische Prüfungen, die einfache Workflow-Logik oder RPA erledigt.
- Klassifizieren. Ein ML-Modell schlägt aus früheren Kontierungen Sachkonto und Kostenstelle vor, und ein weiteres markiert wahrscheinliche Dubletten oder ungewöhnliche Beträge.
- Ausnahmen weiterleiten. Alles unterhalb einer Konfidenzschwelle und jede Markierung geht an einen Sachbearbeiter der Kreditorenbuchhaltung, mit dem Quelldokument neben den extrahierten Daten.
- Verbuchen. Wo das ERP eine ordentliche Integration hat, werden die Daten darüber verbucht. Wo nicht, tippt ein RPA-Bot die freigegebene Rechnung in den Altbildschirm ein.
- Zahlen und abstimmen. Die Zahlungsfreigabe bleibt bei einem benannten Genehmiger. Der Abgleich von Zahlungsavis kann erneut IDP nutzen.
Beachten Sie, wie wenig von dieser Kette „KI entscheidet etwas“ ist. Das Modell liest, schlägt vor und markiert. Eine Person genehmigt, und eine Regel setzt durch. Diese Struktur ist die praktische Bedeutung des Human-in-the-Loop-Designs, und sie sorgt dafür, dass Tempo nicht auf Kosten der Kontrolle geht.
Ardents Dunkelverarbeitungsquote zeigt, warum das wichtig ist. Bei durchschnittlich 32,6 % der Rechnungen in Dunkelverarbeitung ist an den meisten Rechnungen irgendwo noch eine Person beteiligt. Die besten Teams erreichten 49,2 %, das ist immer noch etwa die Hälfte. Völlig menschenfreie Verarbeitung ist nicht für alle das realistische Ziel. Ein nützlicheres Ziel ist, das Abtippen und Hinterherlaufen zu beseitigen, damit Ihre Leute ihre Zeit auf Ausnahmen verwenden.
Was die neuen Modelle zum Dokumentenlesen verändern
Jahrelang war der IDP-Schritt die Stelle, an der Projekte ins Stocken gerieten. Vorlagen brachen, sobald ein Lieferant ein Layout änderte, und jeder neue Dokumenttyp brauchte Training. Multimodale Sprachmodelle verschieben das. Der Benchmark von Fraunhofer und Lamarr stellte fest, dass Modelle, die das Seitenbild direkt lasen, Felder genauer extrahierten als Ansätze, die das Dokument zuerst in Text umwandelten. Das beste Modell erreichte 96,50 % bei sauberen Rechnungen, aber 92,71 % bei gescannten Rechnungen und 87,46 % bei gescannten Belegen.
Lesen Sie diese Zahlen als Spanne, nicht als Versprechen. Die Dokumentqualität bestimmte das Ergebnis, und dasselbe Modell verlor zwischen sauberen digitalen Rechnungen und gescannten Belegen etwa neun Punkte. In einem Finanzprozess summieren sich selbst wenige falsche Felder pro hundert, denn ein einziges falsches Feld genügt, um eine Rechnung in die Prüfung zu schicken. Feldgenauigkeit und Dunkelverarbeitungsquote sind also verschiedene Maße, und Sie sollten beide verfolgen. Der Benchmark testete außerdem bestimmte Modelle auf öffentlichen Datensätzen, testen Sie also an einer Stichprobe Ihrer eigenen Rechnungen, bevor Sie sich festlegen.
Wo jede Schicht schiefgeht
Jede Schicht hat einen charakteristischen Fehler, und Ihre Kontrollen sollten darum herum gebaut sein.
RPA-Fehler sind laut oder unsichtbar. Ein geänderter Bildschirm kann einen Bot anhalten (laut) oder ihn an der falschen Stelle klicken lassen (schlimmer). Protokollieren Sie jeden Lauf, alarmieren Sie bei Fehlern, stimmen Sie die Bot-Ausgabe mit den Quellsummen ab und weisen Sie jedem Bot einen Verantwortlichen zu. Ein Bot ohne Verantwortlichen ist eine Kontrolllücke, die auf die Prüfung wartet.
IDP-Fehler sind klein und häufig. Falsch gelesene Ziffern, ein vertauschtes Datumsformat, eine Steuerzeile, die als Summe erfasst wurde. Legen Sie Konfidenzschwellen pro Feld statt pro Dokument fest und prüfen Sie auch die Ausgabe mit hoher Konfidenz stichprobenartig, denn die gefährlichen Fehler sind die, bei denen sich das Tool sicher ist.
KI-Fehler sind plausibel. Ein generatives Modell kann eine flüssige Abweichungserklärung schreiben, die einen Treiber nennt, den es nie gab. Das ist KI-Halluzination, und im Finanzbereich kann sie in einem Board-Paket landen. Geben Sie dem Modell die Zahlen und lassen Sie es sie beschreiben, verlangen Sie Quellenangaben und lassen Sie einen Prüfer jede Zahl kontrollieren. Ein prädiktives Modell hat sein eigenes Risiko: Es kann eine Verzerrung lernen oder in Drift (schleichende Abweichung) geraten, wenn sich Ihr Geschäft ändert, prüfen Sie seine Fehlerquoten also nach Plan.
So wählen Sie, Schritt für Schritt
- Listen Sie die Prozessschritte auf, nicht die Abteilung. „Kreditorenbuchhaltung“ ist zu groß. „Lieferantenrechnung lesen“, „mit Bestellung abgleichen“, „auf Sachkonto kontieren“, „im ERP verbuchen“ sind die Einheiten, die Sie Werkzeugen zuordnen können.
- Klassifizieren Sie jeden Schritt nach seiner Eingabe. Beginnt er bei einem festen Bildschirm oder einer Datei, bei einem Dokument oder bei einem Urteil? Das entscheidet über RPA, IDP oder KI.
- Prüfen Sie zuerst, ob es eine sauberere Option gibt. Hat das System eine API oder eine native Integration, nutzen Sie sie. RPA ist oft ein Behelf für eine fehlende Integration, und eine ordentliche Integration ist stabiler.
- Bewerten Sie die Kosten eines Fehlers. Unkritische, leicht umkehrbare Schritte können mit Stichproben laufen. Alles, was Geld bewegt, Bücher schließt oder eine Aufsichtsbehörde erreicht, braucht einen menschlichen Kontrollpunkt.
- Prüfen Sie Ihre Daten. Die Qualität von KI und IDP hängt davon ab, was Sie ihnen geben. Uneinheitliche Lieferantennamen und ein unordentlicher Kontenrahmen schaden jeder Schicht, wie Datenbereitschaft im Finanzbereich für KI erklärt.
- Pilotieren Sie eine Kette, durchgängig, ein Quartal lang. Messen Sie Dunkelverarbeitungsquote, Ausnahmen pro hundert Rechnungen, Korrekturquote der Prüfer und Durchlaufzeit. Vergleichen Sie mit dem alten Prozess, nicht mit der Anbieter-Demo.
- Halten Sie die Verantwortung schriftlich fest. Jeder Bot, jedes Modell und jeder Prompt erhält einen benannten Verantwortlichen, ein Änderungsprotokoll und ein Prüfdatum.
Wo KI-Agenten hineinpassen
Ein KI-Agent plant eine mehrstufige Aufgabe, nutzt Werkzeuge und handelt auf Grundlage des Ergebnisses, kann also einen Teil dessen übernehmen, was ein Bot tut, ohne festes Skript. Diese Flexibilität ist zugleich sein Risiko, denn ein Agent, der handeln kann, kann auch falsch handeln. Behandeln Sie Agenten als Muster für begrenzte, gut protokollierte Arbeit mit engen Berechtigungen. KI-Agenten für Finance führt durch konkrete Einsätze, und die Übersicht der Anwendungsfälle zeigt, wie sie neben den einfacheren Werkzeugen hier stehen.
Fallstricke, die Sie vermeiden sollten
- KI einsetzen, wo eine Regel genügt. Lautet ein Schritt „Liegt die Summe unter dem Limit, genehmigen“, schreiben Sie die Regel. Sie ist günstiger, schneller und erklärbar.
- RPA einsetzen, wo die Eingaben variieren. Bots, die um ein Rechnungslayout herum gebaut sind, brechen am nächsten. Schalten Sie IDP davor.
- Einen kaputten Prozess automatisieren. Ein Bot wiederholt einen schlechten Prozess schneller. Beheben Sie den Prozess, dann automatisieren Sie ihn.
- Nur die Feldgenauigkeit messen. Eine hohe Extraktionsquote kann eine niedrige Dunkelverarbeitungsquote verbergen, weil ein falsches Feld das ganze Dokument in die Prüfung schickt.
- Bots und Prompts zur Schatten-IT werden lassen. Teams, die eigene Bots bauen oder Hauptbücher in öffentliche Chatbots kopieren, schaffen Lücken bei Kontrolle und Datensicherheit. Legen Sie zuerst fest, welche Tools zugelassen sind.
Was Sie messen sollten
Verfolgen Sie Dunkelverarbeitungsquote, Ausnahmequote und -gründe, Feldgenauigkeit an einer monatlichen Stichprobe, Korrekturquote der Prüfer, Durchlaufzeit vom Eingang bis zur Verbuchung sowie Vorfälle bei Bots oder Modellen. Vergleichen Sie mit Ihrer eigenen Baseline.
Wie es weitergeht
Wenn Sie ein erstes Projekt auswählen, nehmen Sie einen stabilen Prozess mit hohem Volumen, meist Rechnungserfassung oder Bankabstimmung, ordnen Sie anhand der Tabelle oben jeden Schritt RPA, IDP oder KI zu und pilotieren Sie ihn mit einem menschlichen Kontrollpunkt. Beginnen Sie mit der günstigsten Schicht, die funktioniert. Steigen Sie nur dort auf die flexibleren und weniger vorhersehbaren Schichten um, wo die Aufgabe sie braucht.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Die drei Schichten im Überblick
- Warum die Unterscheidung für Finance wichtig ist
- Welche Finanzaufgaben zu welchem Werkzeug passen
- So lassen sie sich kombinieren: ein Invoice-to-Pay-Beispiel (vom Rechnungseingang bis zur Zahlung)
- Was die neuen Modelle zum Dokumentenlesen verändern
- Wo jede Schicht schiefgeht
- So wählen Sie, Schritt für Schritt
- Wo KI-Agenten hineinpassen
- Fallstricke, die Sie vermeiden sollten
- Was Sie messen sollten
- Wie es weitergeht