KI-Szenarioplanung für Finanzverantwortliche
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI-Szenarioplanung bedeutet, maschinelles Lernen und Sprachmodelle einzusetzen, um mehrere Versionen Ihrer finanziellen Zukunft gleichzeitig zu erstellen, durchzurechnen und zu erklären, damit Führungskräfte sehen, wie Umsatz, Marge und Liquidität auf unterschiedliche Annahmen reagieren, bevor sie sich festlegen. Das Modell übernimmt die repetitive Arbeit: die Prognose unter jeder Annahmenreihe neu aufzubauen, zu ordnen, welche Treiber wichtig sind, und die Erklärung zu entwerfen. Menschen wählen weiterhin die Szenarien, verantworten die Annahmen und entscheiden, was zu tun ist.
Dieser Leitfaden richtet sich an CFOs, FP&A-Leiter und Finanzdirektoren, die bereits ein Budget und eine rollierende Prognose führen und mehr aus Szenarien herausholen wollen. Er behandelt den Unterschied zwischen Szenarien, Sensitivitäten und Monte Carlo, die Stellen, an denen KI hilft, eine Einrichtung Schritt für Schritt, die Präsentation der Ergebnisse vor dem Board und die Punkte, an denen der Ansatz scheitert. Für die gesamte Funktion beginnen Sie mit dem Hub zu KI im FP&A. Zur zugrunde liegenden Methode siehe Szenarioplanung.
Wichtige Fakten
- In der AFP FP&A Benchmarking Survey 2026 (332 Praktiker aus der Unternehmensfinanzierung, befragt von August bis September 2025) nutzten nur 38 % der Organisationen eine strukturierte Szenarioplanung (AFP).
- Teams in dieser Umfrage, die strukturierte Szenarioplanung nutzten, erstellten Budgets im Schnitt in 8,1 Wochen, gegenüber 9,2 Wochen bei Vergleichsteams ohne sie, was AFP als 11 % schneller beziffert (AFP).
- Dieselbe Umfrage berichtete, dass Szenarioplaner sich bei der strategischen Ausrichtung selbst 14 % höher und bei der Einbeziehung externer Faktoren 13 % höher bewerteten (AFP). Das sind Selbsteinschätzungen, lesen Sie sie also als Zusammenhang, nicht als Beleg für eine Ursache.
- AFP unterscheidet die Sensitivitätsanalyse (eine Variable ändern, den Rest konstant halten) von der strukturierten Szenarioplanung (Ergebnisse über eine Bandbreite von Umständen projizieren) und stuft die erstere als weniger ausgereift ein (AFP).
- Das Planungsteam von Shell warnte die Führungskräfte mit Szenarien vor der Energiekrise von 1973, in einem Bericht von 1972, der besagte, der Ölpreis könne von etwa 2 \(auf bis zu 10\) pro Barrel steigen (strategy+business).
Szenarien, Sensitivitäten und Monte Carlo: drei verschiedene Werkzeuge
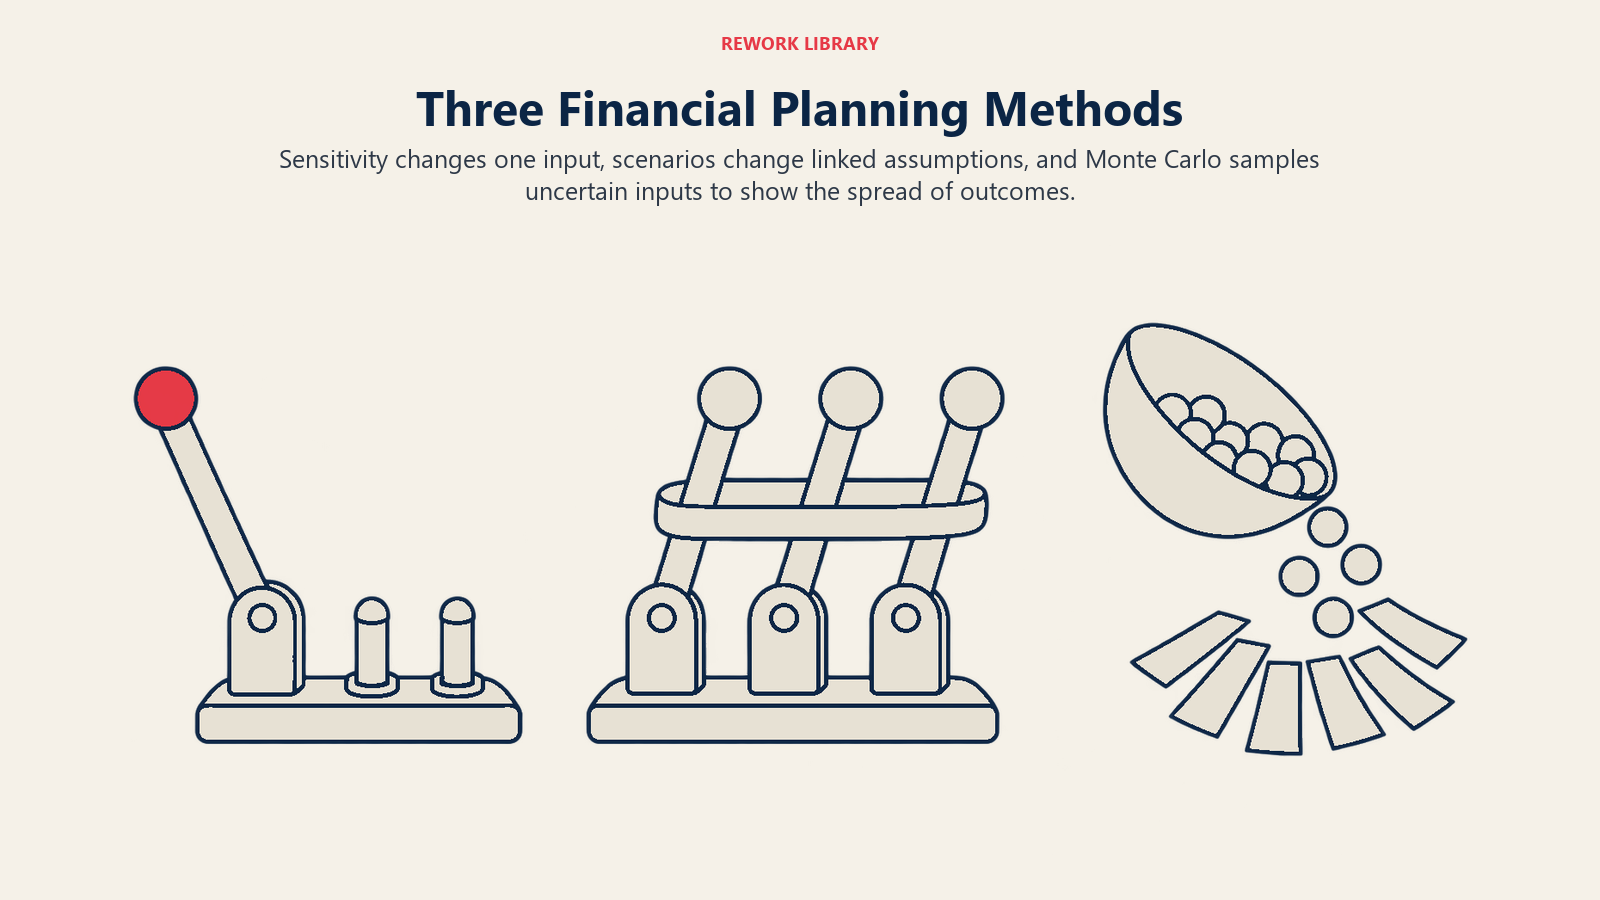
In Board-Unterlagen verschwimmen diese Begriffe, und die Unschärfe führt zu schlechten Entscheidungen. Jedes Werkzeug beantwortet eine andere Frage.
| Methode | Die Frage, die sie beantwortet | So funktioniert sie | Typisches Ergebnis | Worauf Sie achten sollten |
|---|---|---|---|---|
| Sensitivitätsanalyse | Welche einzelne Eingabe verändert das Ergebnis am stärksten? | Jeweils einen Treiber ändern, den Rest festhalten | Tornado-Diagramm, gereihte Treiber | Reale Treiber bewegen sich gemeinsam, daher werden kombinierte Schocks unterschätzt |
| Szenarioanalyse | Was passiert, wenn diese in sich stimmige Geschichte eintritt? | 3 bis 5 benannte Zukunftsbilder mit verknüpften Annahmen definieren | Gegenüberstellung von P&L, Liquidität und Covenants | Zu viele Szenarien oder solche, an die niemand glaubt |
| Monte-Carlo-Simulation | Wie breit ist die Spanne der Ergebnisse, und wie wahrscheinlich sind die Extremfälle? | Tausende Kombinationen unsicherer Eingaben aus Wahrscheinlichkeitsbereichen ziehen | Eine Verteilung: Median, Abwärts- und Aufwärtsfall | Das Ergebnis ist nur so gut wie die Eingabebereiche und ihre Korrelationen |
Die Szenarioidee hat in der Unternehmensplanung eine lange Geschichte. Shells Team unter Pierre Wack nutzte Szenarien als alternative Geschichten statt als Punktprognosen, und das Ziel war, das Denken der Manager zu verändern, nicht jede Möglichkeit aufzulisten (strategy+business). Das ist bis heute die richtige Rahmung. Ein Szenario ist keine Prognose mit anderem Etikett. Es ist ein Entscheidungswerkzeug.
Monte Carlo ist älter als die meiste Finanzsoftware. Nicholas Metropolis und Stanislaw Ulam beschrieben es 1949 in dem Aufsatz „The Monte Carlo Method“ im Journal of the American Statistical Association, und der Kerngedanke hat sich nicht geändert: dasselbe Modell viele Male mit zufällig gezogenen Eingaben laufen lassen und die Streuung der Ergebnisse betrachten. Die Funktionsweise behandelt die Monte-Carlo-Simulation. Was KI verändert, sind die Kosten für Einrichtung und Erklärung.
Wo KI tatsächlich hilft
KI erfindet Ihre Szenarien nicht für Sie. Sie beseitigt die Reibung drumherum.
Die Baseline aufbauen. Ein Prognosemodell, das auf Ihrer Historie und Saisonalität trainiert wurde, liefert einen belastbaren Ausgangspunkt, sodass Szenarien Abweichungen von etwas Gemessenem sind und nicht von einer Tabelle, der niemand traut.
Die entscheidenden Treiber finden. Verfahren zur Merkmalswichtigkeit und zur Sensitivität ordnen, welche Eingaben EBITDA oder Liquidität am stärksten bewegen. In einem SaaS-Unternehmen können das Churn und die Länge des Verkaufszyklus sein. In einem Großhändler können es Frachtkosten und Lagerreichweite sein. Dieses Wissen hält das Szenarioset klein und relevant.
Das Modell schnell neu aufbauen. Bei einem manuellen Vorgehen heißt ein neues Szenario, eine Arbeitsmappe zu kopieren, Zellen zu ändern und das Ergebnis abzustimmen, was Tage dauern kann. Ein modellgesteuertes Setup berechnet die vollständige Drei-Berichte-Sicht neu, sobald sich ein Treiber ändert, sodass ein Analyst zehn Varianten in der Zeit testen kann, in der ein manueller Prozess eine testet.
Eingabebereiche schätzen. Für Monte Carlo brauchen Sie für jede unsichere Eingabe einen Bereich. KI kann Verteilungen an historische Daten anpassen, etwa an die Streuung monatlicher Abschlussquoten oder von Zahlungsverzögerungen, und Korrelationen zwischen Eingaben vorschlagen. Ein Analyst prüft und übersteuert sie.
Die Erzählung entwerfen. Ein Sprachmodell kann aus den Szenarioergebnissen einen ersten Entwurf der Erklärung machen: was sich geändert hat, welcher Treiber es ausgelöst hat, was der Auslöser ist. Es sollte die berechneten Zahlen erhalten und sie beschreiben, niemals sie aus dem Gedächtnis wiedergeben oder neu berechnen.
Auslöser überwachen. Sobald Szenarien existieren, kann ein Modell Live-Daten gegen die von Ihnen definierten Wegmarken beobachten und melden, wenn die Realität auf den Abwärtsfall zusteuert.
Praxisbeispiele nach Funktion
- Corporate FP&A: Ein Finanzteam mit einer rollierenden 18-Monats-Prognose rechnet einen Basisfall, einen Abwärtsfall (die Nachfrage lässt nach, die Einstellungen laufen weiter) und einen Aufwärtsfall (eine große Verlängerung kommt früh). Die KI-Schicht berechnet P&L und Liquiditätssicht für jeden in Minuten neu und schreibt die Brücke zwischen ihnen.
- Treasury und Liquidität: Ein Treasurer testet den Cashflow unter langsameren Kundenzahlungen und einer verspäteten Finanzierungsrunde. Die Frage ist, wie lange die Liquidität in jedem Fall reicht. Wie die zugrunde liegende Prognose aufgebaut wird, zeigt KI-Cashflow-Prognose.
- Vertrieb und Revenue Operations: Ein CRO und ein CFO modellieren die Quotenerreichung unter verschiedenen Pipeline-Conversion-Raten und zeigen mit Monte Carlo die Wahrscheinlichkeit, in einem Umsatzband zu landen, statt einer einzelnen Zahl.
- Lieferkette und Einkauf: Ein Hersteller variiert Rohstoffpreise, Lieferzeiten der Lieferanten und Wechselkurse gemeinsam, um die Margenexposition zu sehen, und entscheidet dann, wo abgesichert oder doppelt beschafft wird.
- Investitionsplanung: Ein Projektteam zieht Investitionskosten, Verzögerung und Nachfrage aus Bereichen und liest die Streuung der Renditen ab, statt eines einzigen internen Zinsfußes.
- Kreditgeber und Covenants: Ein CFO prüft für jedes Szenario, ob Verschuldungs- oder Deckungskennzahlen verletzt würden, und bis wann.
Ein anschauliches Monte-Carlo-Ergebnis
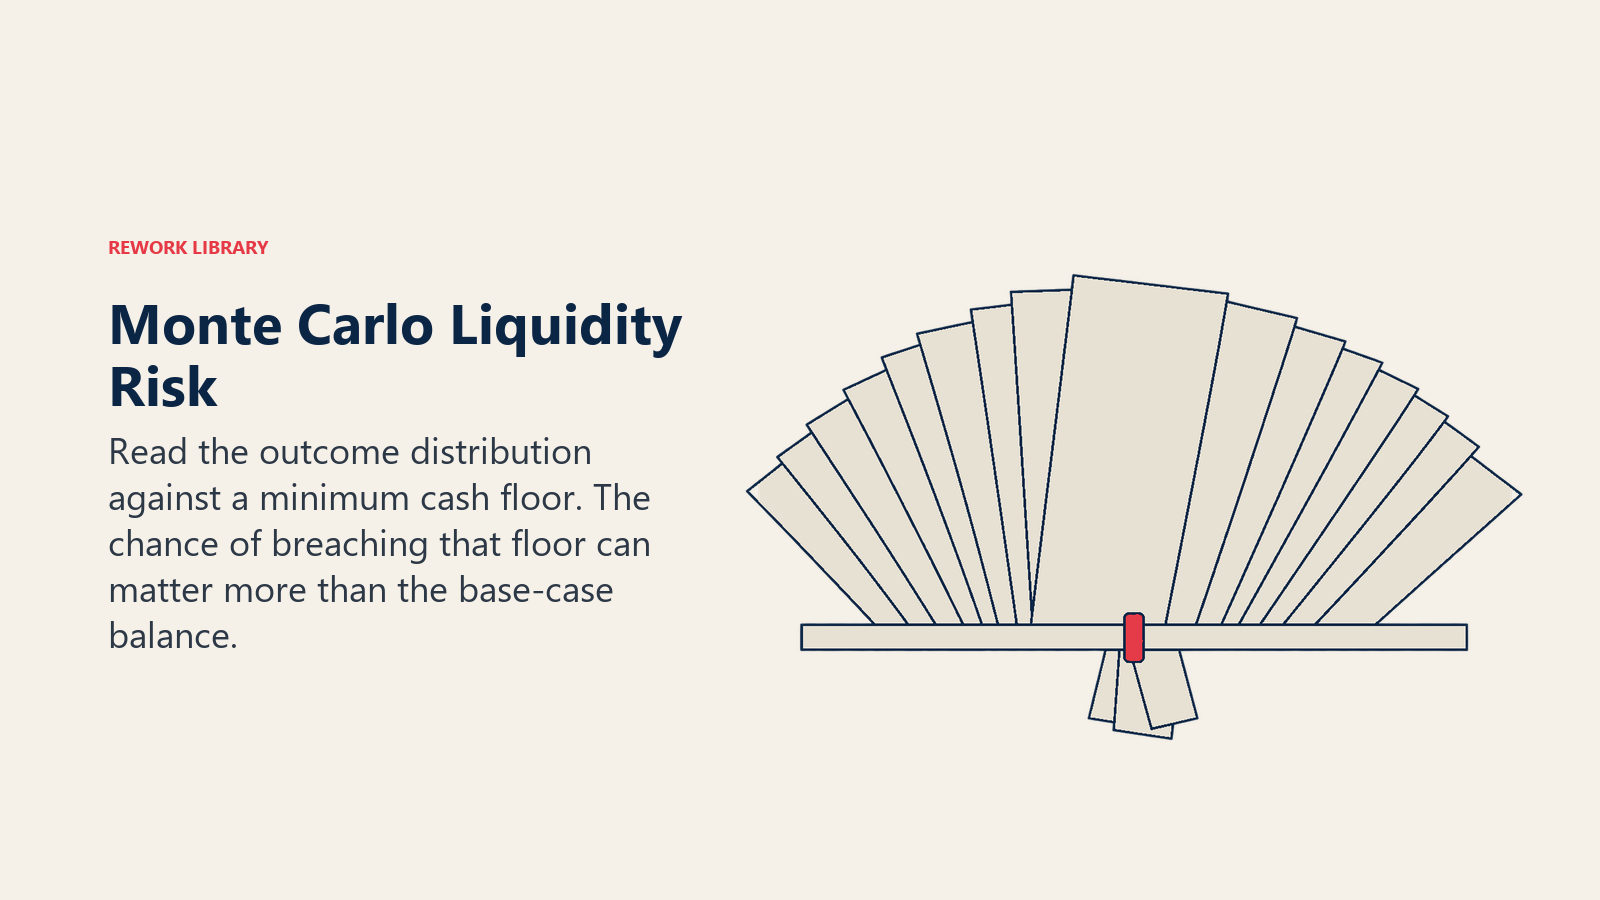
Die folgenden Zahlen sind erfunden, um die Form eines Ergebnisses zu zeigen, keine Benchmark. Stellen Sie sich ein Unternehmen mit einem Basisfall-Kassenbestand von 12 Millionen zum Jahresende vor. Eine Simulation zieht 10.000 Kombinationen aus Umsatzwachstum, Zahlungsverzögerungen und Kosteninflation aus Bereichen, auf die sich das Team geeinigt hat.
| Ergebnis (anschaulich) | Kassenbestand zum Jahresende | So lesen Sie es |
|---|---|---|
| 10. Perzentil | 6,5 Millionen | Eines von zehn Jahren endet bei diesem Wert oder darunter |
| Median | 12,0 Millionen | Die Hälfte der Durchläufe liegt darüber, die Hälfte darunter |
| 90. Perzentil | 17,0 Millionen | Eines von zehn Jahren endet bei diesem Wert oder darüber |
| Anteil der Durchläufe unter der Mindestliquidität von 8 Millionen | 22 % | Die Zahl, nach der das Board tatsächlich fragen wird |
Die letzte Zeile ist die nützliche. Ein einzelner Basisfall sagt „12 Millionen“ und lädt zu falscher Sicherheit ein. Die Verteilung sagt, dass mit etwa einer Wahrscheinlichkeit von eins zu fünf Ihre eigene Untergrenze unterschritten wird, was zu einem anderen Gespräch über eine Kreditlinie oder einen Einstellungsstopp führt.
So richten Sie es ein, Schritt für Schritt
- Beginnen Sie mit der Entscheidung, nicht mit dem Modell. Halten Sie schriftlich fest, wobei die Szenarien helfen sollen: ob Kapital aufgenommen wird, ob vor dem Umsatz eingestellt wird, ob ein Werk beschlossen wird oder ob ein Covenant eingehalten wird. Szenarien ohne zugehörige Entscheidung werden zur Berichtsübung.
- Bringen Sie die Daten in Form. Ein Szenariomodell erbt Ihre Kontenzuordnung, Ihre Kunden- und Produkthierarchien und Ihre Historie. Beheben Sie zuerst Dubletten und uneinheitliche Zuordnungen. Datenbereitschaft im Finanzbereich für KI listet die Prüfungen auf.
- Bauen Sie die Baseline und testen Sie sie rückwirkend. Prognostizieren Sie eine Periode, deren Ergebnis Sie schon kennen, und messen Sie den Fehler. Verfehlt die Baseline in normalen Zeiten deutlich, werden darauf aufbauende Szenarien nicht besser.
- Wählen Sie die Treiber. Ordnen Sie die Eingaben mit einem Sensitivitätslauf und behalten Sie die wenigen, die zählen. Fünf bis acht Treiber reichen meist völlig.
- Definieren Sie 3 bis 5 benannte Szenarien. Geben Sie jedem einen schlichten Namen, eine Geschichte, verknüpfte Annahmen und einen Auslöser. „Die Nachfrage lässt nach und Kunden dehnen die Zahlungsziele“ ist besser als „Szenario B“.
- Ergänzen Sie Bereiche für Monte Carlo, wenn es bei der Entscheidung um Risiko geht. Legen Sie für jede unsichere Eingabe Minimum, wahrscheinlichsten Wert und Maximum fest und entscheiden Sie, welche Eingaben sich gemeinsam bewegen. An der Korrelation scheitern die meisten Simulationen.
- Lassen Sie jede Annahme von einer Person verantworten. Jeder Treiber erhält einen benannten Verantwortlichen im Unternehmen, etwa den Vertrieb für die Abschlussquote und den Betrieb für die Lieferzeit. Das ist eine echte Human-in-the-Loop-Kontrolle, keine Freigabeformalität.
- Erzeugen Sie die Erzählung aus den berechneten Ergebnissen. Lassen Sie das Sprachmodell entwerfen und einen Analysten jede Zahl auf das Modell zurückführen, bevor etwas weitergegeben wird.
- Legen Sie Wegmarken und Überprüfungsrhythmus fest. Listen Sie für jedes Szenario die zwei oder drei beobachtbaren Indikatoren auf, die anzeigen, dass es eintritt, und wer sie wie oft prüft.
- Rechnen Sie neu und vergleichen Sie. Vergleichen Sie bei jedem Abschluss die Istwerte mit den Szenarien, notieren Sie, welches am nächsten lag, und aktualisieren Sie die Bereiche.
Szenarien dem Board präsentieren
Boards wollen keine Modellführung. Sie wollen wissen, was passieren könnte, wie schlimm es wird und was das Management dagegen tut. Eine Struktur, die funktioniert:
| Folie oder Abschnitt | Was sie zeigt | Warum es wichtig ist |
|---|---|---|
| Anstehende Entscheidung | Die Wahl, über die die Szenarien informieren | Hält die Diskussion beim Handeln |
| Basisfall und seine Schwachstellen | Zentrale Ergebnisse und die zwei oder drei Annahmen, auf die er sich am stärksten stützt | Zeigt, wo das Risiko liegt |
| Szenariovergleich | 3 bis 4 benannte Szenarien nebeneinander bei Umsatz, EBITDA, Liquidität und Covenants | Leicht zu überblicken, schwer misszuverstehen |
| Spanne der Ergebnisse | Die Monte-Carlo-Verteilung als einfaches Bereichsdiagramm mit markiertem Abwärtsfall | Zeigt Wahrscheinlichkeit ohne Fachjargon |
| Wegmarken | Indikatoren und Schwellen, die zeigen, in welchem Szenario Sie sich befinden | Macht aus Szenarien Überwachung |
| Vorab vereinbarte Reaktionen | Was das Management bei jedem Auslöser tut, etwa Einstellungsstopp oder Ziehen der Kreditlinie | Der Teil, den Boards am meisten schätzen |
| Annahmen im Anhang | Treiber, Verantwortliche, Bereiche und Datenquellen | Ermöglicht Nachfragen, ohne die Hauptpräsentation zu überladen |
Einige Gewohnheiten machen den Unterschied. Zeigen Sie Bereiche statt einzelner Zahlen, und runden Sie sie. Sagen Sie klar, dass die Bereiche Annahmen widerspiegeln, die Menschen gewählt haben. Nennen Sie das Szenario, das Sie für am wahrscheinlichsten halten, nur dann, wenn Sie es verteidigen können, und seien Sie bereit zu erklären, was Ihre Meinung ändern würde. Halten Sie die Mechanik des Modells aus der Hauptpräsentation heraus und im Anhang.
Fallstricke, die Sie vermeiden sollten
- Scheingenauigkeit. Eine Simulation, die 12.347.291 als Median ausgibt, verleitet Leser zu glauben, das Modell wisse mehr, als es weiß. Runden Sie und zeigen Sie Bereiche.
- Wertlose Bereiche. Monte Carlo schafft keine Information. Sind die Eingabebereiche Vermutungen, ist das Ergebnis eine polierte Vermutung. Dokumentieren Sie, woher jeder Bereich stammt.
- Korrelation ignorieren. Umsatz, Zahlungseingänge und Kosten als unabhängig zu behandeln, unterschätzt den kombinierten Abwärtsfall. In einem echten Abschwung bewegen sie sich tendenziell gemeinsam.
- Zu viele Szenarien. Zehn Szenarien bedeuten, dass keines umgesetzt wird. Drei bis fünf genügen.
- Sprachmodelle, die rechnen. Behalten Sie Berechnungen im Modell oder in der Tabelle und nutzen Sie das Sprachmodell zur Beschreibung. Modelle können falsche Zahlen flüssig formulieren, das ist das Problem der KI-Halluzination.
- Szenarien, die im Regal liegen. Shells eigene Geschichte zeigt, dass Szenarien zu haben nicht garantierte, auch danach zu handeln, laut strategy+business. Ohne Auslöser und vorab vereinbarte Reaktionen bleibt die Arbeit akademisch.
- Rückwärtsgewandte Baselines. Ein Modell, das auf stabilen Jahren trainiert wurde, unterschätzt Regimewechsel. Behandeln Sie die Baseline als eine Sicht und nutzen Sie Szenarien, um zu testen, was die Historie nicht zeigen kann.
- Unklare Verantwortung. Wenn niemand eine Annahme verantwortet, aktualisiert sie auch niemand, wenn sich die Fakten ändern.
Was als Nächstes zu tun ist
Wählen Sie eine laufende Entscheidung in diesem Quartal, etwa einen Einstellungsplan oder eine Finanzierung, und bauen Sie drei Szenarien darum, mit Treibern, die Sie schon messen können. Testen Sie die Baseline rückwirkend, geben Sie jeder Annahme einen Verantwortlichen und schreiben Sie die Wegmarken auf, bevor Sie präsentieren. Geht es bei der Entscheidung um Liquidität, lesen Sie als Nächstes KI-Cashflow-Prognose. Das größere Bild, wo KI in die Funktion passt, zeigt KI im Finanz- und Rechnungswesen, und wenn Sie ein Prognosemodell in Betrieb nehmen wollen, erklärt der KI-Prognose-Agent, was zu bauen ist.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Szenarien, Sensitivitäten und Monte Carlo: drei verschiedene Werkzeuge
- Wo KI tatsächlich hilft
- Praxisbeispiele nach Funktion
- Ein anschauliches Monte-Carlo-Ergebnis
- So richten Sie es ein, Schritt für Schritt
- Szenarien dem Board präsentieren
- Fallstricke, die Sie vermeiden sollten
- Was als Nächstes zu tun ist