Bahasa Indonesia
Cara CFO Menyusun Peta Jalan AI untuk Fungsi Keuangan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Peta jalan AI keuangan adalah rencana berurutan yang menetapkan proses keuangan mana yang memakai AI, dalam urutan apa, dengan data apa, di bawah kendali siapa, dan dengan keterampilan apa di dalam tim. Ini berbeda dari strategi AI tingkat perusahaan. CFO adalah satu-satunya orang yang memegang tutup buku, prakiraan, pengendalian, dan anggaran sekaligus, sehingga peta jalan harus memperhitungkan keempatnya.
Panduan ini ditujukan bagi CFO, controller (kepala akuntansi), pimpinan FP&A, dan manajer transformasi keuangan yang sudah melewati tahap "perlukah kita mencoba AI?" dan kini menghadapi daftar gagasan yang lebih panjang daripada jumlah orang yang bisa menjalankannya. Panduan ini membahas metode lima bagian: inventarisasi proses, penilaian kasus penggunaan, pekerjaan data, pengurutan rilis, dan perencanaan keterampilan. Untuk langkah umum tingkat perusahaan, seperti tahap kematangan dan pertanyaan membangun atau membeli, panduan ini merujuk ke halaman strategi transformasi AI alih-alih mengulanginya.
Fakta Utama
- Dalam survei CFO Signals Q2 2026 dari Deloitte terhadap 200 CFO di Amerika Utara, 43% mengaku yakin pada tata kelola AI organisasinya saat ini, dan 59% menyebut menyeimbangkan kecepatan dengan risiko sebagai tantangan terbesar untuk kerangka kerja tingkat perusahaan (Deloitte).
- Dalam survei yang sama, 33% mengatakan chief information security officer yang memegang tata kelola AI, sementara 19% mengatakan CFO yang memikul tanggung jawab terbesar (Deloitte).
- Survei KPMG 2026 terhadap 1.013 pemimpin senior keuangan menemukan manfaat AI terkuat pada kualitas pengambilan keputusan, akurasi prakiraan, dan ketanggapan, yaitu bidang yang banyak menuntut pertimbangan, bukan yang bersifat transaksional (KPMG).
- Dalam survei itu, 36% menyebut kualitas data sebagai peluang sekaligus kerentanan yang paling sering disebut, 38% sedang meningkatkan keterampilan AI tim keuangan yang ada, dan 28% sedang memikirkan ulang jenis talenta yang mereka butuhkan (KPMG).
- KPMG juga melaporkan bahwa organisasi yang secara formal melacak KPI terkait AI mencatat selisih 10 poin dalam porsi yang melaporkan perbaikan ROI sedang atau signifikan dibandingkan organisasi yang tidak melacaknya (KPMG).
Mengapa Keuangan Membutuhkan Peta Jalan Sendiri
Rencana AI tingkat perusahaan biasanya mengoptimalkan adopsi dan penyebaran. Keuangan tidak bisa begitu. Jawaban yang salah pada konten penjualan hanya berakibat email yang kurang tepat. Jawaban yang salah pada rekonsiliasi atau akrual bisa sampai ke laporan keuangan, dan itu menempatkan pekerjaan tersebut di bawah pengendalian internal sejak hari pertama.
Ada tiga hal yang membuat keuangan berbeda.
Kalendernya tetap. Anda tidak bisa menguji coba alat baru di tengah akhir kuartal. Tutup buku, audit, dan musim anggaran menentukan jendela waktu ketika perubahan aman dilakukan, dan peta jalan yang mengabaikannya akan tergeser oleh bulan sibuk pertama.
Bukti sama pentingnya dengan keluaran. Alat yang menghemat sepuluh jam tetapi tidak bisa menunjukkan apa yang dikerjakannya, siapa yang memeriksanya, dan versi mana yang berjalan akan menambah pekerjaan bagi auditor Anda. Desain kendali adalah bagian dari kasus penggunaan, bukan langkah sesudahnya.
Data adalah urusan Anda untuk dibenahi, dan tidak ada orang lain yang akan melakukannya. Pemetaan bagan akun, data induk vendor, dan struktur entitas ada di sistem milik keuangan sendiri. Survei KPMG menempatkan kualitas data di urutan teratas daftar hambatan, dan tidak ada vendor yang bisa membersihkannya untuk Anda.
Temuan KPMG tentang di mana manfaat terkonsentrasi berguna untuk menentukan ambisi. Akurasi prakiraan dan kualitas keputusan adalah tempat responden melihat perbaikan terkuat, sehingga peta jalan yang hanya berisi otomatisasi back-office mungkin membidik terlalu rendah. Peta jalan yang seimbang memadukan kemenangan transaksional yang cepat dengan beberapa taruhan yang banyak menuntut pertimbangan.
Langkah 1: Susun Inventaris Proses
Mulailah dari apa yang dikerjakan fungsi keuangan, bukan dari alat. Daftar setiap proses keuangan yang berulang dan, untuk masing-masing, catat lima hal: volume, waktu siklus, siapa yang mengerjakan, berapa banyak sistem yang tersentuh, dan di mana kesalahan biasanya muncul. Satu spreadsheet sudah cukup.
Kelompokkan daftar itu menurut siklus yang sudah dipakai tim Anda.
| Siklus keuangan | Proses yang lazim | Yang perlu dicatat |
|---|---|---|
| Procure to pay | Pengambilan data faktur, pengodean, pencocokan, persetujuan, proses pembayaran berkala (payment run) | Faktur per bulan, porsi yang butuh sentuhan manual, jenis pengecualian |
| Order to cash | Penagihan, penerapan pembayaran (cash application), penagihan piutang, pemeriksaan kredit | Item terbuka, faktur yang disengketakan, hari untuk menerapkan kas |
| Record to report | Jurnal, rekonsiliasi, tugas tutup buku, konsolidasi, pengungkapan | Jumlah rekonsiliasi, kalender tutup buku, tugas yang terlambat |
| Rencanakan dan analisis | Anggaran, prakiraan, komentar varians, skenario | Panjang siklus prakiraan, jumlah versi, siapa yang menulis komentar |
| Treasury dan risiko | Posisi kas, konektivitas bank, pemeriksaan penipuan | Rekening, laporan manual, langkah persetujuan |
| Pajak dan audit | Provisi, pajak tidak langsung, permintaan bukti | Permintaan per audit, kertas kerja manual |
Dua kebiasaan membuat inventaris ini sepadan dengan usahanya. Pertama, wawancarai orang yang mengerjakan pekerjaannya, bukan hanya pemiliknya. Penyusun tahu bahwa pencocokan yang "otomatis" itu masih membutuhkan spreadsheet di sampingnya. Kedua, catat jalan pintasnya. Proses dengan tiga spreadsheet di luar sistem adalah masalah data sebelum menjadi masalah AI, dan Anda perlu hal itu ditandai ketika menilainya.
Catat juga pemakaian bayangan. Seseorang di tim AP mungkin sudah menempelkan teks faktur ke chatbot publik. Inventaris adalah tempat yang tepat untuk mengetahuinya, dan AI dan peran tim keuangan dapat membantu Anda melihat siapa yang kemungkinan mengerjakan apa.
Langkah 2: Nilai Kasus Penggunaan
Sekarang cocokkan inventaris dengan apa yang bisa dilakukan AI. Untuk gagasan, ikhtisar kasus penggunaan keuangan mendaftar kandidat umum menurut fungsi. Jangan mencoba mengevaluasi semuanya. Pilih proses yang menurut inventaris benar-benar bermasalah, lalu nilai tiap kandidat dengan lima kriteria yang sama.
| Kriteria | Pertanyaannya | 1 (lemah) sampai 5 (kuat) |
|---|---|---|
| Nilai | Berapa banyak waktu, kesalahan, atau kualitas keputusan yang dipertaruhkan? | 5 = manfaat yang jelas dan terukur |
| Kesiapan data | Apakah masukannya bersih, berada di satu tempat, dan terdokumentasi dengan baik? | 5 = terstruktur, konsisten, mudah diakses |
| Risiko kendali | Jika keluarannya salah, seberapa jauh dampaknya menjalar? (dinilai terbalik) | 5 = risiko rendah, mudah ditinjau |
| Kecocokan | Apakah prosesnya berbasis aturan, padat dokumen, atau banyak menuntut pertimbangan, dan apakah alatnya sesuai? | 5 = pola yang dipahami dengan baik |
| Upaya | Berapa banyak integrasi, manajemen perubahan, dan desain tinjauan yang dibutuhkan? (dinilai terbalik) | 5 = ringan |
Berikut ilustrasi cara penilaian ini berjalan. Skor di bawah ini rekaan untuk menunjukkan mekanismenya, bukan tolok ukur.
| Kasus penggunaan kandidat | Nilai | Data | Risiko kendali | Kecocokan | Upaya | Total (dari 25) |
|---|---|---|---|---|---|---|
| Pengambilan data dan pengodean faktur | 4 | 3 | 4 | 5 | 3 | 19 |
| Pencocokan rekonsiliasi bank | 4 | 4 | 4 | 5 | 4 | 21 |
| Draf komentar varians | 3 | 4 | 3 | 4 | 4 | 18 |
| Prakiraan arus kas | 5 | 2 | 3 | 4 | 2 | 16 |
| Peninjauan kontrak pendapatan | 4 | 2 | 1 | 3 | 2 | 12 |
Bacalah tabel itu seperti seorang CFO. Rekonsiliasi bank mendapat skor tertinggi bukan karena paling bernilai, tetapi karena datanya siap, tinjauannya lugas, dan risikonya terkendali. Prakiraan kas bernilai paling besar tetapi datanya lemah, sehingga dipindahkan ke rilis berikutnya, bukan dibuang. Peninjauan kontrak mendapat skor rendah pada risiko kendali karena kesalahan di sana menjalar ke pendapatan dan pengungkapan, dan itu alasan untuk memulainya setelah pengendalian Anda matang.
Tiga catatan tentang penilaian. Beri bobot pada kriteria jika situasi Anda menuntutnya, misalnya melipatgandakan risiko kendali jika Anda bersiap menghadapi tahun SOX pertama. Jangan merata-ratakan angka nol: jika suatu kasus penggunaan memiliki risiko kendali yang tidak dapat diterima, ia menunggu seberapa pun tingginya skor lainnya. Dan nilai ulang setiap kuartal, karena kesiapan data dan keterampilan tim berubah lebih cepat daripada yang Anda duga.
Langkah 3: Kerjakan Data Terlebih Dahulu
Kolom data pada tabel penilaian Anda adalah tempat kebanyakan peta jalan diam-diam gagal. Prakiraan, pencocokan, atau penjelasan flux mewarisi setiap ketidakkonsistenan dalam catatan di bawahnya. Karena itu, perlakukan pekerjaan data sebagai butir peta jalan tersendiri, lengkap dengan pemilik dan tanggal.
Kandidat keuangan yang lazim:
- Pembenahan bagan akun. Pensiunkan akun yang tidak aktif, dokumentasikan apa arti "Lainnya", dan pindahkan departemen serta wilayah ke dalam dimensi, bukan ke nama akun.
- Data induk. Hapus duplikat vendor dan pelanggan, tambahkan ID permanen, dan wajibkan persetujuan untuk catatan baru.
- Pemetaan. Pindahkan pemetaan entitas ke grup dari spreadsheet pribadi ke tempat yang terkendali dengan catatan perubahan.
- Riwayat. Pastikan periode yang akan dipelajari model konsisten. Migrasi sistem tiga tahun lalu dapat merusak tren model prakiraan.
Panduan kesiapan data keuangan membahas daftar periksa untuk masing-masing. Aturan yang berguna: jika suatu kasus penggunaan mendapat skor di bawah 3 pada kesiapan data, jadwalkan pembenahan datanya pada rilis sebelumnya, dan biarkan kasus penggunaan itu menunggu.
Langkah 4: Urutkan Rilis
Pengurutan adalah titik temu skor, kalender, dan ketergantungan. Kebanyakan fungsi keuangan berhasil dengan tiga rilis, bukan satu rencana multitahun.
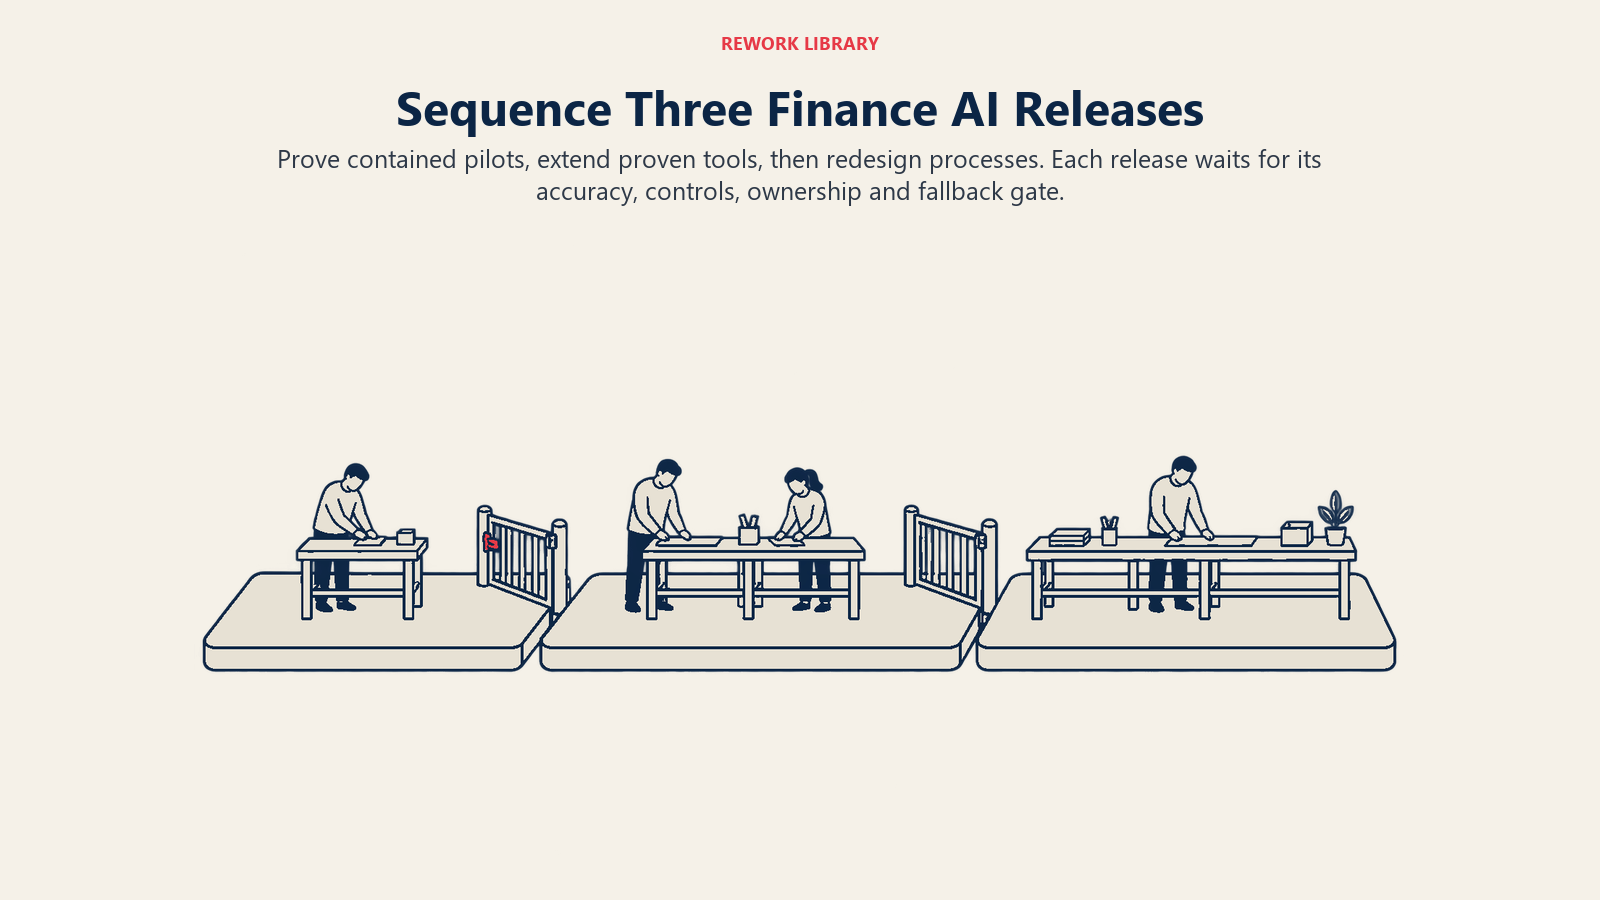
Rilis 1: buktikan dan batasi (enam bulan pertama). Pilih dua atau tiga kasus penggunaan berskor tinggi dengan risiko kendali rendah, seperti pencocokan rekonsiliasi, bantuan pengodean faktur, atau draf komentar. Jalankan masing-masing paralel dengan proses yang ada selama beberapa siklus. Bangun kebiasaan membuktikan sekarang: log, persetujuan peninjau, catatan penimpaan. Pada saat yang sama, mulai pembenahan data yang dibutuhkan rilis berikutnya. Sejalan dengan jalur tingkat perusahaan, inilah peralihan dari eksperimen ke uji coba (pilot) yang terkelola, seperti diuraikan dalam lima tahap kematangan AI.
Rilis 2: perluas dan hubungkan (enam hingga dua belas bulan berikutnya). Pindahkan alat yang sudah terbukti ke lebih banyak entitas atau volume, dan tambahkan satu kasus penggunaan yang banyak menuntut pertimbangan ketika datanya sudah siap, seperti prakiraan atau pekerjaan skenario. Inilah saat tutup buku akhir bulan Anda mulai diuntungkan oleh beberapa alat yang bekerja dalam kalender yang sama.
Rilis 3: rancang ulang (setelah itu). Dengan pengendalian, data, dan keterampilan yang sudah ada, Anda bisa merombak prosesnya sendiri, bukan menempelkan AI padanya. Mungkin tutup buku disusun ulang di sekitar rekonsiliasi berkelanjutan, atau persetujuan ditulis ulang di sekitar penanganan pengecualian.
Untuk setiap rilis, tetapkan gerbang lanjut atau berhenti: akurasi dalam toleransi, pengendalian terdokumentasi, pemilik ditunjuk, rencana cadangan teruji. Jika gerbang tidak terpenuhi, rilis bergeser dan rilis berikutnya tidak dimulai. Jangan menjadwalkan apa pun yang baru dalam jendela akhir kuartal dan audit.
Soal membangun atau membeli, jangan menciptakan logika Anda sendiri. Keputusan membangun, membeli, atau mengintegrasikan membahasnya di tingkat perusahaan. Di keuangan, tambahkan satu ujian: dapatkah vendor memberi Anda bukti audit yang dibutuhkan pengendalian Anda, seperti log, riwayat versi, dan laporan akses?
Langkah 5: Rencanakan Keterampilan dan Model Operasional
Peta jalan tanpa rencana untuk manusia akan macet di rilis pertama. Survei KPMG menggambarkan dengan baik kesenjangan yang umum: 38% organisasi sedang meningkatkan keterampilan tim keuangan yang ada, tetapi hanya 28% yang memikirkan ulang jenis talenta yang mereka butuhkan (KPMG). Melatih orang memakai alat adalah satu hal. Memutuskan apa yang dikerjakan berbeda oleh fungsi keuangan adalah hal lain.
Langkah praktis:
- Tunjuk pemilik untuk setiap alat dan setiap pengendalian. Satu orang bertanggung jawab atas cakupan, perubahan, dan pemantauan.
- Ajarkan pertimbangan data. Laporan KPMG menyebut kemampuan menilai kualitas data dan menafsirkan keluaran sebagai kebutuhan kapabilitas yang paling penting. Penyusun dan peninjau harus belajar mengenali keluaran yang tampak masuk akal tetapi salah.
- Ubah pekerjaan peninjau. Seiring penyusunan menyusut, peninjauan bertambah. Tuliskan apa yang diperiksa peninjau dan apa yang membuat mereka memeriksa lebih saksama.
- Putuskan siapa pemilik tata kelola AI. Survei Deloitte menunjukkan kepemilikan yang tersebar: 33% menunjuk CISO dan 19% menunjuk CFO. Selesaikan hal ini untuk fungsi Anda sejak awal. AI dan pengendalian internal membahas sisi SOX dari percakapan itu.
- Rencanakan jenjang karier. Jika pekerjaan rekonsiliasi tingkat pemula menyusut, jelaskan bagaimana staf junior akan mempelajari pertimbangan yang dulu mereka peroleh dengan mengerjakannya.
Ukur Peta Jalannya, Bukan Hanya Alatnya
Pilih beberapa ukuran sebelum rilis pertama dimulai, agar Anda punya baseline (garis dasar). Titik awal yang baik adalah waktu siklus untuk proses yang masuk cakupan, tingkat pengecualian dan penimpaan, kesalahan prakiraan, jam kerja manual yang dialihkan ke peninjauan, dan porsi pengendalian dengan bukti lengkap. KPMG menemukan bahwa organisasi yang secara formal melacak KPI terkait AI unggul atas yang tidak, dengan selisih 10 poin pada perbaikan ROI, sehingga disiplin itu sendiri tampaknya membantu. Panduan mengukur AI di keuangan membahas metrik lebih dalam.
Laporkan kepada dewan direksi (board) dalam tiga kelompok yang sama setiap kuartal: apa yang diluncurkan, apa yang dihasilkannya dibandingkan baseline, dan risiko atau masalah pengendalian apa yang muncul.
Kesalahan Umum
- Memulai dengan alat, bukan inventaris. Anda berakhir dengan produk yang canggih dan proses yang tidak cocok dengannya.
- Memilih kasus penggunaan bernilai tertinggi lebih dulu. Hadiah terbesar biasanya punya data terlemah. Menangkan sesuatu yang terkendali terlebih dahulu.
- Memperlakukan pembenahan data sebagai proyek sampingan. Tanpa pemilik dan tanggal, itu tidak akan terjadi, dan rilis kedua bergeser.
- Menguji coba di bulan yang salah. Uji coba yang diluncurkan menjelang akhir kuartal dinilai dari tekanan tutup buku, bukan dari kelayakannya.
- Tanpa baseline. Jika Anda tidak mengukur waktu siklus sebelumnya, Anda tidak bisa membuktikan manfaatnya sesudahnya.
- Membiarkan tata kelola tertinggal dari peluncuran. Memasang pengendalian setelah go-live lebih mahal daripada merancangnya sejak awal.
- Peta jalan untuk alat, bukan untuk manusia. Peninjau yang belum dilatih atau belum ditata ulang perannya menjadi hambatan utama.
- Menetapkannya lalu melupakannya. Nilai ulang kasus penggunaan setiap kuartal. Model, vendor, dan data Anda sendiri semuanya bergerak.
Langkah Selanjutnya
Minggu ini, susun inventaris proses untuk satu siklus, misalnya record to report, dan nilai lima kandidat teratasnya dengan lima kriteria. Lalu pilih dua yang akan Anda jalankan lebih dulu, tunjuk pemilik untuk masing-masing, dan daftar pembenahan data yang menjadi ketergantungannya. Dokumen kecil itu adalah benih peta jalan Anda, dan ia akan cepat memberi tahu seberapa siap fungsi keuangan Anda sebenarnya.
Pertanyaan yang Sering Diajukan tentang Peta Jalan AI Keuangan
Apa bedanya peta jalan AI keuangan dengan strategi AI perusahaan?
Strategi perusahaan menetapkan arah dan tata kelola untuk seluruh bisnis. Peta jalan keuangan lebih terperinci: ia mendaftar proses tertentu, menilainya, dan mengurutkannya mengikuti kalender tutup buku, audit, dan anggaran, dengan pengendalian dan bukti yang dirancang sejak awal. Pakai strategi perusahaan untuk prinsip dan peta jalan keuangan untuk rencana kerja.
Dari mana CFO sebaiknya mulai?
Mulailah dengan inventaris proses keuangan yang berulang, bukan demo alat. Catat volume, waktu siklus, sistem yang tersentuh, dan titik rawan kesalahan untuk satu siklus, lalu nilai kandidat berdasarkan nilai, kesiapan data, risiko kendali, kecocokan, dan upaya. Hasilnya memberi tahu apa yang perlu dijalankan lebih dulu.
Berapa banyak kasus penggunaan AI yang sebaiknya masuk rilis pertama?
Dua atau tiga biasanya cukup. Jumlah itu cukup sedikit untuk dijalankan paralel dengan proses yang ada, mengumpulkan bukti, dan mempelajari perilaku peninjau Anda, dan cukup untuk menunjukkan apakah pendekatannya berhasil sebelum Anda menambah anggaran.
Haruskah kita membenahi data sebelum memulai uji coba apa pun?
Tidak semuanya. Mulailah dengan kasus penggunaan yang datanya sudah berskor baik, dan jalankan pembenahan data untuk kasus penggunaan berikutnya secara bersamaan. Aturan praktisnya, kasus penggunaan dengan kesiapan data yang lemah menunggu rilis setelah pembenahan datanya.
Siapa yang sebaiknya memegang tata kelola AI di keuangan?
Belum ada jawaban yang mapan. Dalam survei Q2 2026 Deloitte, CFO menunjuk beberapa pemilik, paling sering CISO, lalu CFO. Siapa pun orangnya, tunjuk satu orang yang bertanggung jawab untuk setiap alat dan setiap pengendalian, dan pastikan pemiliknya dapat melihat masukan, keluaran, dan perubahan.
Seberapa sering peta jalan harus diperbarui?
Tinjau setiap kuartal. Nilai ulang kasus penggunaan seiring membaiknya data dan tumbuhnya keterampilan, periksa kriteria gerbang untuk rilis berikutnya, dan buang apa pun yang tidak lagi layak. Hindari perubahan dalam jendela akhir kuartal dan audit.
Head of Finance Strategy
On this page
- Fakta Utama
- Mengapa Keuangan Membutuhkan Peta Jalan Sendiri
- Langkah 1: Susun Inventaris Proses
- Langkah 2: Nilai Kasus Penggunaan
- Langkah 3: Kerjakan Data Terlebih Dahulu
- Langkah 4: Urutkan Rilis
- Langkah 5: Rencanakan Keterampilan dan Model Operasional
- Ukur Peta Jalannya, Bukan Hanya Alatnya
- Kesalahan Umum
- Langkah Selanjutnya