Como os CFOs constroem um roadmap de IA para a função financeira
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um roadmap de IA para finanças é um plano sequenciado que diz quais processos financeiros recebem IA, em que ordem, com quais dados, sob quais controles e com quais habilidades na equipe. Ele é diferente de uma estratégia de IA para a empresa toda. O CFO é a única pessoa que responde ao mesmo tempo pelo fechamento, pela previsão, pelos controles e pelo orçamento, então o roadmap precisa respeitar os quatro.
Este guia é para CFOs, controllers, líderes de FP&A e gerentes de transformação financeira que já passaram do "devemos tentar IA?" e agora enfrentam uma lista de ideias maior do que as pessoas disponíveis para executá-las. Ele apresenta um método em cinco partes: inventariar os processos, pontuar os casos de uso, fazer o trabalho com os dados, sequenciar as entregas e planejar as habilidades. Para as etapas genéricas no nível da empresa, como os estágios de maturidade e a decisão entre construir ou comprar, ele remete às páginas de estratégia de transformação com IA em vez de repeti-las.
Fatos Principais
- Na pesquisa CFO Signals do 2º trimestre de 2026 da Deloitte, com 200 CFOs norte-americanos, 43% disseram se sentir confiantes na governança de IA atual de sua organização, e 59% apontaram o equilíbrio entre velocidade e risco como o maior desafio para uma estrutura que abranja toda a empresa (Deloitte).
- Na mesma pesquisa, 33% disseram que o diretor de segurança da informação (CISO) é o responsável pela governança de IA, enquanto 19% disseram que o CFO carrega a maior responsabilidade (Deloitte).
- A pesquisa de 2026 da KPMG com 1.013 líderes financeiros seniores encontrou os maiores ganhos de IA na qualidade das decisões, na acurácia das previsões e na capacidade de resposta, áreas que dependem muito de julgamento e não de tarefas transacionais (KPMG).
- Nessa pesquisa, 36% apontaram a qualidade dos dados como a oportunidade e a vulnerabilidade mais citada, 38% estavam requalificando as equipes financeiras existentes em IA e 28% estavam repensando os tipos de talento de que precisam (KPMG).
- A KPMG também relatou que as organizações que acompanham formalmente KPIs ligados à IA tiveram um aumento de 10 pontos na parcela que relata melhora moderada ou significativa do ROI, em relação às que não acompanham (KPMG).
Por que as finanças precisam do seu próprio roadmap
Um plano de IA para a empresa toda costuma otimizar a adoção e a difusão. As finanças não podem fazer isso. Uma resposta errada em um conteúdo de vendas custa um e-mail ruim. Uma resposta errada em uma conciliação ou em uma provisão (accrual) pode chegar às demonstrações financeiras, e isso coloca o trabalho sob controles internos desde o primeiro dia.
Três coisas tornam as finanças diferentes.
O calendário é fixo. Você não pode fazer o piloto de uma nova ferramenta no meio do fechamento do trimestre. O fechamento, a auditoria e a temporada de orçamento definem as janelas em que a mudança é segura, e um roadmap que as ignora é empurrado para fora já no primeiro mês cheio.
A evidência importa tanto quanto o resultado. Uma ferramenta que economiza dez horas, mas não consegue mostrar o que fez, quem conferiu e qual versão rodou, cria trabalho para os seus auditores. O desenho dos controles faz parte do caso de uso, não é uma etapa posterior.
Os dados são seus para corrigir, e ninguém mais fará isso. Os mapeamentos do plano de contas, o cadastro de fornecedores e as estruturas das entidades ficam nos sistemas da própria área financeira. A pesquisa da KPMG coloca a qualidade dos dados no topo da lista de barreiras, e nenhum fornecedor pode limpá-los por você.
A conclusão da KPMG sobre onde os ganhos se concentram é útil para definir a ambição. A acurácia da previsão e a qualidade das decisões são as áreas em que os respondentes viram a maior melhora, então um roadmap feito apenas de automação de back-office pode estar mirando baixo. Um roadmap equilibrado mistura ganhos transacionais rápidos com algumas apostas que dependem de julgamento.
Etapa 1: monte o inventário de processos
Comece pelo que a função faz, não pelas ferramentas. Liste todos os processos financeiros recorrentes e, para cada um, anote cinco coisas: volume, tempo de ciclo, quem o executa, quantos sistemas ele toca e onde os erros costumam aparecer. Uma planilha basta.
Agrupe a lista pelo ciclo que a sua equipe já usa.
| Ciclo financeiro | Processos típicos | O que registrar |
|---|---|---|
| Procure to pay | Captura de faturas, codificação, conferência, aprovação, lote de pagamentos | Faturas por mês, parcela que exige toque manual, tipos de exceção |
| Order to cash | Faturamento, baixa de recebimentos (cash application), cobrança, análises de crédito | Itens em aberto, faturas contestadas, dias para baixar o recebimento |
| Record to report | Lançamentos, conciliações, tarefas de fechamento, consolidação, divulgação | Número de conciliações, calendário de fechamento, tarefas atrasadas |
| Planejar e analisar | Orçamento, previsão, comentários de variações, cenários | Duração do ciclo de previsão, número de versões, quem escreve os comentários |
| Tesouraria e risco | Posição de caixa, conectividade bancária, verificações de fraude | Contas, relatórios manuais, etapas de aprovação |
| Impostos e auditoria | Provisão, tributos indiretos, solicitações de evidências | Solicitações por auditoria, papéis de trabalho manuais |
Dois hábitos fazem o inventário valer o esforço. Primeiro, entreviste as pessoas que fazem o trabalho, e não só os responsáveis. Quem prepara sabe que a conferência "automática" ainda precisa de uma planilha paralela. Segundo, registre as soluções alternativas. Um processo com três planilhas offline é um problema de dados antes de ser um problema de IA, e você vai querer isso sinalizado na hora de pontuá-lo.
Registre também o uso paralelo. Alguém da equipe de contas a pagar pode já estar colando o texto de faturas em um chatbot público. O inventário é o lugar certo para descobrir isso, e IA e os papéis na equipe financeira pode ajudar a ver quem provavelmente está fazendo o quê.
Etapa 2: pontue os casos de uso
Agora cruze o inventário com o que a IA consegue fazer. Para ter ideias, a visão geral dos casos de uso em finanças lista os candidatos comuns por função. Não tente avaliar todos. Escolha os processos em que o inventário mostra dor real e pontue cada candidato nos mesmos cinco critérios.
| Critério | A pergunta | De 1 (fraco) a 5 (forte) |
|---|---|---|
| Valor | Quanto tempo, erro ou qualidade de decisão está em jogo? | 5 = um ganho claro e mensurável |
| Prontidão dos dados | A entrada está limpa, em um só lugar e bem documentada? | 5 = estruturada, consistente, acessível |
| Risco de controle | Se o resultado estiver errado, até onde ele se propaga? (pontue de forma inversa) | 5 = risco baixo, fácil de revisar |
| Adequação | O processo é baseado em regras, intensivo em documentos ou em julgamento, e a ferramenta combina? | 5 = um padrão bem compreendido |
| Esforço | Quanta integração, gestão de mudança e desenho de revisão são necessários? (pontue de forma inversa) | 5 = leve |
Veja uma ilustração de como a pontuação funciona. As notas abaixo são inventadas para mostrar a mecânica, não são referências de mercado.
| Caso de uso candidato | Valor | Dados | Risco de controle | Adequação | Esforço | Total (de 25) |
|---|---|---|---|---|---|---|
| Captura e codificação de faturas | 4 | 3 | 4 | 5 | 3 | 19 |
| Conferência na conciliação bancária | 4 | 4 | 4 | 5 | 4 | 21 |
| Rascunhos de comentários de variações | 3 | 4 | 3 | 4 | 4 | 18 |
| Previsão de fluxo de caixa | 5 | 2 | 3 | 4 | 2 | 16 |
| Revisão de contratos de receita | 4 | 2 | 1 | 3 | 2 | 12 |
Leia a tabela como um CFO leria. A conciliação bancária tem a nota mais alta não por ser a mais valiosa, mas porque os dados estão prontos, a revisão é simples e o risco é contido. A previsão de caixa tem o maior valor, mas dados fracos, então passa para uma entrega posterior em vez de ser descartada. A revisão de contratos tem nota baixa em risco de controle porque os erros ali chegam à receita e às divulgações, o que é um motivo para começá-la depois que os seus controles amadurecerem.
Três cuidados com a pontuação. Pondere os critérios se a sua situação pedir, por exemplo dobrando o risco de controle se você estiver se preparando para o seu primeiro ano de SOX. Não dilua um zero na média: se um caso de uso tem um risco de controle inaceitável, ele espera, por mais alta que seja a nota do resto. E repontue todo trimestre, porque a prontidão dos dados e a habilidade da equipe mudam mais rápido do que você imagina.
Etapa 3: faça primeiro o trabalho com os dados
A coluna de dados na sua tabela de pontuação é onde a maioria dos roadmaps falha em silêncio. Uma previsão, uma conferência ou uma explicação de flutuação (flux) herda todas as inconsistências dos registros que estão por baixo. Por isso, trate o trabalho com os dados como itens do roadmap por mérito próprio, com responsáveis e datas.
Os candidatos habituais em finanças:
- Limpeza do plano de contas. Aposente contas inativas, documente o que significa "Outros" e mova departamento e região para dimensões, em vez de nomes de contas.
- Dados mestres. Elimine duplicidades de fornecedores e clientes, adicione IDs persistentes e exija aprovação para novos registros.
- Mapeamentos. Tire os mapeamentos de entidade para grupo das planilhas pessoais e leve-os a um local controlado, com registro de alterações.
- Histórico. Verifique se os períodos com os quais um modelo vai aprender são consistentes. Uma migração de sistema três anos atrás pode quebrar a tendência de um modelo de previsão.
O guia de prontidão dos dados financeiros percorre um checklist para cada um deles. Uma regra útil: se um caso de uso tem nota abaixo de 3 em prontidão dos dados, agende a correção dos dados na entrega anterior e deixe o caso de uso esperar.
Etapa 4: sequencie as entregas
É na sequência que as notas, o calendário e as dependências se encontram. A maioria das funções financeiras se dá bem com três entregas, e não com um único plano de vários anos.
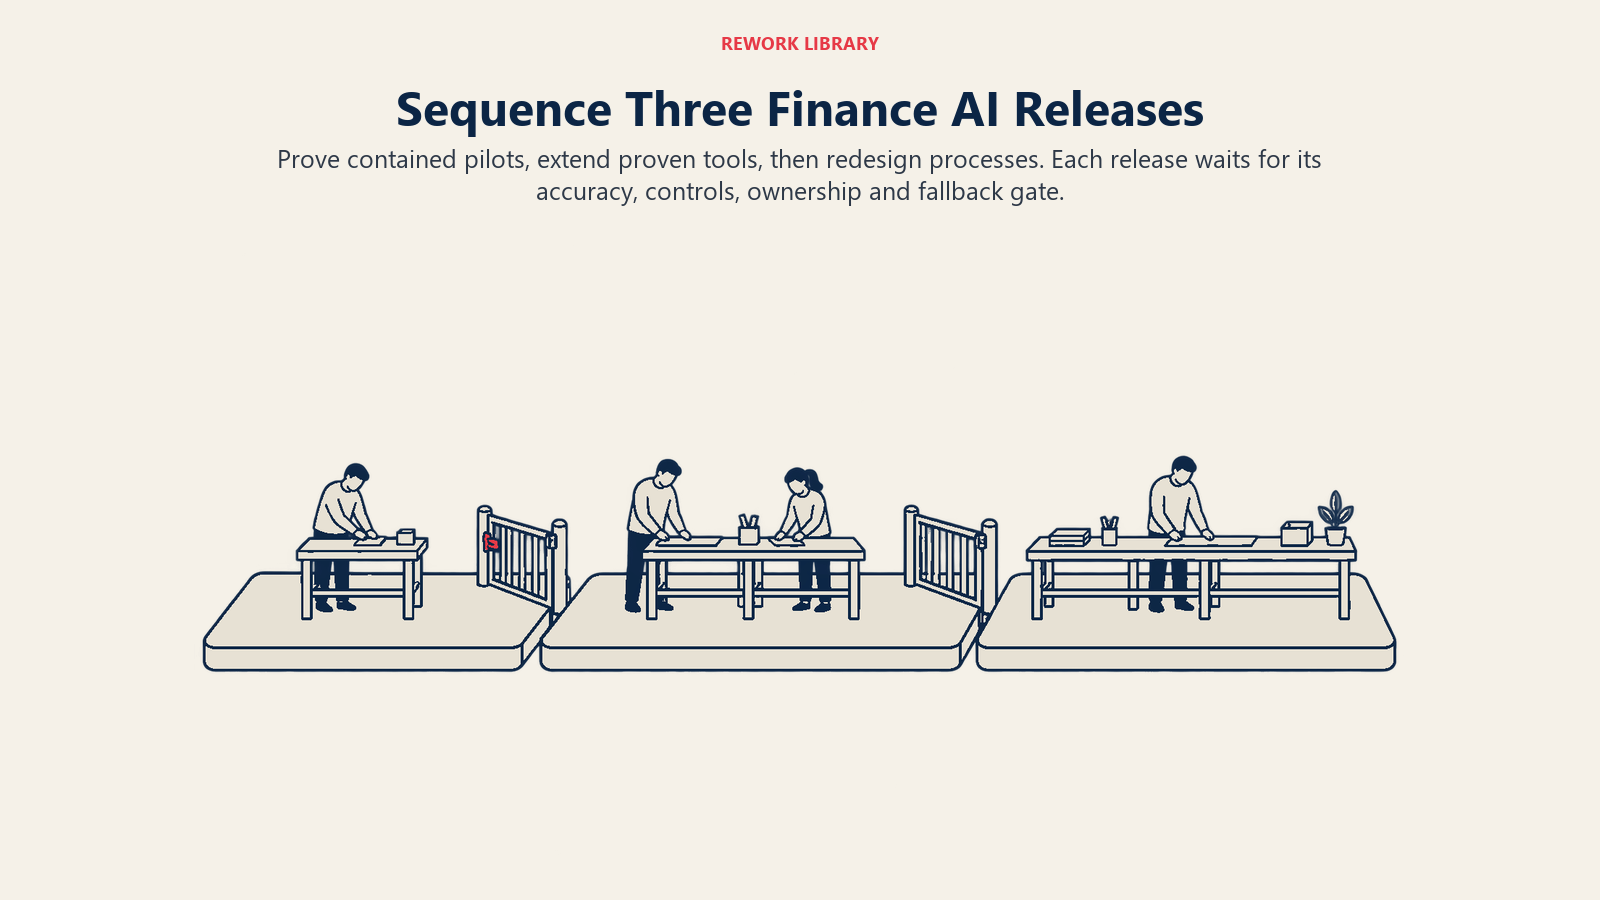
Entrega 1: provar e conter (primeiros seis meses). Escolha dois ou três casos de uso com nota alta e baixo risco de controle, como a conferência na conciliação, o apoio à codificação de faturas ou os rascunhos de comentários. Rode cada um em paralelo com o processo existente por alguns ciclos. Crie agora o hábito da evidência: logs, aprovações dos revisores, registros de ajustes manuais. Em paralelo, comece as correções de dados de que as entregas seguintes vão precisar. Espelhando o caminho no nível da empresa, este é o salto dos experimentos para um piloto governado descrito em os cinco estágios da maturidade em IA.
Entrega 2: ampliar e conectar (próximos seis a doze meses). Leve as ferramentas já comprovadas a mais entidades ou volumes e adicione um caso de uso que dependa de julgamento, em que os dados agora estejam prontos, como previsão ou trabalho com cenários. É também nesse momento que o seu fechamento mensal começa a se beneficiar de várias ferramentas funcionando no mesmo calendário.
Entrega 3: redesenhar (depois disso). Com controles, dados e habilidades no lugar, você pode retrabalhar o próprio processo em vez de acoplar a IA a ele. Talvez o fechamento seja reestruturado em torno da conciliação contínua, ou as aprovações sejam reescritas em torno do tratamento de exceções.
Para cada entrega, defina um critério de go ou no-go: acurácia dentro da tolerância, controles documentados, responsável nomeado, plano de contingência testado. Se um critério não for atendido, a entrega atrasa e a seguinte não começa. Não agende nada novo dentro das janelas de fechamento do trimestre e de auditoria.
Quanto à decisão entre construir ou comprar, não invente a sua própria lógica. A decisão entre construir, comprar ou integrar trata disso no nível da empresa. Em finanças, acrescente um teste: o fornecedor consegue dar a evidência de auditoria de que os seus controles precisam, como logs, histórico de versões e relatórios de acesso?
Etapa 5: planeje as habilidades e o modelo operacional
Um roadmap sem plano para as pessoas emperra na primeira entrega. A pesquisa da KPMG é um bom retrato da lacuna mais comum: 38% das organizações estavam requalificando as equipes financeiras existentes, mas só 28% estavam repensando os tipos de talento de que precisam (KPMG). Treinar as pessoas em uma ferramenta é uma coisa. Decidir o que a função faz de diferente é outra.
Medidas práticas:
- Nomeie um responsável por cada ferramenta e por cada controle. Uma pessoa responde pelo escopo, pelas mudanças e pelo monitoramento.
- Ensine o julgamento sobre dados. O relatório da KPMG destaca a capacidade de avaliar a qualidade dos dados e interpretar os resultados como a necessidade de capacitação mais crítica. Quem prepara e quem revisa devem aprender a identificar um resultado plausível, mas errado.
- Mude o trabalho do revisor. À medida que a preparação encolhe, a revisão cresce. Escreva o que um revisor confere e o que o faz olhar com mais atenção.
- Decida quem é o dono da governança de IA. A pesquisa da Deloitte mostra a responsabilidade dispersa: 33% apontam o CISO e 19% o CFO. Resolva isso cedo para a sua função. IA e controles internos trata do lado SOX dessa conversa.
- Planeje a trilha de carreira. Se o trabalho de conciliação de nível inicial encolher, diga como o pessoal júnior vai aprender o julgamento que antes adquiria fazendo.
Meça o roadmap, não apenas as ferramentas
Escolha um punhado de medidas antes de a primeira entrega começar, para ter uma linha de base. Bons pontos de partida são o tempo de ciclo dos processos no escopo, as taxas de exceção e de ajuste manual, o erro de previsão, as horas de trabalho manual transferidas para a revisão e a parcela de controles com evidência completa. A KPMG constatou que as organizações que acompanham formalmente KPIs ligados à IA estavam à frente das que não acompanham, por uma margem de 10 pontos na melhora do ROI, então a própria disciplina parece ajudar. O guia sobre como medir a IA em finanças aprofunda as métricas.
Reporte ao conselho de administração nos mesmos três blocos a cada trimestre: o que foi entregue, o que isso trouxe em relação à linha de base e qual risco ou problema de controle surgiu.
Erros comuns
- Começar por uma ferramenta, não pelo inventário. Você acaba com um produto engenhoso e um processo ao qual ele não se encaixa.
- Escolher primeiro o caso de uso de maior valor. O maior prêmio costuma ter os dados mais fracos. Conquiste primeiro algo contido.
- Tratar a limpeza de dados como projeto paralelo. Sem responsável e sem data, ela não acontece, e a entrega dois atrasa.
- Fazer o piloto no mês errado. Um piloto lançado em pleno fechamento do trimestre é julgado pela pressão do fechamento, e não pelos seus méritos.
- Nenhuma linha de base. Se você não mediu o tempo de ciclo antes, não consegue provar um ganho depois.
- Deixar a governança correr atrás da implantação. Instalar controles depois do go-live é mais caro do que desenhá-los desde o início.
- Um roadmap para ferramentas, e não para pessoas. Revisores que não foram treinados nem tiveram o papel redefinido viram o gargalo.
- Configurar e esquecer. Repontue os casos de uso a cada trimestre. Modelos, fornecedores e os seus próprios dados mudam.
Próximos passos
Esta semana, monte o inventário de processos de um ciclo, como o record to report, e pontue seus cinco principais candidatos nos cinco critérios. Depois escolha os dois que você rodaria primeiro, nomeie um responsável por cada um e liste as correções de dados de que dependem. Esse pequeno documento é a semente do seu roadmap e mostrará rapidamente o quanto a função realmente está pronta.
Perguntas frequentes sobre roadmaps de IA para finanças
Em que um roadmap de IA para finanças difere de uma estratégia de IA da empresa?
Uma estratégia da empresa define a direção e a governança para o negócio inteiro. Um roadmap de finanças é mais granular: lista processos específicos, pontua cada um e os sequencia em torno do calendário de fechamento, auditoria e orçamento, com controles e evidências já desenhados. Use a estratégia da empresa para os princípios e o roadmap de finanças para o plano de trabalho.
Por onde um CFO deve começar?
Comece por um inventário dos processos financeiros recorrentes, não por uma demonstração de ferramenta. Registre volume, tempo de ciclo, sistemas tocados e pontos críticos de erro para um ciclo e depois pontue os candidatos em valor, prontidão dos dados, risco de controle, adequação e esforço. O resultado mostra o que rodar primeiro.
Quantos casos de uso de IA a primeira entrega deve incluir?
Dois ou três geralmente bastam. É pouco o bastante para rodar em paralelo com o processo existente, coletar evidências e aprender como os seus revisores se comportam, e é o suficiente para mostrar se a abordagem funciona antes de você comprometer mais orçamento.
Devemos corrigir os dados antes de iniciar qualquer piloto?
Não todos. Comece pelos casos de uso cujos dados já têm boa nota e execute as correções de dados dos casos de uso posteriores em paralelo. A regra prática é que um caso de uso com dados pouco prontos espera pela entrega seguinte à correção dos seus dados.
Quem deve ser o dono da governança de IA em finanças?
Não há resposta definitiva. Na pesquisa do 2º trimestre de 2026 da Deloitte, os CFOs apontaram vários responsáveis, com mais frequência o CISO e depois o CFO. Seja quem for, nomeie uma pessoa responsável por ferramenta e por controle e garanta que o responsável consiga ver entradas, saídas e mudanças.
Com que frequência o roadmap deve ser atualizado?
Revise-o a cada trimestre. Repontue os casos de uso à medida que os dados melhoram e as habilidades crescem, confira os critérios de passagem da entrega seguinte e retire o que não ocupa mais uma boa posição. Evite mudanças dentro das janelas de fechamento do trimestre e de auditoria.
Head of Finance Strategy
On this page
- Fatos Principais
- Por que as finanças precisam do seu próprio roadmap
- Etapa 1: monte o inventário de processos
- Etapa 2: pontue os casos de uso
- Etapa 3: faça primeiro o trabalho com os dados
- Etapa 4: sequencie as entregas
- Etapa 5: planeje as habilidades e o modelo operacional
- Meça o roadmap, não apenas as ferramentas
- Erros comuns
- Próximos passos