Gestão de despesas com IA: captura de comprovantes, verificação de política e auditoria
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A gestão de despesas com IA é o uso de aprendizado de máquina e de modelos de linguagem para ler comprovantes, conferir cada pedido com a sua política de viagens e despesas, sinalizar itens que parecem errados e revisar todos os pedidos, em vez de uma amostra. O funcionário tira uma foto, o sistema extrai o estabelecimento, a data, o valor e o imposto, compara o pedido com a política e encaminha a uma pessoa apenas as exceções. Os aprovadores deixam de conferir no olho centenas de almoços sem problema e passam a olhar a dúzia que exige julgamento.
Este guia é para gerentes financeiros, controllers e diretores financeiros que são donos do processo de despesas e querem saber o que a tecnologia de fato faz, onde ela falha e como introduzi-la sem enfraquecer os controles. Ele fica no nível do conceito e do processo. Se você quer o lado da construção, com o desenho do agente, as ferramentas e a lógica de aprovação, leia o blueprint do agente de aprovação de despesas com IA.
Fatos Principais
- O relatório Occupational Fraud 2026: A Report to the Nations, da ACFE, analisou 2.402 casos em 143 países e territórios, com uma perda mediana de $104.000 por caso (ACFE).
- Nesse estudo, o esquema mediano durou 12 meses antes de ser detectado, e a fraude descoberta em até seis meses teve uma perda mediana de $40.000 (ACFE).
- As denúncias foram o principal método de detecção, responsáveis por 43% dos casos, e mais da metade dos casos envolveu falta de controles internos ou o descumprimento de controles existentes (ACFE).
- O IRS afirma que, em geral, é exigida documentação como comprovantes para sustentar despesas empresariais, exceto despesas que não sejam de hospedagem abaixo de $75, e que ela costuma ser adequada se mostrar o valor, a data, o local e a natureza essencial da despesa (IRS Publication 463).
- O IRS também observa que documentos de suporte, como comprovantes e faturas, importam porque sustentam os lançamentos nos seus livros e na sua declaração de impostos (IRS).
O que a gestão de despesas com IA faz
O controle tradicional de despesas é um jogo de amostragem. Um aprovador dá uma olhada em um relatório, um analista financeiro puxa talvez alguns pontos percentuais dos pedidos para auditoria depois do fato, e tudo o mais passa na confiança. Isso não é negligência. É aritmética. Ninguém consegue ler todos os comprovantes.
A IA muda a aritmética. Ler um comprovante e compará-lo com uma regra custa quase nada por pedido, então o sistema pode olhar todos, no momento do envio, antes que o dinheiro se mova. Ele faz quatro trabalhos:
- Captura. Transforma uma foto, um PDF ou um e-mail encaminhado em campos estruturados.
- Verificação. Compara esses campos com a sua política, o extrato do cartão e o próprio pedido.
- Sinalização. Pontua o risco de cada pedido e explica o motivo.
- Auditoria. Mantém um registro de cada decisão para que revisores e auditores possam acompanhá-la.
É uma fatia especializada do quadro mais amplo de IA em finanças e contabilidade e compartilha a infraestrutura com o trabalho de faturas de IA em contas a pagar.
Como a IA lê um comprovante
Comprovantes são o pior tipo de documento: amassados, fotografados de lado, impressos em tinta térmica desbotada, em uma dúzia de idiomas e formatos. Duas camadas dão conta deles.
O reconhecimento óptico de caracteres (OCR) converte a imagem em texto. Os modelos modernos lidam com inclinação, reflexo e escrita à mão muito melhor do que as ferramentas baseadas em modelos de uma década atrás, mas ainda tropeçam em papel térmico que desbotou e em fotos com um dedo sobre o total.
A extração decide o que o texto significa. "42,10" é o subtotal, o total ou a gorjeta? Qual linha é o imposto? É um restaurante ou uma conta de hotel com dez itens? Um modelo de linguagem ou um modelo de extração treinado mapeia o texto em campos: estabelecimento, data, moeda, total, imposto, forma de pagamento e, às vezes, itens.
Bons sistemas então associam uma pontuação de confiança a cada campo. É essa pontuação que torna o processo seguro. Um total lido com 99% de confiança segue em frente. Uma data lida com 60% volta ao funcionário com um pedido para refazer a foto. Trate qualquer sistema que devolva um valor sem sinal de confiança como um auxílio de redação, não como um controle.
A captura também traz um contexto que o comprovante não carrega. Ela pode associar o pedido a uma transação do cartão corporativo, a um compromisso na agenda, a uma reserva de viagem ou a um registro de quilometragem, de modo que o funcionário digita menos e o revisor vê mais.
Como a IA confere os pedidos com a política
A sua política de viagens e despesas é um conjunto de regras escritas em prosa: tetos de refeições, limites de hotel, classe de viagem, álcool, gorjetas, aprovação prévia para itens altos. Conferir os pedidos com ela é onde um modelo de linguagem justifica seu custo, porque ele consegue ler o texto da política e o pedido juntos.
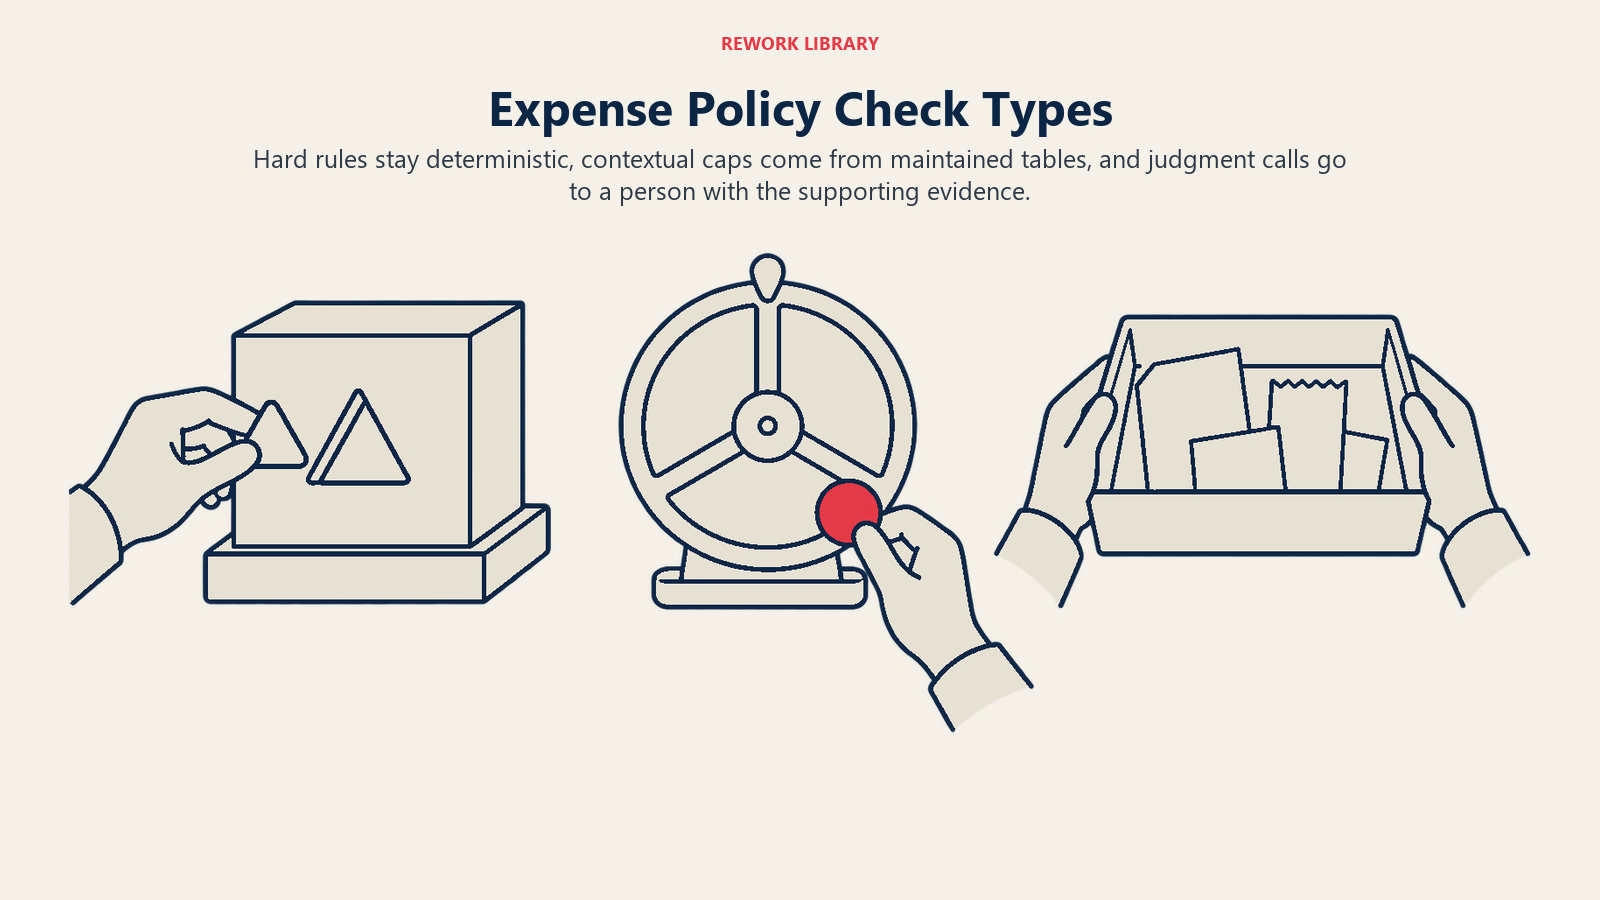
Na prática, as verificações se dividem em três tipos:
- Regras rígidas. Determinísticas e baratas: nada de álcool em um pedido de refeição com cliente, comprovante obrigatório acima de um limite, nenhum pedido com mais de 60 dias. Mantenha-as como regras simples no sistema, não no julgamento de um modelo.
- Regras contextuais. O teto depende da cidade, do nível do viajante ou do tipo de viagem. O sistema as consulta em uma tabela que você mantém.
- Decisões de julgamento. "Razoável e necessário" ou "finalidade empresarial principal". Um modelo pode comparar a finalidade declarada com o estabelecimento e a data e dizer se parece plausível. Ele deve recomendar, e uma pessoa deve decidir.
O aspecto tributário importa aqui. Nos EUA, o IRS espera documentação para as despesas empresariais e trata um comprovante como adequado quando mostra o valor, a data, o local e a natureza essencial da despesa (IRS Publication 463). Uma verificação de IA que confirma que todo pedido acima do seu limite tem um comprovante com esses campos é um controle direto e testável. Outros países têm suas próprias regras, então confirme a exigência local com o seu consultor tributário antes de definir o limite.
O que a IA sinaliza: duplicidades, fracionamentos, comprovantes alterados e mais
A sinalização é onde "auditar todos os pedidos" se torna concreto. A tabela lista os padrões que importam e como um sistema os identifica.
| Padrão | Como aparece | Como a IA o detecta |
|---|---|---|
| Pedido duplicado | O mesmo comprovante enviado duas vezes, ou uma vez pelo funcionário e outra por um colega | Pareamento por estabelecimento, data, valor e semelhança da imagem entre todos os funcionários e períodos |
| Cobrança em dobro | Uma despesa paga no cartão que também é cobrada do próprio bolso | Pareamento do pedido com o extrato do cartão |
| Transação fracionada | Um jantar de $240 lançado como três itens de $80 para driblar um limite de $100 de comprovante ou de aprovação | Agrupamento de itens do mesmo estabelecimento e do mesmo dia cuja soma passa de um limite |
| Comprovante alterado | Total editado, data mudada, estabelecimento trocado | Perícia da imagem, inconsistências de fonte e espaçamento, divergência entre o total do comprovante e o valor do cartão |
| Comprovante gerado | Uma imagem fabricada de um comprovante que nunca existiu | Metadados ausentes ou estranhos, nenhuma transação de cartão correspondente, dados de estabelecimento inexistentes |
| Estabelecimento fora da política | Cassino, casa noturna, vendedor de vale-presente ou uma categoria de estabelecimento que você proibiu | Códigos de categoria de estabelecimento mais comparação de nomes com uma lista restrita |
| Despesa pessoal disfarçada | Cobranças de fim de semana, um spa reservado durante uma conferência, quilometragem em um dia sem viagem | Comparação com a agenda, a localização e as datas da viagem |
| Anomalias de números redondos e de padrões | Pedidos agrupados logo abaixo de um limite, ou que sempre terminam nos mesmos dígitos | Comparação estatística com o histórico do próprio funcionário e do grupo de pares |
Uma palavra sobre comprovantes gerados. Ferramentas de imagem agora produzem um comprovante convincente em segundos, então um comprovante com boa aparência não prova que uma compra aconteceu. Isso desloca o peso da verificação da imagem para a corroboração: o extrato do cartão, o registro do estabelecimento, a confirmação da reserva. Se um pedido tem uma imagem limpa e mais nada por trás, encaminhe-o a uma pessoa.
Duas ressalvas. Primeiro, um alerta é uma pista, não uma conclusão. A maioria dos itens sinalizados se revela inocente: um jantar de grupo legítimo pago em partes, um comprovante corrigido, o nome de um fornecedor diferente da razão social. Segundo, a detecção é probabilística. Você vai ajustar os limiares para equilibrar problemas não detectados contra a sobrecarga dos revisores, e deve esperar reajustá-los.
Por que auditar todos os pedidos vale mais do que amostrar
O argumento a favor da revisão de toda a população vem de como a fraude e o erro se comportam ao longo do tempo. No estudo de 2026 da ACFE, o esquema mediano durou 12 meses antes de ser pego, e os casos descobertos em até seis meses tiveram uma perda mediana de $40.000 (ACFE). O tempo é o multiplicador. Um controle que olha cada pedido assim que ele é enviado encurta essa janela de meses para dias, porque um padrão fica visível na segunda ou na terceira ocorrência, e não depois de uma auditoria anual.
O mesmo estudo constatou que as denúncias foram a forma mais comum de descobrir a fraude, em 43% dos casos, e que mais da metade dos casos envolveu falta de controles internos ou o descumprimento de controles existentes (ACFE). Leia isso assim: pessoas que percebem coisas são valiosas, e controles fracos ou contornados são comuns. A revisão automatizada não substitui um canal de denúncias nem uma equipe treinada. Ela acrescenta uma camada que não depende de alguém ter coragem de falar.
O estudo cobre a fraude ocupacional de forma ampla, e não apenas a fraude em despesas, então use-o como evidência de por que a velocidade da detecção importa, e não como uma previsão do que o seu programa de despesas vai encontrar. O seu próprio ponto de partida é o número que conta.
A revisão de toda a população também ajuda os funcionários honestos. Quando as regras são aplicadas de forma idêntica a todos, há menos espaço para a percepção de que os jantares do diretor de vendas passam batido enquanto os do analista júnior são questionados. A consistência é um benefício cultural que você não encontra em um relatório de fraude.
Onde as pessoas continuam no circuito
Não deixe a ferramenta fechar o ciclo sozinha. Uma divisão sensata:
- Aprovar automaticamente os pedidos que passam por todas as regras rígidas, batem com uma transação do cartão e ficam abaixo de um limite de valor que você define.
- Encaminhar ao gestor os pedidos com uma dúvida de política que o funcionário consegue explicar, como um jantar com cliente acima do teto.
- Encaminhar às finanças os pedidos com um alerta de risco: possível duplicidade, comprovante alterado, estabelecimento restrito.
- Encaminhar à auditoria interna ou ao RH os padrões repetidos da mesma pessoa, nunca itens isolados.
Qualquer coisa que possa levar a uma ação disciplinar exige que uma pessoa olhe a evidência primeiro. A pontuação de um modelo não é evidência. O comprovante, a linha do cartão e a explicação são. Desenhe a tela de revisão para mostrar lado a lado o pedido, o motivo do alerta e os dados de suporte, para que o revisor decida em menos de um minuto.
Esta é a mesma disciplina de human-in-the-loop (pessoa no circuito) descrita em toda a coleção. A prontidão dos dados financeiros para IA trata dos dados que tornam essas verificações confiáveis, como registros limpos de centros de custo e de funcionários.
Como implantar a gestão de despesas com IA, passo a passo
- Registre a baseline do processo atual. Conte os pedidos por mês, o tempo médio de processamento, a parcela que exige retrabalho e quantos são auditados hoje. Você precisa desses números para provar a melhoria depois.
- Reescreva a política como regras testáveis. Uma linguagem ambígua produz verificações inconsistentes. Para cada frase, pergunte se uma máquina conseguiria distinguir o que está em conformidade do que não está. Se não, acrescente um número ou marque-a como julgamento humano.
- Defina a sua regra de comprovante. Decida o valor acima do qual um comprovante é exigido e quais campos devem estar legíveis, de acordo com a exigência tributária local.
- Conecte os dados. Extratos de cartões corporativos, reservas de viagem, o cadastro de funcionários e a lista de centros de custo transformam um leitor de comprovantes em um verificador.
- Faça um piloto em modo sombra. Rode a IA ao lado dos seus aprovadores atuais por um ou dois ciclos. Compare o que ela sinaliza com o que as pessoas pegaram e anote o que cada um deixou passar.
- Ajuste os limiares. Escolha a sensibilidade dos alertas que dê aos revisores uma fila viável. Uma fila com 40% de todos os pedidos anula o propósito.
- Entre em operação por níveis. Comece aprovando automaticamente os pedidos mais limpos e de baixo valor, mantenha a revisão humana em tudo o que for sinalizado e amplie a faixa de aprovação automática somente à medida que os dados de erro sustentarem.
- Diga aos funcionários o que é verificado. Uma comunicação curta e clara reduz tanto os erros honestos quanto a tentação de tentar algo. Também facilita os recursos.
- Revise todo mês. Acompanhe falsos positivos, erros que escaparam e exceções feitas pelos revisores, e devolva as correções às regras.
Quem faz o quê também é uma questão de equipe. O trabalho de quem prepara passa de digitar para revisar, o que IA e os papéis na equipe financeira trata em detalhe. Se você está decidindo entre automação por scripts e modelos aprendidos para partes disso, IA vs RPA em finanças expõe o dilema.
Métricas a acompanhar
| Métrica | O que ela mostra |
|---|---|
| Taxa de processamento direto | Parcela dos pedidos aprovados sem nenhum toque humano |
| Acurácia da extração por campo | Se o total, a data e o imposto são lidos corretamente |
| Precisão dos alertas | Dos pedidos sinalizados, quantos eram problemas reais |
| Tempo entre o envio e o reembolso | Se os funcionários sentem o benefício |
| Taxa de violação da política ao longo do tempo | Se a visibilidade muda o comportamento |
| Taxa de exceções feitas pelos revisores | Onde o modelo e as suas pessoas discordam |
Observe de perto a taxa de exceções dos revisores. Se os revisores derrubam a maioria dos alertas de uma categoria, a regra está errada. Se nunca derrubam nada, podem ter parado de olhar.
Armadilhas a evitar
Tratar a acurácia do OCR como dada. Teste nos seus próprios comprovantes, inclusive nos feios, de táxis, restaurantes pequenos e fornecedores no exterior. Uma demonstração de fornecedor com comprovantes limpos diz pouco.
Automatizar uma política quebrada. Se a política é vaga ou ignorada, a IA a aplicará de forma inconsistente e barulhenta. Corrija primeiro a política.
Publicar as regras de fraude. Os funcionários devem saber que os pedidos são revisados. Não precisam dos limiares exatos nem dos sinais de detecção.
Tratar alertas como acusações. Uma implantação desajeitada em que a primeira mensagem a um funcionário parece um aviso de fraude destrói a confiança rapidamente. Formule as consultas como pedidos de esclarecimento.
Ignorar a privacidade. Os comprovantes revelam onde as pessoas comem, viajam e compram. Limite quem pode ver os dados, defina prazos de retenção e confira as regras de cada país em que você opera antes de usar dados de localização ou de agenda.
Deixar o modelo aprovar e pagar sozinho. Mantenha a liberação do pagamento atrás de um controle separado. A mesma ferramenta que lê o pedido não deve poder mover o dinheiro sem uma regra ou uma pessoa no meio.
Pular a trilha de auditoria. Para cada pedido, guarde a imagem original, os campos extraídos, as pontuações de confiança, as regras aplicadas, os alertas gerados e quem tomou a decisão final. Esse registro é o que torna o processo defensável.
Próximos passos
Comece com a baseline da etapa um e uma pergunta honesta: quantos dos seus pedidos alguém de fato lê hoje? Depois escolha um nível de pedidos de baixo risco para automatizar e uma lista de alertas que você consiga atender com pessoas. Quando estiver pronto para desenhar o agente por trás disso, use o blueprint do agente de aprovação de despesas com IA. Para o mapa mais amplo de onde a IA se encaixa na função, veja casos de uso de IA em finanças e, para os processos vizinhos, IA em contas a pagar e escrituração contábil com IA.
Head of Finance Strategy
On this page
- Fatos Principais
- O que a gestão de despesas com IA faz
- Como a IA lê um comprovante
- Como a IA confere os pedidos com a política
- O que a IA sinaliza: duplicidades, fracionamentos, comprovantes alterados e mais
- Por que auditar todos os pedidos vale mais do que amostrar
- Onde as pessoas continuam no circuito
- Como implantar a gestão de despesas com IA, passo a passo
- Métricas a acompanhar
- Armadilhas a evitar
- Próximos passos