KI im Spesenmanagement: Belegerfassung, Richtlinienprüfung und Audits
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI im Spesenmanagement bedeutet, mit maschinellem Lernen und Sprachmodellen Belege zu lesen, jede Abrechnung gegen Ihre Reise- und Spesenrichtlinie zu prüfen, auffällige Posten zu markieren und jede Abrechnung zu kontrollieren statt nur eine Stichprobe. Der Mitarbeiter macht ein Foto, das System extrahiert Händler, Datum, Betrag und Steuer, vergleicht die Abrechnung mit der Richtlinie und leitet nur die Ausnahmen an einen Menschen weiter. Genehmiger peilen nicht mehr Hunderte unauffälliger Mittagessen über den Daumen, sondern sehen sich das Dutzend an, das Urteilsvermögen verlangt.
Dieser Leitfaden richtet sich an Finanzmanager, Controller und Finanzleiter, die den Spesenprozess verantworten und wissen wollen, was die Technologie tatsächlich leistet, wo sie versagt und wie man sie einführt, ohne Kontrollen zu schwächen. Er bleibt auf der Ebene von Konzept und Prozess. Wenn Sie die Umsetzungsseite suchen, mit Agent-Design, Werkzeugen und Freigabelogik, lesen Sie den Blueprint für einen KI-Agenten zur Spesenfreigabe.
Wichtige Fakten
- Der ACFE-Bericht Occupational Fraud 2026: A Report to the Nations analysierte 2.402 Fälle in 143 Ländern und Gebieten, mit einem Median-Schaden von 104.000 $ pro Fall (ACFE).
- In dieser Studie lief das mittlere Schema 12 Monate bis zur Entdeckung, und Betrug, der innerhalb von sechs Monaten aufgedeckt wurde, verursachte einen Median-Schaden von 40.000 $ (ACFE).
- Hinweise waren mit 43 % der Fälle die häufigste Entdeckungsmethode, und in mehr als der Hälfte der Fälle fehlten interne Kontrollen oder bestehende Kontrollen wurden umgangen (ACFE).
- Die IRS gibt an, dass zur Stützung von Geschäftsausgaben in der Regel schriftliche Nachweise wie Belege nötig sind, außer bei Ausgaben unter 75 $, die keine Unterkunft betreffen, und dass ein Nachweis normalerweise genügt, wenn er Betrag, Datum, Ort und wesentlichen Charakter der Ausgabe zeigt (IRS Publication 463).
- Die IRS weist zudem darauf hin, dass Belege und Rechnungen wichtig sind, weil sie die Einträge in Ihren Büchern und in Ihrer Steuererklärung stützen (IRS).
Was KI im Spesenmanagement leistet
Die klassische Spesenkontrolle ist ein Stichprobenspiel. Ein Genehmiger wirft einen Blick auf eine Abrechnung, ein Finanzanalyst zieht im Nachhinein vielleicht ein paar Prozent der Abrechnungen für ein Audit, und alles andere läuft auf Vertrauensbasis durch. Das ist keine Nachlässigkeit, sondern Arithmetik. Niemand kann jeden Beleg lesen.
KI ändert die Arithmetik. Einen Beleg zu lesen und mit einer Regel zu vergleichen kostet pro Abrechnung fast nichts, daher kann das System alle ansehen, bei der Einreichung, bevor Geld fließt. Es erledigt vier Aufgaben:
- Erfassen. Es wandelt ein Foto, ein PDF oder eine weitergeleitete E-Mail in strukturierte Felder um.
- Prüfen. Es vergleicht diese Felder mit Ihrer Richtlinie, dem Kartenfeed und der Abrechnung selbst.
- Markieren. Es bewertet jede Abrechnung nach Risiko und erklärt, warum.
- Auditieren. Es führt über jede Entscheidung Protokoll, sodass Prüfer und Auditoren sie nachvollziehen können.
Es ist ein spezialisierter Ausschnitt des größeren Bildes in KI im Finanz- und Rechnungswesen und teilt sich Infrastruktur mit der Rechnungsarbeit in KI in der Kreditorenbuchhaltung.
Wie KI einen Beleg liest
Belege sind die schlimmste Art von Dokument: zerknittert, schräg fotografiert, in verblasster Thermotinte gedruckt, in einem Dutzend Sprachen und Layouts. Zwei Ebenen bewältigen sie.
Optische Zeichenerkennung (OCR) wandelt das Bild in Text um. Moderne Modelle kommen mit Schräglage, Blendung und Handschrift weit besser zurecht als die schablonenbasierten Werkzeuge von vor zehn Jahren, stolpern aber weiterhin über verblasstes Thermopapier und über Fotos, auf denen ein Daumen den Gesamtbetrag verdeckt.
Extraktion entscheidet, was der Text bedeutet. Ist „42,10“ die Zwischensumme, der Gesamtbetrag oder das Trinkgeld? Welche Zeile ist die Steuer? Ist das ein Restaurant oder eine Hotelrechnung mit zehn Einzelposten? Ein Sprachmodell oder ein trainiertes Extraktionsmodell ordnet den Text Feldern zu: Händler, Datum, Währung, Gesamtbetrag, Steuer, Zahlungsart und manchmal Einzelposten.
Gute Systeme hängen dann an jedes Feld einen Konfidenzwert. Dieser Wert macht den Prozess sicher. Ein mit 99 % Konfidenz gelesener Gesamtbetrag läuft durch. Ein mit 60 % gelesenes Datum geht an den Mitarbeiter zurück, verbunden mit der Bitte, das Foto neu aufzunehmen. Behandeln Sie jedes System, das einen Wert ohne Konfidenzsignal liefert, als Entwurfshilfe und nicht als Kontrolle.
Die Erfassung zieht außerdem Kontext heran, den der Beleg nicht enthält. Sie kann die Abrechnung mit einer Firmenkartentransaktion, einem Kalendereintrag, einer Reisebuchung oder einem Fahrtenbuch abgleichen, sodass der Mitarbeiter weniger tippt und der Prüfer mehr sieht.
Wie KI Abrechnungen gegen die Richtlinie prüft
Ihre Reise- und Spesenrichtlinie ist ein Satz von Regeln in Prosa: Obergrenzen für Mahlzeiten, Hotelhöchstpreise, Reiseklasse, Alkohol, Trinkgeld, vorherige Genehmigung für große Posten. Abrechnungen dagegen zu prüfen ist die Stelle, an der ein Sprachmodell seinen Wert beweist, denn es kann den Richtlinientext und die Abrechnung zusammen lesen.
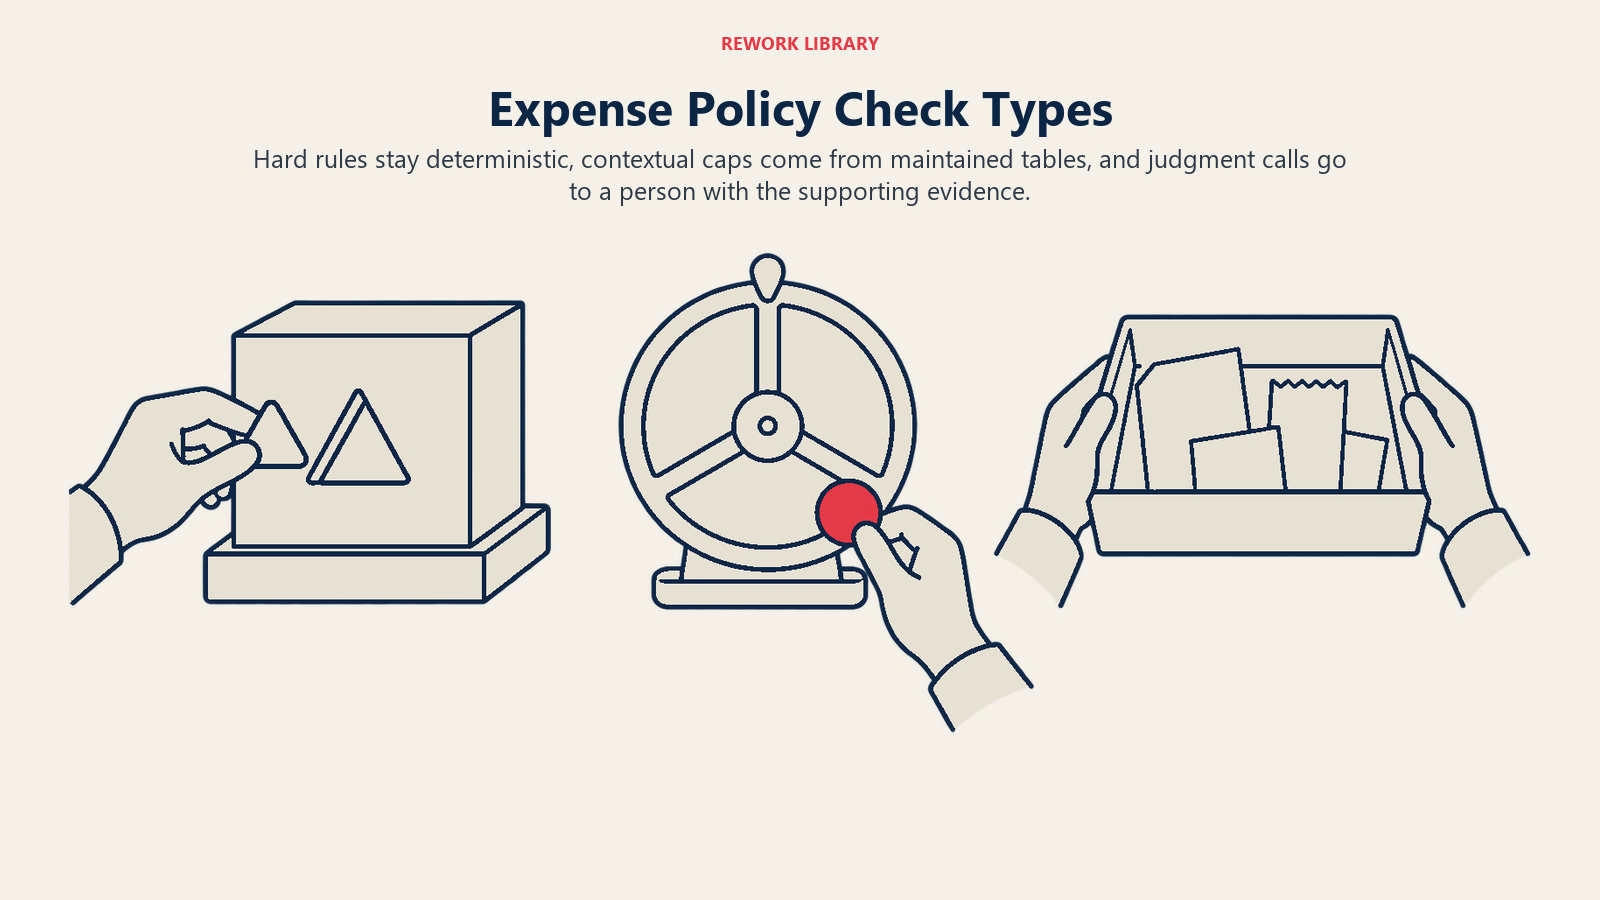
In der Praxis lassen sich die Prüfungen in drei Typen einteilen:
- Feste Regeln. Deterministisch und günstig: kein Alkohol bei einer Kundenbewirtung, Belegpflicht ab einem Schwellenwert, keine Abrechnungen, die älter als 60 Tage sind. Halten Sie diese als einfache Regeln im System, nicht im Ermessen eines Modells.
- Kontextabhängige Regeln. Die Obergrenze hängt von der Stadt, der Stufe des Reisenden oder der Reiseart ab. Das System schlägt sie in einer Tabelle nach, die Sie pflegen.
- Ermessensentscheidungen. „Angemessen und notwendig“ oder „überwiegender geschäftlicher Zweck“. Ein Modell kann den angegebenen Zweck mit Händler und Datum vergleichen und sagen, ob er plausibel wirkt. Es sollte eine Empfehlung geben, und ein Mensch sollte entscheiden.
Der steuerliche Aspekt zählt hier. In den USA erwartet die IRS schriftliche Nachweise für Geschäftsausgaben und betrachtet einen Beleg als ausreichend, wenn er Betrag, Datum, Ort und wesentlichen Charakter der Ausgabe zeigt (IRS Publication 463). Eine KI-Prüfung, die bestätigt, dass jede Abrechnung oberhalb Ihres Schwellenwerts einen Beleg mit diesen Feldern hat, ist eine direkte, testbare Kontrolle. Andere Länder haben eigene Regeln, bestätigen Sie die lokale Anforderung daher mit Ihrem Steuerberater, bevor Sie den Schwellenwert festlegen.
Was KI markiert: Dubletten, Aufteilungen, veränderte Belege und mehr
Beim Markieren wird aus „jede Abrechnung kontrollieren“ etwas Konkretes. Die Tabelle listet die relevanten Muster und zeigt, wie ein System sie erkennt.
| Muster | Wie es aussieht | Wie KI es erkennt |
|---|---|---|
| Doppelte Abrechnung | Derselbe Beleg wird zweimal eingereicht, einmal vom Mitarbeiter und einmal von einem Kollegen | Abgleich nach Händler, Datum, Betrag und Bildähnlichkeit über alle Mitarbeiter und Perioden |
| Doppelte Erstattung | Eine mit Karte bezahlte Ausgabe wird zusätzlich privat ausgelegt abgerechnet | Abgleich der Abrechnung mit dem Kartenfeed |
| Aufgeteilte Transaktion | Ein Abendessen von 240 \(wird als drei Posten zu je 80\) erfasst, um eine Beleg- oder Genehmigungsgrenze von 100 $ zu umgehen | Gruppierung von Posten desselben Händlers am selben Tag, deren Summe eine Schwelle überschreitet |
| Veränderter Beleg | Bearbeiteter Gesamtbetrag, geändertes Datum, ausgetauschter Händler | Bildforensik, Unstimmigkeiten bei Schrift und Abständen, Abweichung zwischen Belegsumme und Kartenbetrag |
| Generierter Beleg | Ein fabriziertes Bild eines Belegs, den es nie gab | Fehlende oder auffällige Metadaten, keine passende Kartentransaktion, Händlerdaten, die nicht existieren |
| Händler außerhalb der Richtlinie | Casino, Nachtclub, Anbieter von Geschenkkarten oder eine von Ihnen gesperrte Händlerkategorie | Händlerkategoriecodes plus Namensabgleich mit einer Sperrliste |
| Getarnte Privatausgabe | Wochenendbuchungen, ein während einer Konferenz gebuchtes Spa, Kilometer an einem Tag ohne Reise | Abgleich mit Kalender, Standort und Reisedaten |
| Auffälligkeiten bei runden Beträgen und Mustern | Abrechnungen knapp unter einer Grenze oder immer mit denselben Endziffern | Statistischer Vergleich mit der eigenen Historie des Mitarbeiters und der Vergleichsgruppe |
Ein Wort zu generierten Belegen. Bildwerkzeuge können inzwischen in Sekunden einen überzeugenden Beleg erzeugen, ein Beleg, der richtig aussieht, ist also kein Beweis, dass ein Kauf stattgefunden hat. Das verlagert das Gewicht der Verifizierung vom Bild weg hin zur Bestätigung durch andere Quellen: Kartenfeed, Händlerdatensatz, Buchungsbestätigung. Hat eine Abrechnung ein sauberes Bild und sonst nichts dahinter, leiten Sie sie an einen Menschen weiter.
Zwei Warnungen. Erstens ist eine Markierung ein Hinweis, kein Befund. Die meisten markierten Posten erweisen sich als harmlos: ein legitimes Gruppenessen, das in Teilen bezahlt wurde, ein korrigierter Beleg, ein Händlername, der vom Firmennamen abweicht. Zweitens ist die Erkennung probabilistisch. Sie werden Schwellen so abstimmen, dass übersehene Probleme und Überlastung der Prüfer im Gleichgewicht bleiben, und Sie sollten damit rechnen, nachzujustieren.
Warum die Prüfung jeder Abrechnung die Stichprobe schlägt
Das Argument für die Vollprüfung ergibt sich aus dem zeitlichen Verhalten von Betrug und Fehlern. In der ACFE-Studie 2026 lief das mittlere Schema 12 Monate bis zur Entdeckung, und Fälle, die innerhalb von sechs Monaten aufgedeckt wurden, verursachten einen Median-Schaden von 40.000 $ (ACFE). Zeit ist der Multiplikator. Eine Kontrolle, die jede Abrechnung bei der Einreichung ansieht, verkürzt dieses Zeitfenster von Monaten auf Tage, weil ein Muster schon beim zweiten oder dritten Fall sichtbar wird statt erst nach einer jährlichen Prüfung.
Dieselbe Studie ergab, dass Hinweise mit 43 % der Fälle der häufigste Weg waren, auf dem Betrug aufgedeckt wurde, und dass in mehr als der Hälfte der Fälle interne Kontrollen fehlten oder bestehende Kontrollen umgangen wurden (ACFE). Lesen Sie das so: Wenn Menschen etwas bemerken, ist das wertvoll, und schwache oder umgangene Kontrollen sind verbreitet. Automatisierte Prüfung ersetzt keine Hinweisgeber-Hotline und keine geschulte Belegschaft. Sie fügt eine Ebene hinzu, die nicht davon abhängt, dass jemand mutig genug ist, den Mund aufzumachen.
Die Studie betrifft Wirtschaftskriminalität im Allgemeinen, nicht allein Spesenbetrug. Nutzen Sie sie daher als Beleg dafür, warum Erkennungsgeschwindigkeit zählt, nicht als Prognose dessen, was Ihr Spesenprogramm finden wird. Entscheidend ist Ihre eigene Baseline.
Die Vollprüfung hilft auch ehrlichen Mitarbeitern. Wenn die Regeln für alle gleich angewendet werden, bleibt weniger Raum für den Eindruck, die Abendessen des Vertriebsdirektors würden durchgewunken, während die des Junior-Analysten hinterfragt werden. Einheitlichkeit ist ein kultureller Vorteil, den Sie in keinem Betrugsbericht finden.
Wo der Mensch im Prozess bleibt
Lassen Sie das Werkzeug den Kreis nicht allein schließen. Eine sinnvolle Aufteilung:
- Automatisch genehmigen Sie Abrechnungen, die jede feste Regel bestehen, zu einer Kartentransaktion passen und unter einem von Ihnen festgelegten Wertschwellenwert liegen.
- An den Vorgesetzten leiten Sie Abrechnungen mit einer Richtlinienfrage, die der Mitarbeiter erklären kann, etwa ein Kundenessen über der Obergrenze.
- An das Finanzwesen leiten Sie Abrechnungen mit einer Risikomarkierung: mögliche Dublette, veränderter Beleg, gesperrter Händler.
- An die interne Revision oder HR leiten Sie wiederholte Muster derselben Person, niemals Einzelposten.
Alles, was zu disziplinarischen Maßnahmen führen könnte, erfordert, dass zuerst ein Mensch die Belege ansieht. Der Score eines Modells ist kein Beweis. Beweis sind der Beleg, die Kartenzeile und die Erklärung. Gestalten Sie die Prüfmaske so, dass Abrechnung, Markierungsgrund und Belegdaten nebeneinander stehen, damit der Prüfer in weniger als einer Minute entscheiden kann.
Das ist dieselbe Human-in-the-Loop-Disziplin, die sich durch die ganze Sammlung zieht. Datenbereitschaft im Finanzwesen für KI behandelt die Inputs, die diese Prüfungen verlässlich machen, etwa saubere Kostenstellen- und Mitarbeiterdatensätze.
So führen Sie KI im Spesenmanagement ein, Schritt für Schritt
- Erfassen Sie den aktuellen Prozess als Baseline. Zählen Sie Abrechnungen pro Monat, die durchschnittliche Bearbeitungszeit, den Anteil mit Nacharbeit und wie viele heute geprüft werden. Diese Zahlen brauchen Sie, um später die Verbesserung zu belegen.
- Schreiben Sie die Richtlinie als testbare Regeln um. Mehrdeutige Formulierungen erzeugen uneinheitliche Prüfungen. Fragen Sie bei jedem Satz, ob eine Maschine regelkonform von nicht regelkonform unterscheiden könnte. Wenn nicht, ergänzen Sie entweder eine Zahl oder kennzeichnen Sie ihn als menschliche Ermessensentscheidung.
- Legen Sie Ihre Belegregel fest. Bestimmen Sie den Betrag, ab dem ein Beleg erforderlich ist, und welche Felder lesbar sein müssen, im Einklang mit Ihrer lokalen steuerlichen Anforderung.
- Verbinden Sie die Daten. Firmenkartenfeeds, Reisebuchungen, der Mitarbeiterstamm und die Kostenstellenliste machen aus einem Belegleser einen Prüfer.
- Starten Sie einen Pilot im Schattenmodus. Lassen Sie die KI einen oder zwei Zyklen lang neben Ihren bisherigen Genehmigern laufen. Vergleichen Sie, was sie markiert, mit dem, was Menschen gefunden haben, und halten Sie fest, was jeweils übersehen wurde.
- Stimmen Sie die Schwellen ab. Wählen Sie die Markierungsempfindlichkeit, die den Prüfern eine bearbeitbare Liste liefert. Eine Liste mit 40 % aller Abrechnungen verfehlt den Zweck.
- Gehen Sie in Stufen live. Beginnen Sie damit, die saubersten Abrechnungen mit niedrigem Wert automatisch zu genehmigen, behalten Sie die menschliche Prüfung für alles Markierte bei und weiten Sie das Band der automatischen Genehmigung nur aus, soweit die Fehlerdaten es tragen.
- Sagen Sie den Mitarbeitern, was geprüft wird. Kurze, klare Kommunikation verringert sowohl ehrliche Fehler als auch die Versuchung, etwas auszuprobieren. Sie erleichtert auch Widersprüche.
- Prüfen Sie monatlich. Verfolgen Sie Fehlalarme, durchgerutschte Fehler und Übersteuerungen durch Prüfer und speisen Sie Korrekturen in die Regeln zurück.
Wer was tut, ist auch eine Teamfrage. Die Aufgabe des Sachbearbeiters verschiebt sich vom Eintippen zum Prüfen, was KI und Rollen im Finanzteam im Detail behandelt. Wenn Sie für Teile davon zwischen skriptbasierter Automatisierung und gelernten Modellen abwägen, legt KI vs. RPA im Finanzwesen die Abwägung dar.
Kennzahlen zur Verfolgung
| Kennzahl | Was sie Ihnen sagt |
|---|---|
| Durchlaufquote | Anteil der Abrechnungen, die ohne menschliche Beteiligung genehmigt werden |
| Extraktionsgenauigkeit je Feld | Ob Gesamtbetrag, Datum und Steuer korrekt gelesen werden |
| Markierungspräzision | Wie viele der markierten Abrechnungen echte Probleme waren |
| Zeit von der Einreichung bis zur Erstattung | Ob die Mitarbeiter den Nutzen spüren |
| Quote der Richtlinienverstöße im Zeitverlauf | Ob Sichtbarkeit das Verhalten ändert |
| Übersteuerungsquote der Prüfer | Wo Modell und Ihre Leute uneins sind |
Beobachten Sie die Übersteuerungsquote genau. Wenn Prüfer die meisten Markierungen einer Kategorie kippen, ist die Regel falsch. Wenn sie nie etwas kippen, haben sie womöglich aufgehört hinzuschauen.
Fallstricke, die Sie vermeiden sollten
OCR-Genauigkeit als gegeben hinnehmen. Testen Sie mit Ihren eigenen Belegen, auch den hässlichen von Taxis, kleinen Restaurants und Lieferanten im Ausland. Eine Anbieter-Demo mit sauberen Belegen sagt wenig aus.
Eine kaputte Richtlinie automatisieren. Ist die Richtlinie vage oder wird sie ignoriert, wendet die KI sie uneinheitlich und lautstark an. Bringen Sie zuerst die Richtlinie in Ordnung.
Die Betrugsregeln veröffentlichen. Mitarbeiter sollten wissen, dass Abrechnungen geprüft werden. Die genauen Schwellen und Erkennungssignale brauchen sie nicht.
Markierungen als Beschuldigungen behandeln. Ein ungeschickter Rollout, bei dem die erste Nachricht an einen Mitarbeiter wie eine Betrugsmitteilung klingt, zerstört schnell Vertrauen. Formulieren Sie Rückfragen als Bitten um Klärung.
Datenschutz ignorieren. Belege verraten, wo Menschen essen, reisen und einkaufen. Beschränken Sie, wer die Daten sehen darf, legen Sie Aufbewahrungsfristen fest und prüfen Sie die Regeln in jedem Land, in dem Sie tätig sind, bevor Sie Standort- oder Kalenderdaten verwenden.
Das Modell allein genehmigen und zahlen lassen. Halten Sie die Zahlungsfreigabe hinter einer getrennten Kontrolle. Dasselbe Werkzeug, das die Abrechnung liest, sollte das Geld nicht ohne eine Regel oder einen Menschen dazwischen bewegen können.
Den Prüfpfad auslassen. Speichern Sie für jede Abrechnung das Originalbild, die extrahierten Felder, die Konfidenzwerte, die angewandten Regeln, die ausgelösten Markierungen und wer die endgültige Entscheidung getroffen hat. Dieses Protokoll macht den Prozess belastbar.
Wie es weitergeht
Beginnen Sie mit der Baseline aus Schritt eins und einer ehrlichen Frage: Wie viele Ihrer Abrechnungen liest heute tatsächlich jemand? Wählen Sie dann eine Stufe risikoarmer Abrechnungen zur Automatisierung und eine Markierungsliste, die Sie personell stemmen können. Wenn Sie bereit sind, den Agenten dahinter zu entwerfen, nutzen Sie den Blueprint für einen KI-Agenten zur Spesenfreigabe. Für die weitere Karte, wo KI in der Funktion ansetzt, siehe KI-Anwendungsfälle im Finanzwesen, und für die benachbarten Prozesse KI in der Kreditorenbuchhaltung und KI in der Buchhaltung.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Was KI im Spesenmanagement leistet
- Wie KI einen Beleg liest
- Wie KI Abrechnungen gegen die Richtlinie prüft
- Was KI markiert: Dubletten, Aufteilungen, veränderte Belege und mehr
- Warum die Prüfung jeder Abrechnung die Stichprobe schlägt
- Wo der Mensch im Prozess bleibt
- So führen Sie KI im Spesenmanagement ein, Schritt für Schritt
- Kennzahlen zur Verfolgung
- Fallstricke, die Sie vermeiden sollten
- Wie es weitergeht