Kawalan Ketepatan untuk AI dalam Kewangan: Mencegah Angka yang Salah
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Kawalan ketepatan untuk AI dalam kewangan ialah semakan yang diletakkan antara output alat AI dengan buku akaun, laporan atau keputusan anda: padanan dengan sumber (tie-out) kepada dokumen asal, ambang toleransi, pengiraan semula bebas, penyesuaian dan semakan manusia yang ditetapkan dengan jelas. Tujuannya bukan untuk tidak mempercayai alat tersebut. Hakikatnya, angka salah yang disampaikan dengan lancar dan yakin kelihatan sama seperti angka yang betul, dan satu-satunya perkara yang membezakan keduanya ialah semakan yang direka lebih awal oleh seseorang.
Panduan ini ditujukan kepada pengawal kewangan (controller), ketua FP&A, pengurus kewangan dan sesiapa sahaja yang meluluskan angka yang dihasilkan dengan bantuan alat AI. Jika anda masih memilih tempat untuk menggunakan AI, mulakan dengan kes penggunaan AI dalam kewangan. Jika anda bimbang tentang skop audit dan SOX, baca AI dan kawalan dalaman bersama artikel ini. Artikel ini ialah lapisan praktikal di bawahnya: semakan mana yang mengesan ralat mana.
Fakta Utama
- FinanceBench, penanda aras yang diterbitkan dengan 10,231 soalan tentang syarikat awam, mendapati bahawa GPT-4-Turbo yang digunakan bersama sistem capaian semula menjawab dengan salah atau enggan menjawab 81% soalan dalam sampel 150 kes para penulis (arXiv).
- Malah konfigurasi terbaik yang diuji oleh penulis FinanceBench, iaitu GPT-4-Turbo dengan tetingkap konteks panjang, hanya betul dalam 79% kes, dan para penulis memberi amaran bahawa unit yang salah, angka yang lapuk dan logik yang cacat "may not be apparent without detailed inspection" (mungkin tidak ketara tanpa pemeriksaan terperinci) (kertas FinanceBench).
- Daripada 8,908 soalan FinanceBench yang diklasifikasikan oleh penulis, 66% (5,897) melibatkan penaakulan berangka, iaitu jenis pengiraan yang dilakukan pasukan kewangan setiap hari (kertas FinanceBench).
- Garis panduan risiko model pengawal selia bank AS (SR 26-2, dikeluarkan pada April 2026 untuk menggantikan SR 11-7) menganggap "effective challenge" (cabaran yang berkesan) oleh pakar yang objektif sebagai sebahagian daripada pengurusan risiko model yang baik, dan menghuraikan analisis hasil, termasuk ujian balik (backtest), sebagai cara membandingkan output model dengan hasil dunia sebenar (Federal Reserve SR 26-2).
- Pada 2025, Deloitte memulangkan lebih A$97,000 bagi laporan kerajaan Australia yang pada asalnya bernilai kira-kira A$440,000 selepas laporan itu didapati mengandungi petikan rekaan dan rujukan kepada kajian yang tidak wujud (CFO Dive).
Mengapa AI Menghasilkan Angka yang Salah
AI generatif meramalkan teks yang munasabah. Ia tidak mengira seperti hamparan, dan ia tidak "mengetahui" lejar anda melainkan anda memberikan data tersebut. Ini menghasilkan beberapa corak kegagalan yang berulang kali dilihat oleh pasukan kewangan. Untuk istilah itu sendiri, lihat halusinasi AI.
- Kandungan rekaan. Angka, petikan atau akaun yang tidak wujud, dinyatakan dengan penuh keyakinan.
- Angka betul, konteks salah. Angka yang betul tetapi daripada tempoh, entiti, mata wang atau skala yang salah (ribu berbanding juta).
- Aritmetik atau logik yang salah. Langkah yang kelihatan bernas tetapi tidak tepat jumlahnya.
- Peninggalan senyap. Satu baris tertinggal daripada ringkasan atau penyesuaian, tanpa sebarang petanda tentang jurang itu.
- Hanyutan (drift). Tingkah laku yang berubah selepas kemas kini vendor, suntingan prompt atau sumber data baharu.
Penulis FinanceBench menggambarkan coraknya dengan baik. Model kerap memberikan jawapan yang "superficially coherent and seemingly well-justified answers, sometimes with extensive calculations and reasoning steps, which were still wrong" (nampak koheren dan kelihatan berasas, kadangkala dengan pengiraan dan langkah penaakulan yang panjang, tetapi tetap salah) (kertas FinanceBench). Itulah jenis ralat yang berbahaya: ia lulus pandangan sepintas lalu. Capaian semula boleh membantu, kerana mengikat model kepada dokumen anda ialah idea di sebalik retrieval-augmented generation, tetapi keputusan penanda aras menunjukkan capaian semula sahaja tidak menjadikan output selamat untuk direkodkan.
Kes yang Didokumenkan: Kos Output yang Tidak Disemak
Tiada satu pun daripada ini ialah proses penutupan akaun pasukan kewangan, tetapi setiap satunya ialah rekod awam tentang apa yang berlaku apabila output AI dikeluarkan tanpa semakan yang sebenar.
Laporan perundingan dengan rujukan rekaan. Laporan bernilai A$440,000 untuk Jabatan Pekerjaan dan Hubungan Tempat Kerja Australia mengandungi petikan rekaan daripada penghakiman mahkamah persekutuan dan rujukan kepada kertas akademik yang tidak wujud. Deloitte memulangkan lebih A$97,000, iaitu kurang suku daripada yuran, dan jabatan itu menyatakan bahawa intipati kajian tersebut dikekalkan (CFO Dive). Pengajaran untuk kewangan: hasil kerja profesional boleh membawa rekaan AI ke tangan pelanggan, dan kosnya ialah bayaran balik serta kerosakan reputasi.
Petikan palsu dalam pemfailan mahkamah. Dalam Mata v. Avianca, sebuah mahkamah persekutuan New York mengenakan sekatan ke atas peguam yang memfailkan hujah bertulis yang mengandungi kes janaan ChatGPT yang tidak wujud. Perintah bertarikh 22 Jun 2023 itu mengenakan penalti $5,000 secara bersama dan berasingan ke atas firma dan peguam berkenaan, dengan mendapati niat jahat berdasarkan pengelakan yang disedari dan kenyataan mengelirukan. Mahkamah juga menyatakan bahawa menggunakan alat AI yang boleh dipercayai bukan sesuatu yang tidak wajar pada dasarnya, tetapi peguam mesti bertindak sebagai penjaga pintu bagi ketepatan (Reed Smith). Logik yang sama terpakai kepada sesiapa yang menandatangani pemfailan, penyesuaian atau laporan pengurusan.
Chatbot yang tersalah nyata dasar. Dalam Moffatt v. Air Canada (2024 BCCRT 149), sebuah tribunal British Columbia memutuskan syarikat penerbangan itu bertanggungjawab atas nasihat tambang bereavement yang salah daripada chatbotnya sendiri, yang bercanggah dengan halaman lain di laman webnya. Tribunal menulis bahawa "should be obvious to Air Canada that it is responsible for all the information on its website" (sepatutnya jelas kepada Air Canada bahawa ia bertanggungjawab atas semua maklumat di laman webnya) (McCarthy Tetrault). Jika chatbot kewangan memberitahu pekerja had tuntutan balik yang salah atau memberitahu pembekal tarikh pembayaran yang salah, jangkakan anda perlu menanggung jawapan itu.
Penanda aras ke atas kerja itu sendiri. FinanceBench paling hampir dengan kewangan: soalan yang diambil daripada pemfailan syarikat awam, dengan para penulis menyemak secara manual 2,400 jawapan model (arXiv). Ia ujian menjawab soalan, bukan ujian mana-mana produk tertentu yang mungkin anda beli, dan model telah berubah sejak itu. Namun ia menunjukkan bahawa kadar ralat bagi soalan kewangan yang realistik tidaklah kecil.
Lima Lapisan Kawalan Ketepatan
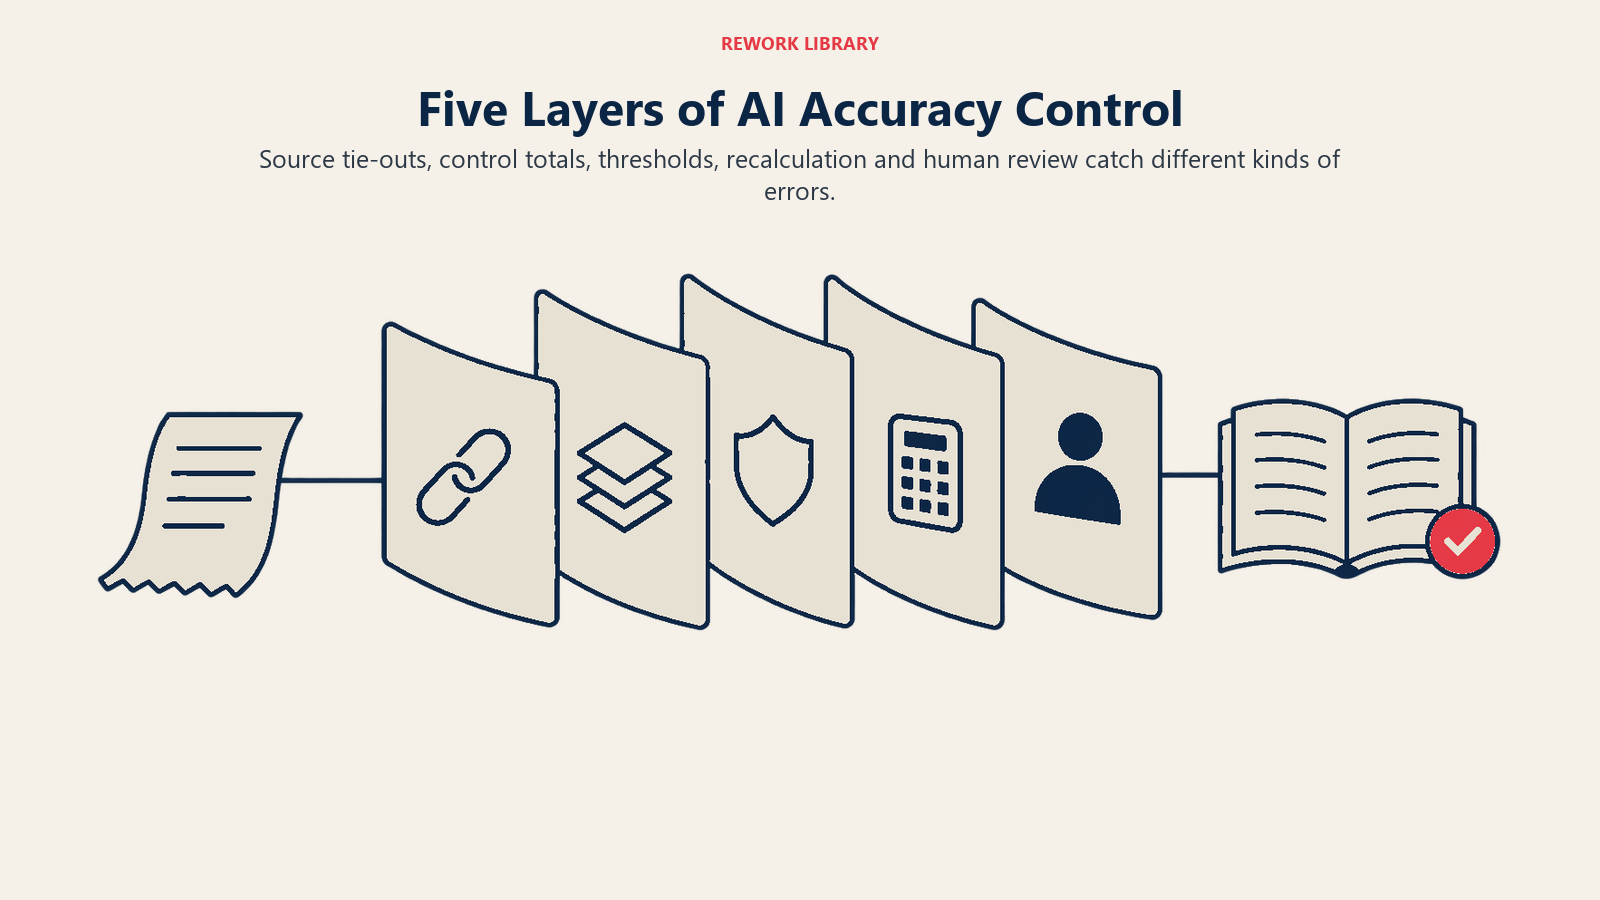
Kawalan yang baik disusun berlapis. Tiada satu semakan pun yang mengesan setiap jenis ralat, jadi letakkan beberapa lapisan antara model dengan lejar.
1. Padanan dengan sumber (tie-out)
Setiap angka yang dihasilkan AI dijejak kembali kepada dokumen sumber atau rekod sistem: invois, penyata bank, kontrak, baki lejar. Bagi alat pengekstrakan, ini bermakna melakukan semula sampel terhadap dokumen asal. Bagi ringkasan dan ulasan, ini bermakna penyemak mengklik daripada setiap angka yang dinyatakan kepada laporan asalnya. Jika alat tidak dapat menunjukkan sumbernya bagi sesuatu angka, angka itu tidak dimasukkan.
2. Penyesuaian dan jumlah kawalan
Jumlah mengesan apa yang terlepas daripada semakan baris demi baris, terutamanya peninggalan senyap. Bandingkan kiraan dan jumlah rekod yang masuk dengan yang keluar. Semak bahawa baris invois yang diekstrak menjumlahkan kepada jumlah invois, bahawa item bank yang dipadankan ditambah item yang tidak dipadankan sama dengan baki penyata, dan bahawa sublejar selaras dengan lejar am. Jumlah kawalan murah untuk dibina dan mengesan seluruh kategori kegagalan. Lihat penyesuaian bank dengan AI untuk melihat cara alat pemadanan mendedahkan perkara yang tidak dapat dipadankannya.
3. Ambang dan toleransi
Tetapkan peraturan yang jelas tentang bila output diterima secara automatik, disemak atau ditolak. Pencetus yang lazim termasuk:
- Jumlah melebihi nilai yang ditetapkan
- Skor keyakinan di bawah tahap yang ditetapkan
- Pembekal baharu, akaun baharu atau corak kali pertama
- Varians berbanding tempoh sebelumnya atau belanjawan melebihi peratusan yang ditetapkan
- Ketidakpadanan mata wang, entiti atau tempoh dengan rekod
Pilih ambang berdasarkan data ralat anda sendiri, bukan lalai vendor, dan kaji semula setiap suku tahun. Jika terlalu longgar, ralat terlepas; jika terlalu ketat, penyemak lemas dan mula menekan lulus tanpa menyemak.
4. Pengiraan semula bebas
Bagi apa-apa yang berangka, kira semula di luar model. Gunakan hamparan, pertanyaan pangkalan data atau enjin peraturan untuk mengira angka yang dipetik oleh AI, dan bandingkan. Inilah jawapan yang tepat bagi kegagalan aritmetik yang salah: biarkan model bahasa menyediakan draf dan menerangkan, dan biarkan perisian deterministik melakukan pengiraan. Penjelasan varians ialah contoh yang baik. Naratifnya boleh didraf oleh AI, tetapi setiap angka di dalamnya harus diambil melalui pertanyaan, seperti yang dibincangkan dalam analisis varians dengan AI.
5. Semakan manusia dengan skop yang ditetapkan
"Seseorang menyemaknya" bukan kawalan sehingga anda menyatakan apa yang diperiksa, apa yang mencetuskan peningkatan isu dan di mana keputusannya direkodkan. Pengawal selia bank menyatakannya begini dalam SR 26-2: effective challenge ialah analisis kritikal oleh pakar objektif, dilakukan oleh orang yang berkepakaran sewajarnya, cukup bebas untuk kekal objektif, dan berwibawa serta berpengaruh untuk memastikan perubahan dibuat (Federal Reserve SR 26-2). Garis panduan itu ditulis untuk model bank, tetapi piawaiannya boleh dipindahkan: penyemak anda memerlukan kemahiran untuk mengesan angka yang salah, kebebasan untuk menyatakannya dan kuasa untuk menghentikan pengiriman.
Kawalan Mana Mengesan Ralat Mana
| Jenis ralat | Contoh | Kawalan yang paling sesuai |
|---|---|---|
| Kandungan rekaan | Akaun, pembekal atau piawaian yang dipetik tetapi tidak wujud | Padanan dengan sumber; semakan terhadap data induk |
| Skala atau mata wang salah | Ribu dibaca sebagai juta; EUR dianggap USD | Semakan toleransi terhadap tempoh sebelumnya; pengesahan unit dan mata wang |
| Ralat aritmetik | Jumlah kecil yang tidak tepat jumlahnya | Pengiraan semula bebas; jumlah kawalan |
| Tempoh atau entiti salah | Angka S2 diletakkan dalam ringkasan S3 | Padanan tempoh dan entiti dengan rekod |
| Peninggalan senyap | Satu baris tertinggal daripada penyesuaian | Kiraan rekod dan jumlah kawalan, masuk berbanding keluar |
| Ulasan yang munasabah tetapi tidak disokong | Penjelasan varians tanpa asas | Penyemak menjejak setiap dakwaan kepada lejar |
| Hanyutan dari semasa ke semasa | Ketepatan merosot selepas kemas kini vendor | Analisis hasil; pemantauan kadar pengatasan; kawalan perubahan |
Padankan Intensiti Kawalan dengan Risiko
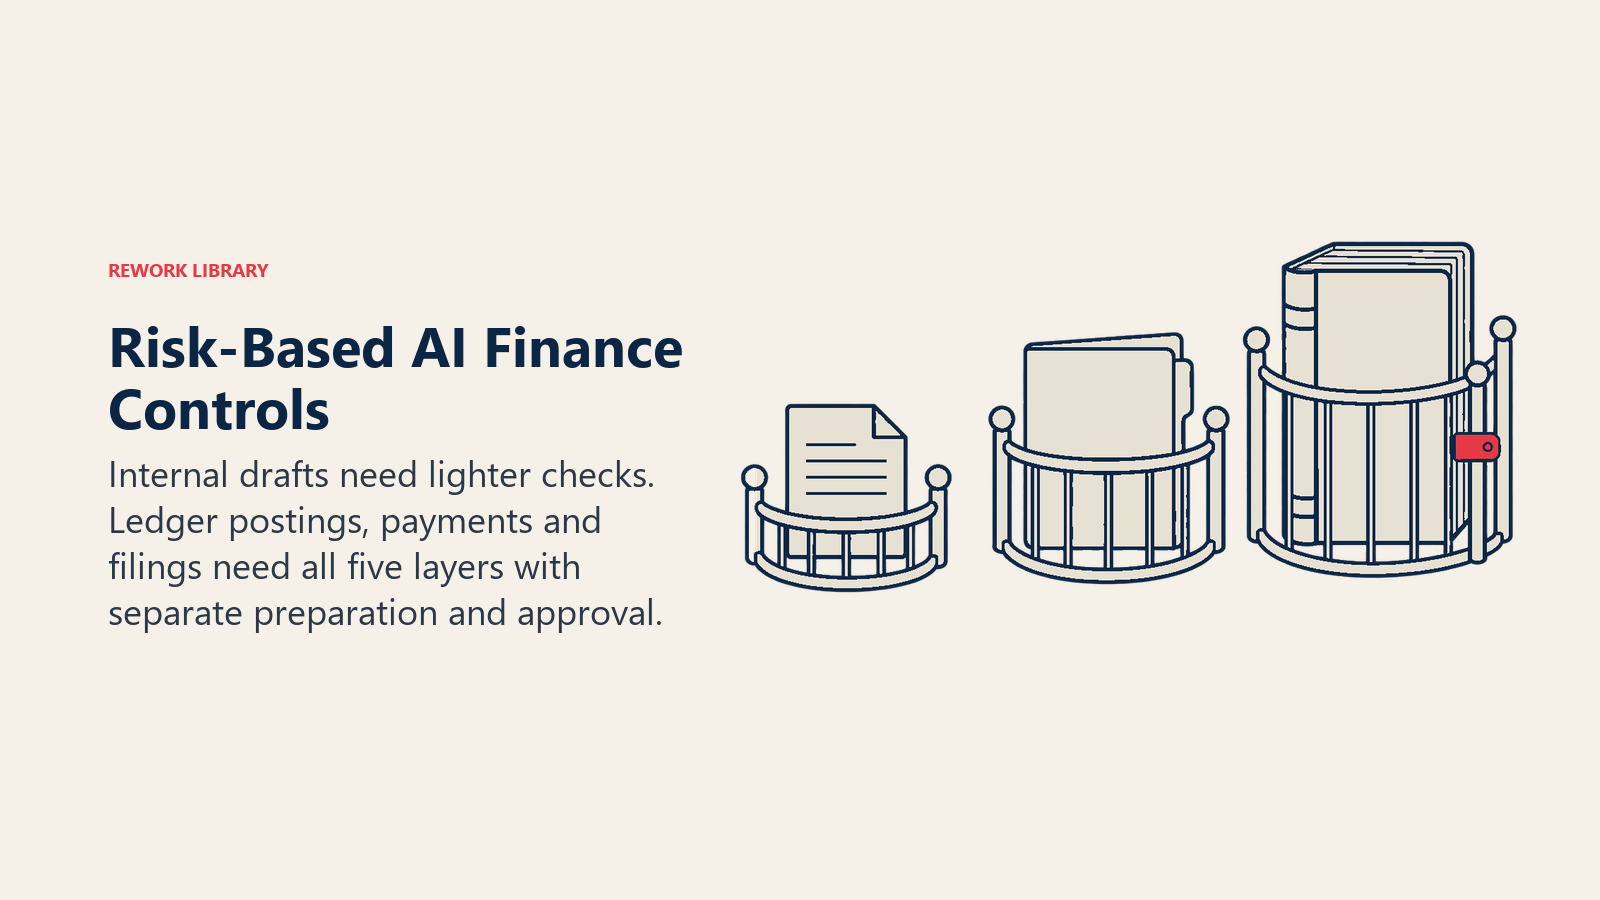
Tidak semua penggunaan AI wajar mendapat usaha yang sama. Alat yang mendraf ringkasan mesyuarat dalaman memerlukan sentuhan yang lebih ringan berbanding alat yang mencadangkan akruan atau kedudukan cukai. Susun peringkat mengikut perkara yang disentuh oleh output.
| Peringkat | Apa yang disalurkan oleh output | Kawalan minimum |
|---|---|---|
| Rendah | Draf dalaman, sumbang saran, nota penyelidikan | Semakan rambang; tiada catatan terus |
| Sederhana | Pelaporan pengurusan, ramalan, ulasan | Padanan dengan sumber, pengiraan semula bebas, penyemak yang dinamakan |
| Tinggi | Catatan lejar, pembayaran, pemfailan, anggaran | Kesemua lima lapisan, pengasingan penyedia dan pelulus, bukti yang dilog, ujian hasil |
Bagi peringkat tinggi, jauhkan AI sepenuhnya daripada hak kelulusan. Alat yang menyediakan catatan tidak seharusnya melepaskannya juga. Pembayaran dan aliran lain yang sensitif kepada penipuan wajar mendapat perhatian tambahan seperti yang dibincangkan dalam AI dalam akaun belum bayar.
Cara Melaksanakan Kawalan Ketepatan, Langkah demi Langkah
- Senaraikan tempat AI menyentuh angka. Sertakan alat yang diguna pakai oleh ahli pasukan secara individu dan ciri AI di dalam sistem yang sudah anda miliki. SR 26-2 menyifatkan inventori model yang menyeluruh sebagai amalan lazim di bank, dan tabiat ini wajar dicontohi (Federal Reserve SR 26-2).
- Susun peringkat setiap penggunaan mengikut perkara yang disalurkannya, menggunakan jadual di atas.
- Tentukan "rujukan yang betul" bagi setiap penggunaan. Apakah sumber kebenarannya? Bagi pengambilan data invois ia ialah dokumen; bagi penyesuaian ia ialah penyata bank; bagi ramalan ia ialah angka sebenar apabila tiba.
- Bina set ujian sebelum pelancaran. Kumpulkan beberapa ratus kes sebenar yang dianonimkan, termasuk yang sukar: halaman imbasan, mata wang yang janggal, pembayaran berpecah. Nilai alat berdasarkan jawapan yang diketahui.
- Jalankan secara selari. Biarkan proses lama berjalan selama beberapa kitaran, bandingkan baris demi baris, dan rekodkan perbezaan serta puncanya.
- Tambah lapisan. Pasangkan padanan dengan sumber, jumlah kawalan, ambang dan pengiraan semula sebagai semakan automatik jika boleh, dan tuliskan langkah semakan manusia beserta perkara yang perlu diperiksa.
- Log segala yang diperlukan penyemak. Input, output, versi alat atau prompt, penyemak, apa yang diperiksa, apa yang diatasi.
- Pantau hasil. SR 26-2 menghuraikan analisis hasil sebagai membandingkan output model dengan hasil dunia sebenar, yang boleh mendedahkan ralat material atau sisihan berterusan (Federal Reserve SR 26-2). Jejaki kadar ralat dan kadar pengatasan mengikut alat dan mengikut bulan; kadar pengatasan yang meningkat ialah petanda awal bahawa alat telah hanyut.
- Kawal perubahan. Anggap peningkatan model, suntingan prompt dan sumber data baharu sebagai perubahan yang mencetuskan ujian semula.
- Tetapkan peraturan henti. Putuskan lebih awal kadar ralat mana yang menghentikan alat, dan siapa yang berkuasa menghentikannya.
NIST Generative AI Profile (NIST AI 600-1), dikeluarkan pada 26 Julai 2024, ialah pendamping sukarela kepada AI Risk Management Framework dan merupakan sumber senarai semak yang wajar jika pasukan risiko anda mahukan rujukan yang diiktiraf (NIST).
Contoh Mengikut Fungsi Kewangan
- Akaun belum bayar. Pengekstrakan invois membaca jumlah sebagai 1,250.00 sedangkan invois tertulis 12,500.00. Sampel padanan dengan sumber dan semakan jumlah baris mengesannya; ambang pembayaran mencetuskan semakan sebelum wang berpindah.
- Penutupan akaun hujung bulan. Akruan yang didraf memetik kadar suku tahun lepas. Perbandingan dengan tempoh sebelumnya menandakan lonjakan, dan penyemak melihat input yang lapuk.
- FP&A. Ulasan yang dijana menyatakan hasil naik 12% sedangkan lejar menunjukkan 9%. Peraturan bahawa setiap angka yang dinyatakan datang daripada pertanyaan, bukan daripada teks model, menghapuskan kemungkinan itu.
- Perbendaharaan dan ramalan tunai. Ramalan menyimpang apabila tingkah laku pembayaran berubah. Ujian balik terhadap tunai sebenar setiap minggu mendedahkannya.
- Cukai dan hasil. Model meringkaskan sesuatu piawaian dan meninggalkan satu syarat. Semakan teknikal oleh orang yang berkelayakan terhadap teks piawaian ialah kawalannya; kelajuan bukan matlamat di sini.
Perangkap Biasa
- Menyemak ringkasan dan bukan sumber. Penyemak yang hanya membaca output AI tidak dapat mengesan angka rekaan.
- Mempercayai skor keyakinan. Skor tinggi bermakna model yakin, bukan bahawa ia betul. Tentukur berdasarkan keputusan anda sendiri.
- Bias automasi. Selepas beberapa minggu yang bersih, penyemak mula membaca sekilas. Putar sampel dan ukur kekerapan penyemak benar-benar mengatasi output.
- Ujian sekali sahaja. Pilot yang lulus pada Mac tidak banyak menjelaskan tingkah laku selepas kemas kini model pada September.
- Membiarkan AI menyemak AI. Model kedua boleh membantu menapis, tetapi seorang manusia atau peraturan deterministik mesti memiliki kesimpulan itu.
- Ambang yang tiada siapa tala. Nilai lalai jarang sesuai dengan volum dan risiko anda. Tetapkannya daripada sejarah ralat anda sendiri.
- Tiada peraturan henti. Jika tiada siapa berkuasa menghentikan alat yang gagal, alat itu terus merekod.
- Data asas yang lemah. Data induk yang berselerak dan carta akaun yang tidak konsisten menyukarkan setiap kawalan. Kesediaan data kewangan untuk AI membincangkan asasnya.
Apa yang Perlu Diukur
- Kadar ralat berbanding sumber atau angka sebenar, mengikut alat dan kes penggunaan
- Kadar pengesanan: bahagian ralat yang ditemui oleh kawalan berbanding yang ditemui selepas direkodkan
- Kadar pengatasan dan sebab yang diberikan penyemak
- Masa semakan bagi setiap item, untuk mengesan kelulusan tanpa menyemak atau beban berlebihan
- Kebocoran: ralat yang sampai ke lejar atau laporan, dan bagaimana ia terlepas
- Liputan ujian: bahagian penggunaan AI yang mempunyai set ujian semasa dan pemilik yang dinamakan
Langkah Seterusnya
Pilih satu penggunaan AI dalam pasukan anda yang menyalurkan angka paling penting, dan letakkan tiga semakan di sekelilingnya bulan ini: sampel padanan dengan sumber, jumlah kawalan dan langkah semakan bertulis. Kemudian tambah penjejakan hasil, supaya anda mengetahui kadar ralat sebenar dan bukan kadar yang didakwa vendor. Untuk gambaran tadbir urus yang lebih luas, fikirkan siapa yang memiliki setiap kawalan apabila kerja berpindah antara orang dan alat.
Soalan Lazim tentang Kawalan Ketepatan untuk AI dalam Kewangan
Apakah kawalan ketepatan yang paling penting untuk AI dalam kewangan?
Padanan dengan sumber (tie-out), kerana ia menguji perkara yang penting: adakah angka itu sepadan dengan dokumen atau rekod lejar yang didakwa menjadi asalnya? Gandingkannya dengan jumlah kawalan, yang mengesan peninggalan yang terlepas daripada semakan peringkat baris.
Adakah capaian semula daripada dokumen kami sendiri dapat menghalang AI daripada melakukan kesilapan?
Ia mengurangkan kesilapan tetapi tidak menghapuskannya. Dalam kajian FinanceBench, GPT-4-Turbo dengan sistem capaian semula menjawab dengan salah atau enggan menjawab 81% soalan dalam sampel para penulis, jadi output yang berasaskan dokumen tetap memerlukan semakan.
Berapa kerap manusia perlu menyemak output AI dalam kewangan?
Ia bergantung pada peringkat. Output yang direkodkan ke lejar, memindahkan wang atau masuk ke dalam pemfailan harus disemak setiap kali oleh seorang yang dinamakan. Draf berisiko lebih rendah boleh disampel, dengan kadar sampel dinaikkan apabila data ralat atau perubahan model menghendakinya.
Adakah memadai jika model AI kedua menyemak model pertama?
Tidak dengan sendirinya. Model kedua boleh membantu menapis item untuk disemak, tetapi kedua-duanya boleh salah dengan cara yang serupa. Pengiraan semula deterministik atau seseorang yang berkuasa mencabar keputusan harus memiliki kesimpulan itu.
Adakah contoh sebenar ralat AI yang membawa akibat?
Ada. Sebuah mahkamah persekutuan mengenakan sekatan ke atas peguam kerana petikan kes palsu janaan ChatGPT, sebuah tribunal memutuskan Air Canada bertanggungjawab atas nasihat tambang yang salah daripada chatbotnya, dan Deloitte memulangkan sebahagian yuran kerajaan selepas laporan mengandungi rujukan rekaan.
Adakah kawalan ini terpakai kepada pasukan kewangan yang kecil?
Ya, dalam bentuk yang lebih ringan. Pasukan kecil boleh menjalankan sampel padanan dengan sumber bulanan, menyimpan jumlah kawalan dalam hamparan dan mewajibkan orang kedua meluluskan apa-apa yang direkodkan. Prinsipnya sama: jangan sekali-kali biarkan angka AI yang tidak disemak sampai ke dalam buku akaun.
Head of Finance Strategy
On this page
- Fakta Utama
- Mengapa AI Menghasilkan Angka yang Salah
- Kes yang Didokumenkan: Kos Output yang Tidak Disemak
- Lima Lapisan Kawalan Ketepatan
- 1. Padanan dengan sumber (tie-out)
- 2. Penyesuaian dan jumlah kawalan
- 3. Ambang dan toleransi
- 4. Pengiraan semula bebas
- 5. Semakan manusia dengan skop yang ditetapkan
- Kawalan Mana Mengesan Ralat Mana
- Padankan Intensiti Kawalan dengan Risiko
- Cara Melaksanakan Kawalan Ketepatan, Langkah demi Langkah
- Contoh Mengikut Fungsi Kewangan
- Perangkap Biasa
- Apa yang Perlu Diukur
- Langkah Seterusnya