Wie KI die Rollen im Finanzteam verändert: von der Verarbeitung zum Business Partnering
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
KI verändert die Rollen im Finanzteam, indem sie die repetitive, regelbasierte Arbeit übernimmt (Rechnungen kontieren, Transaktionen abgleichen, erste Berichtsentwürfe zusammenstellen), sodass Menschen mehr Zeit damit verbringen, Ergebnisse zu prüfen, Resultate zu analysieren und das Business zu beraten. Die Berufe verschwinden nicht nach Fahrplan. Der Mix innerhalb jeder Stelle verschiebt sich vom Erzeugen von Zahlen hin zum Prüfen, Erklären und Umsetzen.
Dieser Leitfaden richtet sich an CFOs, Controller, Finanzdirektoren und Finanzmanager, die Personalbestand, Einstellungen und Schulungen planen müssen, während sich die Tools unter ihren Füßen verändern. Er behandelt, was die Arbeitsmarktdaten sagen, eine rollenweise Sicht darauf, was sich verschiebt, die Kompetenzen, die an Wert gewinnen, und eine praktische Abfolge für das Reskilling. Zur technischen Seite siehe KI im Finanzwesen und die konkreten KI-Anwendungsfälle im Finanzwesen.
Wichtige Fakten
- Das US Bureau of Labor Statistics prognostiziert für Buchhalter und Prüfer von 2025 bis 2035 ein Beschäftigungswachstum von 5 % und erklärt, KI und Automatisierung könnten einige Routineaufgaben übernehmen und beratende und analytische Arbeit stärker in den Vordergrund rücken, ohne die Gesamtnachfrage zu senken (BLS Occupational Outlook Handbook: Accountants and Auditors).
- Dieselbe Quelle prognostiziert für Sachbearbeiter in Buchhaltung, Rechnungswesen und Revision von 2025 bis 2035 einen Rückgang von 6 % und weist darauf hin, dass Software viele ihrer Aufgaben automatisiert hat (BLS: Bookkeeping, Accounting, and Auditing Clerks).
- In Deloittes CFO-Signals-Umfrage vom 4. Quartal 2025 unter 200 CFOs nordamerikanischer Unternehmen mit mindestens 1 Milliarde Dollar Umsatz nannten 49 % die Automatisierung von Prozessen, um Mitarbeitende für höherwertige Arbeit freizusetzen, als eine der obersten Personalprioritäten im Finanzbereich für 2026 (Deloitte CFO Signals).
- In einer Umfrage von AICPA und CIMA unter 1.446 leitenden Finanzverantwortlichen, durchgeführt von August bis September 2025, nannten 56 % generative KI als die auffälligste Kompetenzlücke und 32 % das Business Partnering (AICPA & CIMA Future-Ready Finance survey).
- ACCA und CA ANZ befragten 2026 1.600 Finanzfachleute: 72 % berichteten von nur grundlegenden oder gar keinen GenAI-Kenntnissen, und 93 % sorgten sich um die Integrität und Überprüfbarkeit KI-generierter Erkenntnisse (ACCA and CA ANZ, Enabling finance insight).
Was sich tatsächlich verändert
Finanzarbeit hatte schon immer zwei Ebenen. Die erste ist die Produktion: Transaktionen erfassen, Konten abstimmen, die Bücher abschließen, Berichte zusammenstellen. Die zweite ist das Urteilsvermögen: entscheiden, was die Zahlen bedeuten, was daraus folgt und ob man ihnen vertrauen kann. Jahrzehntelang floss der größte Teil der Arbeitsstunden eines Finanzteams in die erste Ebene, und die zweite bekam, was an Zeit übrig blieb.
KI und die älteren Automatisierungstools wie RPA greifen die erste Ebene an. Maschinelles Lernen liest Rechnungen und ordnet sie Bestellungen zu. Generative KI entwirft Abweichungskommentare aus dem Hauptbuch. AI Agents können Freigaben nachverfolgen und Buchungssätze vorbereiten, wie in AI Agents für das Finanzwesen beschrieben. Je günstiger die Produktionsebene wird, desto mehr wird die zweite Ebene zum Hauptbeitrag des Teams.
Das heißt nicht, dass aus einem Finanzteam von zehn eines von drei wird. Deloittes Befund betrifft die Absicht: CFOs sagen, sie wollen mit Automatisierung Menschen für höherwertige Arbeit freisetzen. Ob sie die Zeit umverteilen oder einfach die Kosten senken, ist eine Managemententscheidung.
Was die Arbeitsmarktdaten zeigen
Staatlicher Ausblick: Der Mix verschiebt sich, nicht der ganze Berufsstand
Das BLS Occupational Outlook Handbook ist die sauberste öffentliche Datenquelle, weil es jeden Beruf einzeln ausweist. Jede Zahl unten stammt von der Seite des jeweiligen Berufs, lesen Sie die Zeilen also nicht als eine einzige Grundgesamtheit.
| Beruf (BLS) | Mediangehalt 2025 | Stellen 2025 | Prognostizierte Veränderung, 2025 bis 2035 | Was das BLS zur Technologie sagt |
|---|---|---|---|---|
| Buchhalter und Prüfer | $83.680 | 1.595.200 | +5 % (79.400 Stellen) | KI und Robotic Process Automation können die Produktivität steigern; einige Routineaufgaben können automatisiert werden; beratende und analytische Arbeit rückt stärker in den Vordergrund; die Gesamtnachfrage dürfte nicht sinken |
| Finanzanalysten | $103.570 | 443.100 | +7 % (32.000 Stellen) | Kein KI-spezifischer Text auf der Seite |
| Sachbearbeiter in Buchhaltung, Rechnungswesen und Revision | $50.670 | 1.532.400 | -6 % (85.600 Stellen) | Software hat viele Aufgaben automatisiert; für dieselbe Arbeit werden weniger Beschäftigte benötigt; Sachbearbeiter übernehmen stärker analytische und beratende Rollen |
Lesen Sie dieses Muster sorgfältig. Der Beruf, der der reinen Transaktionsverarbeitung am nächsten steht, ist derjenige, dem ein Schrumpfen prognostiziert wird. Die Berufe, die auf Analyse und Urteilsvermögen aufbauen, sollen wachsen. Und die Rollen, die nicht schrumpfen, werden sich voraussichtlich inhaltlich verändern, nicht nur in den Werkzeugen.
Eine Warnung zur Verwendung dieser Daten. Es handelt sich um Prognosen für den US-Arbeitsmarkt, und sie beschreiben Stellenzahlen, nicht, was in einem einzelnen Unternehmen geschieht. Ein Rückgang von 6 % bei 1,5 Millionen Sachbearbeiterstellen kann laut derselben BLS-Seite dennoch rund 144.100 offene Stellen pro Jahr bedeuten, allesamt durch Beschäftigte, die in andere Berufe wechseln oder aus dem Erwerbsleben ausscheiden. Ihr eigener Plan sollte auf Ihren eigenen Prozessdaten beruhen.
CFO-Prioritäten: Automatisierung ist eine Personalentscheidung
Deloittes Umfrage vom 4. Quartal 2025 stellt die Automatisierung an die Spitze der Personalprioritäten im Finanzbereich für 2026, 49 % der CFOs nennen sie. Dieselbe Umfrage ergab, dass 87 % der CFOs erwarten, dass KI 2026 für das operative Finanzgeschäft extrem oder sehr wichtig ist, und 54 % führten die Integration von AI Agents ins Finanzwesen unter ihren obersten Transformationsprioritäten auf. Wenn die Menschen, die über Personalbudgets entscheiden, sagen, der Zweck der Automatisierung sei höherwertige Arbeit, müssen die verbleibenden Rollen so gestaltet werden, dass sie diese liefern.
Berufsverbände: Die Kompetenzlücke ist der Engpass
Die Umfrage von AICPA und CIMA unter 1.446 leitenden Finanzverantwortlichen berichtet, dass 88 % KI als den transformativsten Technologietrend für Rechnungswesen und Finanzen in den nächsten 12 bis 24 Monaten sehen, aber nur 8 % ihr Unternehmen als sehr gut vorbereitet bezeichnen. Generative KI war mit 56 % die auffälligste Kompetenzlücke, gefolgt von Daten und Analytik (36 %), Kommunikation, Überzeugungskraft und kritischem Denken (33 %) sowie Business Partnering (32 %). Training am Arbeitsplatz wurde von 61 % der Befragten als wirksamster Weg zum Schließen von Lücken bewertet.
Der Bericht von ACCA und CA ANZ aus dem Jahr 2026, der auf 1.600 Finanzfachleuten beruht, bestätigt das Bild von der Mitarbeiterseite: 72 % haben nur grundlegende oder gar keine GenAI-Kenntnisse, 41 % suchen Schulungen in ihrer Freizeit, und 93 % sorgen sich um die Integrität und Überprüfbarkeit KI-generierter Erkenntnisse. Die Liste der Hürden sollte Ihr Team stets vor Augen haben: Datenqualitätsprobleme (42 %), fehlende passende Kompetenzen (42 %) und Schwierigkeiten bei der Integration mehrerer Datenquellen (40 %). Der Chief Executive der ACCA beschreibt den Wandel so, dass sich Finanzteams von rückwärtsgerichteten Berichtsmaschinen zu strategischen Wegbereitern unternehmensweiter Erkenntnisse entwickeln.
Einstiegsarbeit: die offene Frage
Die am meisten diskutierte Wirkung betrifft Nachwuchskräfte, die den Beruf traditionell durch die Verarbeitung erlernten. Das ICAEW berichtet, dass die Big Four in den vergangenen zwei Jahren weniger Nachwuchs eingestellt haben, wobei man der KI eine Teilschuld zuschrieb, dass aber alle vier in diesem Jahr mindestens 1.000 Nachwuchskräfte einstellen wollen, EY erwartet 1.600. Ein in demselben Beitrag zitierter Recruiter sagt, Berufseinsteiger verbrächten heute weniger Zeit mit Dateneingabe und mehr mit der Prüfung von Ergebnissen, und Arbeitgeber bewerteten zunehmend Anpassungsfähigkeit und Sicherheit im Umgang mit Technologie (ICAEW). Betrachten Sie das als Signale, nicht als gesicherte Daten. Klar ist das Gestaltungsproblem: Wenn Nachwuchskräfte nicht mehr durch das Erfassen von Buchungen lernen, brauchen Sie einen anderen Weg, ihnen beizubringen, wie die Zahlen entstehen.
Rolle für Rolle: heute und mit KI
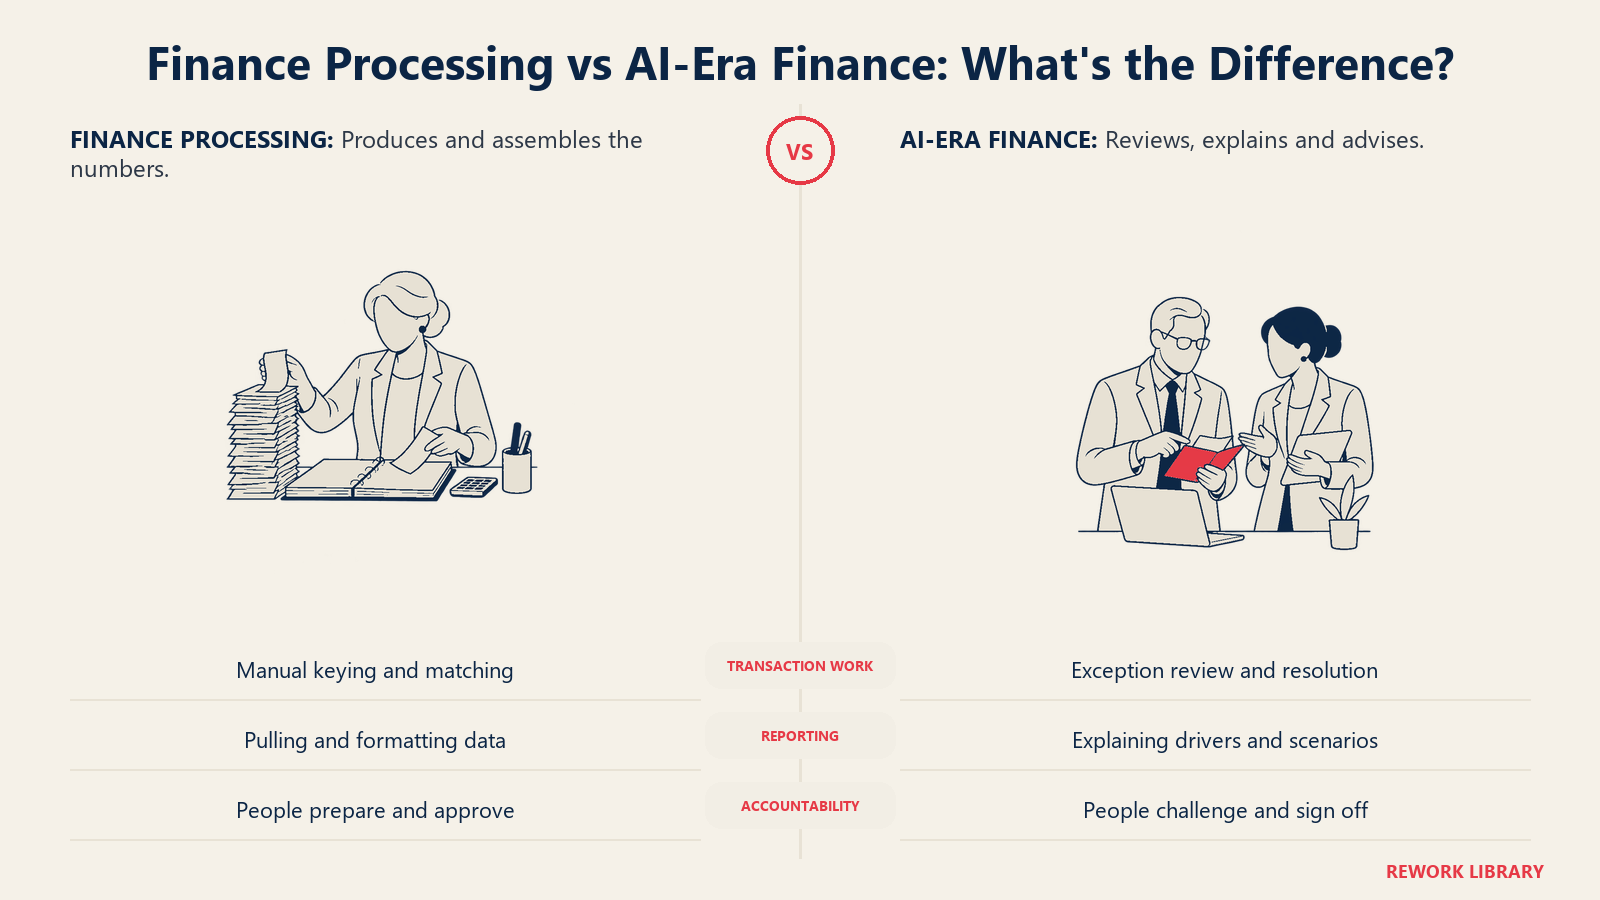
Die folgende Tabelle ist eine Planungssicht, keine Prognose für ein bestimmtes Unternehmen. Sie zeigt, wo die Produktionsebene schrumpft und was die Person stattdessen leisten soll.
| Rolle | Arbeit, die schrumpft | Arbeit, die wächst | Neue Kompetenzen zum Aufbau |
|---|---|---|---|
| Sachbearbeiter in Kreditoren, Debitoren und Fakturierung | Manuelles Erfassen von Rechnungen, Abgleichen, Zahlungen hinterherlaufen | Ausnahmebehandlung, Klärung mit Lieferanten und Kunden, Datenqualitätsprüfungen | KI-Konfidenzhinweise lesen, Prozesswissen, grundlegende Datenkompetenz |
| Buchhalter und Sachbearbeiter in der Buchhaltung | Buchungssätze aus Vorlagen, routinemäßige Abstimmungen, erste Entwürfe von Aufstellungen | KI-vorbereitete Buchungen prüfen, Differenzen untersuchen, Kontenzuordnungen pflegen | Prüfen und Hinterfragen, Kontrolldenken, Konfiguration von Tools |
| Finanzanalysten und FP&A | Datenabzüge, Berichtszusammenstellung, Formatierung, erste Kommentarentwürfe | Treiberbasierte Prognosen, Szenarioarbeit, Abweichungen gegenüber Budgetverantwortlichen erklären | GenAI-Ergebnisse prompten und validieren, Statistik, Storytelling mit Daten |
| Controller und Leiter Rechnungswesen | Abschlussaufgaben hinterherlaufen, Statusverfolgung, manuelle Prüfung jeder Abstimmung | Risikobasierte Prüfung, Richtlinienbeurteilung, Kontrolldesign für KI-gestützte Prozesse | Governance von KI-Ergebnissen, Gestaltung von Prüfpfaden, Change Management |
| Interne Revision und Compliance | Stichprobenprüfung der Grundgesamtheit von Hand, Nachweiserhebung | Ganze Grundgesamtheiten testen, Modell- und Datenrisiken bewerten, zu KI-Kontrollen beraten | Datenanalytik, Verständnis von KI-Halluzination und Modellgrenzen |
| Treasury und Steuern | Datenkonsolidierung, Routinemeldungen und Liquiditätsstatus | Szenarioanalyse, Auslegung von Richtlinien, Entscheidungen zu Risikopositionen | Fachliche Tiefe plus die Fähigkeit, die Annahmen eines Modells zu hinterfragen |
| Finance Business Partner | Wenig. Oft die Rolle, die von Produktionsarbeit verdrängt wurde | Größerer Anteil der Stelle: gemeinsame Prognosen mit dem Business, Entscheidungsunterstützung, kaufmännisches Hinterfragen | Kaufmännisches Gespür, Überzeugungskraft, Datenkompetenz |
| CFO und Finanzleitung | Routineergebnisse freigeben, Ad-hoc-Berichte anfordern | Entscheidungen über KI-Investitionen, Risikobereitschaft, Personalgestaltung, Darstellung gegenüber dem Board | KI-Governance, Personalplanung, Urteilsvermögen bei Anbietern und Risiken |
Zwei Muster fallen auf. Erstens wird die Prüfung auf jeder Ebene zu einer Kernkompetenz. Wer in einem Meer korrekter Abgrenzungen die falsche erkennt, ist wertvoller als jemand, der hundert Abgrenzungen vorbereiten kann. Zweitens ist die Rolle des Business Partners kein Luxus mehr. Wenn die Produktion günstiger wird, hängt der Wertbeitrag des Finanzbereichs davon ab, wie gut er Führungskräften bei Entscheidungen hilft, und genau das bedeutet Partnering.
Die Kompetenzen, die an Wert gewinnen
Die Umfragen weisen auf eine kurze Liste hin.
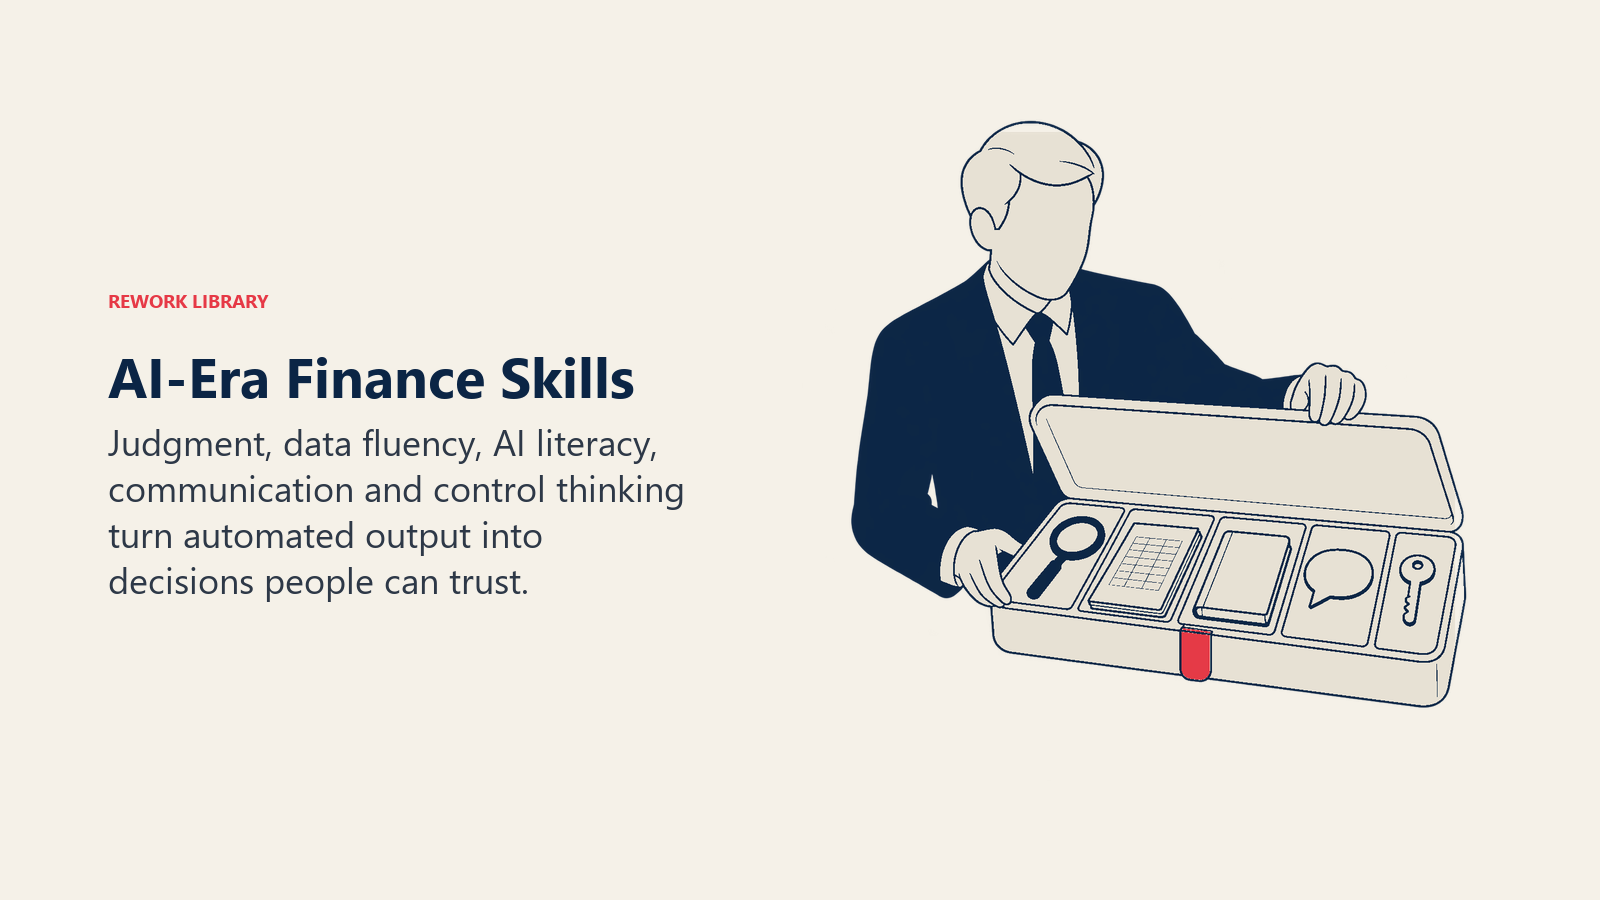
Urteilsvermögen und Prüfung. KI-Ergebnisse sind flüssig formuliert und manchmal falsch. Wer Fehler findet, muss die zugrunde liegende Rechnungslegung, die Datenherkunft und die Kontrollen verstehen. Das ist die praktische Bedeutung von Human-in-the-Loop in einer Finanzfunktion: ein benannter Prüfer, eine definierte Prüfung und die Befugnis zur Ablehnung.
Datenkompetenz. Nicht jeder Buchhalter muss programmieren können. Aber alle sollten wissen, woher die Daten stammen, warum ein Feld leer ist und was ein Modell nicht sehen kann. Wenn Ihre Datengrundlagen schwach sind, beginnen Sie mit Datenbereitschaft im Finanzwesen für KI, denn KI verstärkt schlechte Daten schneller als Menschen.
Kompetenz im Umgang mit generativer KI. Die GenAI-Lücke von 56 % in der Umfrage von AICPA und CIMA ist der größte Einzelposten. Kompetenz heißt hier: wissen, was man fragt, wie man die Antwort verifiziert und welche Daten niemals in ein nicht freigegebenes Tool gehören. Die breitere Argumentation zu den Kompetenzen finden Sie in KI-Kompetenz: die neue Fähigkeit am Arbeitsplatz.
Kommunikation und Überzeugungskraft. Analysen, auf die niemand reagiert, haben keinen Wert. Die Lücken von 33 % und 32 % bei Kommunikation und Business Partnering deuten darauf hin, dass viele Teams die Zahlen kennen, aber Mühe haben, damit eine Entscheidung zu verändern.
Prozess- und Kontrolldenken. Jemand muss entscheiden, was der automatisierte Prozess bei einer Ausnahme tut, und das gegenüber den Prüfern belegen. Finanzfachleute, die sowohl den Workflow als auch das Kontrollziel verstehen, werden zu den Gestaltern des neuen Prozesses.
So qualifizieren Sie ein Finanzteam um, Schritt für Schritt
- Erfassen Sie Ihre aktuellen Stunden. Bitten Sie jedes Team, abzuschätzen, wie viel Zeit auf Verarbeiten, Prüfen, Analysieren und Beraten entfällt. Die meisten Teams stellen fest, dass der Beratungsanteil klein ist. Das ist Ihre Baseline.
- Wählen Sie die Prozesse, die Sie zuerst automatisieren. Beginnen Sie dort, wo das Volumen hoch und die Regeln klar sind, etwa bei der Rechnungserfassung oder der Bankabstimmung. Der Leitfaden zu Anwendungsfällen hilft Ihnen bei der Auswahl.
- Legen Sie vor der Automatisierung fest, wohin die freie Zeit fließt. Schreiben Sie das Ziel auf: schnellerer Abschluss, mehr Prognosezyklen, mehr Zeit mit Budgetverantwortlichen. Wenn Sie die Kapazität nicht zuweisen, wird sie von neuen Ad-hoc-Anfragen aufgesogen oder ohne Plan gestrichen.
- Gestalten Sie Rollen neu, nicht nur Aufgaben. Aktualisieren Sie Stellenbeschreibungen, sodass Prüfen, Ausnahmebehandlung und Partnering ausdrückliche Pflichten sind. Passen Sie die Leistungskriterien entsprechend an.
- Trainieren Sie am Arbeitsplatz. In der Umfrage von AICPA und CIMA bewerteten 61 % das Training am Arbeitsplatz als wirksamsten Ansatz. Verbinden Sie einen Pilotprozess mit einem kurzen Lernplan: das Verifizieren von Ergebnissen des tatsächlichen Tools üben, mit echten Dateien.
- Bauen Sie den Weg für Nachwuchskräfte neu auf. Wenn Einsteiger nicht mehr durch manuelle Verarbeitung lernen, schaffen Sie strukturierte Rotationen, Übungen zum Prüfen und Erklären und das Mitlaufen beim Controller oder FP&A-Leiter, damit sie weiterhin die Grundlagen aufbauen.
- Definieren Sie Prüfregeln und Verantwortung. Benennen Sie für jeden KI-gestützten Schritt, wer prüft, was geprüft wird und was geschieht, wenn der Prüfer dem System widerspricht. Führen Sie einen Prüfpfad.
- Kommunizieren Sie offen. Sagen Sie dem Team, welche Aufgaben sich ändern, was mit der gewonnenen Zeit geplant ist und wie sich die Rollen entwickeln. Schweigen wird als Entlassungsplan gelesen.
- Messen Sie beide Seiten. Verfolgen Sie Durchlaufzeiten und Fehlerquoten, aber auch den Anteil der Teamzeit für Analyse und Partnering sowie die Zufriedenheit der Budgetverantwortlichen. Bewegt sich die zweite Gruppe nicht, ist die Kapazität an einer wenig hilfreichen Stelle gelandet.
Fallstricke, die Sie vermeiden sollten
Kürzen, bevor umverteilt wird. Wer Stellen streicht, sobald ein Tool live geht, entfernt genau die Personen, die es am besten prüfen könnten. Warten Sie, bis der Prozess mit gemessenen Fehlerquoten sauber läuft.
Prüfung als Drüberwinken behandeln. Wenn ein Prüfer täglich Hunderte KI-vorbereiteter Vorgänge freigibt, ohne hinzusehen, existiert die Kontrolle nur auf dem Papier. Ziehen Sie gezielt Stichproben, verfolgen Sie Korrekturen und wechseln Sie die Prüfer.
Die Nachwuchsbank aushöhlen. Wer die gesamte Einstiegsarbeit automatisiert, ohne einen Ersatz-Lernpfad zu schaffen, hat in fünf Jahren keine künftigen Controller.
Für die alte Stellenbeschreibung einstellen. Wenn neue Mitarbeitende nach Tempo bei der Dateneingabe oder Excel-Formatierung ausgewählt werden, optimieren Sie auf Arbeit, die die Tools heute erledigen.
Vertrauen ignorieren. Wenn sich 93 % der befragten Fachleute um die Integrität KI-generierter Erkenntnisse sorgen, wird ein Team, das den Ergebnissen nicht traut, sie still von Hand wiederholen und die Einsparungen zunichtemachen. Zeigen Sie, wie Ergebnisse geprüft werden und woher sie stammen.
Wie es weitergeht
Beginnen Sie mit der Stundenübersicht aus Schritt eins. Sie dauert einen Nachmittag und verrät, ob Ihr Team heute überwiegend produziert oder überwiegend berät. Wählen Sie dann einen Prozess zur Automatisierung und eine Kompetenz, die Sie parallel aufbauen. Wenn dieser erste Prozess eine Routinefreigabe ist, die in E-Mails feststeckt, kann ein Workflow-Tool wie die Freigabe-Services von Rework (sequenzielle, parallele oder bedingte Abläufe) sie tragen, während Prüfung und Urteil bei Ihren Mitarbeitenden bleiben. Zur Technologie- und Anwendungsfallseite lesen Sie KI im Finanzwesen, und für die Entwurfstools speziell für die Buchhaltung siehe generative KI in der Buchhaltung.
Head of Finance Strategy
On this page
- Wichtige Fakten
- Was sich tatsächlich verändert
- Was die Arbeitsmarktdaten zeigen
- Staatlicher Ausblick: Der Mix verschiebt sich, nicht der ganze Berufsstand
- CFO-Prioritäten: Automatisierung ist eine Personalentscheidung
- Berufsverbände: Die Kompetenzlücke ist der Engpass
- Einstiegsarbeit: die offene Frage
- Rolle für Rolle: heute und mit KI
- Die Kompetenzen, die an Wert gewinnen
- So qualifizieren Sie ein Finanzteam um, Schritt für Schritt
- Fallstricke, die Sie vermeiden sollten
- Wie es weitergeht