IA e reconhecimento de receita: revisão de contratos para ASC 606 e IFRS 15
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A IA para reconhecimento de receita é o uso de modelos de linguagem e de ferramentas de extração de documentos para ler contratos de clientes, retirar os termos que movem o modelo de cinco etapas de receita da ASC 606 e da IFRS 15 e encaminhar os itens pouco claros a um contador, que toma a decisão contábil. O modelo encontra e organiza os fatos. Uma pessoa decide o que eles significam para os livros. Essa divisão importa, porque o reconhecimento de receita é a área da contabilidade em que o texto do contrato e o julgamento estão emaranhados.
Este guia é para controllers, contadores de receita, CFOs e líderes de auditoria que estão avaliando a IA de revisão de contratos. Ele trata do que as ferramentas conseguem extrair em cada etapa, de quais decisões continuam humanas, de como implantar e do que um auditor vai esperar ver. Faz parte da coleção AI for Finance, ao lado de IA no fechamento mensal e de IA generativa na contabilidade.
Fatos Principais
- A IFRS 15 pede que a entidade reconheça a receita "para retratar a transferência de bens ou serviços prometidos ao cliente" e estabelece cinco etapas para chegar lá. Ela se aplica a períodos de relatório anuais iniciados em 1º de janeiro de 2018 ou depois (IFRS Foundation).
- O Contract Understanding Atticus Dataset (CUAD) reúne 510 contratos de 25 tipos de contrato, com 13.101 cláusulas rotuladas em 41 categorias de cláusulas, construído com dezenas de especialistas jurídicos (Hendrycks et al., arXiv).
- No benchmark desse artigo, o melhor dos modelos da geração de 2021 testados (DeBERTa-xlarge) alcançou 44,0% de precisão com 80% de recall, contra 8,2% do BERT-base (artigo do CUAD). Modelos mais novos terão outra pontuação, mas a lição se mantém: encontrar a cláusula certa em um contrato longo é difícil, e tanto o recall quanto a precisão precisam ser medidos.
- A PCAOB AS 1105 diz que a evidência de uma fonte informada e independente da empresa é mais confiável do que a evidência de fontes internas apenas, e que, quando o auditor usa informações produzidas pela empresa, ele testa a sua precisão e completude ou os controles sobre elas (PCAOB AS 1105).
- As alterações da PCAOB à AS 1105 sobre análise assistida por tecnologia se aplicam a auditorias de exercícios iniciados em 15 de dezembro de 2025 ou depois (ordem de aprovação da SEC).
Por que os contratos são a parte difícil da receita
A ASC 606 nos EUA e a IFRS 15 no plano internacional compartilham o mesmo modelo central. Você identifica o contrato, identifica as promessas distintas, define o preço, aloca o preço às promessas e reconhece a receita à medida que cada promessa é cumprida. O modelo é simples de dizer e lento de aplicar, porque cada dado de entrada vem do texto do contrato: contratos-mãe, pedidos, declarações de trabalho, aditivos, cartas paralelas (side letters) e papéis de renovação.
Uma empresa de software pode vender uma assinatura, um projeto de implantação e uma faixa de uso em um único pedido e depois aditá-lo duas vezes no primeiro ano. Alguém precisa ler tudo, decidir o que é distinto e manter o cronograma atualizado quando o contrato muda. Isso é trabalho de revisão de documentos, o padrão para o qual os modelos de linguagem são mais adequados. É também um trabalho em que uma cláusula perdida (um direito de rescisão, uma regra de reembolso, uma concessão de preço em um e-mail) muda os números.
As cinco etapas: o que a IA extrai e o que continua humano
A tabela relaciona cada etapa aos fatos do contrato que uma ferramenta pode retirar e ao julgamento que permanece com a equipe contábil.
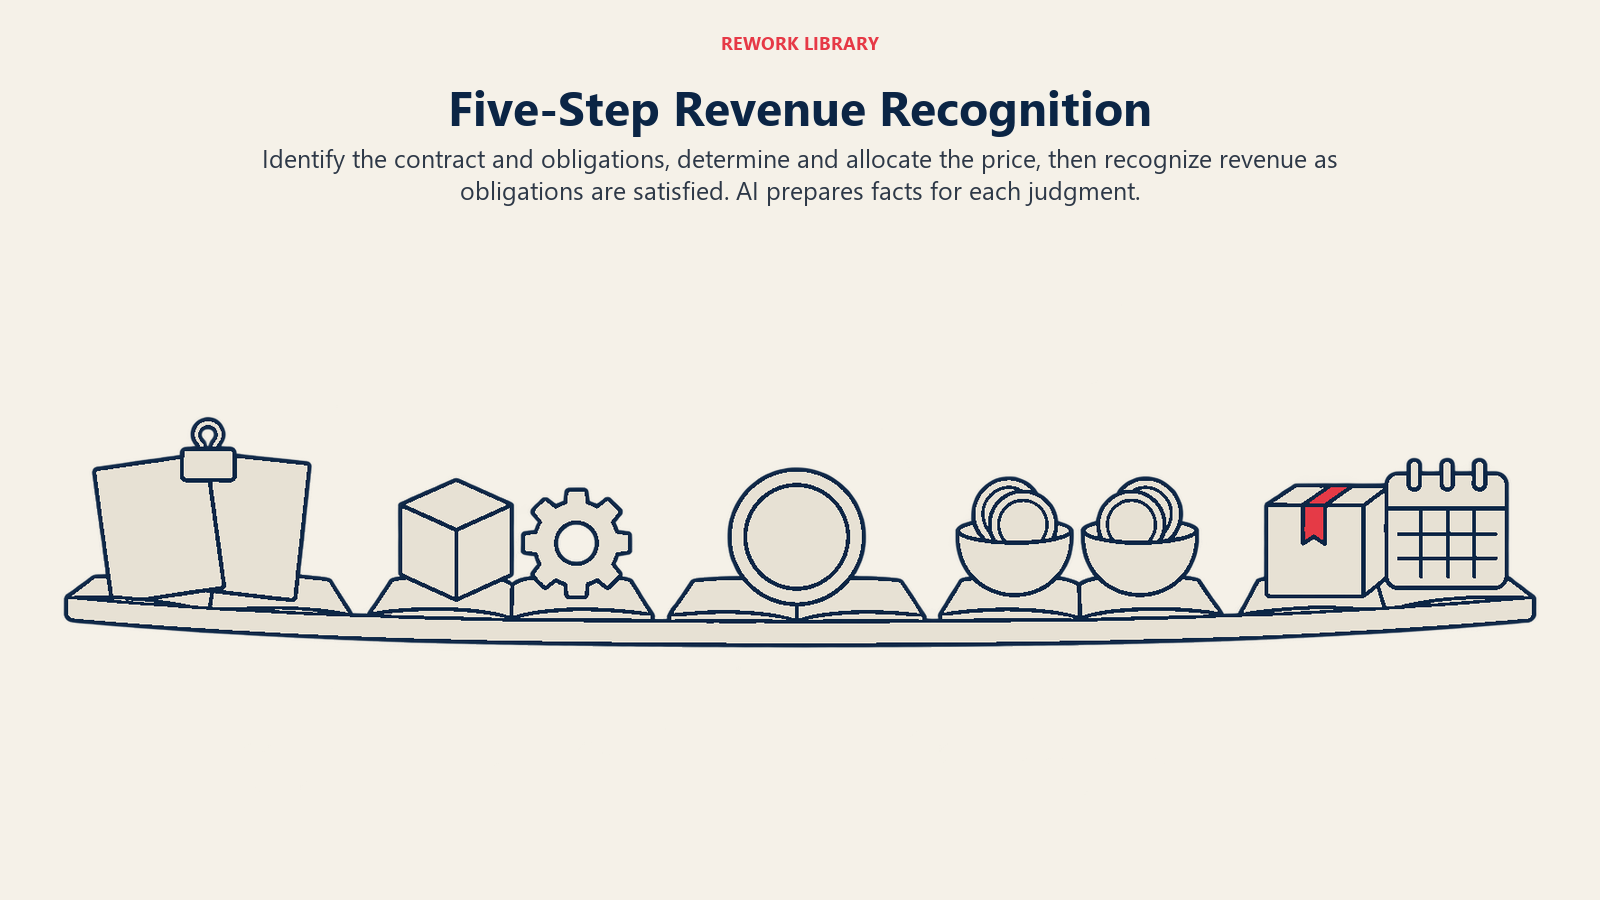
| Etapa | O que a IA pode extrair ou preparar | O que exige julgamento humano |
|---|---|---|
| 1. Identificar o contrato | Partes, datas de assinatura, prazo, documentos vinculados, aditivos, evidência de aprovação | Se documentos separados formam um único contrato; se o recebimento é provável; se uma modificação é um novo contrato ou uma alteração do antigo |
| 2. Identificar as obrigações de desempenho | Listas de entregáveis, serviços, licenças, suporte, opções e direitos de renovação, classificados por tipo | Se cada item é distinto; se os itens formam uma única obrigação combinada; se uma opção do cliente é um direito material |
| 3. Determinar o preço da transação | Taxas fixas, tarifas de uso, descontos, abatimentos, multas, bônus, termos de reembolso e de crédito, prazos de pagamento | Quanta contraprestação variável estimar e incluir; se há um componente de financiamento; contraprestação a pagar ao cliente |
| 4. Alocar o preço | Preço por item no pedido; preços de venda individuais encontrados em tabelas de preços ou em negócios anteriores | Qual método de preço de venda individual se aplica; como alocar um desconto que pertence só a alguns itens |
| 5. Reconhecer a receita | Datas de entrega, termos de aceite, marcos, períodos de serviço, relatórios de uso; um cronograma em rascunho | Se o controle é transferido ao longo do tempo ou em um ponto no tempo; como medir o progresso; quando o aceite é substantivo |
Leia a coluna da direita como a descrição de cargo da sua equipe de receita depois que a IA estiver em uso. As etapas 2, 3 e 5 concentram a maior parte do julgamento. A etapa 1 e as partes de coleta de dados das demais é onde as horas são economizadas.
Onde a IA ajuda, por função
Contabilidade de receita. Um contador de receita abre um novo contrato corporativo e recebe um resumo estruturado em vez de um documento de 60 páginas: prazo, produtos, tabelas de preços, cláusulas de renovação e de rescisão, linguagem fora do padrão destacada. O contador ainda escreve o memorando sobre se os serviços de implantação são distintos da assinatura, mas parte de uma página de trechos citados, cada um com link para a cláusula de onde veio.
Deal desk e sales operations. Antes de um negócio ser assinado, uma ferramenta compara o rascunho com o modelo padrão e sinaliza termos fora do padrão que afetam o momento do reconhecimento, como cláusulas de aceite, preço de nação mais favorecida, períodos gratuitos ou direitos incomuns de devolução. O financeiro fica sabendo de uma carta paralela (side letter) antes do lançamento, não depois de o trimestre fechar. O nosso guia de IA em contas a receber trata do lado de faturamento e cobrança dos mesmos dados contratuais.
Modificações contratuais. Os clientes adicionam licenças, trocam produtos e prorrogam prazos no meio do ano. Uma ferramenta pode comparar um aditivo com o contrato-base, listar o que mudou e provocar o contador com a pergunta que a norma faz: isto é um contrato separado ou uma modificação do existente? A ferramenta prepara a comparação. O contador responde.
Fechamento e relatórios. Quando os termos estão em formato estruturado, o cronograma de receita pode ser atualizado e conciliado com o sistema de faturamento e com o razão geral. Isso alimenta diretamente o fechamento mensal assistido por IA, em que os movimentos incomuns de receita são explicados a partir de fatos do contrato, em vez de perseguidos por e-mail.
Impostos e divulgações. Os mesmos dados extraídos sustentam as divulgações de obrigações de desempenho remanescentes e ajudam a equipe tributária a ver onde o momento do faturamento e o da receita diferem. Veja IA em impostos para esse ângulo.
Como implantar a revisão de contratos com IA para receita, passo a passo
- Escolha uma população de contratos. Comece com uma única linha de produtos ou segmento de clientes com papéis bastante padronizados. Uma população de 50 a 200 contratos basta para aprender.
- Defina os campos antes de comprar qualquer coisa. Escreva os 20 a 40 dados de que a sua equipe de receita precisa por contrato: datas de início e fim, frequência de faturamento, termos variáveis, direitos de renovação e de rescisão, linguagem de aceite e assim por diante. Associe cada um à etapa que ele alimenta.
- Prepare os documentos. Reúna todas as versões de cada contrato, incluindo aditivos e pedidos. Imagens digitalizadas precisam primeiro de reconhecimento de texto. Prontidão dos dados financeiros explica a limpeza que torna a extração confiável.
- Monte um conjunto-gabarito (gold set). Peça a dois contadores que rotulem à mão os mesmos 30 a 50 contratos e depois resolvam as diferenças. Esse passa a ser o seu gabarito.
- Meça a ferramenta contra o conjunto-gabarito. Para cada campo, registre com que frequência a ferramenta acha o valor certo (precisão) e com que frequência deixa de achar um que existe (recall). Perder um direito de rescisão é pior do que extrair um a mais, então pese os dois de modo diferente.
- Exija citações. Cada valor extraído deve apontar para a página e a cláusula de onde veio. Se um revisor não consegue chegar à fonte com um clique, o resultado não serve como evidência.
- Defina limiares de confiança e o roteamento. Os valores acima do limiar vão para uma revisão rápida. Os valores abaixo dele, as cláusulas fora do padrão e tudo o que estiver em uma lista de alto risco (cartas paralelas, direitos de reembolso, preços contingentes) vão para um contador.
- Rode em paralelo por um ciclo completo. Mantenha o processo manual por um fim de trimestre e compare linha a linha. Registre cada diferença e quem estava certo.
- Documente a política. Escreva a política de receita e o checklist que a ferramenta apoia. A conclusão contábil fica no seu memorando técnico, não no resumo da ferramenta.
- Monitore e teste de novo. Novos modelos de contrato, novos produtos e nova redação de cláusulas mudam a precisão. Execute o conjunto-gabarito de novo sempre que algo material mudar e pelo menos uma vez por ano.
O que os auditores vão esperar
Os auditores não aprovam nem rejeitam ferramentas. Eles decidem se a evidência à sua frente é suficiente e apropriada. A PCAOB AS 1105 enquadra isso como relevância e confiabilidade. Ela também afirma que, quando o auditor usa informações produzidas pela empresa, ele testa a sua precisão e completude, ou testa os controles sobre elas, e avalia se são precisas e detalhadas o bastante para o fim pretendido.
Para a revisão de contratos com IA, isso se traduz em pedidos práticos:
- O documento de origem. O contrato assinado é a evidência original. O resumo da IA é uma informação produzida pela empresa, então espere que o auditor rastreie valores amostrados até o contrato.
- Evidência de que a extração é precisa e completa. Os resultados do seu conjunto-gabarito, as taxas de erro por campo e o registro de revisão são o apoio natural. Um número de precisão do folheto do fornecedor não é.
- Controles sobre a ferramenta. Quem pode alterar prompts, modelos ou definições de campos, como as mudanças são aprovadas e testadas e quem revisa os resultados de baixa confiança.
- Completude da população. Prova de que todos os contratos do período passaram pelo processo, incluindo os aditivos, e não só os que por acaso foram carregados.
- Memorandos de julgamento. Para cada contrato significativo, o memorando que explica as conclusões sobre obrigações de desempenho, contraprestação variável e momento, com os trechos extraídos pela IA anexados como suporte. O raciocínio precisa ser de um contador.
As alterações da PCAOB sobre análise assistida por tecnologia, em vigor para auditorias de exercícios iniciados em 15 de dezembro de 2025 ou depois, apontam na mesma direção: entender a origem da informação e o processo da empresa para obtê-la e testar a informação ou os controles. Converse com o seu sócio de auditoria antes da implantação, não depois do primeiro trimestre. Os nossos guias sobre IA e controles internos e IA na auditoria interna tratam do desenho dos controles com mais profundidade.
Erros comuns
- Tratar o resumo como o contrato. Os resumos perdem ressalvas. Uma cláusula que diz "a menos que o cliente avise com 30 dias de antecedência" pode virar "renova automaticamente". Mantenha sempre a fonte a um clique.
- Perder o aditivo. As ferramentas de extração leem o que recebem. Se um aditivo está em uma cadeia de e-mails e nunca é carregado, o cronograma fica errado com toda a confiança.
- Deixar a ferramenta decidir o que é "distinto". Saber se um serviço é distinto é um julgamento contábil que depende de fatos que o contrato pode não declarar, como o grau de integração do trabalho. Use a ferramenta para reunir os fatos e o contador para concluir.
- Ignorar acordos paralelos. E-mails, notas de rodapé de pedidos e compromissos verbais podem mudar o preço ou os direitos. Uma ferramenta não consegue sinalizar o que nunca vê, então mantenha a entrada pelo deal desk no processo.
- Um único número de precisão para tudo. Uma ferramenta pode ser excelente em datas e fraca em preços condicionais. Informe a precisão por campo e concentre a revisão nos fracos.
- Deriva silenciosa. Um novo modelo de contrato ou uma atualização do modelo pode mudar os resultados da noite para o dia. Versione o modelo e os prompts e teste de novo.
- Colocar contratos sensíveis em ferramentas não aprovadas. Os contratos de clientes contêm preços confidenciais. Use ferramentas aprovadas pelas suas equipes de segurança e jurídica, com um tratamento de dados que você consiga descrever ao cliente.
- Nenhuma pessoa no circuito nas exceções. Encaminhar valores pouco claros a uma pessoa só funciona se ela tem tempo, autoridade e a fonte à sua frente. Veja human-in-the-loop (pessoa no circuito).
O que medir
- Qualidade da extração: precisão e recall por campo contra o conjunto-gabarito, acompanhados ao longo do tempo.
- Carga de revisão: parcela dos contratos que precisam de revisão manual e tempo médio por contrato.
- Tempo de ciclo: dias entre a assinatura e um cronograma de receita completo.
- Precisão dos resultados: ajustes de receita causados por erros de leitura de contratos encontrados a posteriori.
- Atrito de auditoria: número de pedidos adicionais por contrato amostrado e horas gastas para atendê-los.
Próximos passos
Se você fizer uma única coisa neste trimestre, escolha uma população de contratos e monte o conjunto-gabarito. Ele dá uma linha de base honesta, mostra quais campos a ferramenta domina e dá aos seus auditores algo concreto para avaliar. Depois conecte o resultado ao processo de fechamento e aos dados de faturamento e mantenha as conclusões contábeis nos memorandos, onde elas pertencem.
Perguntas frequentes sobre IA e reconhecimento de receita
A IA pode decidir como a receita deve ser reconhecida segundo a ASC 606?
Não, não sozinha. A IA pode extrair termos como preços, datas, direitos de renovação e cláusulas de aceite, mas julgamentos como saber se um serviço é distinto ou quanta contraprestação variável incluir cabem à equipe contábil. A conclusão deve ser documentada em um memorando técnico escrito por um contador.
A ASC 606 e a IFRS 15 exigem a mesma revisão de contratos?
As duas normas compartilham o mesmo modelo de cinco etapas, então os dados de contrato que você extrai são em boa parte os mesmos. A IFRS 15 descreve a receita como o retrato da transferência de bens ou serviços prometidos ao cliente e se aplica a períodos anuais iniciados em 1º de janeiro de 2018 ou depois. As diferenças na orientação detalhada fazem com que os seus contadores ainda precisem conferir a estrutura que se aplica a cada entidade.
Qual é a precisão da IA para encontrar cláusulas em contratos?
Varia conforme o tipo de cláusula, a qualidade do contrato e o modelo. No benchmark CUAD, com 510 contratos e 41 categorias de cláusulas, o melhor modelo da geração de 2021 testado alcançou 44,0% de precisão com 80% de recall. Modelos mais novos terão outra pontuação, e é por isso que você deve medir a precisão nos seus próprios contratos em vez de confiar em números publicados.
O que os auditores vão pedir quando usarmos IA no reconhecimento de receita?
Espere pedidos dos contratos de origem assinados, dos seus testes de precisão contra uma amostra rotulada à mão, do registro de revisão e de evidência dos controles sobre a ferramenta, incluindo a gestão de mudanças. A AS 1105 exige que os auditores testem a precisão e a completude das informações produzidas pela empresa, ou os controles sobre elas, então deixe a evidência pronta.
Por onde uma equipe financeira deve começar?
Comece com uma linha de produtos com contratos padronizados, defina os campos de que precisa para cada uma das cinco etapas e rotule à mão de 30 a 50 contratos como gabarito. Compare a ferramenta com esse gabarito, rode-a ao lado do processo manual por um fechamento e só então amplie o escopo.
Quais são os maiores riscos de usar IA na revisão de contratos?
Os principais são aditivos perdidos, resumos que perdem ressalvas, deriva de precisão não detectada após uma mudança de modelo ou de contrato-padrão e a exposição de termos contratuais confidenciais a ferramentas não aprovadas. Cada um tem um controle: entrada completa de documentos, citações de volta às cláusulas, testes periódicos e tratamento de dados aprovado.
Head of Finance Strategy