L&D予算サイクルと購買タイミング
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
優れた製品でも、タイミングを外して提案すれば、ちょうどよい時期に提案された平凡な製品に負けてしまいます。企業内学習における「ちょうどよい時期」とは、主にお金の話です。予算がいつ決まるのか、誰が握っているのか、そして使い残した分がどうなるのかが鍵になります。
本記事では、人材育成(L&D)予算が通常どのように決まるのか、社内のどこにお金が置かれているのか、そして販売側が購入企業のカレンダーに合わせてアプローチや提案をどう調整するかを解説します。最初にお断りしておきます。ネット上には「研修案件の大半は第4四半期に成約する」「提案は1月に送るべき」といった断定的な主張が見つかりますが、出典なしにそのまま繰り返すのは安全ではありません。本記事も繰り返しません。ここで扱うのは予算の仕組みであり、経験則に頼るのではなく、アカウントごとに考えるための材料です。市場全体については企業内学習市場の解説を、購買プロセス全体については企業が研修を購入する流れをご覧ください。
重要なポイント:L&D予算サイクル
- Training magazineの2025 Training Industry Reportでは、米国組織の41%が研修予算が増加したと回答し、43%が変わらず、16%が減少したと回答しました(Training magazine, 2025)。
- 同じ調査では、回答者の25%が予算を設定し、21%が最終的な購入決定権を持ち、68%が購入を推奨していました(Training magazine, 2025)。
- 米国連邦政府の会計年度は10月1日から9月30日までです(USAGov)。英国中央政府の2026-27年度Supply Estimatesは、2027年3月31日に終わる年度を対象としています(HM Treasury)。日本の会計年度は4月1日に始まります(RIETI)。
学習ではタイミングが他のソフトウェアよりも重要な理由
学習関連の支出は、給与や家賃とは違い、裁量的な支出です。企業は、何かが壊れることなく、リーダーシッププログラムを1四半期先送りできます。コンプライアンス研修は例外で、誰かが期限までに修了しなければならないからです。それ以外の支出は、売上目標、採用、プロダクト開発と、注意と資金を奪い合っています。
販売側にとって、これには2つの意味があります。第1に、購入企業がベンダーを選ぶずっと前に、予算が案件の行方を決めてしまいます。予算項目がなければ、どれほど素晴らしいデモも「来年また来てください」で終わります。第2に、購入企業に予算がある場合、その予算には期限がつきものです。どの時計が動いているかを知ることがすべてです。
Training magazineの調査は、平均の下でどれだけの動きがあるかを示しています。2025年版では、41%の組織が研修予算の増加、43%が横ばい、16%が減少を報告しました。調査の対象は従業員100名以上の米国組織で、実施期間は2025年4月から7月です。予算を削減した組織のうち、58%が経済の不確実性を理由に挙げ、減少の報告は中堅企業(23%)が、小規模企業(12%)や大企業(13%)よりもはるかに多くなっていました。
販売側にとっては、正確な内訳よりもばらつきのほうが重要です。昨年より予算が増えた見込み客もいれば、減った見込み客もいて、外からはどちらか分かりません。直接尋ねる必要があります。
L&D予算の決まり方
多くの中堅・大企業は年次の計画サイクルで予算を決めますが、細部は企業によって異なります。典型的な流れは次のとおりです。
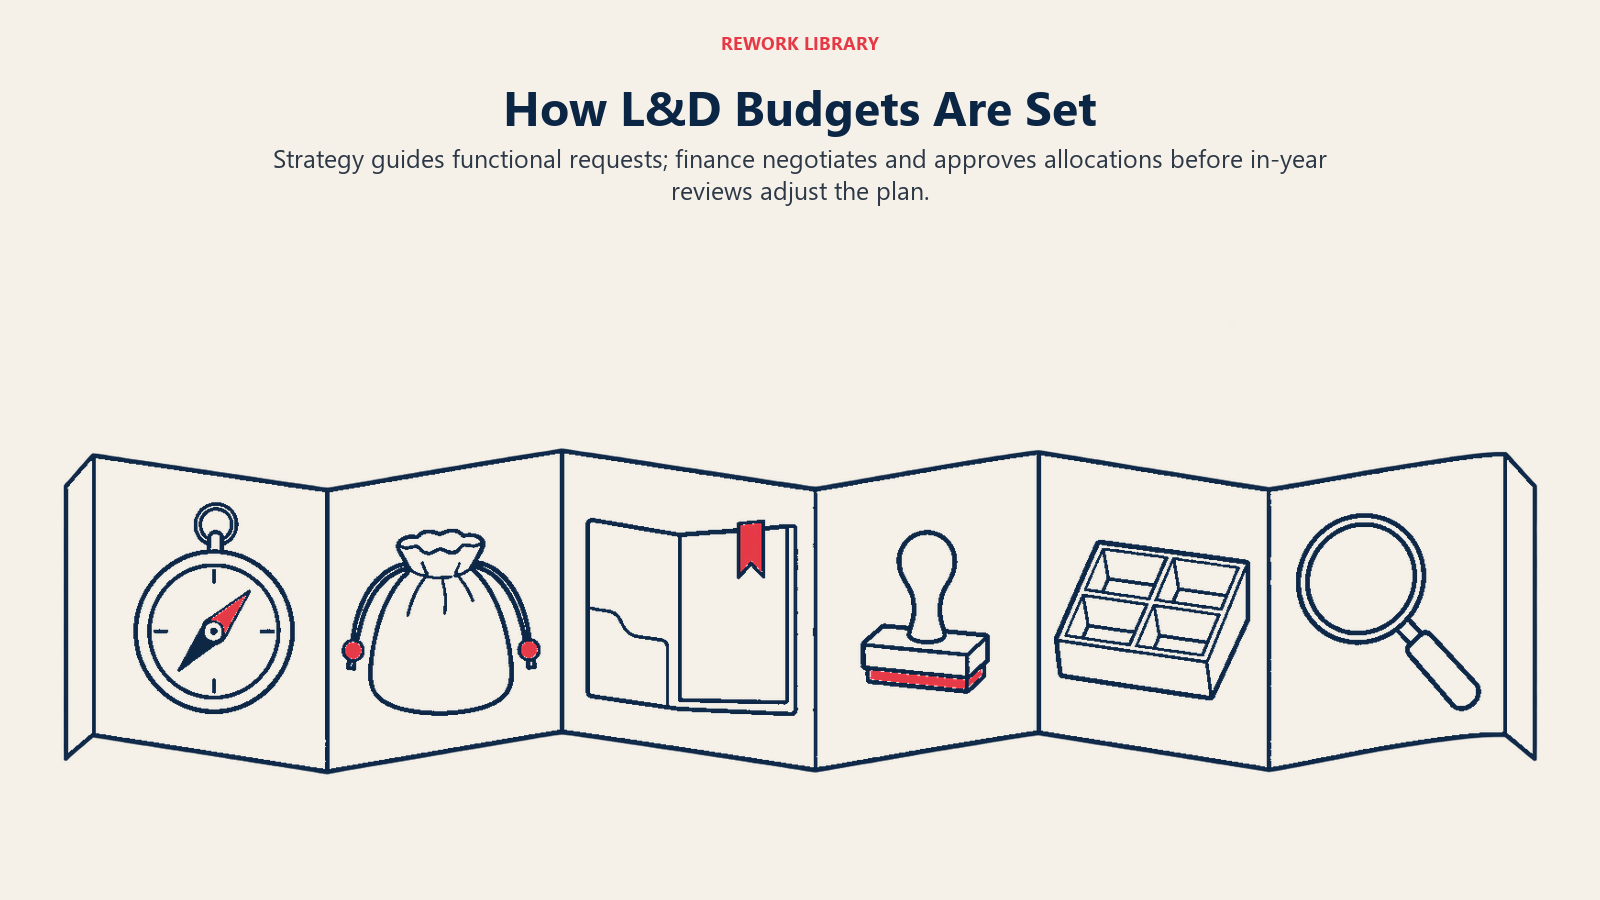
- 戦略計画。 経営陣が翌年の全社目標を設定します。
- 予算ガイドライン。 財務部門が各部門に要求できるおおよその金額を示します。多くの場合、前年からの増減で提示されます。
- 部門ごとの提案。 L&D、HR、事業部門が、使いたい金額とその理由を提出します。ここで財務部門にニーズの根拠が示されますが、多くは研修ニーズ分析の形をとります。
- 交渉と承認。 財務部門が要求を取りまとめて削減し、経営陣が承認します。
- 配分。 承認された金額が財務システムに登録されます。全額が一度に解放される場合も、四半期ごとに分けて解放される場合もあります。
- 期中レビュー。 支出が計画と照らして追跡され、予算の移動、凍結、解放が行われることがあります。
ここから2つのことが言えます。重要な意思決定は承認の前に行われます。 ステップ4の時点で、L&D責任者は何を要求するかをすでに決めており、通常は自分が知っているベンダーやプログラムを選んでいます。ステップ3で提案づくりに関わったベンダーは、まだ空いている項目を争っています。ステップ5で初めて現れたベンダーが争うのは、すでに用途が決まった資金です。
そして、予算は前年の数字を基準にすることがよくあります。 前年から出発して増減を調整するのが一般的なパターンです。これは既存ベンダーに有利に働きます。コーチングプラットフォームのような新しいカテゴリーの支出は、更新としてすべり込ませるのではなく、新しい項目として主張しなければなりません。
会計年度は異なるため、アカウントごとに確認する
暦年を前提にすると、すぐに破綻します。企業の会計年度が暦年と一致するとは限らず、公共部門の会計年度も国によって異なります。
| 管轄 | 会計年度 | 出典 |
|---|---|---|
| 米国連邦政府 | 10月1日から9月30日 | USAGov |
| 英国中央政府 | 3月31日に終わる年度(2026-27年度Main Estimatesは2027年3月31日に終わる年度を対象) | HM Treasury Supply Estimates |
| 日本の中央政府 | 4月1日に始まる | RIETI |
公共機関に販売する場合は直接関係しますし、民間企業の中にも自社の年度を国の年度に合わせているところがあるため、間接的にも関係します。民間企業の会計年度を確実に知るには、調べるか(上場企業は通常、年次報告書に記載しています)、直接尋ねることです。
政府の予算編成は、計画サイクルの形も示しています。RIETIの概説によれば、日本では翌年度の予算作業は数か月前に始まります。通常、前年6月に編成が始まり、8月末に各省庁が概算要求を提出し、1月末に予算が国会に提出されます。英国財務省のSupply Estimates文書(2026年4月公表)は、省庁の支出限度額に対する合意済みの変更が、通常、会計年度末の前に補正見積もり(Supplementary Estimate)を通じて議会に発表されると説明しています。ここから企業の購入担当者にも通じる2つの教訓が得られます。予算は年度が始まるずっと前に決まり、年度の途中で調整されるということです。
L&Dのお金はどこにあるか
「L&D予算」が1つの財布であることはまれです。学習関連の支出はいくつかの場所に存在し得て、それぞれルールもゲートキーパーも異なります。
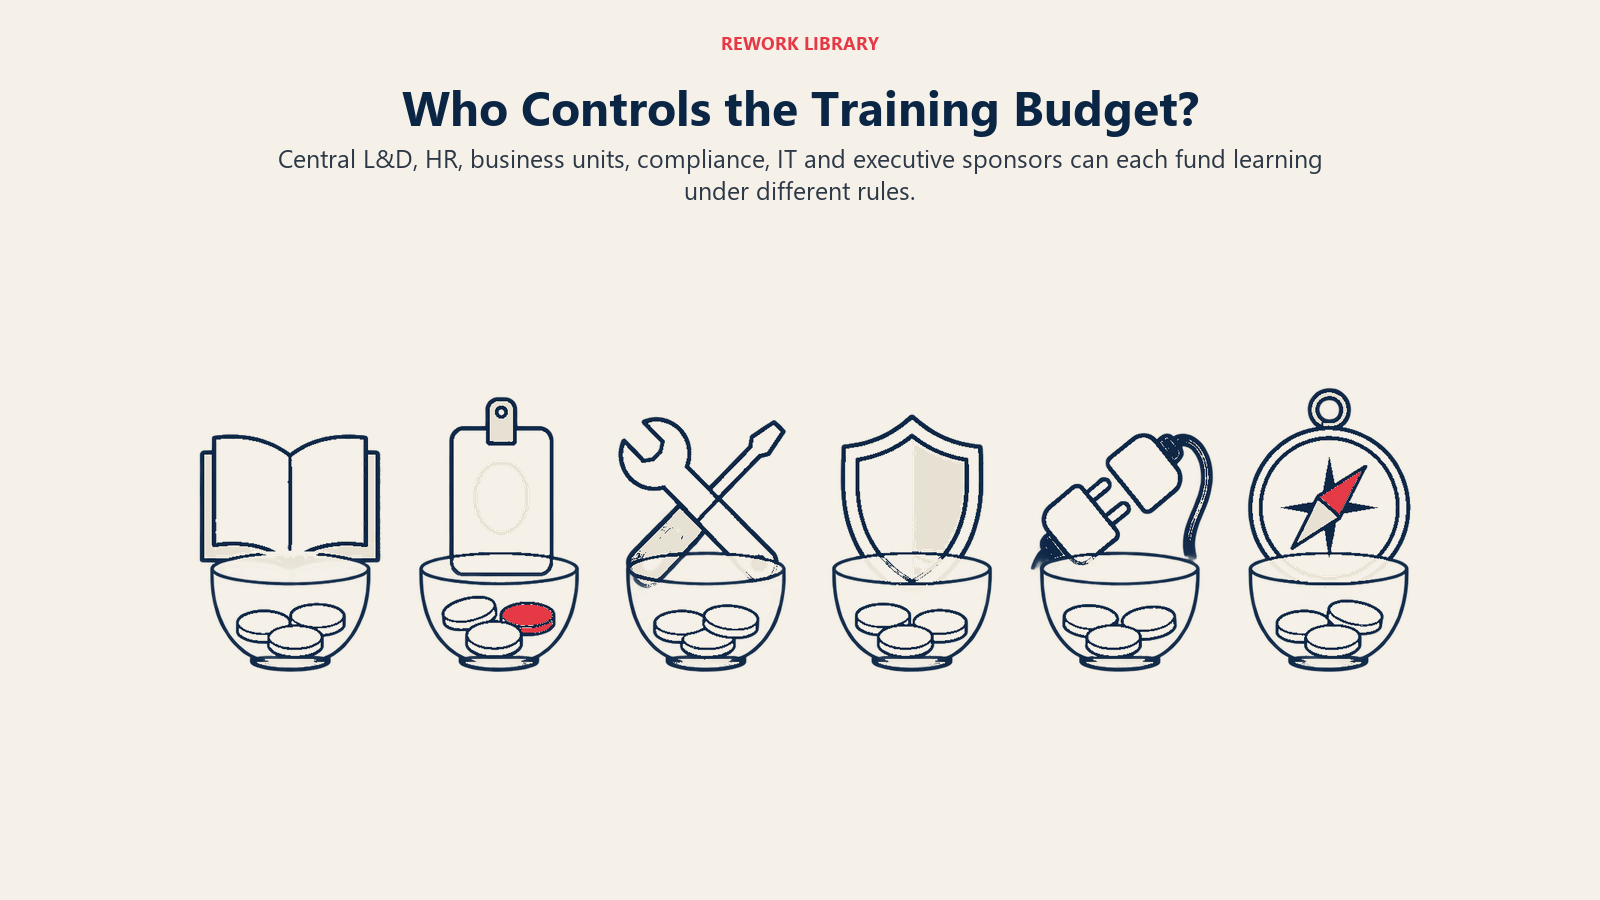
| お金の所在 | 管理者 | 通常の購入対象 | 販売側への示唆 |
|---|---|---|---|
| 中央L&Dまたはタレント開発 | L&D責任者またはCLO | プラットフォーム、コンテンツライブラリ、全社プログラム | 計画サイクルが最長で、既存ベンダーを強く好む |
| HRまたは人事の予算 | HRディレクター | オンボーディング、マネージャー研修、パフォーマンスプログラム | 多くは人員数や定着率の目標と結びついている |
| 事業部門の予算 | 機能部門長(営業、オペレーション) | 1チーム向けのスキル研修 | 意思決定が速く、測定可能な目標は1つで、中央L&Dからは見えないことが多い |
| コンプライアンスまたはリスクの予算 | コンプライアンス責任者 | 必須コースと認定資格 | 期限主導で、繰り返し発生する |
| ITまたはソフトウェアの予算 | IT責任者 | ソフトウェアとして扱われる学習プラットフォーム | セキュリティと連携のレビューが入る |
| 経営層向け育成 | CEO、CHRO | コーチング、エグゼクティブ向けプログラム | 件数は少なく、大型で、スポンサー主導の意思決定 |
Training magazineの調査は、これが実際にどう機能しているかを示唆しています。回答者のうち、64%が製品やサービスの購入ニーズを判断し、25%が予算を設定し、21%が最終的な購入決定権を持つと回答し、68%が購入を推奨しています。必要性を感じる人、お金を握る人、署名する人は重なり合いますが、同じ集団ではありません。最初の人に販売できたとしても、2番目の人にたどり着ける保証はありません。L&Dマネージャーの職務を見ると、中央の購入者が何を担当し、何を担当しないかが分かります。
同調査では、平均研修予算が規模によって大きく異なることも示されました。大企業は約1,170万ドル、中堅企業は160万ドル、小規模企業は333,305ドルです。これらは調査上の平均値であり、価格設定の基準として扱わないでください。小規模企業の予算は、1人が管理する1つの項目かもしれませんが、大企業の予算は、調整が必要な複数の財布の集合です。
それぞれの財布は独自のカレンダーで動いています。中央L&Dの予算は、年度が始まる数か月前に確定している場合があります。部門予算は四半期ごとに柔軟に変わることがあり、3月にスキルギャップに気づいた営業ディレクターが4月に動けることも珍しくありません。財布と提案を合わせることが、良いタイミングの半分を占めます。これは企業の購買プロセスにもつながります。購入に関わる人が多いほど、承認ステップも増えるからです。
使い切らないと失う予算
多くの組織では、年度末までに使い切れなかった予算は翌年に繰り越されません。使い残したチームは、未使用額が「不要だった証拠」と見なされ、翌年の予算が縮小されることがあります。これが、会計年度末に近づくとよく見られる行動を生みます。予算が残っていて、それを使う理由がある購入者の登場です。
これは実際に見られるパターンですが、扱いには注意が必要です。ここで引用した出典のなかに年度末に成約する案件の割合を測定したものはないため、本記事ではその割合を示せませんし、作り出すべきでもありません。言えるのは仕組みです。購入企業の予算が繰り越されず、年度の終盤になってもお金が残っている場合、使うコストは、配分を失うコストよりも低くなります。そのため、次のような購入が有利になる傾向があります。
- 承認が早い。 短い提案書、標準契約、新規のセキュリティレビューなし。
- 年度が終わる前に納品できる、あるいは支払いは当年度、納品は翌年度となるように構成されている。これが許されるかは購入企業の会計ルール次第ですので、決めつけないでください。
- 購入企業がすでに持っている目標と明確に整合している。
2つの注意点があります。第1に、年度末の予算は後悔しやすいものです。誰も使わない急ぎの購入は、解約されるサブスクリプションになります。低い利用率はサブスクリプションが更新されない一般的な理由でもあるため、市場構造は、誰にも使われない購入に不利に働きます。第2に、年度末の予算を獲得するためだけに値引きすると、購入企業に値引きを待つことを教えてしまいます。提供するのは値下げではなく、スピードとシンプルさです。
さらに、これが当てはまるかどうかはアカウントによります。未使用の予算を繰り越す企業もあれば、凍結する企業、分割して解放する企業もあります。尋ねるべき質問は単純です。「この予算が今年度中に使われなかった場合、どうなりますか」。その答えは、どんなベンチマークよりも多くを教えてくれます。
期中の予算再配分
予算は承認された後でも変わります。Training magazineの調査はその理由を示しています。研修予算を増やした組織で最も多かった理由は、研修プログラムの対象範囲の拡大(65%)、研修担当者の増員(50%)、対象学習者数の増加(45%)、新しい技術や機器の購入(43%)でした。削減した組織では、58%が経済の不確実性を、36%がコスト低下または新たな効率化に合わせた予算調整を挙げました。
どちらの方向も機会を生み、どちらもリスクを生みます。
- 削減が扉を開くことがある。 コスト削減の圧力によって、購入企業が高価なベンダーを入れ替えたり、プラットフォームを統合したり、講師主導型から自己ペース型の提供形態に切り替えたりすることがあります。より安価、あるいはより効率的なものを販売しているなら、期中の削減は購入企業があなたと話す理由になります。プレミアムサービスを販売しているなら、厳しい精査を覚悟してください。
- 解放が扉を開くことがある。 年初に凍結されていた資金が、四半期の業績が良ければ解放されることがあります。組織再編の後に、資金が部門間で移動することもあります。
- 新しい優先事項が資金を横から引き寄せることがある。 組織再編、買収、新しい規制によって、研修資金の行き先が急に変わることがあります。
先ほど触れた英国財務省の文書は、同じ構造を示す明快な公開事例です。事前に策定した計画と、年度が終わる前にそれを修正する正式な仕組みがあります。企業の財務部門にも同様の仕組みがあり、多くはリフォーキャスト(再予測)と呼ばれます。次の再予測がいつかを尋ねるほうが、推測するよりも確実です。
アプローチと提案のタイミングの取り方
ここまでの内容から、実践的な打ち手がいくつか見えてきます。いずれもベンチマークは不要です。
まず購入企業のカレンダーを知る
シーケンスを計画する前に、会計年度がいつ始まるか、計画がいつ始まるか、予算がいつ確定するか、そして資金が繰り越されるかを調べましょう。ディスカバリーでは、これらは通常の質問であり、購入企業も予期しています。相手を選別しているように聞こえずに尋ねる方法は、予算とスケジュールのディスカバリーの記事で解説しています。
提案書が書かれた後ではなく、書かれる前に現れる
重要な意思決定はL&Dが要求を起草している間に行われるため、購入企業の前に出るのに最も有効な時期は、その起草が終わる前です。具体的には次のようなことです。
- スキルギャップ、マネージャーの能力課題、オンボーディングの速度など、購入企業がすでに抱えている課題について、短く誠実な考えを共有する。
- 要求書に盛り込める証拠が得られる、小規模なパイロットや診断を提案する。
- 財務部門との会話で再利用できる言葉を提供する。測定可能な成果は、機能の羅列に勝ります。その言葉の作り方は、研修ROIの証明をご覧ください。
提案を財布に合わせる
部門の責任者と話しているなら、その人が単独で承認できるものを提案します。中央L&Dと話しているなら、より長い道のりを覚悟し、計画会議で擁護できるものを提案します。規模を抑えた入口パッケージと明確な拡大パスは、どちらにも合います。大規模なアカウントでは、開始日を約束する前にエンタープライズ向け学習調達を読んでください。セキュリティ、法務、調達のステップは、予算の期間より長引くことがあるからです。
期限はシグナルとして扱い、そのうえで確認する
購入企業が「四半期末までに稼働させたい」と言った場合、それは期限を示しています。それが厳格な期限(資金が消える、規制が適用される)なのか、緩やかな期限(希望)なのかを確認しましょう。日付がずれたらどうなるかを尋ねてください。その答えが、本当の切迫感と社交辞令を分けてくれます。
関連記事
