Ciclos de Orçamento de L&D e o Momento da Compra
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um bom produto apresentado no momento errado perde para um produto medíocre apresentado no momento certo. Na aprendizagem corporativa, "o momento certo" tem a ver principalmente com dinheiro: quando o orçamento está sendo decidido, quem o controla e o que acontece com o que sobra.
Este artigo explica como os orçamentos de Learning and Development (L&D) costumam ser definidos, onde o dinheiro fica dentro de uma empresa e como um vendedor pode alinhar abordagens e propostas ao calendário do comprador. Um aviso logo de início. Você vai encontrar na internet afirmações confiantes como "a maioria dos negócios de treinamento fecha no 4º trimestre" ou "envie propostas em janeiro". Nada disso é seguro de repetir sem uma fonte, e este artigo não repete. O que segue é como os orçamentos funcionam, para que você raciocine sobre cada conta em vez de confiar em uma regra prática. Para o mercado mais amplo, veja o mercado de aprendizagem corporativa explicado e, para a jornada de compra completa, veja como as empresas compram treinamento.
Fatos Principais: Ciclos de Orçamento de L&D
- No Training Industry Report 2025 da revista Training, 41% das organizações dos EUA disseram que o orçamento de treinamento aumentou, 43% disseram que permaneceu igual e 16% disseram que diminuiu (revista Training, 2025).
- Na mesma pesquisa, 25% dos respondentes definiam o orçamento e 21% tinham a decisão final de compra, enquanto 68% recomendavam a compra (revista Training, 2025).
- O ano fiscal do governo federal dos EUA vai de 1º de outubro a 30 de setembro (USAGov). As Supply Estimates do governo central do Reino Unido para 2026-27 cobrem o ano que termina em 31 de março de 2027 (HM Treasury). O ano fiscal do Japão começa em 1º de abril (RIETI).
Por que o timing importa mais na aprendizagem do que na maioria dos softwares
O gasto com aprendizagem é discricionário de um jeito que folha de pagamento e aluguel não são. Uma empresa pode adiar um programa de liderança por um trimestre sem que nada quebre. Um curso de compliance é a exceção, porque alguém precisa concluí-lo até um prazo. Todo o resto disputa atenção e caixa com metas de receita, contratações e trabalho de produto.
Isso tem duas consequências para o vendedor. Primeiro, o orçamento decide o negócio muito antes de o comprador escolher um fornecedor. Se não há uma linha orçamentária, a melhor demo do mundo vira "volte no ano que vem". Segundo, quando o comprador tem dinheiro, ele costuma ter um relógio correndo. Saber qual relógio está em andamento é o jogo inteiro.
A pesquisa da revista Training mostra quanta movimentação existe por baixo da média. Na edição de 2025, 41% das organizações relataram orçamentos de treinamento maiores, 43% relataram orçamentos estáveis e 16% relataram orçamentos menores. A pesquisa abrangeu organizações dos EUA com 100 ou mais funcionários e foi realizada entre abril e julho de 2025. Entre as organizações que cortaram, 58% citaram a incerteza econômica, e as empresas de médio porte (23%) relataram reduções com muito mais frequência do que as pequenas (12%) ou as grandes (13%).
Para o vendedor, a divisão exata importa menos do que a dispersão. Alguns prospects têm mais dinheiro do que no ano passado e outros têm menos, e você não consegue saber qual é qual de fora. É preciso perguntar.
Como os orçamentos de L&D são definidos
Muitas empresas de médio e grande porte definem orçamentos por meio de um ciclo anual de planejamento, embora os detalhes variem. Uma sequência típica é esta.
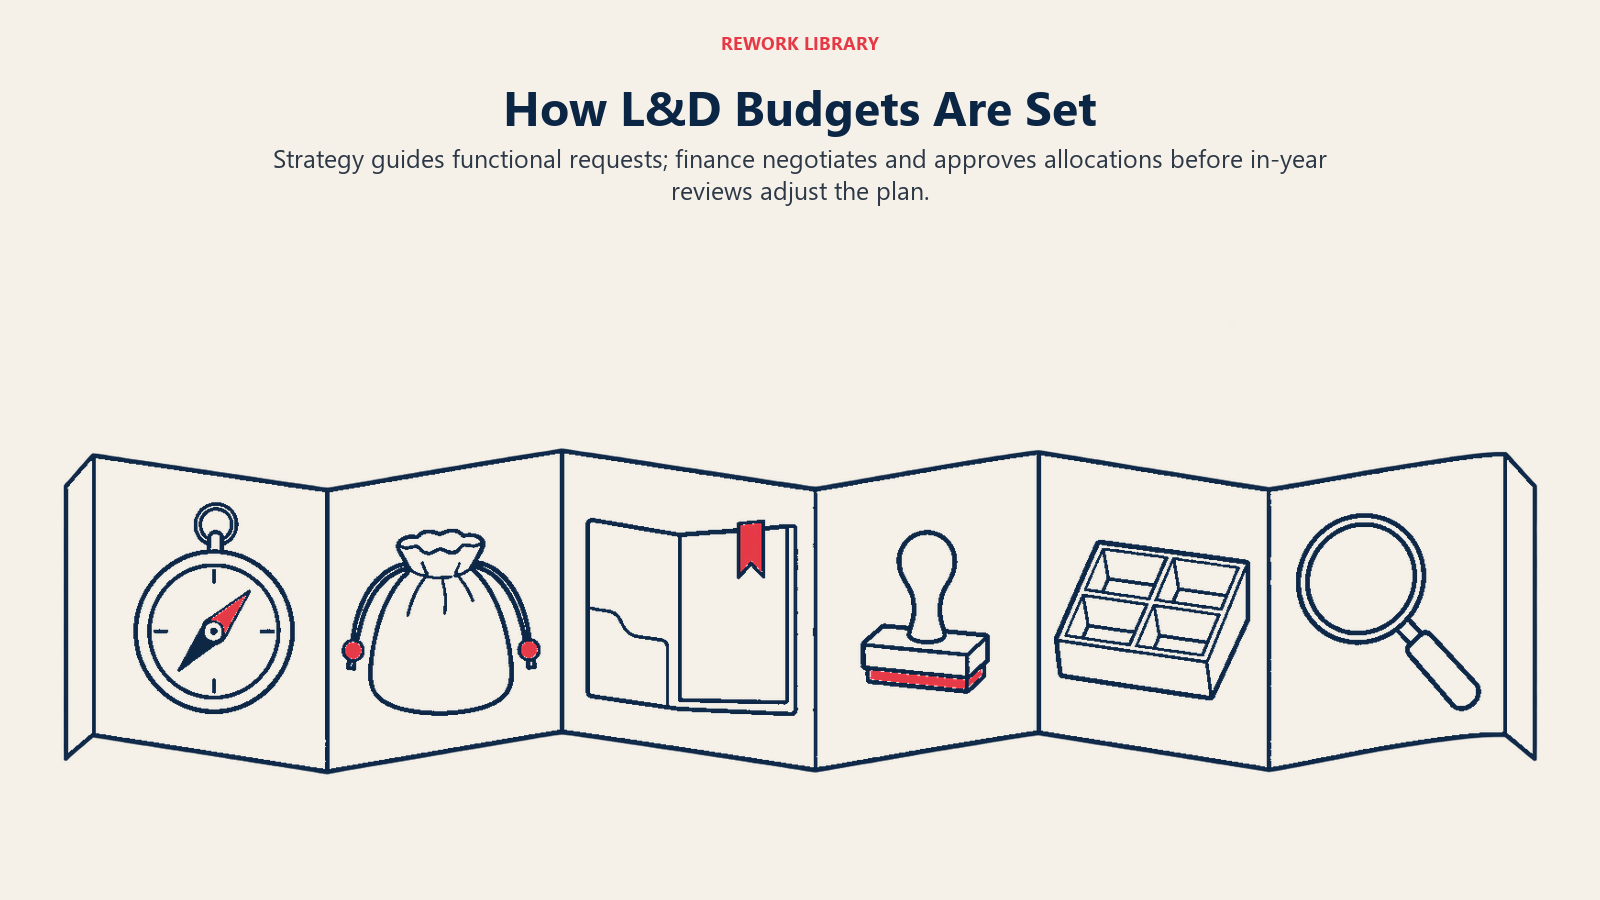
- Planejamento estratégico. A liderança define as metas da empresa para o ano seguinte.
- Diretrizes orçamentárias. O financeiro diz a cada área mais ou menos quanto ela pode pedir, muitas vezes como uma variação em relação ao ano anterior.
- Propostas funcionais. L&D, RH e unidades de negócio apresentam o que querem gastar e por quê. É aqui que a evidência de necessidade chega ao financeiro, muitas vezes na forma de uma análise de necessidades de treinamento.
- Negociação e aprovação. O financeiro consolida os pedidos, corta o que for preciso e os executivos aprovam.
- Alocação. Os valores aprovados são carregados no sistema financeiro, às vezes liberados integralmente, às vezes trimestre a trimestre.
- Revisão ao longo do ano. O gasto é acompanhado em relação ao plano, e o dinheiro pode ser movido, congelado ou liberado.
Duas coisas decorrem disso. As decisões que importam acontecem antes da aprovação. Na etapa 4, o líder de L&D já decidiu o que pedir, geralmente entre fornecedores e programas que conhece. Um fornecedor que ajudou a moldar a proposta na etapa 3 disputa uma linha que ainda está aberta. Um que aparece pela primeira vez na etapa 5 disputa dinheiro que já tem destino.
E os orçamentos costumam ser ancorados no número do ano passado. Um padrão comum é partir do ano anterior e ajustar para cima ou para baixo. Isso tende a favorecer quem já é fornecedor, e significa que uma nova categoria de gasto, digamos uma plataforma de coaching, precisa ser defendida como uma nova linha, não encaixada como uma renovação.
Os anos fiscais diferem, então verifique cada conta
As suposições de ano-calendário caem rápido. O ano fiscal de uma empresa não precisa coincidir com o ano-calendário, e os anos fiscais do setor público variam de país para país.
| Jurisdição | Ano fiscal | Fonte |
|---|---|---|
| Governo federal dos EUA | De 1º de outubro a 30 de setembro | USAGov |
| Governo central do Reino Unido | Ano que termina em 31 de março (as Main Estimates de 2026-27 cobrem o ano que termina em 31 de março de 2027) | HM Treasury Supply Estimates |
| Governo nacional do Japão | Começa em 1º de abril | RIETI |
Isso importa diretamente se você vende para órgãos públicos e, indiretamente, porque algumas empresas privadas alinham o próprio ano ao nacional. A forma confiável de saber o ano fiscal de uma empresa privada é pesquisar (as empresas de capital aberto geralmente o informam no relatório anual) ou perguntar.
O orçamento governamental também mostra a forma de um ciclo de planejamento. Segundo a visão geral do RIETI, o trabalho orçamentário do Japão para o próximo ano fiscal começa com meses de antecedência: a formulação normalmente começa em junho do ano anterior, os ministérios apresentam suas estimativas no fim de agosto e o orçamento vai à Dieta no fim de janeiro. O documento de Supply Estimates do Tesouro do Reino Unido, publicado em abril de 2026, explica que as mudanças acordadas no limite de gastos de um departamento costumam ser anunciadas ao Parlamento antes do fim do ano financeiro por meio de uma Supplementary Estimate. Duas lições valem para compradores corporativos: o dinheiro é decidido bem antes de o ano começar e é ajustado no meio do caminho.
Onde fica o dinheiro de L&D
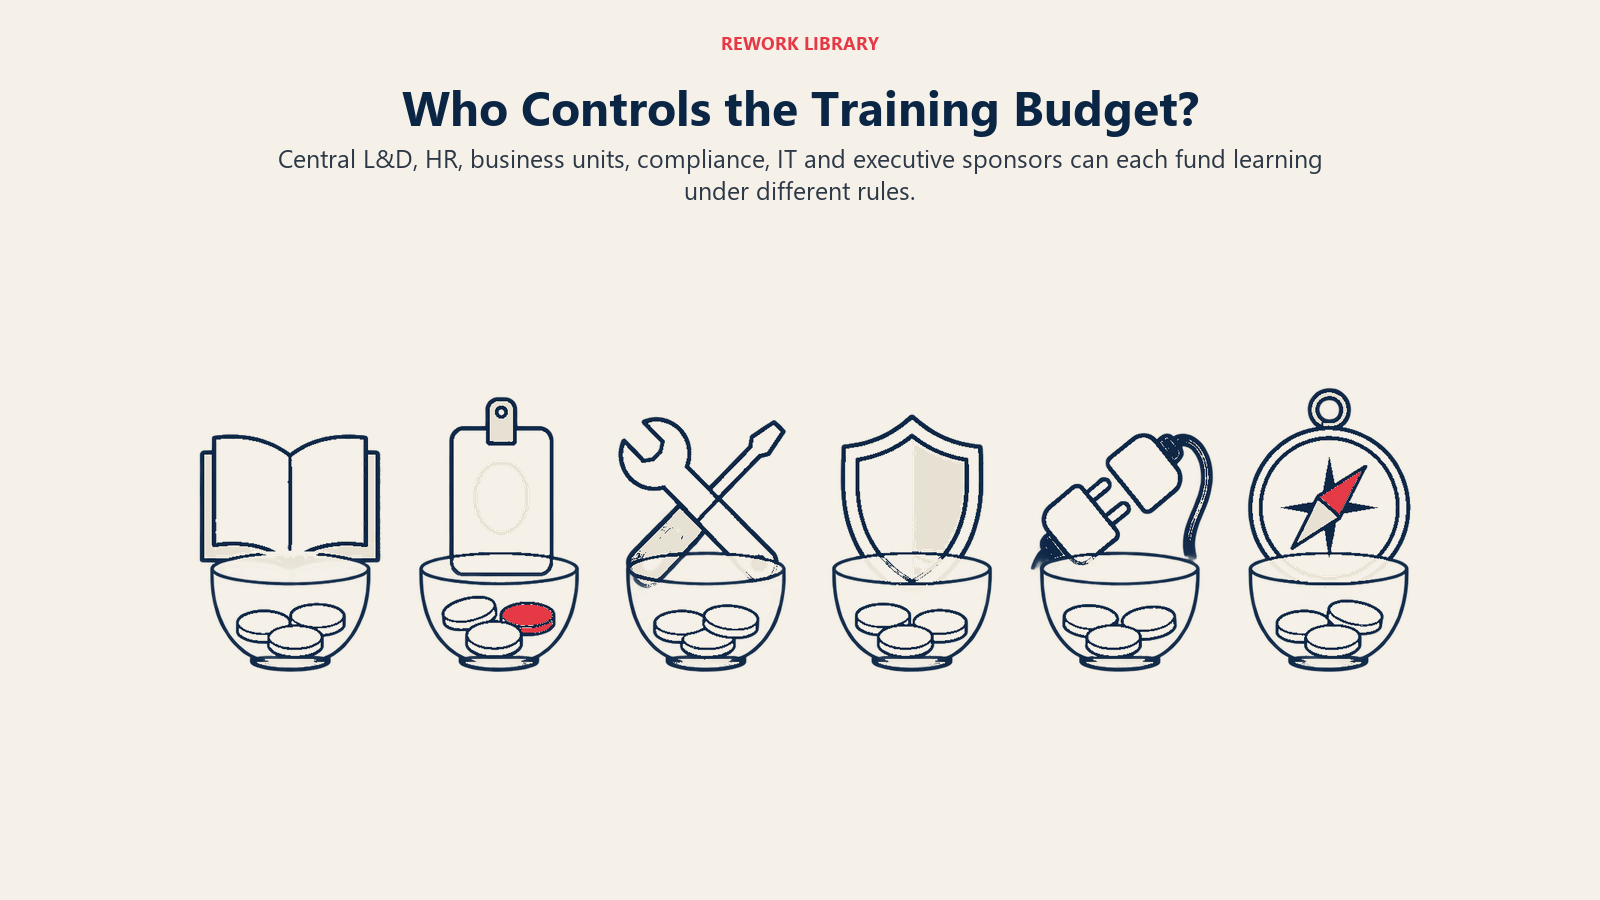
"O orçamento de L&D" raramente é um único caixa. O gasto com aprendizagem pode estar em vários lugares, cada um com regras e responsáveis diferentes.
| Onde o dinheiro fica | Quem o controla | O que costuma comprar | Implicação para o vendedor |
|---|---|---|---|
| L&D central ou Desenvolvimento de Talentos | Head de L&D ou CLO | Plataformas, bibliotecas de conteúdo, programas para toda a empresa | Ciclo de planejamento mais longo, maior preferência por quem já é fornecedor |
| Orçamento de RH ou Pessoas | Diretor de RH | Onboarding, treinamento de gestores, programas de desempenho | Muitas vezes atrelado a metas de headcount e retenção |
| Orçamento de unidade de negócio | Chefe da área (Vendas, Operações) | Treinamento de habilidades para uma equipe | Decisões mais rápidas, uma meta mensurável, muitas vezes invisível para o L&D central |
| Orçamento de compliance ou risco | Responsável por compliance | Cursos e certificações obrigatórios | Orientado por prazos e recorrente |
| Orçamento de TI ou software | Liderança de TI | Plataformas de aprendizagem tratadas como software | Traz revisões de segurança e integração |
| Desenvolvimento executivo | CEO, CHRO | Coaching, programas executivos | Decisões poucas, grandes e conduzidas por um patrocinador |
A pesquisa da revista Training sugere como isso funciona na prática. Entre seus respondentes, 64% disseram que determinam a necessidade de comprar produtos e serviços, 25% definem o orçamento e 21% têm a decisão final de compra, enquanto 68% recomendam a compra. Quem sente a necessidade, quem detém o dinheiro e quem assina se sobrepõem, mas não são o mesmo grupo. Vender para o primeiro não garante um caminho até o segundo. O papel de gerente de L&D mostra o que o comprador central controla e o que não controla.
A pesquisa também constatou que os orçamentos médios de treinamento diferiam bastante conforme o porte: cerca de $11,7 milhões para empresas grandes, $1,6 milhão para as de médio porte e $333.305 para as pequenas. Trate esses valores como médias de pesquisa, não como âncoras de preço. O orçamento de uma empresa pequena pode ser uma única linha sob responsabilidade de uma pessoa, enquanto o de uma grande é um conjunto de caixas que precisam ser conciliados.
Cada caixa segue o próprio calendário. Um orçamento central de L&D pode estar travado meses antes de o ano começar. Um orçamento departamental pode oscilar de um trimestre para outro, de modo que um diretor de vendas que identifica uma lacuna de habilidades em março muitas vezes pode agir em abril. Combinar o caixa com a proposta é metade do bom timing, e isso se liga ao processo de compra corporativo: quanto mais pessoas uma compra envolve, mais etapas de aprovação ela acumula.
Gasto "use ou perca"
Em muitas organizações, o orçamento que não é gasto até o fim do ano não é transferido para o seguinte. As equipes que gastam menos podem ver o número do ano seguinte encolher, porque o valor não gasto é lido como prova de que elas não precisavam dele. Isso cria um comportamento conhecido perto do fim do ano fiscal: o comprador que tem dinheiro sobrando e um motivo para comprometê-lo.
É um padrão real, mas tenha cuidado com ele. Este artigo não pode lhe dar a proporção de negócios que fecham no fim do ano, porque nenhuma fonte citada aqui a mede, e você não deve inventar uma. O que se pode dizer é o mecanismo: se o orçamento do comprador não é transferido e ainda há dinheiro nele no fim do ano, o custo de gastar é menor do que o custo de perder a dotação. Isso tende a favorecer compras que sejam:
- Rápidas de aprovar. Uma proposta curta, um contrato padrão e nenhuma nova revisão de segurança.
- Fáceis de entregar antes de o ano fechar, ou estruturadas de modo que o pagamento caia no ano corrente e a entrega no seguinte. Se isso é permitido depende das regras contábeis do comprador, então não presuma.
- Claramente alinhadas a uma meta que o comprador já tem.
Duas ressalvas. Primeiro, o dinheiro de fim de ano é fácil de lamentar. Uma compra apressada que ninguém adota vira uma assinatura cancelada. A baixa adoção também é um motivo comum para uma assinatura não ser renovada, de modo que a estrutura do mercado joga contra compras que ninguém usa. Segundo, dar desconto apenas para capturar o gasto de fim de ano ensina os compradores a esperar pelo desconto. Ofereça rapidez e simplicidade, não um corte de preço.
E se isso se aplica ou não depende da conta. Algumas empresas transferem o orçamento não gasto para o ano seguinte. Algumas o congelam. Algumas o liberam em parcelas. A pergunta a fazer é simples: "Se este orçamento não for usado este ano, o que acontece com ele?" A resposta diz mais do que qualquer benchmark.
Realocações no meio do ano
Os orçamentos mudam depois de aprovados. A pesquisa da revista Training ilustra por quê: entre as organizações que aumentaram os orçamentos de treinamento, os motivos mais comuns foram maior escopo dos programas de treinamento (65%), contratação de equipe de treinamento (50%), mais alunos atendidos (45%) e compras de novas tecnologias ou equipamentos (43%). Entre as que cortaram, 58% apontaram a incerteza econômica e 36% citaram orçamentos ajustados por custos menores ou novas eficiências.
Os dois sentidos criam aberturas, e os dois criam riscos.
- Um corte pode abrir uma porta. A pressão para reduzir custos às vezes leva o comprador a trocar um fornecedor caro, consolidar plataformas ou migrar do formato com instrutor para o no próprio ritmo. Se você vende algo mais barato ou mais eficiente, um corte no meio do ano é um motivo para o comprador falar com você. Se vende um serviço premium, espere escrutínio.
- Uma liberação pode abrir uma porta. O dinheiro congelado no início do ano pode ser liberado quando um trimestre vai bem. O dinheiro também pode passar de um departamento para outro após uma reorganização.
- Uma nova prioridade pode puxar o dinheiro para o lado. Uma reorganização, uma aquisição ou uma nova regulamentação pode redirecionar rapidamente os recursos de treinamento.
O documento do Tesouro mencionado antes é um exemplo público e claro da mesma estrutura: um plano definido com antecedência, com um mecanismo formal para revisá-lo antes de o ano terminar. As equipes financeiras corporativas têm sua própria versão, muitas vezes chamada de reprevisão (reforecast). Perguntar quando será a próxima é melhor do que adivinhar.
Como programar abordagens e propostas
Tudo o que foi dito acima aponta para uma lista curta de medidas práticas. Nenhuma precisa de um benchmark.
Conheça primeiro o calendário do comprador
Antes de planejar uma cadência, descubra: quando o ano fiscal começa, quando o planejamento começa, quando o orçamento é travado e se o dinheiro é transferido para o ano seguinte. Na discovery, essas são perguntas normais e os compradores as esperam. O artigo sobre discovery de orçamento e prazo explica como perguntar sem parecer que você está desqualificando o prospect.
Apareça antes de a proposta ser escrita, não depois
Como as decisões-chave acontecem enquanto o L&D redige seu pedido, o melhor momento para estar diante de um comprador é antes de esse rascunho ficar pronto. Como isso se parece?
- Compartilhe uma reflexão curta e honesta sobre um problema que o comprador já tem, como uma lacuna de habilidades, um problema de capacidade dos gestores ou a velocidade do onboarding.
- Ofereça um piloto pequeno ou um diagnóstico que lhe dê evidências para colocar no pedido.
- Dê a ele uma linguagem que possa reaproveitar com o financeiro. Resultados mensuráveis valem mais do que listas de funcionalidades. Veja como provar o ROI do treinamento para saber como essa linguagem é construída.
Combine a oferta com o caixa
Se você fala com o responsável de um departamento, proponha algo que ele possa aprovar sozinho. Se fala com o L&D central, espere um caminho mais longo e proponha algo que ele consiga defender em uma reunião de planejamento. Um pacote de entrada mais enxuto e um caminho claro de expansão servem aos dois. Para contas maiores, leia compras de aprendizagem corporativa em grandes empresas antes de prometer uma data de início, porque as etapas de segurança, jurídico e compras podem durar mais do que a janela orçamentária.
Trate os prazos como sinais e depois confirme-os
Um comprador que diz "precisamos disso no ar antes do fim do trimestre" está lhe dando um prazo. Descubra se é um prazo rígido (o dinheiro some, uma regulamentação passa a valer) ou flexível (um desejo). Pergunte o que acontece se a data escorregar; a resposta separa a urgência real da gentileza.
Leitura relacionada

Co-Founder & COO
On this page
- Por que o timing importa mais na aprendizagem do que na maioria dos softwares
- Como os orçamentos de L&D são definidos
- Os anos fiscais diferem, então verifique cada conta
- Onde fica o dinheiro de L&D
- Gasto "use ou perca"
- Realocações no meio do ano
- Como programar abordagens e propostas
- Conheça primeiro o calendário do comprador
- Apareça antes de a proposta ser escrita, não depois
- Combine a oferta com o caixa
- Trate os prazos como sinais e depois confirme-os
- Leitura relacionada