Bahasa Indonesia
Siklus Anggaran L&D dan Waktu Pembelian
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Produk yang bagus yang ditawarkan pada saat yang salah akan kalah dari produk biasa saja yang ditawarkan pada saat yang tepat. Dalam pembelajaran korporat, "saat yang tepat" sebagian besar menyangkut uang: kapan anggaran diputuskan, siapa yang memegangnya, dan apa yang terjadi pada sisa dana.
Artikel ini menjelaskan bagaimana anggaran Learning and Development (L&D) biasanya ditetapkan, di mana dananya berada di dalam perusahaan, dan bagaimana penjual dapat menyelaraskan outreach dan proposal dengan kalender pembeli. Satu peringatan di awal. Anda akan menemukan klaim yang meyakinkan di internet seperti "sebagian besar deal pelatihan ditutup di Q4" atau "kirim proposal di bulan Januari." Semua itu tidak aman diulang tanpa sumber, dan artikel ini tidak mengulangnya. Yang dibahas di sini adalah cara kerja anggaran, sehingga Anda bisa bernalar untuk setiap akun, bukan memercayai aturan praktis. Untuk pasar yang lebih luas, lihat penjelasan pasar pembelajaran korporat, dan untuk perjalanan pembelian secara lengkap, lihat bagaimana perusahaan membeli pelatihan.
Fakta Utama: Siklus Anggaran L&D
- Dalam Training Industry Report 2025 dari majalah Training, 41% organisasi di AS menyatakan anggaran pelatihan mereka naik, 43% menyatakan tetap, dan 16% menyatakan turun (Training magazine, 2025).
- Dalam survei yang sama, 25% responden menetapkan anggaran dan 21% memegang keputusan pembelian akhir, sementara 68% merekomendasikan pembelian (Training magazine, 2025).
- Tahun fiskal pemerintah federal AS berjalan dari 1 Oktober hingga 30 September (USAGov). Supply Estimates pemerintah pusat Inggris untuk 2026-27 mencakup tahun yang berakhir pada 31 Maret 2027 (HM Treasury). Tahun fiskal Jepang dimulai pada 1 April (RIETI).
Mengapa waktu lebih penting dalam pembelajaran daripada di kebanyakan software
Belanja pembelajaran bersifat diskresioner, tidak seperti gaji dan sewa. Perusahaan bisa menunda program kepemimpinan satu kuartal tanpa ada yang rusak. Kursus kepatuhan adalah pengecualian, karena seseorang harus menyelesaikannya sebelum tenggat. Hal lainnya bersaing untuk mendapat perhatian dan uang melawan target pendapatan, perekrutan, dan pekerjaan produk.
Ini punya dua konsekuensi bagi penjual. Pertama, anggaran menentukan deal jauh sebelum pembeli memilih vendor. Jika tidak ada pos anggaran, demo terbaik di dunia berubah menjadi "kembali lagi tahun depan." Kedua, ketika pembeli memang punya uang, biasanya ada jam yang berjalan. Mengetahui jam mana yang sedang berjalan adalah inti permainannya.
Survei majalah Training menunjukkan seberapa besar pergerakan yang tersembunyi di balik rata-ratanya. Pada edisi 2025, 41% organisasi melaporkan anggaran pelatihan yang lebih tinggi, 43% melaporkan anggaran yang datar, dan 16% melaporkan anggaran yang lebih rendah. Survei ini mencakup organisasi AS dengan 100 karyawan atau lebih, dilaksanakan antara April dan Juli 2025. Dari organisasi yang memangkas anggaran, 58% menyebut ketidakpastian ekonomi, dan perusahaan menengah (23%) melaporkan penurunan jauh lebih sering daripada perusahaan kecil (12%) atau besar (13%).
Bagi penjual, rincian persisnya kurang penting dibanding sebarannya. Sebagian prospek punya lebih banyak uang dibanding tahun lalu dan sebagian lebih sedikit, dan Anda tidak bisa tahu yang mana dari luar. Anda harus bertanya.
Bagaimana anggaran L&D ditetapkan
Banyak perusahaan menengah dan besar menetapkan anggaran melalui siklus perencanaan tahunan, meskipun detailnya bervariasi. Urutan yang umum terlihat seperti ini.
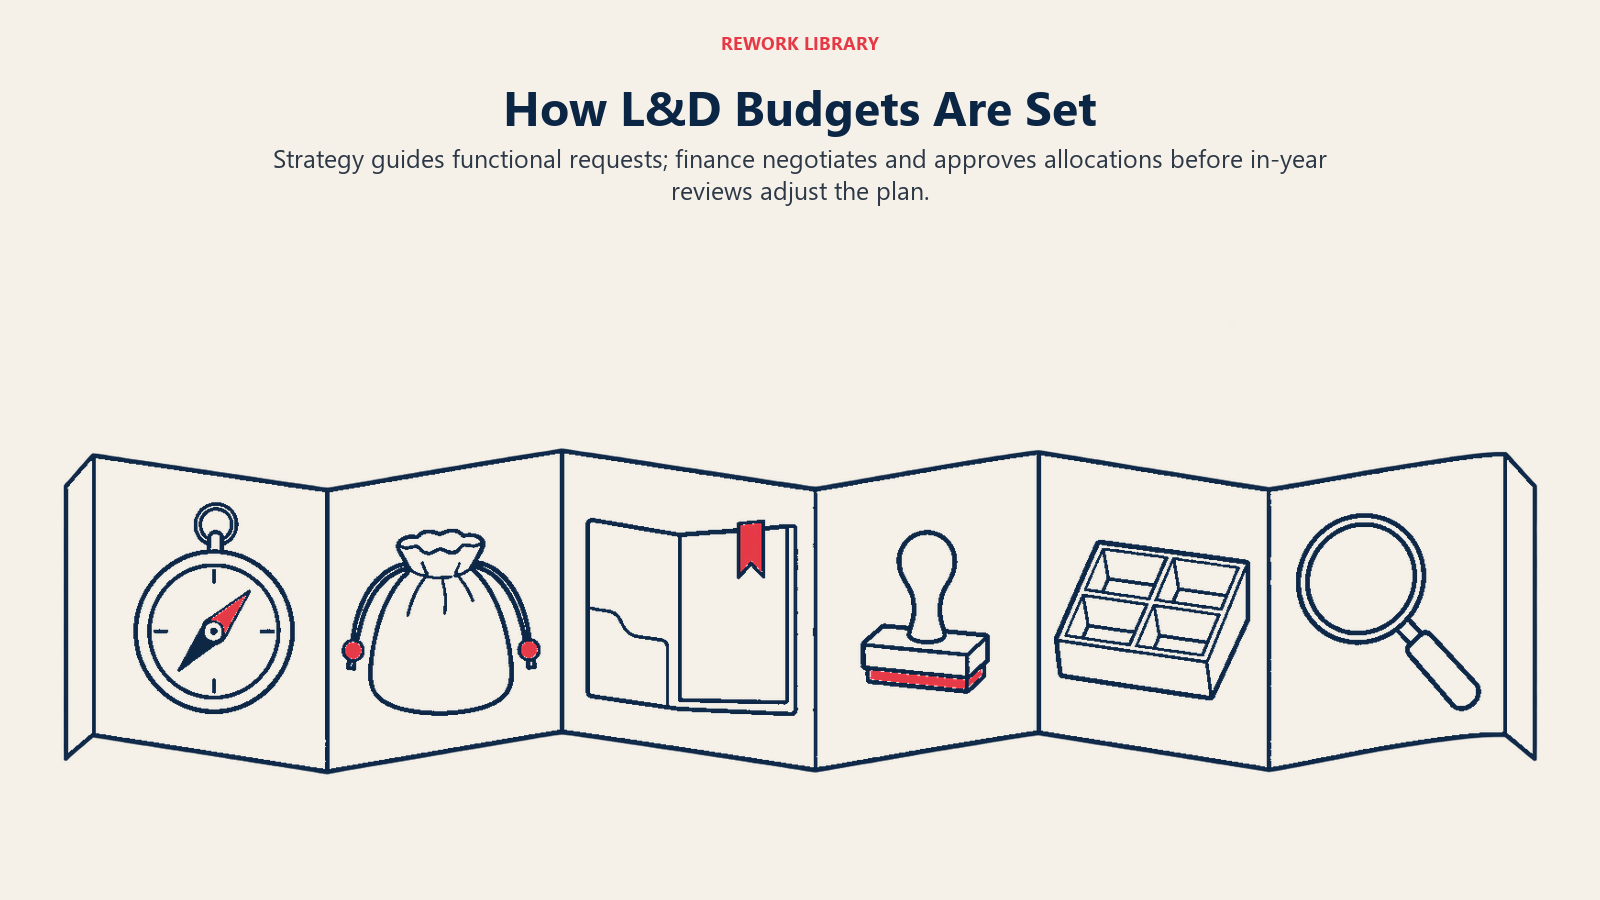
- Perencanaan strategis. Pimpinan menetapkan tujuan perusahaan untuk tahun mendatang.
- Pedoman anggaran. Finance memberi tahu tiap fungsi kira-kira berapa yang boleh diminta, sering kali sebagai perubahan dari tahun sebelumnya.
- Proposal fungsional. L&D, HR, dan unit bisnis mengajukan apa yang ingin mereka belanjakan dan alasannya. Di sinilah bukti kebutuhan disampaikan kepada finance, sering dalam bentuk analisis kebutuhan pelatihan.
- Negosiasi dan persetujuan. Finance mengonsolidasi permintaan, memangkasnya, dan eksekutif menyetujui.
- Alokasi. Jumlah yang disetujui dimasukkan ke sistem finance, kadang dicairkan sekaligus, kadang kuartal demi kuartal.
- Tinjauan dalam tahun berjalan. Belanja dipantau terhadap rencana, dan dana dapat dipindahkan, dibekukan, atau dilepas.
Dua hal mengikuti dari sini. Keputusan yang penting terjadi sebelum persetujuan. Pada langkah 4, pemimpin L&D sudah memutuskan apa yang akan diminta, biasanya dari vendor dan program yang mereka kenal. Vendor yang ikut membentuk proposal di langkah 3 bersaing untuk pos yang masih terbuka. Vendor yang baru muncul di langkah 5 bersaing untuk uang yang sudah punya tujuan.
Dan anggaran sering berpatokan pada angka tahun lalu. Pola yang umum adalah mulai dari angka tahun lalu lalu menyesuaikan naik atau turun. Hal ini cenderung menguntungkan petahana, dan artinya kategori belanja baru, misalnya platform coaching, harus diperjuangkan sebagai pos baru, bukan diselipkan sebagai perpanjangan.
Tahun fiskal berbeda-beda, jadi periksa tiap akun
Asumsi tahun kalender cepat runtuh. Tahun fiskal perusahaan tidak harus sama dengan tahun kalender, dan tahun fiskal sektor publik berbeda di setiap negara.
| Yurisdiksi | Tahun fiskal | Sumber |
|---|---|---|
| Pemerintah federal AS | 1 Oktober hingga 30 September | USAGov |
| Pemerintah pusat Inggris | Tahun yang berakhir 31 Maret (Main Estimates 2026-27 mencakup tahun yang berakhir 31 Maret 2027) | HM Treasury Supply Estimates |
| Pemerintah nasional Jepang | Dimulai 1 April | RIETI |
Hal ini berpengaruh langsung jika Anda menjual ke lembaga publik, dan tidak langsung karena sebagian perusahaan swasta menyelaraskan tahun mereka dengan tahun nasional. Cara yang andal untuk mengetahui tahun fiskal perusahaan swasta adalah mencarinya (perusahaan tercatat biasanya menyebutkannya dalam laporan tahunan) atau bertanya.
Penganggaran pemerintah juga menunjukkan bentuk sebuah siklus perencanaan. Menurut gambaran umum RIETI, pekerjaan anggaran Jepang untuk tahun fiskal berikutnya dimulai berbulan-bulan sebelumnya: perumusan biasanya dimulai pada Juni tahun sebelumnya, kementerian menyerahkan estimasi pada akhir Agustus, dan anggaran diajukan ke Diet pada akhir Januari. Dokumen Supply Estimates dari HM Treasury Inggris, yang terbit pada April 2026, menjelaskan bahwa perubahan yang disepakati pada batas belanja suatu departemen biasanya diumumkan kepada Parlemen sebelum akhir tahun keuangan melalui Supplementary Estimate. Dua pelajaran berlaku juga untuk pembeli korporat: uang diputuskan jauh sebelum tahun dimulai, dan disesuaikan di tengah jalan.
Di mana dana L&D berada
"Anggaran L&D" jarang berupa satu kantong. Belanja pembelajaran bisa berada di beberapa tempat, masing-masing dengan aturan dan penjaga gerbang yang berbeda.
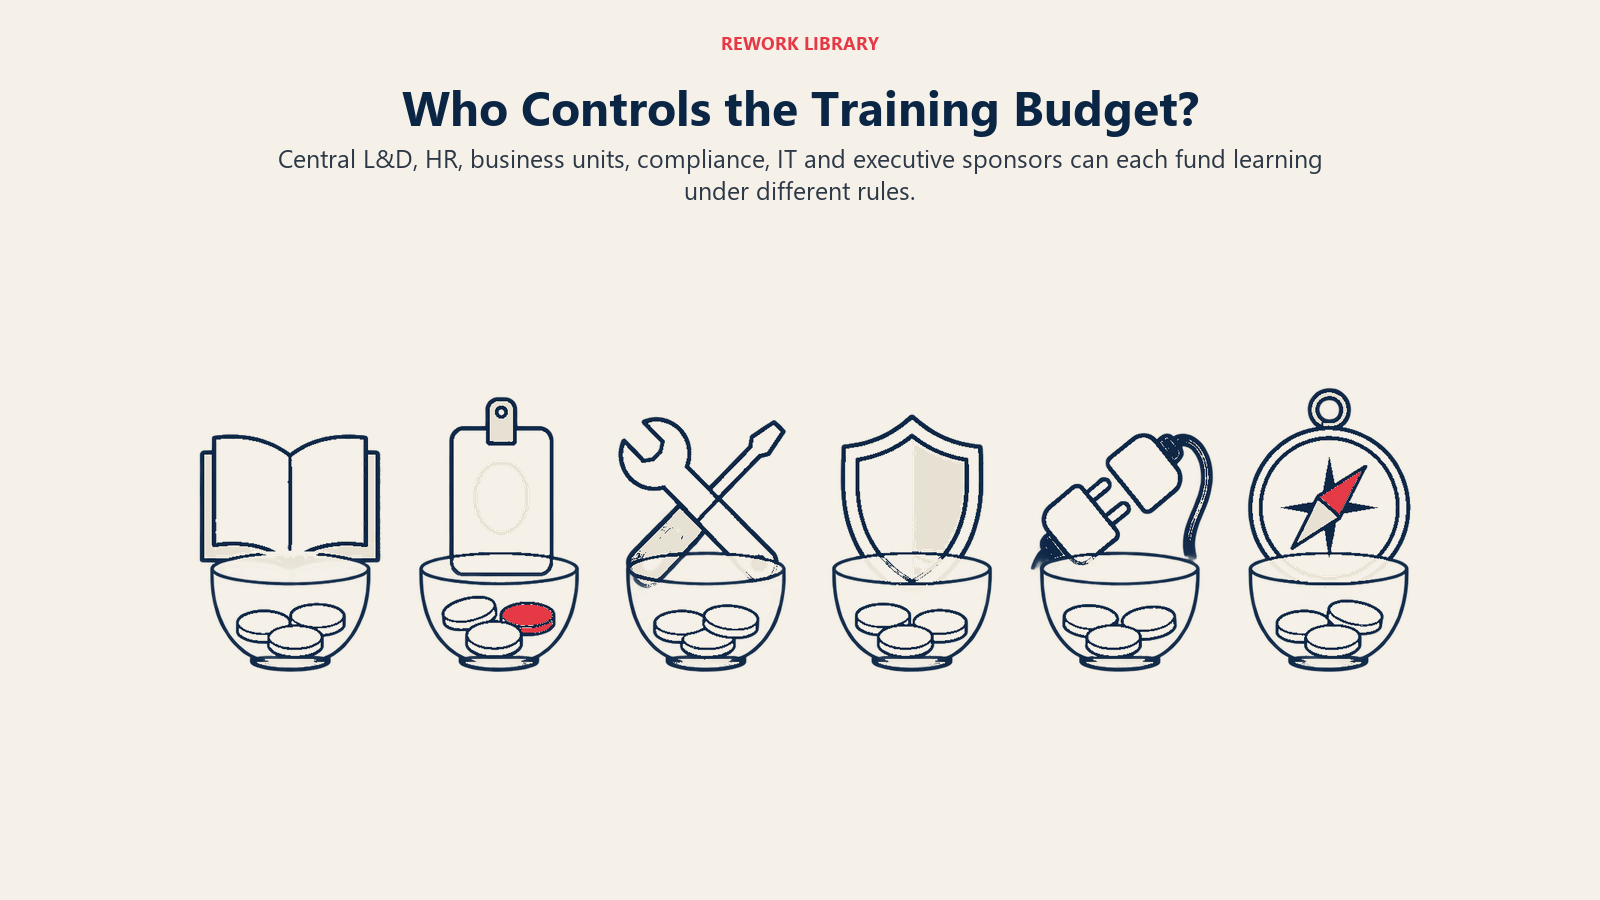
| Tempat dana berada | Siapa yang mengendalikan | Biasanya membeli apa | Implikasi bagi penjual |
|---|---|---|---|
| L&D pusat atau Talent Development | Kepala L&D atau CLO | Platform, perpustakaan konten, program seluruh perusahaan | Siklus perencanaan terpanjang, preferensi terkuat terhadap petahana |
| Anggaran HR atau People | Direktur HR | Onboarding, pelatihan manajer, program kinerja | Sering terkait dengan target headcount dan retensi |
| Anggaran unit bisnis | Kepala fungsi (Sales, Operasional) | Pelatihan keterampilan untuk satu tim | Keputusan lebih cepat, satu tujuan terukur, sering tak terlihat oleh L&D pusat |
| Anggaran kepatuhan atau risiko | Pemilik kepatuhan | Kursus wajib dan sertifikasi | Digerakkan tenggat dan berulang |
| Anggaran IT atau software | Pimpinan IT | Platform pembelajaran yang diperlakukan sebagai software | Membawa tinjauan keamanan dan integrasi |
| Pengembangan eksekutif | CEO, CHRO | Coaching, program eksekutif | Sedikit, besar, keputusan yang digerakkan sponsor |
Survei majalah Training memberi petunjuk tentang cara kerjanya dalam praktik. Di antara respondennya, 64% mengatakan mereka menentukan kebutuhan pembelian produk dan layanan, 25% menetapkan anggaran, dan 21% memegang keputusan pembelian akhir, sementara 68% merekomendasikan pembelian. Orang yang merasakan kebutuhan, orang yang memegang uang, dan orang yang menandatangani saling beririsan tetapi bukan kelompok yang sama. Menjual kepada yang pertama tidak menjamin jalan menuju yang kedua. Peran manajer L&D menunjukkan apa yang dipegang pembeli pusat dan apa yang tidak.
Survei itu juga menemukan bahwa rata-rata anggaran pelatihan berbeda tajam menurut ukuran: sekitar $11,7 juta untuk perusahaan besar, $1,6 juta untuk perusahaan menengah, dan $333.305 untuk perusahaan kecil. Perlakukan angka-angka itu sebagai rata-rata survei, bukan patokan harga. Anggaran perusahaan kecil mungkin satu pos yang dipegang satu orang, sedangkan anggaran perusahaan besar adalah sekumpulan kantong yang perlu direkonsiliasi.
Setiap kantong berjalan di kalendernya sendiri. Anggaran L&D pusat mungkin dikunci berbulan-bulan sebelum tahun dimulai. Anggaran departemen mungkin fleksibel dari kuartal ke kuartal, sehingga direktur penjualan yang melihat kesenjangan keterampilan di bulan Maret sering bisa bertindak di bulan April. Mencocokkan kantong dengan pitch adalah separuh dari waktu yang baik, dan ini terkait dengan proses pembelian enterprise: semakin banyak orang yang tersentuh oleh sebuah pembelian, semakin banyak langkah persetujuan yang ditambahkan.
Belanja use-it-or-lose-it
Di banyak organisasi, anggaran yang tidak dibelanjakan hingga akhir tahun tidak dibawa ke tahun berikutnya. Tim yang membelanjakan kurang dari anggaran bisa melihat angka tahun depan menyusut, karena jumlah yang tidak terpakai dibaca sebagai bukti bahwa mereka tidak membutuhkannya. Hal itu menciptakan perilaku yang familier menjelang akhir tahun fiskal: pembeli yang masih punya sisa uang dan punya alasan untuk menggunakannya.
Itu pola yang nyata, tetapi hati-hati dengannya. Artikel ini tidak dapat memberi Anda persentase deal yang ditutup di akhir tahun, karena tidak ada sumber yang dikutip di sini yang mengukurnya, dan Anda tidak boleh mengarangnya. Yang bisa dikatakan adalah mekanismenya: jika anggaran pembeli tidak dibawa ke tahun berikutnya, dan masih ada uang di dalamnya menjelang akhir tahun, biaya membelanjakan lebih rendah daripada biaya kehilangan alokasi. Hal itu cenderung menguntungkan pembelian yang:
- Cepat disetujui. Proposal singkat, kontrak standar, dan tanpa tinjauan keamanan baru.
- Mudah diserahkan sebelum tahun ditutup, atau disusun sehingga pembayaran jatuh di tahun berjalan dengan penyerahan di tahun berikutnya. Apakah itu diperbolehkan bergantung pada aturan akuntansi pembeli, jadi jangan berasumsi.
- Selaras jelas dengan tujuan yang sudah dimiliki pembeli.
Dua peringatan. Pertama, uang akhir tahun mudah disesali. Pembelian terburu-buru yang tidak diadopsi siapa pun menjadi langganan yang berhenti. Adopsi rendah juga alasan umum langganan tidak diperpanjang, sehingga struktur pasar bekerja melawan pembelian yang tidak dipakai siapa pun. Kedua, memberi diskon semata untuk menangkap belanja akhir tahun mengajari pembeli untuk menunggu diskon. Tawarkan kecepatan dan kesederhanaan, bukan potongan harga.
Dan apakah ini berlaku sama sekali tergantung pada akunnya. Sebagian perusahaan membawa sisa anggaran ke tahun berikutnya. Sebagian membekukannya. Sebagian melepasnya secara bertahap. Pertanyaan yang perlu diajukan sederhana: "Jika anggaran ini tidak terpakai tahun ini, apa yang terjadi padanya?" Jawabannya memberi tahu Anda lebih banyak daripada benchmark mana pun.
Realokasi di tengah tahun
Anggaran berubah setelah disetujui. Survei majalah Training menggambarkan alasannya: di antara organisasi yang menaikkan anggaran pelatihan, alasan yang paling umum adalah cakupan program pelatihan yang meningkat (65%), tambahan staf pelatihan (50%), lebih banyak peserta didik yang dilayani (45%), dan pembelian teknologi atau peralatan baru (43%). Di antara yang memangkas, 58% menunjuk ketidakpastian ekonomi dan 36% menunjuk anggaran yang disesuaikan untuk biaya lebih rendah atau efisiensi baru.
Kedua arah menciptakan peluang, dan keduanya menciptakan risiko.
- Pemangkasan bisa membuka pintu. Tekanan untuk menurunkan biaya kadang mendorong pembeli mengganti vendor yang mahal, mengonsolidasi platform, atau beralih dari pelatihan yang dipandu instruktur ke penyampaian mandiri. Jika Anda menjual sesuatu yang lebih murah atau lebih efisien, pemangkasan di tengah tahun adalah alasan bagi pembeli untuk berbicara dengan Anda. Jika Anda menjual layanan premium, bersiaplah menghadapi pengawasan.
- Pelepasan dana bisa membuka pintu. Uang yang dibekukan di awal tahun bisa dilepas ketika satu kuartal berjalan baik. Uang juga bisa berpindah dari satu departemen ke departemen lain setelah reorganisasi.
- Prioritas baru bisa menarik uang ke samping. Reorganisasi, akuisisi, atau regulasi baru dapat mengalihkan dana pelatihan dengan cepat.
Dokumen Treasury yang disebutkan sebelumnya adalah contoh publik yang jelas dari struktur yang sama: rencana yang ditetapkan sebelumnya, dengan mekanisme formal untuk merevisinya sebelum tahun berakhir. Tim finance korporat punya versinya sendiri, yang sering disebut reforecast. Bertanya kapan reforecast berikutnya terjadi lebih baik daripada menebak.
Cara mengatur waktu outreach dan proposal
Semua yang di atas mengarah pada daftar singkat langkah praktis. Tidak ada yang membutuhkan benchmark.
Pelajari kalender pembeli lebih dulu
Sebelum merencanakan sekuens, cari tahu: kapan tahun fiskal dimulai, kapan perencanaan dimulai, kapan anggaran dikunci, dan apakah uang dibawa ke tahun berikutnya. Dalam discovery, ini pertanyaan yang wajar dan pembeli mengharapkannya. Artikel tentang discovery anggaran dan jadwal membahas cara bertanya tanpa terdengar seperti sedang menyisihkan mereka.
Hadir sebelum proposal ditulis, bukan sesudahnya
Karena keputusan kunci terjadi saat L&D menyusun permintaannya, waktu yang paling berguna untuk berada di hadapan pembeli adalah sebelum draf itu selesai. Seperti apa wujudnya?
- Bagikan pemikiran singkat yang jujur tentang masalah yang sudah dimiliki pembeli, seperti kesenjangan keterampilan, masalah kapabilitas manajer, atau kecepatan onboarding.
- Tawarkan pilot kecil atau diagnostik yang memberi mereka bukti untuk dimasukkan ke dalam permintaan.
- Beri mereka bahasa yang bisa dipakai ulang dengan finance. Hasil yang dapat mereka ukur mengalahkan daftar fitur. Lihat membuktikan ROI pelatihan untuk cara bahasa itu dibangun.
Cocokkan penawaran dengan kantongnya
Jika Anda berbicara dengan pemilik departemen, ajukan sesuatu yang bisa mereka setujui sendiri. Jika Anda berbicara dengan L&D pusat, bersiaplah untuk jalur yang lebih panjang dan ajukan sesuatu yang bisa mereka pertahankan dalam rapat perencanaan. Paket awal yang lebih ramping dan jalur ekspansi yang jelas cocok untuk keduanya. Untuk akun yang lebih besar, baca pengadaan pembelajaran enterprise sebelum Anda menjanjikan tanggal mulai, karena langkah keamanan, hukum, dan pengadaan bisa melampaui jendela anggaran.
Perlakukan tenggat sebagai sinyal, lalu konfirmasi
Pembeli yang berkata "kami butuh ini aktif sebelum akhir kuartal" sedang memberi Anda tenggat. Cari tahu apakah itu tenggat keras (uang hilang, regulasi berlaku) atau lunak (sekadar keinginan). Tanyakan apa yang terjadi jika tanggalnya mundur; jawabannya membedakan urgensi nyata dari sekadar basa-basi.
Bacaan Terkait

Co-Founder & COO
On this page
- Mengapa waktu lebih penting dalam pembelajaran daripada di kebanyakan software
- Bagaimana anggaran L&D ditetapkan
- Tahun fiskal berbeda-beda, jadi periksa tiap akun
- Di mana dana L&D berada
- Belanja use-it-or-lose-it
- Realokasi di tengah tahun
- Cara mengatur waktu outreach dan proposal
- Pelajari kalender pembeli lebih dulu
- Hadir sebelum proposal ditulis, bukan sesudahnya
- Cocokkan penawaran dengan kantongnya
- Perlakukan tenggat sebagai sinyal, lalu konfirmasi
- Bacaan Terkait