企業学習市場とは:構造・買い手・サプライヤーを解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
企業学習市場とは、従業員の能力を高めるために費用を払う組織と、その手段を販売する企業の集まりです。簡単そうに聞こえますが、そうではありません。ここでの「学習」は、20分で終わるコンプライアンス動画から、ビジネススクールが運営する2年間のリーダーシッププログラムまで、あらゆるものを含むからです。
企業向けのEdTechプロダクトを作っている、あるいは企業への販売を考えているなら、ピッチデックより先に、頭の中の地図が必要です。本記事では、その地図を描きます。誰が支出し、何に支出し、誰が供給し、何が需要を動かし、購買の意思決定が通常どのように行われるのか。ここでは概念レベルにとどめます。より広いカテゴリについては、まずEdTechとはをご覧ください。
一枚の絵で見る市場
企業学習は、B2B市場ですが、珍しい特徴があります。お金の大半がベンダーに届かないことです。
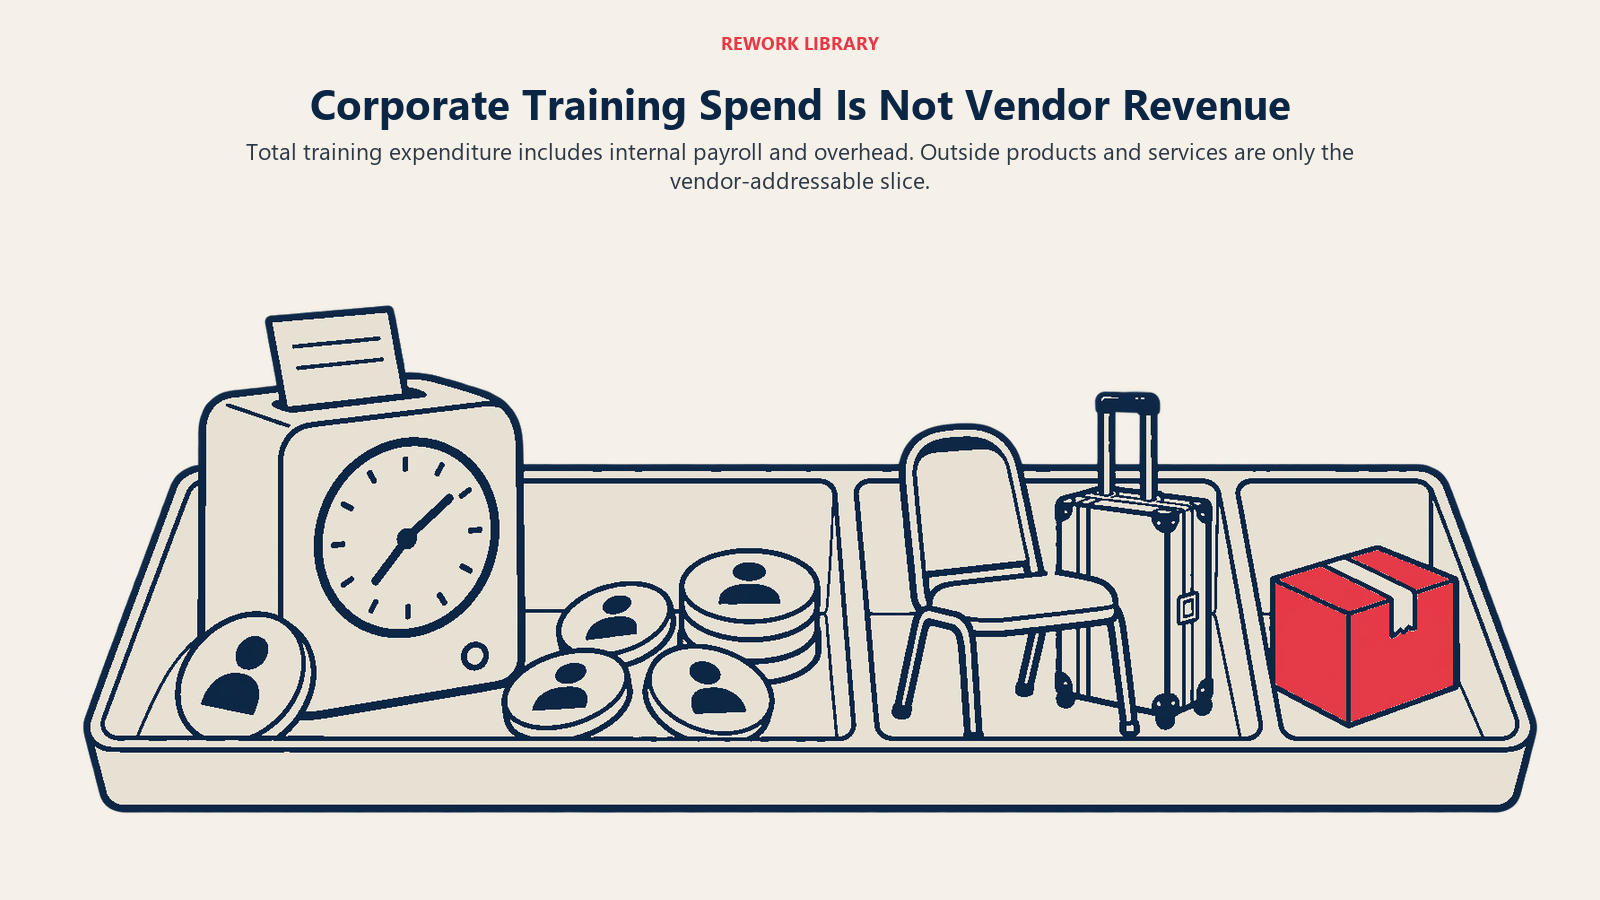
米国の研修支出を継続的に測定した最良のものは、Training magazineの「Training Industry Report」です。従業員100人以上の米国企業と教育機関を調査した2025年版は、研修支出の総額を2024-2025年で1,028億ドル、5%近い増加としています。この総額がどう内訳されるかを見てみましょう。
| 支出区分(米国、2025年版) | 金額 | 何を表すか |
|---|---|---|
| 人件費 | 647億ドル | 最大の区分で、調査では人件費として報告されている |
| 外部の製品・サービス | 160億ドル | 企業が外部ベンダーに支払う金額 |
| その他(出張、施設、設備) | 221億ドル | 会場、設備、関連費用 |
これを引用する前に、2つの注意点があります。これは、従業員100人以上の組織における、米国のフォーマルな研修を測定したものです。世界全体の数字ではなく、EdTech業界やeラーニング業界全体の尺度でもありません。そして調査に基づくため、国勢調査ではなく、評価の高い推計として扱ってください。
有用な示唆は構造面にあります。その調査では、およそ6ドルに1ドルが外部の製品・サービスに向かっています。残りは、人件費と、出張、施設、設備です。ベンダーは、研修予算の全体を取り合っているのではありません。企業が自社でやらないと決めた部分と、社内の作業の一部をプロダクトに置き換える機会を取り合っているのです。
同じ調査は、従業員1人あたりの年間研修時間が平均40時間で、前年の47時間から減少し、学習者1人あたりの支出は874ドルだったと報告しています。時間が減る一方で金額が増えていることは、購入者がどこへ向かっているかを物語っています。座学の時間は減り、1時間1時間が何を達成すべきかへの関心が高まっています。
重要なポイント:企業学習市場
- 米国の研修支出は、2024-2025年に1,028億ドルに達し、5%近く増加しました。うち160億ドルが外部の製品・サービスに向かいました(Training magazine、2025 Training Industry Report、従業員100人以上の米国組織)。
- 雇用主の63%が、2025-2030年にスキルギャップを事業変革の主要な障壁に挙げ、85%がアップスキリングを優先する計画でした(World Economic Forum、Future of Jobs Report 2025)。
- 調査した米国組織の89%が学習管理システム(LMS)を使用し、37%が研修にAIを使用しています(25%から上昇)(Training magazine、2025)。
誰が支出するか:社内の買い手
企業には、1人の「学習の買い手」がいるわけではありません。複数いて、それぞれ求めるものが異なります。
人材育成(L&D)またはタレントディベロップメント。 昔ながらの担当部門です。カタログ、プラットフォーム、年間研修計画を運営します。導入率、修了率、そして経営陣から戦略的な存在とみなされることを気にします。小規模な企業では、この担当者が人事マネージャーを兼ねていることもあります。この購入者が実際に何に責任を持っているかを知るには、L&Dマネージャーの役割が参考になります。
HR・ピープルチーム。 オンボーディング、マネージャー研修、評価プログラム、エンゲージメントなどです。HRが予算を持つときの問いは、通常「これは離職を減らすか、戦力化を早めるか」です。
機能部門のリーダー。 営業、カスタマーサクセス、エンジニアリング、オペレーションの責任者は、研修を直接購入することが多く、L&Dの目に触れない部門予算から支出することもあります。営業ディレクターがチーム向けに交渉術のコースを購入するのは、ごく一般的な購買です。こうした購入者は動きが速く、自分の部門の測定可能な1つの成果を重視します。
コンプライアンス、法務、リスク。 安全、データ保護、ハラスメント防止、金融規制などです。ここでの支出は、意欲ではなく義務によって動きます。最も地味なカテゴリですが、研修が実施され記録されなければならないため、最も安定していることが多いものです。
経営陣とCEO。 東南アジアの創業者主導の企業では、オーナーが全従業員に関わるものを承認することが多く、リーダーシッププログラムを自らスポンサーすることもあります。全社的な大規模施策では、経営陣のスポンサーシップが重要です。
なぜ購入者のマップが重要なのでしょうか。誰と話すかによって、同じプロダクトを4通りに売ることができるからです。コーチングプラットフォームは、HRにとってはリテンションのツール、営業ディレクターにとってはノルマ達成のツール、財務にとっては間接費の1行です。
企業が支出する対象
学習の支出は、いくつかのカテゴリに分かれます。実際の予算は、そのうちのいくつかを混ぜたものがほとんどです。
| カテゴリ | 内容 | 購入者の典型的な動機 |
|---|---|---|
| コンテンツライブラリ | 既製のコースや動画のカタログへのサブスクリプション | 予測可能なシート単位または企業単位の価格で、幅広くカバーできる |
| カスタムコンテンツ | 1社のために作られたコース:製品研修、プロセス研修、カルチャー | 社内のツールや言葉遣いに合ったコンテンツ |
| プラットフォーム | コンテンツをホストし、割り当て、追跡する学習管理システムと学習体験プラットフォーム | 記録のシステムと、学習者への入り口。LMSとLXPの違いを参照 |
| 講師主導型研修 | 対面またはバーチャルのワークショップ、ブートキャンプ、授業 | 行動変容、カルチャー、練習とフィードバックが必要なあらゆるもの |
| コーチングとメンタリング | 1対1または少人数グループの支援で、マネージャーや経営層向けが多い | リーダーシップ開発と個人のパフォーマンス |
| アセスメント | スキルテスト、診断、認定試験 | 能力の証拠、採用と昇進の判断 |
| クレデンシャル | 修了証、専門職の認定資格、マイクロクレデンシャル | 従業員、規制当局、顧客に対する証明 |
提供形態も混在しています。Training magazineの調査では、ほとんどの組織が形式を組み合わせており、オンライン、講師主導の教室、バーチャルの教室、ブレンディッド型がすべて活発に使われ、調査した組織の89%が学習管理システムを使用していると報告しています。購入者が1つの形式だけを選ぶことは、めったにありません。彼らはポートフォリオを組み立てます。
実務上の帰結が1つあります。カテゴリは、境界で曖昧になります。コホート型のリーダーシッププログラムは、一部がコンテンツ、一部が講師主導型研修、一部がコーチングです。学習の提供をどう構成するかは、どの予算項目に分類されるか、したがって誰が購入を承認しなければならないかを左右します。
誰が供給するか:主なベンダーの種類
サプライヤーは5つのグループに集約されます。多くの企業は、2つか3つにまたがっています。
コンテンツプロバイダー。 学習教材そのものを所有またはライセンスする企業です。大規模なコースカタログ、動画ライブラリ、出版社、専門分野の制作会社などです。アクセスを、通常はサブスクリプションで販売します。強みは、幅広さとブランドです。弱みは、同じカタログが競合他社にも利用できることです。
プラットフォーム。 LMS、LXP、コホート型プラットフォーム、スキル・タレントシステムです。コンテンツをホストし、学習者を追跡するソフトウェアを販売します。プラットフォームに記録、連携、コンプライアンスの履歴が蓄積されると、スイッチングコストは現実のものになります。棚を埋めるために、コンテンツプロバイダーと提携することが多くあります。
研修会社。 講師主導のプログラム、ワークショップ、ブートキャンプを提供する企業で、グローバルな大手から地域の専門会社までさまざまです。プロダクトは、ファシリテーターとメソッドです。品質は教室に誰がいるかに大きく左右されるため、スケールさせにくく、差別化しやすい特徴があります。
コンサルティング・アドバイザリー企業。 学習戦略、コンピテンシーフレームワーク、リーダーシッププログラム、チェンジマネジメントの施策を設計し、自社のコンテンツやファシリテーターを持ち込むことも多くあります。シニアの購入者に販売され、プロジェクト単位で価格が設定される傾向があります。
社内アカデミー。 ベンダーではまったくありませんが、最大の競合です。多くの大企業は、自社のコーポレートユニバーシティやアカデミーを運営し、社内でコンテンツを作っています。ベンダーにとっての本当の代替案は、「自分たちで作る」であることが多いのです。
5つすべてに共通する傾向が2つあります。プラットフォームはコンテンツを加え続け、コンテンツ企業はプラットフォームを加え続けているため、境界は動いています。そしてサービス中心のプロバイダーは、ソフトウェアはスケールしてもサービスはスケールしないため、自社のメソッドをソフトウェアにパッケージ化しようとし続けています。その線上のどこに位置するかが、利益率、営業サイクル、上限を決めます。業界全体がどう分かれているかは、EdTechのセグメントの記事で扱っています。
何が需要を動かすか
企業が学習を購入するのは、それが心地よいからではありません。主に3つの力が働いています。
スキルギャップ
雇用主調査に基づくWorld Economic Forumの「Future of Jobs Report 2025」は、2025-2030年にスキルギャップが事業変革の最大の障壁であり、雇用主の63%が主要な障壁として挙げていることを明らかにしました。また、調査した雇用主の85%が、従業員のアップスキリングを優先する計画だと分かりました。これらは雇用主の意図であり、支出ではありませんが、経営層の関心がどこを向いているかを示しています。
AIに向けたリスキリング
同報告書は、労働者の既存のスキルセットの39%が2025-2030年に変容または陳腐化すると予想されると予測しており、これは2023年版の44%から低下しています。最も急成長するスキルの筆頭に、AIとビッグデータが挙げられました。その説明として、世界の労働者が100人だったとすると、2030年までに59人が研修を必要とする、という例を挙げています。
39%という数字の方向に注目してください。スキルの入れ替わりは依然として高いものの、以前の版より鈍化しており、報告書はその理由の一部を、すでに研修を修了した労働者が増えたことに結びつけています。データがもっと繊細なことを語っているのに、「スキルはかつてない速さで変化している」というピッチを組み立ててはいけません。データが示しているのは、需要が持続的だということです。企業が実際にどう対応しているかは、実際に機能するリスキリングプログラムとスキルの半減期をご覧ください。
AIは供給側も変えます。Training magazineの調査では、組織の37%が研修でAIを使用していると報告しており、前年の25%から上昇しました。ベンダーにとっては、プロダクトの機会であると同時に、汎用的なコンテンツを作ることだけが強みだった企業への脅威でもあります。
コンプライアンスと規制要件
一部の研修は任意ではありません。職場の安全、データ保護、金融行為、専門職の免許は、いずれも繰り返し発生し、監査可能な需要を生み出します。コンプライアンスの購入者は、成長を求める購入者とは異なる問いを立てます。「全員が修了したこと、そしていつ修了したかを証明できるか」。ここで勝つプロダクトは、エンゲージメントではなく、記録、リマインダー、レポートで勝ちます。
購買の意思決定はどう行われるか
大きく見れば、企業の学習購買は、カテゴリを問わず同じ段階を経ます。
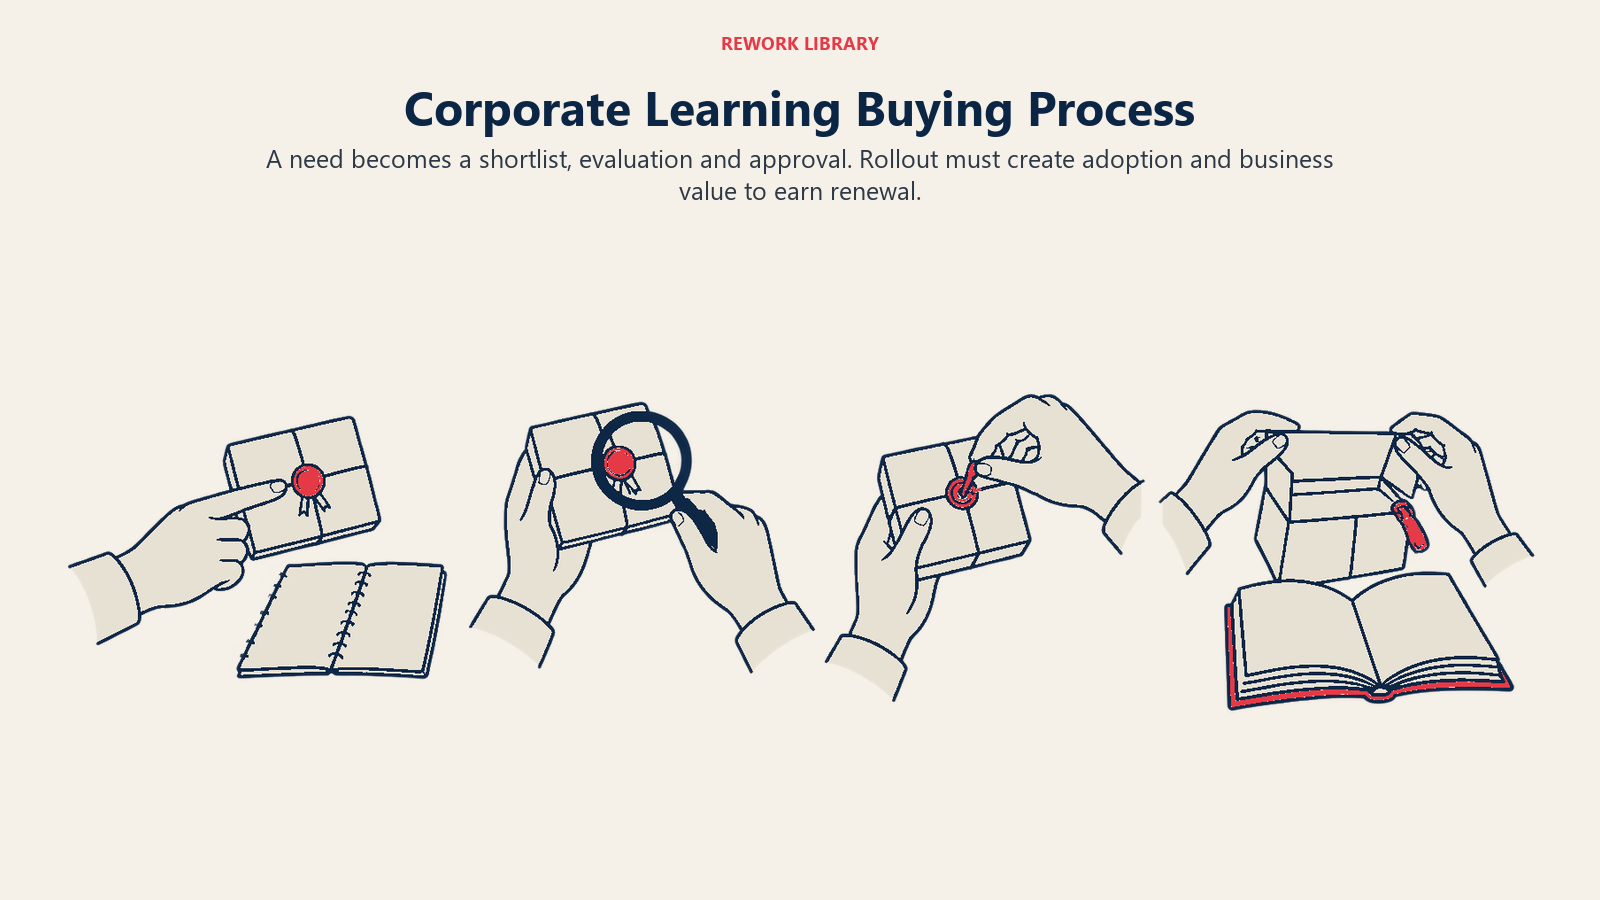
- きっかけ。 スキルギャップ、新しい規制、組織再編、新製品のローンチ、経営陣の指示、あるいは過去のプログラムの失敗。
- 誰かによる要件の定義。 通常、L&D、HR、または機能部門の責任者が、必要なものと対象者を書き出します。
- 候補の絞り込み。 同業者の推薦、アナリストやレビューサイト、既存ベンダー、検索から作られます。ここでは既存ベンダーが有利です。
- 評価。 デモ、パイロット、コンテンツのサンプル、リファレンスコール。プラットフォームが関わる場合は、セキュリティと連携のレビューが加わります。
- 承認。 予算保有者が承認し、一定の規模を超えると財務や調達部門が関わります。中小企業では、これはオーナーであることが多くなります。
- ロールアウトと更新。 導入の状況が、契約が更新されるかどうかを決めます。利用の少なさは、学習サブスクリプションが打ち切られる最も一般的な理由です。
注目すべき点が3つあります。第1に、プロダクトを使う人(学習者)が購入する人であることはほとんどないため、従業員が気に入っていても、マネージャーが財務に説明できないプロダクトは負けがちです。第2に、研修は自らを正当化する必要があるため、購入者は、事業がすでに追跡している成果に結びつける必要があります。Training magazineの調査では、41%の企業が予算の増加、43%が据え置き、16%が減少を報告しており、平均が多くのばらつきを隠していることを思い出させます。第3に、企業の規模がすべてを変えます。従業員200人の企業には、通常、専任のL&Dチームがいないため、購入者はHRのゼネラリストか創業者で、サイクルは短く、ベンダーはセットアップをほぼ手間なくしなければなりません。
このコレクションの後続の記事では、購買プロセス、投資収益率(ROI)、予算サイクルをより深く扱います。ここでのポイントは単に、購買センターが一般的なSaaSの購買よりも広く、遅く、そこにいる一人ひとりにとって利害が異なるということです。
構築・販売する立場から見た意味
上記の構造から、いくつかの示唆が導かれます。
プロダクトの前に購入者を選ぶ。 「企業学習」は1つの市場ではありません。規制対象企業向けのコンプライアンス研修、機能部門のリーダー向けのセールスイネーブルメント、HR向けのリーダーシップコーチングは、営業の動き方が異なる別のビジネスです。
本当の競合を知る。 それは、他のベンダーであることはめったにありません。社内チーム、スプレッドシート、無料の動画、あるいは何もしないことです。それに対してポジショニングしましょう。
プロダクトの形を予算項目に合わせる。 プラットフォームは、ITまたはHRのソフトウェア予算に入ります。ワークショップは、研修予算に入ります。コーチングプログラムは、経営層の育成に位置するかもしれません。どこに着地するかが、誰が承認しなければならないかを決めます。
継続的に学ぶ習慣を尊重する。 学習の文化を築いた企業は、景気のサイクルを通じて支出を続けます。継続的な学習という考え方は、理解しておく価値があります。最良の顧客はそのように考え、最も弱い顧客は研修を単発のイベントとして扱うからです。
市場規模の主張には慎重に。 「企業研修」や「eラーニング」について、あらゆる種類のレポートに巨大な世界の数字が載っています。それらは、含めるものの定義が異なる、別々のものを測定しています。投資家向け資料に数字を載せるなら、何を、どこで、どの年について測定しているのかを明記しましょう。
関連記事
