Kitaran Bajet L&D dan Masa Pembelian
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Produk yang baik yang ditawarkan pada masa yang salah akan tewas kepada produk sederhana yang ditawarkan pada masa yang tepat. Dalam pembelajaran korporat, "masa yang tepat" kebanyakannya berkaitan wang: bila bajet diputuskan, siapa yang memegangnya, dan apa yang berlaku kepada baki yang tinggal.
Artikel ini menerangkan bagaimana bajet Learning and Development (L&D) biasanya ditetapkan, di mana wang disimpan dalam sesebuah syarikat, dan bagaimana penjual boleh menyelaraskan pendekatan serta cadangan dengan kalendar pembeli. Satu amaran di awal. Anda akan menemui dakwaan yakin dalam talian seperti "kebanyakan perjanjian latihan ditutup pada Q4" atau "hantar cadangan pada Januari." Semua itu tidak selamat diulang tanpa sumber, dan artikel ini tidak mengulanginya. Apa yang berikut ialah cara bajet berfungsi, supaya anda boleh menaakul setiap akaun dan bukannya mempercayai petua kasar. Untuk pasaran yang lebih luas, lihat pasaran pembelajaran korporat diterangkan, dan untuk perjalanan pembelian penuh, lihat bagaimana syarikat membeli latihan.
Fakta Utama: Kitaran Bajet L&D
- Dalam Training magazine 2025 Training Industry Report, 41% organisasi AS berkata bajet latihan mereka meningkat, 43% berkata kekal sama dan 16% berkata menurun (Training magazine, 2025).
- Dalam tinjauan yang sama, 25% responden menetapkan bajet dan 21% mempunyai keputusan pembelian akhir, manakala 68% mengesyorkan pembelian (Training magazine, 2025).
- Tahun fiskal kerajaan persekutuan AS berjalan dari 1 Oktober hingga 30 September (USAGov). Supply Estimates kerajaan pusat UK untuk 2026-27 meliputi tahun yang berakhir 31 Mac 2027 (HM Treasury). Tahun fiskal Jepun bermula 1 April (RIETI).
Mengapa masa lebih penting dalam pembelajaran berbanding kebanyakan perisian
Perbelanjaan pembelajaran bersifat budi bicara dengan cara yang tidak berlaku pada gaji dan sewa. Syarikat boleh menangguhkan program kepimpinan selama satu suku tahun tanpa ada yang rosak. Kursus pematuhan ialah pengecualian, kerana seseorang mesti menyiapkannya sebelum tarikh akhir. Selebihnya bersaing untuk perhatian dan wang tunai dengan sasaran hasil, pengambilan pekerja dan kerja produk.
Itu membawa dua kesan kepada penjual. Pertama, bajet menentukan perjanjian lama sebelum pembeli memilih vendor. Jika tiada butiran baris, demo terbaik di dunia bertukar menjadi "datang semula tahun depan." Kedua, apabila pembeli mempunyai wang, ia cenderung mempunyai jam yang berdetik. Mengetahui jam mana yang sedang berjalan ialah keseluruhan permainan.
Tinjauan Training magazine menunjukkan betapa banyak pergerakan di bawah purata. Dalam edisi 2025, 41% organisasi melaporkan bajet latihan lebih tinggi, 43% melaporkan bajet mendatar dan 16% melaporkan bajet lebih rendah. Tinjauan itu meliputi organisasi AS dengan 100 pekerja atau lebih, dijalankan antara April dan Julai 2025. Daripada organisasi yang mengurangkan bajet, 58% menyebut ketidakpastian ekonomi, dan syarikat bersaiz sederhana (23%) melaporkan pengurangan jauh lebih kerap berbanding yang kecil (12%) atau besar (13%).
Bagi penjual, pecahan tepat kurang penting berbanding sebarannya. Sesetengah prospek mempunyai lebih banyak wang berbanding tahun lalu dan sesetengahnya kurang, dan anda tidak dapat mengetahui yang mana satu dari luar. Anda perlu bertanya.
Bagaimana bajet L&D ditetapkan
Banyak syarikat bersaiz sederhana dan besar menetapkan bajet melalui kitaran perancangan tahunan, walaupun butirannya berbeza. Urutan lazim kelihatan seperti ini.
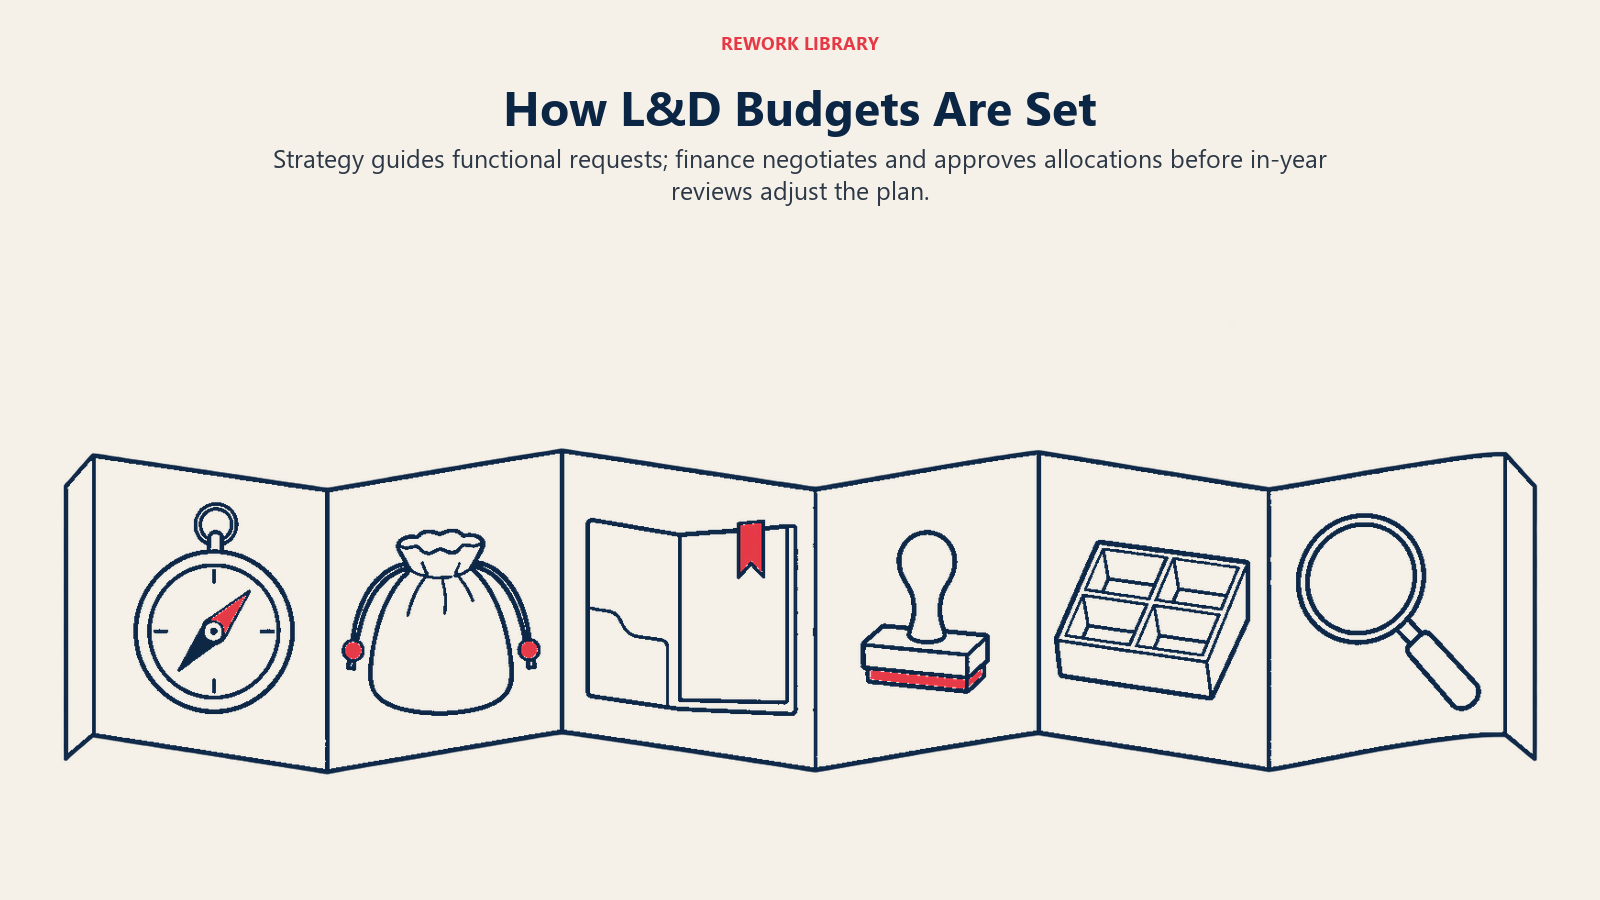
- Perancangan strategik. Pucuk pimpinan menetapkan matlamat syarikat untuk tahun akan datang.
- Garis panduan bajet. Kewangan memberitahu setiap fungsi kira-kira berapa banyak yang boleh dimohon, selalunya sebagai perubahan daripada tahun sebelumnya.
- Cadangan fungsi. L&D, HR dan unit perniagaan menghantar apa yang mereka mahu belanjakan dan sebabnya. Di sinilah bukti keperluan diletakkan di hadapan kewangan, selalunya dalam bentuk analisis keperluan latihan.
- Rundingan dan kelulusan. Kewangan menggabungkan permohonan, memangkasnya, dan eksekutif meluluskan.
- Peruntukan. Jumlah yang diluluskan dimuatkan ke dalam sistem kewangan, kadangkala dikeluarkan sepenuhnya, kadangkala suku demi suku.
- Semakan dalam tahun. Perbelanjaan dijejak berbanding pelan, dan wang mungkin dipindahkan, dibekukan atau dilepaskan.
Dua perkara menyusul. Keputusan yang penting berlaku sebelum kelulusan. Menjelang langkah 4, ketua L&D sudah memutuskan apa yang hendak dimohon, biasanya daripada vendor dan program yang mereka kenali. Vendor yang membantu membentuk cadangan pada langkah 3 bersaing untuk baris yang masih terbuka. Vendor yang mula muncul pada langkah 5 bersaing untuk wang yang sudah mempunyai tujuan.
Dan bajet selalunya berpaksikan angka tahun lalu. Corak biasa ialah bermula dengan tahun lalu dan melaraskannya naik atau turun. Ini cenderung memihak kepada pemegang jawatan, dan bermakna kategori perbelanjaan baharu, katakan platform bimbingan, perlu dihujahkan sebagai baris baharu, bukan diselit sebagai pembaharuan.
Tahun fiskal berbeza, jadi semak setiap akaun
Andaian tahun kalendar cepat gagal. Tahun fiskal syarikat tidak semestinya sama dengan tahun kalendar, dan tahun fiskal sektor awam berbeza mengikut negara.
| Bidang kuasa | Tahun fiskal | Sumber |
|---|---|---|
| Kerajaan persekutuan AS | 1 Oktober hingga 30 September | USAGov |
| Kerajaan pusat UK | Tahun yang berakhir 31 Mac (Main Estimates 2026-27 meliputi tahun yang berakhir 31 Mac 2027) | HM Treasury Supply Estimates |
| Kerajaan nasional Jepun | Bermula 1 April | RIETI |
Ini penting secara langsung jika anda menjual kepada badan awam, dan secara tidak langsung kerana sesetengah syarikat swasta menyelaraskan tahun mereka dengan tahun nasional. Cara yang boleh dipercayai untuk mengetahui tahun fiskal syarikat swasta ialah mencarinya (syarikat tersenarai biasanya menyatakannya dalam laporan tahunan) atau bertanya.
Belanjawan kerajaan juga menunjukkan bentuk kitaran perancangan. Menurut gambaran keseluruhan RIETI, kerja belanjawan Jepun untuk tahun fiskal akan datang bermula berbulan-bulan lebih awal: perumusan lazimnya bermula pada Jun tahun sebelumnya, kementerian menghantar anggaran pada penghujung Ogos, dan belanjawan dibawa ke Diet pada penghujung Januari. Dokumen Supply Estimates Perbendaharaan UK, yang diterbitkan pada April 2026, menerangkan bahawa perubahan yang dipersetujui kepada had perbelanjaan sesebuah jabatan biasanya diumumkan kepada Parlimen sebelum akhir tahun kewangan melalui Supplementary Estimate. Dua pengajaran terpakai kepada pembeli korporat: wang diputuskan jauh sebelum tahun bermula, dan ia dilaraskan di pertengahan jalan.
Di mana wang L&D disimpan
"Bajet L&D" jarang merupakan satu periuk. Perbelanjaan pembelajaran boleh berada di beberapa tempat, masing-masing dengan peraturan dan penjaga pintu yang berbeza.
| Di mana wang disimpan | Siapa yang mengawalnya | Apa yang biasanya dibeli | Implikasi kepada penjual |
|---|---|---|---|
| L&D pusat atau Pembangunan Bakat | Ketua L&D atau CLO | Platform, perpustakaan kandungan, program seluruh syarikat | Kitaran perancangan paling panjang, keutamaan paling kuat kepada pemegang jawatan |
| Bajet HR atau Orang | Pengarah HR | Onboarding, latihan pengurus, program prestasi | Selalunya dikaitkan dengan bilangan kakitangan dan matlamat pengekalan |
| Bajet unit perniagaan | Ketua fungsi (Jualan, Operasi) | Latihan kemahiran untuk satu pasukan | Keputusan lebih pantas, satu matlamat yang boleh diukur, selalunya tidak kelihatan kepada L&D pusat |
| Bajet pematuhan atau risiko | Pemilik pematuhan | Kursus wajib dan pensijilan | Didorong tarikh akhir dan berulang |
| Bajet IT atau perisian | Kepimpinan IT | Platform pembelajaran yang dianggap sebagai perisian | Membawa semakan keselamatan dan integrasi |
| Pembangunan eksekutif | CEO, CHRO | Bimbingan, program eksekutif | Keputusan yang sedikit, besar dan diterajui penaja |
Tinjauan Training magazine mengisyaratkan bagaimana ini berfungsi dalam praktik. Dalam kalangan respondennya, 64% berkata mereka menentukan keperluan untuk membeli produk dan perkhidmatan, 25% menetapkan bajet dan 21% mempunyai keputusan pembelian akhir, manakala 68% mengesyorkan pembelian. Orang yang merasai keperluan, orang yang memegang wang dan orang yang menandatangani bertindih tetapi bukan kumpulan yang sama. Menjual kepada yang pertama tidak menjamin laluan kepada yang kedua. Peranan pengurus L&D menunjukkan apa yang dimiliki pembeli pusat dan apa yang tidak.
Tinjauan itu juga mendapati purata bajet latihan berbeza ketara mengikut saiz: sekitar $11.7 million untuk syarikat besar, $1.6 million untuk syarikat sederhana dan $333,305 untuk syarikat kecil. Anggaplah ini sebagai purata tinjauan, bukan sauh harga. Bajet syarikat kecil mungkin satu baris yang dimiliki seorang, manakala bajet syarikat besar ialah beberapa periuk yang perlu didamaikan.
Setiap periuk berjalan mengikut kalendarnya sendiri. Bajet L&D pusat mungkin dikunci berbulan-bulan sebelum tahun bermula. Bajet jabatan mungkin berubah dari suku ke suku, jadi pengarah jualan yang menyedari jurang kemahiran pada Mac selalunya boleh bertindak pada April. Memadankan periuk dengan tawaran ialah separuh daripada masa yang baik, dan ia berkait dengan proses pembelian perusahaan: semakin ramai orang yang disentuh oleh pembelian, semakin banyak langkah kelulusan yang ditambah.
Perbelanjaan guna-atau-hilang
Dalam banyak organisasi, bajet yang tidak dibelanjakan menjelang hujung tahun tidak dibawa ke hadapan. Pasukan yang berbelanja kurang boleh melihat angka tahun depan mengecil, kerana jumlah yang tidak dibelanjakan dibaca sebagai bukti mereka tidak memerlukannya. Itu mewujudkan tingkah laku biasa menjelang akhir tahun fiskal: pembeli yang mempunyai wang berbaki dan sebab untuk menggunakannya.
Itu corak sebenar, tetapi berhati-hatilah dengannya. Artikel ini tidak dapat memberikan anda peratusan perjanjian yang ditutup pada hujung tahun, kerana tiada sumber yang dipetik di sini mengukurnya, dan anda tidak patut mereka-reka satu. Apa yang boleh dikatakan ialah mekanismenya: jika bajet pembeli tidak dibawa ke hadapan, dan masih ada wang di dalamnya lewat dalam tahun, kos berbelanja lebih rendah daripada kos kehilangan peruntukan. Itu cenderung memihak kepada pembelian yang:
- Cepat diluluskan. Cadangan ringkas, kontrak standard dan tiada semakan keselamatan baharu.
- Mudah disampaikan sebelum tahun ditutup, atau distrukturkan supaya pembayaran jatuh dalam tahun semasa dengan penyampaian pada tahun berikutnya. Sama ada itu dibenarkan bergantung pada peraturan perakaunan pembeli, jadi jangan membuat andaian.
- Jelas selari dengan matlamat yang sudah dimiliki pembeli.
Dua peringatan. Pertama, wang hujung tahun mudah disesali. Pembelian tergesa-gesa yang tiada siapa guna pakai menjadi langganan yang churn. Penggunaan rendah juga sebab biasa langganan tidak diperbaharui, jadi struktur pasaran bertentangan dengan pembelian yang tiada siapa gunakan. Kedua, memberi diskaun semata-mata untuk menangkap perbelanjaan hujung tahun mengajar pembeli supaya menunggu diskaun. Tawarkan kelajuan dan kesederhanaan, bukan potongan harga.
Dan sama ada ini terpakai langsung bergantung pada akaun. Sesetengah syarikat membawa ke hadapan bajet yang tidak digunakan. Sesetengah membekukannya. Sesetengah melepaskannya secara berperingkat. Soalan yang perlu ditanya mudah: "Jika bajet ini tidak digunakan tahun ini, apa yang berlaku kepadanya?" Jawapannya memberitahu anda lebih banyak daripada mana-mana penanda aras.
Pengagihan semula pertengahan tahun
Bajet berubah selepas diluluskan. Tinjauan Training magazine menggambarkan sebabnya: dalam kalangan organisasi yang menaikkan bajet latihan, sebab paling biasa ialah skop program latihan yang meningkat (65%), penambahan kakitangan latihan (50%), lebih ramai pelajar dilayani (45%) dan pembelian teknologi atau peralatan baharu (43%). Dalam kalangan yang mengurangkan, 58% menunjuk kepada ketidakpastian ekonomi dan 36% kepada bajet yang dilaraskan untuk kos lebih rendah atau kecekapan baharu.
Kedua-dua arah mencipta peluang, dan kedua-duanya mencipta risiko.
- Pengurangan boleh membuka pintu. Tekanan untuk menurunkan kos kadangkala mendorong pembeli menggantikan vendor yang mahal, menyatukan platform atau beralih daripada latihan dikendalikan jurulatih kepada penyampaian mengikut kadar sendiri. Jika anda menjual sesuatu yang lebih murah atau lebih cekap, pengurangan pertengahan tahun ialah sebab untuk pembeli bercakap dengan anda. Jika anda menjual perkhidmatan premium, jangkakan penelitian rapi.
- Pelepasan boleh membuka pintu. Wang yang dibekukan pada awal tahun mungkin dibebaskan apabila suku tahun berjalan lancar. Wang juga mungkin berpindah dari satu jabatan ke jabatan lain selepas penstrukturan semula.
- Keutamaan baharu boleh menarik wang ke tepi. Penstrukturan semula, pengambilalihan atau peraturan baharu boleh mengarahkan semula dana latihan dengan cepat.
Dokumen Perbendaharaan yang disebut sebelum ini ialah contoh awam yang jelas bagi struktur yang sama: pelan yang ditetapkan lebih awal, dengan mekanisme rasmi untuk menyemaknya sebelum tahun berakhir. Pasukan kewangan korporat mempunyai versi mereka sendiri, selalunya dipanggil ramalan semula. Bertanya bila yang seterusnya berlaku lebih baik daripada meneka.
Cara menentukan masa pendekatan dan cadangan
Semua yang di atas menunjuk kepada senarai ringkas langkah praktikal. Tiada satu pun memerlukan penanda aras.
Pelajari kalendar pembeli dahulu
Sebelum merancang urutan, ketahui: bila tahun fiskal bermula, bila perancangan bermula, bila bajet dikunci, dan sama ada wang dibawa ke hadapan. Dalam penerokaan, ini soalan biasa dan pembeli menjangkakannya. Artikel tentang penerokaan bajet dan garis masa membincangkan cara bertanya tanpa kedengaran seperti anda menyisihkan mereka.
Hadir sebelum cadangan ditulis, bukan selepas
Oleh kerana keputusan utama berlaku semasa L&D menyediakan permohonannya, masa paling berguna berada di hadapan pembeli ialah sebelum draf itu siap. Bagaimana rupanya?
- Kongsikan pemikiran ringkas dan jujur tentang masalah yang sudah dihadapi pembeli, seperti jurang kemahiran, isu keupayaan pengurus atau kelajuan onboarding.
- Tawarkan perintis kecil atau diagnostik yang memberi mereka bukti untuk dimasukkan dalam permohonan.
- Beri mereka bahasa yang boleh digunakan semula dengan kewangan. Hasil yang boleh mereka ukur mengalahkan senarai ciri. Lihat membuktikan ROI latihan untuk cara bahasa itu dibina.
Padankan tawaran dengan periuk
Jika anda bercakap dengan pemilik jabatan, cadangkan sesuatu yang boleh mereka luluskan sendiri. Jika anda bercakap dengan L&D pusat, jangkakan laluan yang lebih panjang dan cadangkan sesuatu yang boleh mereka pertahankan dalam mesyuarat perancangan. Pakej permulaan yang ringkas dan laluan pengembangan yang jelas sesuai untuk kedua-duanya. Bagi akaun yang lebih besar, baca perolehan pembelajaran perusahaan sebelum anda menjanjikan tarikh mula, kerana langkah keselamatan, undang-undang dan perolehan boleh melangkaui tempoh bajet.
Anggap tarikh akhir sebagai isyarat, kemudian sahkannya
Pembeli yang berkata "kami perlukan ini aktif sebelum akhir suku tahun" memberi anda tarikh akhir. Ketahui sama ada ia keras (wang hilang, peraturan terpakai) atau lembut (satu hasrat). Tanya apa yang berlaku jika tarikh itu tergelincir; jawapannya membezakan kesegeraan sebenar daripada budi bahasa.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Mengapa masa lebih penting dalam pembelajaran berbanding kebanyakan perisian
- Bagaimana bajet L&D ditetapkan
- Tahun fiskal berbeza, jadi semak setiap akaun
- Di mana wang L&D disimpan
- Perbelanjaan guna-atau-hilang
- Pengagihan semula pertengahan tahun
- Cara menentukan masa pendekatan dan cadangan
- Pelajari kalendar pembeli dahulu
- Hadir sebelum cadangan ditulis, bukan selepas
- Padankan tawaran dengan periuk
- Anggap tarikh akhir sebagai isyarat, kemudian sahkannya
- Bacaan Berkaitan