Ciclos presupuestarios de L&D y momento de compra
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un buen producto presentado en el momento equivocado pierde frente a uno mediocre presentado en el momento adecuado. En el aprendizaje corporativo, «el momento adecuado» tiene que ver sobre todo con el dinero: cuándo se decide el presupuesto, quién lo controla y qué ocurre con lo que sobra.
Este artículo explica cómo se fijan normalmente los presupuestos de aprendizaje y desarrollo (L&D), dónde está el dinero dentro de una empresa y cómo un vendedor puede alinear el contacto y las propuestas con el calendario del comprador. Una advertencia desde el principio. En internet encontrará afirmaciones seguras como «la mayoría de los acuerdos de capacitación se cierran en el cuarto trimestre» o «envíe propuestas en enero». Nada de eso es seguro de repetir sin una fuente, y este artículo no lo repite. Lo que sigue es cómo funcionan los presupuestos, para que pueda razonar cada cuenta en lugar de confiar en una regla empírica. Para el mercado en general, consulte el mercado del aprendizaje corporativo explicado, y para el recorrido de compra completo, consulte cómo compran capacitación las empresas.
Datos clave: ciclos presupuestarios de L&D
- En el Training Industry Report 2025 de la revista Training, el 41 % de las organizaciones de EE. UU. dijo que su presupuesto de capacitación aumentó, el 43 % que se mantuvo igual y el 16 % que disminuyó (Training magazine, 2025).
- En la misma encuesta, el 25 % de los encuestados fijaba el presupuesto y el 21 % tenía la decisión final de compra, mientras que el 68 % recomendaba la compra (Training magazine, 2025).
- El año fiscal del gobierno federal de EE. UU. va del 1 de octubre al 30 de septiembre (USAGov). Las Supply Estimates del gobierno central del Reino Unido para 2026-27 cubren el año que termina el 31 de marzo de 2027 (HM Treasury). El año fiscal de Japón comienza el 1 de abril (RIETI).
Por qué el momento importa más en aprendizaje que en la mayoría del software
El gasto en aprendizaje es discrecional de un modo en que no lo son la nómina ni el alquiler. Una empresa puede posponer un programa de liderazgo un trimestre sin que nada se rompa. Un curso de cumplimiento es la excepción, porque alguien tiene que completarlo antes de una fecha límite. Todo lo demás compite por atención y efectivo con las metas de ingresos, las contrataciones y el trabajo de producto.
Eso tiene dos consecuencias para un vendedor. Primero, el presupuesto decide el trato mucho antes de que el comprador elija proveedor. Si no hay una partida, la mejor demo del mundo se convierte en «vuelva el año que viene». Segundo, cuando un comprador sí tiene dinero, suele tener un reloj corriendo. Saber qué reloj corre es todo el juego.
La encuesta de Training muestra cuánto movimiento hay bajo el promedio. En la edición 2025, el 41 % de las organizaciones informó presupuestos de capacitación más altos, el 43 % presupuestos sin cambios y el 16 % presupuestos más bajos. La encuesta abarcó organizaciones de EE. UU. con 100 o más empleados y se realizó entre abril y julio de 2025. De las organizaciones que recortaron, el 58 % citó la incertidumbre económica, y las empresas medianas (23 %) informaron reducciones con mucha más frecuencia que las pequeñas (12 %) o las grandes (13 %).
Para un vendedor, la proporción exacta importa menos que la dispersión. Algunos prospectos tienen más dinero que el año pasado y otros menos, y desde fuera no se puede saber cuál es cuál. Hay que preguntar.
Cómo se fijan los presupuestos de L&D
Muchas empresas medianas y grandes fijan sus presupuestos mediante un ciclo anual de planificación, aunque los detalles varían. Una secuencia típica se ve así.
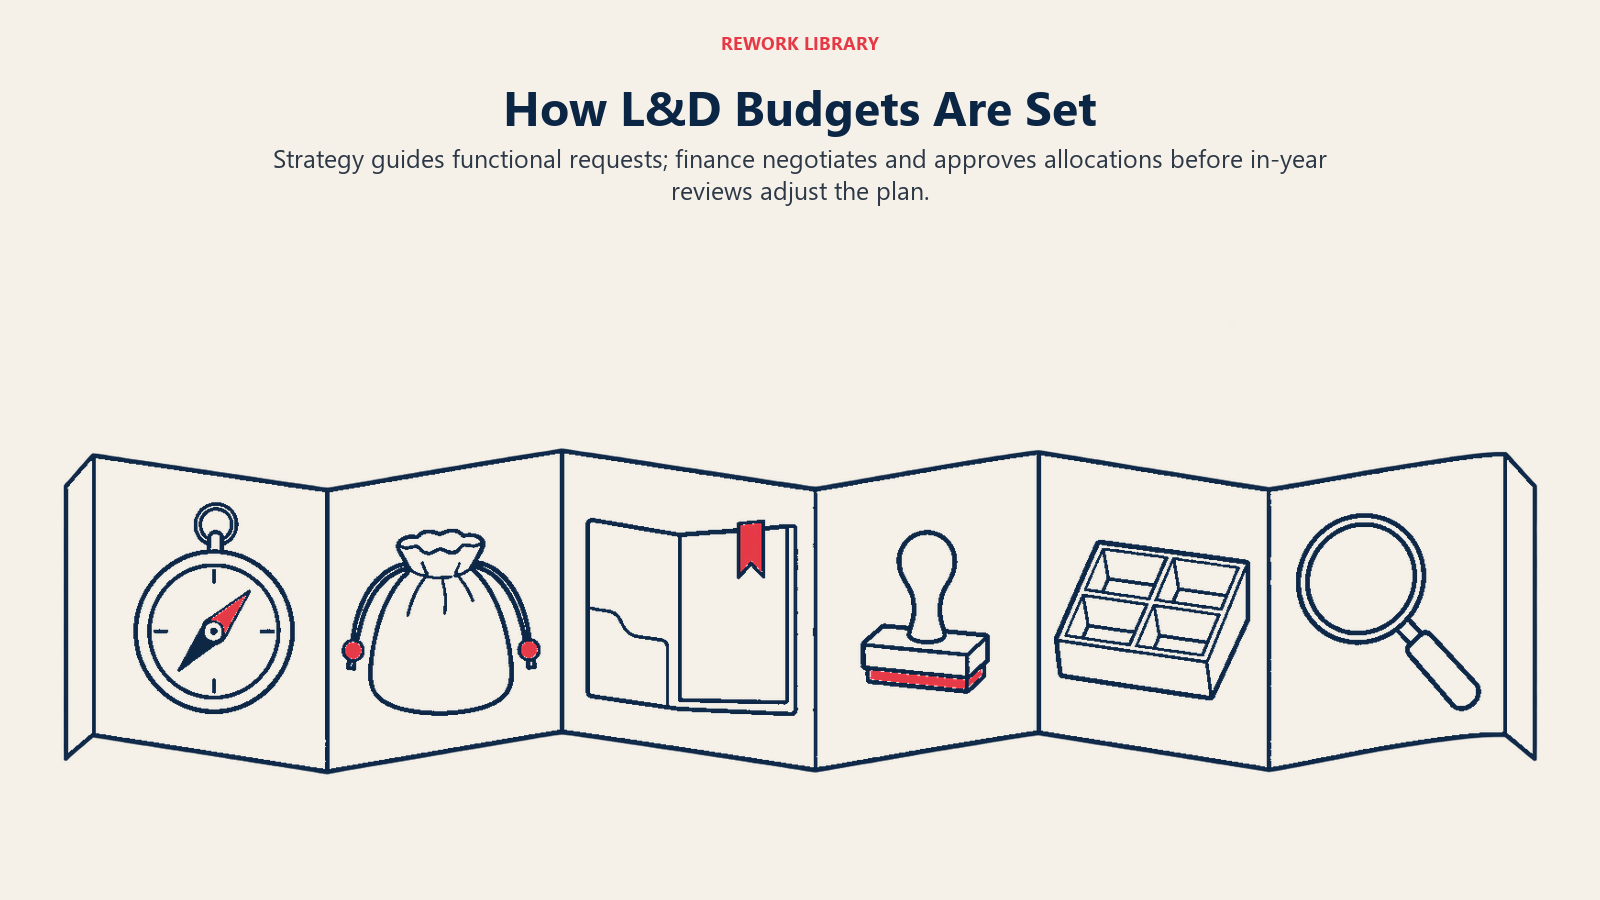
- Planificación estratégica. La dirección fija las metas de la empresa para el año siguiente.
- Lineamientos presupuestarios. Finanzas indica a cada función aproximadamente cuánto puede solicitar, a menudo como variación respecto al año anterior.
- Propuestas funcionales. L&D, HR y las unidades de negocio presentan lo que quieren gastar y por qué. Aquí es donde la evidencia de la necesidad llega a finanzas, a menudo en forma de un análisis de necesidades de capacitación.
- Negociación y aprobación. Finanzas consolida las solicitudes, las recorta y los ejecutivos dan el visto bueno.
- Asignación. Los montos aprobados se cargan en el sistema financiero, a veces liberados por completo, a veces trimestre a trimestre.
- Revisión durante el año. El gasto se compara con el plan y el dinero puede moverse, congelarse o liberarse.
De esto se derivan dos cosas. Las decisiones que importan ocurren antes de la aprobación. Para el paso 4, el responsable de L&D ya decidió qué pedir, normalmente entre proveedores y programas que conoce. Un proveedor que ayudó a dar forma a la propuesta en el paso 3 compite por una partida todavía abierta. Uno que aparece por primera vez en el paso 5 compite por dinero que ya tiene un propósito.
Y los presupuestos suelen anclarse en la cifra del año pasado. Un patrón común es partir del año anterior y ajustar hacia arriba o hacia abajo. Eso tiende a favorecer a los proveedores actuales, y significa que una nueva categoría de gasto, por ejemplo una plataforma de coaching, debe defenderse como una partida nueva y no colarse como una renovación.
Los años fiscales difieren, así que revise cada cuenta
Los supuestos basados en el año calendario fallan rápido. El año fiscal de una empresa no tiene por qué coincidir con el año calendario, y los años fiscales del sector público difieren según el país.
| Jurisdicción | Año fiscal | Fuente |
|---|---|---|
| Gobierno federal de EE. UU. | Del 1 de octubre al 30 de septiembre | USAGov |
| Gobierno central del Reino Unido | Año que termina el 31 de marzo (las Main Estimates 2026-27 cubren el año que termina el 31 de marzo de 2027) | HM Treasury Supply Estimates |
| Gobierno nacional de Japón | Comienza el 1 de abril | RIETI |
Esto importa directamente si usted vende a organismos públicos, e indirectamente porque algunas empresas privadas alinean su propio año con el nacional. La forma fiable de conocer el año fiscal de una empresa privada es consultarlo (las empresas que cotizan en bolsa suelen indicarlo en su informe anual) o preguntarlo.
El presupuesto público también muestra la forma de un ciclo de planificación. Según el resumen de RIETI, el trabajo presupuestario de Japón para el siguiente año fiscal comienza con meses de antelación: la formulación suele empezar en junio del año anterior, los ministerios presentan sus estimaciones a finales de agosto y el presupuesto llega a la Dieta a finales de enero. El documento de Supply Estimates del Tesoro del Reino Unido, publicado en abril de 2026, explica que los cambios acordados al límite de gasto de un departamento suelen anunciarse al Parlamento antes de que termine el ejercicio mediante una Supplementary Estimate. Dos lecciones se trasladan a los compradores corporativos: el dinero se decide mucho antes de que comience el año y se ajusta a mitad de camino.
Dónde está el dinero de L&D
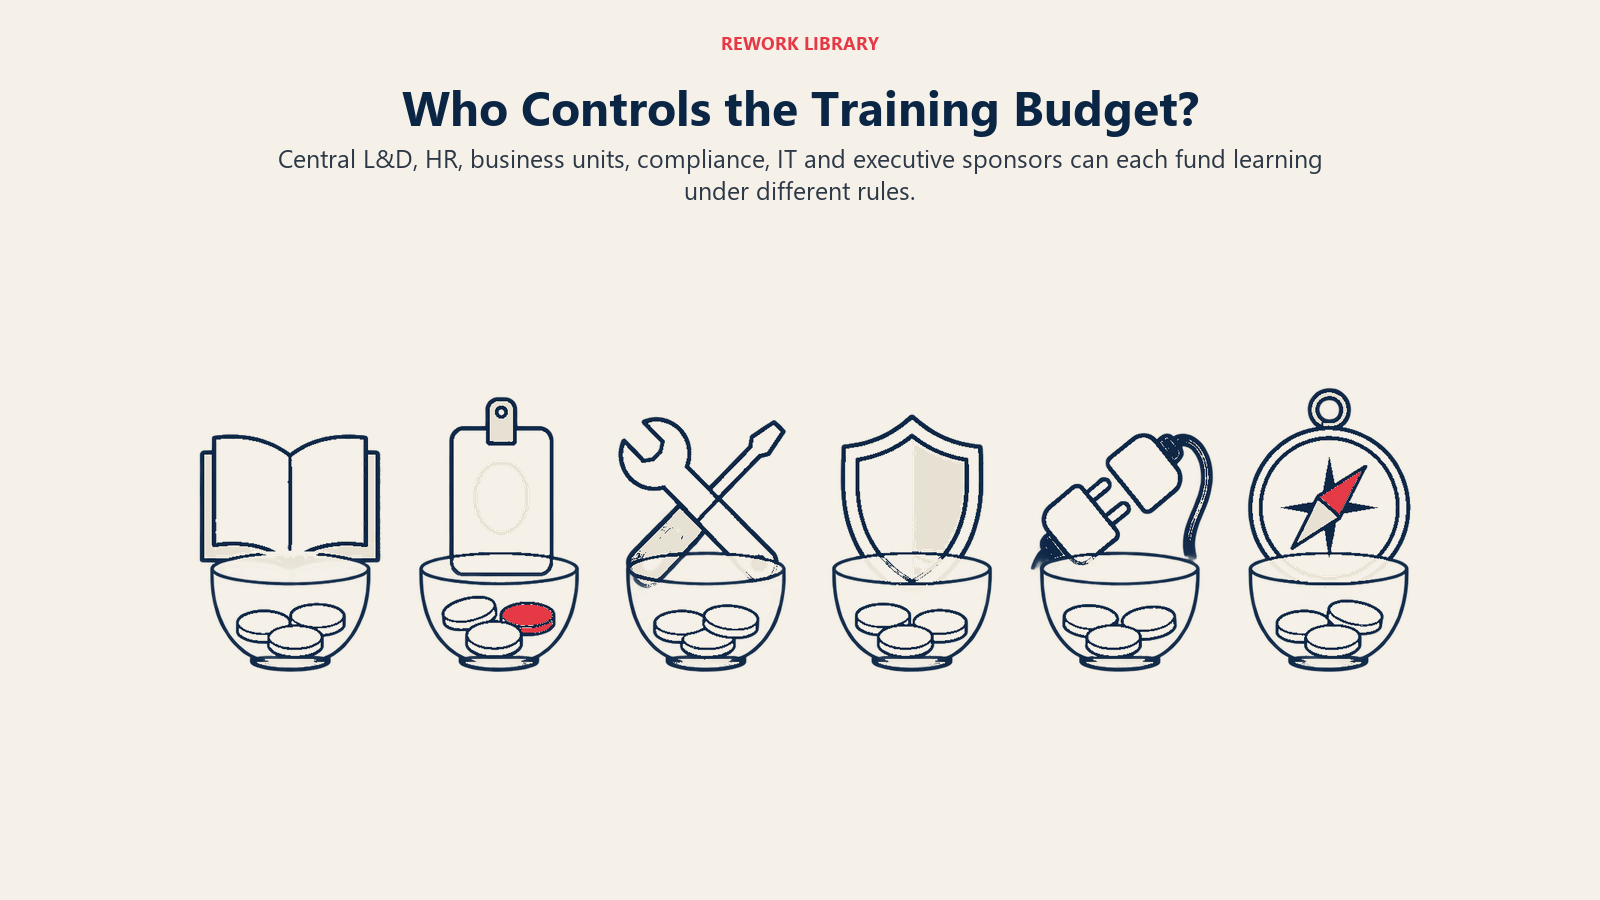
«El presupuesto de L&D» rara vez es una sola bolsa. El gasto en aprendizaje puede estar en varios lugares, cada uno con reglas distintas y guardianes distintos.
| Dónde está el dinero | Quién lo controla | Qué suele comprar | Implicación para el vendedor |
|---|---|---|---|
| L&D central o Talent Development | Head of L&D o CLO | Plataformas, bibliotecas de contenido, programas para toda la empresa | Ciclo de planificación más largo, mayor preferencia por los proveedores actuales |
| Presupuesto de HR o People | Director de HR | Onboarding, capacitación de gerentes, programas de desempeño | A menudo ligado a metas de plantilla y retención |
| Presupuesto de la unidad de negocio | Responsable funcional (Ventas, Operaciones) | Capacitación en habilidades para un equipo | Decisiones más rápidas, una meta medible, a menudo invisible para el L&D central |
| Presupuesto de cumplimiento o riesgo | Responsable de cumplimiento | Cursos obligatorios y certificaciones | Guiado por plazos y recurrente |
| Presupuesto de IT o software | Dirección de IT | Plataformas de aprendizaje tratadas como software | Trae revisiones de seguridad e integración |
| Desarrollo ejecutivo | CEO, CHRO | Coaching, programas ejecutivos | Pocas decisiones, grandes y lideradas por un patrocinador |
La encuesta de Training sugiere cómo funciona esto en la práctica. Entre sus encuestados, el 64 % dijo que determina la necesidad de comprar productos y servicios, el 25 % fija el presupuesto y el 21 % tiene la decisión final de compra, mientras que el 68 % recomienda la compra. Quienes sienten la necesidad, quienes tienen el dinero y quienes firman se solapan, pero no son el mismo grupo. Vender a los primeros no garantiza un camino hacia los segundos. El puesto de gerente de L&D muestra qué controla el comprador central y qué no.
La encuesta también encontró que los presupuestos promedio de capacitación diferían mucho según el tamaño: unos $11,7 millones en las empresas grandes, $1,6 millones en las medianas y $333 305 en las pequeñas. Trátelos como promedios de encuesta, no como anclas de precio. El presupuesto de una empresa pequeña puede ser una sola partida a cargo de una sola persona, mientras que el de una empresa grande es un conjunto de bolsas que hay que conciliar.
Cada bolsa sigue su propio calendario. Un presupuesto central de L&D puede quedar bloqueado meses antes de que empiece el año. Un presupuesto departamental puede flexibilizarse de un trimestre a otro, de modo que un director de ventas que detecta una brecha de habilidades en marzo a menudo puede actuar en abril. Hacer coincidir la bolsa con la propuesta es la mitad de un buen momento, y se relaciona con el proceso de compra empresarial: cuantas más personas toca una compra, más pasos de aprobación acumula.
Gasto de «úselo o piérdalo»
En muchas organizaciones, un presupuesto que no se gasta antes de fin de año no se traslada. Los equipos que gastan de menos pueden ver reducirse la cifra del año siguiente, porque lo no gastado se lee como prueba de que no lo necesitaban. Eso genera un comportamiento conocido hacia el final del año fiscal: el comprador que tiene dinero restante y una razón para comprometerlo.
Es un patrón real, pero hay que manejarlo con cuidado. Este artículo no puede darle el porcentaje de acuerdos que se cierran a fin de año, porque ninguna fuente citada aquí lo mide, y usted no debería inventarlo. Lo que sí puede decirse es el mecanismo: si el presupuesto de un comprador no se traslada y aún queda dinero a finales del año, el costo de gastar es menor que el costo de perder la asignación. Eso tiende a favorecer compras que sean:
- Rápidas de aprobar. Una propuesta breve, un contrato estándar y ninguna revisión de seguridad nueva.
- Fáciles de entregar antes del cierre del año, o estructuradas de modo que el pago caiga en el año en curso y la entrega en el siguiente. Que eso esté permitido depende de las reglas contables del comprador, así que no lo dé por hecho.
- Claramente alineadas con una meta que el comprador ya tiene.
Dos precauciones. Primero, el dinero de fin de año es fácil de lamentar. Una compra apresurada que nadie adopta se convierte en una suscripción cancelada. La baja adopción también es una razón común para no renovar una suscripción, de modo que la estructura del mercado juega en contra de las compras que nadie usa. Segundo, hacer descuentos solo para captar el gasto de fin de año enseña a los compradores a esperar el descuento. Ofrezca rapidez y simplicidad, no una rebaja de precio.
Y que esto se aplique o no depende de la cuenta. Algunas empresas trasladan el presupuesto sin gastar. Otras lo congelan. Otras lo liberan por tramos. La pregunta es sencilla: «Si este presupuesto no se usa este año, ¿qué pasa con él?». La respuesta le dice más que cualquier benchmark.
Reasignaciones a mitad de año
Los presupuestos cambian después de aprobarse. La encuesta de Training ilustra por qué: entre las organizaciones que aumentaron sus presupuestos de capacitación, los motivos más comunes fueron un mayor alcance de los programas de capacitación (65 %), más personal de capacitación (50 %), más estudiantes atendidos (45 %) y la compra de nueva tecnología o equipo (43 %). Entre quienes recortaron, el 58 % señaló la incertidumbre económica y el 36 % presupuestos ajustados por menores costos o nuevas eficiencias.
Ambas direcciones abren oportunidades, y ambas generan riesgos.
- Un recorte puede abrir una puerta. La presión por reducir costos a veces empuja al comprador a reemplazar a un proveedor caro, consolidar plataformas o pasar de la modalidad con instructor a la de ritmo propio. Si usted vende algo más barato o más eficiente, un recorte a mitad de año es un motivo para que el comprador hable con usted. Si vende un servicio premium, espere escrutinio.
- Una liberación puede abrir una puerta. El dinero congelado al inicio del año puede liberarse cuando un trimestre va bien. El dinero también puede pasar de un departamento a otro tras una reorganización.
- Una nueva prioridad puede desviar el dinero hacia otro lado. Una reorganización, una adquisición o una nueva regulación pueden reorientar rápidamente los fondos de capacitación.
El documento del Tesoro mencionado antes es un ejemplo público y claro de la misma estructura: un plan fijado de antemano, con un mecanismo formal para revisarlo antes de que termine el año. Los equipos de finanzas corporativas tienen su propia versión, a menudo llamada reproyección (reforecast). Preguntar cuándo es la próxima es mejor que adivinar.
Cómo programar el contacto y las propuestas
Todo lo anterior apunta a una lista breve de movimientos prácticos. Ninguno requiere un benchmark.
Conozca primero el calendario del comprador
Antes de planificar una secuencia, averigüe: cuándo empieza el año fiscal, cuándo comienza la planificación, cuándo se bloquea el presupuesto y si el dinero se traslada. En el discovery, estas son preguntas normales y los compradores las esperan. El artículo sobre discovery de presupuesto y plazos explica cómo preguntar sin dar la impresión de que lo está descalificando.
Aparezca antes de que se escriba la propuesta, no después
Como las decisiones clave ocurren mientras L&D redacta su solicitud, el mejor momento para estar frente a un comprador es antes de que ese borrador esté terminado. ¿Cómo se ve eso?
- Comparta una reflexión breve y honesta sobre un problema que el comprador ya tiene, como una brecha de habilidades, un problema de capacidad de los gerentes o la velocidad del onboarding.
- Ofrezca un piloto pequeño o un diagnóstico que le dé evidencia para incluir en la solicitud.
- Dele un lenguaje que pueda reutilizar con finanzas. Los resultados que se pueden medir superan a las listas de funciones. Consulte cómo demostrar el ROI de la capacitación para ver cómo se construye ese lenguaje.
Ajuste la oferta a la bolsa
Si habla con un responsable departamental, proponga algo que pueda aprobar por sí solo. Si habla con el L&D central, espere un camino más largo y proponga algo que pueda defender en una reunión de planificación. Un paquete de entrada más ligero y una vía de expansión clara sirven para ambos. Para cuentas más grandes, lea las compras empresariales de aprendizaje antes de prometer una fecha de inicio, porque los pasos de seguridad, legal y compras pueden durar más que la ventana presupuestaria.
Trate los plazos como señales y luego confírmelos
Un comprador que dice «necesitamos esto en marcha antes de fin de trimestre» le está dando un plazo. Averigüe si es firme (el dinero desaparece, se aplica una regulación) o flexible (un deseo). Pregunte qué pasa si la fecha se retrasa; la respuesta separa la urgencia real de la cortesía.
Lecturas relacionadas

Co-Founder & COO
On this page
- Por qué el momento importa más en aprendizaje que en la mayoría del software
- Cómo se fijan los presupuestos de L&D
- Los años fiscales difieren, así que revise cada cuenta
- Dónde está el dinero de L&D
- Gasto de «úselo o piérdalo»
- Reasignaciones a mitad de año
- Cómo programar el contacto y las propuestas
- Conozca primero el calendario del comprador
- Aparezca antes de que se escriba la propuesta, no después
- Ajuste la oferta a la bolsa
- Trate los plazos como señales y luego confírmelos
- Lecturas relacionadas