AI企業の売上原価(COGS)に含まれるもの
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
売上原価(COGS)は、売上原価(cost of revenue)とも呼ばれ、販売したものを提供するためにかかるコストです。パン屋なら小麦粉とオーブンがそれに当たります。AI企業の場合は、顧客が製品を使うたびに発生するコンピュート、ホスティング、レビュー作業、サポートです。次のバージョンを作るコストを含め、それ以外はすべて別の科目に入ります。
聞こえは単純で、実際ほとんどの場合は単純です。ただし、AI企業が実際にお金をどう使っているかを見ると、そう簡単ではありません。同じGPUクラスターが、月曜日は顧客にサービスを提供し、火曜日は新しいモデルを学習させることもあります。人間のレビュー担当者が、顧客の出力をチェックすることもあれば、次のリリースのためにデータにラベルを付けることもあります。1ドルごとにどこへ計上されるかが、報告される粗利益率を左右し、粗利益率は投資家による評価と、他社の数字との比較に影響します。
本ガイドでは会計上の定義を扱います。売上原価に入るもの、R&Dと販売費(S&M)に入るもの、上場企業がそれをどう説明しているか、そしてグレーゾーンはどこかです。リクエストあたりのコストの仕組みや、それを下げる方法は扱いません。それらはAI推論コストと粗利益率とAIモデルのコスト管理にまとめています。
3つの区分
多くの損益計算書は、コストを3つのグループに分けます。区分の境界を理解することが、すべてです。
売上原価には、有料顧客に製品やサービスを提供することに直接結びつくコストが入ります。利用量が増えるとコストも増えるなら、おそらくここに入ります。
**研究開発費(R&D)**には、製品を新しく作る、または改善するためのコストが入ります。米国の会計基準では、研究は、新しい製品やプロセスの開発、または既存のものの大幅な改善に役立つ、新しい知識の発見を目的とした計画的な調査または重要な探究と定義されています(全米科学工学統計センターがまとめたFASBのASC 730の文言)。重要なのは、その支出が、現在の顧客に対応するためではなく、将来の能力を生み出すという考え方です。
**販売費(S&M)**には、顧客を見つけて獲得するためのコストが入ります。広告、営業の給与、コミッション、イベント、購入を促すために提供する無料利用分などです。
4つ目の区分として一般管理費(G&A)があり、財務、法務、経営陣のコストを含みます。ここではあまり重要ではありません。
ルールが実際に定めていること
正式なルールは、多くの創業者が想像するよりも簡素です。上場企業の財務諸表を規定する米国証券取引委員会(SEC)のRegulation S-Xは、損益計算書で、有形商品の売上原価、サービスの原価、その他の収益に対応する費用を区分して表示しなければならないと定めています。また、その他の営業費用のための別の科目も設けています。以上です。推論がサービスの原価に属するかどうかをAI企業に教えてくれる一覧は存在しません。
そのため、分類は原則と企業の判断から決まります。企業は注記や年次報告書の経営者による討議と分析で方針を説明し、監査人はその方針が一貫して適用されているかを確認します。だから、ルールブックを読むよりも実際の開示書類を読むほうが役に立つのです。以下でそれを見ていきます。
分類表
一般的なAIのコスト項目が、通常どう分類されるかを示します。「通常」という言葉が重要です。右端の列は、合理的な企業なら別の区分にしうる箇所を示しています。
| コスト項目 | 通常の区分 | 理由 | グレーゾーン |
|---|---|---|---|
| 有料顧客にサービスを提供する推論のコンピュート | 売上原価 | 製品が結果を返すたびに発生する | 自社エンジニアがテストに使う推論はR&Dに入る |
| 本番の製品向けのクラウドホスティングとストレージ | 売上原価 | サービスの稼働維持に必要 | 共有環境には按分方法が必要 |
| 顧客のリクエストに対するサードパーティのモデルAPI料金 | 売上原価 | 提供する回答ごとの直接の投入要素 | 社内実験の料金はR&Dに入る |
| サービス提供の一部である人手によるレビュー | 売上原価 | 顧客はレビューを含む出力に対して支払っている | モデル改善のためだけに行うレビューはR&D |
| モデル改善のためのデータラベリング | R&D | 将来の能力を築く | 実際には顧客固有の提供作業であるラベリングは売上原価になりうる |
| 新しいモデルの学習実行とファインチューニング | R&D | 新しい製品または改善された製品を生み出す | 契約の一部として提供する顧客固有のチューニングは売上原価になりうる |
| 研究スタッフと実験 | R&D | 新しい知識の発見 | なし、明確なケース |
| カスタマーサポート | 売上原価 | すでに支払っている顧客を支援する | 一部の企業は販売前のサポートをS&Mに入れる |
| オンボーディングと導入支援 | 売上原価 | 販売したものを提供する | 見込み客向けの無料オンボーディングはS&Mになりうる |
| 決済手数料 | 売上原価 | 取引ごとに発生する | 他の区分に入るのはまれ |
| 本番環境のモニタリング、セキュリティ、信頼性を担うエンジニア | 売上原価 | 稼働中のサービスを維持する | 新機能を作るエンジニアはR&D |
| 無料プランとトライアルの利用 | 状況による(S&Mまたは売上原価) | 顧客獲得の支出か、サービスの提供か | 方針は企業ごとに異なるため、自社の方針を開示する |
| 営業コミッションと広告 | S&M | 顧客の獲得 | なし |
パターンに注目してください。問うべきは「これはどんな種類のリソースか」ではなく、「何のために使ったか」です。GPUの1時間はGPUの1時間です。有料顧客にサービスを提供すれば売上原価になり、新しいモデルを学習させればR&Dになります。
上場企業の開示から分かること
AI機能を販売する上場ソフトウェア企業は、方針を文書で説明しなければならないため、最良の証拠になります。以下の文言は、各社の入手可能な直近の年次報告書によるものです。
Adobeは、サブスクリプション売上原価が主にサードパーティのホスティングサービスとデータセンターのコストで構成され、AI推論(inferencing)のコストを含むと述べ、ネットワーク運用、導入、アカウント管理、技術サポートの担当者の報酬も含めています。一方、R&D費用には、AI学習のコストを含むホスティングサービスとデータセンターのコストが含まれます。これは最も分かりやすい区分です。推論は売上原価、学習はR&Dです。
Atlassianは、売上原価をサードパーティのホスティング料金(クラウドインフラと、顧客によるAIツールの利用で発生するAI推論を含む)に加え、従業員の報酬、取得した開発済み技術の償却、決済手数料、カスタマーサポートとインフラチームの外部委託費と説明しています。R&Dの科目にも、クラウドインフラとAI推論を含むサードパーティのホスティング料金が挙がっています。つまり推論は両方に現れ、誰が使ったかで分かれます。顧客なら売上原価、自社の開発チームならR&Dです。
Duolingoは、売上原価が主にサードパーティの決済手数料で、それに加えてホスティング料金とAIコストで構成され、それよりずっと小さい割合でカスタマーサポートのコストがあると述べています。決済手数料の例は、コンシューマー向けサブスクリプション製品の売上原価に、AI以外の大きな項目が含まれうることを思い出させてくれます。
3社は構成がそれぞれ異なりますが、論理は共通しています。顧客にサービスを提供するコストは売上原価に、製品を作るコストはR&Dに入ります。自社の方針を作成するときは、同じテストを使い、財務の注記で分かりやすく説明してください。
学習をめぐる問題
学習は意見が分かれる点なので、独立した節を設けます。
R&Dの論理では、学習の実行は、何か月にもわたって多くの顧客にサービスを提供するモデルを作ります。それは製品への投資であり、特定の顧客にサービスを提供するコストではありません。Adobeの開示はこの考え方に沿っています。
反対の主張は、主力製品がモデルそのものである企業にとって、学習は一度きりのプロジェクトではない、というものです。再学習は継続的に行われます。a16zは早い段階で、1つのモデルの学習に数十万ドル以上のコンピュートがかかることがあり、再学習は継続的なコストとみなされるようになってきていると指摘しました。モデルに供給されるデータが時間とともに変わるためです。製品を機能させ続けるために再学習が必要なら、それは販売しているものの保守に近づきます。
会計ルールが強制しなくても、投資家は実務上の慣行に落ち着いています。たとえばEpoch AIのアナリストは、粗利益率を売上から推論のコンピュートを引いたものとして計算し、R&Dのコンピュートは別の科目として扱い、それは現行モデルで回収されるのではなく、次のモデルの開発に帰属するものとしています。これは推計に基づく外部の分析であり、監査済みの財務諸表ではない点に注意してください。それでも、投資家がどう捉える傾向があるかは分かります。推論はマージンに、学習は投資の科目に、という整理です。
創業者にとっての教訓は、方針を決め、一貫して適用し、両方の方法で数字を示せるようにしておくことです。目の肥えた投資家は、売上原価に入れた学習コストを含めた場合と除いた場合の粗利益率を求めることがよくあります。
分類が重要な理由
粗利益率。 大きなコストをR&Dから売上原価に移すと、営業利益は変わらないまま粗利益率が下がります。逆に動かせば、粗利益率は健全に見えます。粗利益率は代表的な指標なので、分類の選択が中立であることはありません。指標そのものを復習したい場合は、粗利益率のガイドをご覧ください。
バリュエーション。 ソフトウェアの投資家は長年、高い粗利益率に対価を払ってきました。売上が1ドル増えるごとに、提供コストが小さいことを示すからです。a16zは、AI企業の粗利益率は50から60%であることが多く、従来のSaaSの60から80%以上と対照的だと指摘しました。提供コストをR&Dに誤って分類すると、マージンが水増しされ、マージンのマルチプルに基づくバリュエーションも膨らみます。それはデューデリジェンスで表面化しがちで、表面化したときには信頼を損ないます。
比較可能性。 同じカテゴリーの2社が異なる分類をしていれば、その粗利益率は比較できません。投資家は注記を読んで補正しますが、各科目に何が入っているかを開示すれば、その作業を楽にできます。
ユニットエコノミクス。 売上原価は、貢献利益とユニットエコノミクスに反映されます。提供コストが他の科目に隠れていると、製品の価格を安く設定してしまい、気づいたときには手遅れになります。これらの比率がどうつながるかは、SaaSエコノミクスとユニット指標のガイドで解説しています。
価格設定。 報告するコストベースは、あらゆる価格判断の下限です。シート単位、利用単位、成果単位のどれで課金するにしても、提供1単位のコストを知っておく必要があります。その実際の影響は、AIにおける従量課金と成果課金の比較をご覧ください。
重要なポイント: AI企業の売上原価
- Regulation S-Xは、上場企業に有形商品の売上原価とサービスの原価を区分して表示することを求めています。AIの推論や学習をどこに入れるかは定めていません。
- ASC 730は、研究を新しい知識の発見を目的とした計画的な調査または重要な探究と定義しており、新しいモデルの学習が通常R&Dとして扱われるのはこのためです。
- Adobeは、AI推論のコストをサブスクリプション売上原価に、AI学習のコストをR&Dに入れています(2025会計年度の年次報告書)。
- Atlassianは、顧客によるAIツールの利用で発生するAI推論を、決済手数料やカスタマーサポートチームとともに売上原価に含めています。
- a16zは、AI企業が売上の25%以上をクラウドリソースに、多くはデータラベリングに売上の10から15%を費やすことが多いと報告しました(2020年の分析)。
- 目安: 顧客の利用に応じて増えるコストは売上原価に入れます。将来の能力を生み出すコストはR&Dに入れます。
人手によるレビューとラベリング
ヒューマン・イン・ザ・ループは、最も誤分類されやすい項目です。a16zは2つの形を挙げました。データラベリングとリアルタイムの人手によるレビューです。見た目は似ていますが、計上先は異なります。
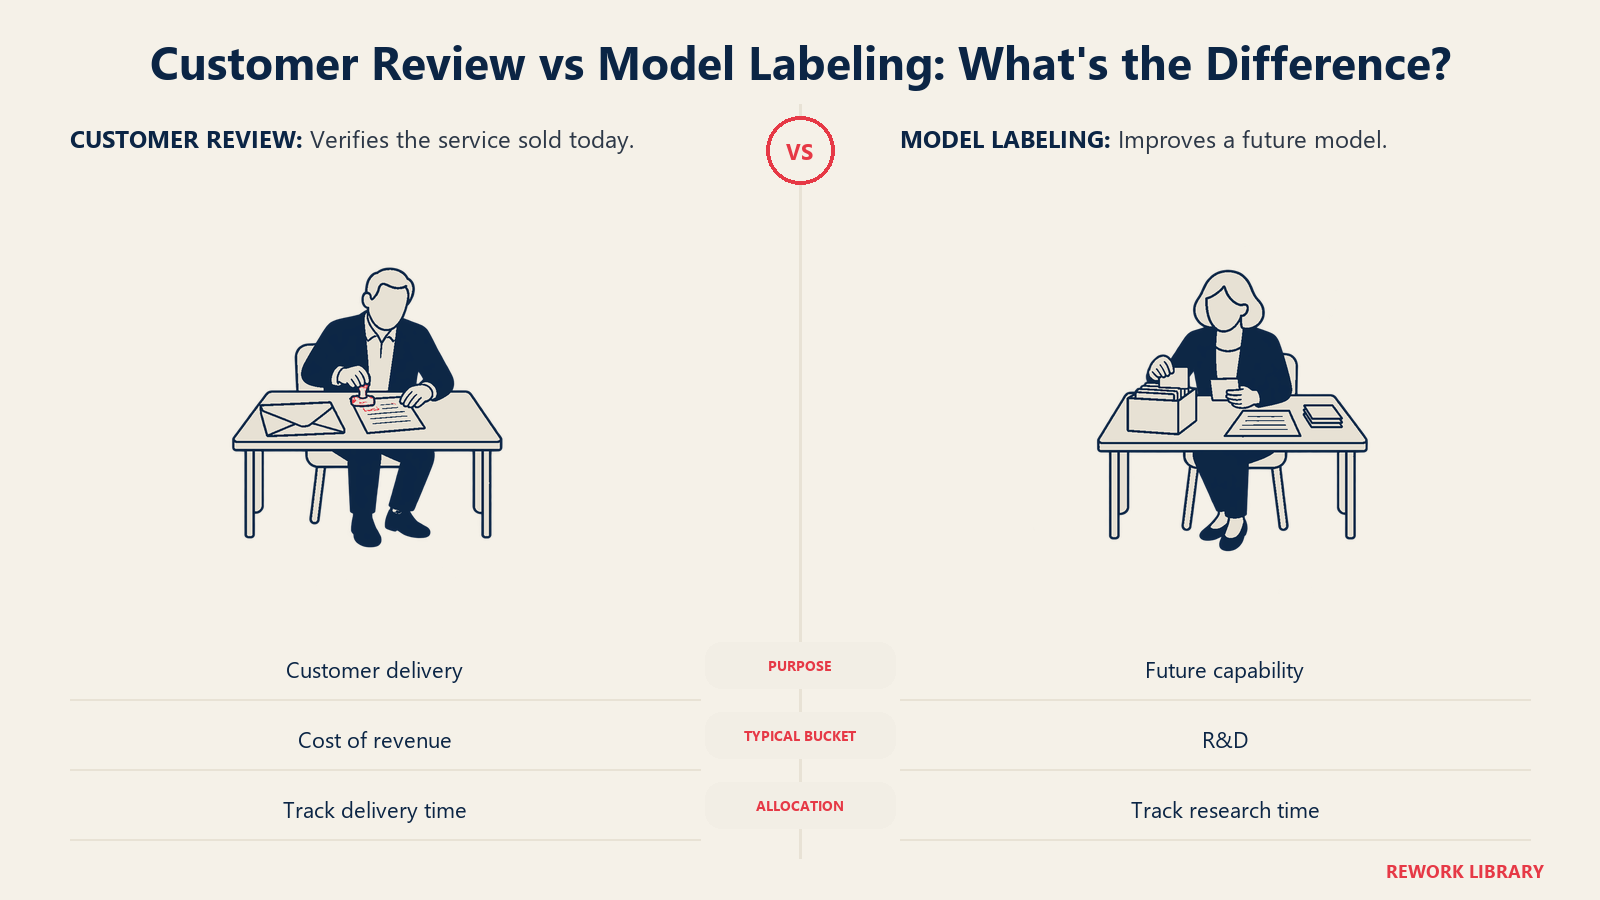
たとえば、保険金請求の処理製品で、スタッフがすべての出力を顧客に届く前に検証するとします。そのレビューは提供するサービスの一部なので、売上原価に入ります。同じスタッフが、次の四半期のモデルを改善するために、争いのあるサンプルにラベルを付け直す場合、その作業は将来の能力を築くのでR&Dに入ります。1つのチームが両方を行うなら、作業時間を記録するか、文書化した基準で按分してください。
この点は、マージンの推移にとっても重要です。初期のエージェント型製品は、システムが改善するにつれて減っていく手厚いレビューに頼ることがよくあります。そのレビューが売上原価にあれば、レビューが減るにつれてマージンが改善するのが見えます。R&Dに埋もれさせていれば、マージンは今は不自然によく見え、その後は改善が見られず、スケールについて投資家に語るストーリーが弱くなります。
創業者と財務責任者の実務ステップ
最初の監査や資金調達の前に、1ページのコスト分類方針を書いてください。次の内容を網羅します。
- 推論とホスティング。 本番の利用は売上原価、社内の開発・テストでの利用はR&Dと定め、その配分をどう測るか(タグ付け、別アカウント、利用ログ)を示します。
- サードパーティのモデル料金。 モデルプロバイダーからのAPI料金も同様に扱います。顧客起点の呼び出しは売上原価、実験はR&Dです。
- 人員。 サポート、オンボーディング、レビュー担当者、本番環境のエンジニアは売上原価に割り当てます。プロダクト、研究、機能開発のエンジニアはR&Dに割り当てます。
- 学習とチューニング。 汎用的な学習はR&Dとするか、契約に基づいて提供する顧客固有のチューニングは売上原価とするかを決めます。理由を書き残してください。
- 無料利用。 無料プランとトライアルをS&Mとするか売上原価とするかを決め、一貫性を保ちます。
- 開示。 読み手が別の基準でマージンを再計算できるよう、報告資料の各科目を説明します。
事業が変わったら、方針を見直してください。顧客向けにファインチューニング済みモデルを販売し始める企業には、新しい種類の提供コストが生じ、従来の方針が合わなくなることがあります。こうした選択を左右する事業モデルの背景は、AIスタートアップのビジネスモデル解説をご覧ください。
よくある間違い
1つの請求書にまとめたクラウド利用料を使う。 本番と実験がタグ付けなしで同じアカウントを共有していると、何も分類できません。早めに分けてください。
粗利益率を見た目だけの数字として扱う。 粗利益率は、価格設定、バリュエーション、採用計画を左右します。よく見せるためにコストを動かすと、後で問題になります。
サポートとオンボーディングを無視する。 AI製品は、従来のソフトウェアより手厚いサポートが必要なことが多くあります。そのコストは売上原価に入り、無視できない額になりえます。
誰にも告げずに方針を変える。 再分類をすると、マージンは一夜にして変わります。方針を変更するなら、傾向が意味を保てるよう過去の期間も修正してください。
上場企業をそのままテンプレートにする。 上記の開示は、財務体制が確立した大手ソフトウェア企業のものです。初期段階のスタートアップのデータは、もっと雑然としていることが多くあります。論理のモデルとして使ってください。自社の数字が同じように見えるという保証ではありません。
AI企業の売上原価に関するよくある質問
AIの推論コストは売上原価ですか。
推論が有料顧客にサービスを提供するものであれば、そうです。たとえばAdobeは、AI推論のコストをサブスクリプション売上原価に含めています。自社のエンジニアがテストや開発のために実行する推論は、通常R&Dになります。
AIモデルの学習は、COGSとR&Dのどちらの費用ですか。
ほとんどの企業は、新規または改善されたモデルの学習をR&Dとして扱います。特定の顧客に対応するのではなく、将来の能力を築くからです。AdobeはAI学習のコストをR&Dに入れています。製品を機能させ続けるために絶えず再学習が必要な企業の中には、別の扱いを主張するところもあるため、方針を書き残し、一貫して適用してください。
カスタマーサポートとオンボーディングは売上原価に含まれますか。
通常は含まれます。すでに支払っている顧客を支援するものだからです。AtlassianとDuolingoは、どちらもカスタマーサポートのコストを売上原価に含めています。販売前のサポートや見込み客向けの無料オンボーディングは、販売費に分類されることもあります。
AIの出力に対する人手のレビューは、COGSに含まれますか。
そのレビューが顧客へのサービス提供の一部であれば、含まれます。同じ作業が将来のモデルを改善するためのデータラベリングであれば、R&Dです。1つのチームが両方を行う場合は、時間を記録するか按分してください。
COGSの分類は、なぜバリュエーションに影響するのですか。
粗利益率は代表的な指標であり、投資家は歴史的に、マージンの高いソフトウェアにより高い対価を払ってきました。a16zは、AI企業の粗利益率は50から60%であることが多く、SaaSの60から80%以上と対照的だと指摘しています。提供コストをR&Dに分類するとこの数字が良く見えますが、デューデリジェンスで崩れがちです。
SECは売上原価について何を求めていますか。
Regulation S-Xは、有形商品の売上原価とサービスの原価を区分して表示し、その他の営業費用は別に報告することを求めています。AI企業が推論や学習をどこに入れるかは定めていないため、各社が自社の方針を定めて開示します。
関連記事

Co-Founder & COO