Qué cuenta como costo de ventas en una empresa de IA
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
El costo de ventas (COGS, por sus siglas en inglés), también llamado costo de ingresos, es el costo de entregar lo que usted vendió. Para una panadería son la harina y los hornos. Para una empresa de IA son el cómputo, el alojamiento, el trabajo de revisión y el soporte que ocurren cada vez que un cliente usa el producto. Todo lo demás, incluido el costo de construir la próxima versión, pertenece a otras líneas.
Suena sencillo, y en su mayor parte lo es, hasta que se observa cómo gasta realmente el dinero una empresa de IA. El mismo clúster de GPU puede atender a clientes el lunes y entrenar un modelo nuevo el martes. Un revisor humano puede comprobar el resultado de un cliente o etiquetar datos para la próxima versión. El lugar donde cae cada dólar determina su margen bruto reportado, y el margen bruto condiciona cómo lo valoran los inversionistas y cómo se comparan sus cifras con las de todos los demás.
Esta guía cubre la definición contable: qué entra en el costo de ingresos, qué entra en I+D y en ventas y marketing, cómo lo describen las empresas públicas y dónde están las zonas grises. No cubre la mecánica del costo por solicitud ni las formas de reducirlo. Eso se trata en costos de inferencia de IA y margen bruto y gestión de costos de modelos de IA.
Las tres categorías
La mayoría de los estados de resultados clasifican los costos en tres grupos. Entender el límite entre ellos lo es todo.
El costo de ingresos contiene los costos directamente vinculados a entregar el producto o servicio a los clientes que pagan. Si el costo sube cuando sube el uso, probablemente pertenece aquí.
La investigación y desarrollo (I+D) contiene los costos de crear o mejorar el producto. Según las normas contables de EE. UU., la investigación se define como una búsqueda planificada o una indagación crítica orientada al descubrimiento de nuevo conocimiento útil para desarrollar un producto o proceso nuevo, o para mejorar de forma significativa uno existente (la redacción de la ASC 730 del FASB, tal como la recopila el National Center for Science and Engineering Statistics). La idea clave es que el gasto crea capacidad futura en lugar de servir al cliente de hoy.
Ventas y marketing (S&M) contiene los costos de encontrar y ganar clientes: publicidad, salarios de ventas, comisiones, eventos y el uso gratuito que usted regala para atraer compradores.
Una cuarta categoría, gastos generales y administrativos, cubre los costos de finanzas, legal y dirección. Importa menos aquí.
Lo que dicen realmente las normas
Las normas formales son más escuetas de lo que la mayoría de los fundadores espera. El Regulation S-X de la SEC, que rige los estados financieros de las empresas públicas, dice que los estados de resultados deben indicar por separado el costo de los bienes tangibles vendidos, el costo de los servicios y los gastos aplicables a otros ingresos. También prevé un rubro aparte para otros costos y gastos operativos. Eso es todo. No hay una lista que le diga a una empresa de IA si la inferencia pertenece al costo de los servicios.
Así que la clasificación surge de un principio más el juicio de la empresa. Las empresas describen su política en las notas y en el análisis de la gerencia de su informe anual, y los auditores verifican que se aplique de forma coherente. Por eso leer informes reales es más útil que leer un reglamento. Lo haremos a continuación.
Tabla de clasificación
Así se clasifican normalmente los elementos de costo de IA más comunes. «Normalmente» importa: la columna de la derecha señala dónde una empresa razonable podría ubicarlos en otra parte.
| Elemento de costo | Categoría habitual | Por qué | Zona gris |
|---|---|---|---|
| Cómputo de inferencia que atiende a clientes que pagan | Costo de ingresos | Se incurre cada vez que el producto entrega un resultado | La inferencia que usan sus propios ingenieros para pruebas pertenece a I+D |
| Alojamiento en la nube y almacenamiento del producto en producción | Costo de ingresos | Necesario para mantener el servicio en funcionamiento | Los entornos compartidos requieren un método de asignación |
| Tarifas de API de modelos de terceros por solicitudes de clientes | Costo de ingresos | Un insumo directo de cada respuesta entregada | Las tarifas por experimentos internos van a I+D |
| Revisión humana que forma parte de la entrega del servicio | Costo de ingresos | El cliente paga por un resultado que incluye la revisión | La revisión hecha solo para mejorar el modelo es I+D |
| Etiquetado de datos para mejorar el modelo | I+D | Construye capacidad futura | El etiquetado que en realidad es trabajo de entrega específico de un cliente puede ser costo de ingresos |
| Ejecuciones de entrenamiento y fine-tuning de modelos nuevos | I+D | Crea un producto nuevo o mejorado | El ajuste específico de un cliente entregado dentro de un contrato puede ser costo de ingresos |
| Personal de investigación y experimentos | I+D | Descubrimiento de nuevo conocimiento | Ninguna, es el caso claro |
| Soporte al cliente | Costo de ingresos | Atiende a clientes que ya pagan | Algunas empresas ubican el soporte previo a la venta en S&M |
| Onboarding e implementación | Costo de ingresos | Entregar lo que se vendió | El onboarding gratuito para prospectos puede ser S&M |
| Comisiones de procesamiento de pagos | Costo de ingresos | Se cobran en cada transacción | Es raro verlas en otra parte |
| Ingenieros de monitoreo, seguridad y fiabilidad de producción | Costo de ingresos | Mantienen en funcionamiento el servicio en vivo | Los ingenieros que construyen funciones nuevas son I+D |
| Uso del nivel gratuito y de pruebas | Varía (S&M o costo de ingresos) | Gasto de adquisición frente a entrega de un servicio | Las políticas difieren, así que divulgue la suya |
| Comisiones de ventas y publicidad | S&M | Ganar clientes | Ninguna |
Observe el patrón. La pregunta no es «¿qué tipo de recurso es este?», sino «¿en qué se gastó?». Una hora de GPU es una hora de GPU. Si atiende a un cliente que paga, es costo de ingresos. Si entrena un modelo nuevo, es I+D.
Lo que muestran los informes públicos
Las empresas de software públicas que venden funciones de IA ofrecen la mejor evidencia, porque deben explicar su política por escrito. La redacción de abajo proviene del informe anual más reciente disponible de cada empresa.
Adobe dice que su costo de ingresos por suscripción consiste principalmente en servicios de alojamiento de terceros y costos de centros de datos, incluidos los costos de inferencia de IA, junto con la remuneración del personal de operaciones de red, implementación, gestión de cuentas y soporte técnico. Por otro lado, sus gastos de I+D incluyen servicios de alojamiento y costos de centros de datos, incluidos los costos de entrenamiento de IA. Es la división más limpia que encontrará: la inferencia en el costo de ingresos, el entrenamiento en I+D.
Atlassian describe el costo de ingresos como tarifas de alojamiento de terceros, incluida la infraestructura en la nube y la inferencia de IA incurrida por el uso que hacen los clientes de sus herramientas de IA, más la remuneración de empleados, la amortización de tecnología desarrollada adquirida, las comisiones de procesamiento de pagos y los costos de contratistas para los equipos de soporte al cliente e infraestructura. Su línea de I+D también enumera tarifas de alojamiento de terceros, incluida la infraestructura en la nube y la inferencia de IA. Así, la inferencia aparece en ambas, dividida según quién la usó: los clientes (costo de ingresos) o los equipos de desarrollo de la propia empresa (I+D).
Duolingo dice que su costo de ingresos consiste predominantemente en comisiones de procesamiento de pagos de terceros, además de tarifas de alojamiento y costos de IA y, en mucha menor medida, costos de soporte al cliente. El procesamiento de pagos es un recordatorio de que el costo de ingresos de un producto de suscripción para consumidores puede incluir un rubro grande que no es de IA.
Tres empresas distintas, tres combinaciones distintas, una lógica compartida: los costos de atender a los clientes van en el costo de ingresos y los costos de construir el producto van en I+D. Si está redactando su propia política, use la misma prueba y descríbala con claridad en sus notas financieras.
La cuestión del entrenamiento
El entrenamiento es donde las opiniones divergen, así que merece su propia sección.
Según la lógica de I+D, una ejecución de entrenamiento construye un modelo que atenderá a muchos clientes durante muchos meses. Es una inversión en el producto, no un costo de atender a un cliente en particular. La divulgación de Adobe sigue este enfoque.
El contraargumento es que, para las empresas cuyo producto principal es el modelo mismo, el entrenamiento no es un proyecto puntual. El reentrenamiento es continuo. a16z señaló desde temprano que entrenar un solo modelo puede costar cientos de miles de dólares o más en cómputo, y que el reentrenamiento se considera cada vez más un costo continuo, porque los datos que alimentan el modelo cambian con el tiempo. Si debe reentrenar para que el producto siga funcionando, empieza a parecerse al mantenimiento de aquello que vende.
Los inversionistas se han asentado en una convención práctica, aunque las normas contables no la impongan. Los analistas de Epoch AI, por ejemplo, calculan el margen bruto como ingresos menos cómputo de inferencia y tratan el cómputo de I+D como una línea aparte, atribuida al desarrollo del próximo modelo y no recuperada por el actual. Tenga en cuenta que es un análisis externo basado en estimaciones, no en estados financieros auditados. Pero muestra cómo tienden a plantearlo los inversionistas: la inferencia en el margen, el entrenamiento en la línea de inversión.
La conclusión para un fundador es elegir una política, aplicarla de forma coherente y estar listo para mostrar la cifra de ambas maneras. Un inversionista sofisticado suele pedir el margen bruto con y sin los costos de entrenamiento que usted haya colocado en el costo de ingresos.
Por qué importa la clasificación
Margen bruto. Si traslada un costo grande de I+D al costo de ingresos, el margen bruto cae, mientras que la utilidad operativa no cambia. Si lo mueve en sentido contrario, el margen bruto se ve más saludable. Como el margen bruto es una métrica destacada, la elección de clasificación nunca es neutral. Si desea repasar la métrica en sí, consulte nuestra guía sobre el margen bruto.
Valoración. Los inversionistas de software llevan tiempo pagando por márgenes brutos altos, porque indican que cada dólar nuevo de ingresos es barato de atender. a16z observó que las empresas de IA suelen mostrar márgenes brutos de 50 a 60 por ciento, frente a 60 a 80 por ciento o más del SaaS tradicional. Clasificar mal un costo de entrega como I+D infla su margen y, con él, cualquier valoración construida sobre un múltiplo de margen. Eso tiende a salir a la luz en la due diligence, y daña la confianza cuando ocurre.
Comparabilidad. Si dos empresas de su categoría clasifican de forma distinta, sus márgenes no son comparables. Los inversionistas normalizan leyendo las notas, pero usted les facilita el trabajo si divulga lo que contiene cada línea.
Economía unitaria. El costo de ingresos alimenta su margen de contribución y su economía unitaria. Si los costos de entrega se esconden en otras líneas, usted fijará un precio demasiado bajo y lo descubrirá demasiado tarde. Nuestra guía sobre la economía del SaaS y las métricas unitarias muestra cómo se conectan estas razones.
Precios. La base de costos que usted reporta es el piso de toda decisión de precios. Ya sea que cobre por asiento, por uso o por resultado, necesita saber cuánto cuesta una unidad de entrega. Consulte precios basados en el uso frente a precios basados en resultados para IA para ver cómo se aplica.
Datos clave: costo de ingresos de una empresa de IA
- El Regulation S-X exige que las empresas públicas indiquen por separado el costo de los bienes tangibles vendidos y el costo de los servicios. No dice dónde van la inferencia ni el entrenamiento de IA.
- La ASC 730 define la investigación como una búsqueda planificada o una indagación crítica orientada al descubrimiento de nuevo conocimiento, por lo que el entrenamiento de modelos nuevos suele tratarse como I+D.
- Adobe coloca los costos de inferencia de IA en el costo de ingresos por suscripción y los costos de entrenamiento de IA en I+D (informe anual del año fiscal 2025).
- Atlassian incluye la inferencia de IA incurrida por el uso de sus herramientas de IA por parte de los clientes en el costo de ingresos, junto con las comisiones de procesamiento de pagos y los equipos de soporte al cliente.
- a16z informó que las empresas de IA suelen gastar 25 por ciento o más de sus ingresos en recursos en la nube, y muchas gastan hasta 10 a 15 por ciento de sus ingresos en etiquetado de datos (análisis de 2020).
- La regla práctica: los costos que suben con el uso de los clientes van en el costo de ingresos. Los costos que crean capacidad futura van en I+D.
Revisión humana y etiquetado
Los humanos en el circuito son el elemento que se clasifica mal con más frecuencia. a16z señaló dos formas: el etiquetado de datos y la revisión humana en tiempo real. Se parecen, pero se ubican en lugares distintos.
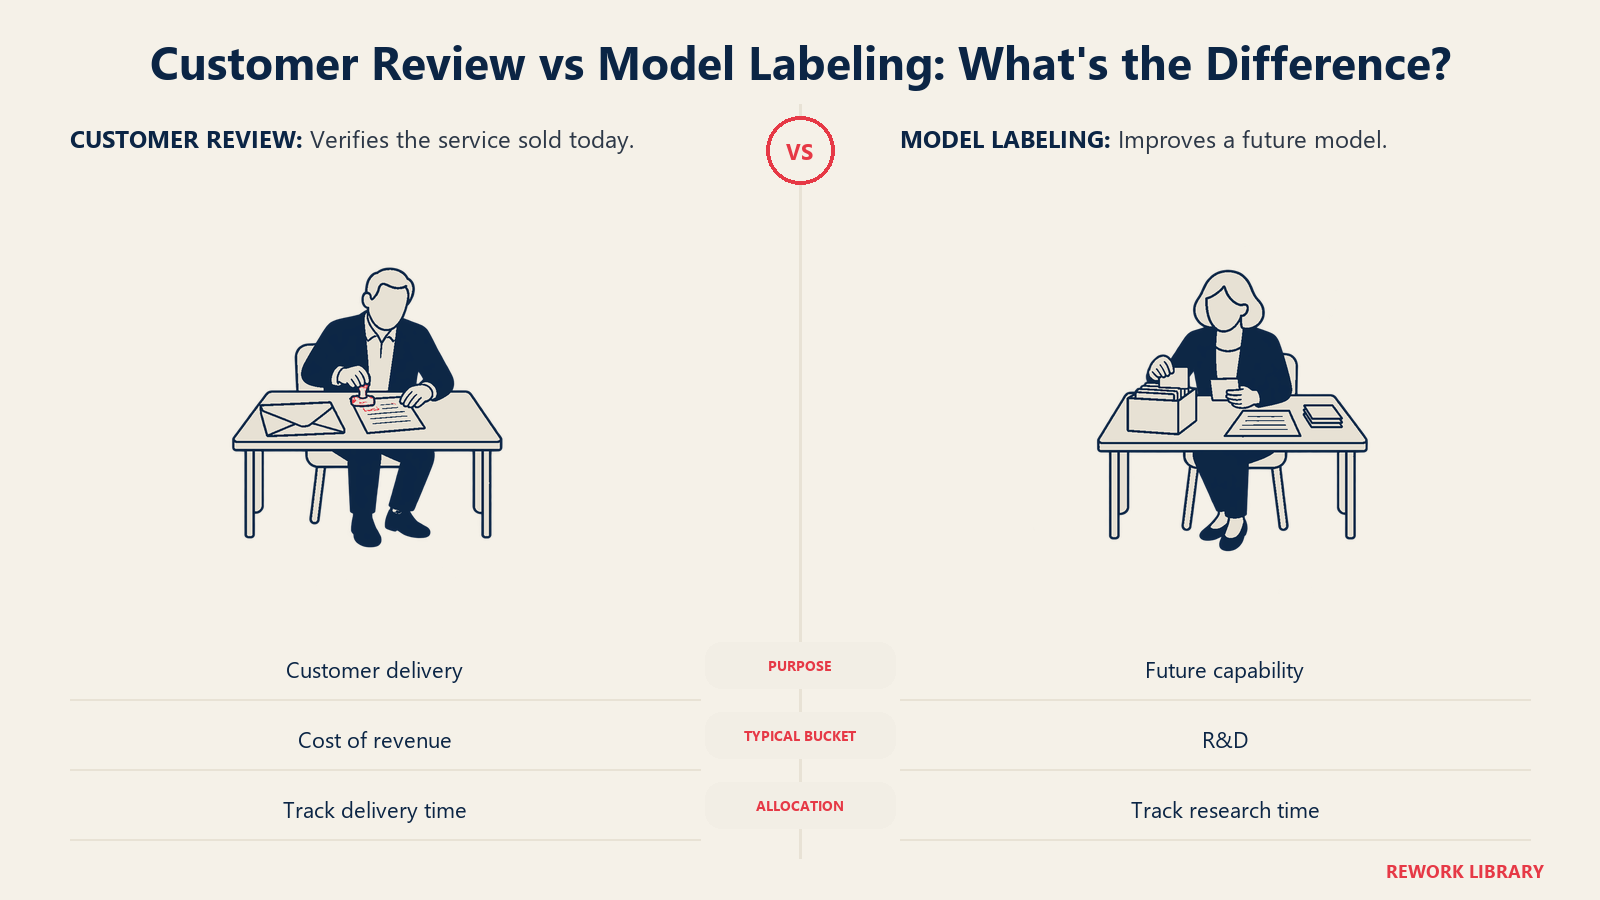
Supongamos que un producto de procesamiento de reclamaciones tiene personal que verifica cada resultado antes de que llegue al cliente. Esa revisión forma parte del servicio entregado, así que pertenece al costo de ingresos. Si ese mismo personal reetiqueta ejemplos en disputa para mejorar el modelo del próximo trimestre, ese trabajo construye capacidad futura y pertenece a I+D. Cuando un mismo equipo hace ambas cosas, registre su tiempo o asigne con una base documentada.
El punto también importa para la trayectoria del margen. Los productos de tipo agente en etapa temprana suelen depender de una revisión intensa que se reduce a medida que el sistema mejora. Si esa revisión está en el costo de ingresos, usted puede ver cómo mejora el margen a medida que la revisión disminuye. Si la enterró en I+D, su margen se ve artificialmente bueno ahora y luego no muestra avance, lo que debilita la historia que cuenta a los inversionistas sobre la escalabilidad.
Pasos prácticos para un fundador o responsable de finanzas
Redacte una política de clasificación de costos de una página antes de su primera auditoría o ronda de financiamiento. Debe cubrir:
- Inferencia y alojamiento. Indique que el uso en producción es costo de ingresos y que el uso de desarrollo y pruebas internos es I+D, y explique cómo mide la división (etiquetado, cuentas separadas o registros de uso).
- Tarifas de modelos de terceros. Haga lo mismo con los cargos de API de los proveedores de modelos: las llamadas originadas por clientes van al costo de ingresos, los experimentos a I+D.
- Personas. Asigne soporte, onboarding, revisores e ingenieros de producción al costo de ingresos. Asigne producto, investigación e ingenieros de funciones a I+D.
- Entrenamiento y ajuste. Decida si el entrenamiento general es I+D y si el ajuste específico de un cliente entregado por contrato es costo de ingresos. Deje por escrito el razonamiento.
- Uso gratuito. Decida si los niveles gratuitos y las pruebas son S&M o costo de ingresos, y mantenga la coherencia.
- Divulgación. Describa cada línea en su paquete de reportes para que un lector pueda recalcular el margen con otra base.
Revise la política cuando cambie su negocio. Una empresa que empieza a vender modelos con fine-tuning a clientes tiene un nuevo tipo de costo de entrega, y la política anterior puede no encajar. Para el contexto del modelo de negocio que impulsa estas decisiones, consulte modelos de negocio de startups de IA explicados.
Errores comunes
Usar una sola factura de nube combinada. Si producción y experimentos comparten una cuenta sin etiquetado, no puede clasificar nada. Sepárelos pronto.
Tratar el margen bruto como una cifra cosmética. Impulsa los precios, la valoración y los planes de contratación. Mover costos de lugar para halagarlo crea problemas más adelante.
Ignorar el soporte y el onboarding. Los productos de IA suelen requerir más acompañamiento que el software clásico. Esos costos pertenecen al costo de ingresos y pueden ser materiales.
Cambiar la política sin avisar a nadie. Una reclasificación mueve el margen de la noche a la mañana. Si cambia la política, reexprese los periodos anteriores para que las tendencias sigan siendo significativas.
Suponer que las empresas públicas son una plantilla. Los informes anteriores provienen de grandes empresas de software con equipos de finanzas consolidados. Las startups en etapa temprana suelen tener datos más desordenados. Úselos como modelo de lógica, no como promesa de que sus cifras se verán igual.
Preguntas frecuentes sobre el costo de ventas de una empresa de IA
¿El costo de inferencia de IA es costo de ventas?
Cuando la inferencia atiende a clientes que pagan, sí. Adobe, por ejemplo, incluye los costos de inferencia de IA en el costo de ingresos por suscripción. La inferencia que ejecutan sus propios ingenieros para pruebas o desarrollo normalmente es I+D.
¿El entrenamiento de modelos de IA es un gasto de COGS o de I+D?
La mayoría de las empresas tratan el entrenamiento de modelos nuevos o mejorados como I+D, porque construye capacidad futura en lugar de atender a un cliente específico. El informe de Adobe coloca los costos de entrenamiento de IA en I+D. Algunas empresas que deben reentrenar constantemente para que el producto siga funcionando defienden un tratamiento distinto, así que deje por escrito su política y aplíquela de forma coherente.
¿El soporte al cliente y el onboarding cuentan como costo de ingresos?
En general sí, porque apoyan a clientes que ya pagan. Atlassian y Duolingo incluyen ambos los costos de soporte al cliente en el costo de ingresos. El soporte previo a la venta o el onboarding gratuito para prospectos a veces se clasifica como ventas y marketing.
¿La revisión humana de los resultados de IA cuenta como COGS?
Si la revisión forma parte de la entrega del servicio al cliente, sí. Si ese mismo trabajo consiste en etiquetar datos para mejorar un modelo futuro, es I+D. Registre o asigne el tiempo cuando un mismo equipo hace ambas cosas.
¿Por qué la clasificación del COGS afecta la valoración?
El margen bruto es una métrica destacada y los inversionistas han pagado históricamente más por el software de mayor margen. a16z encontró que las empresas de IA suelen mostrar márgenes brutos de 50 a 60 por ciento frente a 60 a 80 por ciento o más del SaaS. Clasificar los costos de entrega como I+D halaga esa cifra y suele deshacerse en la due diligence.
¿Qué exige la SEC para el costo de ingresos?
El Regulation S-X exige que el costo de los bienes tangibles vendidos y el costo de los servicios se indiquen por separado, con los demás costos operativos reportados aparte. No dice a las empresas de IA dónde van la inferencia ni el entrenamiento, así que cada empresa establece y divulga su propia política.
Lecturas relacionadas

Co-Founder & COO