AIスタートアップの本当の参入障壁は流通である
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
流通による参入障壁とは、顧客にリーチするうえでの持続的な優位性のことです。自社で保有するオーディエンス、組み込まれているチャネル、買い手を紹介してくれるパートナー、新たな営業サイクルなしで販売できる既存顧客基盤などがこれにあたります。AIスタートアップにとっては、基盤となるモデルが安く、手に入りやすく、品質も近づいていくにつれて、流通こそが決定的な参入障壁になるという議論があります。どの競合もほぼ同じ知能を借りられるなら、競争の焦点は、誰が先に顧客の前にそれを届け、そこに留まり続けるかに移ります。
このページでは、その議論の内容、流通優位性の主な種類、それぞれの評価方法、そしてこの議論が通用しなくなる点を説明します。これはより大きなマップの一部です。データの観点はAIのデータフライホイールで、顧客のプロセスへの組み込みはAIのワークフローのロックインで、全体像はAIスタートアップの防御力で扱っています。ここではより狭く、リーチに焦点を当てます。
中心となる議論: イノベーションより先に流通を
この考え方を最も鋭く表現したのは、Andreessen HorowitzのゼネラルパートナーであるAlex Rampellです。2015年11月のエッセイ「Distribution vs. Innovation」で、彼は「あらゆるスタートアップと既存企業の戦いは、既存企業がイノベーションを手に入れる前に、スタートアップが流通を手に入れられるかどうかにかかっている」と書いています。
論理はシンプルです。既存企業はすでに顧客との関係を持っていますが、新しい製品を作るのは遅いものです。スタートアップは新しい製品を素早く作れますが、顧客がいません。それぞれが相手に欠けているものを持っており、どちらが先にその差を埋めるかの競争になります。既存企業が十分な水準の製品を出す前にスタートアップが十分な顧客に届けば、スタートアップが勝ちます。既存企業が先に製品を出し、顧客がすでに支払っているものにバンドルしてしまえば、スタートアップの優れた製品は検討の機会すら得られないかもしれません。
Rampellが例に挙げるのはTiVoです。TiVoはデジタルビデオレコーダーを発明しましたが、家庭に届けるにはケーブル会社に依存していました。ケーブル事業者が自社のセットトップボックスにDVR機能を組み込むと、TiVoは技術的に先行していたにもかかわらず地位を保てず、市場のリーダーではなく特許ライセンス事業に落ち着くことになりました。
なぜこの捉え方は、ほとんどのソフトウェアよりAIにとって重要なのでしょうか。理由は2つあります。
能力は簡単に真似される。 ほとんどのAI製品は、多くの企業が利用できるモデルの上に作られています。スタートアップが何か月もかけて作った機能が、より大きな製品のメニュー項目として登場することもあります。製品の優位性は存在しますが、すぐに薄れていきます。この圧力についてはAI wrapperとAI-nativeの違いで取り上げています。
既存企業は今、イノベーションを実現できる現実的なチャンスを持っている。 既存製品にAI機能を追加するのは、新しい製品カテゴリーを作るよりはるかに小さなプロジェクトです。そのため、スタートアップが顧客を集められる期間が短くなります。
この2つを合わせると、スタートアップの仕事が変わります。良いものを作るだけでは不十分です。問われるのは、製品がどれだけ速く、どのチャネルを通じて、定着してくれる買い手に届くかです。
既存企業が実際に持っているもの
「流通」という言葉は曖昧に聞こえかねないため、既存企業の優位性を具体的に見ておくと役に立ちます。
まず規模です。Metaは2025年第1四半期決算で、Meta AIの「月間アクティブユーザーが10億人近くに達した」と報告しました。この数字は、2025年4月30日付のリリースでMark Zuckerbergが述べたものです。このリーチは、新たな顧客獲得の取り組みから生まれたものではなく、人々が毎日開く製品の中にアシスタントを組み込んだ結果です。
次にエンタープライズソフトウェアです。2026会計年度第2四半期決算で、MicrosoftはMicrosoft 365 Copilotの有料シートが1,500万、Microsoft 365の商用有料シートが4億5,000万超であると報告しました。同じ企業に業務アシスタントを売り込むスタートアップは、すでに各社と契約、請求関係、管理コンソールを持つベンダーと競争していることになります。
この2つの数字は、Rampellの言う競争における既存企業側の姿を表しています。しかし同時に、後ほど取り上げるこの議論の限界も含んでいます。4億5,000万のうちの1,500万は、およそ3%にすぎません。流通を持つことで既存企業には販売の機会が生まれます。しかし、顧客に購入させるわけではありません。
流通優位性の種類
流通は1つのものではありません。主な形態と、それぞれがAIスタートアップにとってどう見えるかを紹介します。
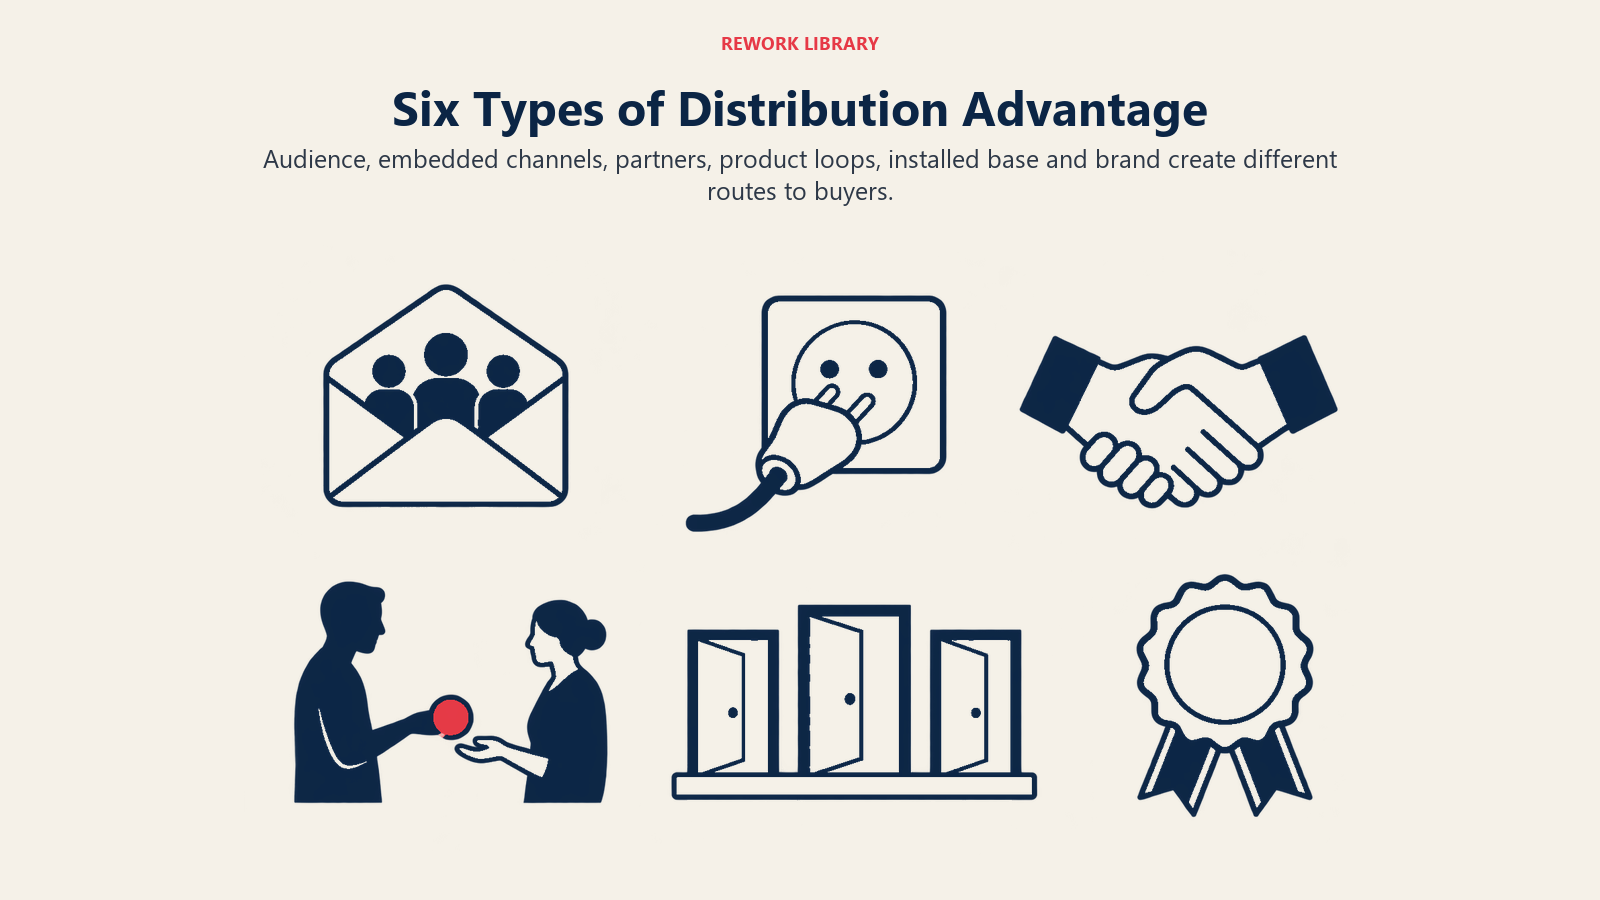
自社で保有するオーディエンス
自社で保有するオーディエンスとは、表示ごとに費用を払わなくてもメッセージを見てくれる人々の集まりです。ニュースレターの購読者、コミュニティ、創業者のフォロワー、買い手が尋ねる質問で上位表示されるコンテンツライブラリなどがこれにあたります。維持するコストが最も安く、構築するのに最も時間がかかる流通です。また、信頼は予算ではなく人やブランドに蓄積されるため、既存企業が一夜にして買えない種類のものでもあります。オーディエンスをパイプラインに変える戦術については、AIプロダクトの顧客獲得をご覧ください。
組み込み型のチャネル
組み込み型のチャネルとは、顧客がすでに仕事をしている場所に自社製品を置くことです。基幹システムとの連携、プラットフォーム用のプラグイン、人々が毎日開くツールに表示される機能などがあります。利点は、買い手が新しい場所を使い始める必要がないことです。リスクは依存です。TiVoは教訓となる事例で、家庭への経路が、後に競合となる企業を経由していました。
パートナーシップとマーケットプレイス
チャネルパートナー、リセラー、コンサルティング会社、アプリマーケットプレイスは、若い企業を自力では見つけられない買い手のもとに製品を届けてくれます。2025年10月のOpenAIの開発者向けイベントで、Sam Altmanは、ChatGPTの週間アクティブユーザーが8億人に達したこと、そして開発者がChatGPT内でアプリを構築できる新しいツールを提供することを発表しました。商業的な条件がどうなるにせよ、これは大きなオーディエンスを持つプラットフォームが他社にとってのチャネルになる仕組みを示しています。パートナー経由の販売の仕組みについては、チャネルセールスモデルで解説しています。
プロダクト主導のループ
プロダクト主導のループとは、利用の中で起こる流通です。ある人が1人で製品を試し、価値を得て、同僚を連れてきます。Menlo Venturesの2025年エンタープライズレポートによると、AIアプリケーションへの支出の27%がプロダクト主導型成長の動きを通じたもので、従来のソフトウェアの7%を大きく上回りました。また、Cursorはエンタープライズ営業担当者を1人も採用しないうちに売上2億ドルに達したと述べています。ループが参入障壁として機能するのは、競合がその機能を真似した後も機能し続ける場合だけです。AIツールのプロダクト主導型成長をご覧ください。
既存顧客基盤
既存顧客基盤とは、すでにサービスを提供しており、次の製品をまず検討してくれる顧客の集まりです。既存企業にとって当然の強みですが、スタートアップも構築できます。地味でも欠かせない仕事、つまりRampellが基盤インフラと呼ぶような仕事を勝ち取ったスタートアップは、後にAI機能を販売できる顧客を得られます。エッセイの中での彼自身の推奨は、まず「地味に徹する」ことです。基盤を築き、その上でイノベーションを起こすのです。
ブランド
ブランドは、買い手が自分で製品を評価できないときに頼る近道です。似たようなAIツールがひしめくカテゴリーでは、買い手がすでに信頼している名前であることが、販売期間を短くします。ブランドはこれらの優位性の中で最も構築に時間がかかり、最も測定しにくく、単独で成り立つことはまれです。ほかの5つがうまく機能した結果として残るものである傾向があります。
各種類の比較
| 種類 | 構築のスピード | 維持コスト | 主なリスク | 既存企業にとって最も真似しにくいか |
|---|---|---|---|---|
| 自社で保有するオーディエンス | 遅い | 低い | リーチがプラットフォームのアルゴリズムに左右される | 中程度 |
| 組み込み型のチャネル | 中程度 | 中程度 | プラットフォームが競合になる | 低い |
| パートナーシップとマーケットプレイス | 中程度 | 中程度 | パートナーが顧客を握る | 低い |
| プロダクト主導のループ | 製品が適していれば速い | 低い | 機能を真似され、ループが壊れる | 中程度 |
| 既存顧客基盤 | 遅い | 中程度 | 顧客は残るが新製品を採用しない | 低い |
| ブランド | 最も遅い | 中程度 | 効果の帰属や防御が難しい | 高い |
これは測定結果ではなく、判断に基づく表です。真の値を示すスコアカードではなく、各チャネルに正しい問いを投げかけるための手段です。
自社の流通をどう評価するか
流通優位性が本物であるのは、いくつかのテストに合格した場合だけです。頼りにしている各チャネルに、次のテストを当てはめてください。
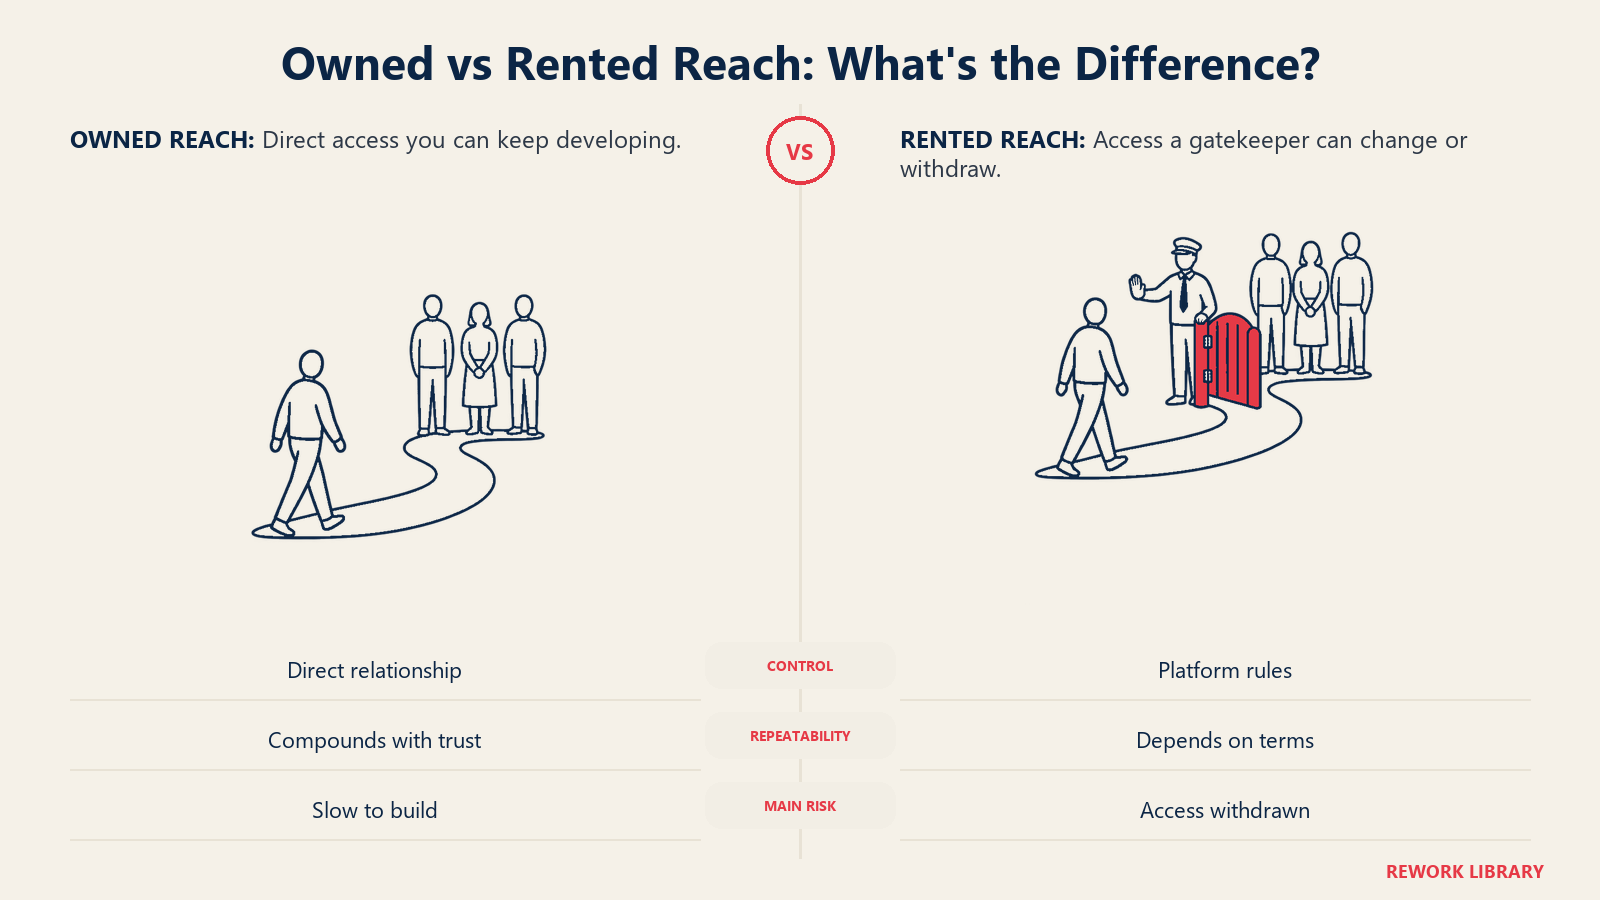
- 自ら獲得したものか、借りているものか。 1つのプラットフォームのアルゴリズム、手数料の変更、ポリシー上の決定でリーチが断たれるなら、それは参入障壁ではなく依存です。そのチャネルが1か月止まったらパイプラインがどうなるかを考えてください。
- 規模が大きくなるほど安くなるか、高くなるか。 本物の流通優位性は、次の顧客を獲得するコストを下げます。有料チャネルは飽和するにつれて、通常その逆になります。獲得コストは全体の合計ではなく、チャネル別に時系列で追跡してください。
- 競合が同じアクセスを買えるか。 競合が次の四半期に同じパートナーと契約し、同じ広告を出し、同じマーケットプレイスに掲載できるなら、そのチャネルは参入障壁ではなく先行優位にすぎません。
- 適切な顧客を連れてくるか。 意欲が低く、すぐに解約するユーザーを集めるリーチは優位性ではありません。流入元別の量だけでなく、流入元別の継続率を比較してください。
- 複利的に効くか。 自社で保有するオーディエンス、紹介ループ、ブランドは、使うほど良くなります。単発のキャンペーンはそうではありません。昨年の取り組みが今年の取り組みを安くしているかどうかが問われます。
- 既存企業にはできないことと結びついているか。 スタートアップの流通で最も強いのは、既存企業が構造的にやりにくい立ち位置から生まれるものです。既存企業が見過ごしているセグメントにサービスを提供する、既存企業の価格体系と共食いを起こす売り方をする、競合するプラットフォーム間で中立性を提供する、といったものです。
差がどれだけ速く縮まっているかも確認してください。Rampellの捉え方は競争なので、有用な尺度は相対的なスピードです。そのチャネルは何か月分の先行優位をもたらすのか、そして既存企業が競合製品を出すまでの現実的な期間はどれくらいか。後者の数字を見積もれないなら、望むより短いと想定してください。
流通を使ってほかの参入障壁を築く
流通が単独で長続きすることはまれです。最も良い使い道は、真似しにくい優位性を築くための時間を稼ぐことです。最初に獲得した顧客は利用データを生み、それがデータフライホイールの燃料になります。日々の業務に自社製品を組み込んだ顧客はスイッチングコストを生み、これはワークフローのロックインの領域です。密度の高いユーザー基盤はネットワーク効果を生むこともあります。そして最初のリードも、活かさなければほとんど意味がありません。持続的な優位性の一般的な考え方は、経済的な参入障壁で解説しています。
順序が重要です。流通は最初の一手であり、ほかの参入障壁こそがその地位を揺るぎないものにします。顧客を獲得した後、ほかの製品と同じくらい簡単に置き換えられる製品のまま放置するスタートアップは、参入障壁ではなく短期の賃貸契約を手に入れたにすぎません。
この議論の限界
「流通こそが本当の参入障壁だ」という主張は、優れたモデルは自然に売れると思い込んでいる創業者にとって有益な軌道修正になります。しかし、普遍的な法則としては強すぎます。反論となる点が5つあります。
既存企業は流通を必ずしも導入に結びつけられるわけではない。 先ほどのMicrosoftの数字がそれを示しています。4億5,000万超の有料シートを持つベンダーで、AIアシスタントの有料シートは1,500万、約3%でした。リーチは販売のための選択肢です。買い手はそれでも製品を比較しますし、チャネルが弱くても優れた製品がアカウントを勝ち取ることはあります。
それでもスタートアップは実際の収益を上げている。 Menlo Venturesのデータによると、スタートアップは2025年にアプリケーション層の収益の63%を獲得し、前年の36%から増加しました。また、コーディング、セールス、財務・オペレーションなどのカテゴリーでリードしていました。単純な意味で流通が決定的なら、この数字は違ったものになっていたはずです。製品が明らかに優れている領域では、買い手はベンダーの標準製品を避けてでも選ぶことを示唆しています。
スタートアップは流通を生み出せる。 ChatGPTが週間ユーザー8億人に達したことは、AI-nativeの企業がゼロから消費者規模のオーディエンスを築けることを示しています。競争は、最初から顧客を持っている側が必ず勝つわけではありません。最も速く顧客を獲得した側が勝つこともあります。
流通は借りることができ、取り上げられることもある。 組み込み型のチャネルやマーケットプレイスは役に立ちますが、顧客を送ってくれるプラットフォームが競合になることもあります。門番が1人しかいないチャネルは、借り物として扱ってください。
継続率を決めるのは依然として製品の品質である。 流通は顧客を獲得しますが、引き留めはしません。すぐに解約するユーザーでファネルの入口を満たすチャネルはコストであり、その解決策は製品、カスタマーサクセス、ポジショニングにあります。
公正な読み方をすれば、流通は競争を決めるいくつかの要素の1つであり、モデルが交換可能なカテゴリーでは、最初に効いてくることが多い要素です。ほかの要素に取って代わるものではありません。
実践的なチェックリスト
- 最も重要な2つか3つのチャネルを挙げ、それぞれを自社で保有、借り物、共有のいずれかに分類する。
- それぞれについて、競合が同じアクセスを得るには何をする必要があり、どれくらいの時間がかかるかを書き出す。
- 最も近い既存企業が自社の中核機能の十分な水準の版を出せる時期を、正直に見積もる。
- 獲得元別に継続率と拡大を比較し、定着する顧客を連れてくるチャネルを見つける。
- オーディエンス、紹介ループ、コンテンツライブラリなど、使うほど良くなるチャネルを1つ選び、必要になる前に投資する。
- 流通が時間を稼いでいる間に築く2つ目の参入障壁(データ、ワークフローの深さ、ネットワーク効果)を決める。
重要なポイント
- 捉え方: a16zのAlex Rampellは2015年11月、スタートアップと既存企業の戦いは「既存企業がイノベーションを手に入れる前に、スタートアップが流通を手に入れられるかどうかにかかっている」と書きました。
- 既存企業の規模: Metaは2025年4月30日、Meta AIの「月間アクティブユーザーが10億人近くに達した」と述べました。
- リーチは導入ではない: Microsoftは2026会計年度第2四半期に、Microsoft 365の商用有料シート4億5,000万超に対し、Microsoft 365 Copilotの有料シートが1,500万であると報告しました。
- それでもスタートアップは勝てる: Menlo Venturesによると、スタートアップは2025年にアプリケーション層の収益の63%を獲得し、前年の36%から増加しました。
- AIではPLGがより大きなチャネル: 同じMenloのレポートでは、AIアプリケーションへの支出の27%がプロダクト主導型成長を通じたもので、従来のソフトウェアの7%を上回っています。
- スタートアップはオーディエンスを築ける: OpenAIのCEOは2025年10月6日、ChatGPTの週間アクティブユーザーが8億人に達したと述べました。
