AI-nativeなスタートアップとは
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AI-nativeなスタートアップとは、創業初日からAIを前提にプロダクト、オペレーション、チームを設計した会社です。AIを取り除けば、売るに値するものが何も残りません。プロダクトにAI機能が付いているのではなく、これまで人やソフトウェアが担ってきた仕事をAIがこなすこと自体がプロダクトです。
そう聞くとマーケティングの言葉のようですが、試してみれば違いが分かります。従来のSaaSツールからAIを取り除いても、顧客が対価を払うデータベース、ワークフロー、ログイン画面は残ります。AI-nativeなプロダクトからAIを取り除けば、空っぽの殻しか残りません。この1つのテストで、ピッチで「AI搭載」と謳う企業の大半と、本当にそうである企業とが分かれます。
このページは、AI Startup Growthコレクションのハブです。用語を定義し、特徴を整理し、AI-nativeな企業とAI活用型の既存企業を比較し、誤解を解きます。さらに深い問い(wrapperかnativeか、モデル層かアプリケーション層か、バーティカルかホリゾンタルか、どう収益を上げるか)には、それぞれ専用のページがあり、下にリンクしています。
定義を平易に
企業がAI-nativeだと言えるには、3つのことが成り立っている必要があります。
1つ目は、中核となる価値をAIが生み出していることです。顧客は成果(作成された契約書、見込みありと判定されたリード、解決されたサポートチケット)に対して支払い、その成果を生み出す作業の大半をモデルが担います。
2つ目は、会社自身のオペレーションがAIを前提にしていることです。サポート、エンジニアリング、営業のリサーチ、財務のワークフローは、人がすべてをこなし、AIが周辺で補助するのではなく、AIが最初の一次処理を行い、人がレビューする形で設計されています。
3つ目は、創業チームがこれらの選択を、守るべきレガシーを持つ前に行ったことです。古いコードベースも、シートに結びついた価格モデルも、役割を維持しなければならない大所帯のチームもありませんでした。
1つ目を欠けば、AI活用型の企業です。2つ目を欠けば、従来型の会社の中にAIプロダクトを築いたことになり、うまく機能することも多いものの、規模の拡大の仕方は従来型のままです。3つ目を欠けば、移行期にある既存企業であり、これは別のより難しい課題です。スタートアップのより広い定義から知りたい方は、まずスタートアップとはをご覧ください。
AI-native、AI活用型、従来型SaaSの比較
違いを最も分かりやすく見るには、それぞれのタイプの企業がAIをどう扱っているかを比較します。
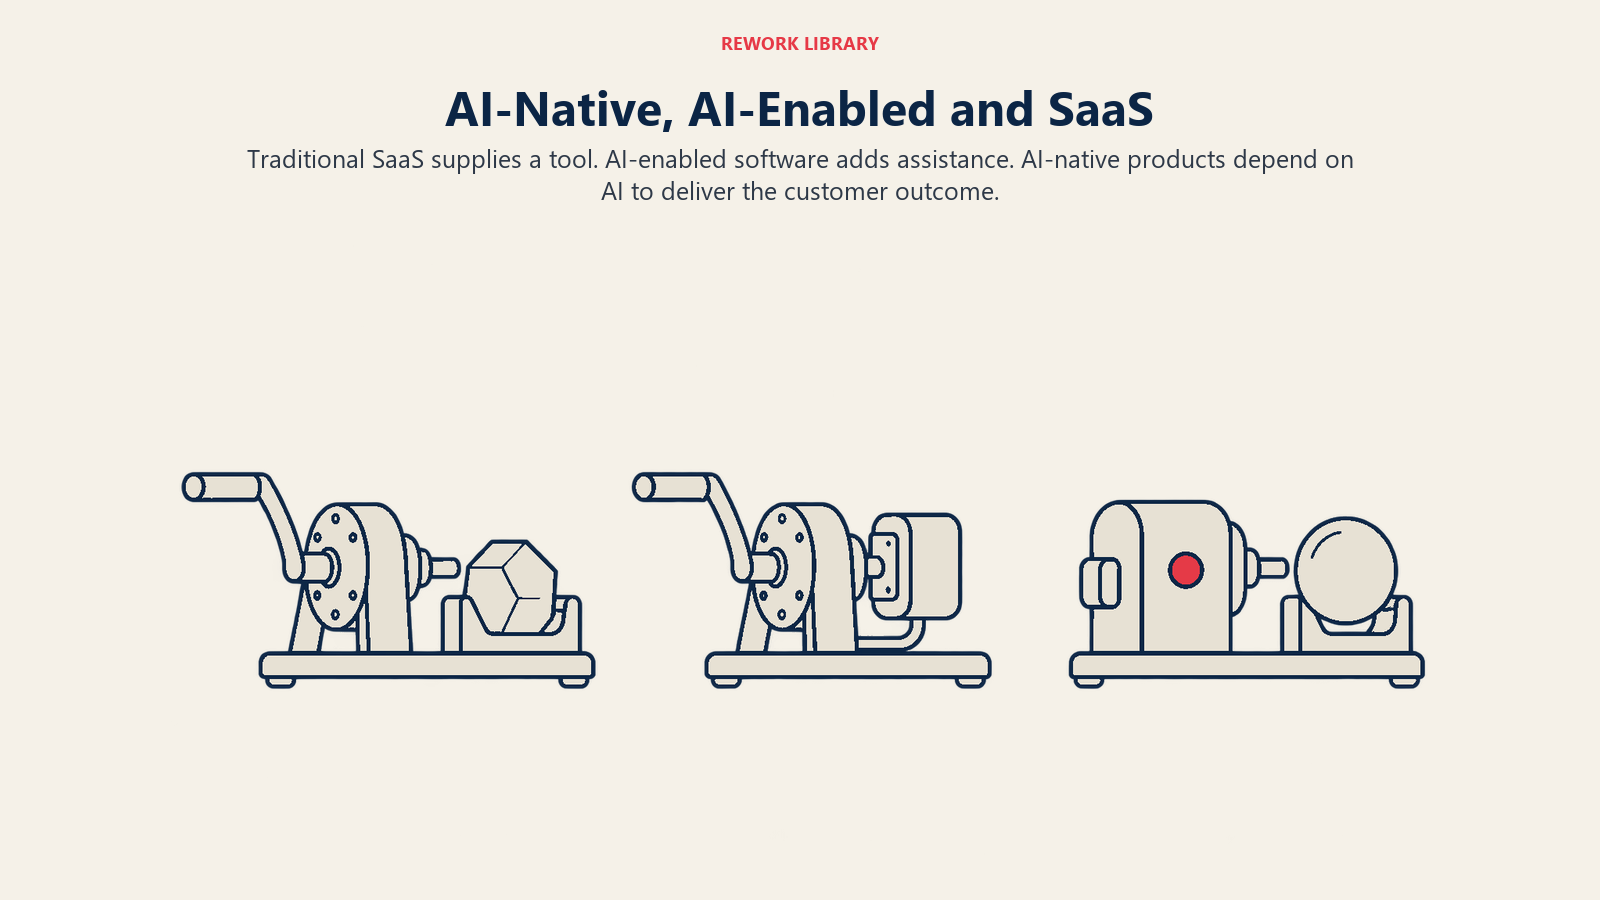
| 項目 | 従来型SaaS | AI活用型の既存企業 | AI-nativeなスタートアップ |
|---|---|---|---|
| AIの役割 | なし、またはささやかなアドオン | 既存のプロダクトに重ねた機能 | 中核となる価値を生み出すエンジン |
| プロダクトの単位 | ユーザーが操作するソフトウェア | AIの支援が付いたソフトウェア | AIが提供する成果 |
| AIを取り除くと… | 何も変わらない | プロダクトは動くが、少し劣る | プロダクトの存在理由がなくなる |
| 価格設定の論理 | シート単位 | シート単位にAIのアドオンを加える | 成果、タスク、利用量単位であることが多い |
| チームの設計 | 機能別の部門、階層 | 同じチームにAIツールを追加 | 小規模でエンジニア比率が高く、よりフラット |
| 主なリスク | 取って代わられること | 導入の遅さ、レガシーの制約 | 差別化の薄さ、高い計算コスト |
これらのどれかが自動的に優れているわけではありません。多くの顧客基盤と信頼されたデータを持つAI活用型の既存企業は、スタートアップが最初の100社を獲得するよりも速く、有用なAI機能をリリースできます。この表の目的は、自社が何を築いているのかを言葉にする助けとなることです。それぞれ、戦略が異なるからです。この話の既存企業側については、AIがSaaSのオペレーティングモデルをどう変えるかで扱っています。
AI-nativeなスタートアップの5つの特徴
挙げられる特徴は人によって異なりますが、こうした企業が実際にどう作られているかを見ると、5つが一貫して現れます。
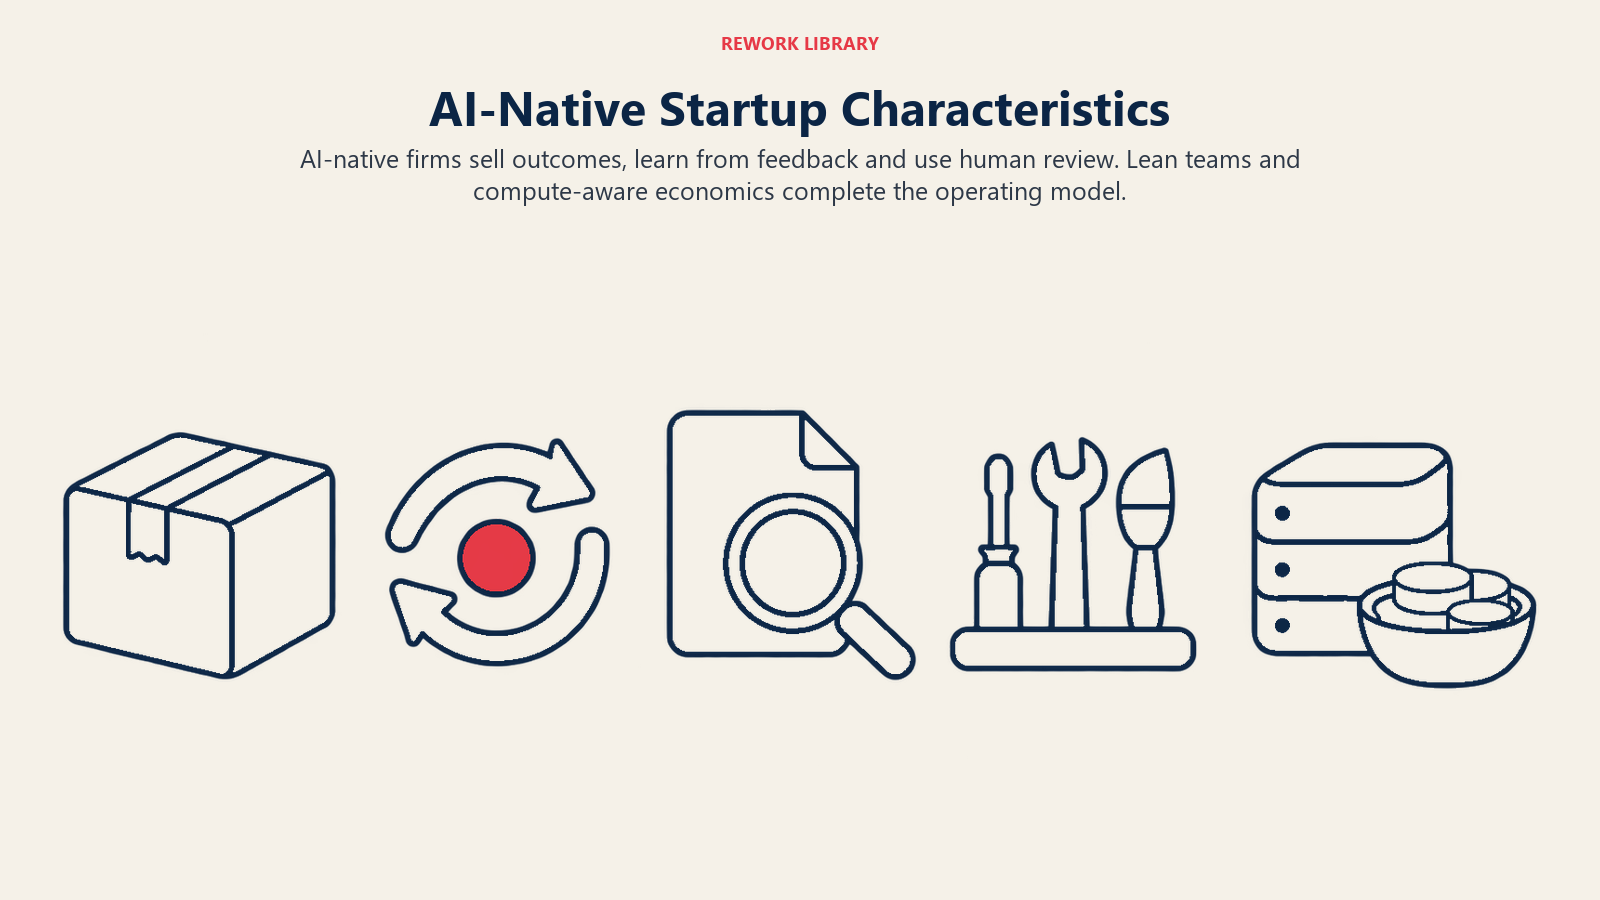
1. プロダクトはアクセスではなく成果を売る。 従来のツールは、ユーザーに仕事をするためのより良い方法を提供します。AI-nativeなプロダクトは、仕事そのものをこなします。これにより顧客が買うものが変わり、価格の話が「何ユーザーか」から「何タスクか」「どんな結果か」へと移っていく理由でもあります。
2. データループが最初から設計されている。 あらゆるやり取りがフィードバック(修正、承認、却下)を生み、次の出力を改善します。使われても学習しないプロダクトは、はるかに真似されやすいものです。
3. ワークフローは、人が作るのではなく、人がレビューすることを前提にしている。 社内の標準的な流れは、AIが下書きし、人が確認するというものです。コード、サポートの返信、リサーチ、レポートのすべてに当てはまります。
4. チームは小規模で、つくり手に偏っている。 採用計画は「ソフトウェアとモデルに何ができるか」から始まり、そのうえで初めて、人が何のために必要かを問います。
5. ユニットエコノミクスに、初日から計算コストが含まれている。 推論は、実際の売上原価です。これを後回しにする創業者は、規模が大きくなってから、粗利益率が従来型のソフトウェアの水準を大きく下回っていることに気づきます。
これらの特徴は傾向を示すものであり、合否を判定するチェックリストではありません。実在する企業の多くはスペクトラムのどこかに位置しています。他社のモデルの上に載せた薄い層と、独自のループを持つプロダクトとの区別が非常に重要なのは、そのためです。これについてはAI wrapperとAI-nativeの違いで扱っています。
規模と効率についてデータが示すこと
2つの数字が全体像を示します。Stanford 2026 AI Indexによると、2025年に組織によるAIの導入は88%に達し、「AIを使っている」ことはもはや誰の差別化にもなりません。同じレポートは、2025年に米国で新たに資金を調達したAI企業を1,953社と数えており、あるカテゴリーでAI-nativeな選択肢になろうと競うスタートアップの供給は、大量にあります。
お金の動きも同じパターンです。Menlo Venturesのエンタープライズにおける生成AIの現状2025は、2025年のエンタープライズの生成AI支出の合計を、2024年の115億ドルから増えて370億ドルとしています。そのうち190億ドルがアプリケーション層に向かい、アプリケーション層の売上のおよそ63%をスタートアップが、37%を既存企業が獲得しました。慎重に読んでください。これは、プロダクトの形に関して既存企業が先行していなかった新しいカテゴリーで、スタートアップがシェアを獲得していることを示しています。既存企業があらゆる場面で負けていると言っているわけではありません。
重要なポイント
- 導入はほぼ普遍的: Stanford 2026 AI Indexによると、2025年にAIを導入したと報告した組織は88%でした。AIを使うことは最低条件であり、差別化要因ではありません。
- 支出はアプリケーションへ移っている: Menlo Venturesによると、2025年のエンタープライズの生成AI支出370億ドルのうち、190億ドルがアプリケーション層に向かいました。
- 新しいAIアプリケーションではスタートアップが先行: 同じMenloのレポートで、アプリケーション層の売上のうち、スタートアップが約63%、既存企業が37%を獲得しました。
- ほとんどの買い手は内製ではなく購入: 2025年のエンタープライズのAIユースケースの76%は、社内で構築するのではなく購入されたもので(Menlo Ventures、同じレポート)、2024年の53%から上昇しました。
- AI-nativeなチームはより少人数: 2026年のINSEADとHarvard Business Schoolのワーキングペーパーによると、同じ業界とコホートのAIではないスタートアップと比べて、AI-nativeな企業は25%小さく、評価額は同程度でした。
- 効率は大きく異なる: Bessemerの2025年のベンチマークでは、最速のAI企業(「Supernovas」)は初年度の従業員1人あたりARRが約113万ドルで、より持続可能な「Shooting Stars」は約16万4,000ドルでした(Bessemer、The State of AI 2025)。
チームの規模と構造にどう影響するか
チーム設計について、公開されている最も慎重な証拠は、Hyunjin Kim(INSEAD)とRembrand Koning(Harvard Business School)によるワーキングペーパーです。両者は、同じ業界と資金調達コホートの中で、AI-nativeなスタートアップとそうでないスタートアップを比較しました。対象は、2020年冬から2024年秋までのY Combinatorのバッチと、2020年から2024年の間に最初の資金調達を完了した米国のベンチャー支援スタートアップです。
その調査結果は具体的です。AI-nativeな企業は、25%小さく、エンジニアの比率が高くなっています。新卒レベルの従業員とマネージャーの比率はそれぞれおよそ15%低く、階層は役職の序列で半段階ほどフラットです。評価額は同程度であり、従業員1人あたりの創出価値がより大きいことを意味します。
著者らは2つのメカニズムを挙げています。プロセスのチャネルは、AIが社内の人々の働き方を変えることです。プロダクトのチャネルは、企業が売るものにAIが組み込まれることで、本来なら大きなチームが必要なナレッジワークを小さなチームが提供できるようになることです。どちらも重要で、プロダクトを変えずに社内でAIツールを導入するだけの会社は、効果の半分しか得られません。
創業者は、これを法則ではなく、ベンチャー支援を受けたスタートアップのサンプルに見られるパターンとして読んでください。特定の期間に資金調達した企業の平均で何が起きたかを述べたものです。規制の厳しい市場に対応する企業や、顧客先での導入作業が多く必要な企業では、様子が異なるでしょう。人員が通常どのように増えていくかの基準については、スタートアップのステージ別チーム規模をご覧ください。
オペレーションにどう影響するか
AI-nativeな企業のオペレーションは、4つの点で違いが出る傾向があります。
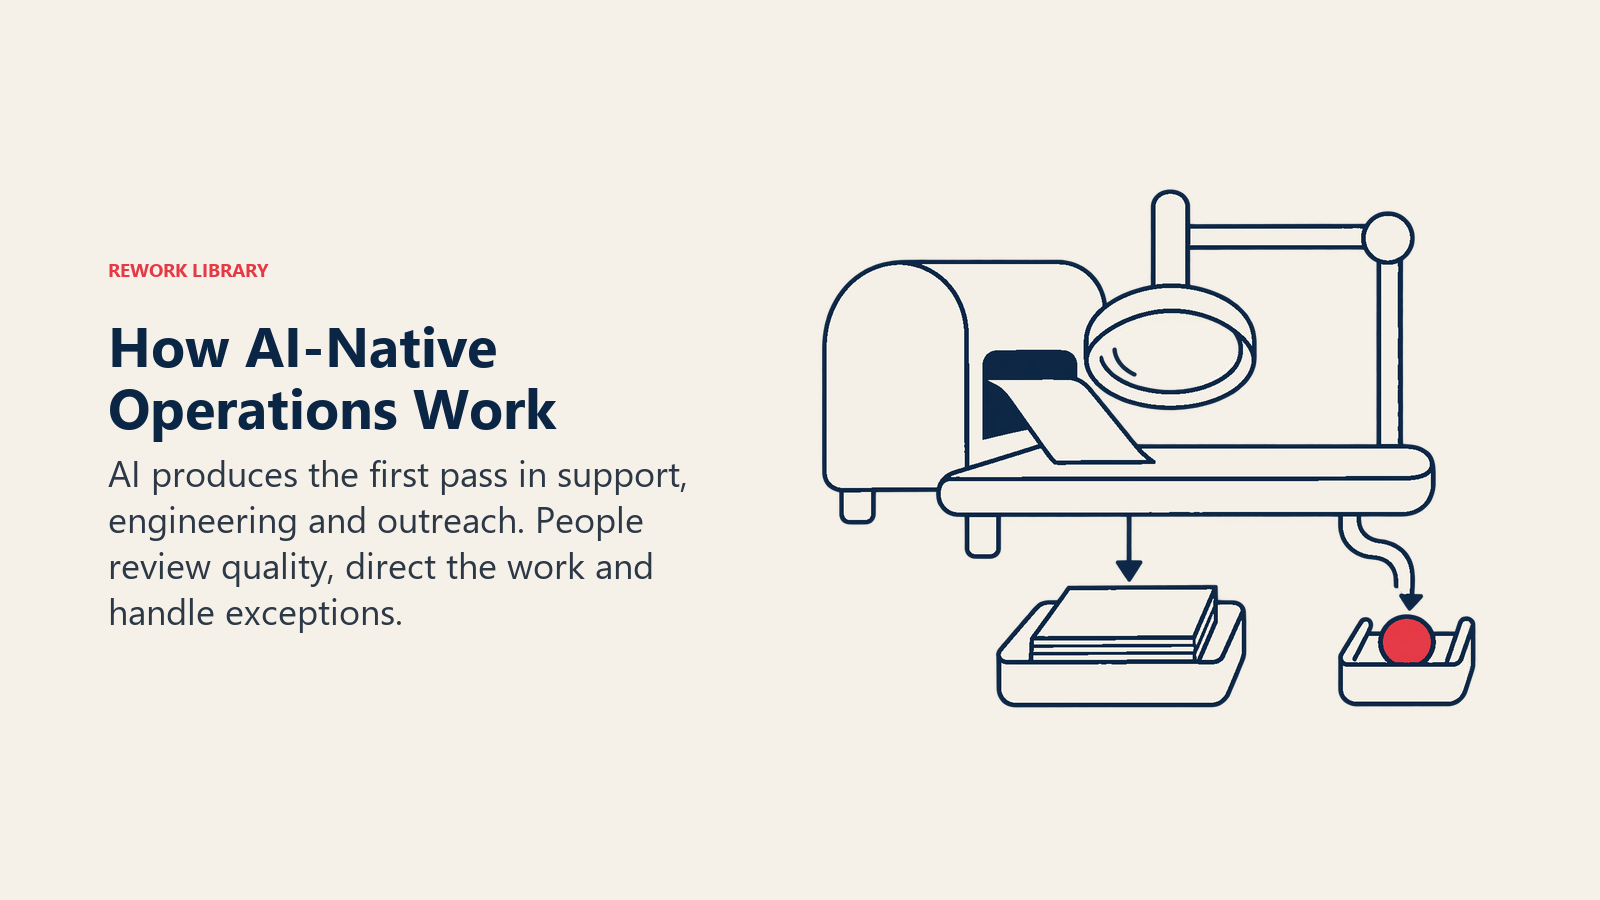
サポート。 最初の返信はAIが下書きまたは送信し、人はエスカレーションや例外的なケースに対応します。サポートの人員は、顧客数よりもゆるやかに増えます。
エンジニアリング。 コード生成、テストの作成、レビューの支援は標準です。エンジニアは、定型コードを書く時間が減り、システム設計、評価、データループにより多くの時間を使います。
ゴー・トゥ・マーケット。 リサーチ、パーソナライズ、最初の接点となるアプローチが自動化され、小さなチームがより多くのアカウントをカバーできます。人の仕事は、会話、判断、関係づくりに移ります。
品質管理。 従来のSaaSにはない、新しい機能です。モデルの出力が正しいか、一貫しているか、安全かを評価することは、中核的な運用の規律になります。プロダクトが、エラーを出さない形で失敗しうるからです。
共通点に注目してください。AI-nativeなオペレーションは人を不要にするのではなく、人が業務フローのどこにいるかを変えます。人は、作る役割から、レビューし、指示し、例外に対応する役割に移ります。これは、ソフトウェアが人の監督のもとで目標に向けてアクションをとるというAIエージェントのモデルで説明されているのと同じ変化です。
プロダクトとビジネスモデルにどう影響するか
プロダクトが成果を提供するため、ビジネスの3つの点が変わります。
価格設定は、純粋なシート課金から離れる。 顧客1社のAIが5シート分の仕事をこなせるなら、シート単位の課金は、優れていることに対して自社が罰を受けることになります。多くのAI-nativeな企業は、利用量、完了したタスク、提供した成果で価格を決めます。トレードオフを含む詳細は、AIスタートアップのビジネスモデルにあります。
粗利益率は、構造的に異なる。 計算は、利用量に応じて増える変動費です。Bessemerの2025年のデータがその幅を示しています。最も成長の速い「Supernovas」の粗利益率は約25%(マイナスのことも多い)で、「Shooting Stars」は約60%と、従来型のソフトウェアに近い水準でした(Bessemer)。利益率が薄い、あるいはマイナスのまま進む売上成長は、健全な利益率を伴うゆるやかな成長とは、別の事業です。
どの層を選ぶかが重要。 AI-nativeな企業の中には、モデルを構築または学習するところがあります。多くは、他社が提供するモデルの上にアプリケーションを構築します。これらはリスクの異なる別の事業であり、アプリケーション層とモデル層で扱っています。
注力領域は、意思決定である。 AI-nativeなスタートアップは、1つの業界を深く扱うか、多くの業界を広く扱うかも選びます。これがデータの優位性と営業の動きを左右します。バーティカルAIとホリゾンタルAIをご覧ください。
よくある誤解
「AIを使う会社はすべてAI-nativeだ。」 上記の導入率88%が示すように、AIの利用はほぼ普遍的です。AI-nativeかどうかは、プロダクトとオペレーションがAIに依存しているかどうかであり、チームの誰かがチャットアシスタントを使っているかどうかではありません。
「AI-nativeとは、自社でモデルを構築することだ。」 多くはそうではありません。最先端のモデルを学習させるには、ごく少数のスタートアップしか持たない資本とデータが必要で、AI-nativeな企業の多くは、業務フロー、データ、ディストリビューションで、アプリケーション層で競っています。
「AI-nativeな企業に人は要らない。」 研究が示すのは、小さくフラットになるということであり、空っぽになるということではありません。同じ研究では、エンジニアの比率がより高いことも分かりました。つまり、残る人たちはより専門化しているということです。ジュニアの役割が減ることは現実の結果であり、人材をどう育てるかは意図的に決める価値があります。
「wrapperはAI-nativeと同じだ。」 サードパーティのモデルの上に載せた薄い層は、優れた初期プロダクトになりえますが、真似しにくい要素がほとんどありません。nativeな企業は、競合が同じモデルを呼び出すだけでは真似できないループ(データ、フィードバック、評価)を築きます。
「既存企業は競争できない。」 できますし、実際にしばしば競争しています。特に、信頼された顧客データとディストリビューションを持つ分野ではそうです。Menloの数字は、アプリケーション層の売上でスタートアップが先行していることを示しているのであって、既存企業に道がないことを示しているわけではありません。既存企業がめったに持たないのは、AIを軸に価格設定やチーム構造をゼロから設計し直す自由です。
「効率の数字は誰にでも当てはまる。」 従業員1人あたりの売上という注目の数字は、最も成長の速い外れ値から来ています。Bessemer自身のデータでは、初年度の従業員1人あたりARRはSupernovasで約113万ドル、Shooting Starsで約16万4,000ドルであり、より代表的なのはShooting Starsのグループです。
自社はAI-nativeか。セルフテスト
次の5つの質問に、正直に答えてください。
- 明日AIが動かなくなったら、顧客にはなお御社に支払う理由があるか。
- 顧客とのやり取りのたびに、プロダクトは目に見えて良くなるか。
- 社内のワークフローは、AIの下書きと人のレビューから始まるか。
- 価格設定は、シートだけでなく成果や利用量を反映しているか。
- モデルのコストと出力品質を、最重要の指標として追跡しているか。
4つか5つが「はい」なら、AI-nativeとして運営されています。2つか3つなら、おそらくAI活用型で、それはまったく問題のない立ち位置です。0か1つなら、AIは機能にすぎず、戦略もそのように扱うべきです。
創業者にとっての意味
AI-nativeな会社を築くなら、3つのことを早めに決めてください。どの層で事業を行うか、1つのバーティカルか多くかを対象にするか、そしてどう価格を決めるかです。これらの選択が、粗利益率、防御力、必要なチームの規模を決めます。
すでに確立したB2B企業を経営しているなら、「AI-native」は、採用すべきラベルではなく、有用なベンチマークです。今日設計するとしたら、自社のどのプロセスが違って見えるかを問い、現在の設計とAIを前提とした設計との差が最も大きいところから始めてください。そこから得られる教訓の恩恵を受けるために、AI-nativeである必要はありません。どの教訓が自社に当てはまるかを知ることが必要です。
関連記事
