AIにおける従量課金と成果課金の比較
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
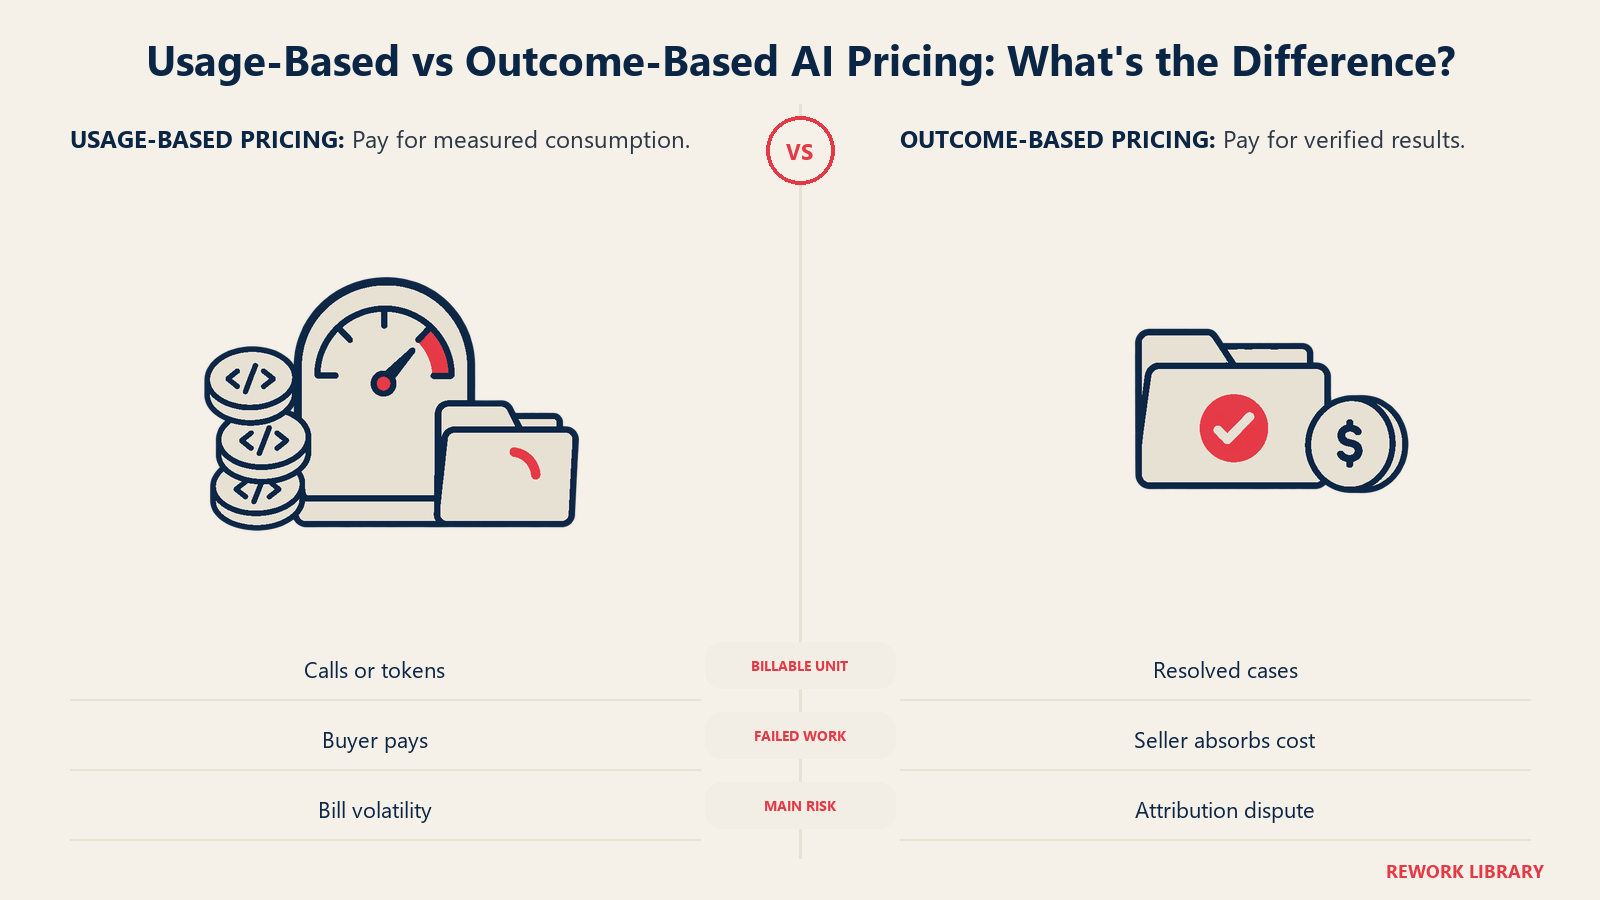
従量課金は、顧客が消費したものに課金します。トークン、APIコール、音声の分数、処理した書類などです。成果課金は、顧客が得たものに課金します。解決したチケット、予約できた会議、回収できた請求などです。どちらも従来のソフトウェアのシート課金という習慣から離れる方法であり、AI企業が試しているのは、シートがAIプロダクトの価値にもコストにも対応しなくなったからです。
この2つは「新しいAIの価格設定」とひとまとめにされがちですが、リスクを置く場所は正反対です。従量課金では、買い手が「製品がうまく機能しない」というリスクを負います。成否にかかわらず消費分を支払うからです。成果課金では、売り手がそのリスクを負います。結果が出なければ請求書も出ないからです。この1つの違いが、ほかのほぼすべての設計上の判断を左右します。
この記事は、このコレクションの価格設定セクションのハブです。両モデルを定義し、スペクトラム上に位置づけ、成果の定義と帰属の方法を説明して、どちらのモデルも破綻させない契約の仕組みで締めくくります。関連する記事では、クレジット制の価格設定、AI時代のシート課金、AIエージェントの価格設定モデル、ハイブリッド型価格設定をさらに詳しく扱っています。
AIがベンダーをシート課金から遠ざける理由
シート課金が機能したのは、ほとんどのビジネスソフトウェアが人の生産性を高めたからです。人が増えれば価値も売上も増えました。予算も立てやすい方式でした。Bain & Companyが2025年10月に公開したシート課金の分析は、AIがこの論理の両面を弱めると論じています。軸は2つで、AIがもたらす価値と、AIが課すコスト構造です。
価値の面では、多くのAI機能やエージェントが、人がほとんど、あるいはまったく関与せずにバックグラウンドで動きます。顧客がソフトウェアを動かすのに必要な人数が減るなら、人数はもはや妥当な計測単位ではありません。しかも1つのシートがはるかに多くの価値を生み出せるようになり、場合によってはシートとまったく無関係な価値を生みます。
コストの面では、Bainは、モデルの推論、ファインチューニング、AI固有のR&Dのいずれにも実費がかかること、そしてベンダーは利用にかかるコストを十分に上回る形でAI機能を収益化する必要があることを指摘しています。シートの価格は一定ですが、推論コストは一定ではありません。そのため、定額プランのヘビーユーザーは、支払う額より多くのコストを生むことがあります。
Bain自身の結論は、「シートは死んだ」というスローガンより慎重です。それは言い過ぎだとしながら、そうした見方がまったくの的外れでもないと述べています。シートが今も成り立つ場面は、AI時代のシート課金で扱っています。
従量課金の正確な定義
従量課金は、価格を測定した消費の単位に結びつけます。単位は、ベンダーが数えられ、買い手が確認できるものです。トークン、APIコール、文字起こしした分数、生成した画像、処理したページ、ストレージのGBなどです。課金額はその数に応じて増え、通常はボリュームに応じた段階や、コミット額が設けられます。この一般的な概念はAI以前からあり、従量課金のガイドでSaaSの側から扱っています。
AIにおいて、従量課金には本当の強みが3つあります。
- 自社のコストに連動する。 1回の呼び出しごとに計算コストがかかるなら、呼び出しごとに課金することで売上とコストが連動して動き、粗利益率を守れます。
- 始めやすい。 買い手は少額の請求で試し、そこから利用を広げられます。最初の請求書の前に「成功」の定義で合意する必要はありません。
- 計測が簡単。 呼び出しやトークンを数えるのは主にエンジニアリングの作業で、交渉ではありません。
弱点もあります。買い手は、有用かどうかにかかわらず作業に対して支払うので、失敗した出力や低品質な出力にもお金がかかります。請求額が予測しにくく、財務部門はそれを嫌います。トークンのような消費単位は、顧客がビジネス価値と結びつけて考えにくいものでもあります。Kyle Poyarが実施した、B2Bソフトウェア企業とAI企業230社対象の2026年の調査では、従量課金と成果課金の企業が最も不満を抱えているのは、売上の予測と見通しがいかに難しいかでした。
成果課金の正確な定義
成果課金は、価格を顧客が重視する結果に結びつけ、ベンダーはその結果が出たときにだけ支払いを受けます。結果は、独立して検証できる出来事でなければなりません。人を介さずに解決したサポート会話、見込みありと判定された会議の予約、回収できた請求、支払われた保険金請求などです。
その強みは、従量課金の弱点と対になっています。
- 買い手のリスクが下がる。 結果が出なければ請求はありません。特に懐疑的な買い手や、実績のない新しいベンダーにとって、最初の購入がはるかに容易になります。
- 価格が価値に対応する。 顧客は、料金を結果の価値や、人を雇った場合のコストと比較できます。
- 自信を示せる。 Poyarは、成果課金が、自社製品に責任を持つという姿勢を市場に伝えると指摘しています。ベンダーにとっても、成功率を高め続ける理由が最初から組み込まれることになります。
ただし、コストは現実のものです。ベンダーは失敗を含むすべての試行に費用を払います。顧客と、何を成果と数えるかで合意する必要があります。そしてベンダーは、自社が結果をもたらしたことを証明する計測の仕組みが必要です。成果課金がいまだに珍しいのはそのためです。Poyarの2025年の調査では、成果ベースが主要な価格モデルだと答えた参加者は5%で、2028年までにそうなると見込む参加者は25%でした。Metronomeの2025年のAI価格設定に関する現場レポートも、インタビューから似た結論に達しています。真に成果ベースの価格設定は依然として珍しく、多くのエンタープライズの買い手は、支出をアウトプットに直接結びつけることに抵抗があります。
両者の間のスペクトラム
従量と成果は、2つの箱ではありません。1本の線の両端であり、実際の製品の多くは、その線上のどこかに位置します。Poyarの調査コメントは、この傾向を、アクセス(シート)への課金から離れ、ソフトウェアとAIエージェントの組み合わせが提供する仕事への課金へ向かう動きと説明しています。この線は4段階で読むと分かりやすくなります。
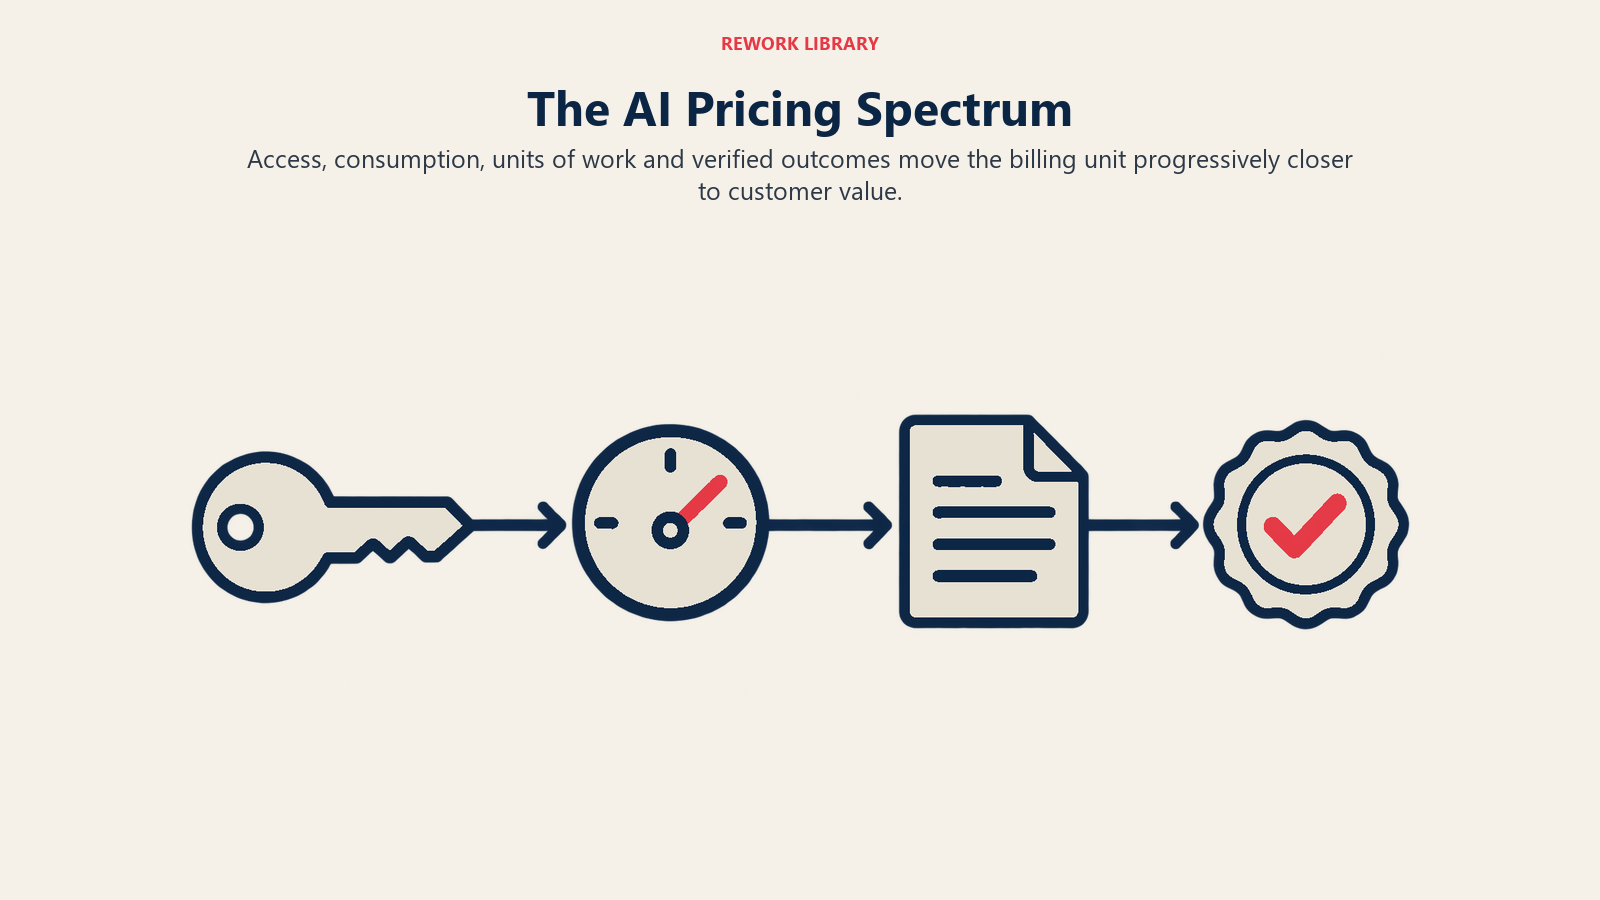
| 段階 | 計測するもの | 単位の例 | パフォーマンスのリスクを負う側 |
|---|---|---|---|
| アクセス | 誰が使えるか | シート、ライセンス | 売り手(価格は固定) |
| インプットベース | リソースの消費 | トークン、呼び出し、計算時間(分) | 買い手 |
| アウトプットまたは作業ベース | 生み出した作業の単位 | 作成した書類、対応した会話、処理したページ | おもに買い手 |
| 成果ベース | 検証済みの結果 | 解決したチケット、予約できた会議、回収した金額 | 売り手 |
混乱が生じるのは、真ん中の2段階です。対応した会話ごとの課金は作業ベースの価格設定で、顧客の問題が解決したかどうかではなく、作業を数えます。解決した会話ごとの課金は成果の価格設定です。単位は一語違うだけですが、リスクを負う側が入れ替わります。Poyarの2025年のレポートも同じ区別をしており、成果ベースと呼ばれるモデルの一部は作業ベースの価格設定と見るほうが適切で、一方、ベンダーが上振れ分の一部を受け取る真の成功報酬型もあると述べています。
スペクトラムを右に進むほど、獲得できる価値もベンダーが負うリスクも一般に大きくなります。左に進むと、売上が予測しやすくなり、コストも回収しやすくなります。抽象的に、どちらの方向が優れているということはありません。
成果の定義と帰属の方法
成果課金で最も難しいのは、価格ではありません。何に価格を付けるかについての合意です。Poyarの2025年のレポートにあるCAMPフレームワークは、成立するために何が成り立っている必要があるかを示す、分かりやすいチェックリストです。成果課金に必要なのは、一貫性、帰属、測定可能性、予測可能性です。
- 一貫性: すべての顧客が同じ成果に価値を感じるのか、それとも契約ごとに独自の定義が必要か。
- 帰属: 顧客はその結果を自社製品の成果と認めるのか、それとも自分たちが主導し、こちらは少し手を貸しただけだと考えるのか。
- 測定可能性: 成果をリアルタイムで測定し報告できるのか、それとも顧客からの報告、A/Bテスト、概念実証に依存するのか。
- 予測可能性: 結果をある程度の精度で予測できるのか、それとも顧客ごとに大きく異なるのか。
ここから、実践的な2つのルールが導かれます。
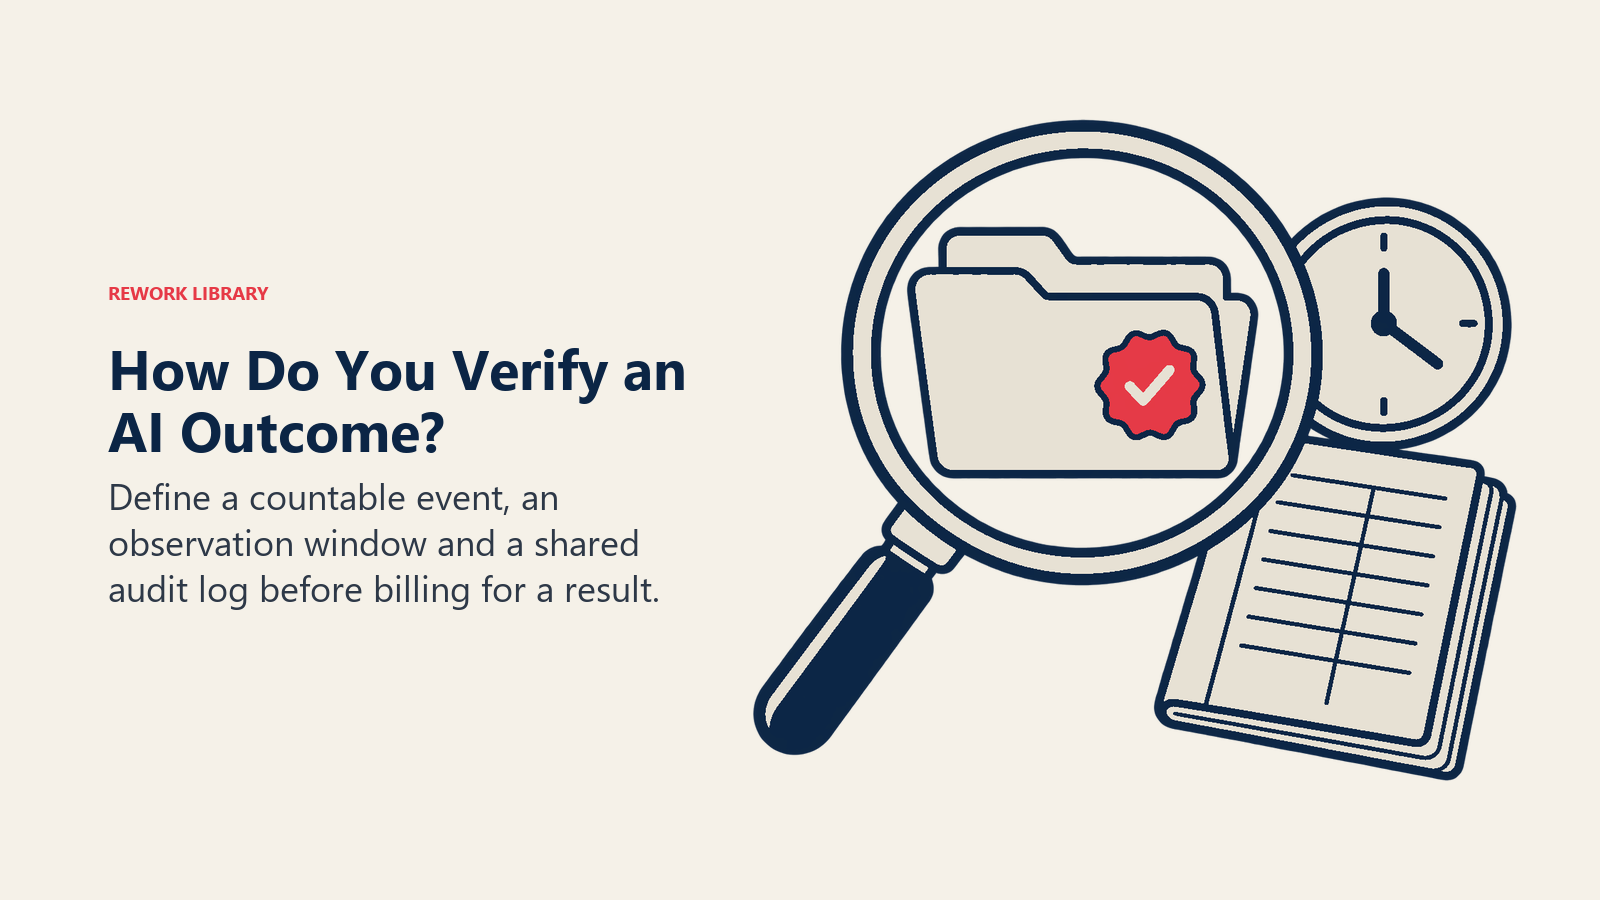
成果は、感情ではなく出来事として定義する。 「顧客が満足した」は課金できません。「人の返信なしにクローズし、7日以内に再オープンされなかった会話」なら課金できます。再オープンの期間が重要なのは、定着しなかった回答に対して課金してしまうことを防げるからです。
署名の前に帰属を決める。 人間のエージェントがスレッドに関わったら、誰の成果になるのか。自社のシステムが予約した会議でも、見込み客がすでに営業シーケンスに入っていた場合、それは自社の成果なのか。ルールを書面にし、双方が同じログを取り出して確認できるようにしてください。Bainは、顧客が何を使い、何を達成しているかを把握していないと、ベンダーは利用量や成果で価格を決められないと警告しており、だからこそ早い段階でプロダクトのテレメトリを整備するよう企業に助言しています。
自社でコントロールできないことに左右される成果は、不向きです。たとえば成約した売上は、顧客の営業チーム、価格設定、市場に左右されます。ファネルの遠い先にあるビジネス上の成果より、ファネルの初期の狭い成果のほうが、通常は課金しやすいものです。
買い手と売り手のリスク分担
どの価格モデルも、誰がどのリスクを負うかを決めます。4つに名前を付けると整理しやすくなります。
- パフォーマンスリスク: 製品がうまく機能しないこと。従量課金では買い手が、成果課金では売り手が負います。
- ボリュームリスク: 消費量が予測より多い、または少ないこと。従量課金では、買い手は想定外の請求に、売り手は売上の不足にさらされます。
- コストリスク: 売り手の提供コストが上昇すること。従量課金ではそれを価格に転嫁できます。成果課金では売り手が抱え続けます。
- 測定リスク: 何が起きたかについて、双方の見解が食い違うこと。従量課金ではほとんど起きません。成果課金で最も多く起きます。
Bainは、買い手側の関連する問題を、具体例で説明しています。あるベンダーが、将来的に8万ドルの従業員を置き換えられる4万ドルのAIエージェントを提案します。短期的には、顧客は成果を評価する間も両方を必要とするため、不定の期間、コストが50%増えます。Bainは、ベンダーが支払いの繰り延べ、柔軟な契約、パフォーマンス保証でそのギャップを埋めることを提案しています。これがリスク分担の実際の姿です。売り手が買い手の移行リスクの一部を引き受けて、契約をまとめるのです。
推論コストによる利益率への影響
AIでは、価格設定と利益率は同じ議論です。Poyarの2026年の調査では、社内のコストと利益率がAI機能の価格設定で最も重要な要因で、回答者の54%が選択しました。AI製品の目標粗利益率の中央値は約50%で、SaaS並みの80%以上を目指すのは12%だけでした。
この見方から、各モデルが生む影響が説明できます。
従量課金では売上がコストに連動するため、単位あたりの利益率はおおむね安定します。リスクは、単位が実際のコストと対応していない場合です。呼び出しごとに課金していても、提供に10倍のコストがかかる呼び出しがあれば、ヘビーユーザーや複雑な利用がじわじわと利益率を削ります。Metronomeのレポートは、レベニューオペレーションの責任者の率直な発言を引用しています。シートの超過は逸失した売上にすぎないが、AIの超過は会社が負担しなければならない実際のお金だというものです。
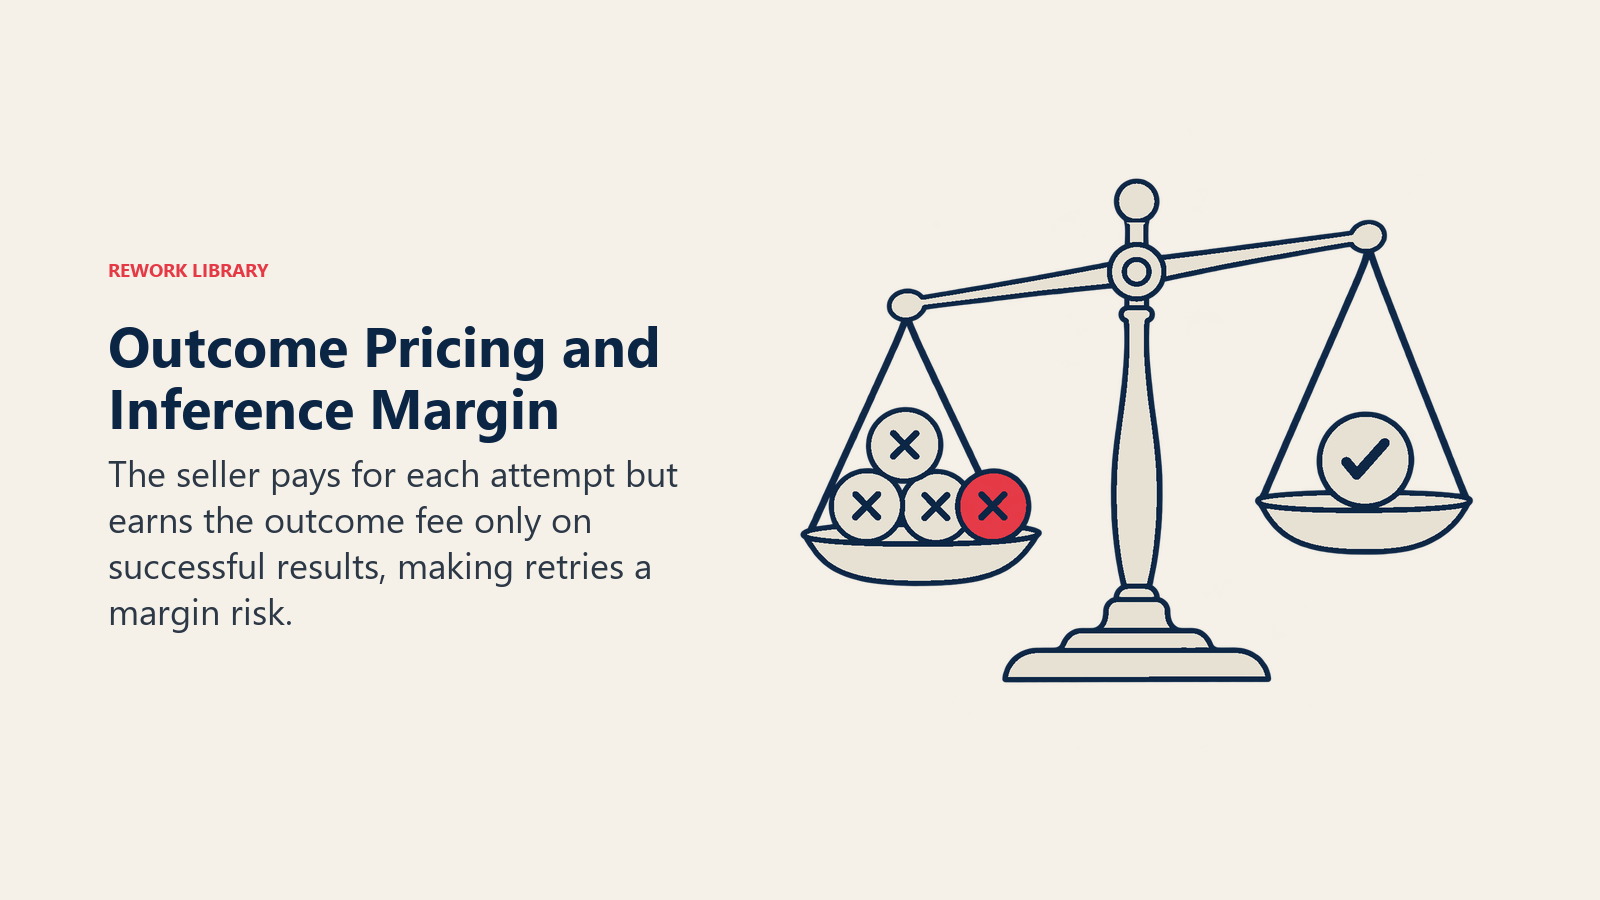
成果課金はコストと売上の結びつきを断ち切ります。結果が1回の試行で出ても20回かかっても、得られる料金は同じです。成功率が下がったり、失敗した試行のコストが上がったりすれば、価格が変わらないまま利益率は縮みます。成功率が上がったり、試行あたりのコストが下がったりすれば、利益率は広がります。つまり成果課金は、提供をより安く、より確実にし続けられるという賭けです。提示する前にモデル化してください。成果あたりの料金から、試行あたりのコストを成功率で割った値を引きます。基礎となる計算は、ユニットエコノミクスをご覧ください。
それぞれのモデルが向く場面
| 状況 | 適したモデル | 理由 |
|---|---|---|
| 開発者が自社プロダクトに機能を組み込む | 従量課金 | 買い手は従量制の請求を想定しており、呼び出しあたりのコストが安定している |
| 初期のプロダクトで、価値の指標が不明確 | 従量課金、多くはクレジットを併用 | 始めやすく、計測しやすく、顧客が何に価値を感じるかを学べる |
| 狭く、数えられ、定義が明確な結果 | 成果課金 | 検証が簡単で、買い手がすぐに価値を実感できる |
| 結果が顧客自身のプロセスに大きく左右される | 従量課金またはハイブリッド | 帰属をめぐる争いが利点を上回る |
| 実績の乏しい新しいベンダーが、慎重な買い手に販売する | 成果課金、またはプラットフォーム料金に成功報酬を加える形 | 買い手が試すリスクを下げる |
| 買い手が固定の予算枠を必要としている | コミットと上限付きのハイブリッド | 純粋さより予測可能性が重要 |
| 試行あたりのコストが不安定または高い | 従量課金 | 成果課金では利益率がさらされる |
| 成果を計測し監査する仕組みがまだない | 従量課金 | 証明できないものには課金できない |
ハイブリッドは、市場の大半が落ち着きつつある形です。Poyarの2026年のデータでは、ハイブリッド課金を採用している企業は37%で、12か月前の25%から上昇しました。Bainの調査でも、分析対象のSaaSベンダーの大半は、全面的に切り替えるのではなく、シートの上にAIのメーターを重ねていました。こうした構造の作り方はAIプロダクトのハイブリッド型価格設定で、プロダクトが自律型エージェントの場合にその選択がどう働くかはAIエージェントの価格設定モデルで扱っています。
よくある契約の仕組み
価格モデルは、取引の半分にすぎません。実際の利用に耐えられるかどうかは、契約条件が決めます。Poyarの2025年のレポートは一般的な構造を整理しており、この2つのモデルでは特にいくつかが重要です。
最低額とコミット。 買い手は利用量またはプランの段階にコミットします。通常は「使わなければ失効」です。バリエーションもあります。ハイウォーターマーク課金では、プランを超えた時点で顧客は超過料金に入ります。ドローダウン方式では、利用量がギフトカードのように柔軟に消費されます。Poyarは、超過や変動への不安が営業の売りすぎと、顧客の買いすぎを助長すると警告しています。
上限。 上限付きの従量課金は、買い手の支出の上限を抑えます。Poyarは、これが事前に成果が分からない成果ベースのモデルで、ますます見られるようになっていると指摘しています。Metronomeのレポートも、ソフトリミットとハードリミットを、顧客が想定外の請求から身を守るためのガードレールとして説明しています。上限があると成果課金ははるかに買いやすくなりますが、売り手の上振れも抑えられるため、自社のコストを踏まえて設定してください。
プラットフォーム料金。 基本料金でアクセス、サポート、高度な機能をカバーし、その上に利用量や成果を上乗せします。プラットフォーム料金は、利用量に比例して増えないコストを賄うための、ベンダーの売上の下限にもなります。
成功報酬。 従来型のサブスクリプション料金に、顧客が期待を上回るリターンを得たときのボーナスやコミッションを加えるものです。完全な変動制に慎重な買い手にとって、入りやすい入口です。
精算とアダプティブ・ティア。 精算(トゥルーアップ)では、実際の利用量を決まった間隔でコミットと突き合わせ、差額を請求または返金します。アダプティブな定額では、顧客は契約の範囲内で自由に使い、更新時に実績に基づいて段階が見直されます。買い手にとっては予測しやすい一方、その間のコストはベンダーが抱えることになります。
成果に関する条項。 成果課金では、次の事項を書面にしてください。出来事の正確な定義、観察期間(たとえば7日以内に再オープンされないこと)、帰属のルール、双方が監査するデータソース、期限付きの紛争処理プロセスです。
どれを選ぶにしても、買い手が自社の財務部門に2文で説明できる程度に、構造を単純に保ってください。Poyarの2026年のデータは複雑さのコストを示しています。ハイブリッド課金の企業は、おおむね最も満足している一方で、価格を顧客に説明するのに苦労しています。
重要なポイント: AIの従量課金と成果課金
- 従量課金は、消費した単位(トークン、呼び出し、分数)ごとに課金します。成果課金は、検証済みの結果(解決したチケット、予約できた会議)ごとに課金します。従量課金ではパフォーマンスのリスクを買い手が、成果課金では売り手が負います。
- Bainが調べた30社以上のSaaSベンダーのうち、約35%はAIをバンドルしてシート価格を引き上げ、約65%はシートの上にAIのメーターを重ね、従量課金や成果課金に完全移行した企業はありませんでした(2025年10月)。
- 調査対象のB2Bソフトウェア企業とAI企業230社のうち、2026年にハイブリッド課金を採用していたのは37%で、1年前の25%から上昇しました(Growth Unhinged、2026年5月)。
- 成果ベースが主要なモデルだと答えたのは5%で、2028年までにそうなると見込む回答は25%でした(Growth Unhinged、2025年の調査)。
- AI製品の目標粗利益率の中央値は約50%で、80%以上を目標とするのは12%だけでした(Growth Unhinged、2026年)。
- 成果課金に必要なのは、一貫性、帰属、測定可能性、予測可能性です(CAMPフレームワーク)。
- Metronomeの2025年の現場レポートによると、真に成果ベースの価格設定は、エンタープライズのAI取引では依然として珍しいままです。
簡単な判断の道筋
今まさに選ぶ場合は、次の質問に順に答えてください。
- 自社のコストに連動して数えられるものがあるか。 あるなら、従量課金のメーターがあります。そこから始めてください。
- 結果を、双方が確認できる出来事として、1文で定義できるか。 できないなら、従量課金か作業ベースの価格設定にとどめます。
- 計測の仕組みを整え、監査証跡を残せるか。 できないなら、成果課金は争いになります。
- 試行あたりのコストと成功率を把握しているか。 把握していないなら、まだ成果で価格を決めないでください。先に利益率をモデル化します。
- 買い手が予算を立てられるか。 立てられないなら、コミット、上限、またはプラットフォーム料金を加えてください。
多くの企業は、基本料金、従量または作業の要素、そして場合によっては成功報酬の要素という構成に落ち着きます。それは優柔不断ではありません。双方がコントロールできる範囲に応じて、リスクを分担する方法です。ほかのAIスタートアップのモデルの中でこれらの選択がどこに位置するかはAIスタートアップのビジネスモデルを解説を、価値に基づく課金の基本はバリューベース・プライシングをご覧ください。
関連記事
