Bahasa Indonesia
Apa yang Termasuk Harga Pokok Penjualan bagi Perusahaan AI
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Harga pokok penjualan (cost of goods sold, COGS), juga disebut biaya pendapatan, adalah biaya untuk menyampaikan apa yang Anda jual. Bagi toko roti, itu tepung dan oven. Bagi perusahaan AI, itu komputasi, hosting, pekerjaan peninjauan, dan dukungan yang terjadi setiap kali pelanggan memakai produk. Semua yang lain, termasuk biaya membangun versi berikutnya, masuk ke pos lain.
Kedengarannya sederhana, dan sebagian besar memang begitu, sampai Anda melihat bagaimana perusahaan AI sebenarnya membelanjakan uang. Klaster GPU yang sama dapat melayani pelanggan pada hari Senin dan melatih model baru pada hari Selasa. Seorang peninjau manusia dapat memeriksa keluaran pelanggan atau melabeli data untuk rilis berikutnya. Di mana setiap dolar dicatat menentukan margin kotor yang Anda laporkan, dan margin kotor membentuk bagaimana investor menilai Anda serta bagaimana angka Anda dibandingkan dengan yang lain.
Panduan ini membahas definisi akuntansinya: apa yang masuk ke biaya pendapatan, apa yang masuk ke R&D dan penjualan dan pemasaran, bagaimana perusahaan publik menggambarkannya, dan di mana letak area abu-abunya. Panduan ini tidak membahas mekanisme biaya per permintaan atau cara menurunkannya. Itu ada di biaya inferensi AI dan margin kotor dan manajemen biaya model AI.
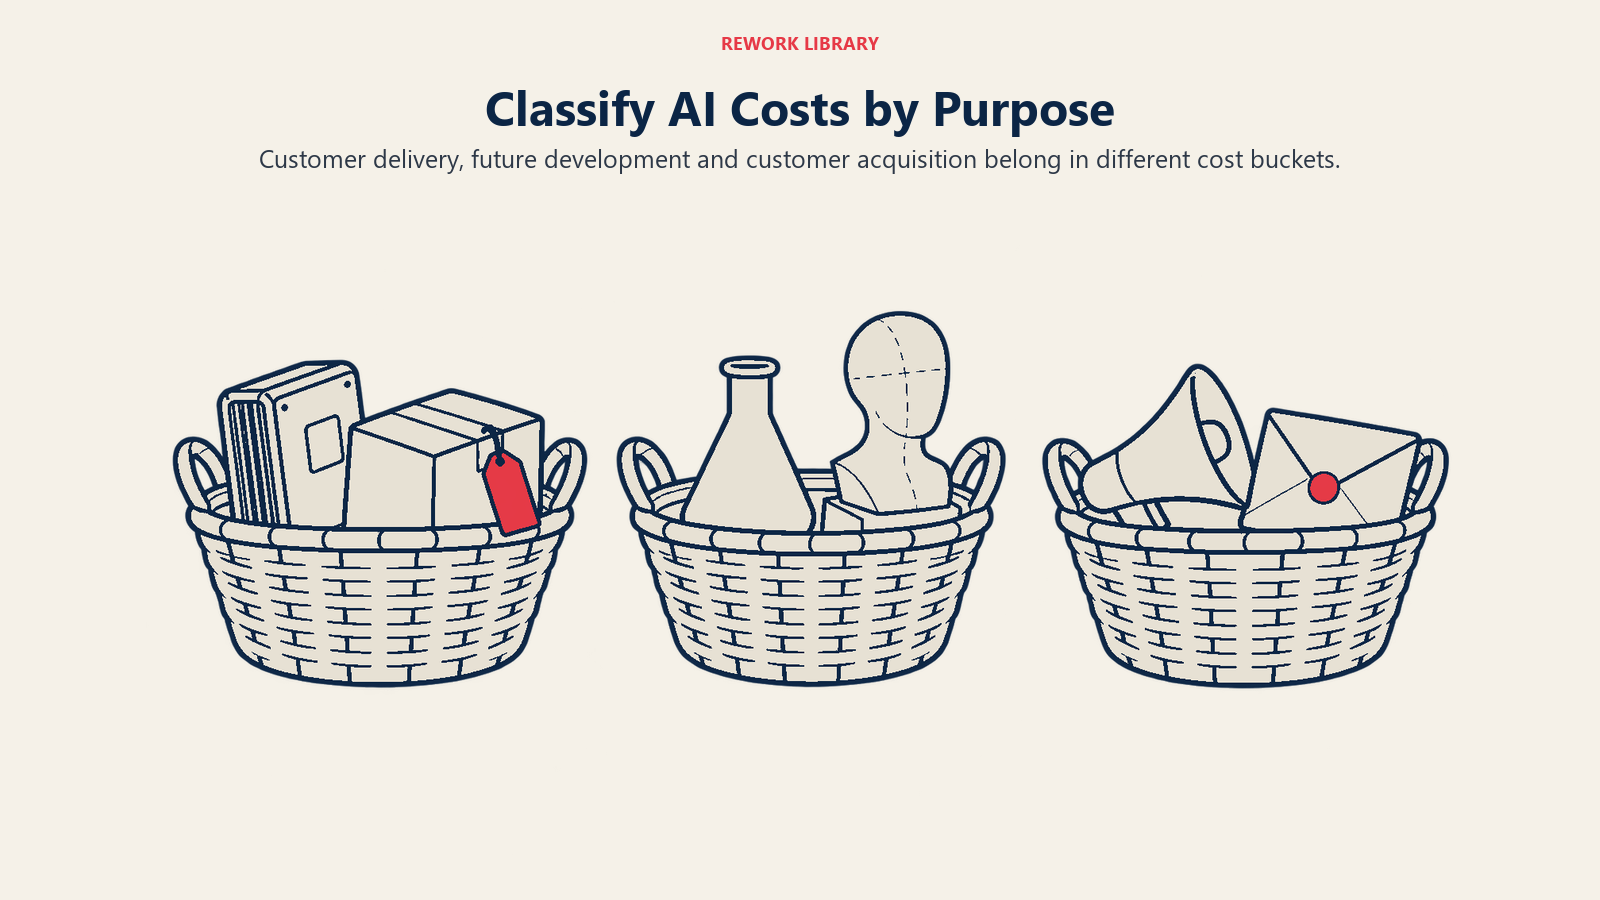
Tiga keranjang
Sebagian besar laporan laba rugi mengelompokkan biaya ke dalam tiga kelompok. Memahami batas di antara ketiganya adalah kunci seluruh permainan.
Biaya pendapatan memuat biaya yang terkait langsung dengan penyampaian produk atau layanan kepada pelanggan berbayar. Jika biaya naik ketika penggunaan naik, kemungkinan besar ia masuk di sini.
Riset dan pengembangan (R&D) memuat biaya untuk menciptakan atau meningkatkan produk. Menurut aturan akuntansi AS, riset didefinisikan sebagai pencarian terencana atau investigasi kritis yang bertujuan menemukan pengetahuan baru yang berguna dalam mengembangkan produk atau proses baru, atau dalam meningkatkan yang sudah ada secara signifikan (redaksi ASC 730 dari FASB, sebagaimana dihimpun oleh National Center for Science and Engineering Statistics). Gagasan kuncinya adalah bahwa pengeluaran itu menciptakan kapabilitas masa depan, bukan melayani pelanggan hari ini.
Penjualan dan pemasaran (S&M) memuat biaya untuk mencari dan memenangkan pelanggan: iklan, gaji penjualan, komisi, acara, dan penggunaan gratis yang Anda berikan untuk menarik pembeli.
Keranjang keempat, umum dan administrasi, mencakup biaya keuangan, hukum, dan eksekutif. Bagian ini kurang penting di sini.
Apa yang sebenarnya dikatakan aturan
Aturan formalnya lebih tipis daripada yang diperkirakan kebanyakan founder. Regulation S-X milik SEC, yang mengatur laporan keuangan perusahaan publik, menyatakan bahwa laporan laba rugi harus mencantumkan secara terpisah harga pokok barang berwujud yang dijual, biaya layanan, dan beban yang berlaku untuk pendapatan lainnya. Aturan itu juga menyediakan pos tersendiri untuk biaya dan beban operasi lainnya. Hanya itu. Tidak ada daftar yang memberi tahu perusahaan AI apakah inferensi masuk ke biaya layanan.
Jadi klasifikasi berasal dari prinsip ditambah pertimbangan perusahaan. Perusahaan menjelaskan kebijakannya dalam catatan dan dalam pembahasan manajemen di laporan tahunan, dan auditor memeriksa bahwa kebijakan diterapkan secara konsisten. Itulah sebabnya membaca laporan sebenarnya lebih berguna daripada membaca buku aturan. Kita akan melakukannya di bawah.
Tabel klasifikasi
Berikut cara pos biaya AI yang umum biasanya dikelompokkan. "Biasanya" itu penting: kolom kanan menandai di mana perusahaan yang wajar bisa menempatkannya di tempat lain.
| Pos biaya | Keranjang tipikal | Alasan | Area abu-abu |
|---|---|---|---|
| Komputasi inferensi untuk melayani pelanggan berbayar | Biaya pendapatan | Terjadi setiap kali produk menyampaikan hasil | Inferensi yang dipakai engineer Anda sendiri untuk pengujian masuk R&D |
| Hosting cloud dan penyimpanan untuk produk yang berjalan | Biaya pendapatan | Diperlukan agar layanan tetap berjalan | Lingkungan bersama membutuhkan metode alokasi |
| Biaya API model pihak ketiga untuk permintaan pelanggan | Biaya pendapatan | Input langsung bagi setiap jawaban yang disampaikan | Biaya untuk eksperimen internal masuk R&D |
| Peninjauan manusia yang menjadi bagian dari penyampaian layanan | Biaya pendapatan | Pelanggan membayar untuk keluaran yang mencakup peninjauan | Peninjauan yang dilakukan hanya untuk meningkatkan model adalah R&D |
| Pelabelan data untuk peningkatan model | R&D | Membangun kapabilitas masa depan | Pelabelan yang sebenarnya merupakan pekerjaan penyampaian khusus pelanggan dapat menjadi biaya pendapatan |
| Proses pelatihan dan fine-tuning untuk model baru | R&D | Menciptakan produk baru atau yang ditingkatkan | Tuning khusus pelanggan yang disampaikan sebagai bagian dari kontrak dapat menjadi biaya pendapatan |
| Staf riset dan eksperimen | R&D | Penemuan pengetahuan baru | Tidak ada, ini kasus yang jelas |
| Dukungan pelanggan | Biaya pendapatan | Mendukung pelanggan yang sudah membayar | Sebagian perusahaan menempatkan dukungan pra-penjualan di S&M |
| Onboarding dan implementasi | Biaya pendapatan | Menyampaikan apa yang dijual | Onboarding gratis untuk calon pelanggan bisa masuk S&M |
| Biaya pemrosesan pembayaran | Biaya pendapatan | Dikenakan pada setiap transaksi | Jarang ditemukan di pos lain |
| Engineer pemantauan, keamanan, dan keandalan untuk produksi | Biaya pendapatan | Menjaga layanan yang berjalan tetap hidup | Engineer yang membangun fitur baru adalah R&D |
| Penggunaan tier gratis dan trial | Bervariasi (S&M atau biaya pendapatan) | Belanja akuisisi versus penyampaian layanan | Kebijakan berbeda-beda, jadi ungkapkan kebijakan Anda |
| Komisi penjualan dan iklan | S&M | Memenangkan pelanggan | Tidak ada |
Perhatikan polanya. Pertanyaannya bukan "sumber daya jenis apa ini?" tetapi "untuk apa ini dibelanjakan?" Satu jam GPU tetaplah satu jam GPU. Melayani pelanggan berbayar menjadikannya biaya pendapatan. Melatih model baru menjadikannya R&D.
Apa yang ditunjukkan laporan publik
Perusahaan perangkat lunak publik yang menjual fitur AI memberikan bukti terbaik, karena mereka harus menjelaskan kebijakannya secara tertulis. Redaksi di bawah berasal dari laporan tahunan terbaru yang tersedia dari masing-masing perusahaan.
Adobe menyatakan bahwa biaya pendapatan langganannya terutama terdiri dari layanan hosting pihak ketiga dan biaya pusat data, termasuk biaya inferensi AI, ditambah kompensasi staf operasi jaringan, implementasi, manajemen akun, dan dukungan teknis. Di sisi lain, beban R&D-nya mencakup layanan hosting dan biaya pusat data termasuk biaya pelatihan AI. Itulah pemisahan paling bersih yang akan Anda temukan: inferensi di biaya pendapatan, pelatihan di R&D.
Atlassian menggambarkan biaya pendapatan sebagai biaya hosting pihak ketiga, termasuk infrastruktur cloud dan inferensi AI yang timbul dari penggunaan alat AI oleh pelanggan, ditambah kompensasi karyawan, amortisasi teknologi hasil akuisisi, biaya pemrosesan pembayaran, dan biaya kontraktor untuk tim dukungan pelanggan dan infrastruktur. Pos R&D-nya juga mencantumkan biaya hosting pihak ketiga, termasuk infrastruktur cloud dan inferensi AI. Jadi inferensi muncul di keduanya, dipisahkan menurut siapa yang memakainya: pelanggan (biaya pendapatan) atau tim pengembangan perusahaan sendiri (R&D).
Duolingo menyatakan bahwa biaya pendapatannya terutama terdiri dari biaya pemrosesan pembayaran pihak ketiga selain biaya hosting dan biaya AI, dan, dalam porsi yang jauh lebih kecil, biaya dukungan pelanggan. Pemrosesan pembayaran adalah pengingat bahwa biaya pendapatan untuk produk langganan konsumen dapat mencakup pos besar non-AI.
Tiga perusahaan berbeda, tiga komposisi berbeda, satu logika yang sama: biaya melayani pelanggan berada di biaya pendapatan, dan biaya membangun produk berada di R&D. Jika Anda menyusun kebijakan sendiri, gunakan uji yang sama dan jelaskan dengan lugas dalam catatan keuangan Anda.
Soal pelatihan
Pelatihan adalah tempat pendapat berbeda, jadi layak mendapat bagian tersendiri.
Menurut logika R&D, proses pelatihan membangun model yang akan melayani banyak pelanggan selama berbulan-bulan. Itu investasi dalam produk, bukan biaya melayani satu pelanggan tertentu. Pengungkapan Adobe mengikuti pendekatan ini.
Argumen tandingannya adalah bahwa bagi perusahaan yang produk utamanya adalah model itu sendiri, pelatihan bukan proyek sekali jalan. Pelatihan ulang berlangsung terus-menerus. a16z sejak awal mencatat bahwa melatih satu model dapat menelan ratusan ribu dolar atau lebih untuk komputasi, dan pelatihan ulang semakin dipandang sebagai biaya berkelanjutan, karena data yang mengisi model berubah seiring waktu. Jika Anda harus melatih ulang agar produk tetap berfungsi, hal itu mulai menyerupai pemeliharaan atas barang yang Anda jual.
Investor telah menyepakati konvensi praktis, meskipun aturan akuntansi tidak memaksanya. Analis di Epoch AI, misalnya, menghitung margin kotor sebagai pendapatan dikurangi komputasi inferensi dan memperlakukan komputasi R&D sebagai pos terpisah, yang dikaitkan dengan pengembangan model berikutnya dan bukan ditutup oleh model saat ini. Perlu dicatat bahwa ini adalah analisis pihak luar yang dibangun di atas estimasi, bukan laporan keuangan yang diaudit. Namun ini menunjukkan bagaimana investor cenderung membingkai: inferensi dalam margin, pelatihan dalam pos investasi.
Pelajaran bagi founder adalah memilih kebijakan, menerapkannya secara konsisten, dan siap menunjukkan angkanya dengan kedua cara. Investor yang berpengalaman sering meminta margin kotor dengan dan tanpa biaya pelatihan apa pun yang Anda tempatkan di biaya pendapatan.
Mengapa klasifikasi itu penting
Margin kotor. Pindahkan biaya besar dari R&D ke biaya pendapatan dan margin kotor turun, sementara laba operasi tidak berubah. Pindahkan ke arah sebaliknya dan margin kotor tampak lebih sehat. Karena margin kotor adalah metrik utama, pilihan klasifikasi tidak pernah netral. Jika Anda ingin penyegaran tentang metriknya, lihat panduan kami tentang margin kotor.
Valuasi. Investor perangkat lunak sejak lama membayar mahal untuk margin kotor tinggi, karena itu menandakan bahwa setiap dolar pendapatan baru murah untuk dilayani. a16z mengamati bahwa perusahaan AI sering menunjukkan margin kotor 50 hingga 60 persen, dibandingkan 60 hingga 80 persen atau lebih untuk SaaS tradisional. Salah mengklasifikasikan biaya penyampaian sebagai R&D menggelembungkan margin Anda dan, bersamanya, valuasi apa pun yang dibangun di atas kelipatan margin. Hal itu cenderung terungkap dalam due diligence, dan merusak kepercayaan ketika terjadi.
Keterbandingan. Jika dua perusahaan dalam kategori Anda mengklasifikasikan secara berbeda, margin mereka tidak sebanding. Investor melakukan normalisasi dengan membaca catatan, tetapi Anda mempermudah pekerjaan mereka dengan mengungkapkan isi tiap pos.
Unit economics. Biaya pendapatan masuk ke margin kontribusi dan unit economics Anda. Jika biaya penyampaian bersembunyi di pos lain, Anda akan memberi harga terlalu rendah pada produk dan baru menyadarinya terlambat. Panduan kami tentang ekonomi SaaS dan metrik unit menunjukkan bagaimana rasio-rasio ini saling terhubung.
Penetapan harga. Basis biaya yang Anda laporkan adalah batas bawah bagi setiap keputusan harga. Apakah Anda menagih per seat, per pemakaian, atau per hasil, Anda perlu tahu berapa biaya satu unit penyampaian. Lihat harga berbasis penggunaan versus berbasis hasil untuk AI untuk melihat bagaimana hal itu berjalan.
Fakta Utama: Biaya Pendapatan Perusahaan AI
- Regulation S-X mewajibkan perusahaan publik mencantumkan secara terpisah harga pokok barang berwujud yang dijual dan biaya layanan. Aturan itu tidak menyebutkan di mana inferensi atau pelatihan AI ditempatkan.
- ASC 730 mendefinisikan riset sebagai pencarian terencana atau investigasi kritis yang bertujuan menemukan pengetahuan baru, itulah sebabnya pelatihan model baru biasanya diperlakukan sebagai R&D.
- Adobe menempatkan biaya inferensi AI di biaya pendapatan langganan dan biaya pelatihan AI di R&D (laporan tahunan tahun fiskal 2025).
- Atlassian memasukkan inferensi AI yang timbul dari penggunaan alat AI oleh pelanggan ke dalam biaya pendapatan, bersama biaya pemrosesan pembayaran dan tim dukungan pelanggan.
- a16z melaporkan bahwa perusahaan AI sering membelanjakan 25 persen atau lebih dari pendapatan untuk sumber daya cloud, dan banyak yang membelanjakan hingga 10 sampai 15 persen dari pendapatan untuk pelabelan data (analisis 2020).
- Aturan praktis: biaya yang naik seiring penggunaan pelanggan masuk ke biaya pendapatan. Biaya yang menciptakan kapabilitas masa depan masuk ke R&D.
Peninjauan manusia dan pelabelan
Manusia dalam proses (human in the loop) adalah pos yang paling sering salah diklasifikasikan. a16z menandai dua bentuk: pelabelan data dan peninjauan manusia secara real time. Keduanya tampak mirip tetapi berada di tempat yang berbeda.
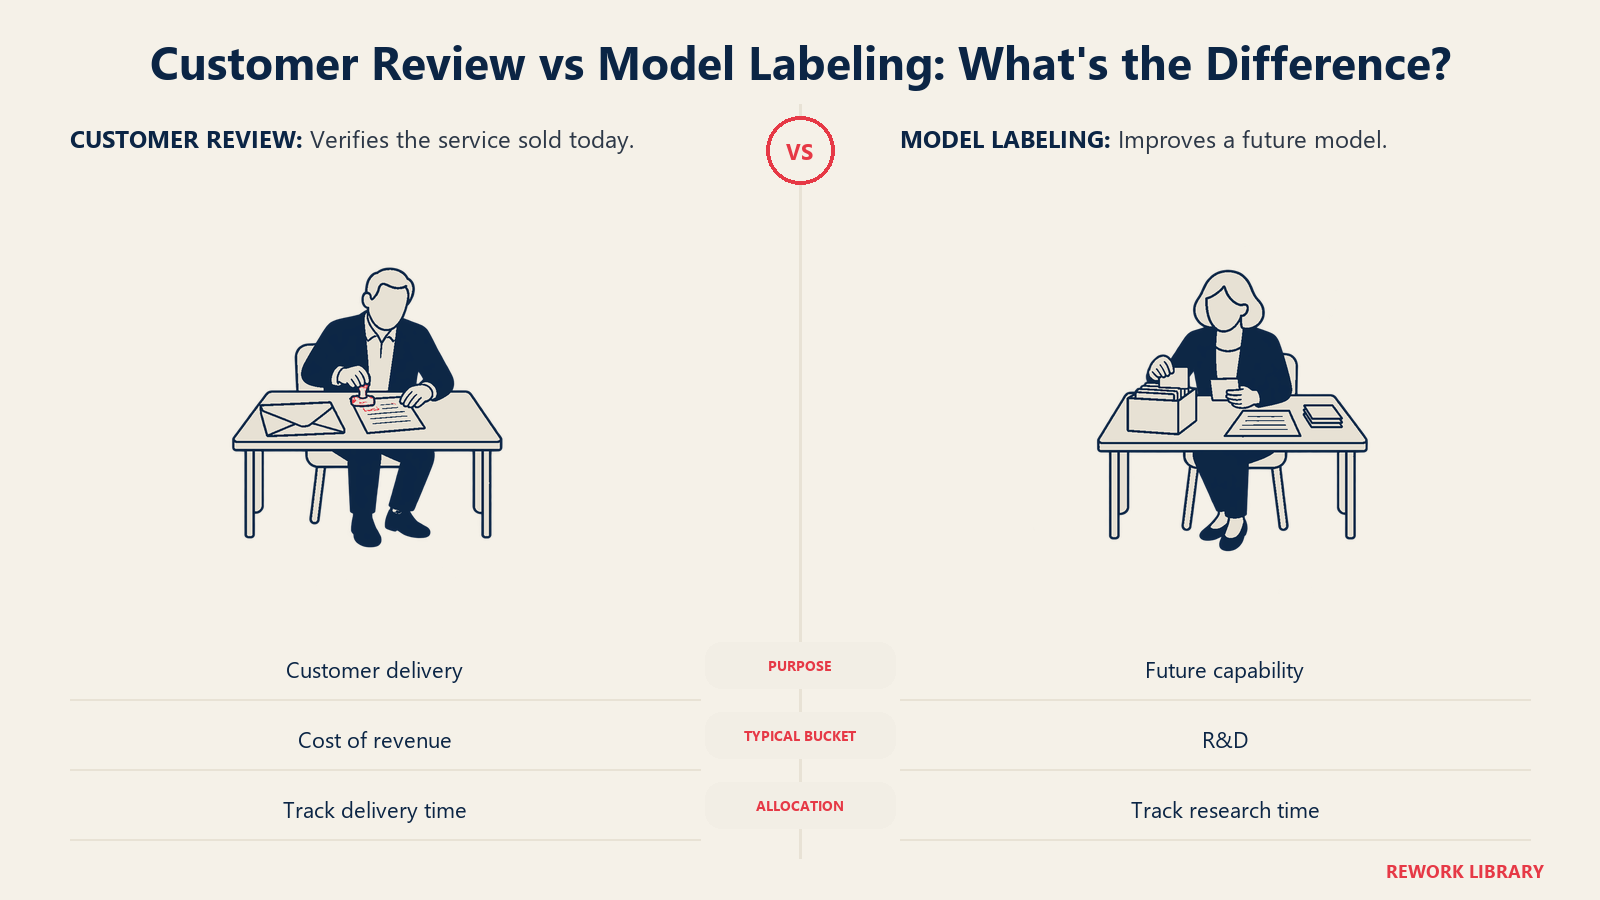
Misalkan produk pemrosesan klaim meminta staf memverifikasi setiap keluaran sebelum sampai ke pelanggan. Peninjauan itu bagian dari layanan yang disampaikan, sehingga masuk ke biaya pendapatan. Jika staf yang sama melabeli ulang contoh yang disengketakan untuk meningkatkan model kuartal berikutnya, pekerjaan itu membangun kapabilitas masa depan dan masuk ke R&D. Ketika satu tim melakukan keduanya, catat waktu mereka atau alokasikan berdasarkan dasar yang terdokumentasi.
Hal ini juga penting bagi lintasan margin. Produk bergaya agent di tahap awal sering mengandalkan peninjauan yang berat, yang menyusut seiring sistem membaik. Jika peninjauan itu berada di biaya pendapatan, Anda dapat melihat margin membaik seiring peninjauan mengecil. Jika Anda menguburnya di R&D, margin Anda tampak bagus secara artifisial sekarang lalu tidak menunjukkan kemajuan kemudian, yang melemahkan cerita yang Anda sampaikan kepada investor tentang skalabilitas.
Langkah praktis bagi founder atau pemimpin keuangan
Tulis kebijakan klasifikasi biaya satu halaman sebelum audit atau penggalangan dana pertama Anda. Isinya harus mencakup:
- Inferensi dan hosting. Nyatakan bahwa penggunaan produksi adalah biaya pendapatan dan penggunaan untuk pengembangan dan pengujian internal adalah R&D, serta jelaskan bagaimana Anda mengukur pemisahannya (pemberian tag, akun terpisah, atau log penggunaan).
- Biaya model pihak ketiga. Lakukan hal yang sama untuk tagihan API dari penyedia model: panggilan yang digerakkan pelanggan masuk ke biaya pendapatan, eksperimen ke R&D.
- Sumber daya manusia. Petakan dukungan, onboarding, peninjau, dan engineer produksi ke biaya pendapatan. Petakan engineer produk, riset, dan fitur ke R&D.
- Pelatihan dan tuning. Putuskan apakah pelatihan umum adalah R&D dan apakah tuning khusus pelanggan yang disampaikan berdasarkan kontrak adalah biaya pendapatan. Tuliskan alasannya.
- Penggunaan gratis. Putuskan apakah tier gratis dan trial masuk S&M atau biaya pendapatan, dan tetaplah konsisten.
- Pengungkapan. Jelaskan setiap pos dalam paket pelaporan Anda agar pembaca dapat menghitung ulang margin dengan dasar yang berbeda.
Tinjau kembali kebijakan ketika bisnis Anda berubah. Perusahaan yang mulai menjual model hasil fine-tuning kepada pelanggan memiliki jenis biaya penyampaian baru, dan kebijakan lama mungkin tidak lagi cocok. Untuk konteks model bisnis yang mendorong pilihan-pilihan ini, lihat model bisnis startup AI dijelaskan.
Kesalahan umum
Memakai satu tagihan cloud gabungan. Jika produksi dan eksperimen berbagi satu akun tanpa tag, Anda tidak dapat mengklasifikasikan apa pun. Pisahkan sejak dini.
Memperlakukan margin kotor sebagai angka kosmetik. Margin kotor mendorong harga, valuasi, dan rencana perekrutan. Memindah-mindahkan biaya demi mempercantiknya menimbulkan masalah di kemudian hari.
Mengabaikan dukungan dan onboarding. Produk AI sering membutuhkan pendampingan lebih banyak daripada perangkat lunak klasik. Biaya tersebut masuk ke biaya pendapatan dan bisa material.
Mengubah kebijakan tanpa memberi tahu siapa pun. Reklasifikasi menggeser margin dalam semalam. Jika Anda mengubah kebijakan, nyatakan ulang periode sebelumnya agar tren tetap bermakna.
Mengira perusahaan publik adalah templat. Laporan di atas berasal dari perusahaan perangkat lunak besar dengan tim keuangan yang mapan. Startup tahap awal sering memiliki data yang lebih berantakan. Gunakan sebagai model logika, bukan jaminan bahwa angka Anda akan terlihat sama.
Pertanyaan yang Sering Diajukan tentang Harga Pokok Penjualan Perusahaan AI
Apakah biaya inferensi AI termasuk harga pokok penjualan?
Ketika inferensi melayani pelanggan berbayar, ya. Adobe, misalnya, mencantumkan biaya inferensi AI dalam biaya pendapatan langganan. Inferensi yang dijalankan engineer Anda sendiri untuk pengujian atau pengembangan biasanya masuk R&D.
Apakah pelatihan model AI termasuk COGS atau beban R&D?
Sebagian besar perusahaan memperlakukan pelatihan model baru atau yang ditingkatkan sebagai R&D, karena membangun kapabilitas masa depan, bukan melayani pelanggan tertentu. Laporan Adobe menempatkan biaya pelatihan AI di R&D. Sebagian perusahaan yang harus terus-menerus melatih ulang agar produk tetap berfungsi berargumen untuk perlakuan berbeda, jadi tuliskan kebijakan Anda dan terapkan secara konsisten.
Apakah dukungan pelanggan dan onboarding dihitung sebagai biaya pendapatan?
Umumnya ya, karena keduanya mendukung pelanggan yang sudah membayar. Atlassian dan Duolingo sama-sama memasukkan biaya dukungan pelanggan dalam biaya pendapatan. Dukungan pra-penjualan atau onboarding gratis untuk calon pelanggan terkadang digolongkan sebagai penjualan dan pemasaran.
Apakah peninjauan manusia atas keluaran AI dihitung sebagai COGS?
Jika peninjauan itu bagian dari penyampaian layanan kepada pelanggan, ya. Jika pekerjaan yang sama berupa pelabelan data untuk meningkatkan model masa depan, itu R&D. Catat atau alokasikan waktu ketika satu tim melakukan keduanya.
Mengapa klasifikasi COGS memengaruhi valuasi?
Margin kotor adalah metrik utama, dan investor secara historis membayar lebih mahal untuk perangkat lunak bermargin lebih tinggi. a16z menemukan bahwa perusahaan AI sering menunjukkan margin kotor 50 hingga 60 persen versus 60 hingga 80 persen atau lebih untuk SaaS. Mengklasifikasikan biaya penyampaian sebagai R&D mempercantik angka tersebut dan cenderung terbongkar saat diligence.
Apa yang diwajibkan SEC untuk biaya pendapatan?
Regulation S-X mewajibkan harga pokok barang berwujud yang dijual dan biaya layanan dicantumkan secara terpisah, dengan biaya operasi lainnya dilaporkan tersendiri. Aturan itu tidak memberi tahu perusahaan AI di mana inferensi atau pelatihan ditempatkan, sehingga setiap perusahaan menetapkan dan mengungkapkan kebijakannya sendiri.
Bacaan Terkait
