AIラッパーとAIネイティブの違い: 価値はどこにあるのか
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
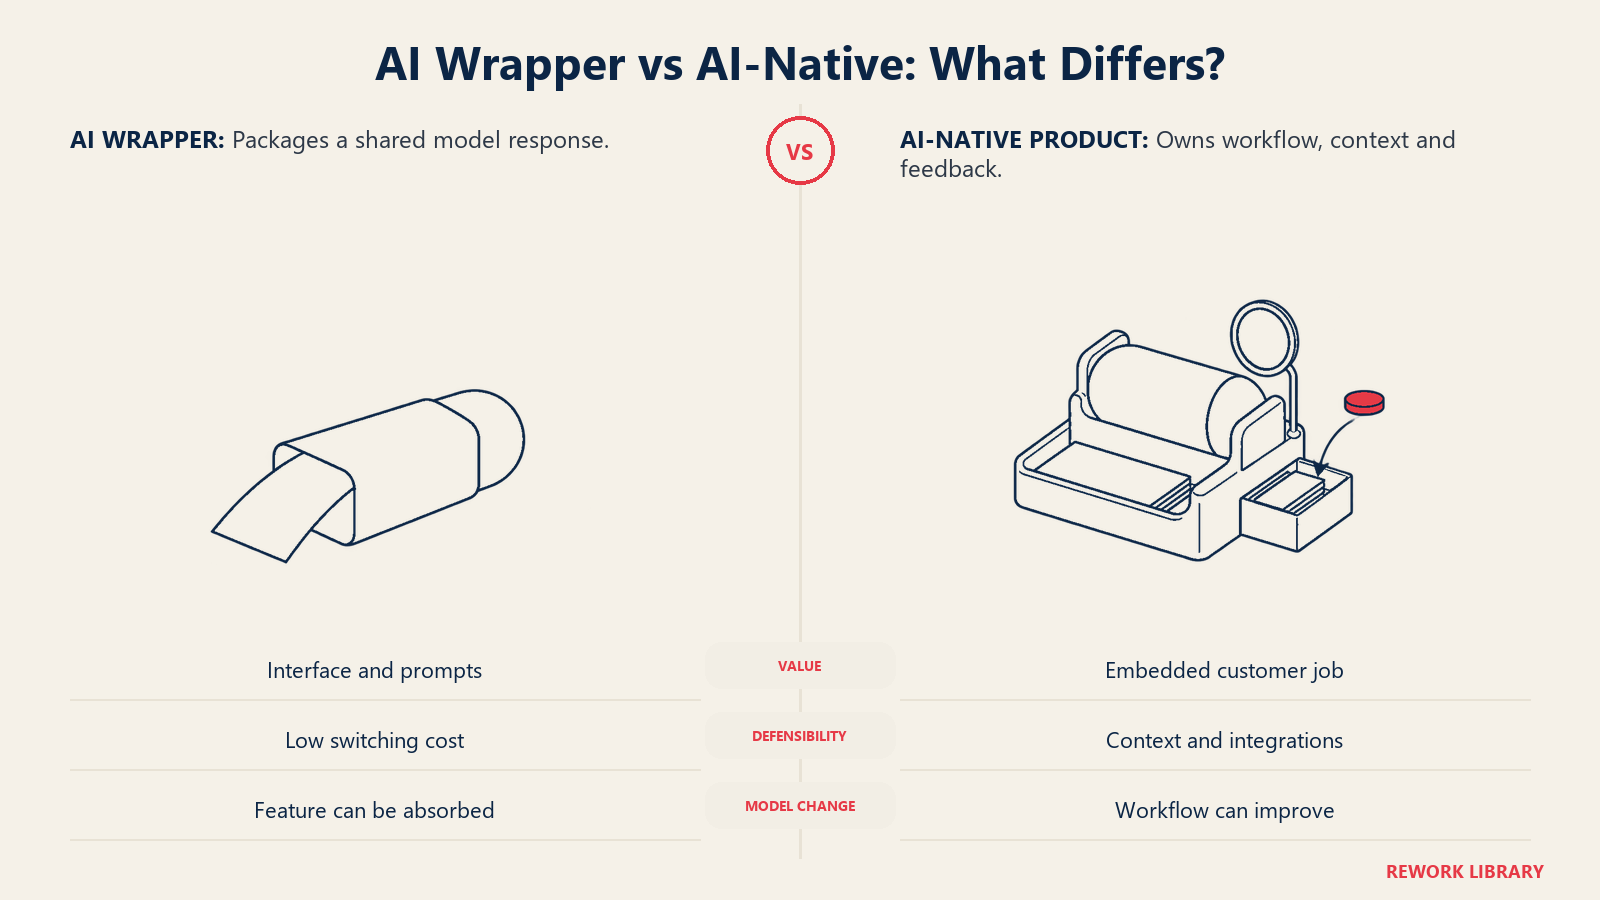
「ただのラッパーだ」は、AI製品を切り捨てる最も手っ取り早い言い方の1つです。その切り捨てが妥当なこともあれば、安易なこともあります。大事な問いは、製品が他社の作ったモデルの上に載っているかどうかではありません。ほとんどのAI製品がそうだからです。問うべきは、モデルの提供元が来四半期にまねできない、何を自社が持っているかです。
この記事では、ラッパーを定義し、この言葉が批判として使われる理由を説明し、薄いプロンプト層から深いワークフロー製品までのスペクトラムを示します。カテゴリ全体の定義については、まずAIネイティブのスタートアップとはをご覧ください。
AIラッパーとは何か
AIラッパーとは、主な価値がユーザーインターフェースと、サードパーティのモデルの上に置いたプロンプト群にある製品です。顧客が入力やアップロードをすると、製品がそれをプロンプトに整え、モデルを呼び出し、回答を整形します。考えるのはモデルで、製品が行うのは包装です。
それが自動的に悪いわけではありません。包装も立派な仕事であり、生のモデルより使いやすいものにお金を払う買い手は大勢います。問題はその先にあります。同じ包装は誰でも週末に作れますし、モデルの提供元が自社のインターフェースに同じ機能を追加することもできるのです。
Bessemerが2025年8月に公開したState of AI 2025は、最も成長の速いAI企業について率直に述べています。レポートの言葉を借りれば、それらのアプリケーションは、基盤モデルの中核的な機能に「あまりに近いため、『薄いラッパー』というレッテルを貼られかねない」ことがよくあります。
「ラッパー」が侮辱の言葉になった理由
このレッテルが定着したのは、実際の3つの弱点を突いているからです。
差別化がないこと。 同じモデルを似たプロンプトで呼び出す2つの製品なら、顧客の目には似た出力が2つ並ぶだけです。a16zは、生成AIのスタックを分析した2023年1月の記事で、早くからこの点を指摘していました。多くのアプリは「似たような基盤のAIモデルに依存し、明確なネットワーク効果も見つけていないため、比較的差別化されていない」と述べています。
リテンションが脆いこと。 初期の利用を動かすのは好奇心であり、好奇心は薄れます。Sequoiaが2023年9月に公開したGenerative AI's Act Twoは、生成AIアプリのDAU/MAUの中央値が14%で、優れたコンシューマー向けアプリの60%から85%を下回ることを示しました。結論は、最大の課題は需要や販路ではなく、価値を証明することだというものでした。
競合でもあるサプライヤーへの依存。 モデルを販売するプロバイダーは、何がうまくいっているかを見て、御社の領域に進出できます。このリスクについては、後ほど改めて取り上げます。
ラッパーのスペクトラム
「ラッパー」を、はい・いいえで答えるレッテルとして扱うのはやめたほうが有益です。製品はスペクトラム上に位置し、右へ進むほど、価値はモデルの提供元が単独では提供できないものから生まれます。
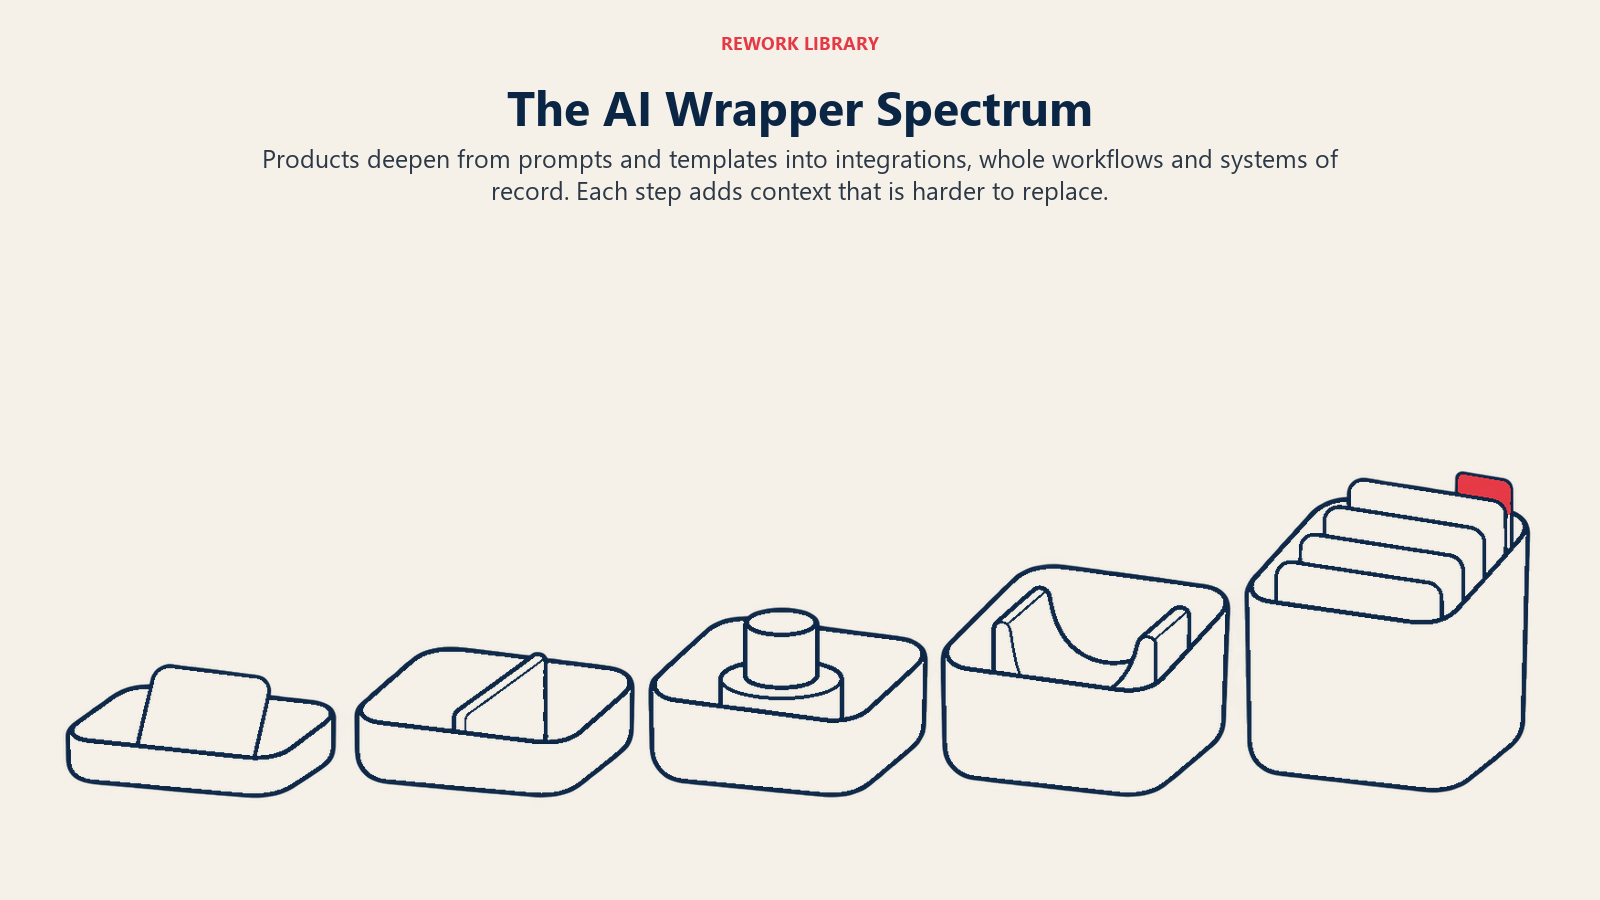
| 段階 | 製品の姿 | 価値の所在 | 典型的なリスク |
|---|---|---|---|
| 1. 薄いラッパー | すっきりしたインターフェースの裏にあるプロンプト | 利便性と、あらかじめ書かれたプロンプト | 数日でまねされる。モデル自身のインターフェースに吸収される |
| 2. テンプレート型ツール | プロンプトに加え、テンプレート、保存された履歴、軽い整形 | 繰り返し発生する1つのタスクの高速化 | 数週間でまねされる。スイッチングコストが低い |
| 3. 連携型ツール | 顧客のシステムに接続し、そのコンテキストを取り込む | コンテキストと連携 | まねしにくい。本格的なエンジニアリングが必要 |
| 4. ワークフロー製品 | トリガーから結果まで、レビューと承認を含む複数ステップの仕事を担う | ワークフローそのものと、それが生み出すデータ | 乗り換えるにはチームの再教育が必要 |
| 5. システムオブレコード | 仕事が保存、追跡、監査される場所になる | データ、習慣、プロセス | 乗り換えるには事業の移行が必要 |
条項を書き換えるだけの法務ドラフトツールは、段階1です。同じツールでも、事務所の過去の契約書から情報を引き出し、承認フローに沿って動き、修正履歴を追跡し、誰が承認したかを記録するものなら、段階4に近づきます。土台のモデルは同一かもしれません。しかし、事業は同じではありません。
Bessemerのレポートも、別の語彙で同じ形を指摘しています。アプリケーションの創業者にとっては「コンテキストとメモリが新たな参入障壁になりうる」と論じ、バーティカルAIの防御力を「ドメインの専門知識、すなわち連携、データの参入障壁、特定の業界のニーズに合わせて作られたマルチモーダルなインターフェース」に結びつけています。そのどれもがモデルではないことに注目してください。
製品をラッパー以上のものにするもの
4つの資産が、単独でも組み合わせても、製品を段階1から遠ざけます。そのどれも、より良いプロンプトではありません。
独自のデータとフィードバックループ
顧客とのやり取りのすべてが、競合のアクセスできない何かを製品に学習させるなら、製品は模倣者が追いつけない形で改善します。修正、承認、却下された提案、結果は、すべてシグナルです。ただし、ここでは注意が必要です。SequoiaのAct Twoの記事は、初期の楽観論を取り下げ、アプリケーション企業が生み出すデータが自動的に乗り越えられない障壁を作るわけではないため、「データの参入障壁」は「不安定な土台の上にある」と述べています。データが役に立つのは、本当に独自のもので、結果を実際に改善する場合だけです。検索がこれをどう変えるかを知りたい方は、顧客自身の文書が差別化要因になるAIエージェントのRAGをご覧ください。
ワークフローの深さ
同じSequoiaの記事は、さらに心強い点も見つけています。「ワークフローとユーザーのネットワークが、より持続的な競争優位の源泉を生み出しているようだ」というものです。仕事全体(受付、ドラフト、レビュー、承認、引き継ぎ)を担う製品は、チームの働き方に組み込まれています。取り除くには、ツールを入れ替えるだけでなく、プロセスを変えなければなりません。
連携
すでに仕事が行われているシステムに接続するのは地味なエンジニアリングであり、だからこそ御社を守ってくれます。連携は、認証、権限、例外処理、エラー処理といった小さな障壁の積み重ねです。モデルプロバイダーの汎用チャットインターフェースが、ある特定の業界のためだけにそうした接続を構築して維持することは、まずありません。
販路
販路は、創業者が過小評価しがちな資産です。チャネル、パートナーネットワーク、マーケットプレイスでの位置づけ、あるいは限られたセグメントでの信頼されるブランドを持つことは、誰よりも先に買い手に届くことを意味します。入り口としてよく使われるのがウェッジ戦略で、まず1つの切実なユースケースで勝ち、そこから広げていきます。
重要なポイント
- Bessemerの2025年8月のレポートは、急成長する「Supernovas」と、より安定した「Shooting Stars」を分けています。Supernovasの粗利益率は約25%(「マイナスのことも多い」)、Shooting Starsは約60%と報告しています(Bessemer, State of AI 2025)。
- 同レポートでは、Supernovasのフルタイム従業員1人あたりのARRは約113万ドルで、典型的なSaaSのベンチマークの4倍から5倍にあたると説明されています。Shooting Starsの平均は約16万4,000ドルです(Bessemer, State of AI 2025)。
- Sequoiaは、生成AIアプリのDAU/MAUの中央値が14%で、確立されたコンシューマー向けアプリの60%から85%を大きく下回ることを明らかにしました(Sequoia, Generative AI's Act Two, 2023年9月)。
- a16zは、アプリケーションの粗利益率は「一部では90%に達するものの、50〜60%まで低いことのほうが多い」と報告しており、主な原因はモデルの推論コストです(a16z, 2023年1月)。
- 2025年に、企業はAIのユースケースの76%を自社で構築せず購入しました。2024年は53%でした。エンタープライズのAI支出は370億ドルに達し、そのうち190億ドル(51%)がアプリケーションに向かいました(Menlo Ventures, 2025年12月)。
ラッパーであることに伴うリスク
プロバイダーがスタックの上位へ移る
数百万件のプロンプトを目にするモデルプロバイダーは、どのユースケースが人気かを把握しています。ユースケースが十分に単純であれば、プロバイダーは組み込み機能として追加できます。そうなると御社の製品は、エンジンを提供する会社の無料版またはバンドル版と競うことになります。これは運が悪いからではなく構造的なリスクであり、薄いラッパーがほとんど生き残れない主な理由です。モデルの上に構築することと、モデルの所有者と競合することの違いは、アプリケーション層とモデル層の違いで扱っています。
出力のコモディティ化
多くの製品が似たモデルから似た結果を出すようになると、買い手に特定の製品を選ぶ理由がほとんどなくなり、価格で比較しがちになります。その圧力は利益率にのしかかるため、差別化されていないアプリは価格を維持するのに苦労します。
推論による薄い利益率
リクエストごとに提供コストがかかるため、ラッパーの粗利益率は、利用ごとにモデルプロバイダーへいくら支払うかによって決まります。Bessemerが最も成長の速いグループについて示した平均約25%の利益率は、一部の企業がスピードのために利益をどこまで犠牲にしているかを示しています。それは成長への意図的な賭けかもしれません。リテンションが弱いなら、危険な賭けです。
ロイヤルティのように見えて、そうではない成長
Bessemerは、急速な採用が、低いスイッチングコストの裏返しであるか、あるいはとてつもない目新しさのサインでありうると警告しています。どちらの場合も、売上は「脆弱に見える可能性」があります。高い成長と高いチャーンの組み合わせは、まだ事業ではありません。
逆の間違い: 「ラッパー」は終わりを意味すると決めつける
サードパーティのモデルを使う製品はすべて行き止まりだと言い切ってしまうのは、単純化しすぎです。重要な反論が3つあります。
1つ目は、モデルは部品であって製品ではないということです。クラウドサーバーを購入する会社が、「サーバーのラッパー」と切り捨てられることはありません。重要なのは、その上に加える価値です。
2つ目は、薄い製品が良い出発点になりうるということです。多くの優れた製品は、まず人を呼び込む狭いツールとして始まり、時間をかけて連携とワークフローの深さを築きました。ラッパーという呼び名は、今どこにいるかを表すもので、留まるべき場所を表すものではありません。
3つ目は、買い手がアーキテクチャを気にしないということです。気にするのは成果です。Menlo Venturesの2025年12月のレポートによると、エンタープライズのAIユースケースの76%が構築ではなく購入されており、買い手が完成したソリューションにお金を払う意思があることが分かります。仕事をきちんと完結させる製品が、サプライチェーンについて弁解する必要はありません。
本当のテストは、御社の製品がなくなって顧客が生のモデルの利用に戻ったとき、顧客が測定できる形で不利益を被るかどうかです。答えが「それほどでもない」なら、それはラッパーです。答えが、失われるコンテキスト、壊れる連携、再教育が必要なチームを含むなら、それ以上のものです。
簡単な自己チェック
自社でも評価中の製品でも、AI製品を次の問いに通してみてください。
- 置き換えテスト。 顧客は、モデル自身のインターフェースと保存したプロンプトで、価値の80%を再現できるか。
- コンテキストテスト。 製品は、顧客が別の場所で作り直さなければならないデータを使っているか。
- ワークフローテスト。 仕事全体を担っているか、1つのステップだけか。
- 連携テスト。 すでに仕事が行われているシステムに接続しているか。
- 販路テスト。 競合が簡単にまねできないチャネルで、買い手に届いているか。
- 乗り換えテスト。 顧客は、離れることで何を失うか。
「はい」が2つ以下なら、ラッパー寄りです。4つ以上なら、モデルのアップグレードを生き延びる経済的な堀を築いています。1つの業界に絞るか、多くの業界に対応するかという関連する問いはバーティカルAIとホリゾンタルAIの違いで、こうした選択が価格設定や収益にどう表れるかはAIスタートアップのビジネスモデルで扱っています。
創業者とオーナーCEOにとっての意味
製品を作っているなら、ローンチを計画する前に、スペクトラム上の道筋を計画してください。段階3、4、5で何を持つのか、そこに至るために最初に何を作るのかを問います。出口への道筋が具体的であれば、薄い始め方でも構いません。
自社のチームのためにAIツールを購入するなら、同じ論理がサプライヤー選びに役立ちます。自社のシステムの中に入り込み、自社のコンテキストを持つツールは離れにくく、これは両面があります。より役に立つ一方で、手放すコストも高くなります。契約前にそれを見極めてください。購入か構築かのフレームワークは、ここでの良い補助になります。
製品の主張を比較するときは、ユーザーが増えるたびに次のユーザーにとって製品が良くなるネットワーク効果が、AIアプリケーションではまれであることを思い出してください。a16zは、アプリケーションは「明確なネットワーク効果を見つけていない」と指摘しており、それが現れる場合には、どんなプロンプトよりもはるかに価値があります。
AIラッパーとAIネイティブ製品に関するよくある質問
AIラッパーとは何ですか。
主な価値が、サードパーティのモデルの上にあるインターフェースとプロンプト群にある製品です。中核の作業はモデルが行い、製品は主にそれを包装します。その包装が簡単にまねできるため、この言葉はしばしば批判として使われます。
サードパーティのモデルを基に作られた製品は、すべてラッパーですか。
いいえ。ほとんどすべてのAI製品が、自社で作っていないモデルを使っています。重要なのは、製品が何を加えているかです。独自のデータ、ワークフローの深さ、連携、販路です。顧客のシステム内で仕事全体を担う製品は、土台のモデルが同じでも、ラッパーをはるかに超えています。
投資家が薄いラッパーを心配するのはなぜですか。
BessemerのState of AI 2025は、最も成長の速いアプリケーションの一部が、基盤モデルの機能にあまりに近く、薄いラッパーというレッテルが当てはまりかねないと指摘しています。急速な採用は低いスイッチングコストや目新しさのサインでありうるため、売上が脆弱な可能性があります。弱いリテンションと薄い利益率が、その成長を持続しにくくします。
データの参入障壁だけで、AI製品を守るのに十分ですか。
それだけでは十分ではありません。SequoiaのGenerative AI's Act Twoは、アプリケーション企業が生み出すデータが自動的に乗り越えられない障壁を作るわけではなく、ワークフローとユーザーのネットワークのほうが持続的に見えると論じました。データが最も役立つのは、本当に独自のもので、結果を測定可能な形で改善する場合です。
ラッパーが本物の製品になることはありますか。
はい、多くの製品がそうなります。狭いツールが切実なユースケースで勝ち、そこから連携、ワークフローの担い手としての立場、保存された顧客のコンテキストを加えていけます。ラッパーという呼び名は出発点を表します。リスクは、モデルプロバイダーが同じ機能を追加する間も、そこに留まり続けることです。
製品がラッパーかどうかを確かめる最も早い方法は何ですか。
顧客が、モデル自身のインターフェースと保存したプロンプトで、価値の約80%を得られるかを問います。得られるなら、その製品は薄いと言えます。離れることでコンテキストを失い、連携を作り直し、チームを再教育することになるなら、本当の深さがあります。
関連記事
