AIの粗利益率がSaaSと異なる理由
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
粗利益率は、ソフトウェア事業とサービス事業を最もはっきり分ける数字です。SaaS企業が高いバリュエーションを得てきた理由の1つは、顧客が1社増えても提供コストがほとんど増えなかったことにあります。AI製品はそうはいきません。リクエストのたびに、誰かが支払わなければならない計算資源が使われ、出力を人が確認する必要がある製品も少なくありません。
この記事では、2つの利益率の構造を並べて比較し、差が生まれる理由、その差が恒久的なものかどうかを検討し、価格設定や、投資家が御社の数字をどう読むかへの影響を取り上げます。基本から確認したい方は、まず粗利益率の意味をご覧ください。
典型的なSaaSの利益率構造
ソフトウェア製品は一度作れば、何度でも売れます。顧客を1社増やすのに必要なのは、ホスティングの少しの増加、サポート、決済処理くらいです。支出の大半は、粗利益率のラインより下、つまりエンジニアリングと営業にあります。成熟したSaaS企業が高く安定した利益率を報告するのは、そのためです。
BessemerのScaling to $100 Millionのベンチマークでは、クラウド事業の粗利益率の平均は65%から70%で、企業の中央50%はおおむね60%から80%の範囲に収まるとされています。ARRが100万ドルから2,500万ドルの段階では平均70%、2,500万ドルから1億ドルでは65%、それを超えると70%と示されています。例外にも触れており、Twilioは成長期に、製品の土台にある通信コストのために50%前後で推移していました。
規模の大きな上場企業は、さらに高い水準になることがあります。ServiceNowの2025年通期決算では、サブスクリプションの粗利益率がGAAPベースで80%、非GAAPベースで83.5%となり、2026年の見通しは非GAAPベースで82%です。これは巨大な規模と成熟した製品を持つ企業の数字なので、スタートアップの標準ではなく、レンジの上限として捉えてください。
AIの利益率構造
この点で最も引用されている一次資料は、Martin CasadoとMatt Bornsteinが2020年2月16日に公開した、a16zのThe New Business of AI (and How It's Different From Traditional Software)です。彼らの発見は、AI企業の粗利益率は「50〜60%の範囲であることが多い」というもので、比較対象となるSaaS企業の60%から80%超というベンチマークを大きく下回っています。
彼らは3つの要因を挙げました。
- クラウドインフラ。 AI企業は、売上の25%以上をクラウドリソースに費やすことが多くあります。
- 人による支援。 多くの企業が、売上の最大10%から15%をデータのラベル付けとモデルの保守に使っており、出力をリアルタイムで人が確認する必要がある製品もあります。
- モデルの維持。 1つのモデルの学習に数十万ドル以上かかることがあり、データが変化していくため、再学習も継続的なコストになります。
このエッセイは現在の世代の大規模言語モデルより前のものなので、個々の原因は変わっています。それでも核心の考え方は有効です。AIは、ソフトウェアの経済性とサービスの経済性を併せ持っています。
より新しいデータは、BessemerのState of AI 2025にあります。急成長する「Supernovas」と、より安定した「Shooting Stars」を分けて分析しています。Supernovasの粗利益率は平均で約25%、マイナスになることも多く、これは販路の獲得のために利益を犠牲にしているためです。Shooting Starsの平均は約60%で、Bessemerはこれを、成長が速く、モデル関連のコストも小さくないことから、SaaS企業よりやや低いと説明しています。
ICONIQの2026年版State of AIレポートは、AI製品を構築するソフトウェア企業の経営幹部300人以上を対象とした2026年第2四半期のサーベイに基づき、AI製品の粗利益率の平均が2025年は45%、2026年は53%、2027年は59%に達する見通しだと示しています。
並べて比較する
| 観点 | 従来のSaaS | AI製品 |
|---|---|---|
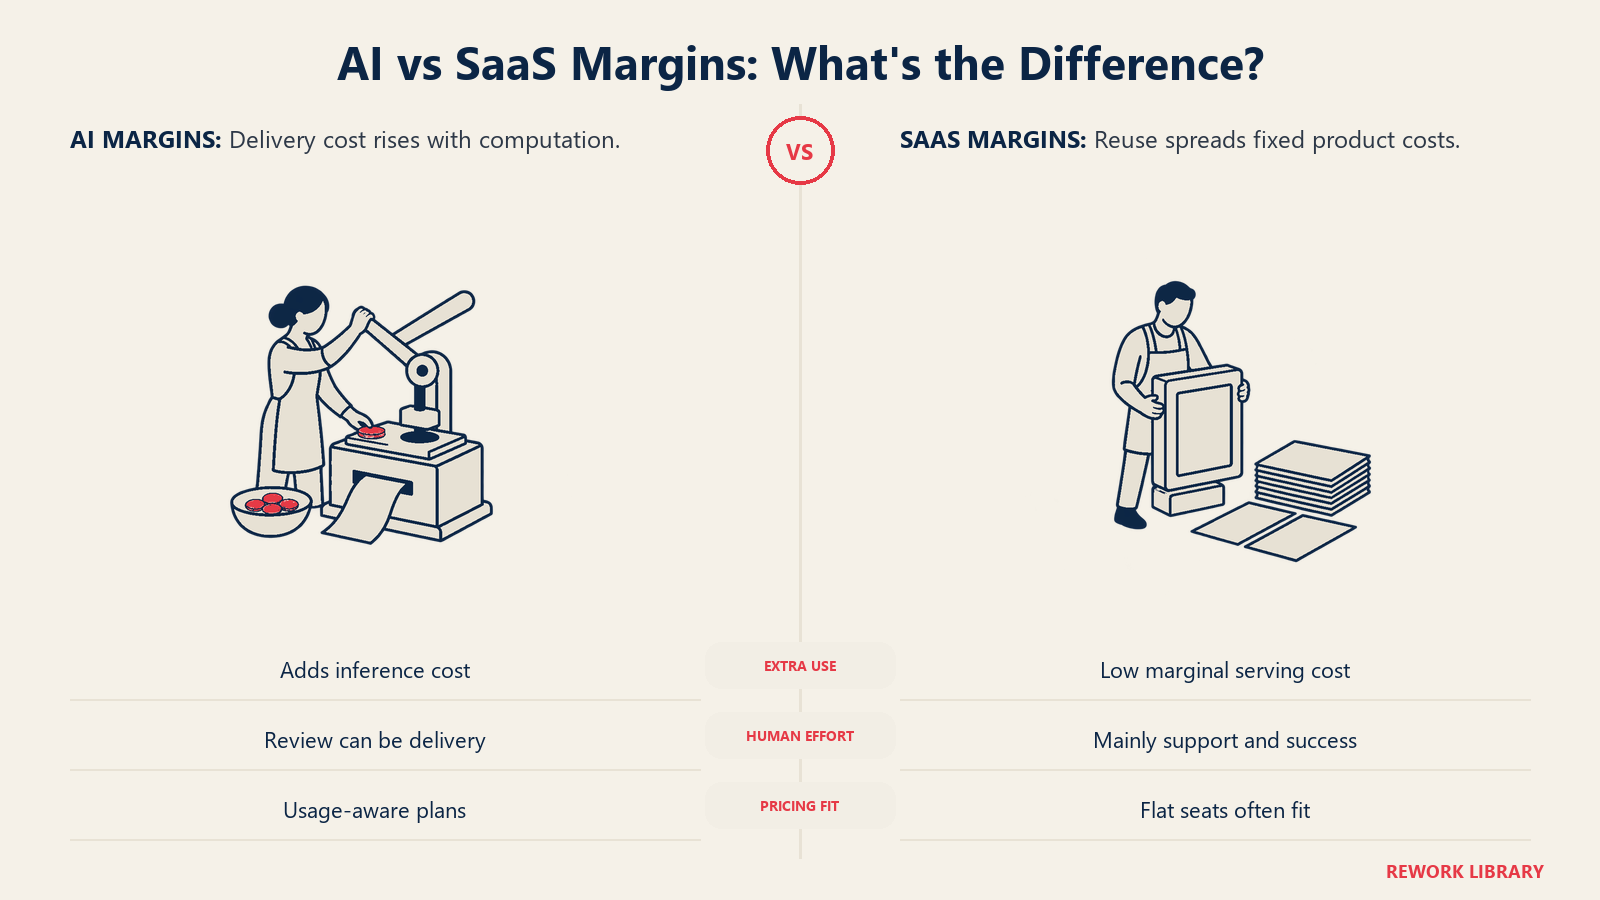
| ユーザーが1人増えたときの限界コスト | ほぼゼロ | 実際に発生し、利用量に応じて変動する |
| 主な売上原価 | ホスティング、サポート、決済手数料 | モデルの推論、サードパーティのモデル利用料、人によるレビュー |
| 粗利益率のベンチマーク | 平均65%から70%、中央の半数は60%から80%(Bessemer) | 安定したAIアプリは約60%、最も成長の速い企業は約25%(Bessemer)、2025年の平均は45%(ICONIQ) |
| ヘビーユーザーの影響 | 利益率はほとんど変わらない | 定額制では、そのアカウントが赤字になりうる |
| 時間の経過によるコストの傾向 | 規模とともに利益率が上がる | 利用量の伸びと単位コストによる |
| 人の労力 | サポートとサクセス | レビュー、ラベル付け、例外処理も必要になることが多い |
| 価格設定の論理 | シート単位、定額のサブスクリプション | 従量、成果、ハイブリッド型へ移行中 |
どの行の数字も、同じものを測っているとは限りません。サーベイごとにサンプル、年、コストの定義が異なるため、正確な差ではなくレンジとして読んでください。
差が生まれる理由
計算資源は間接費ではなく売上原価
SaaSでは、ヘビーユーザーのホスティングコストが少し増えるだけです。AIでは、プロンプトのたびに計算処理が走るため、ヘビーユーザーのコストが桁違いに大きくなることがあります。このコストは売上原価に入るため、粗利益率に直接響きます。推論への支出が利益率にどう変わるかは、AIの推論コストと粗利益率で解説しています。
サードパーティのモデル利用料
他社のモデルの上に構築した製品は、呼び出しのたびにそのサプライヤーに支払います。その価格は自社で決められず、簡単に値上げすることもできません。製品がモデルの上に薄く乗っているだけなら、それをまかなえるだけの価格を設定するのも難しくなります。ラッパーの利益率が薄くなる理由の1つです。
人が介在する工程
多くのAI製品は、判断に迷うケースを人に回したり、データのラベル付けや品質確認のためにスタッフを必要としたりします。ソフトウェア製品の中に、サービス型の労働が入り込んでいるのです。a16zは2020年に、これをSaaSが同じ規模では抱えないコスト要因として指摘しました。
価格と合わない利用量
SaaSの価格設定は通常、シート単位で定額です。提供コストが一定であれば、それで成り立ちます。コストは利用量に応じて増えるのに売上は増えない場合、製品が良くなるほど利益率は悪化します。これが、SaaS企業にとってのAI価格設定の問いの核心です。
成長を優先する選択
差の一部は、自然の法則ではなく、意思決定によるものです。BessemerのSupernovasの利益率が25%前後なのは、一つには採用を買っているからです。利用に補助を出せば、今の利益率は下がりますが、顧客を囲い込むことを狙っています。
投資家はこの違いをどう読むか
投資家は、AIの利益率60%を、SaaSの利益率60%と同じようには扱いません。4つの問いを立てます。
- どのコストが数字に含まれているか。 企業によってコストの分類は異なります。推論、人によるレビュー、サポートがラインの上にあるかどうかで、報告する利益率は変わります。他者に推測される前に、コストの分類を明示してください。
- 利益率は上向いているか。 45%で上昇中の製品と、45%で頭打ちの製品は別物です。ICONIQの2026年に53%、2027年に59%という予測はサーベイ上の期待であり、保証ではありません。それでも、市場が創業者に何を示すことを求めているかが分かります。
- コストは成長と連動しているか。 利用が増えるほど利益率が下がるなら、規模の拡大は事業を良くするどころか悪くします。
- 低い利益率で何を買っているのか。 持続的なリテンションと引き換えの利益率は、投資と見なされます。目新しさに支えられた利用と引き換えの利益率は、リスクと見なされます。Bessemerは、急速な採用が、低い乗り換えコストの裏返しであったり、目新しさを示すサインであったりしうると明言しています。
バリュエーションについては、経常収益にプレミアムを支払うというSaaSの標準的な考え方は、高い利益率を前提にしています。粗利益率が低ければ、売上1ドルあたりの粗利益は少なくなり、売上倍率もそれを反映する傾向があります。売上だけでなく粗利益でも比較し、AI事業にSaaSの倍率を当てはめる際には慎重になってください。投資家が使う指標をより幅広く知りたい方は、SaaSエコノミクスとユニットメトリクスをご覧ください。
この差は恒久的なのか
おそらく恒久的ではありませんが、ひとりでに縮まると期待するのはお勧めしません。両方向に力が働いているからです。
差を縮める力:
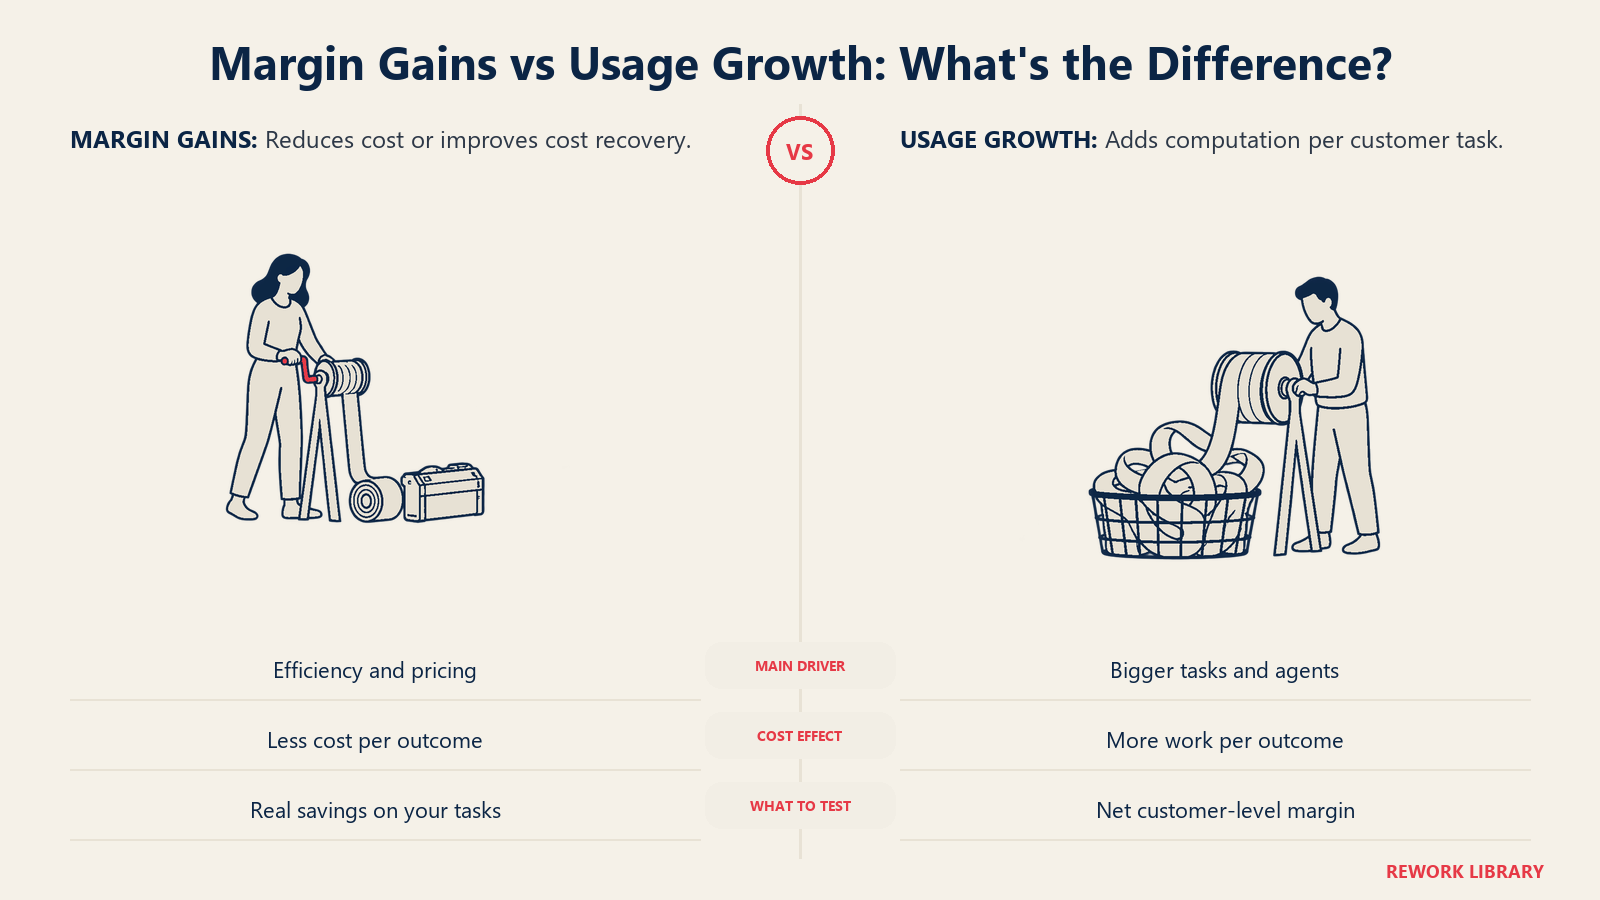
- モデルを動かす単位コストは、モデルとハードウェアの改善とともに下がる傾向があります。
- チームは、単純なリクエストを安価なモデルに振り分け、繰り返しの処理をキャッシュすることを学びます。
- 価格設定が定額のシートから、利用量を考慮したプランへ移り、売上がコストに連動するようになります。
- 人によるレビューをより多く自動化する製品は、人件費の項目を減らします。
ICONIQが示す45%から予測の59%への軌道は、この方向を指しています。その背景にある施策は、AIモデルのコスト管理で扱っています。
差を保つ力:
- 顧客ごとの利用量が、単位コストの低下よりも速く増えることがあります。リクエストが安くなると、リクエストの数がはるかに増えることがよくあります。
- 顧客はより高機能な機能を期待し、最も高機能なモデルは通常、動かすコストも高くなります。
- 競争圧力のため、価格をコストに見合う水準まで上げられません。
- 多くのステップを実行するエージェントのように、1つのタスクでより多くの作業をこなす製品は、成果あたりの計算量が増えます。
率直にまとめれば、利益率は改善しうるものの、構造的な違いは残ります。SaaSの売上原価は大半が固定的ですが、AIの売上原価には大きな変動部分があります。うまく運営されたAI製品でも、従来のSaaS製品よりコストに敏感な状態が続くでしょう。時間とともに自然に得られる利益率ではなく、価格設定とエンジニアリングで勝ち取る利益率を前提に計画してください。
価格設定とベンチマークへの示唆
コストの要因に合わせて価格を付けます。 コストが利用量に連動するなら、価格の少なくとも一部も連動させるべきです。基本料金に従量や成果の要素を加えるハイブリッド型は、よくある対応です。
適切な比較対象と比べます。 AI製品を従来のSaaSと比べても、誰の得にもなりません。同じ段階にあり、人が介在する比率も同程度のAI企業と比較し、SaaSとの比較は別に報告してください。
顧客別、機能別に利益率を追跡します。 全体を合算した利益率は、赤字になっている少数のヘビーなアカウントを隠してしまうことがあります。内訳を出してください。
一時的なものと構造的なものを切り分けます。 低い利益率が補助金付きの成長によるものなら、そう伝えて、いつ終わるかを示します。製品のアーキテクチャに由来するなら、アーキテクチャを直してください。
コストの項目を明確に報告します。 売上原価に何が含まれるか、推論、サードパーティの利用料、人によるレビュー、サポートを明記します。信頼が高まり、傾向も追いやすくなります。
重要なポイント
- a16z(2020年2月16日)は、AIの粗利益率は50%から60%の範囲であることが多く、比較対象のSaaSの60%から80%超を下回ると指摘しました。クラウドコストは売上の25%以上、ラベル付けとモデルの保守に最大10%から15%がかかります(a16z)。
- Bessemerのクラウドのベンチマークでは、SaaSの粗利益率の平均は65%から70%で、企業の中央50%はおおむね60%から80%です(Bessemer, Scaling to $100 Million)。
- BessemerのState of AI 2025は、AIの「Supernovas」の粗利益率を約25%(マイナスのことも多い)、「Shooting Stars」を約60%と報告しています(Bessemer)。
- ICONIQは、ソフトウェア経営幹部300人以上への2026年第2四半期のサーベイに基づき、AI製品の粗利益率が2025年に平均45%、2026年に53%、2027年に59%と予測しています(ICONIQ)。
- ServiceNowは、2025年通期のサブスクリプション粗利益率をGAAPで80%、非GAAPで83.5%と報告しました(ServiceNow)。
創業者とオーナーCEOにとっての意味
AI製品を作っているなら、初期にはSaaSの同業より低い利益率を想定し、上向きの道筋を計画してください。顧客あたりのコストを把握し、そのコストを念頭に価格を決め、何が一時的なものかを投資家に明確に伝えます。AI企業がどのように収益を上げるかを幅広く知りたい方はAIスタートアップのビジネスモデルを、これらのコストが損益計算書のどこに位置するかについてはAI企業における売上原価の範囲をお読みください。
AIツールを購入する側なら、同じ論理が、ベンダーが従量課金へ移行している理由を説明します。ベンダーのコストは御社の利用に応じて増えるため、価格もそれに伴って上がることが多くなります。
AIとSaaSの粗利益率に関するよくある質問
AIの粗利益率がSaaSより低いのはなぜですか。
AI製品はリクエストのたびに計算資源の費用を支払い、多くの場合サードパーティのモデル利用料もかかり、出力を人が確認する必要がある場合もあります。これらのコストは売上原価に入ります。SaaSはユーザーあたりの限界コストがほぼゼロなので、支出の大半が粗利益率のラインより下に位置します。
SaaSの粗利益率の標準的な水準はどのくらいですか。
Bessemerのクラウドのベンチマークでは平均65%から70%で、企業の中央50%はおおむね60%から80%です。成熟した上場企業は、もっと高い場合もあります。ServiceNowは、2025年のサブスクリプション粗利益率がGAAPで80%だったと報告しました。
AI企業の粗利益率はどのくらいですか。
タイプによって大きく異なります。Bessemerは、安定したAIアプリケーションで約60%、最も成長の速い企業で約25%と報告しています。ICONIQは、AI製品の平均が2025年は45%で、2026年には53%に達する見通しだと報告しています。
AIの粗利益率はSaaSに追いつきますか。
改善する見込みで、ICONIQのサーベイは2027年までに59%を予測しています。ただし、顧客ごとの利用量が単位コストの低下より速く増えることがあるため、差は縮まっても埋まらない可能性があります。計算資源が安くなることと同じくらい、コストに連動する価格設定が重要です。
投資家は、利益率の低いAI事業をどう評価しますか。
売上だけでなく粗利益を見て、どのコストが利益率に含まれているか、上向いているか、低い利益率が持続的なリテンションを買っているかを問います。利益率を調整せずにSaaSの売上倍率を当てはめると、価値を過大に見積もる恐れがあります。
AIスタートアップは、自社の利益率をどうベンチマークすべきですか。
同じ段階にあり、人によるレビューの比率が近いAI企業と比較し、SaaSとの比較は別に示します。顧客別、機能別に利益率を追跡してください。合算した数字では、赤字のヘビーユーザーが見えなくなることがあります。
関連記事
