Capa de aplicación vs capa de modelo en la IA
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Toda startup de IA se ubica en algún punto de un stack. Algunas construyen chips y centros de datos. Algunas entrenan los modelos grandes que todos los demás alquilan. Algunas conectan esos modelos a herramientas, y otras venden un producto terminado a un cliente que nunca ha oído hablar de un token. La capa que elija define cuánto capital necesita, qué tan rápido bajan sus costos y quién puede copiarlo.
La frase «capa de aplicación vs capa de modelo» es la forma abreviada de la decisión más importante de ese mapa. La capa de modelo es costosa, depende de la escala y está llena de gigantes. La capa de aplicación es más barata de entrar, está más cerca del cliente y está expuesta a otro riesgo: la capa que tiene debajo puede cambiar de la noche a la mañana lo que es posible.
Este artículo presenta las cuatro capas, lo que cuesta competir en cada una y cómo los inversionistas de capital de riesgo y los investigadores han sostenido que el valor se reparte entre ellas. Si dirige una empresa B2B y está decidiendo si construir con IA, o si evalúa una startup del sector, este es el mapa que conviene tener en mente.
El stack de la IA generativa en cuatro capas
La mayoría de los análisis del stack usan tres capas: infraestructura, modelos y aplicaciones. La firma a16z describió exactamente esa división en enero de 2023: las aplicaciones que llevan los modelos a los usuarios, los modelos en sí (ofrecidos como API propietarias o puntos de control de código abierto) y la infraestructura de plataformas en la nube y fabricantes de hardware que ejecuta el entrenamiento y la inferencia.
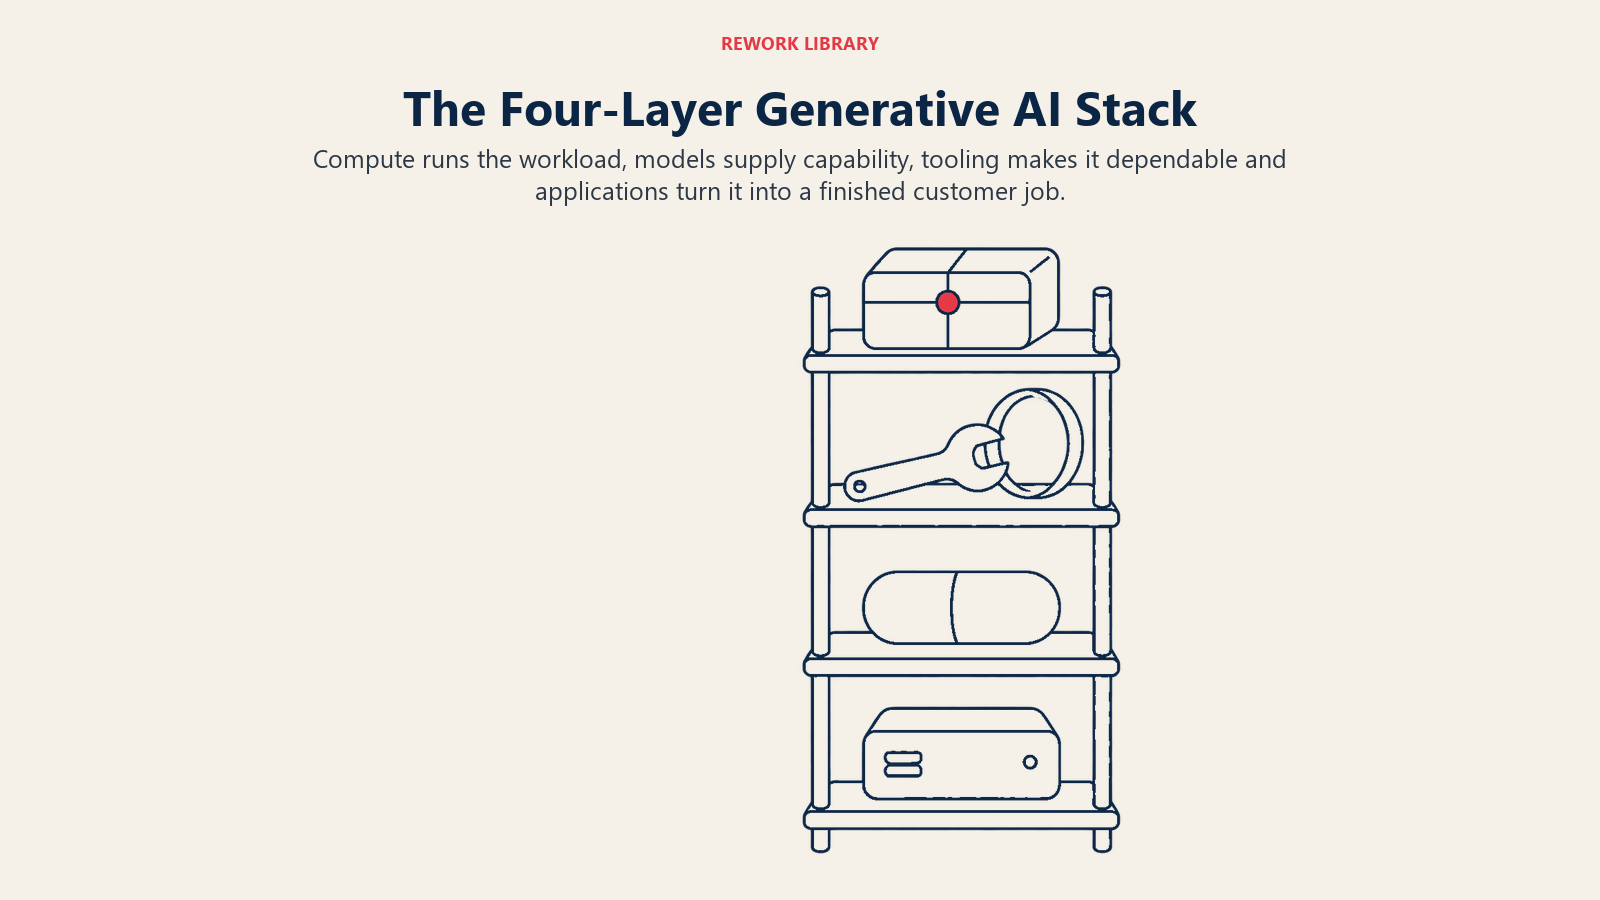
En la práctica, ha crecido una cuarta capa en el medio. Es el conjunto de herramientas que conecta los modelos en bruto con el trabajo real: recuperación, orquestación, evaluación, guardrails y la fontanería que convierte una llamada a un modelo en un flujo de trabajo confiable. Separarla aclara el panorama, porque muchas startups viven ahí.
| Capa | Qué vende | Cliente típico | Intensidad de capital | Riesgo principal |
|---|---|---|---|---|
| Cómputo e infraestructura | Chips, capacidad en la nube, alojamiento de entrenamiento e inferencia | Constructores de modelos, grandes empresas | Muy alta | Precios de commodity, depreciación del hardware |
| Modelo fundacional | Modelos de propósito general mediante API o pesos abiertos | Desarrolladores, empresas de herramientas, grandes empresas | Muy alta | Imitación rápida, caída del precio por capacidad |
| Herramientas y orquestación | Recuperación, frameworks de agentes, evaluación, monitoreo | Desarrolladores y equipos de producto | Moderada | Ser absorbida por el modelo o por la nube |
| Aplicación | Un producto terminado que resuelve un trabajo específico | Usuarios de negocio y consumidores | Baja a moderada | Retención, diferenciación, compresión del margen |
Dos cosas que notar. Primero, la intensidad de capital baja a medida que se sube. Segundo, también baja su control sobre los insumos. Una empresa de aplicaciones no fija el costo del modelo que usa y no puede evitar que el modelo mejore justo en la tarea que ella vende.
Qué hace realmente cada capa
Cómputo e infraestructura. Esta capa aporta la capacidad física y en la nube que hace posible todo lo demás. Es un juego de escala: unas pocas empresas con balances enormes, largos plazos de entrega del hardware y una demanda que depende de las capas superiores. Las startups rara vez ganan aquí, salvo que aporten un enfoque genuinamente distinto del hardware o de servir modelos de forma eficiente.
Modelos fundacionales. Son los modelos grandes de propósito general entrenados con datos amplios. Son lo más parecido a un motor que tiene el stack. Un laboratorio entrena un modelo y luego vende acceso a él para miles de casos de uso. Como el mismo modelo atiende a muchos compradores, la economía premia a quien tenga más capital, cómputo y talento, al menos en la frontera.
Herramientas y orquestación. Es el middleware. Un buen ejemplo de arquetipo es una empresa que ayuda a los equipos a evaluar si las respuestas de un modelo son precisas, o una que administra el pipeline de recuperación que alimenta a un modelo con los documentos de un cliente. Atiende a quienes construyen, no a los usuarios finales, por lo que su suerte está atada a cuántos constructores hay.
La capa de aplicación. Aquí el producto es un trabajo hecho, no un modelo. Una herramienta de revisión de contratos construida sobre un modelo fundacional de terceros, un asistente de soporte entrenado con el centro de ayuda de una empresa, un asistente de programación dentro de un editor: cada uno envuelve la capacidad del modelo en un flujo de trabajo, una interfaz de usuario y una conexión de datos que una empresa realmente compra. Si tiene curiosidad por cómo se critican las versiones más delgadas de esta capa, lo tratamos en AI wrapper vs AI native.
Dónde compiten las startups y cuánto cuesta
El costo de entrada difiere en órdenes de magnitud. Epoch AI estimó en junio de 2024 que el costo amortizado de hardware y energía de la corrida de entrenamiento final de los modelos de frontera había crecido 2,4 veces por año desde 2016, y advirtió que las corridas de entrenamiento más grandes costarían más de mil millones de dólares hacia 2027. El desglose de Epoch para los modelos principales situaba el hardware en 47 a 67 % del costo de desarrollo, el personal en 29 a 49 % y la energía en 2 a 6 %. Es una proyección de 2024, así que tómela como una dirección y no como un precio actual. Pero la dirección explica por qué la capa fundacional luce como luce: un puñado de laboratorios bien financiados, más esfuerzos de pesos abiertos respaldados por grandes empresas.
Para un fundador típico con un equipo de 20 personas y una ronda semilla o Serie A, esas cuentas descartan la carrera por los modelos de frontera. Lo que queda son las capas de aplicación y de herramientas, y los bordes más baratos de la capa de modelo (modelos pequeños especializados, fine-tunes de pesos abiertos). Si está evaluando si adaptar un modelo o dirigirlo con prompts, fine-tuning vs prompting para agentes recorre esa decisión.
¿Por qué la capa de aplicación se siente más alcanzable? Porque el precio de la capacidad sigue bajando por debajo de ella. El Stanford AI Index informó en su edición de 2025 que el costo de inferencia de un sistema equivalente a un modelo de clase de frontera de principios de 2023 bajó más de 280 veces entre noviembre de 2022 y octubre de 2024, y que los costos de hardware han disminuido 30 % anual. Un producto que no era económico en 2022 puede ser rentable cuando usted lo lance. La edición más reciente muestra que la industria produce ahora más de 90 % de los modelos de frontera notables, lo que indica quién está gastando para empujar la frontera y por qué el resto del mercado la trata como un insumo dado.
Datos clave: capas del stack de IA
- El análisis inicial de a16z encontró que los proveedores de infraestructura capturaban la mayoría de los dólares que fluían por el stack, mientras que las empresas de apps tenían dificultades con la retención, la diferenciación y los márgenes brutos (publicado en enero de 2023).
- El mismo análisis reportó que las empresas de apps gastaban alrededor de 20 a 40 % de sus ingresos en inferencia y fine-tuning por cliente, con márgenes brutos que iban de hasta 90 % en unos pocos casos a, más a menudo, 50 a 60 %.
- El gasto empresarial en IA generativa llegó a 37 000 millones de dólares en 2025, frente a 11 500 millones en 2024, con 19 000 millones de dólares destinados a la capa de aplicación y 18 000 millones a la capa de infraestructura (Menlo Ventures, diciembre de 2025).
- Las API de modelos fundacionales representaron 12 500 millones de dólares de ese gasto empresarial de 2025, según el mismo informe de Menlo Ventures.
- El costo del entrenamiento de frontera ha crecido cerca de 2,4 veces por año desde 2016 (Epoch AI, junio de 2024).
- El costo de inferencia para un rendimiento de clase de frontera de principios de 2023 cayó más de 280 veces de noviembre de 2022 a octubre de 2024 (Stanford AI Index 2025).
Cómo se ha argumentado que se acumula el valor
La respuesta honesta es que el argumento se ha movido y sigue moviéndose. Tres instantáneas muestran el cambio.
Principios de 2023: la infraestructura gana primero. El análisis de a16z citado arriba concluyó que los proveedores de infraestructura eran probablemente los mayores ganadores hasta entonces. Las aplicaciones mostraban un fuerte crecimiento de ingresos pero tenían dificultades con la retención, la diferenciación del producto y los márgenes brutos, y los proveedores de modelos aún no habían alcanzado una gran escala comercial. En ese momento, el dinero que fluía por el stack se detenía sobre todo en la base.
Finales de 2023: la capa de apps necesita su propio foso competitivo. Generative AI's Act Two de Sequoia (septiembre de 2023) dijo que los autores esperaban que las empresas de aplicaciones y de modelos fundacionales se separaran con claridad, pero que eso aún no había ocurrido, y que las aplicaciones orientadas al usuario más exitosas desde el inicio habían sido las verticalmente integradas. Argumentó que los flujos de trabajo y las redes de usuarios parecían crear ventajas más duraderas que los datos, ya que la siguiente generación de modelos fundacionales podría borrar un foso de datos. También señaló una retención débil: la app de IA generativa mediana mostraba una proporción de usuarios activos diarios sobre mensuales de 14 %, muy por debajo de las mejores apps de consumo.
Mediados de 2024: la factura de la infraestructura hay que pagarla. AI's $600B Question de Sequoia (junio de 2024) sostuvo que el capital que se gastaba en GPU superaba con creces los ingresos que generaban los productos de IA, y describió una brecha de aproximadamente 500 000 millones de dólares al año. Su punto sobre el valor era que la caída de los precios del cómputo es buena para quienes construyen y para la innovación a largo plazo, pero mala para los inversionistas que apostaron a que los precios se mantuvieran.
Finales de 2025: el gasto fluye hacia las apps. El informe empresarial de 2025 de Menlo Ventures encontró que más de la mitad del gasto empresarial en IA generativa, 19 000 millones de dólares de 37 000 millones, fue a la capa de aplicación. Dentro de ella, la IA horizontal se llevó 8400 millones de dólares, la IA departamental 7300 millones y la IA vertical 3500 millones. El informe también encontró que los compradores de IA convertían a 47 %, frente a 25 % del software tradicional.
Junte esas instantáneas y obtendrá un patrón útil, aunque provisional. Al principio, los dólares se acumulaban donde estaban los insumos escasos. A medida que los insumos se abarataron y los modelos fueron lo bastante buenos, los presupuestos empresariales se movieron hacia los productos que terminan un trabajo. Ninguna de estas fuentes es una predicción del futuro, y cada una es la opinión de una firma, a menudo con un interés en la respuesta. Pero la dirección es lo bastante consistente como para planificar en torno a ella.
La economía de cada capa
Así suele funcionar el dinero en cada nivel, a partir de las fuentes anteriores y de la lógica estándar de economía unitaria.
| Capa | Forma de los ingresos | Forma de los costos | Qué decide el margen |
|---|---|---|---|
| Cómputo e infraestructura | Basados en el uso, contratos grandes | Enorme capital inicial, depreciación del hardware | Utilización y poder de fijación de precios |
| Modelo fundacional | Uso de API, licencias | Corridas de entrenamiento, personal, costos de servicio | Escala, eficiencia, diferenciación de la capacidad |
| Herramientas y orquestación | Suscripciones, niveles de uso | Mucha ingeniería, gasto moderado en la nube | Si sigue siendo un producto separado |
| Aplicación | Asientos, uso, resultados | Uso del modelo por cliente, soporte, ventas | Cuánto del costo del modelo se puede trasladar |
Para las empresas de aplicaciones, la cifra más importante es el margen bruto. Históricamente se ha valorado al software por márgenes de entre 70 % y 80 %. Los productos de IA tienen un costo variable en cada uso, porque cada solicitud llama a un modelo. Por eso importó el hallazgo inicial de a16z de que 20 a 40 % de los ingresos iba a inferencia y fine-tuning: significaba que el perfil de margen del software de antes no aplicaba automáticamente. Si ese sigue siendo el rango correcto hoy depende del producto, de la mezcla de modelos y de cómo se cobre el uso, así que verifique las cifras actuales de cualquier empresa que evalúe en lugar de darlas por sentadas.
Hay un segundo efecto. Como la capa de modelo es cada vez más barata por unidad de capacidad, los costos de una aplicación pueden bajar sin que usted haga nada. Pero también pueden bajar los costos de sus competidores, y también el precio que los clientes aceptarán. La caída de los precios de los insumos ayuda a todos los entrantes en la capa de aplicación, lo que hace que la diferenciación tenga que venir de algo distinto del modelo en sí.
Capa de aplicación frente a capa de modelo: cómo elegir
Piense en la decisión como tres preguntas.
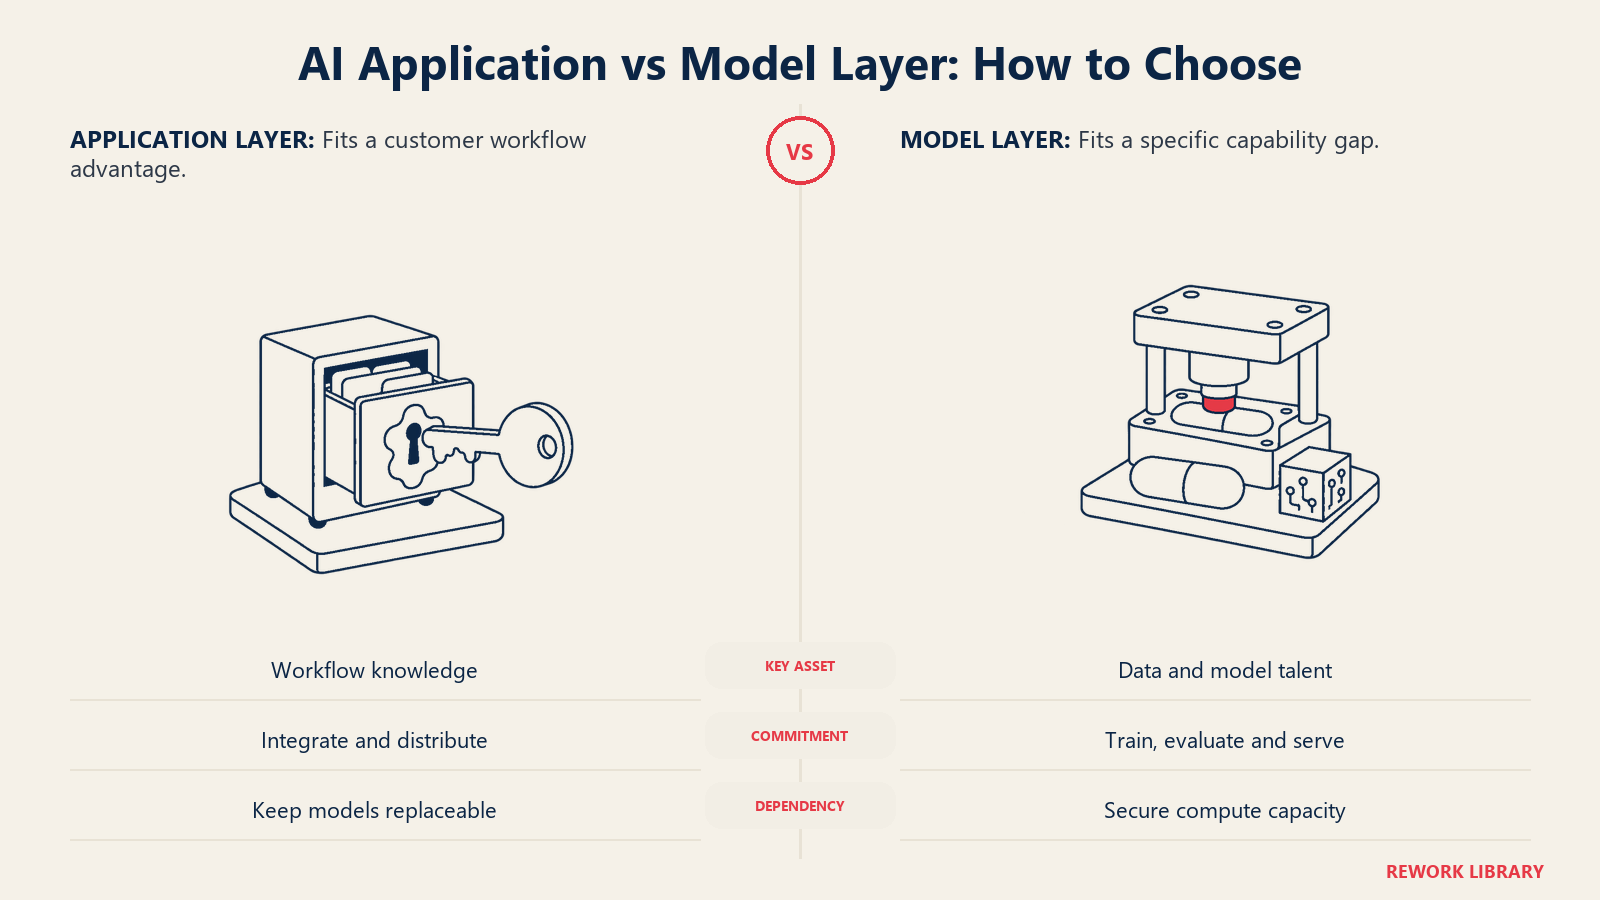
¿Tiene un motivo para ser dueño del modelo? Si su ventaja es una capacidad que un modelo general no puede ofrecer, como un dominio acotado con datos propios y la necesidad de un control estricto de la latencia o de la privacidad, un modelo especializado o con fine-tuning puede tener lugar en su stack. Si su ventaja es entender el flujo de trabajo de un cliente, alquilar el modelo suele ser la mejor apuesta. Los compromisos se tratan en comprar vs construir funciones de IA en SaaS.
¿Dónde está su ventaja duradera? El argumento de Sequoia sobre los flujos de trabajo y las redes de usuarios apunta a la capa de aplicación, donde una ventaja puede venir de la distribución, la integración con los sistemas de un cliente y la confianza construida con el tiempo. Una ventaja de modelo puede ser igualada por el siguiente lanzamiento. Un flujo de trabajo incrustado en la rutina diaria de un equipo es más difícil de desalojar. Para el marco detrás de ese razonamiento, consulte posicionamiento competitivo.
¿Qué tan expuesto está a la capa de abajo? Toda aplicación depende de un proveedor de modelos, y todo constructor de modelos depende del cómputo. Mapear la cadena de valor de su propio producto muestra qué proveedores podría cambiar y cuáles no. Las empresas que pueden alternar entre modelos conservan su poder de negociación, y las que no pueden están a un cambio de precios de un problema de margen.
Una prueba útil: si el modelo que hay debajo de su producto mejorara diez veces el próximo trimestre, ¿su negocio se fortalecería o desaparecería? Si se fortalece porque usted es dueño del flujo de trabajo, de la relación con el cliente y de los datos, está construyendo una aplicación duradera. Si desaparece porque todo su producto era un prompt ingenioso, está construyendo algo frágil. Vemos ese segundo caso en AI wrapper vs AI native.
Capas frente a enfoque: vertical y horizontal
La capa que elija es un eje. El otro es la amplitud. Una aplicación horizontal atiende una función en distintas industrias, y una vertical atiende a una sola industria en profundidad. La división de Menlo de 2025 muestra que ambas tienen presupuestos reales, con 8400 millones de dólares en la horizontal y 3500 millones en la vertical. Comparamos las dos en IA vertical vs IA horizontal, y las formas en que cada capa gana dinero están en modelos de negocio de startups de IA.
Malas lecturas comunes del stack
«La capa de modelo se llevará todo». Es tentador pensar que los laboratorios absorberán todos los casos de uso. El análisis de Sequoia apunta en sentido contrario: las aplicaciones más exitosas estaban verticalmente integradas, lo que sugiere que ser dueño del flujo de trabajo y del usuario importa tanto como el modelo. Pero el riesgo es real para los productos delgados, porque un modelo que mejora en una tarea puede borrar un producto construido sobre esa brecha.
«La capa de aplicación es solo un wrapper». Algunas aplicaciones lo son. Muchas no. Un producto que se integra en los sistemas de una empresa, acumula su contexto y aprende sus procesos hace mucho más que pasarle texto a un modelo. La crítica es acertada para los casos más delgados e injusta para el resto.
«La infraestructura siempre gana». El análisis de 2023 encontró que la infraestructura capturaba la mayoría de los dólares, y eso era cierto para ese momento. Pero el análisis de 2024 sostuvo que la base de ingresos aún no había alcanzado al gasto, y los datos de 2025 muestran que los presupuestos empresariales se inclinan hacia las aplicaciones. Las posiciones en el stack cambian con el tiempo.
«Elija una capa y quédese en ella». Muchas empresas abarcan varias capas. Una aplicación vertical puede hacer fine-tuning de un modelo pequeño, y una empresa de modelos puede lanzar su propia aplicación. El stack es una forma de entender dependencias y economía, no un conjunto de muros.
Qué significa esto para los fundadores
Empiece por el trabajo del cliente, no por la capa. Elija la capa que le permita resolver ese trabajo con el menor capital y la ventaja más duradera, y luego diseñe pensando en que las capas a su alrededor van a cambiar. Mantenga reemplazable a su proveedor de modelos, mida su margen bruto por cliente desde el primer día y construya las partes del producto que un mejor modelo no puede copiar: sus integraciones, su flujo de trabajo, su posición en datos y sus relaciones.
El stack también es un blanco en movimiento. El precio por unidad de capacidad está bajando, el número de modelos competentes está creciendo y el presupuesto empresarial se mueve hacia los productos que terminan el trabajo. Revise su elección de capa al menos una vez al año.
Lecturas relacionadas
- AI wrapper vs AI native
- IA vertical vs IA horizontal
- Modelos de negocio de startups de IA
- Qué es una startup AI-native
- Comprar vs construir funciones de IA en SaaS
- Margen bruto
Preguntas frecuentes sobre la capa de aplicación vs la capa de modelo de la IA
¿Cuál es la diferencia entre la capa de aplicación y la capa de modelo en la IA?
La capa de modelo entrena y sirve modelos de propósito general que muchos productos pueden usar. La capa de aplicación empaqueta la capacidad del modelo en un producto terminado para un trabajo específico, con un flujo de trabajo, una interfaz y conexiones con los datos del cliente. Las empresas de modelos venden capacidad, y las de aplicaciones venden resultados.
¿Dónde compiten normalmente las startups de IA?
La mayoría de las startups compiten en las capas de aplicación y de herramientas, porque el entrenamiento de modelos de frontera requiere mucho capital. Epoch AI estimó que los costos de entrenamiento de frontera han crecido 2,4 veces por año desde 2016 y proyectó corridas de más de mil millones de dólares hacia 2027. Los equipos más pequeños suelen alquilar un modelo o hacer fine-tuning de uno abierto.
¿Qué capa captura más valor?
Depende del período y de la fuente. a16z concluyó a principios de 2023 que los proveedores de infraestructura capturaban la mayoría de los dólares, mientras que Menlo Ventures encontró a finales de 2025 que 19 000 millones de dólares de 37 000 millones del gasto empresarial en IA generativa fueron a aplicaciones. Cada una es la opinión de una firma, así que tómelas como evidencia, no como un hecho establecido.
¿Las aplicaciones de IA son solo wrappers sobre modelos?
Algunas lo son, y esas son las más expuestas cuando los modelos mejoran. Otras se integran en los sistemas de un cliente, aprenden sus flujos de trabajo y guardan sus datos, lo que les da una ventaja que una actualización del modelo no borra. Que un producto sea frágil o duradero depende de lo que posee más allá del modelo.
¿Por qué los márgenes brutos de las aplicaciones de IA difieren de los del software tradicional?
Cada uso llama a un modelo, lo que crea un costo variable. a16z reportó a principios de 2023 que las empresas de apps gastaban alrededor de 20 a 40 % de sus ingresos en inferencia y fine-tuning por cliente, con márgenes brutos más a menudo de 50 a 60 % que de 90 %. Las cifras actuales varían según el producto y el pricing, así que verifíquelas para cada empresa.
¿Debe una startup construir su propio modelo?
Solo si un modelo general no puede ofrecer la capacidad y usted tiene los datos, el talento y el capital para sostenerlo. Para la mayoría de los productos B2B, alquilar un modelo y construir el flujo de trabajo a su alrededor es más barato y más rápido. Siempre puede especializar un modelo más adelante, cuando el uso demuestre la necesidad.

Co-Founder & COO
On this page
- El stack de la IA generativa en cuatro capas
- Qué hace realmente cada capa
- Dónde compiten las startups y cuánto cuesta
- Cómo se ha argumentado que se acumula el valor
- La economía de cada capa
- Capa de aplicación frente a capa de modelo: cómo elegir
- Capas frente a enfoque: vertical y horizontal
- Malas lecturas comunes del stack
- Qué significa esto para los fundadores
- Lecturas relacionadas