Bahasa Indonesia
Mengapa Margin Kotor AI Berbeda dari SaaS
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Margin kotor adalah angka yang paling jelas memisahkan bisnis perangkat lunak dari bisnis jasa. Perusahaan SaaS memperoleh valuasi premium sebagian karena setiap pelanggan tambahan nyaris tidak menambah biaya layanan. Produk AI tidak bekerja seperti itu. Setiap permintaan berjalan di atas komputasi yang harus dibayar seseorang, dan sebagian produk masih membutuhkan orang untuk memeriksa keluarannya.
Artikel ini membandingkan kedua profil margin secara berdampingan, menjelaskan mengapa kesenjangan itu ada, menelaah apakah kesenjangan itu permanen, dan membahas dampaknya pada penetapan harga serta cara investor membaca angka Anda. Jika Anda membutuhkan dasar-dasarnya lebih dulu, mulailah dengan arti margin kotor.
Profil Margin SaaS Klasik
Produk perangkat lunak ditulis sekali dan dijual berkali-kali. Melayani satu pelanggan tambahan berarti sedikit tambahan hosting, sedikit dukungan, dan pemrosesan pembayaran. Sebagian besar pengeluaran berada di bawah garis margin kotor, yaitu di rekayasa dan penjualan. Itu sebabnya bisnis SaaS yang matang melaporkan margin yang tinggi dan stabil.
Benchmark Scaling to $100 Million dari Bessemer menempatkan rata-rata margin kotor bisnis cloud pada 65% hingga 70%, dan mencatat bahwa 50% perusahaan di tengah berada dalam kisaran kasar 60% hingga 80%. Benchmark itu mencantumkan margin rata-rata 70% pada ARR $1 juta hingga $25 juta, 65% antara $25 juta dan $100 juta, dan 70% di atasnya. Benchmark itu juga menandai pengecualian: Twilio berjalan di sekitar 50% pada tahun-tahun pertumbuhannya karena biaya telekomunikasi di bawah produknya.
Perusahaan publik pada skala besar bisa berjalan lebih tinggi. Hasil setahun penuh 2025 ServiceNow menunjukkan margin kotor langganan 80% berdasarkan GAAP dan 83,5% non-GAAP, dengan panduan 2026 sebesar 82% non-GAAP. Itu adalah perusahaan dengan skala sangat besar dan produk yang matang, jadi anggaplah sebagai batas atas kisaran, bukan norma bagi sebuah startup.
Profil Margin AI
Sumber primer yang paling sering dikutip tentang hal ini adalah The New Business of AI (and How It's Different From Traditional Software) dari a16z, yang diterbitkan oleh Martin Casado dan Matt Bornstein pada 16 Februari 2020. Temuan mereka: perusahaan AI sering memiliki "gross margins often in the 50-60% range", jauh di bawah benchmark 60% hingga 80% lebih untuk bisnis SaaS yang sebanding.
Mereka menunjuk tiga pendorong:
- Infrastruktur cloud. Perusahaan AI sering membelanjakan 25% atau lebih dari pendapatan untuk sumber daya cloud.
- Dukungan manusia. Banyak perusahaan membelanjakan hingga 10% sampai 15% dari pendapatan untuk pelabelan data dan pemeliharaan model, dan sebagian produk membutuhkan orang yang meninjau keluaran secara real time.
- Pemeliharaan model. Melatih satu model dapat menelan biaya ratusan ribu dolar atau lebih, dan pelatihan ulang adalah biaya berulang karena data bergeser.
Esai itu terbit sebelum generasi large language model saat ini, sehingga penyebab spesifiknya telah bergeser. Gagasan intinya bertahan: AI memadukan ekonomi perangkat lunak dengan ekonomi jasa.
Data yang lebih baru ada di State of AI 2025 dari Bessemer. Laporan itu memisahkan "Supernovas" yang tumbuh cepat dari "Shooting Stars" yang lebih stabil. Supernovas rata-rata memiliki margin kotor sekitar 25%, sering negatif, karena mereka menukar laba dengan distribusi. Shooting Stars rata-rata sekitar 60%, yang digambarkan Bessemer sedikit lebih rendah daripada rekan SaaS karena pertumbuhan lebih cepat dan biaya terkait model yang moderat.
Laporan State of AI 2026 dari ICONIQ, berdasarkan survei kuartal kedua 2026 terhadap lebih dari 300 eksekutif di perusahaan perangkat lunak yang membangun produk AI, menunjukkan rata-rata margin kotor produk AI sebesar 45% pada 2025, diproyeksikan mencapai 53% pada 2026 dan 59% pada 2027.
Perbandingan Berdampingan
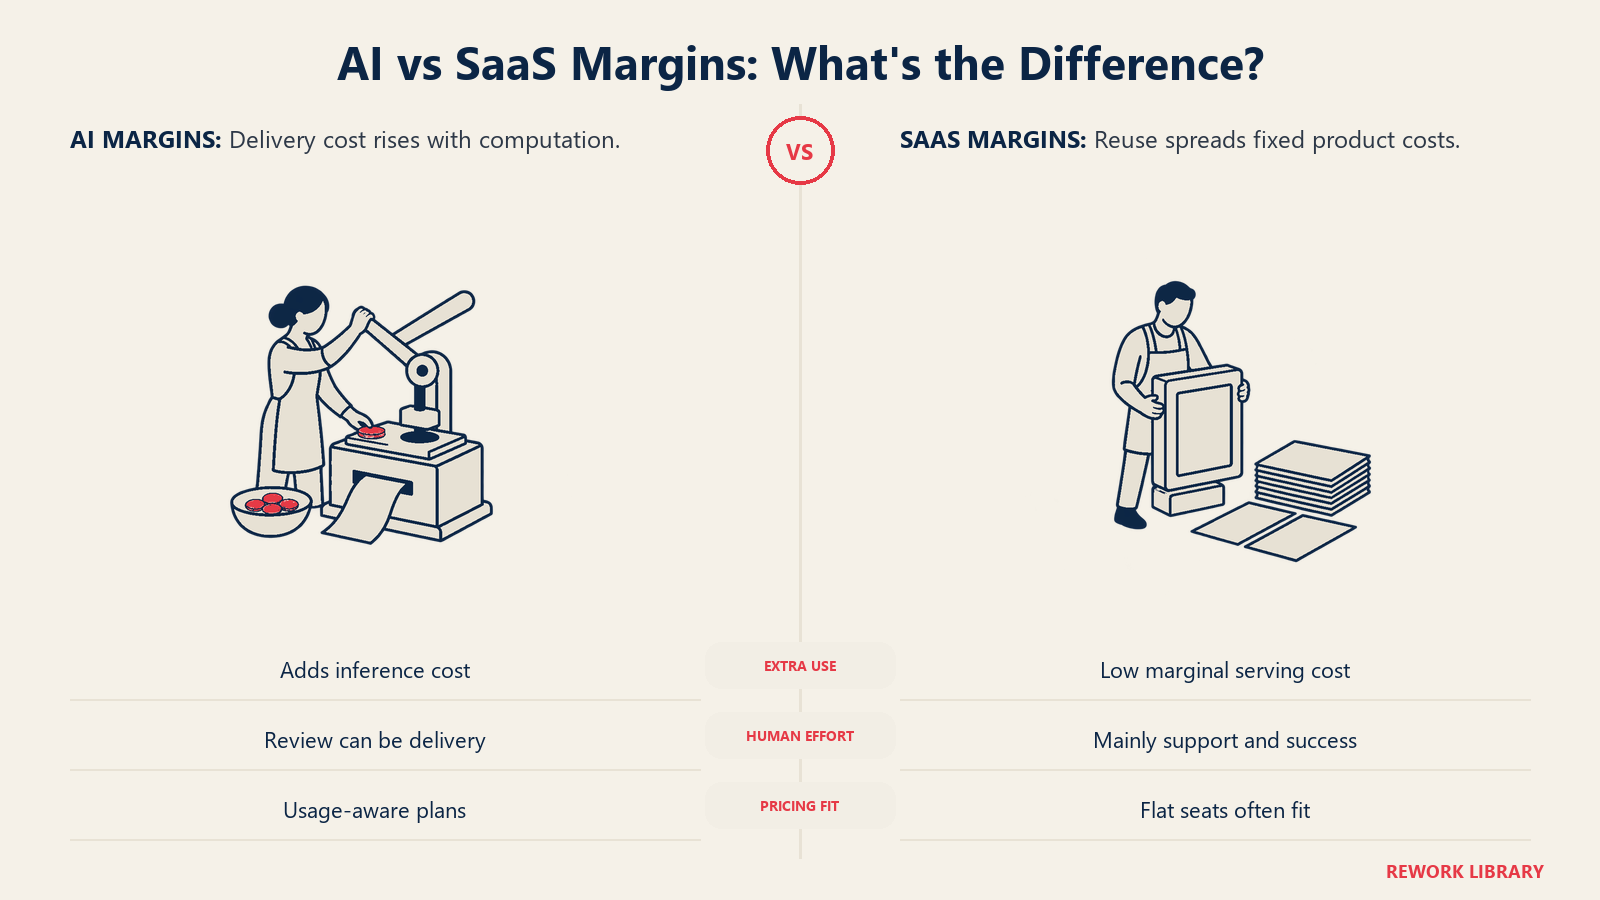
| Dimensi | SaaS klasik | Produk AI |
|---|---|---|
| Biaya marginal per pengguna tambahan | Mendekati nol | Nyata dan bervariasi, terkait pemakaian |
| Biaya pendapatan utama | Hosting, dukungan, biaya pembayaran | Inferensi model, biaya model pihak ketiga, peninjauan manusia |
| Margin kotor benchmark | Rata-rata 65% hingga 70%; 60% hingga 80% untuk separuh bagian tengah (Bessemer) | Sekitar 60% untuk aplikasi AI yang lebih stabil dan sekitar 25% untuk yang tumbuh paling cepat (Bessemer); rata-rata 45% pada 2025 (ICONIQ) |
| Dampak pengguna berat | Nyaris tidak mengubah margin | Dapat membuat akun itu merugi pada biaya tetap |
| Tren biaya dari waktu ke waktu | Margin naik seiring skala | Bergantung pada pertumbuhan pemakaian dan biaya per unit |
| Upaya manusia | Dukungan dan keberhasilan pelanggan | Sering juga peninjauan, pelabelan, dan penanganan pengecualian |
| Logika harga | Per seat, langganan tetap | Bergerak ke model berbasis penggunaan, hasil, dan hibrida |
Angka-angka tersebut tidak mengukur hal yang sama di setiap baris. Survei memakai sampel, tahun, dan definisi biaya yang berbeda, jadi bacalah sebagai rentang, bukan sebagai selisih yang presisi.
Mengapa Kesenjangan Ini Ada
Komputasi adalah biaya pendapatan, bukan overhead
Di SaaS, pengguna yang lebih berat hanya sedikit lebih mahal untuk di-hosting. Di AI, pengguna yang lebih berat dapat jauh lebih mahal, karena setiap prompt memicu komputasi. Biaya itu masuk ke biaya pendapatan, sehingga langsung memukul margin kotor. Mekanisme bagaimana pengeluaran inferensi berubah menjadi margin dibahas di biaya inferensi AI dan margin kotor.
Biaya model pihak ketiga
Produk yang dibangun di atas model milik pihak lain membayar pemasok itu pada setiap panggilan. Anda tidak mengendalikan harga tersebut, dan Anda tidak bisa begitu saja menaikkannya. Jika produk Anda tipis di atas modelnya, Anda juga akan kesulitan menagih cukup untuk menutupnya, yang menjadi salah satu alasan wrapper menghadapi margin tipis.
Manusia dalam proses
Banyak produk AI mengarahkan kasus yang tidak pasti kepada orang, atau membutuhkan staf untuk melabeli data dan memeriksa kualitas. Itu adalah tenaga kerja gaya jasa yang berada di dalam produk perangkat lunak. a16z menandainya pada 2020 sebagai sumber biaya yang tidak ditanggung SaaS pada skala yang sama.
Pemakaian yang tidak sesuai dengan harga
Harga SaaS biasanya per seat dan tetap, yang berhasil ketika biaya layanan juga tetap. Ketika biaya naik seiring pemakaian tetapi pendapatan tidak, margin memburuk justru saat produk makin baik. Inilah inti dari pertanyaan penetapan harga AI bagi perusahaan SaaS.
Pilihan yang mengutamakan pertumbuhan
Sebagian kesenjangan adalah keputusan, bukan hukum alam. Supernovas milik Bessemer berjalan di sekitar margin 25% sebagian karena mereka membeli adopsi. Pemakaian yang disubsidi menurunkan margin hari ini dengan harapan mengunci pelanggan.
Cara Investor Membaca Perbedaan Ini
Investor tidak memperlakukan margin AI 60% sama seperti margin SaaS 60%. Mereka mengajukan empat pertanyaan.
- Biaya apa saja yang ada dalam angka tersebut? Perusahaan mengklasifikasikan biaya secara berbeda. Apakah inferensi, peninjauan manusia, dan dukungan berada di atas garis akan mengubah margin yang Anda laporkan. Buat klasifikasi biaya Anda eksplisit sebelum orang lain menebak-nebak.
- Apakah margin cenderung naik? Produk di 45% dan naik berbeda dari produk di 45% dan mandek. Proyeksi ICONIQ sebesar 53% pada 2026 dan 59% pada 2027 adalah ekspektasi survei, bukan jaminan, tetapi menunjukkan apa yang diharapkan pasar untuk dibuktikan oleh para founder.
- Apakah biaya terkait dengan pertumbuhan? Jika margin turun saat pemakaian naik, skala membuat bisnis makin buruk, bukan makin baik.
- Apa yang dibeli dengan margin rendah itu? Margin yang ditukar dengan retensi yang tahan lama terbaca sebagai investasi. Margin yang ditukar dengan pemakaian yang didorong kebaruan terbaca sebagai risiko. Bessemer menyatakan terang-terangan bahwa adopsi cepat dapat menutupi biaya peralihan yang rendah atau menandakan kebaruan.
Soal valuasi, logika SaaS standar yang membayar premium untuk pendapatan berulang mengasumsikan margin tinggi. Margin kotor yang lebih rendah berarti setiap dolar pendapatan menghasilkan lebih sedikit laba kotor, sehingga kelipatan pendapatan cenderung mencerminkannya. Bandingkan berdasarkan laba kotor dan juga berdasarkan pendapatan, dan berhati-hatilah saat meminjam kelipatan SaaS untuk bisnis AI. Untuk rangkaian rasio yang lebih luas yang dipakai investor, lihat ekonomi SaaS dan metrik unit.
Apakah Kesenjangan Ini Permanen?
Kemungkinan tidak permanen, tetapi jangan mengandalkan kesenjangan itu menutup dengan sendirinya. Ada kekuatan dari kedua sisi.
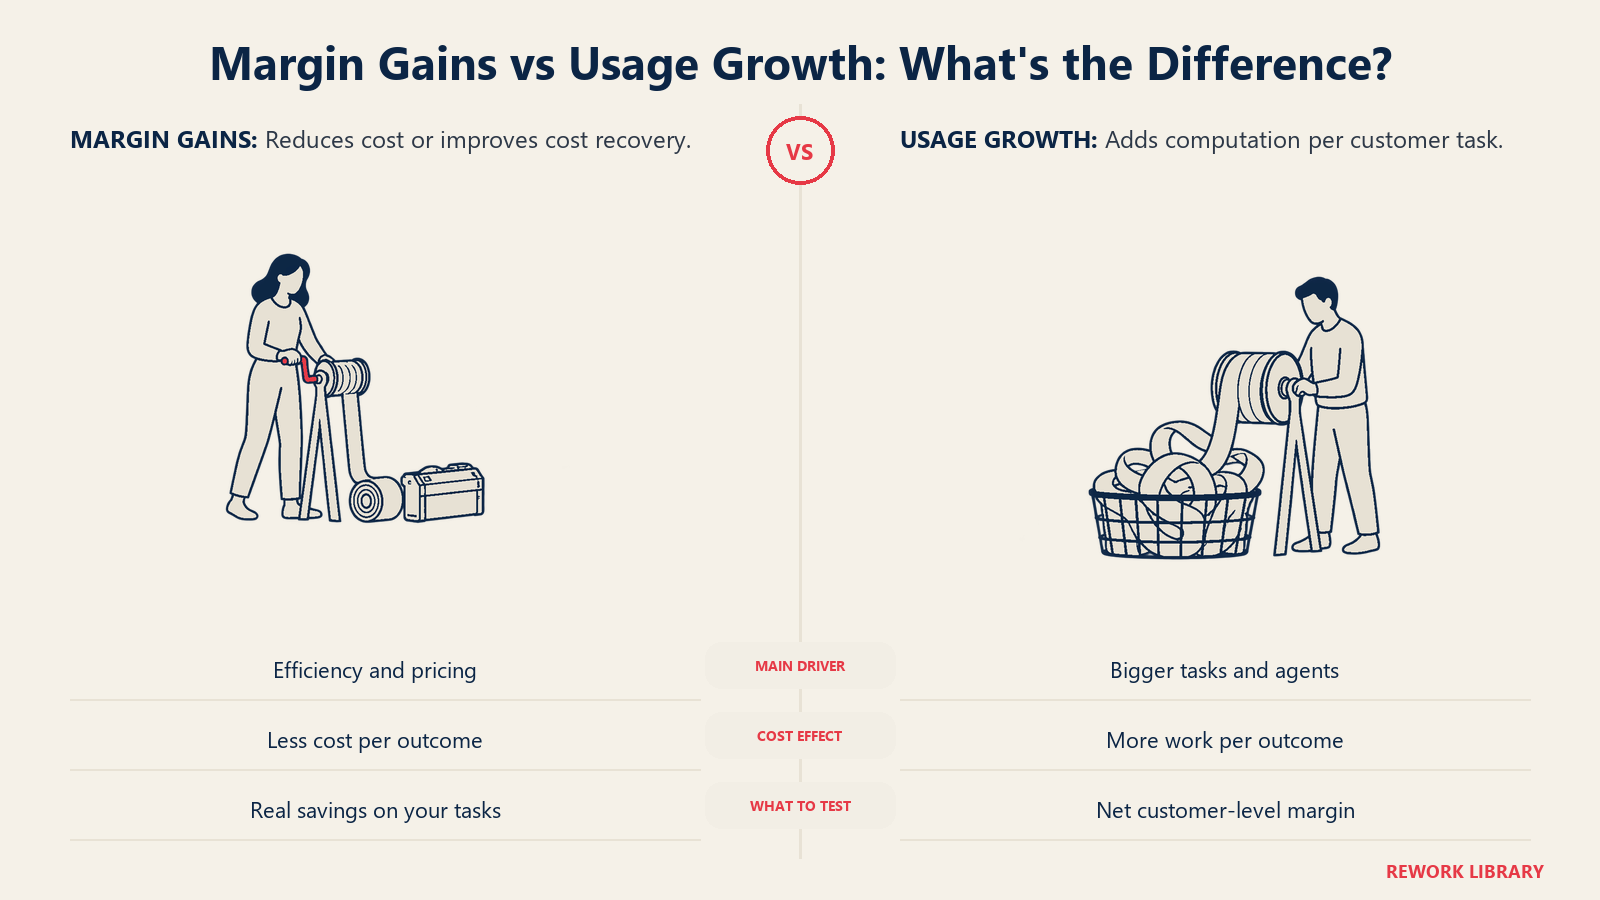
Yang memperkecil kesenjangan:
- Biaya per unit untuk menjalankan model cenderung turun seiring membaiknya model dan perangkat keras.
- Tim belajar mengarahkan permintaan sederhana ke model yang lebih murah dan men-cache pekerjaan yang berulang.
- Harga bergeser dari seat tetap ke paket yang peka terhadap pemakaian, sehingga pendapatan mengikuti biaya.
- Produk yang mengotomatiskan lebih banyak peninjauan manusia mengurangi pos tenaga kerja.
Lintasan ICONIQ dari 45% ke proyeksi 59% mengarah ke sini. Tuas-tuas di baliknya dibahas di manajemen biaya model AI.
Yang menahan kesenjangan tetap terbuka:
- Pemakaian per pelanggan dapat tumbuh lebih cepat daripada turunnya biaya per unit. Permintaan yang lebih murah sering menghasilkan jauh lebih banyak permintaan.
- Pelanggan mengharapkan fitur yang lebih mumpuni, dan model yang paling mumpuni biasanya lebih mahal dijalankan.
- Tekanan kompetitif menahan harga agar tidak naik untuk menutup biaya.
- Produk yang mengerjakan lebih banyak per tugas, seperti agen yang menjalankan banyak langkah, mengonsumsi lebih banyak komputasi per hasil.
Ringkasan yang jujur: margin bisa membaik, tetapi perbedaan struktural tetap ada. Biaya pendapatan SaaS sebagian besar tetap, sedangkan biaya pendapatan AI memiliki bagian variabel yang besar. Bahkan produk AI yang dikelola dengan baik kemungkinan membawa sensitivitas biaya lebih besar daripada produk SaaS tradisional. Rencanakan margin yang diperoleh lewat penetapan harga dan rekayasa, bukan margin yang datang seiring waktu.
Implikasi bagi Harga dan Benchmarking
Tetapkan harga sesuai pendorong biaya. Jika biaya mengikuti pemakaian, setidaknya sebagian harga juga harus demikian. Model hibrida, yaitu biaya dasar dengan komponen pemakaian atau hasil, adalah respons yang umum.
Bandingkan dengan rekan yang tepat. Membandingkan produk AI dengan SaaS klasik tidak menguntungkan siapa pun. Bandingkan dengan perusahaan AI pada tahap yang sama dan dengan porsi human-in-the-loop yang sama, lalu laporkan perbandingan dengan SaaS secara terpisah.
Lacak margin per pelanggan dan per fitur. Margin gabungan bisa menyembunyikan segelintir akun berat yang merugi. Rinci.
Pisahkan yang sementara dari yang struktural. Jika margin rendah berasal dari pertumbuhan yang disubsidi, katakan demikian dan tunjukkan kapan itu berakhir. Jika berasal dari arsitektur produk, perbaiki arsitekturnya.
Laporkan pos biaya dengan jelas. Nyatakan apa yang ada di biaya pendapatan: inferensi, biaya pihak ketiga, peninjauan manusia, dukungan. Ini membangun kepercayaan dan membuat tren Anda mudah diikuti.
Fakta Utama
- a16z (16 Februari 2020) menemukan margin kotor AI sering berada di kisaran 50% hingga 60%, dibandingkan 60% hingga 80% lebih untuk SaaS yang sebanding, dengan biaya cloud 25% atau lebih dari pendapatan dan hingga 10% sampai 15% untuk pelabelan serta pemeliharaan model (a16z).
- Benchmark cloud Bessemer menempatkan rata-rata margin kotor SaaS pada 65% hingga 70%, dengan 50% perusahaan di tengah pada kisaran 60% hingga 80% (Bessemer, Scaling to $100 Million).
- State of AI 2025 dari Bessemer melaporkan margin kotor sekitar 25% untuk "Supernovas" AI (sering negatif) dan sekitar 60% untuk "Shooting Stars" (Bessemer).
- ICONIQ melaporkan margin kotor produk AI rata-rata 45% pada 2025, dengan proyeksi 53% untuk 2026 dan 59% untuk 2027, dari survei kuartal kedua 2026 terhadap lebih dari 300 eksekutif perangkat lunak (ICONIQ).
- ServiceNow melaporkan margin kotor langganan setahun penuh 2025 sebesar 80% GAAP dan 83,5% non-GAAP (ServiceNow).
Apa Artinya bagi Founder dan Owner-CEO
Jika Anda membangun produk AI, harapkan margin lebih rendah daripada rekan SaaS di awal dan rencanakan jalur naiknya. Ketahui biaya per pelanggan Anda, tetapkan harga dengan biaya itu dalam pandangan, dan jelaskan kepada investor mana yang bersifat sementara. Jika Anda ingin gambaran lebih luas tentang bagaimana perusahaan AI menghasilkan uang, baca model bisnis startup AI, dan untuk posisi biaya-biaya ini dalam laporan laba rugi, apa yang dihitung sebagai harga pokok penjualan untuk perusahaan AI.
Jika Anda membeli alat AI, logika yang sama menjelaskan mengapa vendor bergerak ke harga berbasis penggunaan. Biaya mereka tumbuh seiring pemakaian Anda, sehingga harga mereka pun sering ikut tumbuh.
Pertanyaan yang Sering Diajukan tentang Margin Kotor AI vs SaaS
Mengapa margin kotor AI lebih rendah daripada margin SaaS?
Produk AI membayar komputasi pada setiap permintaan, sering membayar biaya model pihak ketiga, dan kadang membutuhkan orang untuk meninjau keluaran. Biaya-biaya itu berada di biaya pendapatan. SaaS memiliki biaya marginal per pengguna yang nyaris nol, sehingga sebagian besar pengeluarannya jatuh di bawah garis margin kotor.
Berapa margin kotor SaaS yang tipikal?
Benchmark cloud Bessemer menempatkan rata-rata pada 65% hingga 70%, dengan 50% perusahaan di tengah pada kisaran 60% hingga 80%. Perusahaan publik yang matang bisa lebih tinggi. ServiceNow melaporkan margin kotor langganan GAAP 80% untuk 2025.
Berapa margin kotor yang dilaporkan perusahaan AI?
Sangat bervariasi menurut jenisnya. Bessemer melaporkan sekitar 60% untuk aplikasi AI yang lebih stabil dan sekitar 25% untuk yang tumbuh tercepat. ICONIQ melaporkan rata-rata 45% untuk produk AI pada 2025, diproyeksikan mencapai 53% pada 2026.
Akankah margin kotor AI menyusul SaaS?
Margin diperkirakan membaik, dan survei ICONIQ memproyeksikan 59% pada 2027. Namun pemakaian per pelanggan dapat tumbuh lebih cepat daripada turunnya biaya unit, sehingga kesenjangan mungkin menyempit tanpa menutup. Harga yang mengikuti biaya sama pentingnya dengan komputasi yang lebih murah.
Bagaimana investor menilai bisnis AI bermargin lebih rendah?
Mereka melihat laba kotor, bukan hanya pendapatan, dan menanyakan biaya apa yang ada dalam margin, apakah cenderung naik, dan apakah margin rendah itu membeli retensi yang tahan lama. Menerapkan kelipatan pendapatan SaaS tanpa menyesuaikan margin dapat melebih-lebihkan nilai.
Bagaimana startup AI sebaiknya membandingkan marginnya?
Bandingkan dengan perusahaan AI pada tahap serupa dan dengan porsi peninjauan manusia yang serupa, dan tunjukkan perbandingan dengan SaaS secara terpisah. Lacak margin per pelanggan dan per fitur, karena angka gabungan dapat menyembunyikan pengguna berat yang tidak menguntungkan.
Bacaan Terkait

Co-Founder & COO
On this page
- Profil Margin SaaS Klasik
- Profil Margin AI
- Perbandingan Berdampingan
- Mengapa Kesenjangan Ini Ada
- Komputasi adalah biaya pendapatan, bukan overhead
- Biaya model pihak ketiga
- Manusia dalam proses
- Pemakaian yang tidak sesuai dengan harga
- Pilihan yang mengutamakan pertumbuhan
- Cara Investor Membaca Perbedaan Ini
- Apakah Kesenjangan Ini Permanen?
- Implikasi bagi Harga dan Benchmarking
- Fakta Utama
- Apa Artinya bagi Founder dan Owner-CEO
- Bacaan Terkait