製造業向け財務パフォーマンス指標:取締役会が実際に尋ねる数字
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
工場長がボード上のオペレーション目標をすべて達成しても、つまりOEEは向上し、スクラップは減少し、納期遵守率は97%に達しても、四半期レビューの場でCFOから「なぜ利益率が動かなかったのか」と問われることがあります。このような食い違いが生じるのは、オペレーション面のKPIと財務パフォーマンス指標が異なるものを測っているためです。前者は工場がどれだけうまく稼働したかを示し、後者はその成果が事業価値を実際に高めたかどうかを示します。
製造業のリーダーには両方が必要ですが、互いに置き換えられるものではありません。製造KPIの概要では、サイクルタイム、不良率、フロー指標として捉えた在庫回転率といったオペレーション面を取り上げています。本ガイドでは、その上に位置する財務の層、すなわち経理責任者、CFO、取締役会メンバーが真っ先に確認する指標と、それらが現場で起きていることにどう結びつくかを扱います。
収益性指標:売上高の先にあるもの
売上成長は注目を集めますが、その成長に本当に価値があるかどうかを教えてくれるのは収益性指標です。
売上総利益率(売上高から売上原価を引き、売上高で割った値)が出発点です。製造業では、売上総利益率は価格に対する材料費、直接労務費、製造間接費を反映します。売上が横ばいまたは増加しているのに売上総利益率が縮小している場合、コストが価格決定力を上回りつつある最も早い警告サインの1つであり、多くは他のどの指標にも表れる前に現れます。
EBITDAマージン(利払い前・税引前・減価償却前利益を売上高で割った値)は、資金調達や資本構成に関する意思決定の影響を取り除き、本業の収益性を示します。負債の水準や資本集約度が異なる企業同士でも業績を比較できるため、取締役会での議論や企業価値評価の場で最も中心となる指標です。500社超の米国製造業を追跡したある製造業ベンチマーク報告書では、この業界のEBITDAマージンが11.3%から12.4%へ上昇すると予測されており、プレミアム路線の製造業者は低価格路線の競合の2倍超の従業員1人当たりEBITDAを生み出していました。この差は、規模だけでなく、製品ミックス、自動化、価格規律に由来します(Chief Executive)。
営業利益率は売上総利益率とEBITDAマージンの中間に位置し、SG&Aなどの営業費用を含みつつ、利息と税金は除外します。売上総利益率、営業利益率、EBITDAマージンの3つを合わせて追跡すると、利益率が生産現場、間接費の構造、本社コストのどこで生まれ、どこで失われているのかを切り分けられます。
純利益率は、利息と税金を含むすべてを差し引いた後に残るものです。株主や貸し手にとっては重要ですが、工場の管理が及ばない資金調達の判断に左右されるため、オペレーション面の診断には最も役立ちません。
リターン指標:資本は有効に使われているか
製造業は資本集約的です。リターン指標は、事業に投下された資本、つまり設備、在庫、売掛金が、許容できる水準のリターンを生んでいるかどうかを教えてくれます。
**投下資本利益率(ROIC)**は、事業に投下された総資本(負債と株主資本の合計)に対する税引後営業利益を測定します。生み出したリターンを、それを生み出すために使った資本の真のコストと比較するため、製造業者が価値を創出しているかどうかを示す最も明快な単一の指標です。売上が毎年15%成長する一方でROICが低下している製造業者は、価値を生むのではなく、価値を毀損する形で成長しています。多くの場合、それに見合う成果を上げていない生産能力や在庫で成長を支えていることが原因です。
**総資産利益率(ROA)**はより単純な変形で、純利益を総資産で割った値です。同じ企業内の工場や事業部の資本効率を比較するのに役立ちます。資産集約型の事業(大型プレス、連続プロセスライン、自動化セル)は、組立中心の事業よりも構造的にROAが低くなるため、ROAの比較は同種の事業タイプの間でのみ意味を持ちます。
設備投資集約度(売上高に対する設備投資額の比率)は、売上成長が固定投資としてどれだけのコストを要しているかを示します。生産能力や能力の向上を伴わずに設備投資集約度が上昇している場合、資本が成長のためではなく現状維持のために使われているサインです。多くは先送りしてきた保全のツケが回ってきたか、老朽化した設備の更新頻度が増えたことが原因です。
運転資本とキャッシュの指標
製造業は他のほとんどの業種よりも多くの現金を運転資本に固定するため、キャッシュ指標は財務の健全性にとって特に重要になります。
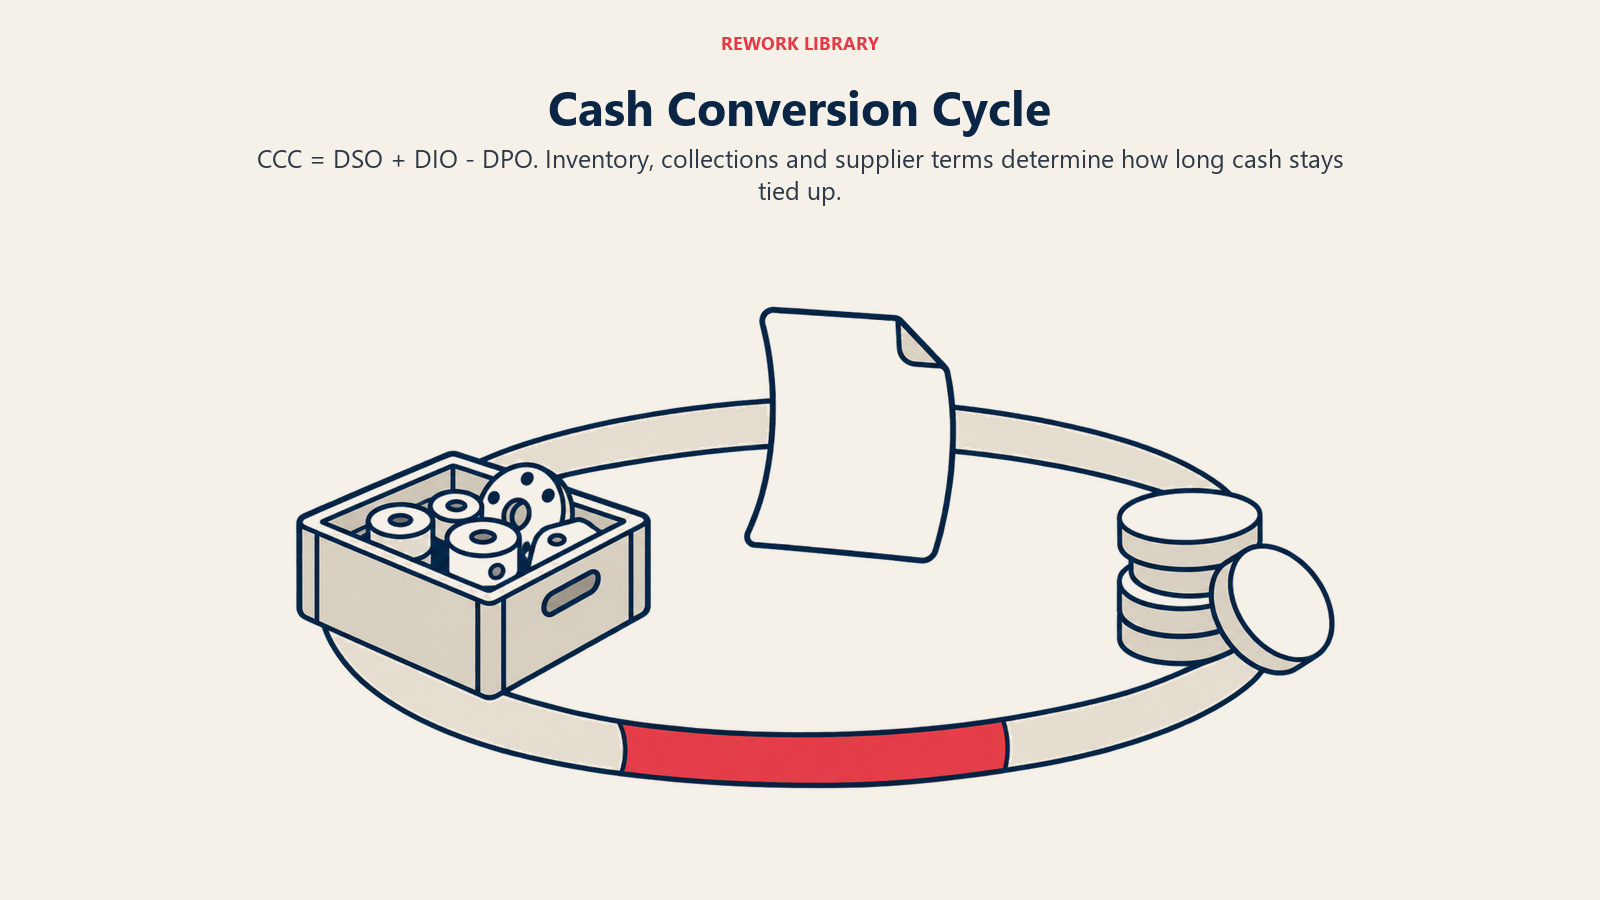
**売上債権回転日数(DSO)**は、販売後に代金を回収するまでの日数を測定します。**棚卸資産回転日数(DIO)**は、原材料、仕掛品、完成品を合わせて、在庫が販売されるまでに滞留する日数を測定します。**仕入債務回転日数(DPO)**は、サプライヤーへの支払いまでにかかる日数を測定します。
**キャッシュコンバージョンサイクル(CCC)**はこの3つを組み合わせたもので、DSOにDIOを加え、DPOを引いた値です。材料代金を支払ってから顧客から回収するまでの営業サイクルに、何日分の現金が固定されているかを示します。CCCが短いほど、同じ売上規模を回すのに必要な運転資本が少なくなり、新たな資金調達なしに成長投資や債務削減に回せる現金が増えます。
Deloitteの2025年の運転資本調査は、業種をまたぐ大手上場企業を対象としており、全体として売上高が6.8%増加し、EBITDAが9.9%拡大した一方で、キャッシュコンバージョンサイクルは前年比で約0.9日短縮したと報告しています。特筆すべきは、その改善がほぼ完全に棚卸資産回転日数の短縮と仕入債務回転日数の延長によるものであり、売上債権回転日数は回収面の圧力が続いたためむしろ上昇した点です(Deloitte)。このパターンは製造業にとって特に重要です。在庫と支払条件は、顧客の支払行動よりもオペレーションの側で管理しやすいため、回収を早めようとするよりも、在庫最適化戦略とサプライヤーへの支払条件のほうが、CCC改善のより確実な手段になります。
フリーキャッシュフロー(営業キャッシュフローから設備投資を引いた値)は、財務の健全性を測る究極の試金石です。事業を維持・成長させるのに必要な投資を賄った後に、実際に生み出された現金を示します。運転資本が膨らんでいたり設備投資が多かったりすれば、EBITDAが好調でもフリーキャッシュフローは弱くなり得ます。そのため、フリーキャッシュフローとEBITDAマージンは、別々にではなく併せて読む必要があります。
財務指標は現場の業績とどう結びつくか
オペレーション指標と財務指標のギャップは、両者のつながりを明示的にたどれるようになったときに埋まります。
| 財務指標 | オペレーション上のドライバー | 参照先 |
|---|---|---|
| 売上総利益率 | スクラップ率、材料歩留まり、労働効率 | 製造原価分析、生産原価差異 |
| EBITDAマージン | 間接費の配賦、生産能力稼働率 | 間接費の配賦、製造マージン分析 |
| DIO(在庫日数) | ロットサイズ、予測精度、安全在庫 | 在庫最適化戦略、安全在庫の算出 |
| ROIC | 生産能力稼働率、資産生産性 | 製造キャパシティの拡張、製造KPIの概要 |
| フリーキャッシュフロー | 受注から入金までのサイクル速度 | 見積から入金までのプロセス |
このマッピングがあるかどうかが、利益率の低下を報告するだけの財務チームと、工場に足を運んで原因を指し示せる財務チームとの違いです。売上総利益率が2ポイント下がったとき、最初の問いは、材料価格差異、使用量差異、あるいは利益率の低い仕事への製品ミックスの移行のいずれに起因するのかであるべきで、「コスト圧力」についての漠然とした議論であってはなりません。
製造業のリーダーが実際に使える財務報告サイクルを築く
**月次決算は最低条件ですが、オペレーションの是正には遅すぎます。**月末にしか報告されない財務指標は、その結果を生んだ意思決定から3〜5週間後に、すでに起きたことを伝えるだけです。正式な月次決算に加えて、売上総利益率の推移、在庫状況、現金を扱う軽量な週次フラッシュレポートを組み合わせることで、工場と財務のリーダーは、決算が確定する前に方向性の変化を把握できます。
**指標は全社一括ではなく、製品ライン別・顧客別に分けて見てください。**全社の売上総利益率が健全に見えても、実際には赤字を出している製品ラインや顧客セグメントが隠れていることがあります。集計値だけで報告せず、製品別・顧客別に展開したマージン分析を行うと、平均値に隠れた問題が浮かび上がります。
**財務指標とオペレーション指標は同じダッシュボードに載せ、同じ会議で確認してください。**OEE、スクラップ率、売上総利益率がそれぞれ別のレポートに載り、別の関係者がレビューしていると、誰も因果関係を結びつけられません。財務指標とオペレーション指標を並べて表示し、工場と財務の双方の経営陣が確認できるよく設計された製造KPIダッシュボードは、このギャップを直接埋めます。
**指標は、事業の成長ステージに結びつけて考えてください。**初期の成長段階では、市場シェアのために意図的に利益率を犠牲にすることがよくありますが、成熟して安定した製造業者では、利益率の拡大が健全性の主要なシグナルになります。意図的な成長投資フェーズに利益率の拡大を追い求めると誤った結論につながりかねないため、特定のステージでどの財務指標を最も重視すべきかを判断する際は、製造業の成長モデルを参照してください。
財務指標のよくある読み違い
**売上成長を無条件に朗報として扱うこと。**顧客の支払条件の延長、低利益率の案件への値引き、需要の弱含みを見越した在庫の積み増しで支えられた売上成長は、トップラインでは成長として表れる一方で、現金と利益率を静かに蝕みます。成果と呼ぶ前に、必ず売上成長を売上総利益率やキャッシュコンバージョンサイクルと併せて確認してください。
**資本集約度を調整せずに、性質の異なる事業間でEBITDAマージンを比較すること。**固定資産の大きい連続プロセス型の事業は、同じ業界であっても、軽組立型の事業とは構造的に異なる利益率とリターンの特性を持ちます。広い業界区分が同じというだけでなく、資本構造が似ている事業と比較してベンチマークを行ってください。
**オペレーション面の改善と財務上の結果との時間差を無視すること。**今月の歩留まりを改善するスクラップ削減施策は、対象の在庫が流通して販売されるまで、売上総利益率には現れません。オペレーション上の改善が財務面で確認されるまでには1〜3か月の遅れがあると見込み、最初の報告期間だけを見て施策を失敗と判断しないでください。
財務パフォーマンス指標に関するよくある質問
製造業者が追跡すべき最も重要な財務指標は何ですか?
1つに絞ることはできませんが、あえて2つ選ぶなら、EBITDAマージンとキャッシュコンバージョンサイクルです。この2つで収益性と資本効率の両方を捉えられ、資本集約的な事業において長期的な財務の健全性を最も確実に予測する2つの側面だからです。
製造業者にとって、EBITDAマージンと売上総利益率はどう違いますか?
売上総利益率が考慮するのは、売上高に対する売上原価(材料費、直接労務費、製造間接費)だけです。EBITDAマージンはさらにSG&Aなどの営業費用も差し引くため、資金調達と税金の影響を除いた営業収益性の全体像をより詳しく示します。
キャッシュコンバージョンサイクルは、サービス業よりも製造業で重要になるのはなぜですか?
製造業者は、サービス業には存在しない原材料、仕掛品、完成品の各段階で在庫を抱えます。その在庫は販売に転換されるまで数週間から数か月にわたり現金を固定するため、CCCの在庫部分は、ほとんどのサービス企業よりもはるかに大きく、かつ管理しやすい改善レバーになります。
工場レベルでは、財務パフォーマンス指標をどのくらいの頻度で確認すべきですか?
正式な財務決算は月次ですが、利益率、在庫、キャッシュの傾向を週次で方向性のみ追跡すると、決算後に発見するのではなく、同じ四半期内に対処できる時間があるうちに問題を捉えられます。
Co-Founder, Rework.com