Finanzkennzahlen für Fertigungsunternehmen: Die Zahlen, nach denen der Vorstand wirklich fragt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Werksleiter kann jedes operative Ziel auf dem Board erreichen, OEE steigt, Ausschuss sinkt, Liefertreue liegt bei 97%, und dennoch im Quartalsreview erleben, dass der CFO fragt, warum sich die Marge nicht bewegt hat. Diese Diskrepanz entsteht, weil operative KPIs und Finanzkennzahlen Unterschiedliches messen. Die einen zeigen, wie gut das Werk gelaufen ist. Die anderen zeigen, ob diese Leistung das Unternehmen tatsächlich wertvoller gemacht hat.
Führungskräfte in der Fertigung brauchen beides, aber die beiden sind nicht austauschbar. Ihre Übersicht zu Fertigungs-KPIs deckt die operative Seite ab: Zykluszeit, Fehlerraten, Lagerumschlag als Flussgröße betrachtet. Dieser Leitfaden behandelt die darüberliegende finanzielle Ebene: die Kennzahlen, nach denen Controller, CFO oder Vorstandsmitglieder zuerst greifen, und wie sie sich auf das Geschehen in der Produktion zurückverfolgen lassen.
Profitabilitätskennzahlen: Mehr als nur die oberste Zeile
Umsatzwachstum erhält die Aufmerksamkeit, aber Profitabilitätskennzahlen zeigen, ob sich dieses Wachstum überhaupt lohnt.
Die Bruttomarge (Umsatz abzüglich Herstellkosten der verkauften Produkte, geteilt durch den Umsatz) ist der Ausgangspunkt. Für Fertigungsunternehmen spiegelt die Bruttomarge Materialkosten, direkte Löhne und Fertigungsgemeinkosten im Verhältnis zum Preis wider. Eine schrumpfende Bruttomarge bei gleichbleibendem oder steigendem Umsatz ist eines der frühesten Warnsignale dafür, dass die Kosten der Preisdurchsetzung davonlaufen, oft bevor es sich irgendwo sonst zeigt.
Die EBITDA-Marge (Ergebnis vor Zinsen, Steuern und Abschreibungen, geteilt durch den Umsatz) blendet Finanzierungs- und Kapitalstrukturentscheidungen aus und zeigt die operative Kernprofitabilität. Sie ist die Kennzahl, um die sich die meisten Vorstandsdiskussionen und Bewertungsgespräche drehen, weil sie die Leistung von Unternehmen mit unterschiedlicher Verschuldung und Kapitalintensität vergleichbar macht. Ein Benchmark-Bericht, der mehr als 500 US-Fertigungsunternehmen verfolgt, fand heraus, dass die EBITDA-Margen der Branche voraussichtlich von 11,3% auf 12,4% steigen, wobei Premium-Hersteller mehr als doppelt so viel EBITDA pro Mitarbeiter erzielen wie Niedrigkosten-Wettbewerber, eine Lücke, die auf Produktmix, Automatisierung und Preisdisziplin zurückgeht und nicht nur auf Größe (Chief Executive).
Die operative Marge liegt zwischen Bruttomarge und EBITDA-Marge und erfasst Vertriebs- und Verwaltungskosten sowie andere operative Kosten, ohne Zinsen und Steuern. Wer alle drei zusammen verfolgt, Brutto-, operative und EBITDA-Marge, erkennt, wo Marge gewonnen oder verloren wird: in der Produktion, in der Gemeinkostenstruktur oder in den Konzernkosten.
Die Nettomarge ist das, was nach allem übrig bleibt, einschließlich Zinsen und Steuern. Sie ist für Aktionäre und Kreditgeber wichtig, aber zur Diagnose der operativen Leistung am wenigsten nützlich, weil sie von Finanzierungsentscheidungen beeinflusst wird, die völlig außerhalb der Kontrolle des Werks liegen.
Renditekennzahlen: Wird das Kapital gut eingesetzt
Die Fertigung ist kapitalintensiv. Renditekennzahlen beantworten, ob das im Unternehmen gebundene Kapital, also Anlagen, Lagerbestand und Forderungen, eine akzeptable Rendite erwirtschaftet.
Der Return on Invested Capital (ROIC) misst den operativen Gewinn nach Steuern im Verhältnis zum gesamten im Unternehmen investierten Kapital (Fremd- plus Eigenkapital). Er ist die sauberste Einzelkennzahl dafür, ob ein Fertigungsunternehmen Wert schafft, weil er die erzielte Rendite mit den tatsächlichen Kosten des eingesetzten Kapitals vergleicht. Ein Hersteller, dessen Umsatz um 15% pro Jahr wächst, während der ROIC sinkt, wächst auf eine Weise, die Wert vernichtet statt schafft, meist weil das Wachstum mit Kapazitäten oder Lagerbeständen finanziert wird, die ihr Geld nicht verdienen.
Der Return on Assets (ROA) ist eine einfachere Variante, Nettoergebnis geteilt durch die Bilanzsumme, nützlich für den Vergleich der Kapitaleffizienz zwischen Werken oder Geschäftsbereichen desselben Unternehmens. Anlagenintensive Betriebe (große Pressen, kontinuierliche Prozesslinien, automatisierte Zellen) haben strukturell einen niedrigeren ROA als montageorientierte Betriebe, daher sind ROA-Vergleiche nur innerhalb ähnlicher Betriebstypen sinnvoll.
Die Capex-Intensität (Investitionsausgaben als Prozentsatz des Umsatzes) zeigt, wie viel das Umsatzwachstum an Anlageinvestitionen kostet. Steigt die Capex-Intensität ohne entsprechenden Sprung bei Kapazität oder Fähigkeiten, ist das ein Zeichen dafür, dass Kapital für den Erhalt des Status quo statt für Wachstum ausgegeben wird, oft die Folge aufgeschobener Instandhaltung, die sich rächt, oder alternder Anlagen, die häufiger ersetzt werden müssen.
Working Capital und Cash-Kennzahlen
Fertigungsunternehmen binden mehr Liquidität im Working Capital als fast jede andere Unternehmensart, weshalb Cash-Kennzahlen für die finanzielle Gesundheit überproportional wichtig sind.
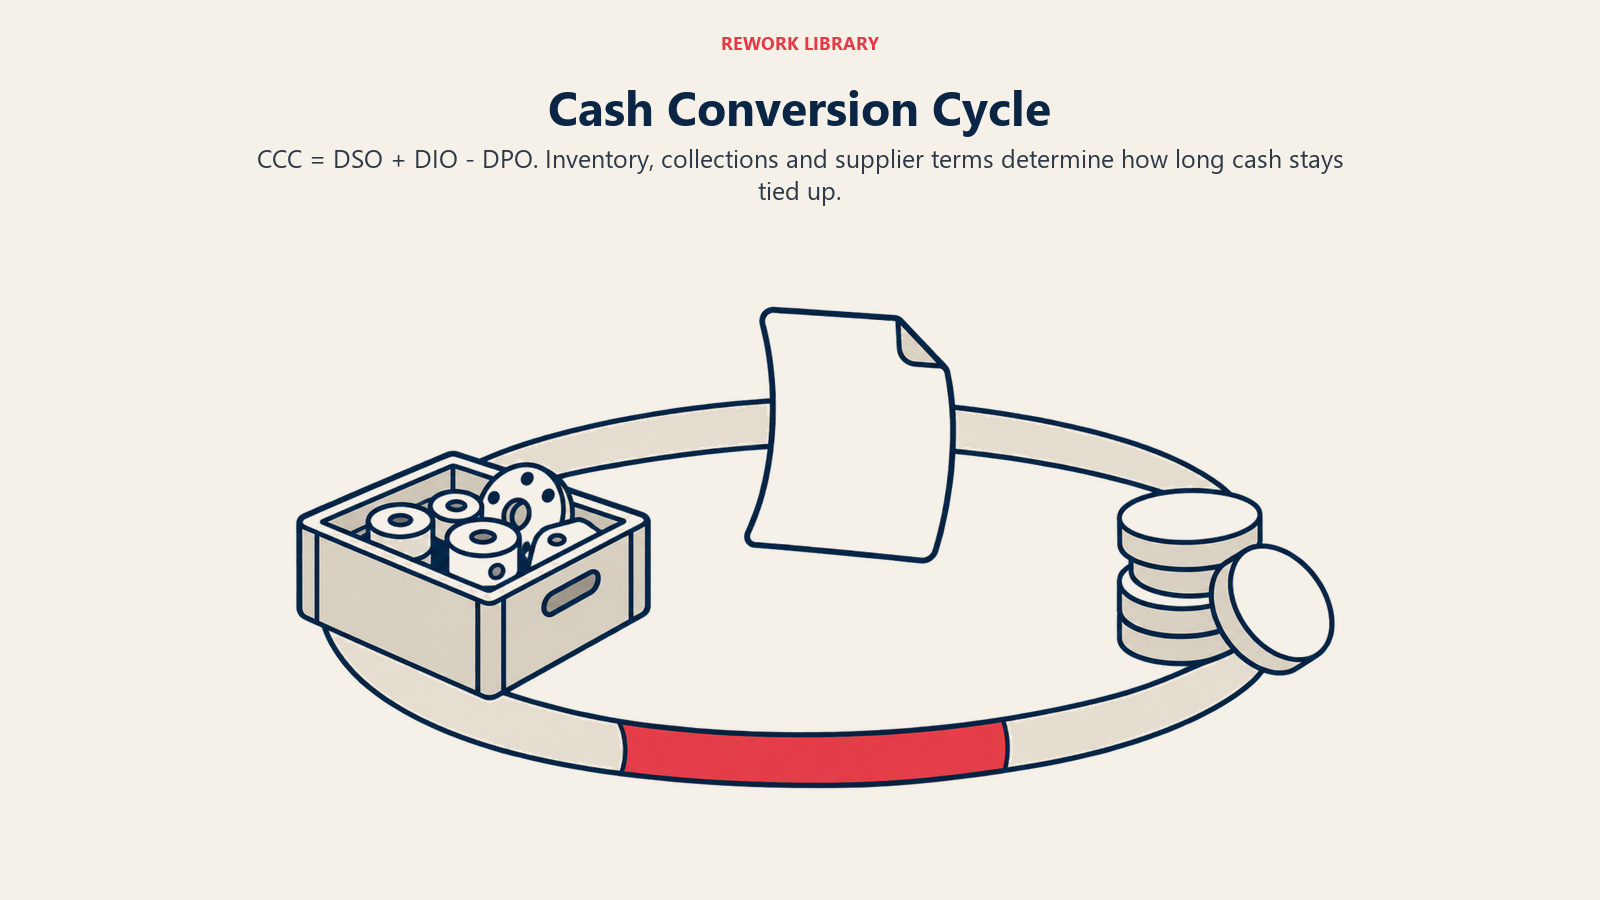
Days Sales Outstanding (DSO) misst, wie lange es nach einem Verkauf dauert, bis die Zahlung eingeht. Days Inventory Outstanding (DIO) misst, wie lange der Lagerbestand liegt, bevor er verkauft wird, und umfasst Rohmaterial, Halbfertigerzeugnisse und Fertigwaren zusammen. Days Payable Outstanding (DPO) misst, wie lange Sie für die Bezahlung von Lieferanten brauchen.
Der Cash Conversion Cycle (CCC) kombiniert alle drei: DSO plus DIO minus DPO. Er zeigt, wie viele Tage Liquidität im Betriebszyklus zwischen der Bezahlung des Materials und dem Zahlungseingang vom Kunden gebunden sind. Ein kürzerer CCC bedeutet, dass für dieselbe Umsatzbasis weniger Working Capital nötig ist, und setzt Liquidität für Wachstumsinvestitionen oder Schuldenabbau frei, ohne neues Kapital aufzunehmen.
Die Working-Capital-Studie von Deloitte aus dem Jahr 2025, die große börsennotierte Unternehmen verschiedener Branchen umfasst, ergab, dass die Unternehmen insgesamt 6,8% Umsatzwachstum bei 9,9% EBITDA-Zuwachs erzielten, während sich der Cash Conversion Cycle gegenüber dem Vorjahr um rund 0,9 Tage verkürzte. Bemerkenswert ist, dass die Verbesserungen fast ausschließlich aus der Senkung der Days Inventory Outstanding und der Verlängerung der Days Payable Outstanding stammten, während die Days Sales Outstanding tatsächlich stiegen, da der Druck bei den Zahlungseingängen anhielt (Deloitte). Dieses Muster ist für Fertigungsunternehmen besonders relevant: Lagerbestand und Zahlungsziele gegenüber Lieferanten lassen sich meist besser operativ steuern als das Zahlungsverhalten der Kunden, wodurch Strategien zur Bestandsoptimierung und Lieferantenzahlungsbedingungen die zuverlässigeren Hebel für eine CCC-Verbesserung sind als das Streben nach schnelleren Zahlungseingängen.
Der Free Cash Flow (operativer Cashflow abzüglich Investitionsausgaben) ist der ultimative Test der finanziellen Gesundheit: Liquidität, die tatsächlich erwirtschaftet wird, nachdem die Investitionen finanziert sind, die zum Erhalt und Ausbau des Geschäfts nötig sind. Ein Hersteller kann ein starkes EBITDA ausweisen und dennoch einen schwachen Free Cash Flow erzielen, wenn das Working Capital wächst oder die Investitionsausgaben hoch sind. Deshalb müssen Free Cash Flow und EBITDA-Marge gemeinsam gelesen werden, nicht getrennt.
Wie Finanzkennzahlen mit der Leistung in der Produktion zusammenhängen
Die Lücke zwischen operativen und finanziellen Kennzahlen schließt sich, wenn sich der Zusammenhang explizit nachverfolgen lässt.
| Finanzkennzahl | Operativer Treiber | Wo Sie nachsehen sollten |
|---|---|---|
| Bruttomarge | Ausschussquote, Materialausbeute, Arbeitseffizienz | Analyse der Fertigungskosten, Produktionskostenabweichung |
| EBITDA-Marge | Gemeinkostenabsorption, Kapazitätsauslastung | Gemeinkostenverteilung, Analyse der Fertigungsmarge |
| DIO (Lagerreichweite in Tagen) | Losgrößen, Prognosegenauigkeit, Sicherheitsbestand | Strategien zur Bestandsoptimierung, Berechnung des Sicherheitsbestands |
| ROIC | Kapazitätsauslastung, Anlagenproduktivität | Erweiterung der Fertigungskapazität, Übersicht zu Fertigungs-KPIs |
| Free Cash Flow | Geschwindigkeit des Order-to-Cash-Zyklus | Quote-to-Cash-Prozess |
Diese Zuordnung ist der Unterschied zwischen einem Finanzteam, das einen Margenrückgang meldet, und einem, das ins Werk gehen und auf die Ursache zeigen kann. Fällt die Bruttomarge um zwei Punkte, sollte die erste Frage lauten, ob sie auf eine Materialpreisabweichung, eine Verbrauchsabweichung oder eine Verschiebung des Produktmix hin zu margenschwächeren Aufträgen zurückgeht, nicht ein allgemeines Gespräch über "Kostendruck".
Einen Finanzberichtsrhythmus aufbauen, den Führungskräfte in der Fertigung wirklich nutzen können
Der Monatsabschluss ist Pflicht, aber für operative Korrekturen zu langsam. Finanzkennzahlen, die nur zum Monatsende berichtet werden, zeigen, was bereits geschehen ist, drei bis fünf Wochen nach den Entscheidungen, die das Ergebnis geprägt haben. Ergänzen Sie den formalen Monatsabschluss durch einen schlankeren wöchentlichen Flash-Report zu Bruttomargentrend, Lagerbestand und Liquidität, damit Werks- und Finanzleiter die Richtung der Entwicklung erkennen, bevor der Abschluss sie festschreibt.
Segmentieren Sie Kennzahlen nach Produktlinie und Kunde, nicht nur unternehmensweit. Die Bruttomarge auf Unternehmensebene kann gesund aussehen und dabei eine Produktlinie oder ein Kundensegment verdecken, das aktiv Geld verliert. Eine Margenanalyse nach Produkt und Kunde statt nur in der Summe deckt Probleme auf, die ein Durchschnitt verschleiert.
Bringen Sie finanzielle und operative Kennzahlen auf dasselbe Dashboard und besprechen Sie sie im selben Meeting. Liegen OEE, Ausschussquote und Bruttomarge in getrennten Berichten, die von unterschiedlichen Zielgruppen geprüft werden, verbindet niemand Ursache und Wirkung. Ein gut gestaltetes Fertigungs-KPI-Dashboard, das finanzielle und operative Kennzahlen nebeneinander zeigt und von Werks- wie Finanzleitung gemeinsam betrachtet wird, schließt diese Lücke direkt.
Ordnen Sie Kennzahlen der Wachstumsphase zu, in der sich das Unternehmen befindet. Frühe Wachstumsphasen tauschen oft bewusst Marge gegen Marktanteil, während ein reifer, stabiler Hersteller Margenausweitung als primäres Gesundheitssignal zeigen sollte. Orientieren Sie sich an Ihrem Wachstumsmodell für die Fertigung, wenn Sie entscheiden, welche Finanzkennzahlen in einer bestimmten Phase das meiste Gewicht verdienen, denn das Streben nach Margenausweitung in einer bewussten Wachstumsinvestitionsphase kann zu falschen Schlüssen führen.
Häufige Fehlinterpretationen von Finanzkennzahlen
Umsatzwachstum automatisch als gute Nachricht werten. Umsatzwachstum, das durch verlängerte Zahlungsziele für Kunden, Rabatte für margenschwaches Geschäft oder Lageraufbau vor einer schwachen Nachfrage finanziert wird, erscheint in der obersten Zeile als Wachstum, vernichtet aber unbemerkt Liquidität und Marge. Lesen Sie Umsatzwachstum immer zusammen mit Bruttomarge und Cash Conversion Cycle, bevor Sie es als Erfolg verbuchen.
EBITDA-Margen unähnlicher Betriebe vergleichen, ohne die Kapitalintensität zu berücksichtigen. Ein kontinuierlicher Prozessbetrieb mit hohem Anlagevermögen hat strukturell andere Margen- und Renditeprofile als ein Leichtmontagebetrieb, auch in derselben Branche. Vergleichen Sie mit Betrieben mit ähnlicher Kapitalstruktur, nicht nur mit demselben groben Branchenlabel.
Den zeitlichen Versatz zwischen operativen Verbesserungen und finanziellen Ergebnissen ignorieren. Eine Initiative zur Ausschussreduzierung, die die Ausbeute in diesem Monat verbessert, zeigt sich erst in der Bruttomarge, wenn der betroffene Lagerbestand das System durchlaufen hat und verkauft wurde. Rechnen Sie mit einem Versatz von ein bis drei Monaten zwischen einer operativen Verbesserung und ihrer finanziellen Bestätigung, und erklären Sie eine Initiative nicht allein aufgrund der ersten Berichtsperiode für gescheitert.
Häufig gestellte Fragen zu Finanzkennzahlen
Welche ist die wichtigste Finanzkennzahl, die ein Fertigungsunternehmen verfolgen sollte?
Eine einzelne gibt es nicht, aber wenn man zwei wählen müsste, erfassen EBITDA-Marge und Cash Conversion Cycle zusammen sowohl die Profitabilität als auch die Kapitaleffizienz, die beiden Dimensionen, die die langfristige finanzielle Gesundheit in einem kapitalintensiven Geschäft am zuverlässigsten vorhersagen.
Wie unterscheidet sich die EBITDA-Marge für ein Fertigungsunternehmen von der Bruttomarge?
Die Bruttomarge berücksichtigt nur die Herstellkosten der verkauften Produkte (Material, direkte Löhne, Fertigungsgemeinkosten) im Verhältnis zum Umsatz. Die EBITDA-Marge zieht zusätzlich Vertriebs- und Verwaltungskosten sowie andere operative Kosten ab und liefert so ein vollständigeres Bild der gesamten operativen Profitabilität vor Finanzierungs- und Steuereffekten.
Warum ist der Cash Conversion Cycle für Fertigungsunternehmen wichtiger als für Dienstleister?
Fertigungsunternehmen halten Lagerbestände in den Stufen Rohmaterial, Halbfertigerzeugnisse und Fertigwaren, die Dienstleister gar nicht haben. Dieser Lagerbestand bindet Liquidität über Wochen oder Monate, bevor er in einen Verkauf umgewandelt wird, wodurch die Lagerkomponente des CCC ein deutlich größerer und besser steuerbarer Hebel ist als bei den meisten Dienstleistern.
Wie oft sollten Finanzkennzahlen auf Werksebene geprüft werden?
Monatlich für den formalen Finanzabschluss, aber eine wöchentliche Richtungsverfolgung von Marge, Lagerbestand und Liquidität erkennt Probleme, solange noch Zeit zum Handeln im selben Quartal bleibt, statt sie erst nach dem Buchungsschluss zu entdecken.
Co-Founder, Rework.com
On this page
- Profitabilitätskennzahlen: Mehr als nur die oberste Zeile
- Renditekennzahlen: Wird das Kapital gut eingesetzt
- Working Capital und Cash-Kennzahlen
- Wie Finanzkennzahlen mit der Leistung in der Produktion zusammenhängen
- Einen Finanzberichtsrhythmus aufbauen, den Führungskräfte in der Fertigung wirklich nutzen können
- Häufige Fehlinterpretationen von Finanzkennzahlen