Bahasa Indonesia
Kesiapan Data Keuangan untuk AI: Bagan Akun, ERP, dan Data Induk
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Kesiapan data keuangan adalah sejauh mana bagan akun, transaksi ERP, dan data induk Anda (vendor, pelanggan, item) cukup akurat, konsisten, dan terhubung sehingga sistem AI dapat membacanya dan mendapatkan jawaban yang sama seperti yang akan diperoleh controller (kepala akuntansi) yang teliti. Model tidak bisa tahu bahwa "Acme Corp," "ACME Corporation," dan "Acme Corp." adalah satu pemasok, atau bahwa tiga pusat biaya bermakna sama dengan kode yang berbeda. Model memperlakukannya sebagai entitas terpisah, dan setiap prakiraan, pencocokan, dan penjelasan varians yang dibangun di atasnya mewarisi pemisahan itu.
Panduan ini ditujukan bagi CFO, controller, direktur keuangan, dan manajer keuangan yang akan menjalankan uji coba (pilot) AI untuk tutup buku, utang usaha, penagihan, prakiraan, atau pelaporan dan ingin tahu apa yang harus benar pada datanya terlebih dahulu. Panduan ini berada di lapisan data (Level 0) dari ACE Framework, tempat Ingest dan Analyze terjadi sebelum ada yang diprediksi atau dihasilkan. Untuk gambaran seluruh fungsi, mulailah dari AI di bidang keuangan, dan untuk alur kerja spesifiknya, lihat kasus penggunaan AI di keuangan.
Fakta Utama
- Dalam studi RGP pada Desember 2025 terhadap 200 CFO di AS, 35% menyebut kepercayaan pada data sebagai hambatan utama ROI AI, dan hanya 10% yang mengaku sepenuhnya memercayai data perusahaan mereka (survei CFO RGP).
- Dalam studi yang sama, 86% CFO mengatakan sistem lama membatasi kesiapan AI mereka (survei CFO RGP).
- Dalam studi Harvard Business Review terhadap 75 eksekutif yang masing-masing memeriksa catatan data yang baru dibuat di departemen mereka sendiri, 47% catatan baru memiliki setidaknya satu kesalahan kritis, dan hanya 3% skor kualitas data yang dapat dinilai dapat diterima menurut standar paling longgar (Nagle, Redman, dan Sammon, HBR, 2017). Itu data bisnis umum dan studi yang lebih lama, bukan tolok ukur khusus keuangan, tetapi pelajaran tentang catatan yang baru dibuat berlaku untuk setiap formulir data induk.
Mengapa AI Keuangan Sepenuhnya Bergantung pada Data
Setiap kasus penggunaan AI keuangan membaca dari beberapa tempat yang sama. Alat pencocokan faktur membaca catatan vendor dan pesanan pembelian. Prakiraan kas membaca piutang, utang, dan data bank. Alat komentar varians membaca buku besar dan memberi tahu mengapa sebuah angka bergerak. Asisten tutup buku membaca neraca saldo dan entri jurnal, lalu menandai apa yang tampak janggal.
Jadi pertanyaan pertama bukanlah "apakah modelnya bagus?" Melainkan "apa yang dilihatnya?" Tiga hal salah ketika jawabannya adalah "berantakan":
- Model mempelajari ketidakkonsistenan Anda seolah-olah itu pola. Jika beban yang sama masuk ke empat akun tergantung siapa yang mengodekannya, model klasifikasi mempelajari empat kebiasaan dan menganggapnya sama sahih.
- Asisten menjelaskan angka yang salah. Model bahasa yang menulis komentar varians akan menggambarkan lonjakan pendapatan dengan lancar, walaupun lonjakan itu hanyalah kesalahan pemetaan. Itulah masalah halusinasi dalam konteks keuangan: lancar, yakin, dan tidak didukung oleh pembukuan.
- Laporan saling bertentangan. Ketika ERP, alat perencanaan, dan lapisan BI masing-masing mendefinisikan "wilayah" atau "pelanggan" secara berbeda, laporan pertama yang dihasilkan AI berubah menjadi perdebatan tentang definisi, bukan keputusan.
Pekerjaan ini membuahkan hasil dengan atau tanpa AI: tutup buku yang lebih cepat, audit yang lebih bersih, dan lebih sedikit reklasifikasi berasal dari perbaikan yang sama.
Tiga Lapisan Data Keuangan
Bayangkan data keuangan dalam tiga lapisan. AI bergantung pada ketiganya, dan cacat di lapisan bawah muncul di setiap lapisan di atasnya.
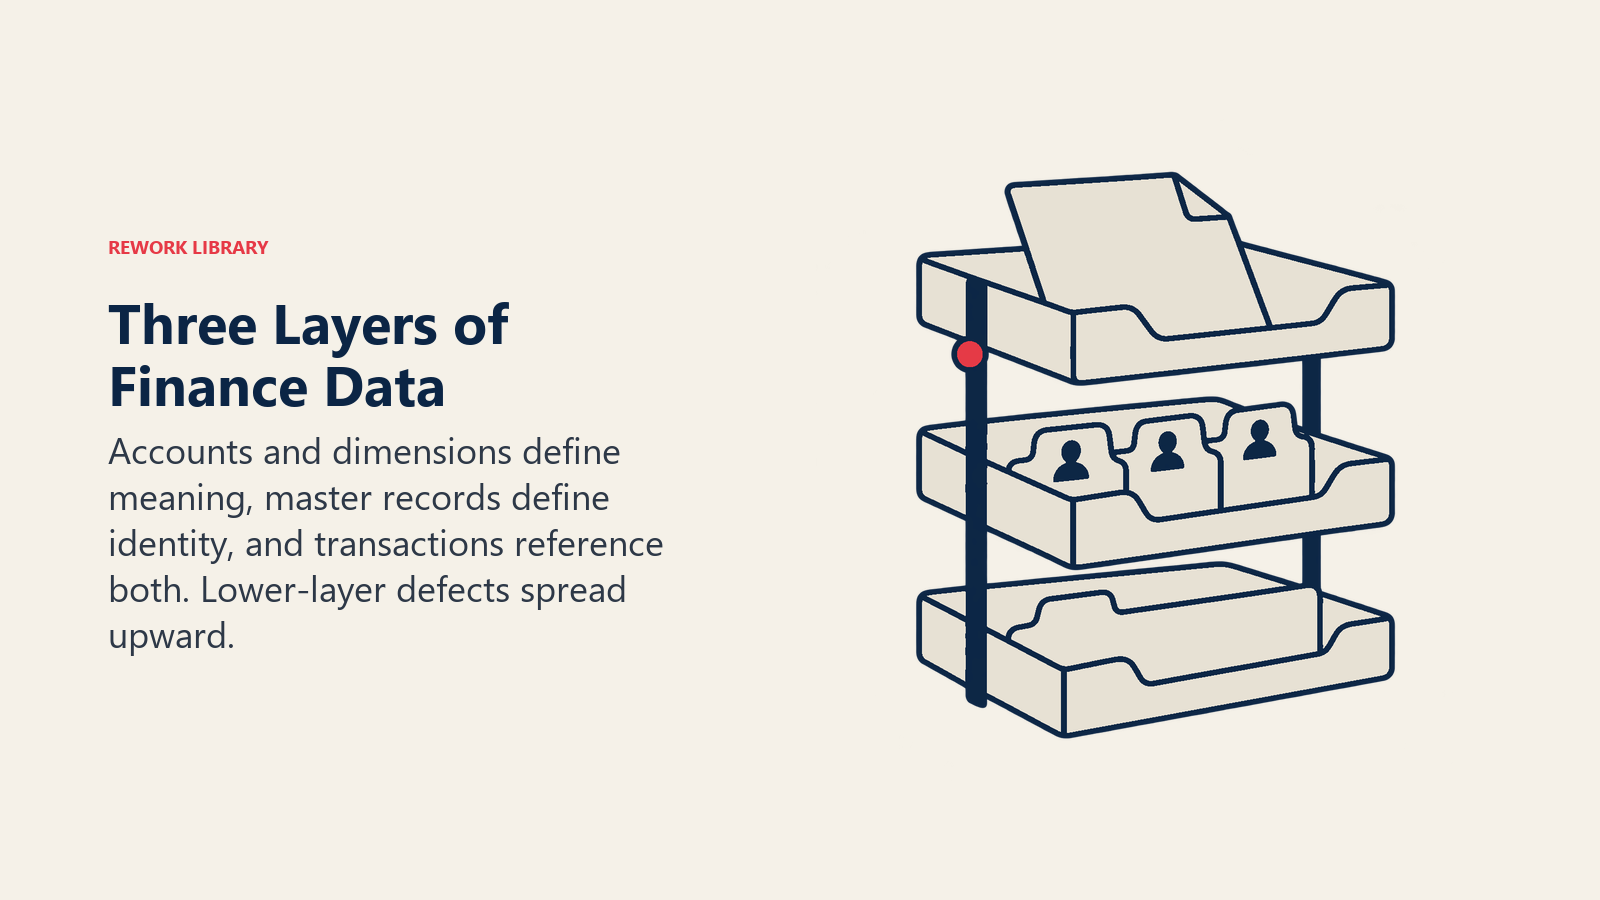
| Lapisan | Isinya | Pemilik tipikal | Untuk apa AI memakainya |
|---|---|---|---|
| Bagan akun dan dimensi | Struktur akun, pusat biaya, entitas, produk, proyek, kode antarperusahaan | Controller atau kebijakan akuntansi | Mengklasifikasikan transaksi, memetakan ke laporan, membuat prakiraan per baris |
| Data induk | Vendor, pelanggan, item atau produk, karyawan, bank, kode pajak | Data steward di keuangan atau shared services, bersama pengadaan dan penjualan | Mencocokkan dokumen, mendeteksi duplikat, keputusan kredit dan pembayaran |
| Transaksi dan dokumen | Entri jurnal, faktur, PO, struk, baris bank, kontrak, berkas pendukung | Pemilik proses (AP, AR, treasury, tutup buku) | Ekstraksi, rekonsiliasi, deteksi anomali, penyusunan narasi |
Kebanyakan tim memulai dari transaksi karena di situlah rasa sakitnya terlihat. Tetapi jika bagan akun dan data induk tidak andal, membersihkan transaksi hanya mengobati gejala.
Bagan Akun: Bahasa yang Dibaca AI Anda
Bagan akun adalah kosakata keuangan. Setiap fitur AI yang mengklasifikasi, membuat prakiraan, atau menjelaskan sedang menerjemahkan melalui bagan itu. Empat masalah desain menimbulkan kesulitan paling banyak.
Akun yang menjamur. Bagan yang tumbuh lewat akuisisi sering memuat ribuan akun, banyak yang tidak aktif dan banyak yang nyaris duplikat ("Perjalanan," "Perjalanan - Domestik," "T&E Lain-lain"). Model klasifikasi harus memilih di antaranya, dan jawaban jujurnya adalah manusia pun memilih secara tidak konsisten.
Makna yang diselundupkan ke dalam nomor akun. Ketika perusahaan perlu melihat belanja per departemen atau wilayah dan sistemnya tidak bisa, ia membuat akun seperti "Pemasaran - EMEA - Acara." Itu berhasil sampai Anda punya delapan wilayah, sepuluh departemen, dan sebuah reorganisasi. Desain yang lebih baik menyimpan akun untuk sifat item dan menaruh departemen, wilayah, produk, dan proyek ke dalam dimensi terpisah (pusat biaya, segmen, tag). Model menangani sekumpulan kecil akun bersih ditambah dimensi jauh lebih baik daripada daftar datar yang raksasa.
Perbedaan entitas dan GAAP lokal. Anak perusahaan dengan bagan lokal sendiri, yang dipetakan ke bagan grup lewat spreadsheet, adalah sumber umum kesalahan senyap. Jika pemetaan itu ada di buku kerja seseorang, alat AI yang membaca data grup tidak bisa tahu kapan pemetaan itu berubah.
Penggunaan yang tidak terdokumentasi. Akun bernama "Lain-lain" atau "Suspense" tanpa tujuan tertulis menjadi tempat pembuangan. Model tidak bisa membedakan lain-lain yang sebenarnya dari item yang belum terselesaikan.
Standar praktisnya mudah dinyatakan: setiap akun punya definisi terdokumentasi, pemilik, aturan kapan digunakan dan kapan tidak, serta pemetaan ke baris pelaporan eksternal. Di tempat hal itu ada, otomatisasi paling dasar pun bekerja lebih baik, dan asisten berbasis pengambilan dapat mengutip definisi itu kembali kepada pengguna, seperti dijelaskan dalam retrieval-augmented generation.
Kualitas Data ERP: Dari Mana Cacat Berasal
ERP Anda bukan sekadar sumber data. Di sanalah cacat diciptakan, oleh formulir yang membolehkan teks bebas, bidang opsional, penimpaan manual, dan solusi darurat. Lima pola muncul berulang kali.
| Cacat | Seperti apa wujudnya | Mengapa merugikan AI | Perbaikan pertama |
|---|---|---|---|
| Catatan induk ganda | Pemasok yang sama didaftarkan dua kali dengan ID pajak, rekening bank, atau ejaan berbeda | Deteksi pembayaran ganda, analisis belanja, dan pencocokan tiga arah semuanya terpecah | Pemeriksaan duplikat saat pembuatan, ditambah laporan pencocokan berkala atas nama, ID pajak, dan detail bank |
| Teks bebas di tempat yang seharusnya daftar pilihan | Syarat pembayaran, pusat biaya, atau mata uang diketik tangan | Model memperlakukan setiap ejaan sebagai nilai yang berbeda | Daftar pilihan dan bidang wajib pada formulir yang membuat catatan |
| Jurnal manual dengan deskripsi tipis | "Penyes." atau "Reklas atas arahan CFO" tanpa dukungan | Deteksi anomali tidak bisa membedakan yang rutin dari yang tak lazim, dan alat narasi tidak bisa menjelaskannya | Kode alasan wajib dan dukungan terlampir pada entri manual |
| Sistem yang terputus | ERP, pengadaan, biaya, penagihan, dan alat perencanaan masing-masing menyimpan daftar vendor atau pelanggannya sendiri | Tidak ada satu pandangan tunggal atas belanja pemasok atau eksposur pelanggan | Satu sistem pencatatan resmi (system of record) per elemen data dan sinkronisasi antarsistem |
| Data referensi usang | Rekening bank yang sudah ditutup, mantan pelanggan, dan item usang masih aktif | Pembayaran yang salah, keputusan kredit yang salah, gangguan di setiap model | Tinjauan terjadwal dan aturan penonaktifan |
Temuan RGP bahwa 86% CFO menyatakan sistem lama membatasi kesiapan AI sesuai dengan gambaran ini (RGP). ERP lama bukan tidak bisa dipakai, tetapi cenderung memiliki kontrol paling longgar atas cara catatan dibuat, dan catatan yang paling tua.
Anda tidak perlu mengganti ERP untuk membuat kemajuan. Banyak tim melangkah jauh dengan menambahkan validasi saat catatan dibuat dan memindahkan pembersihan ke beberapa bidang yang dibaca oleh suatu kasus penggunaan.
Data Induk: Vendor, Pelanggan, dan Item
Data induk adalah kumpulan catatan yang dirujuk oleh transaksi. Jika salah, setiap transaksi yang merujuknya ikut salah, dengan cara yang tidak terlihat oleh model.
Vendor. Data induk vendor menggerakkan otomatisasi utang usaha, analitik belanja, dan kontrol penipuan. Cacat yang khas adalah duplikat, ID pajak yang hilang, beberapa rekening bank per vendor tanpa jejak persetujuan, dan hubungan induk-anak yang tidak tercatat (sehingga Anda tidak bisa melihat bahwa Anda membeli dari satu grup lewat empat entitas). Alat AI yang mencocokkan faktur dengan pesanan pembelian akan bekerja baik pada daftar vendor yang bersih dan buruk pada daftar yang menampilkan pemasok yang sama dalam berbagai varian.
Pelanggan. Data induk pelanggan menggerakkan penagihan, risiko kredit, analisis pendapatan, dan prakiraan kas. Waspadai akun duplikat, kerancuan bill-to dan ship-to, hierarki yang hilang (sehingga eksposur grup tidak terlihat), dan syarat pembayaran yang berbeda antara CRM dan ERP. Model penagihan yang memprediksi keterlambatan bayar membutuhkan identitas pelanggan yang konsisten sepanjang riwayat bertahun-tahun.
Item dan produk. Data induk item atau SKU paling penting di tempat persediaan, akuntansi biaya, atau pendapatan per produk masuk dalam cakupan. Satuan ukur yang tidak konsisten, SKU duplikat, dan bidang biaya atau kategori yang kosong merusak penilaian persediaan, analisis margin, dan prakiraan permintaan.
Aturan bersama untuk ketiganya. Beri setiap catatan satu ID permanen yang tidak pernah dipakai ulang. Standarkan nama dan alamat ke format terdokumentasi. Catat siapa yang membuat atau mengubah catatan dan kapan. Pertahankan status tidak aktif alih-alih menghapus catatan yang punya riwayat. Dan tentukan siapa yang menyetujui vendor, pelanggan, dan item baru, karena pemberi persetujuan adalah titik kendali sebenarnya atas kualitas data.
Jika Anda berencana memindahkan data ini ke gudang data atau lakehouse agar model dapat membacanya, sisi integrasinya dibahas di pipeline data.
Daftar Periksa Kesiapan Data AI Keuangan
Gunakan ini sebelum menyetujui uji coba. Untuk setiap baris, tandai Siap, Sebagian, atau Belum siap. Dua atau lebih jawaban "Belum siap" pada baris yang menjadi tumpuan kasus penggunaan Anda berarti perbaiki data dulu, uji coba kemudian.
| Area | Pertanyaan yang harus dijawab | Seperti apa kondisi siap | Paling penting untuk |
|---|---|---|---|
| Desain bagan | Apakah akun menggambarkan sifat suatu item, dengan departemen, wilayah, dan produk disimpan dalam dimensi terpisah? | Bagan terdokumentasi dengan pemilik dan definisi untuk setiap akun | Klasifikasi, prakiraan, pelaporan |
| Kebersihan akun | Apakah akun yang tidak aktif, duplikat, dan serba-guna sudah dipensiunkan atau dikendalikan? | Saldo "Lain-lain" dan "Suspense" ditinjau dan dibersihkan sesuai jadwal | Deteksi anomali, tutup buku |
| Pemetaan | Apakah pemetaan dari akun lokal atau entitas ke pelaporan grup disimpan dalam sistem terkendali, bukan buku kerja pribadi? | Pemetaan berversi dengan riwayat perubahan | Konsolidasi, pelaporan grup |
| Data induk vendor | Apakah ada satu catatan per vendor berbadan hukum, lengkap dengan ID pajak, detail bank yang disetujui, dan pemilik? | Laporan duplikat ditinjau sesuai jadwal tetap, vendor baru disetujui oleh orang kedua | Otomatisasi AP, pemeriksaan penipuan |
| Data induk pelanggan | Apakah ada satu catatan per pelanggan, dengan hierarki dan syarat yang konsisten di CRM dan ERP? | Batas kredit, syarat, dan tautan induk-anak sama di seluruh sistem | Penagihan, prakiraan kas |
| Data induk item | Apakah item punya ID unik, satuan standar, serta bidang kategori dan biaya yang terisi? | Tingkat nilai kosong diukur per bidang | Persediaan, margin, permintaan |
| Kontrol pembuatan | Apakah formulir menegakkan daftar pilihan, bidang wajib, dan pemeriksaan duplikat? | Teks bebas dibatasi hanya untuk deskripsi | Setiap kasus penggunaan |
| Entri manual | Apakah jurnal manual disertai kode alasan dan dukungan? | Entri tanpa dukungan diblokir atau ditandai | Deteksi anomali, penyusunan narasi |
| Integrasi | Apakah perubahan di satu sistem sampai ke sistem lain tanpa input ulang? | Sinkronisasi terdokumentasi dengan peringatan saat gagal | Pelaporan lintas sistem |
| Riwayat | Apakah Anda memiliki riwayat konsisten yang cukup untuk jenis model ini? | Beberapa tahun dengan struktur akun dan entitas yang stabil, atau penyajian ulang yang terdokumentasi | Prakiraan, prediksi |
| Akses | Dapatkah Anda membatasi apa yang bisa dilihat AI dan penggunanya menurut peran dan entitas? | Akses berbasis peran yang dihormati oleh lapisan AI | Setiap kasus penggunaan |
| Kepemilikan | Apakah ada yang bertanggung jawab atas kualitas data setelah uji coba? | Data steward yang ditunjuk dan laporan kualitas berkala | Setiap kasus penggunaan |
Tidak setiap uji coba membutuhkan setiap baris. Alat yang menyusun komentar dari kumpulan laporan manajemen yang disetujui kebanyakan membutuhkan baris bagan dan pemetaan. Alat utang usaha bertumpu pada data induk vendor dan kontrol pembuatan. Prakiraan kas membutuhkan data induk pelanggan, riwayat, dan integrasi.
Urutan yang Berhasil
Anda tidak memerlukan program data bertahun-tahun sebelum memulai. Urutan yang menjaga momentum:
- Pilih satu kasus penggunaan terlebih dahulu. Pilih dengan kriteria di prioritisasi kasus penggunaan AI, lalu daftar hanya bidang dan tabel yang dibutuhkannya.
- Profilkan data untuk kasus penggunaan itu. Hitung duplikat, bidang kosong, dan nilai yang tidak konsisten hanya pada bidang tersebut. Satu halaman angka menggerakkan pimpinan lebih cepat daripada keluhan umum tentang data. Metode sederhana HBR, di mana orang meninjau sampel catatan terbaru dan menghitung berapa yang bebas kesalahan, cocok untuk langkah pertama (HBR).
- Perbaiki di sumber, bukan di hilir. Membersihkan salinan di gudang data sementara ERP terus menghasilkan catatan buruk berarti membersihkannya lagi kuartal depan. Tambahkan validasi pada formulir, jadikan bidang wajib, dan ganti teks bebas dengan daftar pilihan.
- Perbaiki proses yang menciptakan cacat. Vendor duplikat biasanya berasal dari permintaan pendaftaran yang melewatkan langkah pencarian. Akun yang menjamur berasal dari membiarkan siapa saja meminta akun baru. Pasang gerbang persetujuan di titik-titik itu.
- Dokumentasikan definisi. Tuliskan apa arti setiap akun, dimensi, dan bidang data induk utama. Ini juga menjadi bahan rujukan yang dapat dipakai asisten.
- Tetapkan penatalayanan (stewardship). Satu orang di keuangan memiliki setiap kumpulan data utama, dengan laporan kualitas bulanan kepada pimpinan keuangan.
- Uji coba dengan pemeriksaan manusia, lalu perluas. Jalankan uji coba pada porsi yang bersih dan pertahankan peninjau dalam proses, seperti dijelaskan di human-in-the-loop. Perluas ketika kasus penggunaan pertama sudah stabil.
Jika Anda mempertimbangkan agen yang bertindak, bukan hanya menjawab, misalnya memposting entri atau melepas pembayaran, standar data dan izinnya lebih tinggi. Itu dibahas di agen AI untuk keuangan.
Kesalahan Umum
- Membeli alatnya dulu dan baru menemukan masalah data saat uji coba. Vendor melakukan demo pada data contoh yang rapi. Minggu pertama Anda di produksi tidak akan tampak seperti demonya.
- Membersihkan hanya sekali. Tanpa steward dan pemeriksaan berkala, kualitas menurun dalam setahun seiring menumpuknya vendor baru, reorganisasi, dan akuisisi.
- Mendesain ulang bagan di tengah uji coba. Jika struktur berubah saat model belajar dari riwayat, perbandingan Anda rusak. Bekukan, atau sajikan ulang riwayat lebih dulu.
- Memercayai keluaran AI tanpa mengikatnya ke buku besar. Setiap angka yang dihasilkan alat AI harus dapat direkonsiliasi kembali ke buku besar atau laporan sumber yang disebutkan.
- Melewatkan pertanyaan akses. Data keuangan mencakup gaji, detail bank, dan hasil yang belum diumumkan, jadi batasi apa yang dapat dibaca asisten menurut peran.
- Menganggap data induk sebagai tugas IT. Pemberi persetujuan vendor atau pelanggan baru menentukan kualitas data setiap hari. Jadikan itu akuntabilitas keuangan.
Head of Finance Strategy