Pampasan yang Diselaraskan dengan NRR: Cara Membayar Pasukan Jualan dan CS Supaya Mereka Bergerak ke Arah yang Sama
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Inilah cara pengekalan hasil bersih (NRR) jatuh melalui celah antara dua pelan pampasan. AE mencapai kuota, menutup perjanjian, dan bergerak ke hadapan. Komisen mereka dibayar pada saat kontrak ditandatangani. Apa yang berlaku kepada akaun tersebut 11 bulan kemudian secara teknikalnya bukan masalah mereka. CSM mewarisi akaun, menguruskan hubungan, dan dinilai berdasarkan NPS atau CSAT, yang mengukur sentimen pelanggan, bukan impak hasil. Apabila pembaharuan tiba, kedua-dua pasukan merasakan rasa memiliki yang samar-samar, tetapi tiada satu pun yang mempunyai kepentingan kewangan yang konkrit.
Ini bukan masalah manusia. Ini adalah masalah reka bentuk pampasan. Apabila struktur insentif dibina di sekitar dua metrik yang berasingan dan tidak saling menyentuh, anda mendapat dua tingkah laku berasingan yang menyimpang pada detik yang sepatutnya mereka menumpu. AE menutup mata terhadap kesesuaian ICP untuk mencapai kuota dengan lebih cepat. Akaun yang tidak begitu sesuai kini menjadi masalah Churn CSM kemudian, dinamik yang diterokai secara terperinci dalam kos handoff yang rosak. CSM mengelak perbualan pengembangan yang sukar kerana ia terasa seperti kerja jualan, dan mereka tidak diambil bekerja untuk menjual. Pembaharuan tergantung dalam zon kelabu sehingga 90 hari sebelum tarikh, pada ketika itu seseorang panik.
Pampasan yang diselaraskan dengan NRR tidak menyelesaikan setiap masalah penjajaran. Tetapi ia menghapuskan sebab struktural terbesar mengapa Jualan dan CS menyimpang: isyarat insentif menyuruh mereka berbuat demikian.
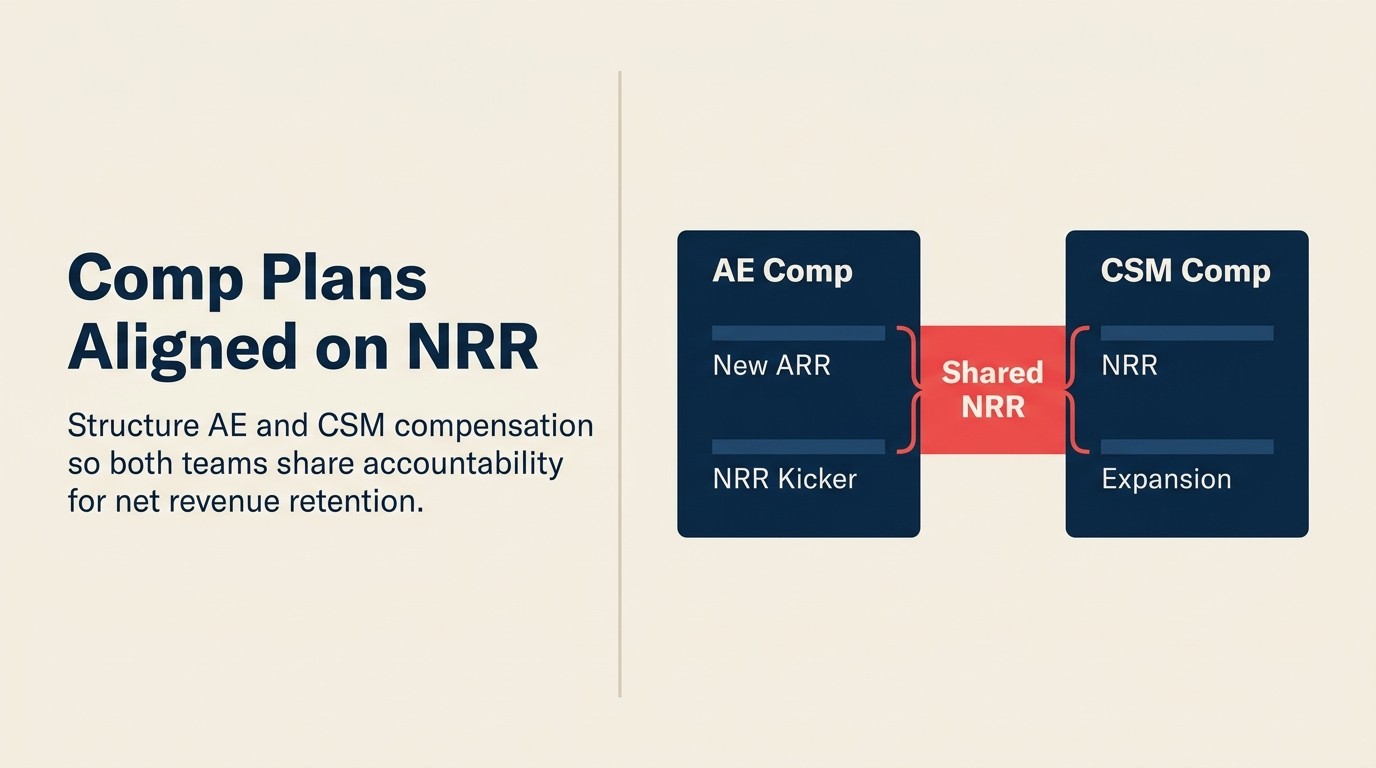
Pelan Pampasan Diselaraskan NRR ialah seni bina pampasan yang mengaitkan gaji berubah AE dan CSM dengan hasil pengekalan hasil bersih pada buku akaun bersama yang mereka miliki bersama. Daripada membayar AE pada penandatanganan kontrak dan CSM pada skor sentimen, ia mewujudkan kepentingan kewangan bersama sama ada pelanggan sedia ada kekal, berkembang, dan tidak mengecil. Itulah tiga tuas yang menentukan NRR.
Boleh Dipetik: "Syarikat SaaS dalam kuartil NRR teratas (120%+) adalah 2.5x lebih berkemungkinan mempunyai komponen NRR yang jelas dalam pelan pampasan AE dan CSM berbanding syarikat dalam kuartil terbawah, menurut penyelidikan penanda aras SaaS OpenView Partners, menjadikan penjajaran pampasan peramal struktural prestasi NRR yang paling boleh dipercayai."
Boleh Dipetik: "67% CRO melaporkan bahawa pelan pampasan AE mereka tidak mempunyai mekanisme yang dikaitkan dengan hasil pengekalan pelanggan, menurut Tinjauan Kepimpinan Hasil Forrester 2024. Jurang itu bukan keterlaluan. Begitulah pelan itu direka. Membetulkannya memerlukan penambahan lapisan NRR di celah tersebut, bukan mereka bentuk semula keseluruhan seni bina pampasan."
Fakta Utama: Jurang Penjajaran NRR
- Syarikat dalam kuartil teratas prestasi NRR (120%+) adalah 2.5x lebih berkemungkinan mempunyai komponen NRR yang jelas dalam pelan pampasan AE dan CSM, menurut penyelidikan penanda aras SaaS OpenView Partners.
- Syarikat SaaS purata kehilangan 14% ARR setiap tahun akibat Churn dan pengurangan. Penyelidikan Bain & Company mencadangkan bahawa 60-80% Churn yang boleh dicegah dapat dikesan 90+ hari sebelum tarikh pembaharuan, tetapi tidak ditangani kerana tiada siapa yang memiliki amaran awal.
- CSM di syarikat di mana pengembangan secara eksplisit dalam pelan pampasan mereka menjana 31% lebih banyak expansion ARR setiap akaun, menurut laporan penanda aras CS Gainsight.
Masalah Celah: Kos Sebenar Jurang Pampasan
Pembahagian pampasan klasik kelihatan kemas di atas kertas. Jualan mendapat komisen ke atas ARR baharu yang ditutup. CS mendapat gaji asas ditambah bonus prestasi yang dikaitkan dengan metrik pengekalan. Kedua-dua pelan pampasan direka secara berasingan, diluluskan oleh rakan niaga perniagaan yang berbeza, dan disemak pada kitaran berbeza.
Jurang antara keduanya adalah di mana NRR merosot.
Apabila komisen AE diperoleh sepenuhnya pada penandatanganan kontrak, insentif kewangan mereka untuk memastikan kesesuaian ICP berakhir pada masa yang sama. Bukan kerana mereka tidak peduli. Kebanyakan AE betul-betul mahu pelanggan mereka berjaya. Tetapi pelan pampasan mereka menyuruh mereka beralih ke peluang seterusnya. Tindak balas rasional terhadap insentif tersebut adalah mengoptimumkan kadar penutupan, bukan nilai sepanjang hayat.
Apabila bonus prestasi CSM dikaitkan dengan NPS, mereka tidak mempunyai kepentingan kewangan sama ada akaun berkembang atau tidak. Mereka mengambil berat tentang sentimen pelanggan kerana itulah yang memacu bonus mereka. Perbualan pengembangan memerlukan kemahiran yang berbeza (mengenal pasti peluang komersial, memenuhi kelayakan bajet, memulakan kitaran pembelian) dan postur yang berbeza. Tanpa isyarat pampasan yang menghala ke arah pengembangan, kebanyakan CSM lalai kepada tingkah laku yang lebih selamat dan memelihara hubungan: perkhidmatan baik, geseran rendah, tiada perbualan yang terasa seperti jualan.
Dan apabila pemilikan pembaharuan adalah samar-samar (dimiliki oleh AE kerana secara teknikalnya ia adalah transaksi komersial, dimiliki oleh CSM kerana mereka mempunyai hubungan, dimiliki oleh AM yang belum wujud) pembaharuan tidak masuk ke dalam pelan pampasan sesiapa sehingga masa habis.
NRR sebagai Metrik Utama yang Tepat
Sebelum masuk ke mekanik pampasan, penting untuk menjelaskan apa yang NRR ukur dan mengapa ia adalah metrik bersama yang tepat di celah ini. Definisi penuh terdapat dalam Glosari Penjajaran Sales-CS.
Formula NRR di peringkat buku bersama:
NRR = (ARR Permulaan + Expansion ARR − Contraction ARR − Churned ARR) / ARR Permulaan
Di peringkat buku bersama (akaun yang dimiliki bersama oleh AE dan CSM), NRR merangkumi semua yang penting: adakah pelanggan sedia ada kekal, membayar lebih, dan tidak mengurangkan kontrak mereka? NRR buku bersama melebihi 100% bermakna buku tersebut berkembang hanya dari pelanggan sedia ada. Di bawah 100% bermakna buku tersebut mengecut, tanpa mengira berapa banyak logo baharu yang AE tutup di wilayah lain.
NRR adalah metrik bersama yang tepat atas tiga sebab. Pertama, ia merangkumi persamaan hasil penuh: pengekalan DAN pengembangan DAN pengurangan. Analisis McKinsey tentang syarikat teknologi B2B mendapati syarikat NRR kuartil teratas mengekalkan median nisbah nilai-perusahaan-kepada-hasil 24x berbanding 5x untuk rakan sebaya kuartil terbawah. GRR hanya merangkumi bahagian pengekalan. Ia memberi ganjaran kepada CSM yang mencegah Churn tetapi mengabaikan potensi pengembangan. Kadar pengekalan logo tidak memberitahu anda apa-apa tentang hasil. NPS memberitahu anda tentang sentimen tanpa sebarang jangkar hasil. Kedua, NRR boleh dikira di peringkat buku, yang memungkinkan untuk menetapkan tanggungjawab NRR kepada pasangan AE-CSM tertentu, dan meramal NRR secara bersama ialah amalan operasi yang menjadikan akauntabiliti itu kelihatan secara masa nyata. Ketiga, NRR adalah metrik yang pelabur dan lembaga gunakan untuk menilai kesihatan perniagaan SaaS. Mengaitkan pampasan dengannya menyelaraskan pasukan hasil dengan metrik yang sama yang mendorong penilaian syarikat.
Boleh Dipetik: "Syarikat SaaS NRR kuartil teratas mengekalkan median nisbah nilai-perusahaan-kepada-hasil 24x berbanding 5x untuk rakan sebaya kuartil terbawah, menurut analisis teknologi B2B McKinsey. Jurang penilaian 4.8x itu dikesan terus kepada sama ada pasukan hasil diberi pampasan untuk mengembangkan akaun sedia ada atau sekadar menutup akaun baharu."
Analisis Rework: Pelan Pampasan Diselaraskan NRR berfungsi paling baik apabila dilapiskan pada struktur pampasan sedia ada dan bukannya menggantikannya. Kegagalan pelaksanaan yang paling biasa ialah reka bentuk berlebihan: syarikat membina semula keseluruhan pelan pampasan AE dan CSM serentak, menjana tentangan dalaman yang ketara, dan meninggalkan lapisan NRR sebelum ia sempat mengubah tingkah laku. Laluan yang lebih berjaya ialah kicker NRR tambahan untuk AE (5-15% potensi peningkatan OTE, tiada risiko penurunan dalam tahun pertama) ditambah GRR minimum untuk CSM sebelum potensi pengembangan dibuka. Pendekatan dua lapisan itu mengubah isyarat insentif di celah tanpa memerlukan Kewangan meluluskan reka bentuk semula pampasan penuh. Setelah garis asas itu bertahan untuk dua kitaran pampasan, model modifier menjadi perbualan yang jauh lebih mudah.
Membayar AE berdasarkan NRR: Dua Model Struktural
Pelan pampasan AE tidak menggantikan komisen ARR baharu dengan komisen NRR. Mereka menambah komponen NRR yang mengubah insentif ARR baharu teras. Dua pendekatan berfungsi dalam amalan.
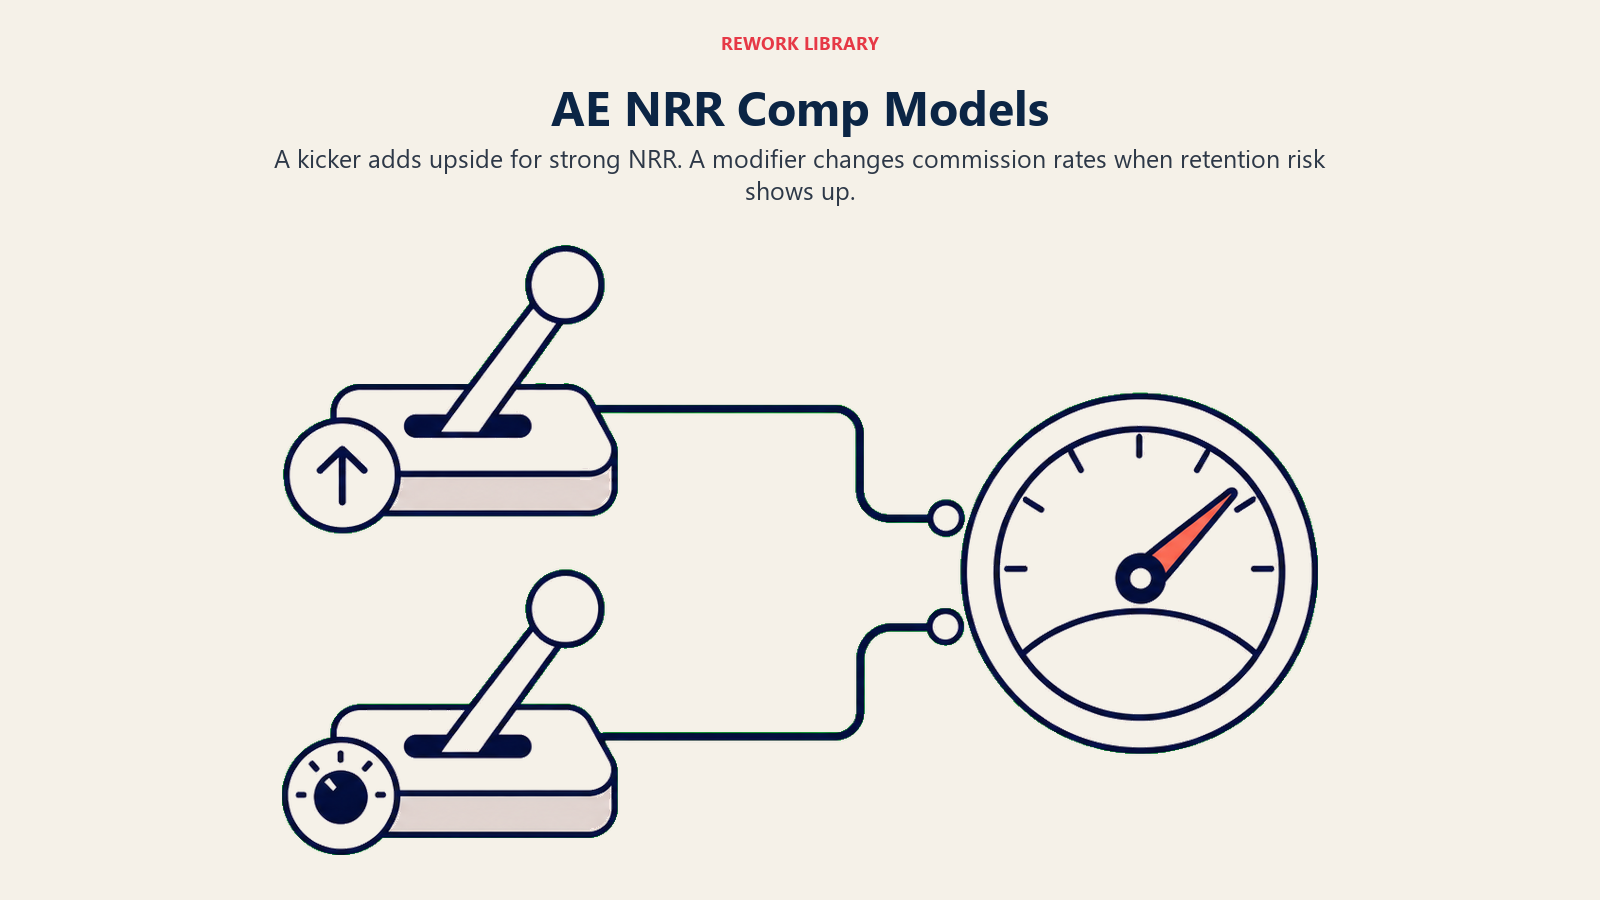
Model 1: NRR Kicker (potensi peningkatan sahaja) AE mendapat komisen ARR baharu standard mereka pada pencapaian kuota 100%. Jika akaun yang mereka tutup dalam tempoh sebelumnya (biasanya 12 bulan lepas) mencapai ambang NRR yang ditentukan, mereka mendapat kicker tambahan, biasanya 5-15% dari OTE asas mereka. Penyelidikan McKinsey tentang reka bentuk insentif jualan menunjukkan bahawa struktur kicker (potensi peningkatan tambahan tanpa risiko penurunan) ialah cara paling berkesan untuk memperkenalkan metrik baharu kepada pelan pampasan jualan yang telah mantap. Kicker ini bersifat tambahan, bukan pengganti kepada mana-mana pampasan sedia ada. Model ini lebih mudah mendapat persetujuan AE kerana tiada risiko penurunan.
Model 2: NRR Modifier (potensi peningkatan + risiko penurunan) Kadar komisen AE ke atas ARR baharu disesuaikan mengikut prestasi NRR buku mereka. Jika NRR trailing 12 bulan mereka melebihi 105%, mereka mendapat komisen pada kadar 1.1x standard. Jika NRR di bawah 90%, mereka mendapat pada kadar 0.9x. Model ini mempunyai lebih banyak pengaruh penjajaran kerana ia mewujudkan kos kewangan langsung untuk menutup akaun yang tidak sesuai. Tetapi ia menghasilkan lebih banyak tentangan AE dan memerlukan infrastruktur penjejakan yang jauh lebih canggih.
Contoh Pelan Pampasan AE dengan NRR Modifier:
| Pencapaian ARR Baharu | NRR Trailing 12 Bulan | Kadar Komisen ke atas ARR Baharu |
|---|---|---|
| ≥100% | ≥110% | 12% (1.2x multiplier) |
| ≥100% | 100-109% | 10% (kadar asas) |
| ≥100% | 90-99% | 9% (0.9x multiplier) |
| ≥100% | <90% | 8% (0.8x multiplier) |
| 80-99% | ≥110% | 11% |
| 80-99% | 100-109% | 9% |
| 80-99% | <100% | 7% |
| <80% | Sebarang | 7% (kadar di bawah kuota digunakan) |
Peraturan reka bentuk kritikal untuk pampasan NRR AE:
- Gunakan tempoh pandang ke belakang 12 bulan. Pengukuran NRR suku tahunan memberi ganjaran kepada penipuan (tolak pembaharuan ke hadapan, tangguhkan perjanjian pengembangan untuk memanipulasi suku). Pandang ke belakang tahunan melicinkan kebisingan.
- Kecualikan akaun yang AE tidak lagi sentuh. Jika AE menutup perjanjian 3 tahun lalu dan akaun tersebut Churn selepas dua handoff CSM dan pivot produk, mengaitkan pampasan semasa mereka dengan hasil tersebut adalah tidak adil dan akan merosakkan persetujuan.
- Hadkan pendedahan clawback kepada 20% OTE. Risiko penurunan tanpa had mewujudkan insentif terbalik. AE mula menolak akaun yang mencabar untuk melindungi NRR minimum mereka.
Membayar CSM berdasarkan Pengekalan + Pengembangan: Model Kepentingan Hasil
Reka bentuk pampasan CSM mempunyai dua komponen di luar gaji asas: bonus pengekalan yang dikaitkan dengan GRR (melindungi ARR sedia ada) dan komisen pengembangan yang dikaitkan dengan ARR baharu yang dijana dari akaun sedia ada. Ini boleh distrukturkan secara berasingan atau digabungkan ke dalam bonus berkait NRR.
Struktur:
- Asas: 60-70% OTE
- Bonus pengekalan: 15-20% OTE, dicetuskan dengan mencapai GRR minimum
- Komisen pengembangan: 10-20% OTE, dikaitkan dengan expansion ARR yang bersumber dari CSM
Analisis pampasan CSM oleh Tomasz Tunguz mendapati bahawa komponen kuota pengembangan, apabila ditetapkan pada 10-15% OTE, memotivasikan tingkah laku upsell tanpa mengaburkan sempadan antara peranan CS dan Jualan.
Peraturan pencetus pengembangan penting. Komisen pengembangan hanya perlu diaktifkan untuk pengembangan yang CSM sumber atau pengaruhi secara material: SKU baharu yang diperkenalkan kepada kenalan CSM, pengembangan tempat duduk yang dimulakan oleh perbualan kes perniagaan CSM, peningkatan tahap selepas QBR CSM. Jika AE menutup Upsell yang tidak melibatkan CSM, CSM tidak sepatutnya mendapat kredit pengembangan. Di sinilah peraturan atribusi menjadi kritikal (dirangkumi dalam bahagian Tadbir Urus di bawah). Artikel pemilikan pengembangan dan gerakan upsell merangkumi cara melukis garis itu secara operasi.
Contoh Pelan Pampasan CSM dengan Potensi Peningkatan NRR:
| Prestasi GRR | Expansion ARR vs. Sasaran | Jumlah Pampasan sebagai % OTE |
|---|---|---|
| ≥98% (pengekalan luar biasa) | ≥120% sasaran pengembangan | 125-135% |
| ≥95% (pengekalan mengikut sasaran) | 100-119% sasaran pengembangan | 105-115% |
| ≥95% (pengekalan mengikut sasaran) | 80-99% sasaran pengembangan | 95-105% |
| 90-94% (pengekalan di bawah sasaran) | Sebarang | 85-95% |
| <90% (Churn ketara) | Sebarang | 75-85% |
Peraturan reka bentuk kritikal untuk pampasan NRR CSM:
- Tetapkan GRR minimum sebelum potensi pengembangan diaktifkan. CSM yang Churn 20% buku mereka tetapi menutup perjanjian pengembangan besar tidak sepatutnya mencapai OTE mereka. Pengekalan adalah kewajipan asas; pengembangan adalah lapisan potensi.
- Hadkan komisen pengembangan CSM atau wujudkan keperluan penyelarasan AE. Komisen pengembangan tanpa had tanpa peraturan penyelarasan AE mewujudkan senario terburuk: CSM menutup perjanjian pengembangan tanpa ketelitian proses Jualan, dan AE berasa terpinggir dari akaun "mereka" yang diusahakan secara komersial tanpa mereka.
- Asingkan pampasan CSM SMB daripada pampasan CSM enterprise. Akaun SMB mempunyai volum tinggi dan ARR nipis, jadi komisen pengembangan tidak mendorong tingkah laku yang sama. Pampasan CSM SMB lebih baik distrukturkan sekitar kadar pengekalan logo dan peningkatan skor kesihatan.
Lapisan Tadbir Urus: Apa yang Kewangan Perlu Luluskan
Pelan pampasan yang diselaraskan dengan NRR lebih kerap gagal mendapat kelulusan akhir berbanding gagal dalam reka bentuk. Kewangan dan undang-undang mempunyai kebimbangan yang sah tentang pelan pampasan yang merentasi dua fungsi, melibatkan peruntukan clawback, dan memerlukan infrastruktur CRM baharu. Tangani ini dari awal.
Definisi buku bersama. Kewangan perlu mengetahui dengan tepat akaun mana yang dikira ke dalam pengiraan NRR setiap AE dan CSM. Buku bersama harus ditakrifkan dalam CRM melalui rekod pemilikan akaun, disemak setiap suku tahun, dan diformalisasikan secara bertulis sebelum surat pampasan dikeluarkan. "Kita akan fikirkan kemudian" tidak boleh diterima oleh pasukan kewangan yang meluluskan akruan pampasan berubah. Infrastruktur RevOps untuk mentakrif dan mengekalkan buku bersama itu dirangkumi dalam RevOps sebagai pelekat penjajaran.
Peraturan atribusi untuk pengembangan. Apabila AE dan CSM sama-sama mengambil bahagian dalam perjanjian pengembangan, bagaimana expansion ARR dibahagikan untuk tujuan pampasan? Pendekatan biasa: pembahagian 50/50 secara lalai, AE-utama jika mereka menjalankan proses komersial, CSM-utama jika mereka mendapat peluang dan AE hanya mengendalikan kontrak. Tulis peraturan atribusi sebelum sebarang perjanjian pengembangan ditutup. Pertikaian atribusi yang diselesaikan secara retroaktif adalah pemusnah kredibiliti.
Masa clawback dan penguatkuasaan. Jika anda menggunakan model clawback untuk AE, kewangan memerlukan polisi yang jelas tentang masa (bilakah clawback digunakan?), mekanik (bagaimana ia dipulihkan, iaitu ditolak daripada komisen masa depan?), dan semakan undang-undang (undang-undang clawback upah berbeza mengikut negeri). Senarai semak tadbir urus mudah:
- Bilakah tempoh NRR ditutup untuk pengiraan pampasan? (Biasanya akhir S1 untuk pengiraan tahun sebelumnya)
- Siapa yang menjalankan pengiraan NRR: RevOps, Kewangan, atau CRO?
- Apakah tetingkap semakan dan pertikaian sebelum pampasan akhir dikeluarkan?
- Bagaimana atribusi yang dipertikaikan dipertingkatkan?
Kitaran penetapan kuota. Sasaran NRR harus ditetapkan setiap tahun, bukan setiap suku tahun. Perubahan kuota NRR pada pertengahan tahun merosakkan integriti metrik. Jika Kewangan boleh menyemak sasaran NRR berdasarkan dinamik Pipeline, sasaran tersebut menjadi tidak bermakna sebagai alat akauntabiliti. Dengan tadbir urus diselesaikan, risiko seterusnya ialah tingkah laku: anti-corak yang muncul walaupun selepas pelan pampasan NRR yang direka dengan baik mula berjalan.
Apa yang Memisahkan Pasukan: Anti-Corak yang Perlu Dielakkan
Komisen AE ke atas pengembangan mewujudkan peranan AM bayangan. Jika AE mendapat komisen ke atas sebarang pengembangan dalam akaun lama mereka, sama ada mereka menyentuh pengembangan tersebut atau tidak, mereka akan menembusi hubungan CS untuk mendapat pampasan. CSM dipinggirkan dari akaun mereka sendiri. Penyelesaiannya: komisen pengembangan AE hanya terpakai kepada pengembangan yang AE bekerja secara aktif.
CSM dibayar berdasarkan NPS dan bukannya hasil. NPS mengukur sentimen. Ia hampir tidak mempunyai korelasi dengan expansion ARR dan korelasi lemah dengan pengekalan di peringkat akaun. Pelanggan yang memberi anda 9 pada NPS masih Churn jika produk tidak memberikan ROI. NPS boleh menjadi satu input kepada semakan prestasi; ia tidak sepatutnya mendorong pampasan berubah untuk peranan yang menguruskan hasil.
Segmen bercampur dalam satu pelan pampasan. CSM SMB yang menguruskan 80 akaun pada ARR $8K setiap satu mempunyai dinamik pengembangan yang sangat berbeza dengan CSM enterprise yang menguruskan 15 akaun pada ARR $200K setiap satu. Menggunakan struktur pampasan NRR yang sama untuk kedua-duanya mewujudkan tingkah laku terbalik. CSM enterprise kalah dengan matematik SMB, dan CSM SMB tidak boleh mencapai ambang enterprise. Segmenkan pelan pampasan, walaupun struktur peringkat tinggi adalah serupa.
Kuota NRR suku tahunan memberi ganjaran kepada penipuan. CSM yang bonus NRR suku tahunannya ditetapkan semula setiap 90 hari mempunyai insentif untuk menarik perbualan pengembangan ke dalam suku di mana mereka memerlukan angka tersebut dan untuk melembutkan isyarat berisiko yang akan menjejaskan metrik pengekalan S2 mereka. Pengukuran NRR tahunan menghapuskan sebahagian besar kebisingan ini. Tetapi tiada satu pun mekanik di atas penting jika anda tidak dapat persetujuan daripada pasukan yang diukur. Perbualan itu lebih sukar daripada reka bentuknya.
Mendapatkan Persetujuan: Perbualan CRO yang Mesti Berlaku
Dua bantahan akan timbul dalam setiap organisasi yang cuba melaksanakan pampasan yang diselaraskan dengan NRR.
Dari AE: "Saya tidak boleh mengawal apa yang CS lakukan selepas saya menutup. Mengapa gaji saya bergantung kepada prestasi mereka?"
Analisis HBR 2024 tentang pampasan jualan membuat hujah yang sama: struktur kuota dan komisen yang direka dalam era pertumbuhan terdahulu gagal menangkap tingkah laku pengekalan dan pengembangan yang sebenarnya memacu nilai syarikat SaaS pada skala.
Jawapan jujurnya: anda boleh mempengaruhinya, dan itulah tepat tujuannya. Akaun yang Churn pada tahun pertama adalah secara tidak seimbang akaun yang dijual berdasarkan kes penggunaan yang salah, dijual berlebihan dari segi keupayaan, atau ditutup sebagai sesuai sedangkan sebenarnya tidak. AE yang melakukan penemuan yang betul dan menjual kepada ICP tulen tidak menghasilkan buku dengan Churn tinggi. Isyarat NRR memberitahu mereka sesuatu tentang cara mereka menjual. Perbualan dengan Kewangan untuk mengukuhkan ini: tunjukkan korelasi antara NRR 12 bulan dan ciri-ciri khusus proses jualan awal.
Dari CSM: "Saya tidak mahu diukur seperti jurujual. Saya di sini untuk membantu pelanggan, bukan menjual kepada mereka."
Jawapan jujurnya: anda sudah pun diukur seperti jurujual. NRR hanya menjadikannya eksplisit. CSM yang menguruskan akaun dengan 0% pengembangan dan 90% pengekalan logo memberikan hasil yang lebih buruk daripada yang mengenal pasti peluang pengembangan tulen dan membantu pelanggan memanfaatkannya. Matlamatnya bukan untuk menjadikan CS seperti Jualan. Ia adalah untuk menghapuskan perbezaan buatan antara "membantu pelanggan berjaya" dan "mengembangkan hubungan hasil." Kedua-dua perkara tersebut sepatutnya sama.
Artikel pemilikan pengembangan merangkumi cara mereka bentuk proses peningkatan CS-ke-Jualan yang menjadikan pampasan pengembangan boleh dipercayai untuk CSM yang tidak selesa menjalankan perbualan komersial secara bebas.
Kalibrasi Segmen
SMB: Pastikan mudah. Asas + bonus pengekalan berdasarkan kadar Churn logo. Expansion ARR dikumpulkan merentasi pasukan CSM, bukan individu. NRR modifier ke atas pampasan AE terlalu tidak menentu pada paras ARR SMB. Varians terlalu tinggi untuk menghasilkan isyarat yang jelas. Spektrum penjajaran Sales-CS dari SMB ke enterprise menerangkan mengapa seni bina pampasan yang sama tidak boleh digunakan secara seragam merentasi segmen.
Mid-market: NRR kicker individu adalah wajar untuk AE dan CSM. Peraturan atribusi adalah kritikal pada segmen ini kerana kedua-dua fungsi aktif menyentuh perbualan pengembangan. Gunakan tetingkap trailing 12 bulan.
Enterprise: Model NRR modifier penuh untuk AE, ditambah bonus QBR bersama untuk pasangan AE-CSM di mana QBR menghasilkan pelan pengembangan yang didokumentasikan. Komisen pengembangan CSM dengan atribusi akaun bernama (tiada kekaburan tentang CSM mana yang mendapatkan peluang tersebut). Hujah CRO ke atas Jualan dan CS membincangkan lebih mendalam mengapa penjajaran enterprise hampir selalu memerlukan lapisan pampasan bersama.
Penjajaran Pampasan adalah Faktor Penentu
Program budaya, persidangan penjajaran, dan saluran Slack bersama boleh meningkatkan penyelarasan secara marginal. Tetapi penjajaran pampasan adalah faktor penentu. Apabila AE tahu kadar komisen mereka diubah suai mengikut seberapa baik akaun mereka dikekalkan, mereka mula bertanya soalan berbeza kepada CS sebelum penutupan: "Apakah tempoh pelaksanaan biasa?" "Profil pelanggan mana yang berjaya?" "Apa yang kami lihat gagal dalam kes penggunaan ini?"
Apabila CSM tahu bonus pengekalan mereka adalah wang sebenar dan komisen pengembangan mereka adalah potensi bermakna, mereka berhenti menganggap perbualan komersial sebagai tugas orang lain. Matlamatnya bukan untuk menjadikan CS terasa seperti Jualan. Ia adalah untuk menjadikan hasil akhir hasil terasa seperti tanggungjawab semua orang. Pada peringkat buku bersama, memang begitulah.
Reka bentuk lapisan NRR di celah tersebut. Bukan reka bentuk semula pampasan penuh. Hanya struktur akauntabiliti bersama yang memberitahu kedua-dua pasukan bahawa mereka memainkan permainan yang sama.
Soalan Lazim tentang Pampasan yang Diselaraskan dengan NRR
Mengapa membayar AE berdasarkan NRR jika mereka tidak boleh mengawal apa yang CS lakukan selepas penutupan?
AE boleh mempengaruhi NRR lebih daripada yang tersirat dalam bantahan "saya tidak boleh mengawal CS." Akaun yang Churn pada bulan ke-12 adalah secara tidak seimbang akaun yang dijual berlebihan dari segi keupayaan, ditutup sebagai kesesuaian ICP yang lemah, atau dijual berdasarkan kes penggunaan yang tidak disokong produk. AE yang menjalankan penemuan yang teliti dan menutup perjanjian ICP tulen menghasilkan buku dengan Churn lebih rendah. Isyarat NRR memberitahu mereka sesuatu tentang cara mereka menjual, bukan tentang apa yang CS lakukan selepas itu. Prinsip reka bentuknya ialah tetingkap pandang ke belakang 12 bulan pada akaun yang AE benar-benar tutup, bukan liabiliti kekal untuk setiap akaun dalam Pipeline sejarah mereka.
Berapa peratus OTE yang patut diwakili oleh komponen NRR?
Untuk AE, kicker NRR patut mewakili 5-15% OTE dalam pelaksanaan pertama, tambahan kepada komisen ARR baharu sedia ada. Model modifier (yang melaraskan kadar komisen asas naik atau turun 10-20% berdasarkan NRR) sesuai selepas dua kitaran pampasan di mana kicker telah mewujudkan corak tingkah laku. Untuk CSM, bonus pengekalan patut 15-20% OTE dan komisen pengembangan patut 10-20% OTE, dengan pintu GRR minimum menghalang potensi pengembangan daripada dibayar pada buku yang sedang Churn. Jumlah OTE tidak sepatutnya berubah secara ketara dalam tahun pertama penjajaran NRR. Tahun pertama adalah tentang mengubah isyarat insentif, bukan tahap pampasan keseluruhan.
Bagaimana anda melancarkan pampasan diselaraskan NRR tanpa merosakkan persetujuan AE?
Mulakan dengan potensi peningkatan sahaja. Model kicker NRR (di mana AE mendapat tambahan 5-15% OTE apabila buku mereka mencapai ambang NRR, tanpa risiko penurunan) menjana tentangan yang jauh lebih sedikit daripada modifier yang boleh mengurangkan kadar komisen. Perkenalkan kicker pada permulaan tahun fiskal baharu dengan tetingkap pengukuran 12 bulan yang ditentukan. Jalankan satu kitaran penuh sebelum memperkenalkan model modifier. Urutan penting: AE yang sudah memperoleh kicker jauh lebih reseptif kepada perbualan modifier berbanding AE yang tidak pernah melihat metrik NRR dalam surat pampasan mereka.
Bagaimana anda mengendalikan bantahan AE semasa pelancaran?
Dua bantahan yang paling biasa ialah: "saya tidak boleh mengawal prestasi CS" dan "pampasan saya sentiasa berdasarkan ARR baharu." Yang pertama ditangani dengan menghadkan akauntabiliti NRR kepada akaun yang AE tutup dalam 12 bulan sebelumnya, mengecualikan akaun yang melalui berbilang peralihan CSM, dan menghadkan pendedahan clawback pada 20% OTE. Yang kedua ditangani dengan menjadikan komponen NRR sebagai tambahan dan bukannya pengganti. AE tidak sepatutnya menghadapi pengurangan gaji bawa pulang dalam tahun pertama penjajaran NRR melainkan buku mereka berprestasi jauh di bawah penanda aras.
Patutkah CSM mempunyai kuota pengembangan?
Ya, tetapi ia perlu distrukturkan dengan teliti. Komisen pengembangan hanya perlu diaktifkan untuk pengembangan yang CSM sumber atau pengaruhi secara material, bukan pada perjanjian yang dipimpin AE dalam akaun yang kebetulan CSM uruskan. Sasaran kuota pengembangan patut ditetapkan pada 10-15% OTE, tidak lebih, untuk memotivasikan tingkah laku upsell tanpa mengaburkan sempadan peranan Jualan-CS. Dan pintu GRR minimum mesti mengawal potensi pengembangan: CSM yang Churn 20% bukunya sambil menutup perjanjian pengembangan besar tidak sepatutnya mencapai OTE mereka. Pengekalan adalah kewajipan asas; pengembangan adalah lapisan potensi.
Bagaimana jika NRR tidak boleh dikira di peringkat buku kerana cara CRM distrukturkan?
Ini ialah penghalang pelaksanaan yang paling biasa, dan ia masalah RevOps sebelum masalah pampasan. Jika akaun tidak ditandai dengan pengecam buku bersama yang dipetakan kepada pasangan AE-CSM tertentu, NRR tidak boleh dikira pada tahap yang diperlukan untuk memacu pampasan. Penyelesaiannya ialah menambah medan Territory ID dalam CRM yang menghubungkan pemilikan akaun kepada rekod AE dan CSM, dan menjalankan semakan buku bersama setiap suku untuk mengesahkan medan itu tepat. Jangan lancarkan pampasan NRR sehingga anda boleh mengira NRR buku bersama dalam hamparan untuk kumpulan perintis. Jika anda tidak boleh melakukan matematik dalam hamparan, anda tidak boleh mengautomasikannya dalam CRM.
Bagaimana anda melaksanakan pampasan diselaraskan NRR secara berfasa untuk syarikat yang tidak pernah melakukannya?
Fasa 1 (bulan 1-3): Takrifkan buku bersama dalam CRM. Tandai semua akaun aktif dengan Territory ID bersama yang dipetakan kepada pasangan AE-CSM. Jalankan pengiraan NRR secara manual untuk kumpulan perintis (4-6 pasangan AE-CSM dalam mid-market) selama dua suku untuk mengesahkan matematik. Fasa 2 (bulan 4-6): Perkenalkan GRR minimum CSM dalam kitaran pampasan seterusnya. Bonus pengekalan hanya diaktifkan apabila GRR mencapai ambang. Belum ada komisen pengembangan. Fasa 3 (bulan 7-12): Tambah kicker NRR AE untuk kumpulan perintis. Bayar pada akhir tahun selepas tetingkap pandang ke belakang 12 bulan pertama selesai. Fasa 4 (tahun 2): Kembangkan kepada semua pasangan AE-CSM mid-market dan enterprise. Nilai model modifier untuk AE pada tahun 3 berdasarkan bukti perubahan tingkah laku dari tahun 1-2.
Ketahui Lebih Lanjut
Principal Solution Architect
On this page
- Masalah Celah: Kos Sebenar Jurang Pampasan
- NRR sebagai Metrik Utama yang Tepat
- Membayar AE berdasarkan NRR: Dua Model Struktural
- Membayar CSM berdasarkan Pengekalan + Pengembangan: Model Kepentingan Hasil
- Lapisan Tadbir Urus: Apa yang Kewangan Perlu Luluskan
- Apa yang Memisahkan Pasukan: Anti-Corak yang Perlu Dielakkan
- Mendapatkan Persetujuan: Perbualan CRO yang Mesti Berlaku
- Kalibrasi Segmen
- Penjajaran Pampasan adalah Faktor Penentu
- Ketahui Lebih Lanjut