Vergütung am NRR ausrichten: Wie Sie Sales und CS so bezahlen, dass beide am selben Strang ziehen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
So fällt der NRR durch die Naht zwischen zwei Vergütungsplänen. Der AE erreicht sein Quota, bucht den Deal und macht weiter. Seine Provision wird bei Vertragsunterzeichnung ausgezahlt. Was mit diesem Konto 11 Monate später passiert, ist technisch gesehen nicht sein Problem. Der CSM übernimmt das Konto, managt die Beziehung und wird am NPS oder CSAT gemessen – Kennzahlen, die die Kundenstimmung messen, nicht die Umsatzwirkung. Wenn das Renewal ansteht, fühlen beide Teams eine gewisse diffuse Verantwortung dafür, und keines hat einen konkreten finanziellen Anteil daran.
Das ist kein Personenproblem. Es ist ein Vergütungsdesign-Problem. Wenn die Anreizstruktur auf zwei separaten Kennzahlen aufgebaut ist, die sich nicht berühren, erhält man zwei separate Verhaltensweisen, die in genau dem Moment auseinanderdriften, in dem sie konvergieren sollten. AEs sandbagging ICP-Fit, um die Quote schneller zu erreichen – ein Konto, das jetzt ein Grenzfall ist, wird später zum CSM-Churn-Problem, eine Dynamik, die ausführlich in den Kosten eines kaputten Handoffs untersucht wird. CSMs vermeiden schwierige Expansion-Gespräche, weil es sich wie Verkaufen anfühlt, und sie wurden nicht eingestellt, um zu verkaufen. Renewals sitzen in einer Grauzone, bis 90 Tage vor dem Datum jemand in Panik gerät.
NRR-ausgerichtete Vergütung löst nicht jedes Alignment-Problem. Aber sie beseitigt den einzigen größten strukturellen Grund, warum Sales und CS auseinanderdriften: das Anreizsignal sagt es ihnen.
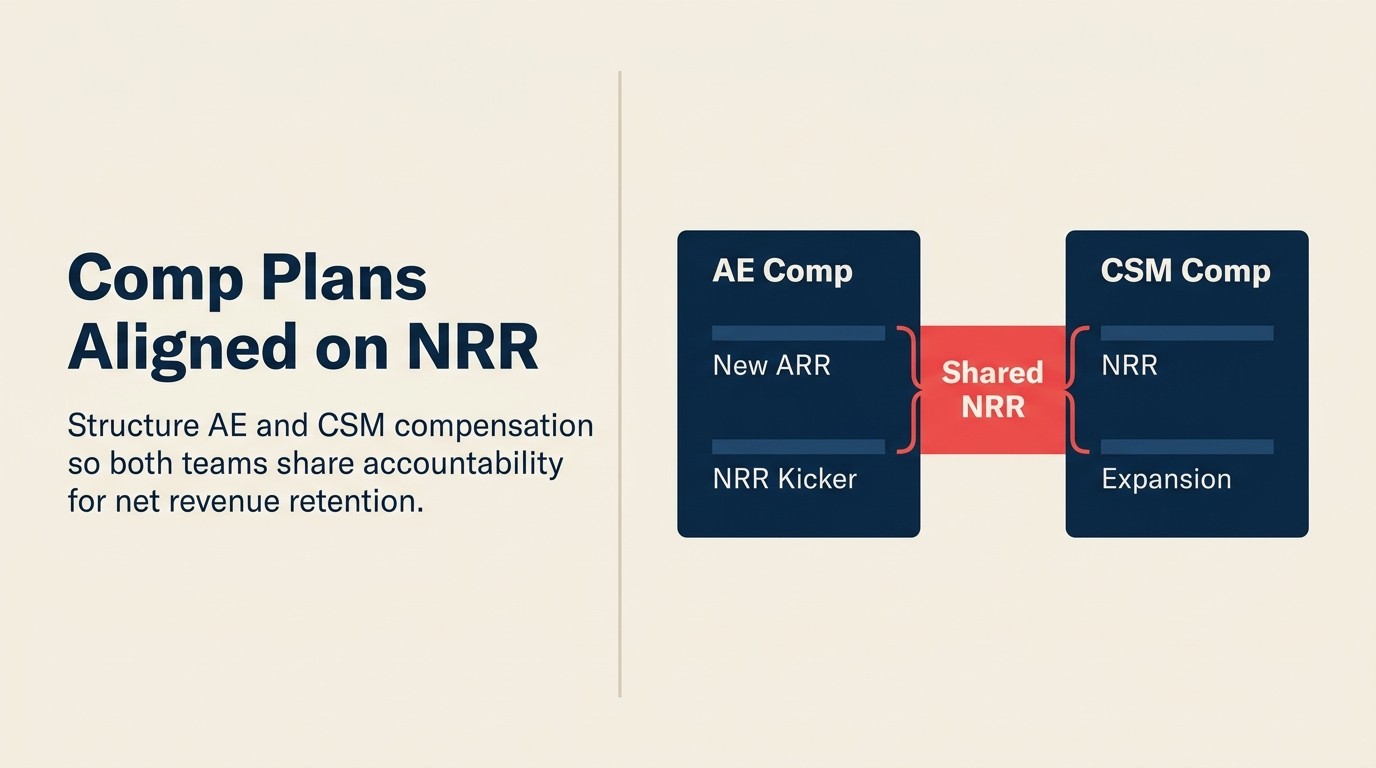
Der NRR-ausgerichtete Vergütungsplan ist eine Vergütungsarchitektur, die die variable Vergütung von AE und CSM an NRR-Ergebnisse auf dem gemeinsamen Account-Book knüpft, das beide gemeinsam besitzen. Statt AEs bei Vertragsunterzeichnung und CSMs an Stimmungswerten zu bezahlen, schafft sie einen gemeinsamen finanziellen Anteil daran, ob Bestandskunden bleiben, expandieren und nicht schrumpfen. Das sind die drei Hebel, die den NRR bestimmen.
Zitierfähig: „SaaS-Unternehmen im obersten NRR-Quartil (120 %+) haben mit 2,5-facher Wahrscheinlichkeit explizite NRR-Komponenten sowohl in AE- als auch in CSM-Vergütungsplänen als Unternehmen im untersten Quartil, so OpenView Partners' SaaS-Benchmarking-Forschung. Damit ist Vergütungs-Alignment der zuverlässigste strukturelle Prädiktor für NRR-Performance."
Zitierfähig: „67 % der CROs berichten, dass ihr AE-Vergütungsplan keinen Mechanismus hat, der an Kundenbindungsergebnisse geknüpft ist, so Forresters 2024 Revenue Leadership Survey. Diese Lücke ist kein Versehen. So wurden die Pläne entworfen. Sie zu schließen erfordert, an der Naht eine NRR-Schicht hinzuzufügen, nicht die gesamte Vergütungsarchitektur neu zu entwerfen."
Wichtige Fakten: Die NRR-Alignment-Lücke
- Unternehmen im obersten NRR-Quartil (120 %+) haben mit 2,5-facher Wahrscheinlichkeit explizite NRR-Komponenten sowohl in AE- als auch in CSM-Vergütungsplänen, so OpenView Partners' SaaS-Benchmarking-Forschung.
- Das durchschnittliche SaaS-Unternehmen verliert jährlich 14 % des ARR durch Churn und Contraction – und Forschung von Bain & Company legt nahe, dass 60–80 % des vermeidbaren Churns 90+ Tage vor dem Renewal-Datum erkennbar sind, aber nicht adressiert werden, weil niemand die Frühwarnverantwortung besitzt.
- CSMs bei Unternehmen, bei denen Expansion explizit in ihrem Vergütungsplan enthalten ist, treiben 31 % mehr Expansion-ARR pro Konto, so Gainsights CS-Benchmark-Bericht.
Das Naht-Problem: Was die Vergütungslücke tatsächlich kostet
Die klassische Vergütungsaufteilung sieht auf dem Papier sauber aus. Sales erhält eine Provision auf abgeschlossene neue ARR. CS erhält ein Grundgehalt plus einen Leistungsbonus, der an Bindungskennzahlen geknüpft ist. Die beiden Vergütungspläne werden unabhängig voneinander entworfen, von verschiedenen Business-Partnern genehmigt und in verschiedenen Zyklen überprüft.
Die Lücke zwischen ihnen ist der Ort, an dem NRR erodiert.
Wenn die Provision eines AE vollständig bei Vertragsunterzeichnung verdient wird, endet sein finanzieller Anreiz, ICP-Fit sicherzustellen, im selben Moment. Nicht weil er gefühllos ist – die meisten AEs möchten aufrichtig, dass ihre Kunden erfolgreich sind. Aber ihr Vergütungsplan sagt ihnen, zur nächsten Opportunity überzugehen. Die rationale Reaktion auf diesen Anreiz besteht darin, die Abschlussrate zu optimieren, nicht den Lifetime Value.
Wenn der Leistungsbonus eines CSM an den NPS geknüpft ist, hat er keinen finanziellen Anteil daran, ob das Konto expandiert. Er kümmert sich um die Kundenstimmung, weil das seinen Bonus treibt. Expansion-Gespräche erfordern eine andere Kompetenz (kommerzielle Chancen identifizieren, Budget qualifizieren, einen Kaufzyklus initiieren) und eine andere Haltung. Ohne ein Vergütungssignal, das auf Expansion zeigt, greifen die meisten CSMs auf das sicherere, beziehungserhaltende Verhalten zurück: guter Service, wenig Reibung, keine „verkäuferischen" Gespräche.
Und wenn die Renewal-Zuständigkeit unklar ist – im Besitz des AE, weil es technisch eine kommerzielle Transaktion ist, im Besitz des CSM, weil er die Beziehung hat, im Besitz eines AM, der noch nicht existiert – sitzt das Renewal im Vergütungsplan von niemandem, bis die Zeit abläuft.
NRR als die richtige North-Star-Kennzahl
Bevor wir auf Vergütungsmechanismen eingehen, lohnt es sich, genau zu klären, was NRR misst und warum es die richtige gemeinsame Kennzahl an dieser Schnittstelle ist. Vollständige Definitionen sind im Sales-CS-Alignment-Glossar.
NRR-Formel auf Shared-Book-Ebene:
NRR = (Start-ARR + Expansion-ARR − Contraction-ARR − Churned-ARR) / Start-ARR
Auf der Ebene des Shared Books (die Konten, die AE und CSM gemeinsam besitzen) erfasst NRR alles, was wichtig ist: Bleiben bestehende Kunden, zahlen sie mehr und verkleinern sie ihre Verträge nicht? Ein Shared-Book-NRR über 100 % bedeutet, dass das Book allein durch bestehende Kunden wächst. Unter 100 % bedeutet es, dass das Book schrumpft, unabhängig davon, wie viele neue Logos der AE in anderen Bereichen abschließt.
NRR ist aus drei Gründen die richtige gemeinsame Kennzahl. Erstens erfasst sie die vollständige Umsatzgleichung: Bindung UND Expansion UND Contraction. McKinseys Analyse von B2B-Tech-Unternehmen ergab, dass Unternehmen im obersten NRR-Quartil mediane Enterprise-Value-to-Revenue-Multiples von 24x erzielen, gegenüber 5x bei Unternehmen im untersten Quartil. GRR erfasst nur die Bindungsseite – sie belohnt einen CSM, der Churn verhindert, ignoriert aber den Expansion-Upside. Die Logo-Bindungsrate sagt nichts über Umsatz aus. NPS sagt etwas über Stimmung ohne Umsatzanker. Zweitens ist NRR auf Buchebene berechenbar, was es möglich macht, NRR-Verantwortlichkeit einem spezifischen AE-CSM-Paar zuzuweisen, und NRR gemeinsam zu prognostizieren ist die operative Praxis, die diese Verantwortlichkeit in Echtzeit sichtbar macht. Drittens ist NRR das, was Investoren und Boards zur Beurteilung der Gesundheit eines SaaS-Unternehmens verwenden – die Vergütung daran zu knüpfen, richtet das Revenue-Team an derselben Kennzahl aus, die die Unternehmensbewertung treibt.
Zitierfähig: „SaaS-Unternehmen im obersten NRR-Quartil erzielen mediane Enterprise-Value-to-Revenue-Multiples von 24x gegenüber 5x bei Unternehmen im untersten Quartil, so McKinseys B2B-Tech-Analyse. Diese 4,8-fache Bewertungslücke lässt sich direkt darauf zurückführen, ob das Revenue-Team dafür vergütet wird, bestehende Konten zu entwickeln oder nur neue abzuschließen."
Rework-Analyse: Der NRR-ausgerichtete Vergütungsplan funktioniert am besten, wenn er auf eine bestehende Vergütungsstruktur aufgesetzt wird, statt sie zu ersetzen. Das häufigste Umsetzungsproblem ist Überengineering: Unternehmen bauen den gesamten AE- und CSM-Vergütungsplan gleichzeitig um, erzeugen erheblichen internen Widerstand und geben die NRR-Schicht auf, bevor sie Zeit hatte, das Verhalten zu ändern. Der erfolgreichere Weg ist ein additiver NRR-Kicker für AEs (5–15 % des OTE als Upside, im ersten Jahr ohne Downside-Risiko) plus ein GRR-Floor für CSMs, bevor der Expansion-Upside freigeschaltet wird. Dieser zweischichtige Ansatz ändert das Anreizsignal an der Naht, ohne dass Finance einen vollständigen Vergütungs-Redesign genehmigen muss. Sobald diese Basis zwei Vergütungszyklen lang hält, wird das Modifikator-Modell ein deutlich leichteres Gespräch.
AEs auf NRR bezahlen: Zwei strukturelle Modelle
AE-Vergütungspläne ersetzen die neue-ARR-Provision nicht durch eine NRR-Provision. Sie fügen eine NRR-Komponente hinzu, die den Kernanreiz für neue ARR modifiziert. Zwei Ansätze funktionieren in der Praxis.
Modell 1: NRR-Kicker (nur Upside) Der AE verdient seine Standard-neue-ARR-Provision bei 100 % Quota-Erreichung. Wenn die Konten, die er im vorherigen Zeitraum abgeschlossen hat (typischerweise die letzten 12 Monate), einen definierten NRR-Schwellenwert erreichen, verdient er einen zusätzlichen Kicker – typischerweise 5–15 % seines Base-OTE. McKinseys Forschung zum Design von Sales-Anreizen zeigt, dass die Kicker-Struktur (additiver Upside ohne Downside-Risiko) der wirksamste Weg ist, eine neue Kennzahl in einen etablierten Sales-Vergütungsplan einzuführen. Der Kicker ist additiv, kein Ersatz für bestehende Vergütung. Dieses Modell erzeugt leichter AE-Zustimmung, weil es kein Downside gibt.
Modell 2: NRR-Modifikator (Upside + Downside) Die Provisionsrate des AE auf neue ARR wird durch die NRR-Performance seines Books angepasst. Wenn sein nachlaufender 12-Monats-NRR über 105 % liegt, verdient er Provision zum 1,1-fachen Standardsatz. Wenn NRR unter 90 % liegt, verdient er zum 0,9-fachen. Dieses Modell hat mehr Alignment-Biss, weil es direkte finanzielle Kosten für den Abschluss von Bad-Fit-Konten schafft – erzeugt aber deutlich mehr AE-Widerstand und erfordert ausgefeiltere Tracking-Infrastruktur.
Beispiel-AE-Vergütungsplan mit NRR-Modifikator:
| Neue-ARR-Erreichung | Nachlaufender 12-Monats-NRR | Provisionsrate auf neue ARR |
|---|---|---|
| ≥100 % | ≥110 % | 12 % (1,2-facher Multiplikator) |
| ≥100 % | 100–109 % | 10 % (Basissatz) |
| ≥100 % | 90–99 % | 9 % (0,9-facher Multiplikator) |
| ≥100 % | <90 % | 8 % (0,8-facher Multiplikator) |
| 80–99 % | ≥110 % | 11 % |
| 80–99 % | 100–109 % | 9 % |
| 80–99 % | <100 % | 7 % |
| <80 % | Beliebig | 7 % (Unterquota-Sätze gelten) |
Kritische Designregeln für AE-NRR-Vergütung:
- Verwenden Sie ein 12-Monats-Rückblickfenster. Quartalsweise NRR-Messung belohnt Gaming (Renewals nach vorne schieben, Expansion-Deals verzögern, um das Quartal zu manipulieren). Jährlicher Rückblick glättet Rauschen.
- Konten ausschließen, die der AE nicht mehr betreut. Wenn ein AE einen Deal vor 3 Jahren abgeschlossen hat und dieses Konto nach zwei CSM-Handoffs und einem Produkt-Pivot churnt, ist es unfair, seine aktuelle Vergütung an dieses Ergebnis zu knüpfen, und zerstört die Akzeptanz.
- Das Clawback-Risiko auf 20 % des OTE begrenzen. Unbegrenztes Downside schafft perverse Anreize – AEs beginnen, herausfordernde Konten abzulehnen, um ihr NRR-Floor zu schützen.
CSMs auf Bindung + Expansion bezahlen: Das Revenue-Stake-Modell
Das CSM-Vergütungsdesign hat über das Grundgehalt hinaus zwei Komponenten: einen Bindungsbonus, der an GRR geknüpft ist (bestehende ARR schützen), und eine Expansion-Provision, die an neue ARR aus bestehenden Konten geknüpft ist. Diese können separat oder kombiniert in einem NRR-verknüpften Bonus strukturiert werden.
Struktur:
- Grundgehalt: 60–70 % des OTE
- Bindungsbonus: 15–20 % des OTE, ausgelöst durch Erreichen des GRR-Floors
- Expansion-Provision: 10–20 % des OTE, geknüpft an vom CSM gesourcter Expansion-ARR
Tomasz Tunguz' Analyse zur CSM-Vergütung zeigt, dass die Expansion-Quota-Komponente bei 10–15 % des OTE Upsell-Verhalten motiviert, ohne die Grenze zwischen CS- und Sales-Rollen zu verwischen.
Expansion-Auslöserregeln sind wichtig. Die Expansion-Provision sollte nur bei Expansion aktiviert werden, die der CSM gesourct oder maßgeblich beeinflusst hat – ein neues SKU, das dem CSM-Kontakt vorgestellt wurde, eine Seat-Expansion, die durch das Business-Case-Gespräch des CSM initiiert wurde, ein Tier-Upgrade nach dem QBR des CSM. Wenn der AE ein Upsell abschließt, an dem der CSM nicht beteiligt war, sollte der CSM nicht die Expansion-Gutschrift erhalten. Das ist der Punkt, an dem Attributionsregeln entscheidend werden (im Governance-Abschnitt unten behandelt). Der Artikel Expansion-Zuständigkeit und Upsell-Bewegung beschreibt, wie sich diese Grenze operativ ziehen lässt.
Beispiel-CSM-Vergütungsplan mit NRR-Upside:
| GRR-Performance | Expansion-ARR vs. Ziel | Gesamtvergütung als % des OTE |
|---|---|---|
| ≥98 % (außergewöhnliche Bindung) | ≥120 % des Expansion-Ziels | 125–135 % |
| ≥95 % (Ziel-Bindung) | 100–119 % des Expansion-Ziels | 105–115 % |
| ≥95 % (Ziel-Bindung) | 80–99 % des Expansion-Ziels | 95–105 % |
| 90–94 % (unter Ziel-Bindung) | Beliebig | 85–95 % |
| <90 % (signifikanter Churn) | Beliebig | 75–85 % |
Kritische Designregeln für CSM-NRR-Vergütung:
- Einen GRR-Floor festlegen, bevor der Expansion-Upside einsetzt. Ein CSM, der 20 % seines Books churnt, aber einen großen Expansion-Deal abschließt, sollte sein OTE nicht erreichen. Bindung ist die Grundpflicht; Expansion ist die Upside-Schicht.
- CSM-Expansion-Provision begrenzen oder eine AE-Koordinationsanforderung einführen. Eine unbegrenzte Expansion-Provision ohne AE-Koordinationsregel schafft das Schlimmste beider Welten: CSMs, die Expansion-Deals ohne Sales-Prozessstrenge abschließen, und AEs, die sich überrumpelt fühlen, weil „ihre" Konten kommerziell bearbeitet werden.
- SMB-CSM-Vergütung von Enterprise-CSM-Vergütung trennen. SMB-Konten haben hohes Volumen und dünne ARR – Expansion-Provisionen motivieren nicht dieselben Verhaltensweisen. SMB-CSM-Vergütung ist besser um Logo-Bindungsrate und Health-Score-Verbesserungen strukturiert.
Die Governance-Schicht: Was Finance benötigt, um das zu genehmigen
NRR-ausgerichtete Vergütungspläne scheitern häufiger daran, keine finale Genehmigung zu erhalten, als am Design. Finance und Legal haben legitime Bedenken gegenüber Vergütungsplänen, die zwei Funktionen umspannen, Clawback-Bestimmungen beinhalten und neue CRM-Infrastruktur erfordern. Gehen Sie diese Punkte im Voraus an.
Shared-Book-Definition. Finance muss genau wissen, welche Konten zur NRR-Berechnung jedes AE und CSM beitragen. Das Shared Book sollte im CRM durch Kontozuweisungsdatensätze definiert, quartalsweise überprüft und schriftlich formalisiert werden, bevor Vergütungsbriefe versandt werden. „Wir werden das schon herausfinden" ist für ein Finance-Team, das variable Vergütungsabgrenzungen genehmigt, nicht akzeptabel. Die RevOps-Infrastruktur zum Definieren und Pflegen dieses Shared Books beschreibt RevOps als Alignment-Kleber.
Attributionsregeln für Expansion. Wenn sowohl AE als auch CSM an einem Expansion-Deal teilgenommen haben, wie wird die Expansion-ARR für Vergütungszwecke aufgeteilt? Gängige Ansätze: 50/50-Aufteilung als Standard, AE-primär wenn er den kommerziellen Prozess führte, CSM-primär wenn er die Opportunity gesourct hat und der AE nur die Verträge abwickelte. Die Attributionsregeln vor dem Abschluss eines Expansion-Deals schriftlich festhalten – rückwirkend gelöste Attributionsstreitigkeiten sind Glaubwürdigkeitskiller.
Clawback-Timing und -Durchsetzung. Wenn Sie ein Clawback-Modell für AEs verwenden, benötigt Finance eine klare Politik zu Timing (wann gilt der Clawback?), Mechanik (wie wird er zurückgefordert – als Verrechnung gegen zukünftige Provisionen?) und rechtlicher Überprüfung (staatsspezifische Lohnclawback-Gesetze variieren). Eine einfache Governance-Checkliste:
- Wann schließt der NRR-Zeitraum für die Vergütungsberechnung? (Typischerweise Ende Q1 für die Vorjahresberechnung)
- Wer führt die NRR-Berechnung durch – RevOps, Finance oder CRO?
- Was ist das Überprüfungs- und Streitfenster vor der finalen Vergütungsausgabe?
- Wie werden strittige Attributionen eskaliert?
Quota-Setting-Kadenz. NRR-Ziele sollten jährlich gesetzt werden, nicht quartalsweise. Unterjährige NRR-Quotaänderungen zerstören die Integrität der Kennzahl – wenn Finance NRR-Ziele basierend auf Pipeline-Dynamik revidieren kann, werden die Ziele als Verantwortlichkeitsinstrumente bedeutungslos. Mit geklärter Governance ist das nächste Risiko das Verhalten: die Anti-Muster, die selbst nach dem Start eines gut entworfenen NRR-Vergütungsplans auftreten.
Was Teams auseinandertreibt: Anti-Muster zu vermeiden
AE-Provision auf Expansion schafft eine Schatten-AM-Rolle. Wenn AEs Provision auf jede Expansion in ihren ehemaligen Konten verdienen – ob sie die Expansion berührt haben oder nicht –, werden sie in CS-Beziehungen eindringen, um die Vergütung zu erfassen. CSMs werden in ihren eigenen Konten an den Rand gedrängt. Die Lösung: AE-Expansion-Provision gilt nur für Expansion, die der AE aktiv bearbeitet hat.
CSM auf NPS statt Umsatz bezahlt. NPS misst Stimmung. Die Korrelation mit Expansion-ARR ist nahezu null und mit Bindung auf Kontoebene schwach. Ein Kunde, der Ihnen eine 9 bei NPS gibt, churnt trotzdem, wenn das Produkt keinen ROI liefert. NPS kann ein Input in eine Performance-Überprüfung sein; er sollte keine variable Vergütung für eine Rolle treiben, die Umsatz managt.
Gemischte Segmente in einem Vergütungsplan. Ein SMB-CSM, der 80 Konten à 8.000 € ARR verwaltet, hat völlig andere Expansion-Dynamiken als ein Enterprise-CSM, der 15 Konten à 200.000 € ARR verwaltet. Dieselbe NRR-Vergütungsstruktur auf beide anzuwenden, schafft perverses Verhalten – der Enterprise-CSM verliert nach der SMB-Mathematik, der SMB-CSM kann die Enterprise-Schwellenwerte nicht erreichen. Vergütungspläne segmentieren, auch wenn die übergeordnete Struktur ähnlich ist.
Quartalsweise NRR-Quoten belohnen Gaming. Ein CSM, dessen vierteljährlicher NRR-Bonus alle 90 Tage zurückgesetzt wird, hat einen Anreiz, Expansion-Gespräche in das Quartal zu ziehen, in dem er die Zahl braucht, und At-Risk-Signale abzuschwächen, die seine Q2-Bindungskennzahl beeinträchtigen würden. Jährliche NRR-Messung eliminiert den größten Teil dieses Rauschens. Aber keine der obigen Mechaniken zählt, wenn Sie die Zustimmung der gemessenen Teams nicht gewinnen. Dieses Gespräch ist schwieriger als das Design.
Zustimmung gewinnen: Das CRO-Gespräch, das stattfinden muss
In jeder Organisation, die versucht, NRR-ausgerichtete Vergütung einzuführen, werden zwei Einwände aufkommen.
Von AEs: „Ich kann nicht kontrollieren, was CS nach meinem Abschluss tut. Warum sollte meine Bezahlung von ihrer Performance abhängen?"
Die HBR-Analyse zur Sales-Vergütung von 2024 argumentiert ebenso: Quota- und Provisionsstrukturen, die in einer früheren Wachstumsphase entworfen wurden, erfassen die Bindungs- und Expansionsverhaltensweisen nicht, die den Wert von SaaS-Unternehmen im großen Maßstab tatsächlich treiben.
Die ehrliche Antwort: Sie können es beeinflussen, und genau darum geht es. Die Konten, die in Jahr eins churnen, sind überproportional häufig die Konten, die auf dem falschen Anwendungsfall verkauft wurden, bei denen Fähigkeiten übertrieben wurden oder die als gute Fits abgeschlossen wurden, wenn sie es nicht waren. AEs, die ordentliche Discovery machen und an echten ICP verkaufen, haben keine Books mit hohem Churn. Das NRR-Signal sagt ihnen etwas darüber, wie sie verkaufen. Das Gespräch mit Finance zur Untermauerung: Die Korrelation zwischen 12-Monats-NRR und den spezifischen Charakteristika des initialen Verkaufsprozesses zeigen.
Von CSMs: „Ich möchte nicht wie ein Verkäufer gemessen werden. Ich bin hier, um Kunden zu helfen, nicht um ihnen etwas zu verkaufen."
Die ehrliche Antwort: Sie werden bereits wie ein Verkäufer gemessen – NRR macht es nur explizit. Der CSM, der ein Konto mit 0 % Expansion und 90 % Logo-Bindung managt, liefert ein schlechteres Umsatzergebnis als derjenige, der eine echte Expansion-Opportunity identifiziert und dem Kunden hilft, sie zu nutzen. Das Ziel ist nicht, CS in Sales zu verwandeln. Es ist, die künstliche Unterscheidung zwischen „Kunden zum Erfolg helfen" und „die Umsatzbeziehung wachsen lassen" zu beseitigen – weil diese beiden Dinge dasselbe sein sollten.
Der Artikel zur Expansion-Zuständigkeit beschreibt, wie der CS-zu-Sales-Eskalationsprozess gestaltet wird, der die Expansion-Vergütung für CSMs glaubwürdig macht, die keine kommerziellen Gespräche eigenständig führen möchten.
Segment-Kalibrierung
SMB: Einfach halten. Grundgehalt + Bindungsbonus basierend auf Logo-Churn-Rate. Expansion-ARR über das CSM-Team gepoolt, nicht individuell. NRR-Modifikator auf AE-Vergütung ist auf SMB-ARR-Niveau zu unzuverlässig – die Varianz ist zu hoch, um ein sauberes Signal zu erzeugen. Das Sales-CS-Alignment-Spektrum von SMB bis Enterprise erklärt, warum sich dieselbe Vergütungsarchitektur nicht einheitlich über alle Segmente anwenden lässt.
Mid-Market: Individueller NRR-Kicker macht für AE und CSM Sinn. Attributionsregeln sind in diesem Segment entscheidend, weil beide Funktionen aktiv an Expansion-Gesprächen teilnehmen. Das 12-Monats-Trailing-Fenster verwenden.
Enterprise: Vollständiges NRR-Modifikator-Modell für AEs, plus ein Joint-QBR-Bonus für AE-CSM-Paare, bei denen der QBR einen dokumentierten Expansion-Plan erzeugt. CSM-Expansion-Provision mit Named-Account-Attribution (keine Mehrdeutigkeit darüber, welcher CSM sie gesourct hat). Der Artikel zum CRO-über-Sales-und-CS-Argument geht tiefer darauf ein, warum Enterprise-Alignment fast immer eine gemeinsame Vergütungsschicht erfordert.
Vergütungs-Alignment als Forcing Function
Kulturprogramme, Alignment-Offsites und gemeinsame Slack-Kanäle können die Koordination am Rand verbessern. Aber Vergütungs-Alignment ist die Forcing Function. Wenn AEs wissen, dass ihre Provisionsrate dadurch modifiziert wird, wie gut ihre Konten binden, beginnen sie CS andere Fragen vor dem Abschluss zu stellen: „Was ist die typische Implementierungs-Timeline?" „Welche Kundenprofile sind erfolgreich?" „Was haben wir in diesem Anwendungsfall scheitern sehen?"
Wenn CSMs wissen, dass ihr Bindungsbonus echtes Geld ist und ihre Expansion-Provision bedeutungsvoller Upside ist, hören sie auf, kommerzielle Gespräche als die Aufgabe von jemand anderem zu behandeln. Das Ziel ist nicht, CS wie Sales zu lassen. Es ist, das Umsatzergebnis wie die Verantwortung aller fühlen zu lassen – weil es auf Ebene des Shared Books genau das ist.
Entwerfen Sie die NRR-Schicht an der Naht. Kein vollständiges Vergütungs-Redesign – nur die gemeinsame Verantwortlichkeitsstruktur, die beiden Teams sagt, dass sie dasselbe Spiel spielen.
Häufig gestellte Fragen zur am NRR ausgerichteten Vergütung
Warum AEs am NRR bezahlen, wenn sie nicht kontrollieren können, was CS nach dem Abschluss tut?
AEs können den NRR stärker beeinflussen, als der Einwand „Ich kann CS nicht kontrollieren“ nahelegt. Die Konten, die in Monat 12 churnen, sind überproportional häufig die Konten, bei denen die Fähigkeiten übertrieben wurden, die als schlechter ICP-Fit abgeschlossen wurden oder die auf einem Anwendungsfall verkauft wurden, den das Produkt nicht unterstützt. AEs, die gründliche Discovery betreiben und echte ICP-Deals abschließen, erzeugen Books mit niedrigerem Churn. Das NRR-Signal sagt ihnen etwas darüber, wie sie verkaufen, nicht darüber, was CS danach tut. Das Designprinzip ist ein 12-Monats-Rückblickfenster auf Konten, die der AE tatsächlich abgeschlossen hat, keine dauerhafte Haftung für jedes Konto in seiner historischen Pipeline.
Welchen Prozentsatz des OTE sollte die NRR-Komponente ausmachen?
Für AEs sollte der NRR-Kicker bei der ersten Einführung 5–15 % des OTE betragen, additiv zur bestehenden Provision auf neue ARR. Das Modifikator-Modell (das die Basisprovisionsrate je nach NRR um 10–20 % nach oben oder unten anpasst) passt nach zwei Vergütungszyklen, in denen der Kicker das Verhaltensmuster etabliert hat. Für CSMs sollte der Bindungsbonus 15–20 % des OTE und die Expansion-Provision 10–20 % des OTE betragen, wobei das GRR-Floor-Gate verhindert, dass Expansion-Upside auf einem aktiv churnenden Book ausgezahlt wird. Das gesamte OTE sollte sich im ersten Jahr der NRR-Ausrichtung nicht wesentlich ändern. Im ersten Jahr geht es darum, das Anreizsignal zu ändern, nicht das gesamte Vergütungsniveau.
Wie führen Sie NRR-ausgerichtete Vergütung ein, ohne die Zustimmung der AEs zu zerstören?
Beginnen Sie nur mit dem Upside. Das NRR-Kicker-Modell (bei dem AEs zusätzlich 5–15 % des OTE verdienen, wenn ihr Book einen NRR-Schwellenwert erreicht, ohne Downside-Risiko) erzeugt weit weniger Widerstand als ein Modifikator, der Provisionsraten senken kann. Führen Sie den Kicker zu Beginn eines neuen Geschäftsjahres mit einem definierten 12-Monats-Messfenster ein. Fahren Sie einen vollen Zyklus, bevor Sie das Modifikator-Modell einführen. Die Reihenfolge zählt: AEs, die bereits einen Kicker verdient haben, sind für ein Modifikator-Gespräch deutlich aufgeschlossener als AEs, die die NRR-Kennzahl nie in ihrem Vergütungsbrief gesehen haben.
Wie gehen Sie mit AE-Einwänden bei der Einführung um?
Die zwei häufigsten Einwände sind: „Ich kann die CS-Performance nicht kontrollieren“ und „meine Vergütung basierte schon immer auf neuer ARR“. Der erste wird adressiert, indem die NRR-Verantwortung auf Konten begrenzt wird, die der AE in den letzten 12 Monaten abgeschlossen hat, Konten mit mehreren CSM-Wechseln ausgeschlossen werden und das Clawback-Risiko auf 20 % des OTE begrenzt wird. Der zweite wird adressiert, indem die NRR-Komponente additiv statt als Ersatz gestaltet wird. AEs sollten im ersten Jahr der NRR-Ausrichtung keine Kürzung ihres Nettoeinkommens erleben, es sei denn, ihr Book liegt deutlich unter dem Benchmark.
Sollten CSMs eine Expansion-Quota haben?
Ja, aber sie muss sorgfältig strukturiert sein. Die Expansion-Provision sollte nur bei Expansion aktiviert werden, die der CSM gesourct oder maßgeblich beeinflusst hat, nicht bei AE-geführten Deals in Konten, die der CSM zufällig betreut. Das Expansion-Quota-Ziel sollte bei 10–15 % des OTE liegen, nicht höher, um Upsell-Verhalten zu motivieren, ohne die Rollengrenze zwischen Sales und CS zu verwischen. Und das GRR-Floor muss den Expansion-Upside absichern: Ein CSM, der 20 % seines Books churnt und dabei große Expansion-Deals abschließt, sollte sein OTE nicht erreichen. Bindung ist die Grundpflicht; Expansion ist die Upside-Schicht.
Was, wenn NRR wegen der CRM-Struktur nicht auf Book-Ebene berechnet werden kann?
Das ist das häufigste Umsetzungshindernis, und es ist ein RevOps-Problem, bevor es ein Vergütungsproblem ist. Sind Konten nicht mit einer Shared-Book-Kennung getaggt, die einem bestimmten AE-CSM-Paar zugeordnet ist, lässt sich der NRR nicht auf der Ebene berechnen, die für die Vergütung nötig ist. Die Lösung ist ein Territory-ID-Feld im CRM, das die Kontozuweisung mit den AE- und CSM-Datensätzen verbindet, plus ein quartalsweises Shared-Book-Review, das die Richtigkeit des Feldes bestätigt. Starten Sie die NRR-Vergütung erst, wenn Sie den Shared-Book-NRR für die Pilotgruppe in einer Tabelle berechnen können. Wenn Sie die Rechnung nicht in einer Tabelle hinbekommen, können Sie sie nicht im CRM automatisieren.
Wie führen Sie NRR-ausgerichtete Vergütung phasenweise in einem Unternehmen ein, das das noch nie gemacht hat?
Phase 1 (Monate 1–3): Definieren Sie das Shared Book im CRM. Taggen Sie alle aktiven Konten mit einer gemeinsamen Territory-ID, die einem AE-CSM-Paar zugeordnet ist. Führen Sie die NRR-Berechnung für die Pilotgruppe (4–6 AE-CSM-Paare im Mid-Market) zwei Quartale lang manuell durch, um die Rechnung zu validieren. Phase 2 (Monate 4–6): Führen Sie das CSM-GRR-Floor im nächsten Vergütungszyklus ein. Der Bindungsbonus wird erst aktiv, wenn GRR den Schwellenwert erreicht. Noch keine Expansion-Provision. Phase 3 (Monate 7–12): Fügen Sie den AE-NRR-Kicker für die Pilotgruppe hinzu. Zahlen Sie ihn zum Jahresende aus, nachdem das erste 12-Monats-Rückblickfenster abgeschlossen ist. Phase 4 (Jahr 2): Weiten Sie auf alle Mid-Market- und Enterprise-AE-CSM-Paare aus. Bewerten Sie das Modifikator-Modell für AEs in Jahr 3 anhand der Belege für Verhaltensänderung aus den Jahren 1 und 2.
Mehr erfahren
Principal Solution Architect
On this page
- Das Naht-Problem: Was die Vergütungslücke tatsächlich kostet
- NRR als die richtige North-Star-Kennzahl
- AEs auf NRR bezahlen: Zwei strukturelle Modelle
- CSMs auf Bindung + Expansion bezahlen: Das Revenue-Stake-Modell
- Die Governance-Schicht: Was Finance benötigt, um das zu genehmigen
- Was Teams auseinandertreibt: Anti-Muster zu vermeiden
- Zustimmung gewinnen: Das CRO-Gespräch, das stattfinden muss
- Segment-Kalibrierung
- Vergütungs-Alignment als Forcing Function
- Mehr erfahren