Remuneração Alinhada ao NRR: Como Pagar Vendas e CS Para Que Trabalhem na Mesma Direção
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Veja como a net revenue retention (NRR) cai na costura entre dois planos de remuneração. O AE bate a cota, fecha o negócio e segue em frente. A comissão é paga na assinatura do contrato. O que acontece com essa conta 11 meses depois é, tecnicamente, problema de outra pessoa. O CSM herda a conta, gerencia o relacionamento e é avaliado por NPS ou CSAT, que medem o sentimento do cliente, não o impacto na receita. Quando a renovação chega, as duas equipes sentem uma responsabilidade difusa sobre ela, mas nenhuma tem uma participação financeira concreta.
Isso não é um problema de pessoas. É um problema de design de remuneração. Quando a estrutura de incentivos é construída em torno de duas métricas separadas que não se tocam, você obtém dois comportamentos separados que divergem exatamente no momento em que deveriam convergir. AEs suavizam o fit com o ICP para bater a cota mais rápido. Uma conta que é um fit marginal agora se torna o problema de churn do CSM mais tarde, uma dinâmica explorada em detalhe em o custo de um Handoff quebrado. CSMs evitam conversas difíceis de expansão porque parece venda, e eles não foram contratados para vender. As renovações ficam em uma zona cinzenta até 90 dias antes da data, momento em que alguém entra em pânico.
A remuneração alinhada ao NRR não resolve todos os problemas de alinhamento. Mas remove a maior razão estrutural pela qual Vendas e CS se separam: o sinal de incentivo diz a eles que é assim.
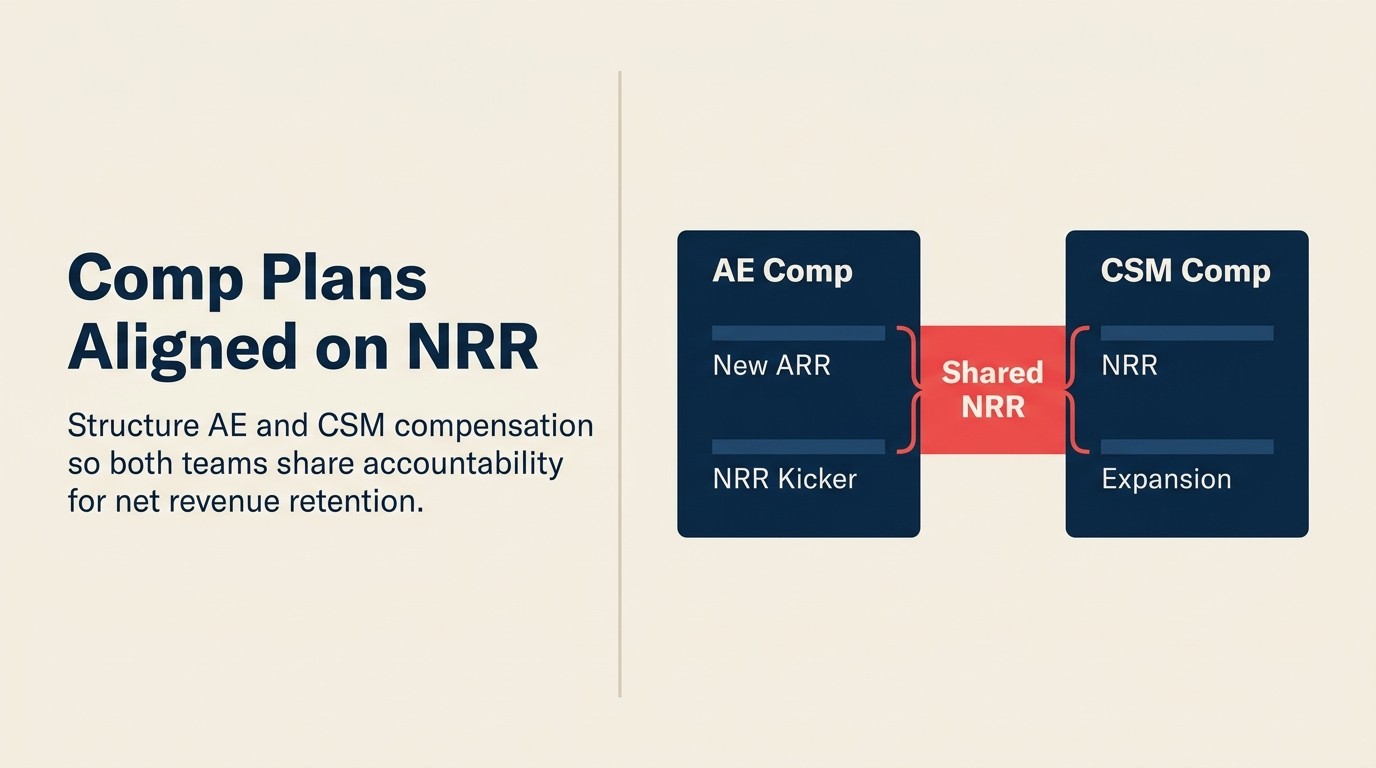
O Plano de Comp Alinhado ao NRR é uma arquitetura de remuneração que vincula a remuneração variável de AEs e CSMs aos resultados de net revenue retention da carteira compartilhada de contas que possuem em conjunto. Em vez de pagar AEs na assinatura do contrato e CSMs em scores de sentimento, ela cria uma participação financeira compartilhada em saber se os clientes existentes permanecem, expandem e não se contraem. Essas são as três alavancas que determinam o NRR.
Citável: "Empresas SaaS no quartil superior de NRR (120%+) têm 2,5x mais probabilidade de ter componentes explícitos de NRR nos planos de comp de AEs e CSMs do que empresas no quartil inferior, segundo a pesquisa de benchmarking SaaS da OpenView Partners, o que faz do alinhamento de comp o preditor estrutural mais confiável do desempenho de NRR."
Citável: "67% dos CROs relatam que o plano de comp de seus AEs não tem mecanismo vinculado a resultados de retenção de clientes, segundo a Pesquisa de Liderança de Receita 2024 da Forrester. Essa lacuna não é um descuido. É como os planos foram desenhados. Corrigi-la exige adicionar uma camada de NRR na costura, não redesenhar toda a arquitetura de comp."
Dados Relevantes: A Lacuna de Alinhamento do NRR
- Empresas no quartil superior de desempenho de NRR (120%+) têm 2,5x mais probabilidade de ter componentes explícitos de NRR nos planos de comp de AEs e CSMs, segundo pesquisa de benchmarking SaaS da OpenView Partners.
- A empresa SaaS média perde 14% do ARR anualmente para churn e contração. Pesquisas da Bain & Company sugerem que 60-80% do churn evitável é detectável 90+ dias antes da data de renovação, mas não é tratado porque ninguém é dono do alerta antecipado.
- CSMs em empresas onde a expansão está explicitamente no plano de comp geram 31% mais ARR de expansão por conta, segundo o relatório de benchmark de CS da Gainsight.
O Problema da Costura: O Que a Lacuna de Comp Realmente Custa
A divisão clássica de comp parece limpa no papel. Vendas recebe comissão sobre novo ARR fechado. CS recebe salário base mais um bônus de desempenho vinculado a métricas de retenção. Os dois planos são desenhados de forma independente, aprovados por diferentes parceiros de negócio e revisados em ciclos diferentes.
A lacuna entre eles é onde o NRR se corrói.
Quando a comissão de um AE é totalmente paga na assinatura do contrato, o incentivo financeiro para garantir o fit com o ICP termina no mesmo momento. Não porque sejam insensíveis. A maioria dos AEs genuinamente quer que seus clientes tenham sucesso. Mas o plano de comp está dizendo a eles para passar para a próxima oportunidade. A resposta racional a esse incentivo é otimizar para a taxa de fechamento, não para o valor do tempo de vida do cliente.
Quando o bônus de desempenho de um CSM está atrelado ao NPS, ele não tem participação financeira em se a conta expande. Importa o sentimento do cliente porque é isso que impulsiona o bônus. Conversas de expansão exigem uma habilidade diferente (identificar oportunidade comercial, qualificar orçamento, iniciar um ciclo de compra) e uma postura diferente. Sem um sinal de comp apontando para a expansão, a maioria dos CSMs recorre ao comportamento mais seguro e que preserva o relacionamento: bom serviço, baixo atrito, sem conversas "de vendas".
E quando a responsabilidade pela renovação é ambígua (de propriedade do AE porque é tecnicamente uma transação comercial, de propriedade do CSM porque ele tem o relacionamento, de propriedade de um AM que ainda não existe), a renovação fica no plano de comp de ninguém até o prazo esgotar.
NRR Como a Métrica Norte Correta
Antes de entrar nos mecanismos de comp, vale ser preciso sobre o que o NRR mede e por que é a métrica compartilhada certa nessa costura. Definições completas estão no Glossário de Alinhamento Vendas-CS.
Fórmula do NRR no nível da carteira compartilhada:
NRR = (ARR Inicial + ARR de Expansão − ARR de Contração − ARR de Churn) / ARR Inicial
No nível da carteira compartilhada (as contas que tanto o AE quanto o CSM possuem juntos), o NRR captura tudo que importa: os clientes existentes estão ficando, pagando mais e não reduzindo seus contratos? Um NRR acima de 100% na carteira compartilhada significa que a carteira está crescendo só com clientes existentes. Abaixo de 100% significa que a carteira está encolhendo, independentemente de quantos novos logos o AE está fechando em outros territórios.
O NRR é a métrica compartilhada correta por três razões. Primeiro, captura a equação completa de receita: retenção E expansão E contração. A análise da McKinsey sobre empresas de tecnologia B2B constatou que as empresas com NRR no quartil superior sustentam múltiplos medianos de valor da empresa sobre receita de 24x vs. 5x para pares do quartil inferior. O GRR captura apenas o lado da retenção. Recompensa um CSM que previne churn, mas ignora o upside da expansão. A taxa de retenção de logos não diz nada sobre receita. O NPS fala sobre sentimento sem nenhuma âncora de receita. Segundo, o NRR é calculável no nível da carteira, o que torna possível atribuir responsabilidade de NRR a um par específico AE-CSM, e prever o NRR em conjunto é a prática operacional que torna essa responsabilidade visível em tempo real. Terceiro, o NRR é o que investidores e conselhos usam para avaliar a saúde de um negócio SaaS. Vincular a comp a ele alinha a equipe de receita à mesma métrica que impulsiona a avaliação da empresa.
Citável: "Empresas SaaS com NRR no quartil superior sustentam múltiplos medianos de valor da empresa sobre receita de 24x versus 5x para pares do quartil inferior, segundo a análise da McKinsey sobre tecnologia B2B. Essa diferença de avaliação de 4,8x se deve diretamente a se a equipe de receita é remunerada para fazer crescer as contas existentes ou apenas para fechar novas."
Análise da Rework: O Plano de Comp Alinhado ao NRR funciona melhor quando é sobreposto a uma estrutura de comp existente, em vez de substituí-la. A falha de implementação mais comum é o excesso de engenharia: as empresas reconstroem todo o plano de comp de AEs e CSMs simultaneamente, geram uma resistência interna significativa e abandonam a camada de NRR antes que ela tenha tempo de mudar o comportamento. O caminho de maior sucesso é um kicker de NRR aditivo para AEs (5-15% de upside do OTE, sem risco de desvantagem no primeiro ano) mais um piso de GRR para CSMs antes que o upside de expansão seja liberado. Essa abordagem de duas camadas muda o sinal de incentivo na costura sem exigir que o Financeiro aprove uma reformulação completa de comp. Uma vez que essa base se sustente por dois ciclos de comp, o modelo de modificador se torna uma conversa muito mais fácil.
Pagando AEs pelo NRR: Dois Modelos Estruturais
Os planos de comp de AEs não substituem a comissão de novo ARR pela comissão de NRR. Eles adicionam um componente de NRR que modifica o incentivo central de novo ARR. Duas abordagens funcionam na prática.
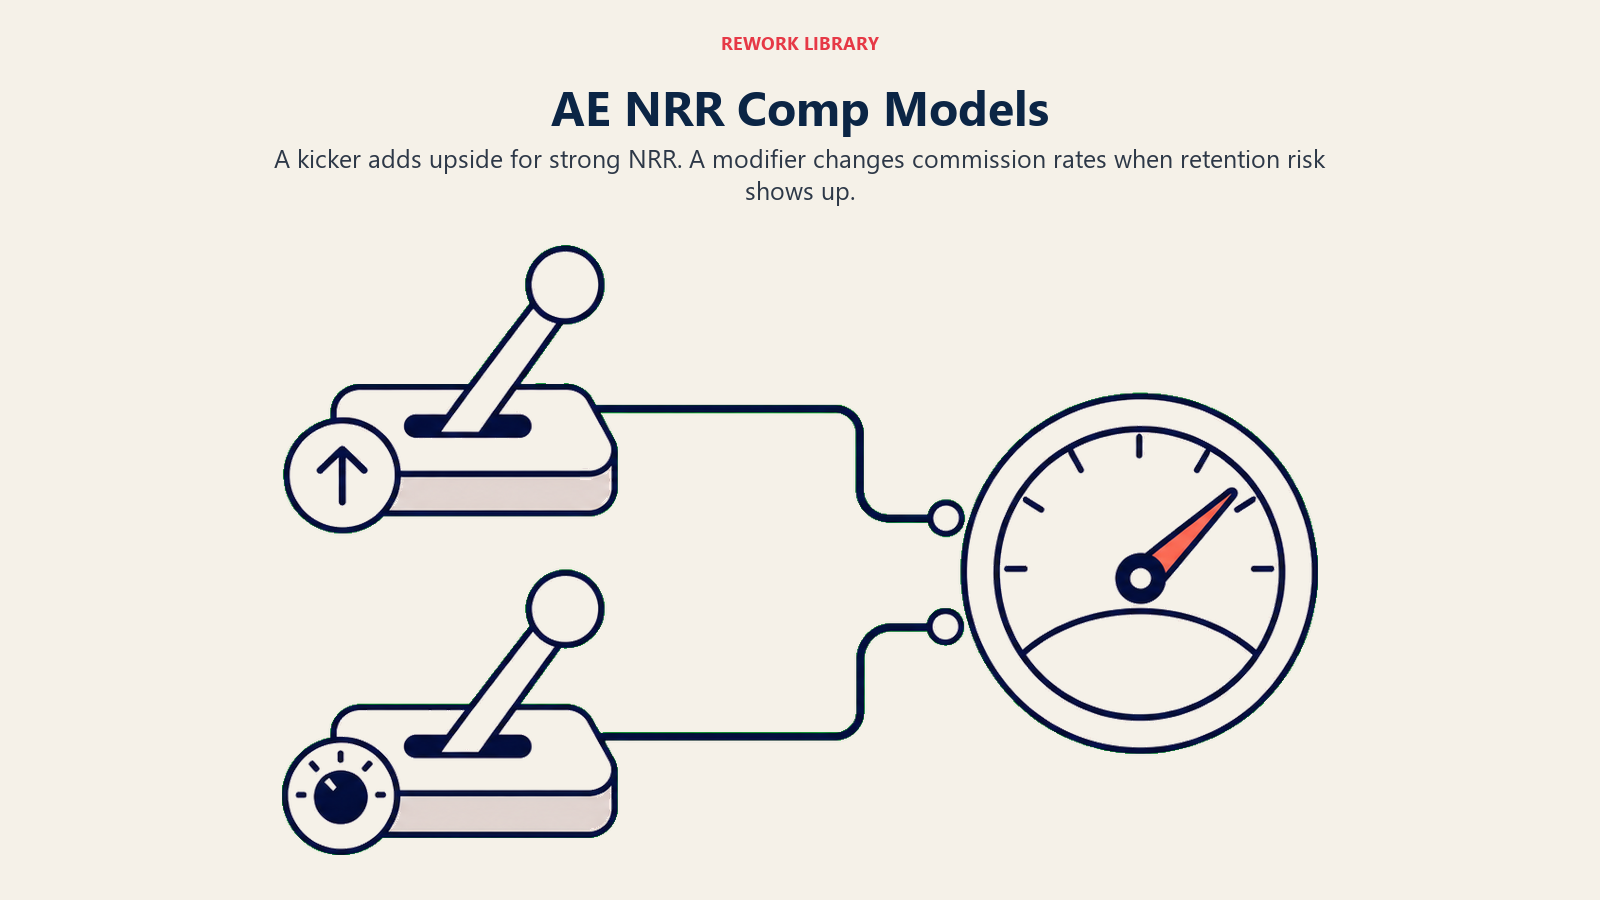
Modelo 1: Kicker de NRR (apenas upside) O AE ganha sua comissão padrão de novo ARR com 100% de atingimento de cota. Se as contas que fechou no período anterior (tipicamente os últimos 12 meses) atingem um limite de NRR definido, ganha um kicker adicional, tipicamente 5-15% de seu OTE base. A pesquisa da McKinsey sobre desenho de incentivos de vendas mostra que a estrutura de kicker (upside aditivo sem risco de desvantagem) é a forma mais eficaz de introduzir uma nova métrica em um plano de comp de vendas estabelecido. O kicker é aditivo, não substitui nenhum comp existente. Esse modelo é mais fácil de obter adesão do AE porque não há desvantagem.
Modelo 2: Modificador de NRR (upside + downside) A taxa de comissão do AE sobre novo ARR é ajustada pelo desempenho de NRR de sua carteira. Se o NRR acumulado dos últimos 12 meses estiver acima de 105%, ganha comissão a 1,1x da taxa padrão. Se o NRR estiver abaixo de 90%, ganha a 0,9x. Esse modelo tem mais força de alinhamento porque cria um custo financeiro direto pelo fechamento de contas com fit ruim. Mas gera significativamente mais resistência dos AEs e requer infraestrutura de rastreamento mais sofisticada.
Exemplo de Plano de Comp de AE com Modificador de NRR:
| Atingimento de Novo ARR | NRR Acumulado 12 Meses | Taxa de Comissão sobre Novo ARR |
|---|---|---|
| ≥100% | ≥110% | 12% (multiplicador 1,2x) |
| ≥100% | 100-109% | 10% (taxa base) |
| ≥100% | 90-99% | 9% (multiplicador 0,9x) |
| ≥100% | <90% | 8% (multiplicador 0,8x) |
| 80-99% | ≥110% | 11% |
| 80-99% | 100-109% | 9% |
| 80-99% | <100% | 7% |
| <80% | Qualquer | 7% (taxas abaixo da cota se aplicam) |
Regras críticas de design para comp de NRR do AE:
- Use uma janela de retrospecto de 12 meses. A medição trimestral de NRR recompensa a manipulação (empurrar renovações para frente, atrasar negócios de expansão para jogar no trimestre). O retrospecto anual suaviza o ruído.
- Exclua contas que o AE não toca mais. Se um AE fechou um negócio há 3 anos e essa conta deu churn após dois handoffs de CSM e uma mudança de produto, vincular seu comp atual a esse resultado é injusto e destruirá a adesão.
- Limite a exposição ao clawback em 20% do OTE. Desvantagem ilimitada cria incentivos perversos. AEs começam a rejeitar contas desafiadoras para proteger o piso de NRR.
Pagando CSMs em Retenção + Expansão: O Modelo de Participação na Receita
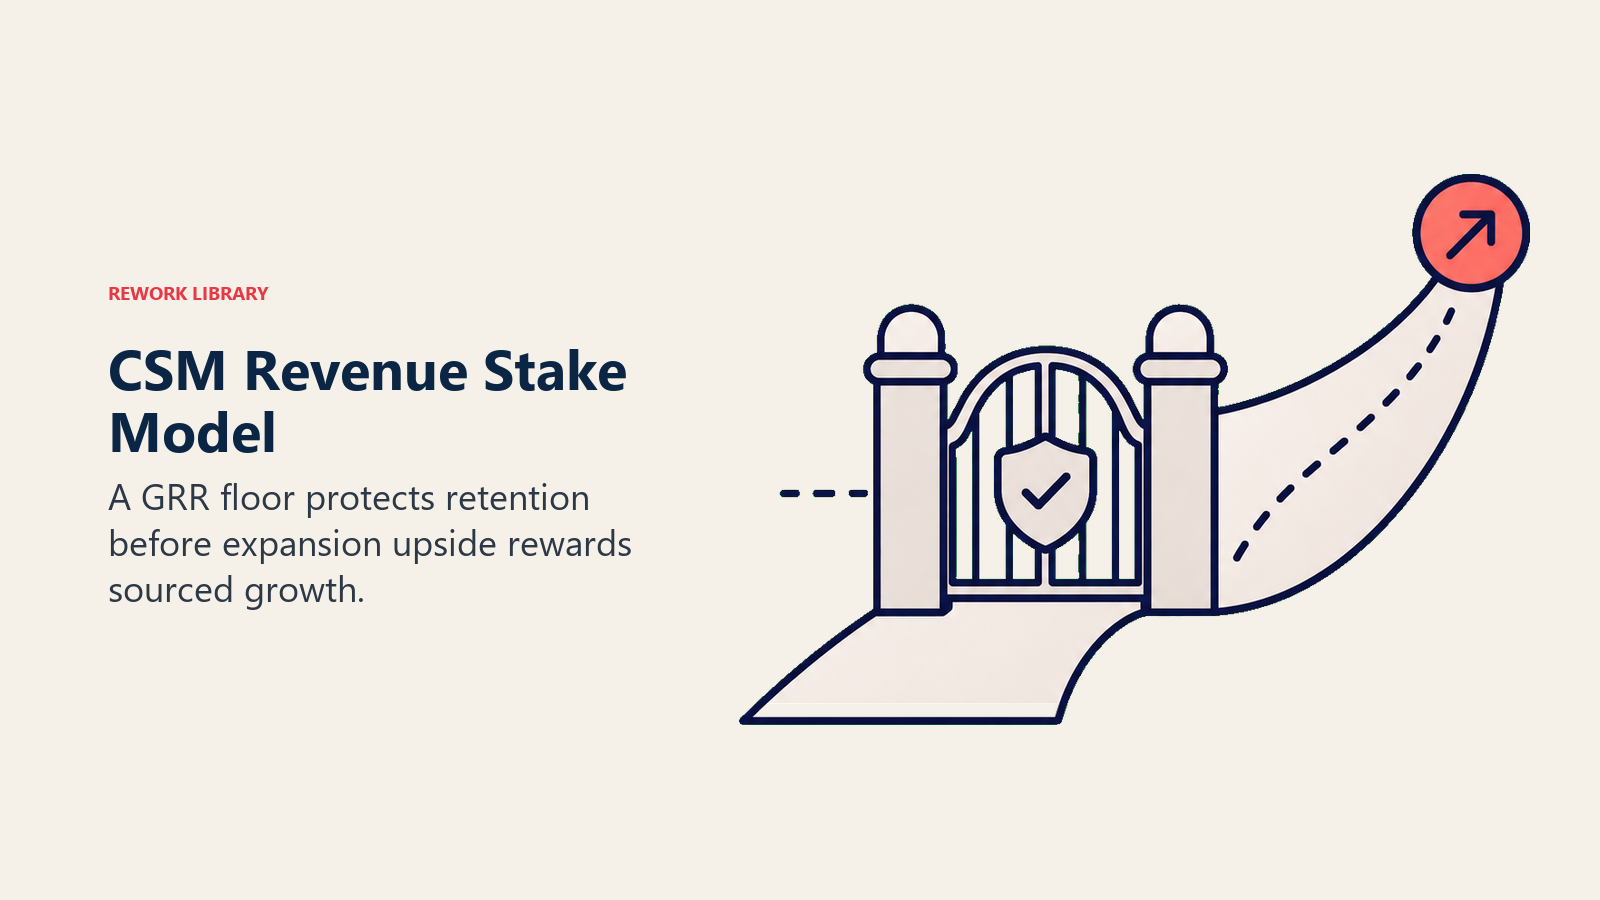
O design de comp de CSM tem dois componentes além do salário base: um bônus de retenção vinculado ao GRR (proteção do ARR existente) e uma comissão de expansão vinculada a novo ARR gerado por contas existentes. Esses podem ser estruturados separadamente ou combinados em um bônus vinculado ao NRR.
Estrutura:
- Base: 60-70% do OTE
- Bônus de retenção: 15-20% do OTE, acionado pelo atingimento do piso de GRR
- Comissão de expansão: 10-20% do OTE, vinculada ao ARR de expansão obtido pelo CSM
A análise de Tomasz Tunguz sobre comp de CSM constata que o componente de cota de expansão, quando definido em 10-15% do OTE, motiva o comportamento de upsell sem borrar a fronteira entre os papéis de CS e Vendas.
As regras de gatilho de expansão são importantes. A comissão de expansão deve ser ativada apenas na expansão que o CSM obteve ou influenciou materialmente: um novo SKU introduzido ao contato do CSM, uma expansão de assentos iniciada pelo business case do CSM, um upgrade de tier após o QBR do CSM. Se o AE fechar um upsell do qual o CSM não participou, o CSM não deve receber o crédito da expansão. É aqui que as regras de atribuição se tornam críticas (abordadas na seção de Governança abaixo). O artigo sobre propriedade de expansão e o movimento de upsell cobre como traçar essa linha operacionalmente.
Exemplo de Plano de Comp de CSM com Upside de NRR:
| Desempenho de GRR | ARR de Expansão vs. Meta | Comp Total como % do OTE |
|---|---|---|
| ≥98% (retenção excepcional) | ≥120% da meta de expansão | 125-135% |
| ≥95% (retenção na meta) | 100-119% da meta de expansão | 105-115% |
| ≥95% (retenção na meta) | 80-99% da meta de expansão | 95-105% |
| 90-94% (retenção abaixo da meta) | Qualquer | 85-95% |
| <90% (churn significativo) | Qualquer | 75-85% |
Regras críticas de design para comp de NRR do CSM:
- Defina um piso de GRR antes do upside de expansão ser ativado. Um CSM que perde 20% de sua carteira, mas fecha um grande negócio de expansão, não deve atingir seu OTE. Retenção é a obrigação base; expansão é a camada de upside.
- Limite a comissão de expansão do CSM ou crie um requisito de coordenação com o AE. Uma comissão de expansão ilimitada sem regra de coordenação com o AE cria o pior dos dois mundos: CSMs fechando negócios de expansão sem o rigor do processo de Vendas, e AEs se sentindo surpreendidos com "suas" contas sendo trabalhadas comercialmente sem eles.
- Separe o comp de CSM de SMB do de CSM enterprise. Contas SMB têm alto volume e ARR pequeno, então comissões de expansão não motivam os mesmos comportamentos. O comp de CSM SMB é melhor estruturado em torno da taxa de retenção de logos e melhorias de health score.
A Camada de Governança: O Que o Financeiro Precisa Para Aprovar Isso
Planos de comp alinhados ao NRR falham em obter aprovação final mais frequentemente do que falham no design. Financeiro e jurídico têm preocupações legítimas sobre planos de comp que abrangem duas funções, envolvem provisões de clawback e exigem nova infraestrutura de CRM. Aborde-as desde o início.
Definição da carteira compartilhada. O Financeiro precisa saber exatamente quais contas contam para o cálculo de NRR de cada AE e CSM. A carteira compartilhada deve ser definida no CRM por registros de propriedade de conta, revisada trimestralmente e formalizada por escrito antes que as cartas de comp sejam enviadas. "Vamos resolver isso depois" não é aceitável para uma equipe financeira que assina provisões de comp variável. A infraestrutura de RevOps para definir e manter essa carteira compartilhada é abordada em RevOps como a cola do alinhamento.
Regras de atribuição para expansão. Quando tanto o AE quanto o CSM participaram de um negócio de expansão, como o ARR de expansão é dividido para fins de comp? Abordagens comuns: divisão 50/50 por padrão, AE-primário se ele conduziu o processo comercial, CSM-primário se ele obteve a oportunidade e o AE apenas cuidou dos contratos. Escreva as regras de atribuição antes que qualquer negócio de expansão seja fechado. Disputas de atribuição resolvidas retroativamente destroem a credibilidade.
Timing e execução do clawback. Se você estiver usando um modelo de clawback para AEs, o Financeiro precisa de uma política clara sobre timing (quando o clawback se aplica?), mecanismos (como é recuperado, ou seja, compensado contra comissões futuras?) e revisão jurídica (as leis de clawback salarial variam por estado). Uma lista de verificação simples de governança:
- Quando o período de NRR fecha para cálculo de comp? (Tipicamente no final do T1 para o cálculo do ano anterior)
- Quem executa o cálculo de NRR: RevOps, Financeiro ou CRO?
- Qual é a janela de revisão e contestação antes que o comp final seja emitido?
- Como atribuições contestadas são escaladas?
Cadência de definição de cotas. As metas de NRR devem ser definidas anualmente, não trimestralmente. Mudanças de cota de NRR no meio do ano destroem a integridade da métrica. Se o Financeiro puder revisar as metas de NRR com base na dinâmica do Pipeline, as metas se tornam sem sentido como ferramentas de responsabilização. Com a governança resolvida, o próximo risco é comportamental: os anti-padrões que surgem mesmo depois que um plano de comp de NRR bem desenhado entra em operação.
O Que Separa as Equipes: Anti-Padrões a Evitar
Comissão do AE sobre expansão cria um papel de AM paralelo. Se os AEs ganham comissão sobre qualquer expansão em suas contas anteriores, tenham tocado na expansão ou não, eles vão entrar nas relações de CS para capturar o comp. CSMs são colocados de lado em suas próprias contas. A solução: comissão de expansão do AE se aplica apenas à expansão que o AE trabalhou ativamente.
CSM pago em NPS ao invés de receita. NPS mede sentimento. Tem correlação quase zero com ARR de expansão e correlação fraca com retenção no nível da conta. Um cliente que te dá 9 no NPS ainda dá churn se o produto não entrega ROI. NPS pode ser um insumo para uma avaliação de desempenho; não deve impulsionar comp variável para um papel que gerencia receita.
Segmentos mistos em um plano de comp. Um CSM de SMB gerenciando 80 contas com ARR de $8K cada tem dinâmicas de expansão completamente diferentes de um CSM enterprise gerenciando 15 contas com ARR de $200K cada. Aplicar a mesma estrutura de comp de NRR a ambos cria comportamento perverso. O CSM enterprise perde pela matemática do SMB, e o CSM de SMB não consegue atingir os thresholds enterprise. Segmente os planos de comp, mesmo que a estrutura de alto nível seja similar.
Cotas de NRR trimestrais recompensam a manipulação. Um CSM cujo bônus trimestral de NRR é reiniciado a cada 90 dias tem incentivo para puxar conversas de expansão para o trimestre em que precisa do número e para minimizar sinais de risco que prejudicariam sua métrica de retenção do T2. A medição anual de NRR elimina a maior parte desse ruído. Mas nenhuma das mecânicas acima importa se você não conseguir a adesão das equipes que estão sendo medidas. Essa conversa é mais difícil do que o design.
Obtendo Adesão: A Conversa com o CRO Que Precisa Acontecer
Duas objeções surgirão em toda organização que tenta implementar comp alinhado ao NRR.
Dos AEs: "Não posso controlar o que o CS faz depois que fecho. Por que meu pagamento deveria depender do desempenho deles?"
A análise da HBR de 2024 sobre remuneração de vendas defende o mesmo ponto: estruturas de cota e comissão desenhadas em uma era anterior de crescimento falham em capturar os comportamentos de retenção e expansão que realmente impulsionam o valor de empresas SaaS em escala.
A resposta honesta: você pode influenciá-lo, e é exatamente esse o ponto. As contas que dão churn no ano um são desproporcionalmente as contas que foram vendidas com o caso de uso errado, supersoldas em capacidade ou fechadas como bons fits quando não eram. AEs que fazem discovery adequado e vendem para ICP genuíno não produzem carteiras com alto churn. O sinal de NRR está dizendo algo sobre como estão vendendo. A conversa com o Financeiro para reforçar isso: mostre a correlação entre NRR de 12 meses e as características específicas do processo de vendas inicial.
Dos CSMs: "Não quero ser medido como um vendedor. Estou aqui para ajudar os clientes, não para vender a eles."
A resposta honesta: você já é medido como vendedor. O NRR apenas torna isso explícito. O CSM que gerencia uma conta com 0% de expansão e 90% de retenção de logos está entregando um resultado de receita pior do que aquele que identifica uma oportunidade genuína de expansão e ajuda o cliente a capitalizá-la. O objetivo não é transformar CS em vendas. É remover a distinção artificial entre "ajudar clientes a ter sucesso" e "fazer crescer o relacionamento de receita". Essas duas coisas deveriam ser a mesma.
O artigo sobre propriedade de expansão aborda como projetar o processo de escalada de CS para Vendas que torna o comp de expansão credível para CSMs que não se sentem confortáveis em conduzir conversas comerciais de forma independente.
Calibração por Segmento
SMB: Mantenha simples. Base + bônus de retenção baseado na taxa de churn de logos. ARR de expansão agrupado em toda a equipe de CSM, não individual. O modificador de NRR no comp do AE é muito ruidoso nos níveis de ARR do SMB. A variância é muito alta para gerar um sinal limpo. O espectro de alinhamento Vendas-CS de SMB a enterprise explica por que a mesma arquitetura de comp não pode ser aplicada uniformemente entre segmentos.
Mid-market: O kicker de NRR individual faz sentido para AEs e CSMs. As regras de atribuição são críticas nesse segmento porque ambas as funções tocam ativamente as conversas de expansão. Use a janela acumulada de 12 meses.
Enterprise: Modelo completo de modificador de NRR para AEs, mais um bônus conjunto de QBR para pares AE-CSM onde o QBR produz um plano de expansão documentado. Comissão de expansão do CSM com atribuição por conta nomeada (sem ambiguidade sobre qual CSM a obteve). O argumento do CRO sobre Vendas e CS vai mais fundo sobre por que o alinhamento enterprise quase sempre requer uma camada de comp compartilhada.
O Alinhamento de Comp É o Mecanismo de Força
Programas culturais, offsites de alinhamento e canais de Slack compartilhados podem melhorar a coordenação na margem. Mas o alinhamento de comp é o mecanismo de força. Quando os AEs sabem que sua taxa de comissão é modificada pelo desempenho de retenção de suas contas, eles começam a fazer ao CS perguntas diferentes antes do fechamento: "Qual é o prazo típico de implementação?" "Quais perfis de cliente têm sucesso?" "O que vimos falhar neste caso de uso?"
Quando os CSMs sabem que seu bônus de retenção é dinheiro real e sua comissão de expansão é upside significativo, param de tratar conversas comerciais como trabalho de outra pessoa. O objetivo não é fazer CS parecer Vendas. É fazer que o resultado de receita pareça responsabilidade de todos. No nível da carteira compartilhada, é isso mesmo.
Projete a camada de NRR na costura. Não uma reformulação completa de comp. Apenas a estrutura de responsabilidade compartilhada que diz a ambas as equipes que estão jogando o mesmo jogo.
Perguntas Frequentes sobre Remuneração Alinhada ao NRR
Por que pagar AEs pelo NRR se eles não controlam o que o CS faz após o fechamento?
Os AEs podem influenciar o NRR mais do que a objeção "não controlo o CS" sugere. As contas que dão churn no mês 12 são desproporcionalmente as contas que foram supersoldas em capacidade, fechadas com um fit ruim de ICP ou vendidas para um caso de uso que o produto não suporta. AEs que conduzem um discovery rigoroso e fecham deals de ICP genuíno produzem carteiras com menos churn. O sinal de NRR está dizendo algo sobre como estão vendendo, não sobre o que o CS faz depois. O princípio de design é uma janela de retrospecto de 12 meses sobre as contas que o AE de fato fechou, não uma responsabilidade permanente por toda conta em seu Pipeline histórico.
Qual porcentagem do OTE o componente de NRR deve representar?
Para AEs, o kicker de NRR deve representar 5-15% do OTE na primeira implementação, aditivo à comissão de novo ARR existente. O modelo de modificador (que ajusta a taxa de comissão base para cima ou para baixo em 10-20% com base no NRR) é apropriado depois de dois ciclos de comp em que o kicker estabeleceu o padrão de comportamento. Para CSMs, o bônus de retenção deve ser de 15-20% do OTE e a comissão de expansão de 10-20% do OTE, com o portão do piso de GRR impedindo que o upside de expansão seja pago em uma carteira que está ativamente dando churn. O OTE total não deve mudar de forma material no primeiro ano de alinhamento ao NRR. O primeiro ano é sobre mudar o sinal de incentivo, não o nível geral de comp.
Como implantar um comp alinhado ao NRR sem destruir a adesão dos AEs?
Comece apenas com upside. O modelo de kicker de NRR (em que os AEs ganham 5-15% adicionais do OTE quando sua carteira atinge um limite de NRR, sem risco de desvantagem) gera muito menos resistência do que um modificador que pode reduzir taxas de comissão. Introduza o kicker no início de um novo ano fiscal com uma janela de medição definida de 12 meses. Rode um ciclo completo antes de introduzir o modelo de modificador. A sequência importa: AEs que já ganharam um kicker são muito mais receptivos a uma conversa sobre modificador do que AEs que nunca viram a métrica de NRR em sua carta de comp.
Como lidar com as objeções dos AEs durante a implantação?
As duas objeções mais comuns são: "não posso controlar o desempenho do CS" e "meu comp sempre foi em novo ARR". A primeira é tratada limitando a responsabilidade pelo NRR às contas que o AE fechou nos 12 meses anteriores, excluindo contas que passaram por várias transições de CSM e limitando a exposição ao clawback em 20% do OTE. A segunda é tratada tornando o componente de NRR aditivo em vez de um substituto. Os AEs não devem enfrentar uma redução de remuneração líquida no primeiro ano de alinhamento ao NRR, a menos que sua carteira esteja com desempenho significativamente abaixo do benchmark.
Os CSMs devem ter uma cota de expansão?
Sim, mas ela precisa ser estruturada com cuidado. A comissão de expansão deve ser ativada apenas na expansão que o CSM obteve ou influenciou materialmente, não em deals liderados por AEs em contas que o CSM apenas gerencia. A meta da cota de expansão deve ser definida em 10-15% do OTE, não mais, para motivar o comportamento de upsell sem borrar a fronteira de papéis entre Vendas e CS. E o piso de GRR deve condicionar o upside de expansão: um CSM que perde 20% de sua carteira enquanto fecha grandes deals de expansão não deve atingir seu OTE. Retenção é a obrigação base; expansão é a camada de upside.
E se o NRR não puder ser calculado no nível da carteira por causa de como o CRM está estruturado?
Este é o bloqueio de implementação mais comum, e é um problema de RevOps antes de ser um problema de comp. Se as contas não estão tagueadas com um identificador de carteira compartilhada que mapeia para um par específico AE-CSM, o NRR não pode ser calculado no nível necessário para impulsionar o comp. A correção é adicionar um campo Territory ID no CRM que conecte a propriedade da conta aos registros do AE e do CSM, e rodar uma revisão trimestral da carteira compartilhada que confirme que o campo está correto. Não lance o comp de NRR até conseguir calcular o NRR da carteira compartilhada em uma planilha para o grupo piloto. Se você não consegue fazer a conta em uma planilha, não vai conseguir automatizá-la no CRM.
Como implementar o comp alinhado ao NRR em fases para uma empresa que nunca fez isso?
Fase 1 (meses 1-3): defina a carteira compartilhada no CRM. Tague todas as contas ativas com um Territory ID compartilhado que mapeie para um par AE-CSM. Rode o cálculo de NRR manualmente para o grupo piloto (4-6 pares AE-CSM no mid-market) por dois trimestres para validar a conta. Fase 2 (meses 4-6): introduza o piso de GRR do CSM no próximo ciclo de comp. O bônus de retenção só é ativado quando o GRR atinge o limite. Ainda sem comissão de expansão. Fase 3 (meses 7-12): adicione o kicker de NRR do AE para o grupo piloto. Pague-o no fim do ano, depois que a primeira janela de retrospecto de 12 meses for concluída. Fase 4 (ano 2): expanda para todos os pares AE-CSM do mid-market e enterprise. Avalie o modelo de modificador para AEs no ano 3 com base na evidência de mudança de comportamento dos anos 1-2.
Saiba Mais
Principal Solution Architect
On this page
- O Problema da Costura: O Que a Lacuna de Comp Realmente Custa
- NRR Como a Métrica Norte Correta
- Pagando AEs pelo NRR: Dois Modelos Estruturais
- Pagando CSMs em Retenção + Expansão: O Modelo de Participação na Receita
- A Camada de Governança: O Que o Financeiro Precisa Para Aprovar Isso
- O Que Separa as Equipes: Anti-Padrões a Evitar
- Obtendo Adesão: A Conversa com o CRO Que Precisa Acontecer
- Calibração por Segmento
- O Alinhamento de Comp É o Mecanismo de Força
- Saiba Mais