Compensación Alineada al NRR: Cómo Pagar a Sales y CS para Que Trabajen en la Misma Dirección
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Así es como el NRR cae por la costura entre dos planes de compensación. El AE alcanza su cuota, cierra el trato y sigue adelante. Su comisión se paga al firmar el contrato. Lo que le ocurra a esa cuenta once meses después no es, técnicamente, su problema. El CSM hereda la cuenta, gestiona la relación y es evaluado por NPS o CSAT, que miden el sentimiento del cliente, no el impacto en ingresos. Cuando llega la renovación, ambos equipos sienten cierta propiedad difusa sobre ella, y ninguno tiene un interés financiero concreto en ella.
Esto no es un problema de personas. Es un problema de diseño de compensación. Cuando la estructura de incentivos se construye en torno a dos métricas independientes que no se tocan, se obtienen dos comportamientos independientes que divergen en el preciso momento en que deberían converger. Los AE suavizan el ICP fit para alcanzar la cuota más rápido. Una cuenta que encaja marginalmente ahora se convierte en el problema de churn del CSM más adelante, una dinámica explorada en detalle en el costo de un handoff roto. Los CSM evitan conversaciones de expansión difíciles porque se sienten como ventas, y no fueron contratados para vender. Las renovaciones quedan en tierra de nadie hasta 90 días antes de la fecha, momento en que alguien entra en pánico.
La compensación alineada al NRR no resuelve todos los problemas de alineación. Pero elimina la razón estructural más importante por la que Sales y CS se separan: la señal de incentivos les dice que lo hagan.
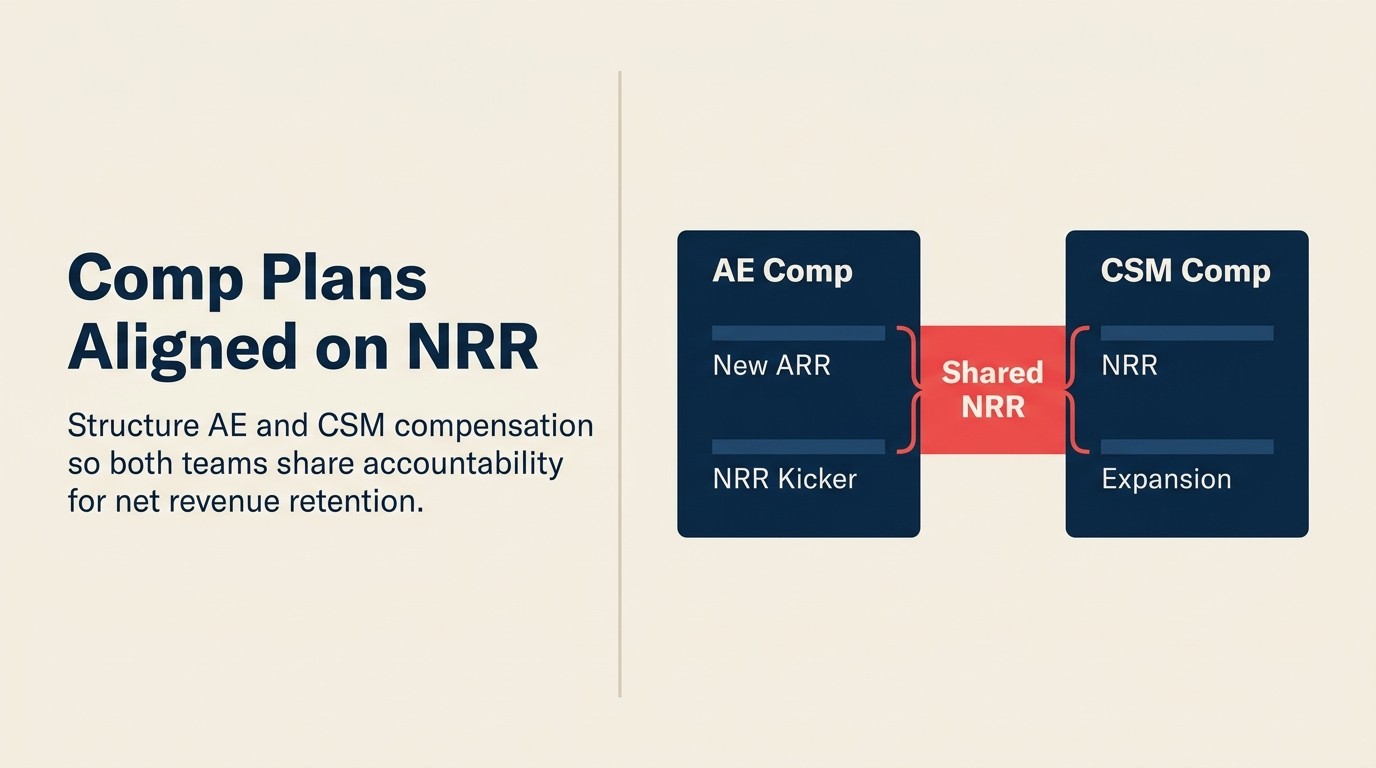
El Plan de Compensación Alineado al NRR es una arquitectura de compensación que vincula la remuneración variable tanto del AE como del CSM a los resultados de net revenue retention sobre el libro compartido de cuentas que poseen conjuntamente. En lugar de pagar a los AE al firmar el contrato y a los CSM por puntajes de sentimiento, crea un interés financiero compartido en que los clientes existentes se queden, se expandan y no se contraigan. Esas son las tres palancas que determinan el NRR.
Cita destacada: "Las empresas SaaS en el cuartil superior de NRR (120%+) tienen 2,5 veces más probabilidades de contar con componentes explícitos de NRR tanto en los planes de compensación del AE como del CSM que las empresas del cuartil inferior, según la investigación de benchmarking SaaS de OpenView Partners, lo que convierte la alineación de la compensación en el predictor estructural más confiable del desempeño del NRR."
Cita destacada: "El 67% de los CRO reportan que su plan de compensación para AE no tiene ningún mecanismo vinculado a resultados de retención de clientes, según la Encuesta de Liderazgo en Ingresos 2024 de Forrester. Esa brecha no es un descuido. Es cómo se diseñaron los planes. Corregirla requiere añadir una capa de NRR en la costura, no rediseñar toda la arquitectura de compensación."
Datos Clave: La Brecha de Alineación del NRR
- Las empresas en el cuartil superior de desempeño en NRR (120%+) tienen 2,5 veces más probabilidades de contar con componentes explícitos de NRR en los planes de compensación tanto del AE como del CSM, según la investigación de benchmarking SaaS de OpenView Partners.
- La empresa SaaS promedio pierde el 14% del ARR anualmente por churn y contracción. Investigaciones de Bain & Company sugieren que entre el 60 y el 80% del churn prevenible es detectable 90+ días antes de la renovación, pero no se aborda porque nadie es dueño de la alerta temprana.
- Los CSM en empresas donde la expansión está explícitamente en su plan de compensación generan un 31% más de expansion ARR por cuenta, según el informe de benchmarking de CS de Gainsight.
El Problema de la Costura: Lo Que Realmente Cuesta la Brecha de Compensación
La división clásica de compensación parece ordenada en el papel. Sales recibe una comisión sobre el nuevo ARR cerrado. CS recibe un salario base más un bono de desempeño vinculado a métricas de retención. Los dos planes de compensación se diseñan de forma independiente, son aprobados por diferentes socios de negocio y se revisan en ciclos distintos.
La brecha entre ellos es donde el NRR se erosiona.
Cuando la comisión de un AE se gana completamente al firmar el contrato, su incentivo financiero para asegurar el ICP fit termina en ese mismo momento. No porque sean insensibles. La mayoría de los AE genuinamente quieren que sus clientes tengan éxito. Pero su plan de compensación les dice que pasen a la siguiente oportunidad. La respuesta racional a ese incentivo es optimizar el close rate, no el lifetime value.
Cuando el bono de desempeño de un CSM está vinculado al NPS, no tienen ningún interés económico en si la cuenta se expande. Les importa el sentimiento del cliente porque eso impulsa su bono. Las conversaciones de expansión requieren una habilidad diferente (identificar la oportunidad comercial, calificar el presupuesto, iniciar un ciclo de compra) y una postura diferente. Sin una señal de compensación que apunte hacia la expansión, la mayoría de los CSM adoptan el comportamiento más seguro y que preserva la relación: buen servicio, poco roce, sin conversaciones "de vendedor".
Y cuando la propiedad de la renovación es ambigua (del AE porque técnicamente es una transacción comercial, del CSM porque tiene la relación, del AM que aún no existe) la renovación queda en el plan de compensación de nadie hasta que se acaba el tiempo.
El NRR como la Métrica Norte Correcta
Antes de entrar en la mecánica de compensación, vale la pena ser precisos sobre qué mide el NRR y por qué es la métrica compartida correcta en esta costura. Las definiciones completas están en el Glosario de Alineación Sales-CS.
Fórmula del NRR a nivel del libro compartido:
NRR = (ARR Inicial + ARR de Expansión − ARR de Contracción − ARR Perdido por Churn) / ARR Inicial
A nivel del libro compartido (las cuentas que AE y CSM poseen juntos), el NRR captura todo lo que importa: ¿los clientes existentes se quedan, pagan más y no reducen sus contratos? Un NRR del libro compartido superior al 100% significa que el libro crece solo con clientes existentes. Por debajo del 100% significa que el libro se contrae, independientemente de cuántos nuevos logos esté cerrando el AE en otro territorio.
El NRR es la métrica compartida correcta por tres razones. Primero, captura la ecuación de ingresos completa: retención, expansión y contracción. El análisis de McKinsey sobre empresas de tecnología B2B encontró que las empresas con NRR del cuartil superior sostienen múltiplos medianos de valor empresarial sobre ingresos de 24x frente a 5x de sus pares del cuartil inferior. El GRR solo captura el lado de la retención. Premia a un CSM que previene el churn pero ignora el potencial de expansión. La tasa de retención por logo no dice nada sobre ingresos. El NPS habla de sentimiento sin ningún ancla de ingresos. Segundo, el NRR es calculable a nivel de libro, lo que hace posible asignar responsabilidad de NRR a una pareja específica AE-CSM, y pronosticar el NRR de manera conjunta es la práctica operativa que hace visible esa responsabilidad en tiempo real. Tercero, el NRR es lo que los inversores y los consejos usan para evaluar la salud de un negocio SaaS. Vincular la compensación a él alinea al equipo de ingresos con la misma métrica que impulsa la valoración de la empresa.
Cita destacada: "Las empresas SaaS con NRR del cuartil superior sostienen múltiplos medianos de valor empresarial sobre ingresos de 24x frente a 5x de sus pares del cuartil inferior, según el análisis de McKinsey sobre tecnología B2B. Esa brecha de valoración de 4,8x se atribuye directamente a si el equipo de ingresos es compensado para hacer crecer las cuentas existentes o solo para cerrar nuevas."
Análisis de Rework: El Plan de Compensación Alineado al NRR funciona mejor cuando se superpone a una estructura de compensación existente en lugar de reemplazarla. La falla de implementación más común es el exceso de ingeniería: las empresas reconstruyen todo el plan de compensación de AE y CSM a la vez, generan una resistencia interna significativa y abandonan la capa de NRR antes de que tenga tiempo de cambiar el comportamiento. El camino de mayor éxito es un NRR kicker aditivo para los AE (5-15% de beneficio adicional sobre el OTE, sin riesgo a la baja en el primer año) más un piso de GRR para los CSM antes de que se active el beneficio adicional de expansión. Ese enfoque de dos capas cambia la señal de incentivos en la costura sin requerir que Finance apruebe un rediseño completo de la compensación. Una vez que esa base se sostiene durante dos ciclos de compensación, el modelo modificador se convierte en una conversación mucho más fácil.
Pagar a los AE sobre NRR: Dos Modelos Estructurales
Los planes de compensación para AE no reemplazan la comisión sobre nuevo ARR con comisión sobre NRR. Añaden un componente de NRR que modifica el incentivo central sobre nuevo ARR. Dos enfoques funcionan en la práctica.
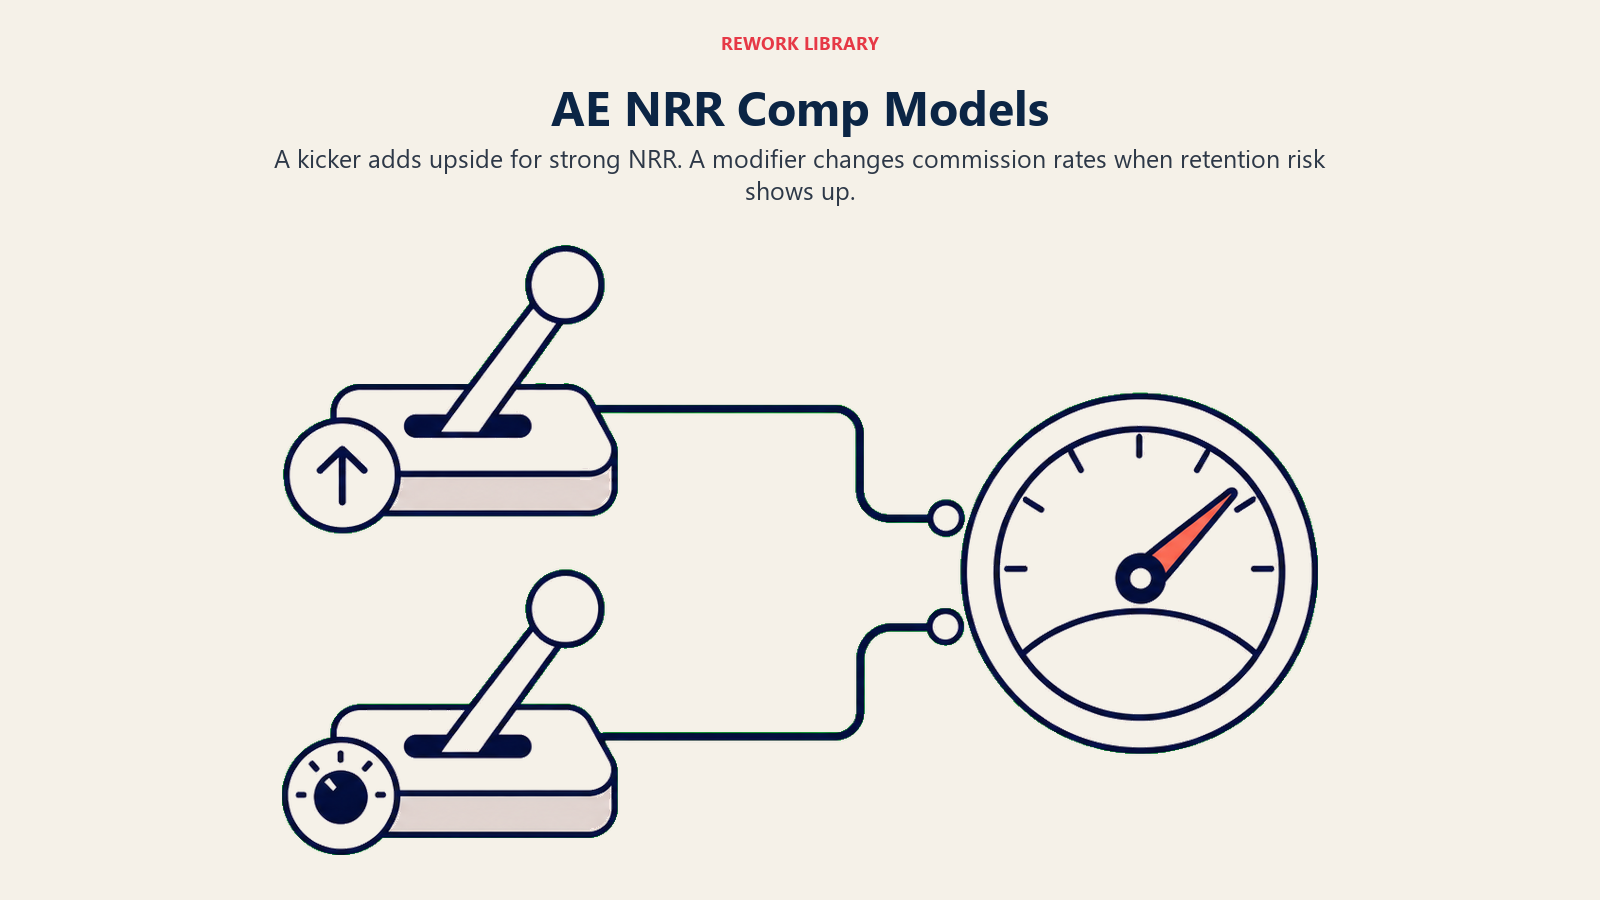
Modelo 1: NRR Kicker (solo beneficio adicional) El AE gana su comisión estándar sobre nuevo ARR al 100% de cumplimiento de cuota. Si las cuentas que cerró en el período anterior (típicamente los últimos 12 meses) alcanzan un umbral de NRR definido, obtiene un kicker adicional, típicamente del 5 al 15% de su OTE base. La investigación de McKinsey sobre el diseño de incentivos de ventas muestra que la estructura de kicker (beneficio adicional sin riesgo a la baja) es la forma más eficaz de introducir una nueva métrica en un plan de compensación de ventas consolidado. El kicker es aditivo, no reemplaza ninguna compensación existente. Este modelo es más fácil de obtener el apoyo del AE porque no tiene desventaja.
Modelo 2: NRR Modifier (beneficio adicional + desventaja) La tasa de comisión del AE sobre nuevo ARR se ajusta según el desempeño del NRR de su libro. Si su NRR de los 12 meses anteriores supera el 105%, gana comisión a 1,1x la tasa estándar. Si el NRR está por debajo del 90%, gana a 0,9x. Este modelo tiene más fuerza de alineación porque crea un costo financiero directo por cerrar cuentas con mal encaje. Pero genera significativamente más resistencia del AE y requiere una infraestructura de seguimiento más sofisticada.
Ejemplo de Plan de Compensación para AE con NRR Modifier:
| Cumplimiento de Nuevo ARR | NRR Últimos 12 Meses | Tasa de Comisión sobre Nuevo ARR |
|---|---|---|
| ≥100% | ≥110% | 12% (multiplicador 1,2x) |
| ≥100% | 100-109% | 10% (tasa base) |
| ≥100% | 90-99% | 9% (multiplicador 0,9x) |
| ≥100% | <90% | 8% (multiplicador 0,8x) |
| 80-99% | ≥110% | 11% |
| 80-99% | 100-109% | 9% |
| 80-99% | <100% | 7% |
| <80% | Cualquiera | 7% (aplican tasas por debajo de cuota) |
Reglas de diseño críticas para la compensación NRR del AE:
- Use una ventana de 12 meses hacia atrás. La medición trimestral del NRR premia la manipulación (adelantar renovaciones, retrasar expansiones para trabajar el trimestre). La mirada anual suaviza el ruido.
- Excluya cuentas que el AE ya no toca. Si un AE cerró un trato hace 3 años y esa cuenta hizo churn después de dos cambios de CSM y un pivote de producto, vincular su compensación actual a ese resultado es injusto y destruirá el apoyo.
- Limite la exposición de clawback al 20% del OTE. La desventaja ilimitada crea incentivos perversos. Los AE empiezan a rechazar cuentas desafiantes para proteger su piso de NRR.
Pagar a los CSM sobre Retención + Expansión: El Modelo de Participación en Ingresos
El diseño de compensación del CSM tiene dos componentes más allá del salario base: un bono de retención vinculado al GRR (proteger el ARR existente) y una comisión de expansión vinculada al nuevo ARR generado desde cuentas existentes. Estos pueden estructurarse por separado o combinarse en un bono vinculado al NRR.
Estructura:
- Base: 60-70% del OTE
- Bono de retención: 15-20% del OTE, activado al alcanzar el piso de GRR
- Comisión de expansión: 10-20% del OTE, vinculada al expansion ARR generado por el CSM
El análisis de Tomasz Tunguz sobre la compensación de los CSM concluye que el componente de cuota de expansión, cuando se fija en 10-15% del OTE, motiva el comportamiento de upsell sin difuminar el límite entre los roles de CS y Sales.
Las reglas del trigger de expansión importan. La comisión de expansión solo debe activarse sobre la expansión que el CSM originó o influyó materialmente: un nuevo SKU introducido al contacto del CSM, una expansión de asientos iniciada por la conversación de business case del CSM, una mejora de nivel tras el QBR del CSM. Si el AE cierra un upsell en el que el CSM no participó, el CSM no debe recibir el crédito de expansión. Aquí es donde las reglas de atribución se vuelven críticas (cubiertas en la sección de Gobernanza más adelante). El artículo sobre propiedad de la expansión y el upsell motion cubre cómo trazar esa línea operativamente.
Ejemplo de Plan de Compensación para CSM con Beneficio Adicional de NRR:
| Desempeño de GRR | ARR de Expansión vs. Objetivo | Comp Total como % del OTE |
|---|---|---|
| ≥98% (retención excepcional) | ≥120% del objetivo de expansión | 125-135% |
| ≥95% (retención en objetivo) | 100-119% del objetivo de expansión | 105-115% |
| ≥95% (retención en objetivo) | 80-99% del objetivo de expansión | 95-105% |
| 90-94% (retención por debajo del objetivo) | Cualquiera | 85-95% |
| <90% (churn significativo) | Cualquiera | 75-85% |
Reglas de diseño críticas para la compensación NRR del CSM:
- Establezca un piso de GRR antes de activar el beneficio adicional de expansión. Un CSM que pierde el 20% de su libro pero cierra un gran trato de expansión no debe alcanzar su OTE. La retención es la obligación base; la expansión es la capa de beneficio adicional.
- Limite la comisión de expansión del CSM o cree un requisito de coordinación con el AE. Una comisión de expansión sin tope y sin regla de coordinación con el AE crea lo peor de ambos mundos: CSM cerrando tratos de expansión sin el rigor del proceso de Sales, y AE que se siente sorprendido porque "sus" cuentas están siendo trabajadas comercialmente sin ellos.
- Separe la compensación del CSM de SMB del CSM de enterprise. Las cuentas SMB tienen alto volumen y ARR bajo, por lo que las comisiones de expansión no motivan los mismos comportamientos. La compensación del CSM de SMB se estructura mejor en torno a la tasa de retención de logos y mejoras en el health score.
La Capa de Gobernanza: Lo Que Finance Necesita para Aprobarlo
Los planes de compensación alineados al NRR fracasan en la aprobación final con más frecuencia de la que fallan en el diseño. Finance y legal tienen preocupaciones legítimas sobre planes de compensación que abarcan dos funciones, involucran cláusulas de recuperación y requieren nueva infraestructura en el CRM. Abórdelas de entrada.
Definición del libro compartido. Finance necesita saber exactamente qué cuentas cuentan para el cálculo del NRR de cada AE y CSM. El libro compartido debe definirse en el CRM por registros de propiedad de cuentas, revisarse trimestralmente y formalizarse por escrito antes de que salgan las cartas de compensación. "Ya lo resolveremos" no es aceptable para un equipo de Finance que firma la aprobación de acumulaciones de compensación variable. La infraestructura de RevOps para definir y mantener ese libro compartido se cubre en RevOps como el pegamento de la alineación.
Reglas de atribución para la expansión. Cuando tanto el AE como el CSM participaron en un trato de expansión, ¿cómo se divide el expansion ARR para efectos de compensación? Enfoques comunes: división 50/50 por defecto, AE primario si dirigió el proceso comercial, CSM primario si originó la oportunidad y el AE solo manejó los contratos. Escriba las reglas de atribución antes de que cierre cualquier trato de expansión. Las disputas de atribución resueltas de manera retroactiva destruyen la credibilidad.
Timing de clawback y aplicación. Si usa un modelo de clawback para los AE, Finance necesita una política clara sobre el timing (¿cuándo aplica el clawback?), la mecánica (¿cómo se recupera, es decir, compensando comisiones futuras?) y revisión legal (las leyes de clawback salarial varían según el estado). Una lista de verificación de gobernanza simple:
- ¿Cuándo cierra el período de NRR para el cálculo de compensación? (Típicamente a finales del Q1 para el cálculo del año anterior)
- ¿Quién realiza el cálculo del NRR: RevOps, Finance o el CRO?
- ¿Cuál es la ventana de revisión y disputa antes de que se emita la compensación final?
- ¿Cómo se escalan las atribuciones en disputa?
Cadencia de establecimiento de cuotas. Los objetivos de NRR deben establecerse anualmente, no trimestralmente. Los cambios de cuota de NRR a mitad de año destruyen la integridad de la métrica. Si Finance puede revisar los objetivos de NRR basándose en la dinámica del Pipeline, los objetivos se vuelven insignificantes como herramientas de responsabilidad. Con la gobernanza resuelta, el siguiente riesgo es conductual: los anti-patrones que surgen incluso después de que un plan de compensación NRR bien diseñado entra en vigor.
Lo Que Separa a los Equipos: Anti-Patrones a Evitar
La comisión del AE sobre expansión crea un rol de AM en la sombra. Si los AE ganan comisión sobre cualquier expansión en sus cuentas anteriores, hayan tocado esa expansión o no, se meterán en las relaciones de CS para capturar la compensación. Los CSM quedan relegados en sus propias cuentas. La solución: la comisión de expansión del AE solo aplica a la expansión que el AE trabajó activamente.
El CSM pagado por NPS en lugar de ingresos. El NPS mide el sentimiento. Tiene correlación casi nula con el expansion ARR y correlación débil con la retención a nivel de cuenta. Un cliente que le da un 9 en NPS igual hace churn si el producto no entrega ROI. El NPS puede ser un input en una revisión de desempeño; no debe impulsar la compensación variable para un rol que gestiona ingresos.
Segmentos mixtos en un solo plan de compensación. Un CSM de SMB que gestiona 80 cuentas a $8K ARR cada una tiene dinámicas de expansión completamente diferentes a las de un CSM de enterprise que gestiona 15 cuentas a $200K ARR cada una. Aplicar la misma estructura de compensación NRR a ambos crea comportamientos perversos. El CSM de enterprise pierde con la matemática de SMB, y el CSM de SMB no puede alcanzar los umbrales de enterprise. Segmente los planes de compensación, aunque la estructura general sea similar.
Las cuotas trimestrales de NRR premian la manipulación. Un CSM cuyo bono trimestral de NRR se reinicia cada 90 días tiene un incentivo para adelantar conversaciones de expansión al trimestre en que necesita el número y suavizar las señales de riesgo que dañarían su métrica de retención del Q2. La medición anual del NRR elimina la mayor parte de este ruido. Pero nada de la mecánica anterior importa si no se logra el apoyo de los equipos que serán medidos. Esa conversación es más difícil que el diseño.
Conseguir el Apoyo: La Conversación con el CRO Que Debe Ocurrir
Dos objeciones surgirán en cada organización que intente implementar compensación alineada al NRR.
De los AE: "No puedo controlar lo que hace CS después de que cierro. ¿Por qué debería depender mi pago de su desempeño?"
El análisis de HBR de 2024 sobre la compensación de ventas plantea el mismo argumento: las estructuras de cuota y comisión diseñadas en una era de crecimiento anterior no logran capturar los comportamientos de retención y expansión que realmente impulsan el valor de las empresas SaaS a escala.
La respuesta honesta: usted puede influir en ello, y ese es exactamente el punto. Las cuentas que hacen churn al año uno son desproporcionadamente las cuentas que se vendieron con el caso de uso incorrecto, se sobrevendieron en capacidad o se cerraron como buenos encajes cuando no lo eran. Los AE que hacen un discovery adecuado y venden al ICP genuino no producen libros con alto churn. La señal del NRR les está diciendo algo sobre cómo están vendiendo. La conversación con Finance para reforzar esto: muestre la correlación entre el NRR de 12 meses y las características específicas del proceso de venta inicial.
De los CSM: "No quiero ser medido como un vendedor. Estoy aquí para ayudar a los clientes, no para venderles cosas."
La respuesta honesta: ya está siendo medido como un vendedor. El NRR solo lo hace explícito. El CSM que gestiona una cuenta con 0% de expansión y 90% de retención de logos está entregando un resultado de ingresos peor que el que identifica una oportunidad de expansión genuina y ayuda al cliente a capitalizarla. El objetivo no es convertir CS en Sales. Es eliminar la distinción artificial entre "ayudar a los clientes a tener éxito" y "hacer crecer la relación de ingresos". Esas dos cosas deberían ser lo mismo.
El artículo sobre propiedad de la expansión cubre cómo diseñar el proceso de escalación de CS a Sales que hace que la compensación por expansión sea creíble para los CSM que no se sienten cómodos llevando conversaciones comerciales de forma independiente.
Calibración por Segmento
SMB: Manténgalo simple. Base + bono de retención basado en la tasa de churn de logos. ARR de expansión agrupado entre el equipo de CSM, no individual. El NRR modifier en la compensación del AE genera demasiado ruido en niveles de ARR de SMB. La varianza es demasiado alta para generar una señal clara. El espectro de alineación Sales-CS de SMB a enterprise explica por qué la misma arquitectura de compensación no puede aplicarse de manera uniforme entre segmentos.
Mid-market: El NRR kicker individual tiene sentido tanto para el AE como para el CSM. Las reglas de atribución son críticas en este segmento porque ambas funciones tocan activamente las conversaciones de expansión. Use la ventana de los 12 meses anteriores.
Enterprise: Modelo de NRR modifier completo para los AE, más un bono de QBR conjunto para parejas AE-CSM donde el QBR produce un plan de expansión documentado. Comisión de expansión para el CSM con atribución por cuenta nominada (sin ambigüedad sobre qué CSM la originó). El argumento del CRO sobre Sales y CS profundiza en por qué la alineación en enterprise casi siempre requiere una capa de compensación compartida.
La Compensación Alineada es la Fuerza Impulsora
Los programas culturales, los offsite de alineación y los canales de Slack compartidos pueden mejorar la coordinación en el margen. Pero la alineación de la compensación es la fuerza impulsora. Cuando los AE saben que su tasa de comisión es modificada por qué tan bien retienen sus cuentas, empiezan a hacerle preguntas diferentes a CS antes del cierre: "¿Cuál es el timeline típico de implementación?" "¿Qué perfiles de clientes tienen éxito?" "¿Qué hemos visto fallar en este caso de uso?"
Cuando los CSM saben que su bono de retención es dinero real y que su comisión de expansión es un beneficio adicional significativo, dejan de tratar las conversaciones comerciales como el trabajo de otra persona. El objetivo no es hacer que CS se sienta como Sales. Es hacer que el resultado de ingresos se sienta como la responsabilidad de todos. A nivel del libro compartido, lo es.
Diseñe la capa de NRR en la costura. No un rediseño completo de la compensación. Solo la estructura de responsabilidad compartida que les dice a ambos equipos que están jugando el mismo juego.
Preguntas Frecuentes sobre la Compensación Alineada al NRR
¿Por qué pagar a los AE sobre NRR si no pueden controlar lo que hace CS después del cierre?
Los AE pueden influir en el NRR más de lo que sugiere la objeción de "no puedo controlar a CS". Las cuentas que hacen churn en el mes 12 son desproporcionadamente las cuentas que se sobrevendieron en capacidad, se cerraron con un mal ICP fit o se vendieron para un caso de uso que el producto no soporta. Los AE que hacen un discovery riguroso y cierran tratos con ICP genuino producen libros con menos churn. La señal del NRR les está diciendo algo sobre cómo están vendiendo, no sobre lo que hace CS después. El principio de diseño es una ventana de 12 meses hacia atrás sobre las cuentas que el AE realmente cerró, no una responsabilidad permanente por cada cuenta de su Pipeline histórico.
¿Qué porcentaje del OTE debe representar el componente de NRR?
Para los AE, el NRR kicker debe representar el 5-15% del OTE en la primera implementación, de forma aditiva a la comisión existente sobre nuevo ARR. El modelo modificador (que ajusta la tasa de comisión base hacia arriba o hacia abajo entre un 10 y un 20% según el NRR) es apropiado después de dos ciclos de compensación en los que el kicker haya establecido el patrón de comportamiento. Para los CSM, el bono de retención debe ser del 15-20% del OTE y la comisión de expansión del 10-20% del OTE, con la compuerta del piso de GRR evitando que el beneficio adicional de expansión se pague sobre un libro que está perdiendo clientes activamente. El OTE total no debe cambiar materialmente en el primer año de alineación del NRR. El primer año se trata de cambiar la señal de incentivos, no el nivel general de compensación.
¿Cómo se implementa la compensación alineada al NRR sin destruir el apoyo de los AE?
Comience solo con el beneficio adicional. El modelo de NRR kicker (donde los AE ganan un 5-15% adicional del OTE cuando su libro alcanza un umbral de NRR, sin riesgo a la baja) genera mucha menos resistencia que un modificador que puede reducir las tasas de comisión. Introduzca el kicker al inicio de un nuevo año fiscal con una ventana de medición definida de 12 meses. Ejecute un ciclo completo antes de introducir el modelo modificador. La secuencia importa: los AE que ya han ganado un kicker son mucho más receptivos a una conversación sobre un modificador que los AE que nunca han visto la métrica de NRR en su carta de compensación.
¿Cómo se manejan las objeciones de los AE durante el despliegue?
Las dos objeciones más comunes son: "No puedo controlar el desempeño de CS" y "mi compensación siempre ha sido sobre nuevo ARR". La primera se aborda limitando la responsabilidad de NRR a las cuentas que el AE cerró en los 12 meses anteriores, excluyendo las cuentas que pasaron por múltiples transiciones de CSM y limitando la exposición de clawback al 20% del OTE. La segunda se aborda haciendo que el componente de NRR sea aditivo y no un reemplazo. Los AE no deben enfrentar una reducción de su pago neto en el primer año de alineación del NRR a menos que su libro tenga un desempeño significativamente inferior al benchmark.
¿Deben los CSM tener una cuota de expansión?
Sí, pero debe estructurarse con cuidado. La comisión de expansión solo debe activarse sobre la expansión que el CSM originó o influyó materialmente, no sobre tratos liderados por el AE en cuentas que el CSM casualmente gestiona. El objetivo de la cuota de expansión debe fijarse en el 10-15% del OTE, no más, para motivar el comportamiento de upsell sin difuminar el límite de roles entre Sales y CS. Y el piso de GRR debe condicionar el beneficio adicional de expansión: un CSM que pierde el 20% de su libro mientras cierra grandes tratos de expansión no debe alcanzar su OTE. La retención es la obligación base; la expansión es la capa de beneficio adicional.
¿Qué pasa si el NRR no se puede calcular a nivel de libro por cómo está estructurado el CRM?
Este es el bloqueo de implementación más común, y es un problema de RevOps antes de ser un problema de compensación. Si las cuentas no están etiquetadas con un identificador de libro compartido que se asigne a una pareja específica AE-CSM, el NRR no puede calcularse al nivel necesario para impulsar la compensación. La solución es añadir un campo Territory ID en el CRM que conecte la propiedad de la cuenta con los registros del AE y del CSM, y realizar una revisión trimestral del libro compartido que confirme que el campo es correcto. No lance la compensación NRR hasta que pueda calcular el NRR del libro compartido en una hoja de cálculo para el grupo piloto. Si no puede hacer la matemática en una hoja de cálculo, no puede automatizarla en el CRM.
¿Cómo se implementa por fases la compensación alineada al NRR en una empresa que nunca lo ha hecho?
Fase 1 (meses 1-3): Defina el libro compartido en el CRM. Etiquete todas las cuentas activas con un Territory ID compartido que se asigne a una pareja AE-CSM. Ejecute el cálculo del NRR manualmente para el grupo piloto (4-6 parejas AE-CSM en mid-market) durante dos trimestres para validar la matemática. Fase 2 (meses 4-6): Introduzca el piso de GRR del CSM en el siguiente ciclo de compensación. El bono de retención se activa solo cuando el GRR alcanza el umbral. Todavía sin comisión de expansión. Fase 3 (meses 7-12): Añada el NRR kicker del AE para el grupo piloto. Páguelo al final del año, una vez completada la primera ventana de 12 meses hacia atrás. Fase 4 (año 2): Expanda a todas las parejas AE-CSM de mid-market y enterprise. Evalúe el modelo modificador para los AE en el año 3 con base en la evidencia de cambio de comportamiento de los años 1 y 2.
Aprenda Más
Principal Solution Architect
On this page
- El Problema de la Costura: Lo Que Realmente Cuesta la Brecha de Compensación
- El NRR como la Métrica Norte Correcta
- Pagar a los AE sobre NRR: Dos Modelos Estructurales
- Pagar a los CSM sobre Retención + Expansión: El Modelo de Participación en Ingresos
- La Capa de Gobernanza: Lo Que Finance Necesita para Aprobarlo
- Lo Que Separa a los Equipos: Anti-Patrones a Evitar
- Conseguir el Apoyo: La Conversación con el CRO Que Debe Ocurrir
- Calibración por Segmento
- La Compensación Alineada es la Fuerza Impulsora
- Aprenda Más