Komisyen Jualan untuk Pengekalan: Mengapa Pelan Pampasan Anda Sedang Menghancurkan NRR Secara Senyap
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
AE menutup urusan pada minggu terakhir Q3. Diskaun adalah 38%. Kes guna adalah bersebelahan, bukan teras. Juara adalah bersemangat tetapi tidak mempunyai kuasa belanjawan melebihi pembelian awal. AE mencapai kuota. Mengambil cek komisyen. Dan beralih kepada pipeline seterusnya.
CSM mewarisi akaun. Menghabiskan 11 bulan menavigasi kesesuaian produk yang sentiasa anggaran, menguruskan juara yang tidak dapat mendapat sokongan dalaman untuk penggunaan yang lebih mendalam, dan berjuang untuk perbualan pembaharuan dengan pembeli eksekutif yang tidak terlibat dalam pembelian asal. Pada bulan ke-11, akaun tersebut churns.
AE tidak menghadapi sebarang akibat kewangan. CSM menanggung impak Churn pada metrik yang mereka kawal sebahagiannya. Syarikat menyerap kos onboarding, masa CS, peluang pengembangan yang terlepas, dan kerosakan NRR (net revenue retention; lihat Glosari Penjajaran Jualan-CS) daripada urusan yang mungkin sepatutnya tidak ditutup.
Ini bukan kisah tentang AE yang buruk. Ini adalah kisah tentang apa yang pelan pampasan melatih orang untuk lakukan.
Mengapa Pampasan Adalah Punca Akar, Bukan Budaya
Bantahan standard timbul dalam hampir setiap perbualan CRO: "AE kami adalah orang yang hebat. Mereka mengambil berat tentang pelanggan. Mereka tidak cuba menutup urusan yang buruk."
Itu mungkin benar. Dan ia tidak berkaitan.
Tingkah laku mengikuti insentif. Bukan kerana orang bersifat tamak, tetapi kerana manusia, termasuk jurujual yang cemerlang, bertindak balas kepada isyarat yang persekitaran mereka hantar. Jika pelan pampasan berkata "anda diberi ganjaran untuk menutup urusan dan tidak mempunyai pertaruhan dalam apa yang berlaku seterusnya," tingkah laku rasional adalah untuk menutup seberapa banyak urusan mungkin dengan seberapa sedikit kekangan mungkin. Itu bukan kecacatan watak. Itu sistem yang berfungsi seperti yang direka. Penyelidikan McKinsey mengenai insentif jualan mengesahkan bahawa pelan pampasan boleh memotivasikan jurujual bukan sahaja untuk menjual lebih banyak tetapi untuk memajukan strategi syarikat yang sentiasa berkembang. Tetapi itu hanya berlaku apabila reka bentuk insentif diselaraskan dengan sengaja kepada strategi, bukan diwarisi daripada peringkat pertumbuhan sebelumnya. Model pemarkahan kesihatan pelanggan dengan konteks jualan menunjukkan bagaimana AE yang menghayati insentif pengekalan boleh menyumbang data kualiti urusan semasa penutupan, yang menjadikan pengaitan Churn lebih mudah dikuatkuasakan.
Matematik NRR adalah jelas. Urusan ACV $100K yang churns pada bulan ke-10 bukan sahaja menelan kos pembaharuan. Ambil kira:
- Kos onboarding (pelaksanaan, masa PS, jam onboarding CS): $8-15K
- Kos pengurusan CSM selama 10 bulan (dimuatkan sepenuhnya): $12-18K
- Hasil pengembangan yang terlepas (akaun yang tidak churns biasanya berkembang 15-25% pada tahun ke-2): $15-25K
- Seret NRR (setiap dolar yang churns menekan gandaan pada pusingan pembiayaan atau keluar seterusnya anda): berubah-ubah tetapi bermakna pada skala
Urusan $100K yang churns boleh menelan kos bersih yang disedari $40-60K, berbanding pembayaran komisyen $15-20K semasa penutupan. Syarikat membayar AE untuk menjana peristiwa ROI negatif.
Subsidi tersembunyi: pasukan CS menyerap kos ini secara senyap. Churn direkodkan, NRR pasukan CS mengambil impak, dan AE yang mewujudkan keadaan itu sudah lama pergi dengan komisyen mereka. Kepimpinan CS melihat Churn yang meningkat. Mereka membina model skor kesihatan yang lebih rumit. Mereka mengambil lebih banyak CSM. Tetapi punca akar ialah pelan pampasan yang tidak mewujudkan akauntabiliti untuk kualiti pemerolehan. Ia tidak disentuh.
Fakta Utama: Kos NRR Pampasan yang Tidak Selaras
- Urusan yang tidak sesuai yang churns pada bulan ke-10 menelan kos syarikat 3-4x ACV awal apabila anda mengambil kira onboarding, masa CS, pengembangan yang terlepas, dan seret NRR, mengikut analisis Bain & Company mengenai ekonomi unit SaaS.
- Syarikat yang memperkenalkan clawback AE atau komisyen berperingkat yang dikaitkan dengan pengekalan melihat peningkatan 12-18% dalam kadar pengekalan pelanggan 12-bulan dalam masa dua tahun, mengikut penyelidikan OpenView Partners.
- 64% CRO menyatakan pelan pampasan AE mereka tidak memberi insentif yang mencukupi kepada tingkah laku pengekalan, walaupun pengekalan adalah keutamaan syarikat yang dinyatakan, mengikut tinjauan CRO 2024 oleh SBI Growth.
Empat Corak Kegagalan Pampasan
Corak 1: Komisyen pada Penutupan, Tiada pada Pengekalan
Struktur yang paling biasa. AE mendapat komisyen penuh mereka pada tandatangan kontrak, tanpa mengira apa yang berlaku kepada akaun dalam bulan 1-24. Jika pelanggan churns pada bulan ke-3, AE mendapat pampasan yang sama seperti jika pelanggan berkembang 40% pada tahun ke-2.
Struktur ini menghantar isyarat yang jelas: kualiti urusan tidak penting selepas tarikh tandatangan. AE yang menghayati isyarat itu akan mengoptimumkan sewajarnya: menutup lebih banyak urusan yang lebih kecil dengan ambang kesesuaian yang lebih rendah, kerana ekonomi memberi ganjaran kepada volum berbanding kualiti.
Corak 2: Clawback Hanya di Atas Kertas
Syarikat mempunyai polisi clawback 90-hari. Ditulis dalam pelan pampasan. Jarang dikuatkuasakan.
Mengapa ia gagal? Tiga sebab. Pertama, 90 hari terlalu pendek. Kebanyakan Churn tidak menjadi kelihatan sehingga bulan 6-12 untuk produk SaaS dengan jadual onboarding yang biasa. Kedua, penguatkuasaan memerlukan RevOps dan Kewangan untuk menjejak peristiwa clawback dan memulihkan pampasan daripada gaji semasa, yang tidak selesa dari segi pentadbiran. Ketiga, pengurus AE tidak mahu menguatkuasanya terhadap pasukan mereka sendiri jika mereka fikir Churn bukan kesalahan AE, dan "kesalahan AE" adalah pertimbangan yang hampir tiada siapa mahu buat.
Clawback yang tidak dikuatkuasakan adalah bunyi. Ia mewujudkan penampilan akauntabiliti tanpa substans.
Corak 3: CS Mempunyai Kuota Pengembangan tetapi Tiada Kuasa
CSM (Customer Success Manager, lihat glosari) diukur berdasarkan hasil pengembangan. Tetapi mereka tidak mempunyai alat harga, mereka tidak boleh merundingkan pengubahsuaian kontrak, dan AE tidak responsif kepada permintaan serah terima mereka apabila isyarat dipertingkatkan. Sasaran pengembangan wujud. Infrastruktur untuk mencapainya tidak wujud. Rangka kerja pemilikan pengembangan dan gerakan upsell mentakrifkan sempadan kuasa yang perlu ditetapkan sebelum mengaitkan pampasan CS dengan hasil pengembangan.
Ini mewujudkan jenis kekecewaan CSM yang khusus (dipegang bertanggungjawab untuk hasil yang tidak dapat mereka kawal) yang mendorong pergeseran. Dan ia menghasilkan tingkah laku permainan: CSM belajar untuk mengalihkan isyarat begitu lambat sehingga AE tidak dapat menutup dalam suku tahun, membolehkan CSM mengelak miss pengembangan sambil kelihatan telah mencuba.
Corak 4: Pampasan AE pada Pembaharuan di Atas Kertas, tetapi AE Tidak Dalam Gerakan Pembaharuan
Pelan pampasan AE merangkumi komponen pembaharuan. Dalam amalan, AE tidak bercakap dengan akaun dalam 10 bulan. CSM menjalankan pembaharuan. Jika ia ditutup, AE menerima komisyen pembaharuan untuk kerja yang CSM lakukan. Jika ia churns, AE kehilangan sedikit pendapatan yang mereka tidak benar-benar bergantung kepadanya pun.
Hasilnya: AE tidak mempunyai insentif untuk benar-benar mengambil bahagian dalam gerakan pembaharuan, dan CSM geram kerana menjadi pemilik operasi bagi hasil komersial yang mengkreditkan orang lain. Kedua-dua pasukan kalah.
Rupa Pampasan yang Diselaraskan Sebenarnya
Ada empat model yang patut dipertimbangkan. Setiap satu mempunyai kos pelaksanaan yang berbeza dan had impak yang berbeza.
Pilihan A: Komisyen Berperingkat
AE mendapat komisyen dalam ansuran: 50-60% pada tandatangan kontrak, 20-25% pada bulan 6 bergantung kepada kesihatan akaun, 20-25% pada bulan 12 bergantung kepada kesihatan akaun. Kesihatan ditakrifkan oleh ambang tertentu (penggunaan di atas X%, tiada isu kritikal terbuka, pembaharuan dimulakan), bukan diserahkan sebagai pertimbangan.
Pertukaran:
- Pembetulan struktur yang paling mudah
- Menyelaraskan insentif kewangan AE dengan trajektori akaun 12-bulan
- Memerlukan metrik "kesihatan akaun" yang boleh diukur dan ditakrifkan yang kedua-dua AE dan CS percayai
- AE pada buku SMB bervolume tinggi mungkin membantah kerana ia memanjangkan jadual aliran tunai mereka
- RevOps memerlukan infrastruktur penjejakan komisyen yang bersih untuk mentadbir ansuran
Paling sesuai untuk: Syarikat dengan fokus pasaran pertengahan dan ACV di atas $30K di mana hubungan 12-bulan adalah bermakna dan AE mempunyai keupayaan tulen untuk mempengaruhi kesihatan akaun.
Pilihan B: Clawback pada Churn Awal
Clawback yang bermakna (6-12 bulan) dikuatkuasakan secara konsisten, dengan pencetus yang ditakrifkan. Bukan hanya Churn penuh, tetapi juga downsell yang ketara (pengurangan ACV 30%+) dan keluar awal dalam tempoh kontrak.
Pertukaran:
- Memerlukan komitmen untuk penguatkuasaan: tanpa penguatkuasaan yang konsisten, polisi mewujudkan rasa tidak puas hati tanpa mengubah tingkah laku
- Takrifan "Churn yang boleh dikaitkan kepada AE" adalah pertimbangan yang perlu ditakrifkan terlebih dahulu (kegagalan kualiti urusan berbanding kegagalan pelaksanaan pasca-penutupan)
- Lebih mudah ditadbir berbanding komisyen berperingkat kerana ia adalah potongan berasaskan peristiwa berbanding pengiraan berterusan
- Mewujudkan insentif yang sesuai mengenai kualiti urusan tanpa mengubah masa penerimaan komisyen
Paling sesuai untuk: Syarikat di mana kebimbangan pergantian AE menjadikan komisyen berperingkat sukar secara politik, tetapi kepimpinan bersedia untuk berkomit kepada penguatkuasaan clawback.
Pilihan C: Sasaran NRR Bersama
Pasukan AE dan pasukan CS berkongsi sasaran NRR portfolio. Bonus dan pemecut dikaitkan dengan sasaran bersama. Kedua-dua pasukan mempunyai pertaruhan dalam permainan yang sama.
Pertukaran:
- Mekanisme penjajaran yang paling berkuasa: ia menjadikan pasukan benar-benar saling bergantung
- Kompleks untuk ditadbir untuk pasukan SMB yang besar di mana buku AE individu tidak dapat dikaitkan secara bersih kepada hasil NRR
- Berfungsi paling baik di pasaran pertengahan dan ke atas, di mana buku akaun adalah cukup jelas sehingga sasaran bersama adalah bermakna
- Memerlukan kepimpinan CS dan Jualan untuk bersetuju tentang apa yang ada dalam dan luar pengiraan NRR (pengekalan kasar standard, hasil bersih termasuk pengembangan, dll.)
- Kepimpinan Jualan akan menolak balik. Mereka terbiasa memiliki nombor mereka secara bebas
Paling sesuai untuk: Pasukan hasil yang sudah mencapai penjajaran operasi yang kukuh dan mahukan insentif struktur yang mengukuhkan model komersial bersama.
Pilihan D: Pembahagian Kredit Pengembangan
CS mendapat kredit separa untuk isyarat pengembangan yang dikenal pasti dan layak yang bertukar. AE mendapat kredit penuh untuk hasil pengembangan yang ditutup. Pembahagian yang biasa: CS menerima 20-30% komisyen pengembangan untuk isyarat yang bertukar; AE menerima 70-80% untuk penutupan.
Pertukaran:
- Struktur pampasan pasaran pertengahan yang paling biasa untuk pengembangan, dan secara amnya yang paling mampan
- Memerlukan takrifan yang jelas mengenai "isyarat layak" yang CS lalukan (untuk mencegah AE menuntut isyarat sebagai janaan sendiri dan CS menuntut kredit untuk sebutan kasual)
- Memberi insentif kepada CSM untuk mengemukakan isyarat berkualiti berbanding isyarat bervolum
- Mengekalkan motivasi AE untuk menutup urusan yang dialihkan CS dengan segera
Paling sesuai untuk: Syarikat dalam pemilikan pengembangan Model B (CS-isyarat, AE-tutup) yang ingin mengoperasionalkan struktur insentif yang menyokong protokol serah terima.
Ringkasan pertukaran yang jujur:
| Pilihan | Kemudahan pelaksanaan | Impak perubahan tingkah laku | Peringkat terbaik |
|---|---|---|---|
| A: Komisyen berperingkat | Sederhana | Tinggi | Pasaran pertengahan, Siri B+ |
| B: Clawback (dikuatkuasakan) | Sederhana | Sederhana | Mana-mana peringkat dengan clawback sedia ada |
| C: Sasaran NRR bersama | Sukar | Sangat tinggi | Siri B+, pasukan yang selaras |
| D: Pembahagian kredit pengembangan | Mudah | Sederhana-tinggi | Pasaran pertengahan, pengembangan Model B |
Bahagian Pampasan CSM Daripada Masalah
Artikel ini memberi tumpuan kepada reka bentuk pampasan AE. Tetapi struktur pampasan CS mempunyai kegagalan ketidakselarasan tersendiri.
Pelan pampasan CS yang hanya mengukur pengekalan kasar (kadar Churn logo) terlepas pengembangan sepenuhnya. Pasukan CSM yang dioptimumkan untuk pengekalan kasar akan melakukan apa sahaja yang diperlukan untuk mengekalkan akaun, termasuk menerima pembaharuan yang buruk, menyahutamakan perbualan pengembangan, dan menyerap kekecewaan pelanggan berbanding meningkatkannya. Metrik memberi ganjaran kepada pegangan, bukan pertumbuhan.
NRR sebagai metrik CSM merangkumi kedua-dua bahagian: pengekalan kasar dan pengembangan. Ia menyelaraskan insentif CSM dengan matematik hasil syarikat, bukan hanya dengan subset daripadanya.
Risikonya: sasaran NRR memerlukan pasukan CS untuk mempunyai beberapa gerakan komersial atau struktur sokongan AE. Memegang CS kepada NRR tanpa memberikan mereka alat pengembangan atau pembahagian pampasan yang sepadan adalah sasaran tidak berdana. Ia menghasilkan kekecewaan yang sama seperti Corak 3 di atas: akauntabiliti tanpa kuasa.
Seni bina pampasan CS yang penuh (cara untuk menyusun sasaran NRR, cara untuk mengendalikan buku akaun yang berbeza-beza kerumitan, apakah perlindungan yang mencegah permainan) diliputi dalam Pampasan yang Diselaraskan pada NRR.
Cara untuk Melakukan Perubahan Secara Berperingkat Tanpa Membubarkan Pasukan Jualan
Perubahan pampasan adalah salah satu langkah berisiko tertinggi yang boleh dilakukan CRO. Silap pelaksanaan dan AE terbaik anda mula menerima panggilan daripada pesaing. Inilah pendekatan berperingkat yang meminimumkan gangguan.
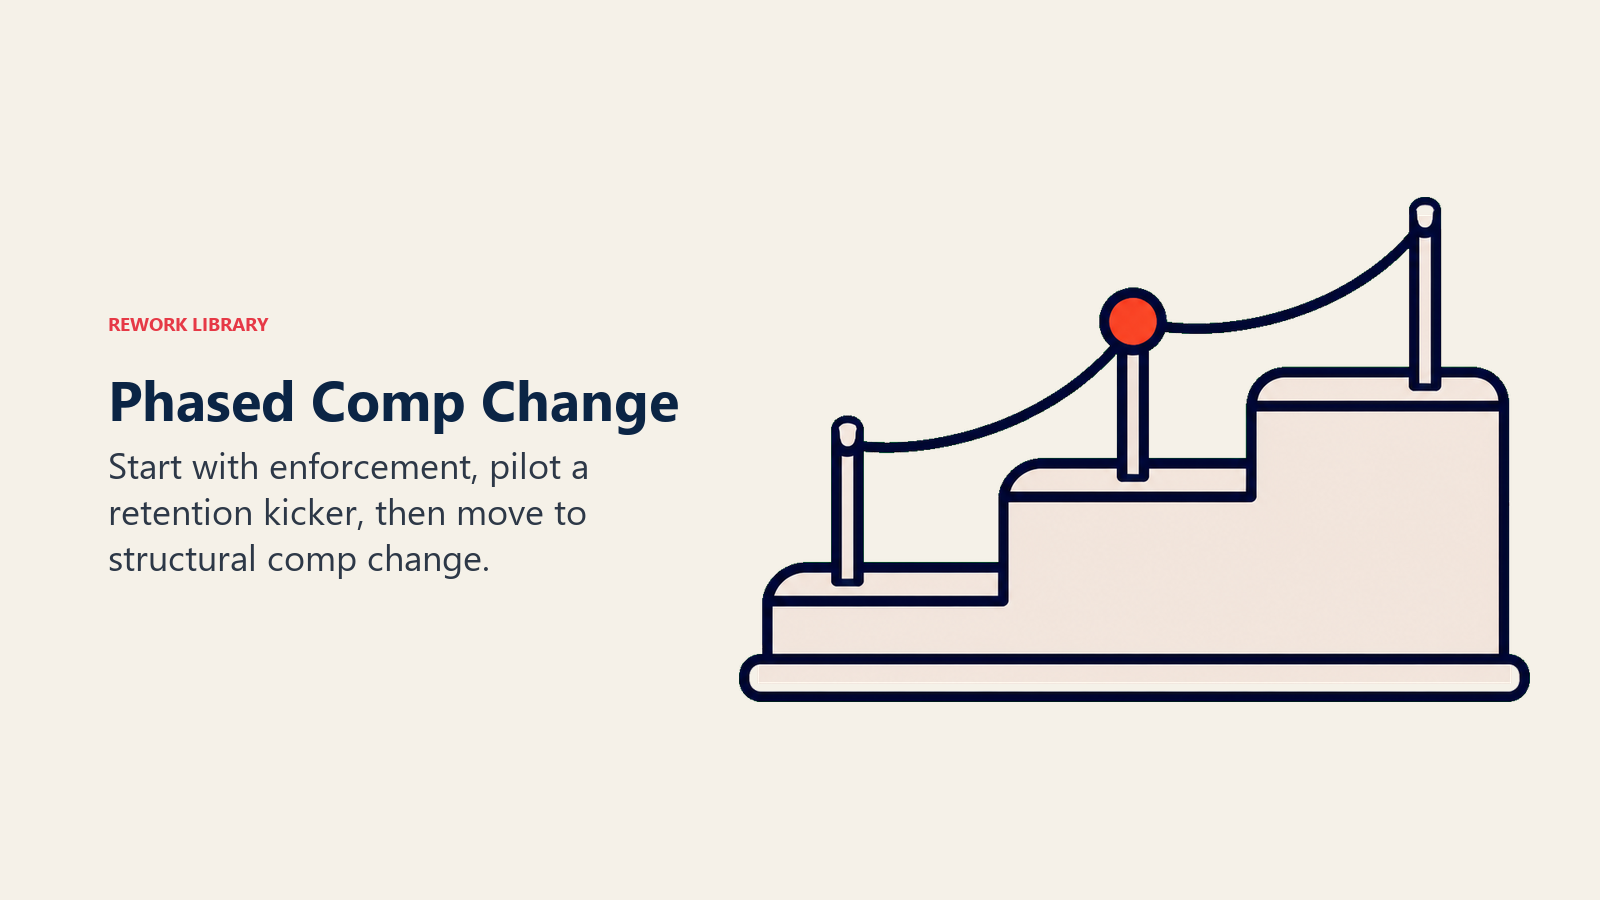
Langkah 1: Mulakan dengan penguatkuasaan clawback pada polisi sedia ada. Kebanyakan syarikat sudah mempunyai klausa clawback. Mereka hanya tidak menguatkuasakannya. Mulakan di situ. Pilih dua atau tiga kes yang jelas daripada 12 bulan lepas di mana AE menutup urusan yang churns dalam tempoh polisi dan kuatkuasakan clawback. Lakukan dengan cara yang kelihatan kepada pasukan, bukan menghukum, tetapi selambat yang biasa. "Ini adalah polisi. Kami menggunakannya." Ini memberi isyarat bahawa polisi sedia ada mempunyai gigi sebelum anda menambah mekanik baharu.
Langkah 2: Perkenalkan komisyen berperingkat pada urusan baru-bersih untuk tahun fiskal seterusnya, grandfatherkan buku sedia ada. Umumkan struktur komisyen berperingkat untuk urusan yang ditutup selepas tarikh mula tahun fiskal. Grandfatherkan semua yang ada dalam buku sedia ada di bawah terma semasa. Ini memberikan AE kepastian mengenai pipeline semasa mereka dan isyarat yang jelas tentang urusan masa hadapan. Jangan ubah pampasan secara retroaktif pada urusan yang sudah ditutup. Itu menghancurkan kepercayaan lebih cepat daripada sebarang ketidakselarasan struktur.
Langkah 3: Rintis pembahagian kredit pengembangan pada peringkat akaun strategik bernama. Kenal pasti 15-20 akaun di mana kedua-dua AE dan CSM adalah kuat dan bersedia untuk merintis gerakan pengembangan bersama. Jalankan Pilihan D (pembahagian kredit pengembangan) pada peringkat tersebut selama satu suku tahun. Ukur kualiti isyarat, kadar penutupan, dan maklum balas kedua-dua pasukan. Kemudian luaskan berdasarkan keputusan. Model pemilikan pembaharuan yang anda tugaskan untuk akaun tersebut harus sepadan dengan struktur pampasan pengembangan. Pemilikan dan pampasan yang tidak sepadan mewujudkan kekeliruan yang tepat yang cuba dibetulkan oleh rintis ini.
Apa yang TIDAK perlu dilakukan:
- Tukar pampasan di pertengahan tahun tanpa pembayaran atau jaminan pelarasan yang eksplisit
- Tukar pampasan untuk pengekalan tanpa menakrifkan apa "akaun yang sihat" bermakna dalam terma yang boleh diukur (AE perlu tahu apa yang mereka dipegang kepada)
- Umumkan perubahan melalui e-mel; adakan perhimpunan penuh di mana AE boleh bertanya soalan
- Melaksanakan komisyen berperingkat tanpa infrastruktur RevOps untuk mentadbirnya dengan bersih: ralat pengiraan pampasan adalah mengancam kerjaya bagi sesiapa yang membuatnya
Rangka Kerja Pelan Pampasan NRR
Rangka Kerja Pelan Pampasan NRR ialah model empat pilihan yang ditakrifkan oleh artikel ini untuk menyelaraskan pampasan AE dengan hasil pengekalan. Pilihan A (komisyen berperingkat) membahagikan pembayaran kepada ansuran yang dikaitkan dengan ambang kesihatan akaun 6 bulan dan 12 bulan. Pilihan B (clawback yang dikuatkuasakan) menggunakan tetingkap pemulihan 6-12 bulan pada churn awal, dikuatkuasakan secara konsisten dengan kriteria pengaitan yang ditakrifkan. Pilihan C (sasaran NRR bersama) menjadikan pasukan AE dan pasukan CS saling bergantung pada metrik portfolio yang sama. Pilihan D (pembahagian kredit pengembangan) memberi CS kredit isyarat 20-30% pada urusan pengembangan yang bertukar manakala AE mengekalkan kredit penutupan penuh.
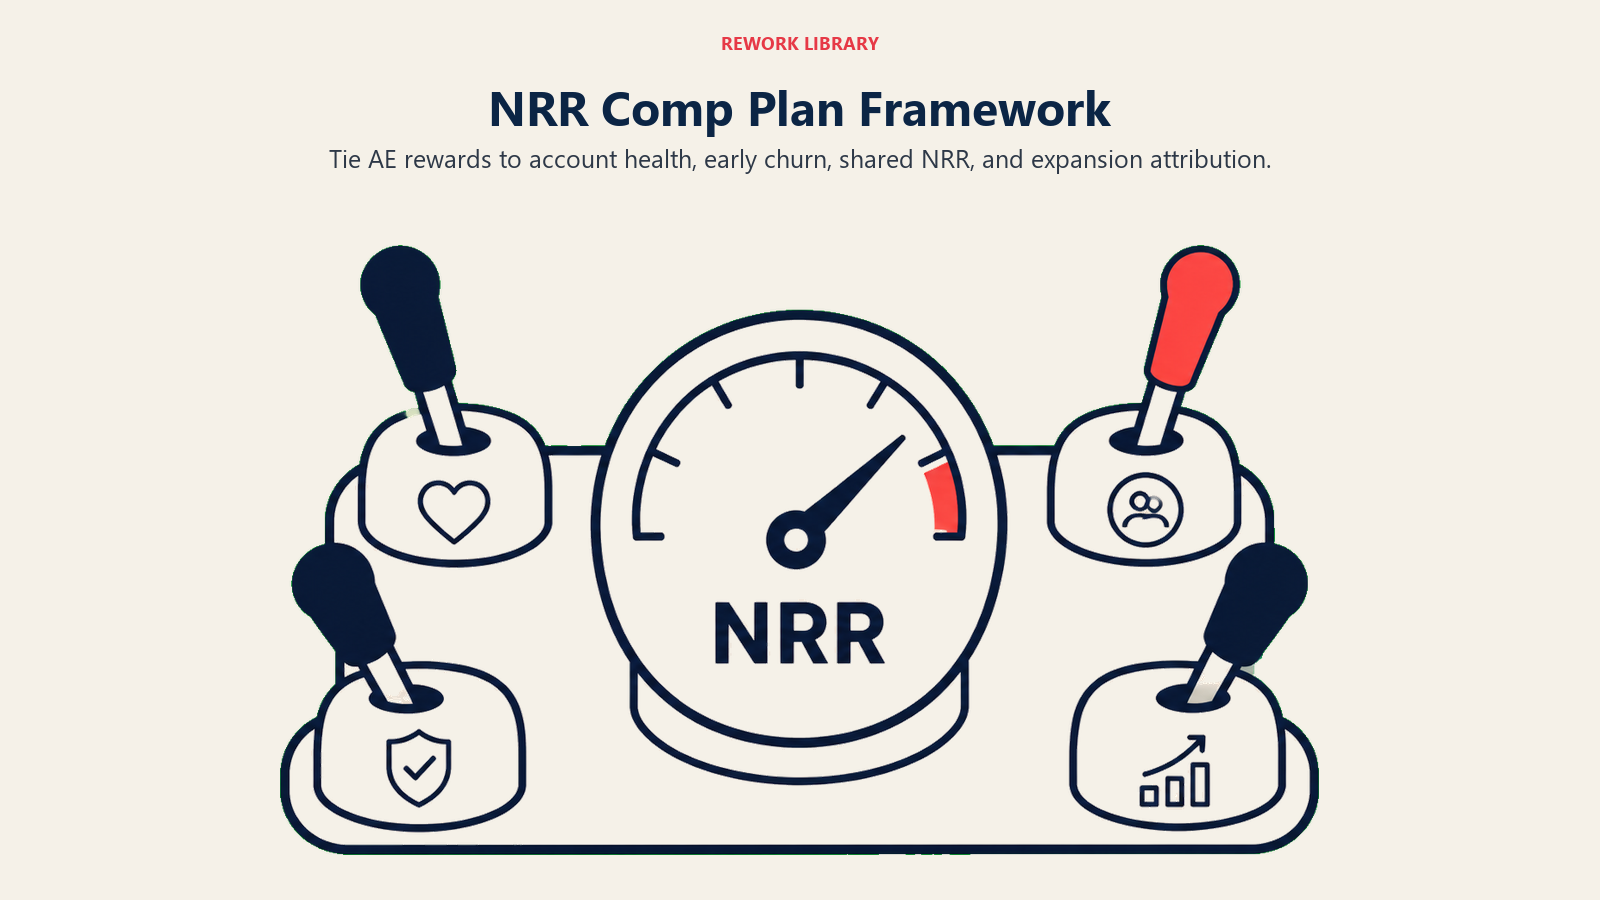
Setiap pilihan berada pada kos pelaksanaan dan keluk impak yang berbeza. Pilihan A dan C memacu perubahan tingkah laku jangka panjang yang paling tinggi. Pilihan D paling mudah dilaksanakan serta-merta dan berfungsi dalam kebanyakan struktur komisyen sedia ada. Pilihan B ialah titik masuk yang sesuai apabila kepimpinan mahukan akauntabiliti tanpa menstruktur semula masa komisyen.
Analisis Rework: Kes ROI untuk penstrukturan semula pampasan adalah mudah. Syarikat ARR $10 juta di mana NRR berjalan pada 95% dan bukannya 110% kehilangan $1.5 juta setiap tahun kepada jurang 15 mata itu. Risiko pergantian AE daripada perubahan komisyen berperingkat yang dikomunikasikan dengan baik dan di-grandfather dengan betul ialah kos sekali sahaja yang terurus. Penindasan NRR yang bergabung daripada insentif yang tidak selaras ialah seretan tahunan yang kekal. Bagi syarikat SaaS pasaran pertengahan di atas ARR $5 juta, soalan penjajaran pengekalan-pampasan bukan pilihan. Ia adalah tuas yang paling boleh ditangani secara langsung pada NRR di bawah ambang ARR di mana kerumitan jualan perusahaan mengambil alih.
Petikan Berguna:
"Urusan yang tidak sesuai yang churns pada bulan ke-10 menelan kos syarikat 3-4x ACV awal apabila anda mengambil kira onboarding, masa CS, pengembangan yang terlepas, dan seret NRR. Syarikat membayar AE untuk menjana peristiwa ROI negatif." (analisis Bain & Company mengenai ekonomi unit SaaS)
"Syarikat yang memperkenalkan clawback AE atau komisyen berperingkat yang dikaitkan dengan pengekalan melihat peningkatan 12-18% dalam kadar pengekalan pelanggan 12-bulan dalam masa dua tahun. Perubahan tingkah laku datang daripada isyarat yang dihantar oleh pelan pampasan, bukan daripada penguatkuasaan semata-mata." (penyelidikan OpenView Partners)
"64% CRO menyatakan pelan pampasan AE mereka tidak memberi insentif yang mencukupi kepada tingkah laku pengekalan, walaupun pengekalan adalah keutamaan syarikat yang dinyatakan. Jurang antara strategi yang dinyatakan dan reka bentuk pampasan itulah tempat NRR terhakis secara senyap." (tinjauan CRO 2024 oleh SBI Growth)
Perbualan CRO: Membuat Kes Secara Dalaman
Setiap CRO mempunyai bantahan yang sama. Inilah cara perbualan biasanya berlangsung. Artikel HBR 2024 mengenai pampasan jualan membingkaikan masalah teras dengan tepat: kebanyakan syarikat masih menetapkan kuota dan komisyen dengan cara yang menyebabkan sesetengah wakil dibayar berlebihan dan yang lain dibayar kurang, satu struktur yang tidak berkembang walaupun persekitaran perniagaan sudah benar-benar berbeza.
Bantahan: "Jika kami menambah pengekalan kepada pampasan AE, mereka akan mengelak urusan yang berisiko." Bingkai semula: anda mahu mereka berbuat demikian. Tujuannya bukan untuk menghapuskan risiko. Ia untuk membuat risiko tidak sesuai kelihatan dalam keputusan pemerolehan. Jika AE tahu ansuran bulan ke-6 mereka bergantung kepada kesihatan akaun, mereka mempunyai insentif untuk berkelayakan lebih keras pada kesesuaian ICP, kejelasan kes guna, dan kestabilan juara. Itulah tepat-tepat tingkah laku yang anda mahu. Urusan yang tersaring keluar bukan hasil yang hilang. Ia adalah Churn yang ditangkap di hulu.
Bantahan: "AE kami akan pergi jika kami menukar pampasan." Balas dengan data: apakah kos pergantian AE daripada perubahan pampasan berbanding kos penindasan NRR berterusan daripada insentif yang tidak selaras? Untuk syarikat ARR $10 juta di mana NRR berjalan pada 95% berbanding 110%, jurang NRR 15 mata tersebut menelan kos $1.5 juta setiap tahun. Risiko pengekalan daripada perubahan komisyen berperingkat yang dikomunikasikan dengan baik adalah terurus. Kos NRR yang bergabung tidak.
Perspektif RevOps: Komisyen berperingkat dan clawback adalah kompleks dari segi pentadbiran. Anggarkan alat dan proses sebelum mengumumkan polisi. Jika CRM dan perisian penjejakan komisyen anda tidak dapat menyokong pembayaran berbilang ansuran yang dikaitkan kepada pencetus kesihatan akaun, laksanakan infrastruktur itu dahulu. Mengumumkan struktur komisyen berperingkat dan kemudian mengeluarkan penyata komisyen yang tidak betul adalah lebih buruk daripada tidak mempunyai polisi.
Mengukur Sama Ada Ia Berfungsi
Penunjuk utama (0-6 bulan): Tingkah laku AE dalam kelayakan urusan. Adakah AE berkelayakan lebih keras pada kesesuaian ICP, kejelasan kes guna, dan kestabilan juara? Adakah mereka menolak permintaan diskaun dengan lebih konsisten? Adakah mereka lebih kerap meninggalkan urusan hampir-ICP? Ini kelihatan dalam pipeline dan perbualan semakan urusan sebelum ia muncul dalam NRR.
Penunjuk lagging (12-24 bulan): NRR 12-bulan pada kohort yang ditutup di bawah pelan pampasan baharu berbanding pelan sebelumnya. Ini adalah nombor yang penting, tetapi ia mengambil masa untuk terkumpul. Jangan tinggalkan program kerana anda tidak melihat peningkatan NRR dalam dua suku tahun pertama.
Isyarat CS (6-12 bulan): Adakah CSM melaporkan lebih sedikit akaun "urusan ini seharusnya tidak ditutup"? Jejak volum tanda tidak sesuai (daripada sistem penandaan ICP dalam Gelung Penambahbaikan ICP: Maklum Balas CS kepada Jualan) pada kohort yang ditutup selepas perubahan pampasan berbanding sebelumnya. Pengurangan dalam tanda tidak sesuai pada tanda 90-hari adalah salah satu isyarat tingkah laku yang paling jelas bahawa kualiti pemerolehan AE telah bertambah baik.
Bingkai Penutup
Pampasan bukan tuas pertama. Ia adalah yang terakhir. Penyelidikan HBR mengenai reka bentuk pampasan jelas bahawa pampasan harus mencerminkan matlamat strategik yang sudah dipersetujui. Itu bermakna takrifan ICP, model pemarkahan kesihatan, dan rangka kerja pemilikan pembaharuan semuanya perlu disediakan sebelum pelan pampasan direka semula di sekelilingnya.
Tuas pertama (takrifan ICP bersama, serah terima konteks urusan, pemarkahan kesihatan dengan konteks jualan, kejelasan pemilikan pembaharuan) semuanya boleh dilaksanakan tanpa menyentuh pampasan. Banyak syarikat melihat peningkatan penjajaran yang bermakna daripada perubahan struktur dan proses sahaja.
Tetapi pampasan adalah satu-satunya tuas yang mengubah tingkah laku pada skala tanpa memerlukan setiap AE individu untuk mengambil berat secara peribadi tentang pengekalan. CSM boleh membuat kes untuk urusan yang lebih baik sepanjang hari. Clawback membuat kes secara automatik.
Betulkan proses dahulu. Betulkan insentif selepas itu. Tetapi jangan silap memperbaiki proses sebagai pengganti memperbaiki insentif. Keduanya berfungsi bersama. Untuk proses kualiti urusan yang mesti dihubungkan dengan perubahan pampasan, artikel pemindahan konteks urusan kepada CS dan semakan urusan yang dimenangi merangkumi input struktur yang bergantung kepada komisyen berperingkat dan polisi clawback untuk berfungsi dengan betul.
Ketahui Lebih Lanjut
- Pampasan yang Diselaraskan pada NRR
- Gelung Penambahbaikan ICP: Maklum Balas CS kepada Jualan
- Pemilikan Pembaharuan: AE vs AM vs CSM
- Pemilikan Pengembangan dan Gerakan Upsell
- Pemarkahan Kesihatan Pelanggan dengan Konteks Jualan
- Pemindahan Konteks Urusan kepada CS
- Model Perniagaan Pasca-Jualan
- Glosari Penjajaran Jualan & Kejayaan Pelanggan
Principal Solution Architect
On this page
- Mengapa Pampasan Adalah Punca Akar, Bukan Budaya
- Empat Corak Kegagalan Pampasan
- Rupa Pampasan yang Diselaraskan Sebenarnya
- Pilihan A: Komisyen Berperingkat
- Pilihan B: Clawback pada Churn Awal
- Pilihan C: Sasaran NRR Bersama
- Pilihan D: Pembahagian Kredit Pengembangan
- Bahagian Pampasan CSM Daripada Masalah
- Cara untuk Melakukan Perubahan Secara Berperingkat Tanpa Membubarkan Pasukan Jualan
- Rangka Kerja Pelan Pampasan NRR
- Perbualan CRO: Membuat Kes Secara Dalaman
- Mengukur Sama Ada Ia Berfungsi
- Bingkai Penutup
- Ketahui Lebih Lanjut