Harga Setiap Tempat Duduk vs Harga Setiap Pelajar dalam EdTech
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
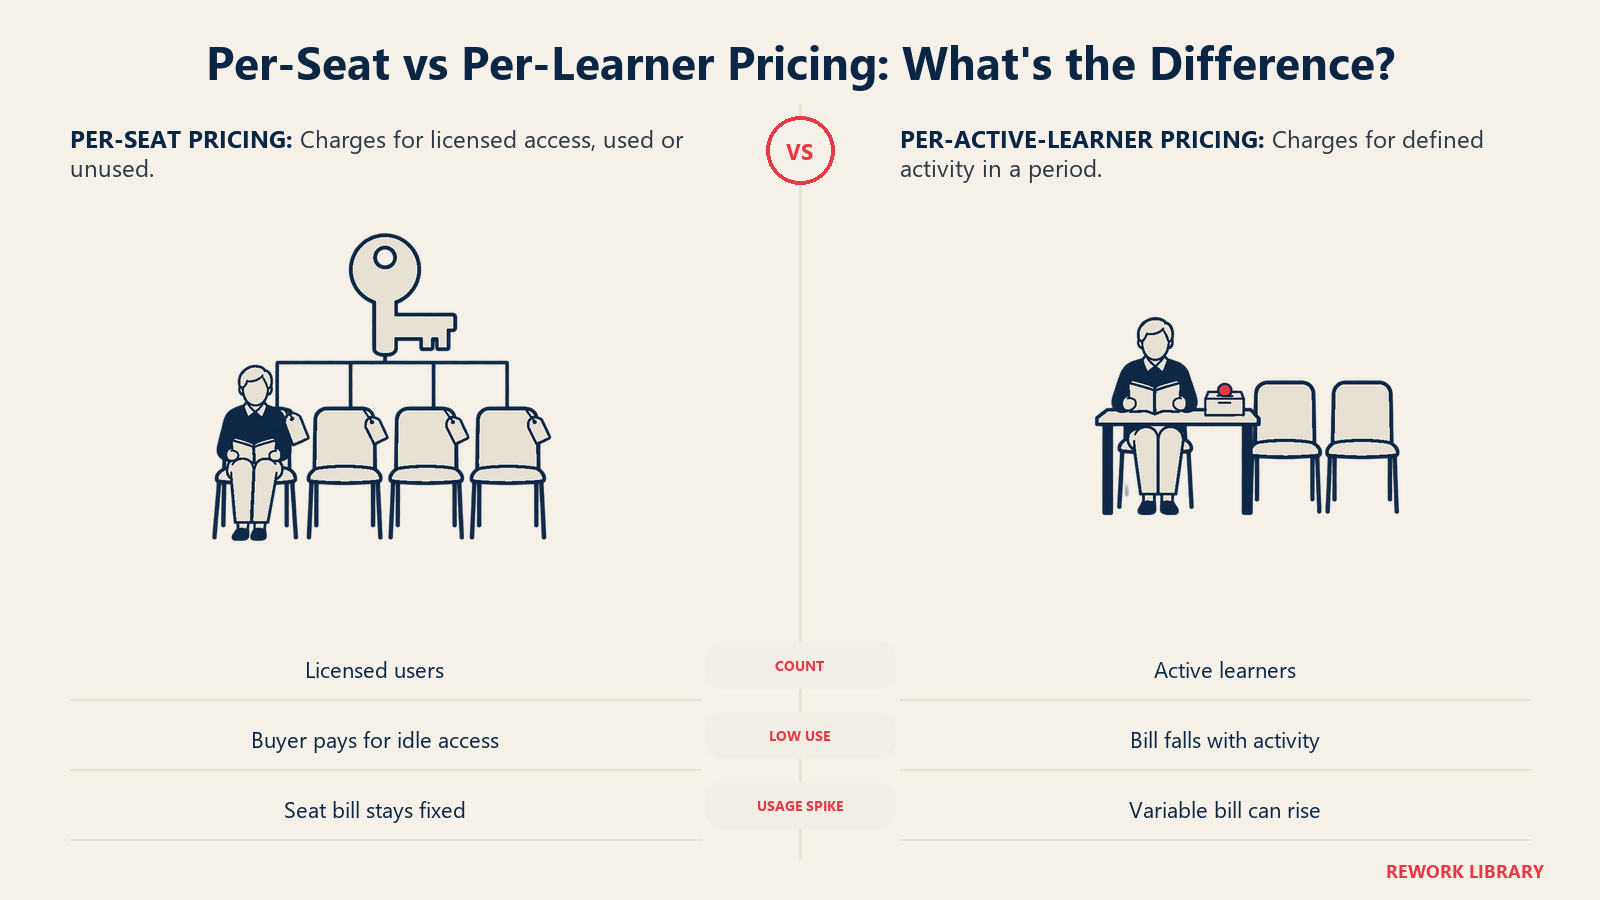
Dua sebut harga untuk platform pembelajaran yang sama boleh kelihatan sama sekali berbeza. Satu menyatakan $X setiap pengguna sebulan. Yang lain menyatakan $Y setiap pelajar aktif, atau yuran tahunan rata, atau kadar bagi setiap kursus yang ditamatkan. Sebelum anda boleh membandingkannya, anda perlu tahu apa sebenarnya yang dikira oleh setiap sebut harga, kerana unit itu menentukan siapa yang terdedah apabila realiti berbeza daripada ramalan.
Artikel ini mentakrifkan unit harga yang digunakan dalam perisian dan kandungan pembelajaran korporat, menunjukkan bagaimana setiap satu memindahkan risiko antara pembeli dan vendor, dan memberi cara untuk memilih. Jika anda masih memetakan bagaimana syarikat latihan menjana wang pada mulanya, mulakan dengan model perniagaan latihan korporat. Topik ini juga berpasangan rapat dengan model pembelajaran langganan dan pelesenan kandungan latihan.
Versi ringkas
Setiap unit harga menjawab satu soalan: apakah yang kita kira, dan bila kita mengiranya? Kira orang berlesen dan pembeli menanggung risiko akses yang tidak digunakan (shelfware). Kira aktiviti atau hasil dan vendor menanggung risiko itu, manakala pembeli menerima bil yang tidak dapat diramal. Yuran rata dan peringkat berada di antara. Kebanyakan kontrak sebenar menggabungkan dua unit, seperti yuran platform ditambah kadar setiap pelajar aktif.
Fakta Utama: Unit Harga dalam Pembelajaran Korporat
- Perbelanjaan latihan AS mencecah $102.8 billion pada 2025, naik 4.9% (majalah Training, Laporan Industri Latihan 2025).
- Perbelanjaan untuk produk dan perkhidmatan luar ialah $16 billion pada 2025, naik 29%, menurut laporan yang sama, iaitu kira-kira 15.6% daripada jumlah perbelanjaan latihan.
- Purata belanjawan latihan dalam laporan yang sama: $11.7 million bagi syarikat besar, $1.6 million bagi syarikat sederhana dan $333,305 bagi syarikat kecil. Unit yang berfungsi untuk satu peringkat boleh menjadi tidak masuk akal untuk yang lain.
- Unit yang dikira (pengguna berlesen, pengguna aktif, penyiapan, jalur, yuran rata, penggunaan) lebih penting kepada jumlah kos berbanding kadar utama.
Unit harga, ditakrifkan
Setiap tempat duduk (setiap pengguna berlesen)
Tempat duduk ialah lesen yang dinamakan atau ditempah. Pembeli membayar untuk setiap pekerja yang berhak log masuk, sama ada mereka pernah berbuat demikian atau tidak. Pengebilan biasanya bulanan atau tahunan, setiap tempat duduk, dengan diskaun volum pada kiraan yang lebih tinggi. Ini model SaaS klasik, yang dibincangkan secara umum dalam harga berasaskan tempat duduk.
Varian penting. Tempat duduk bernama diikat kepada seorang. Tempat duduk serentak mengira log masuk serentak, yang sesuai untuk pekerja syif yang log masuk selama dua puluh minit. Tempat duduk "seluruh tenaga kerja", lazim dalam pematuhan, mengira semua orang dalam senarai gaji tanpa mengira penggunaan.
Setiap pelajar aktif (pengguna aktif bulanan atau tahunan)
Di sini pembeli hanya membayar untuk orang yang melakukan sesuatu dalam tempoh itu: log masuk, memulakan kursus, atau menamatkan aktiviti. Vendor mesti mentakrifkan "aktif" dalam kontrak, dan takrifan itu ialah keseluruhan perjanjian. Adakah log masuk dikira? Adakah menonton tiga puluh saat dikira? Adakah tetingkap itu bulan kalendar atau dua belas bulan bergolek?
Harga pelajar aktif tahunan, di mana sesiapa yang aktif pada bila-bila masa dalam setahun dikira sekali, lazim bagi produk kandungan dan akademi kerana latihan tidak sekata. Harga aktif bulanan menjejak penggunaan dengan lebih rapat dan oleh itu lebih banyak berubah.
Setiap pelajar berdaftar
Pembeli membayar apabila seseorang ditetapkan atau didaftarkan dalam kursus atau program, sama ada mereka memulakannya atau tidak. Ini lazim dalam program kohort, persediaan pensijilan dan sesetengah perpustakaan pematuhan, di mana setiap pendaftaran menggunakan sumber tetap seperti tempat dalam kohort, baucar peperiksaan atau masa fasilitator. Ia lebih hampir dengan tiket berbanding lesen.
Setiap penyiapan
Pembeli hanya membayar apabila pelajar menamatkan, biasanya ditakrifkan dengan lulus penilaian atau mencapai ambang penyiapan. Ia menyelaraskan harga dengan hasil, yang kedengaran unggul. Dalam praktik ia memberi vendor sebab untuk mengambil berat tentang penyiapan dan memberi pembeli sebab untuk mempertikaikan cara penyiapan diukur. Ia jarang bagi platform luas dan lebih lazim bagi pensijilan, modul pematuhan pendek dan sesetengah perjanjian kandungan yang dikaitkan dengan hasil.
Jalur berperingkat
Harga bergantung pada jalur mana volum jatuh: contohnya, 1 hingga 500 pelajar, 501 hingga 1,000, dan seterusnya. Butiran utamanya ialah sama ada kadar yang lebih rendah terpakai kepada setiap pelajar sebaik sahaja anda melepasi ambang (cliff) atau hanya kepada pelajar dalam jalur yang lebih tinggi (marginal, seperti slab cukai pendapatan). Kad kadar yang sama boleh menghasilkan bil yang sangat berbeza bergantung pada yang mana satu.
Yuran rata perusahaan (lesen tapak)
Satu harga tahunan untuk skop yang dipersetujui: seluruh syarikat, satu unit perniagaan atau satu perpustakaan kandungan, selalunya dengan had penggunaan atau klausa penggunaan saksama. Pembeli mendapat angka yang boleh diramal dan tiada pengiraan setiap orang. Vendor mendapat komitmen yang lebih besar dan selalunya tempoh berbilang tahun. Risiko berpindah kepada vendor jika penggunaan meningkat banyak, dan kepada pembeli jika penggunaan kekal rendah.
Berasaskan penggunaan
Pembeli membayar untuk sumber yang digunakan: minit video yang distrim, jam makmal, penilaian yang digred, panggilan API, pertanyaan tutor AI, storan. Ia sesuai untuk produk dengan kos berubah sebenar. Ia model paling jujur tentang kos vendor dan paling kurang dapat diramal bagi pasukan kewangan. Mekanik umumnya dibincangkan dalam harga berasaskan penggunaan.
Bagaimana setiap unit memindahkan risiko
Cara paling bersih untuk membandingkan unit ialah bertanya apa yang berlaku dalam dua senario buruk. Dalam yang pertama, penerimaan jauh lebih rendah daripada yang dirancang. Dalam yang kedua, penerimaan (atau kempen wajib) jauh lebih tinggi daripada yang dirancang.
| Unit | Jika penerimaan rendah | Jika penggunaan melonjak | Siapa menanggung risiko |
|---|---|---|---|
| Setiap tempat duduk | Pembeli membayar lebih untuk lesen yang menganggur (shelfware) | Tiada perubahan pada bil | Pembeli menanggung risiko penggunaan rendah |
| Setiap pelajar aktif | Bil jatuh mengikut penggunaan | Bil naik mengikut penggunaan | Dikongsi; pembeli menanggung risiko lonjakan |
| Setiap pelajar berdaftar | Bil jatuh jika lebih sedikit ditetapkan | Bil naik mengikut penetapan | Pembeli mengawalnya dengan mengawal penetapan |
| Setiap penyiapan | Bil jatuh, vendor memperoleh kurang | Bil naik mengikut penyiapan | Vendor menanggung risiko penyiapan rendah |
| Jalur berperingkat | Pembeli mungkin berada dalam jalur yang mahal | Berpindah ke jalur seterusnya | Bergantung pada reka bentuk cliff berbanding marginal |
| Yuran rata | Pembeli membayar lebih bagi setiap kepala | Vendor menyerap penggunaan tambahan | Pembeli menanggung risiko penggunaan rendah, vendor menanggung risiko penggunaan tinggi |
| Berasaskan penggunaan | Bil jatuh | Bil naik, mungkin secara mendadak | Pembeli menanggung risiko ramalan |
Perhatikan bahawa tiada model yang membuang risiko. Ia hanya menentukan siapa yang perlu meramal. Vendor yang menjual setiap tempat duduk mempunyai hasil yang boleh diramal dan gembira untuk silap tentang penerimaan, kerana wang tiba sama ada begitu atau tidak. Pembeli yang membayar setiap pelajar aktif gembira tentang penerimaan rendah pada invois dan tidak gembira tentangnya dalam kes perniagaan, kerana penerimaan rendah juga bermakna latihan itu tidak berfungsi.
Masalah shelfware
Shelfware ialah akses berbayar yang tiada siapa gunakan. Ia aduan utama tentang kontrak setiap tempat duduk dalam pembelajaran, kerana penggunaan pembelajaran secara semula jadi tidak sekata. Orang menamatkan modul orientasi dan pematuhan, kemudian jarang kembali. Syarikat yang membeli tempat duduk untuk setiap pekerja mungkin mendapati bahawa sebahagian kecil tempat duduk itu menyumbang kepada kebanyakan aktiviti.
Risikonya bukan sekadar perbelanjaan yang dibazirkan. Penggunaan rendah ialah perkara pertama yang dilihat pasukan kewangan ketika pembaharuan, dan ia hujah paling mudah untuk memotong atau mengecilkan. Vendor yang menjual setiap tempat duduk oleh itu mempunyai sebab kukuh untuk melabur dalam penerimaan, walaupun invois mereka tidak bergantung padanya.
Masalah bil yang tidak dapat diramal
Aduan yang bertentangan datang daripada model setiap pelajar aktif dan berasaskan penggunaan. Syarikat melancarkan program wajib dalam satu suku tahun dan bil mendarat jauh melebihi ramalan tahunan. Kewangan lebih membenci varians berbanding angka yang tinggi tetapi tetap. Pembeli boleh menguruskan ini dengan had, minimum yang dikomitkan dengan kadar lebihan, atau penyesuaian tahunan dan bukannya pengebilan bulanan.
Contoh bekerja (angka ilustrasi sahaja)
Angka di bawah dicipta untuk menunjukkan bagaimana aritmetik berkelakuan. Ia bukan kadar mana-mana vendor.
Andaikan syarikat dengan 2,000 pekerja dan andaian bahawa 600 daripadanya aktif dalam bulan biasa.
- Setiap tempat duduk: 2,000 tempat duduk pada $10 setiap tempat duduk sebulan ialah $20,000 sebulan, atau $240,000 setahun.
- Setiap pelajar aktif: 600 pelajar aktif pada $25 setiap pelajar aktif sebulan ialah $15,000 sebulan, atau $180,000 setahun.
- Setiap penyiapan: jika 1,500 penyiapan berlaku dalam setahun pada $60 setiap satu, jumlahnya ialah $90,000.
- Yuran rata: lesen tapak yang disebut harga $200,000 setahun, tanpa mengira penggunaan.
Pada kadar tersebut, harga setiap pelajar aktif lebih tinggi bagi setiap kepala tetapi lebih rendah secara keseluruhan, kerana ia hanya mengira 600 orang. Titik pulang modalnya mudah: $20,000 dibahagikan dengan $25 ialah 800. Jika lebih daripada 800 orang aktif dalam sebulan, perjanjian setiap tempat duduk lebih murah. Di bawah 800, setiap pelajar aktif menang.
Sekarang tambah dorongan pematuhan. Dalam satu bulan, 1,900 orang menamatkan modul wajib. Bagi setiap pelajar aktif, bulan itu berharga 1,900 darab $25, iaitu $47,500, lebih daripada dua kali ganda $20,000 berasaskan tempat duduk untuk bulan yang sama. Bagi setiap tempat duduk, tiada apa berubah. Bulan tunggal itulah sebab pembeli dengan latihan wajib yang tidak sekata mungkin masih lebih suka tempat duduk, atau meminta had bulanan.
Jalur berperingkat menunjukkan perangkap cliff berbanding marginal. Andaikan kad kadar ialah $12 setiap pelajar sebulan untuk 500 pertama, $10 untuk pelajar ke-501 hingga 1,000, dan $8 di atas 1,000, dengan 1,200 pelajar:
- Marginal: 500 darab $12 ialah $6,000, tambah 500 darab $10 ialah $5,000, tambah 200 darab $8 ialah $1,600, untuk $12,600 sebulan.
- Cliff (semua pelajar pada kadar jalur): 1,200 darab $8 ialah $9,600 sebulan.
Kad kadar yang sama menghasilkan perbezaan bulanan $3,000 bergantung pada satu klausa. Sentiasa tanya yang mana satu terpakai.
Kesan perolehan dan pembaharuan
Unit harga mengubah cara perjanjian bergerak melalui kelulusan, satu proses yang diterangkan dalam cara syarikat membeli latihan dan perolehan pembelajaran perusahaan.
Kelulusan belanjawan. Yuran rata atau kiraan tempat duduk sesuai dengan pesanan pembelian standard, kerana angkanya diketahui apabila kewangan menandatangani. Model berasaskan penggunaan dan setiap aktif memerlukan siling atau anggaran, dan kewangan mungkin meminta jumlah tidak melebihi. Masa juga penting: wang yang diminta semasa perancangan memihak kepada unit yang boleh diramal, manakala perbelanjaan budi bicara pertengahan tahun menerima unit berubah.
Membandingkan vendor. Pasukan perolehan membandingkan jumlah, bukan kadar. Jika seorang pembida menyebut harga setiap tempat duduk dan seorang lagi setiap pelajar aktif, minta kedua-duanya menetapkan harga untuk senario yang sama (bilangan kepala, aktiviti andaian, satu bulan puncak). Jika tidak, kadar termurah menang dan bil termurah kalah.
Mentakrifkan kiraan. Klausa tentang siapa yang dikira sebagai pengguna, bila kiraan diambil dan bagaimana pekerja yang dinyahaktifkan atau berhenti dikendalikan menentukan sama ada kontrak tempat duduk kekal jujur. Tempat duduk yang boleh ditetapkan semula apabila seseorang berhenti lebih bernilai daripada yang tidak boleh.
Penyesuaian dan lebihan. Banyak kontrak mengira semasa tandatangan dan sekali lagi semasa pembaharuan. Pertumbuhan antara tarikh itu sama ada percuma, dibilkan bulanan atau dibilkan secara retroaktif. Ketahui yang mana satu sebelum menandatangani.
Pembaharuan. Semasa pembaharuan, pembeli setiap tempat duduk melihat penggunaan dan meminta tempat duduk yang lebih sedikit. Pembeli setiap aktif melihat bil dan meminta kadar yang lebih rendah atau had. Pembeli yuran rata melihat nilai dan meminta yuran yang lebih rendah atau skop yang lebih luas. Setiap model mempunyai rundingan yang boleh diramal, yang berguna untuk dirancang. Menghubungkan perbelanjaan dengan bukti dibincangkan dalam membuktikan ROI latihan.
Cara memilih
Tiada pembeli mahupun vendor yang mempunyai jawapan yang betul secara universal. Soalan-soalan ini mengecilkan pilihan.
Adakah penggunaan boleh diramal atau tidak sekata? Penggunaan harian yang stabil (alat pemerkasaan jualan, aplikasi pembelajaran mikro barisan hadapan) sesuai dengan tempat duduk atau yuran rata. Penggunaan didorong peristiwa (pematuhan tahunan, orientasi bermusim) sesuai dengan setiap aktif atau setiap penyiapan dengan had.
Siapa yang berhak mendapat akses? Jika polisinya "semua orang mendapat akses," setiap tempat duduk adalah semula jadi dan setiap aktif ialah risiko. Jika akses mengikut peranan atau program, kedua-duanya berfungsi.
Setakat mana yakin ramalan penerimaan? Program baharu dengan penerimaan tidak diketahui memihak kepada setiap aktif atau kiraan tempat duduk yang lebih kecil dengan ruang untuk berkembang. Program mantap dengan penggunaan yang diketahui memihak kepada tempat duduk yang dikomitkan pada kadar yang lebih baik.
Adakah vendor mempunyai kos marginal sebenar bagi setiap pengguna? Fasilitasi langsung, penilaian bergred, makmal dan penggunaan AI memerlukan kos tertentu kepada vendor bagi setiap penggunaan, yang menyokong harga setiap pendaftaran atau penggunaan. Kandungan statik hampir tidak memerlukan kos bagi setiap pelajar tambahan, yang menyokong tempat duduk atau yuran rata.
Apa yang diperlukan kewangan? Jika jawapannya angka tahunan tetap, minta yuran rata atau pelan berubah yang dihadkan.
Hasil apa yang penting? Jika pembeli mengambil berat tentang penyiapan atau pensijilan, setiap penyiapan menyelaraskan insentif, tetapi hanya jika penyiapan ditakrifkan dengan ketat dan tidak boleh dimanipulasi.
Hibrid selalunya jawapan praktikal: yuran platform atau pentadbir, minimum tempat duduk atau pelajar yang dikomitkan, dan kadar lebihan yang lebih rendah di luarnya. Vendor mendapat hasil yang boleh diramal dan pembeli mendapat perlindungan terhadap shelfware dan kejutan.
Kesilapan biasa
- Membandingkan kadar utama dan bukannya jumlah kos untuk senario yang sama.
- Menerima "pengguna aktif" yang tidak ditakrifkan.
- Membeli tempat duduk untuk seluruh tenaga kerja sedangkan hanya kumpulan peranan memerlukan akses.
- Mengabaikan soalan cliff berbanding marginal dalam harga berperingkat.
- Melupakan bulan puncak semasa menilai harga berubah.
- Menandatangani perjanjian tempat duduk berbilang tahun tanpa hak mengurangkan kiraan semasa pembaharuan.
- Menganggap harga sebagai satu-satunya pemboleh ubah sedangkan unit itu juga menentukan bagaimana vendor berkelakuan selepas jualan.
Vendor membuat kesilapan imej cermin: menetapkan harga setiap tempat duduk kemudian mengabaikan penerimaan, atau menetapkan harga setiap pengguna aktif tanpa had kemudian kehilangan perjanjian kepada pasukan perolehan yang tidak dapat meramal bil.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Versi ringkas
- Unit harga, ditakrifkan
- Setiap tempat duduk (setiap pengguna berlesen)
- Setiap pelajar aktif (pengguna aktif bulanan atau tahunan)
- Setiap pelajar berdaftar
- Setiap penyiapan
- Jalur berperingkat
- Yuran rata perusahaan (lesen tapak)
- Berasaskan penggunaan
- Bagaimana setiap unit memindahkan risiko
- Masalah shelfware
- Masalah bil yang tidak dapat diramal
- Contoh bekerja (angka ilustrasi sahaja)
- Kesan perolehan dan pembaharuan
- Cara memilih
- Kesilapan biasa
- Bacaan Berkaitan