Insentif Rakan Kongsi Dijelaskan: Margin, Rebat dan SPIFF
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Program rakan kongsi hanya sebaik insentifnya. Rakan kongsi ialah perniagaan bebas dengan gaji pekerja, vendor lain dan sasaran mereka sendiri. Mereka menghabiskan masa di tempat ganjarannya paling jelas, jadi apa sahaja yang dibayar vendor itulah yang akan disampaikan oleh saluran.
Artikel ini menerangkan jenis insentif utama, bagaimana ia berbeza, dan tingkah laku apa yang dibeli oleh setiap satu. Ia juga merangkumi kesilapan reka bentuk yang diam-diam menyusutkan margin, serta dua bidang pematuhan yang sering mengejutkan pasukan kewangan dan undang-undang: perakaunan untuk rebat, dan membayar jurujual syarikat lain.
Apakah Insentif Rakan Kongsi
Insentif rakan kongsi ialah apa sahaja yang diberikan vendor kepada rakan kongsi, secara tunai atau barangan, untuk mempengaruhi apa yang dilakukan rakan kongsi. Ia meliputi diskaun daripada senarai harga, bayaran selepas suku tahun ditutup, yuran untuk satu pengenalan, bonus kerana menjual satu produk bulan ini, dan ganjaran lebih lembut seperti lead, latihan dan co-marketing.
Insentif bukan keseluruhan program. Program rakan kongsi saluran turut menetapkan peraturan penglibatan, tahap, sokongan dan latihan. Insentif ialah bahagian yang menggerakkan wang, dan bahagian yang dibaca rakan kongsi dahulu.
Satu cara berguna untuk mengisihnya ialah mengikut masa. Insentif front-end dibina ke dalam harga yang dibayar rakan kongsi. Insentif back-end dibayar selepas jualan, biasanya sebaik rakan kongsi memenuhi sesuatu syarat. Sesetengah insentif ialah bayaran sekali sahaja, dan sesetengahnya dibayar selagi pelanggan kekal.
Jenis Insentif Utama
Margin atau diskaun daripada harga senarai (front-end)
Insentif paling mudah ialah diskaun daripada harga senarai vendor. Rakan kongsi membeli pada harga diskaun dan menjual pada harganya sendiri, dan perbezaannya ialah marginnya. Reseller dan distributor biasanya berfungsi begini. Jika anda mahu memahami peranan asasnya dahulu, lihat distributor vs. reseller.
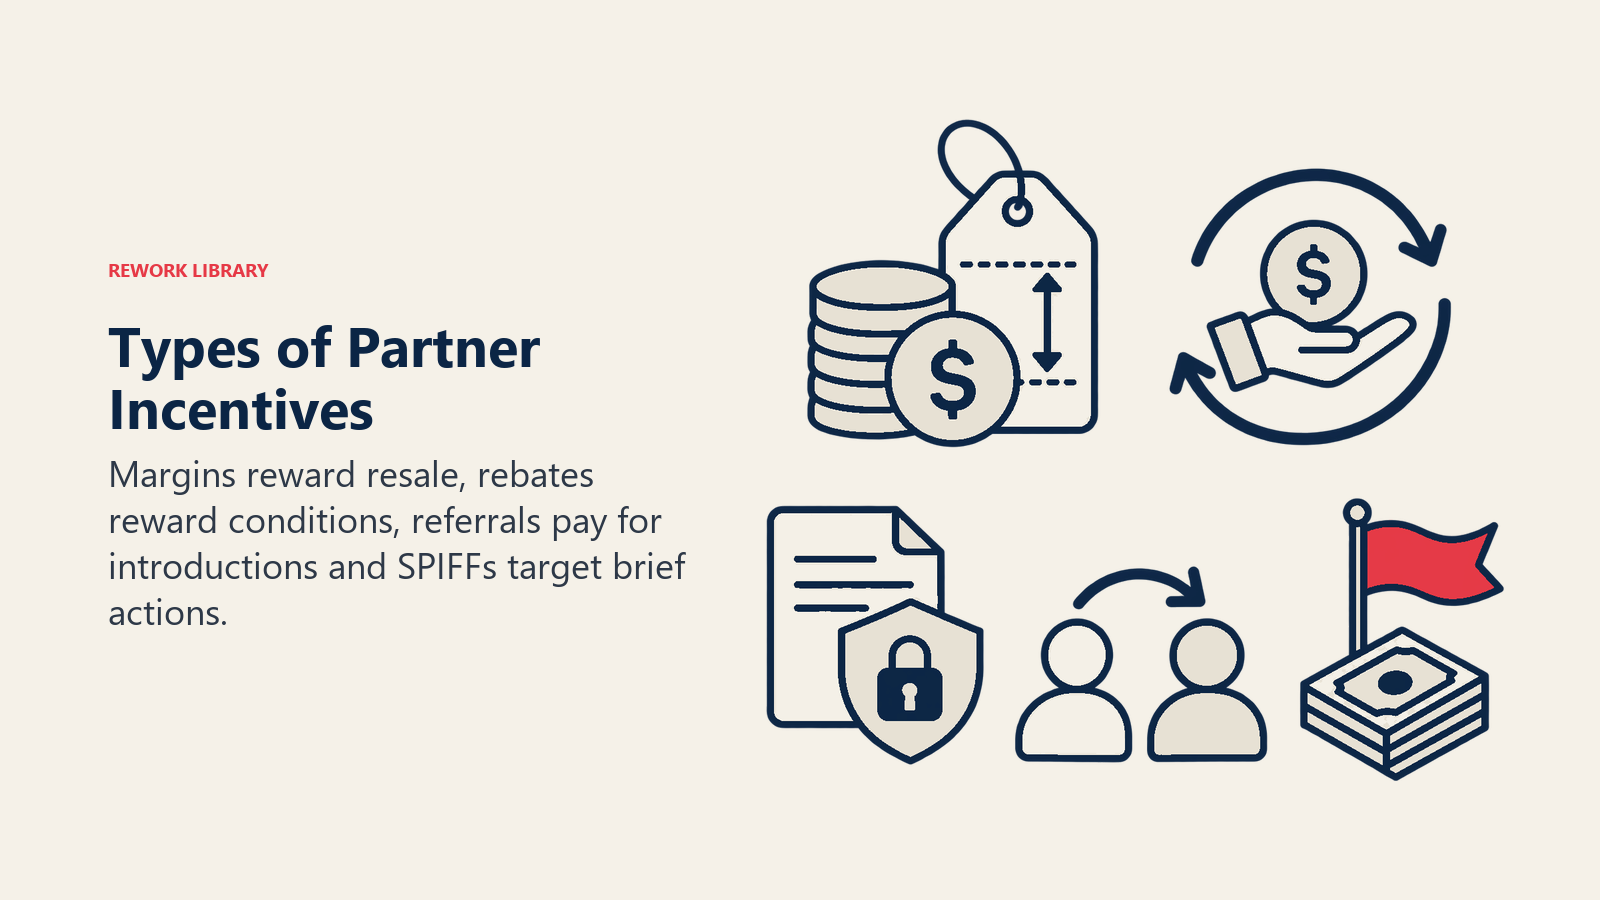
Margin front-end mudah diaudit, tetapi ia membayar sama ada rakan kongsi bekerja keras atau tidak berbuat apa-apa, dan sukar dikurangkan kemudian.
Rebat back-end
Rebat ialah bayaran yang dibuat selepas jualan, berdasarkan hasil sepanjang satu tempoh. Tiga jenis paling kerap muncul:
- Rebat volum dibayar apabila rakan kongsi mencapai paras pembelian atau hasil dalam satu tempoh.
- Rebat pertumbuhan dibayar atas pertambahan berbanding tempoh sebelumnya, jadi sasaran bergerak mengikut sejarah rakan kongsi sendiri.
- Rebat pencapaian atau sasaran dibayar apabila rakan kongsi mencapai kuota yang dirundingkan, kadangkala dikaitkan dengan produk atau segmen pelanggan tertentu.
Rebat membolehkan vendor melampirkan syarat, seperti pelanggan baharu sahaja atau kadar pengekalan minimum, tetapi ia memerlukan kerja untuk dijejak dan diakru.
Diskaun deal registration
Dalam deal registration, rakan kongsi memaklumkan vendor tentang peluang yang ditemuinya dan, jika diluluskan, mendapat perlindungan atas deal itu, diskaun tambahan atau kedua-duanya. Ganjaran tambahan itu membayar rakan kongsi kerana mencipta peluang dan bukannya menunggu permintaan muncul. Lihat deal registration untuk cara proses itu berfungsi, termasuk pengendalian pertikaian yang menyertainya.
Risikonya ialah pendaftaran bagi deal yang sudah dikejar vendor. Vendor yang memberi diskaun secara automatik akhirnya membayar untuk permintaan yang dijananya sendiri.
Yuran rujukan dan komisen
Rakan kongsi rujukan tidak membeli atau menjual semula apa-apa. Ia memperkenalkan pelanggan dan dibayar yuran atau bahagian hasil. Bayaran boleh berupa jumlah tetap, peratusan kontrak tahun pertama atau bahagian berulang.
Program yang diterbitkan HubSpot ialah ilustrasi yang berguna. Panduan tahap dan faedah Solutions Partner 2025-nya menyenaraikan komisen 20% bagi setiap deal, dengan tempoh komisen berbeza mengikut tahap daripada 12 bulan hingga tiga tahun. Ia juga menyenaraikan komisen "upmarket referral" sebanyak 20% selama setahun untuk deal layak melebihi $3,000 USD (Panduan Tahap & Faedah HubSpot 2025). Ini ialah terma dalam panduan HubSpot 2025 dan disemak secara berkala, jadi anggaplah ia contoh satu vendor, bukan norma pasaran. Untuk perbezaan antara model rujukan, affiliate dan reseller, baca rujukan vs. affiliate vs. reseller.
SPIFF
SPIFF (sales performance incentive fund) ialah ganjaran jangka pendek yang disasarkan. Ia mungkin membayar jumlah tetap bagi setiap unit produk tertentu yang dijual dalam tempoh promosi. SPIFF selalunya dibayar kepada penjual individu, bukan syarikat rakan kongsi. Butiran itulah yang menjadikannya berkuasa, kerana orang yang membuat keputusan ialah orang yang menerima wang. Itu juga yang menjadikannya insentif paling berisiko dari sudut undang-undang, seperti dibincangkan dalam bahagian pematuhan.
SPIFF sesuai untuk matlamat sempit dan terhad masa seperti pelancaran produk. Jalankan secara berterusan dan ia menjadi potongan harga tersembunyi yang dijangka penjual.
Faedah bukan tunai
Bukan semua insentif berupa wang. Item bukan tunai yang lazim termasuk lead yang layak, akses kepada jurutera jualan vendor, co-marketing, latihan dan pensijilan, akses awal kepada produk, penyenaraian direktori dan jemputan acara. Dana pembangunan pasaran (MDF), yang membayar balik rakan kongsi untuk aktiviti pemasaran yang diluluskan, ialah topik berasingan dengan peraturan tersendiri.
Front-End lawan Back-End Sepintas Lalu
| Front-end (diskaun daripada harga senarai) | Back-end (rebat) | Yuran rujukan | SPIFF | |
|---|---|---|---|---|
| Bila dibayar | Pada titik jualan, dalam harga | Selepas satu tempoh, apabila syarat dipenuhi | Selepas pelanggan yang dirujuk menandatangani atau membayar | Tidak lama selepas jualan yang layak |
| Siapa biasanya menerima | Syarikat rakan kongsi | Syarikat rakan kongsi | Syarikat rakan kongsi | Selalunya penjual individu |
| Apa yang diganjarkan | Mengambil produk | Mencapai sasaran | Memperkenalkan pembeli | Tindakan khusus berjangka pendek |
| Kekuatan utama | Mudah, jelas kelihatan, senang ditadbir | Bersyarat, disasarkan, fleksibel | Risiko rendah, bayar untuk hasil | Kesan pantas dan tertumpu |
| Kelemahan utama | Membayar untuk ketidakaktifan, sukar diundurkan | Rumit untuk dijejak dan diakru | Kurang kawalan tentang cara pelanggan dijual kepada | Menjadi dijangka, meningkatkan risiko pematuhan |
Memadankan Insentif dengan Tingkah Laku yang Anda Mahu
Ujian bagi mana-mana insentif ialah sama ada ia membayar untuk tingkah laku yang benar-benar anda inginkan. Pemetaan kasar:
| Tingkah laku yang anda mahu | Insentif yang biasanya sesuai | Sebabnya |
|---|---|---|
| Merekrut dan mengaktifkan rakan kongsi baharu | Margin front-end, perlindungan deal registration | Rakan kongsi memerlukan sebab untuk melabur awal dan tempat yang selamat untuk menjual |
| Memenangi pelanggan baharu sepenuhnya | Komisen rujukan, diskaun deal registration | Membayar untuk mencipta permintaan, bukan untuk pembaharuan |
| Mengembangkan hasil rakan kongsi sedia ada | Rebat pertumbuhan atau pencapaian | Sasaran bergerak bersama rakan kongsi, jadi ia memberi ganjaran kepada pengembangan |
| Menumpukan pada satu produk | Rebat khusus produk atau SPIFF singkat | Ganjaran sempit untuk tindakan sempit |
| Mengekalkan pelanggan lebih lama | Komisen berulang, rebat berkaitan pengekalan | Membayar rakan kongsi sepanjang hayat akaun |
| Membina keupayaan | Faedah bukan tunai yang dikaitkan dengan pensijilan | Memberi ganjaran kepada pelaburan dalam kemahiran, bukan sekadar volum |
Program matang menyusun beberapa daripadanya berlapis-lapis, dan di situlah masalah muncul.
Perangkap Reka Bentuk
Penindanan. Margin ditambah diskaun pendaftaran ditambah rebat volum ditambah SPIFF boleh berjumlah lebih daripada yang pernah dimaksudkan vendor. Setiap peraturan nampak munasabah apabila bersendirian. Tambah had pada jumlah ganjaran bagi setiap deal, dan uji bayaran gabungan pada sebut harga sebenar sebelum menerbitkan program.
Membayar untuk jualan yang akan berlaku juga. Rebat atas jumlah volum memberi ganjaran kepada rakan kongsi untuk perniagaan yang memang akan datang. Rebat pertumbuhan, peraturan pelanggan baharu sahaja dan kelulusan pendaftaran semuanya cuba memisahkan hasil tambahan daripada garis asas. Jika ganjaran tidak dapat dijejak kepada perubahan tingkah laku, ia hanyalah diskaun.
Hakisan margin. Setiap insentif keluar daripada margin vendor. Sebelum mengumumkan program, modelkan kos penuh bagi setiap deal berbanding margin kasar, termasuk rebat yang dibayar kemudian, sokongan dan dana. Program yang kelihatan sihat pada harga invois mungkin nipis apabila bayaran back-end dikira.
Konflik saluran. Ganjaran bertindih untuk pasukan langsung vendor dan rakan kongsi mencetuskan pertengkaran tentang siapa memiliki deal. Peraturan penglibatan, yang diliputi dalam model jualan saluran, perlu selari dengan reka bentuk insentif.
Fakta Utama: Insentif Rakan Kongsi
- Rebat back-end dan bayaran serupa kepada reseller, bagi vendor, umumnya merupakan pengurangan hasil di bawah US GAAP dan IFRS, bukan perbelanjaan pemasaran, melainkan bayaran itu membeli barangan atau perkhidmatan tersendiri pada nilai saksama (FASB TRG Memo 19).
- Di bawah piawaian hasil, vendor mengiktiraf pengurangan itu pada mana-mana yang lebih lewat antara pengiktirafan hasil berkaitan atau membayar atau berjanji untuk membayar, dan janji boleh tersirat melalui amalan perniagaan lazim (sumber yang sama).
- FCPA AS merangkumi bayaran kepada pekerja entiti milik atau dikawal kerajaan, yang dianggap sebagai pegawai asing, dan rasuah yang dibayar melalui pihak ketiga tidak menghapuskan liabiliti (Panduan Sumber FCPA DOJ dan SEC, ed. ke-2).
- Panduan rakan kongsi HubSpot 2025 menyenaraikan komisen 20% bagi setiap deal, selama 12 bulan hingga tiga tahun bergantung pada tahap (HubSpot).
Pematuhan 1: Perakaunan untuk Rebat Rakan Kongsi
Pasukan kewangan sering mengetahui tentang program rebat apabila suku tahun ditutup. Peraturan perakaunan wajar diketahui sebelum program direka, kerana ia mengubah cara program itu muncul dalam angka.
Di bawah US GAAP (ASC 606) dan IFRS 15, piawaian hasil menganggap jumlah tunai yang dibayar, atau dijangka dibayar, vendor kepada pelanggan sebagai pengurangan harga transaksi, dan seterusnya hasil, melainkan bayaran itu sebagai pertukaran untuk barangan atau perkhidmatan tersendiri dan tidak melebihi nilai saksama perkhidmatan itu. Perkataan itu datang daripada memo Transition Resource Group FASB sendiri tentang balasan yang kena dibayar kepada pelanggan (FASB TRG Memo 19). Memo itu bahan perbincangan kakitangan, bukan piawaian, jadi sahkan dengan ASC 606-10-32-25 dan perenggan 70 IFRS 15.
Tiga akibat praktikal mengikuti untuk program rakan kongsi:
- Reseller ialah pelanggan. Rebat yang dibayar kepada rakan kongsi yang membeli daripada anda ialah balasan yang kena dibayar kepada pelanggan, jadi ia mengurangkan hasil anda. Ia bukan kos jualan dan pemasaran. Itu menjejaskan hasil yang dilaporkan, margin kasar dan sebarang KPI yang dibina atasnya.
- Rebat bersyarat ialah balasan berubah-ubah. Rebat volum yang bergantung pada ambang masa hadapan bermakna harga transaksi tidak tetap. Memo yang sama menerangkan balasan berubah-ubah sebagai cukup luas untuk merangkumi konsesi harga, bayaran balik, insentif dan bayaran lain kepada pelanggan, yang mesti dianggarkan dan boleh mengurangkan harga transaksi apabila pelanggan mempunyai jangkaan sah terhadapnya. Dalam amalan, vendor menganggar rebat yang mungkin dan merekodkannya apabila jualan berkaitan berlaku, bukan apabila cek dikeluarkan.
- Masa mengikut peristiwa yang lebih lewat. Pengurangan diiktiraf pada mana-mana yang lebih lewat antara hasil berkaitan atau titik anda membayar atau berjanji untuk membayar, dan memo itu jelas bahawa janji boleh tersirat melalui amalan perniagaan lazim anda. Rebat yang anda bayar secara rutin tanpa kontrak masih boleh dikira.
Yuran rujukan kepada pihak yang tidak membeli daripada anda biasanya berbeza, kerana rakan kongsi itu bukan pelanggan anda. Sama ada sesuatu bayaran ialah balasan yang kena dibayar kepada pelanggan atau kos memperoleh kontrak bergantung pada fakta seperti siapa pelanggannya, jadi sahkan layanan dengan juruaudit anda.
Ini maklumat umum, bukan nasihat perakaunan. Libatkan pasukan kewangan sebelum pelancaran.
Pematuhan 2: Membayar Jurujual Syarikat Lain
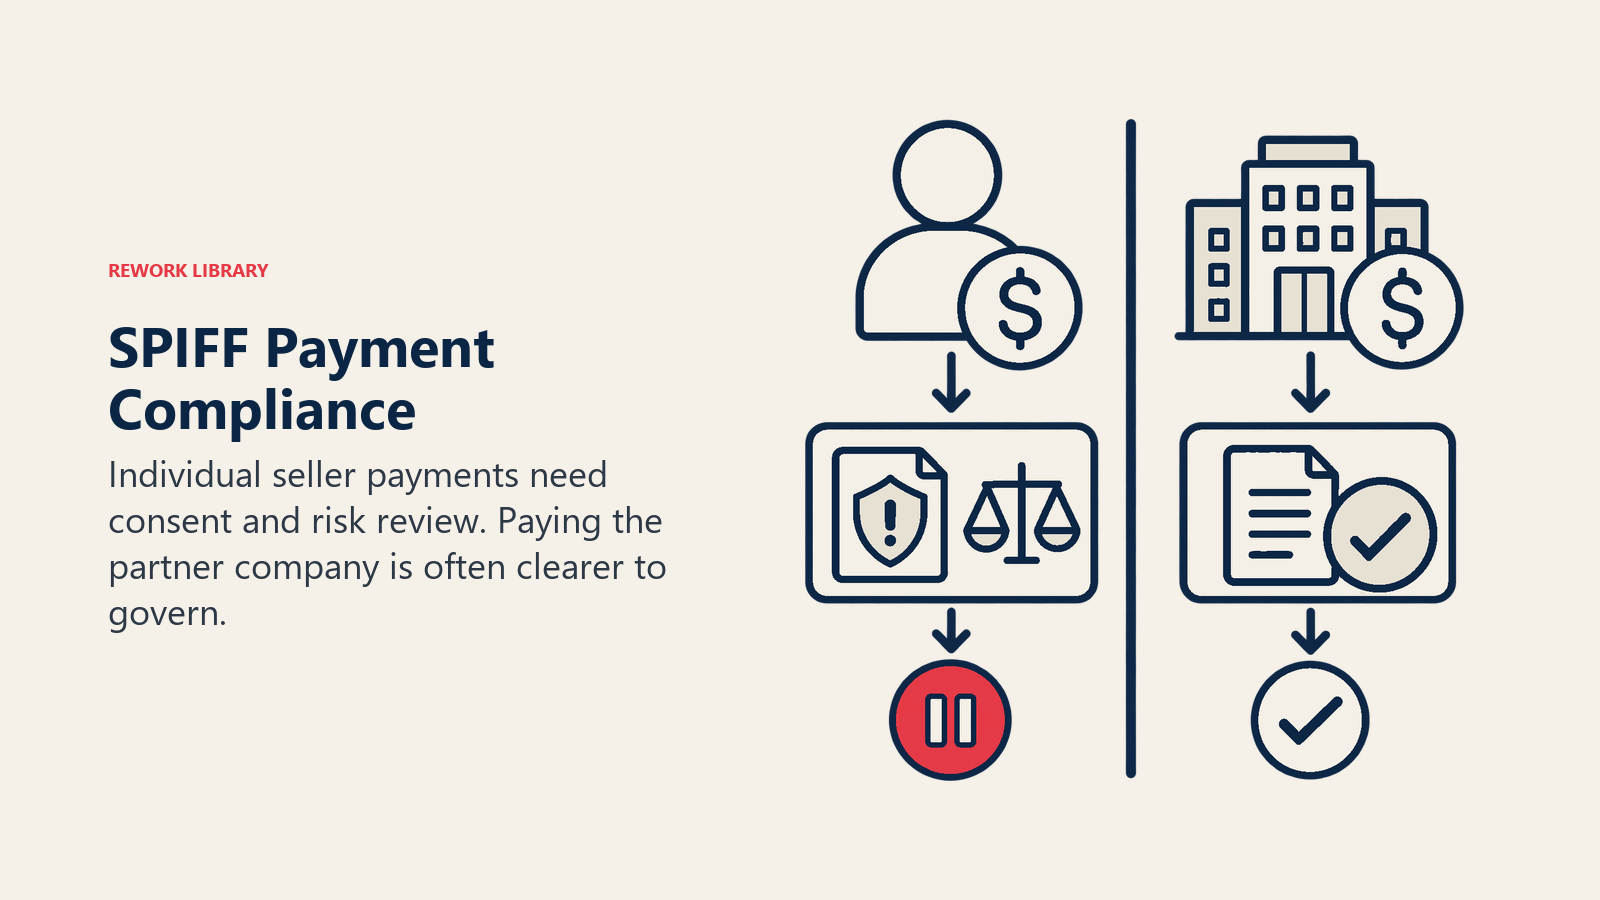
SPIFF menimbulkan soalan yang tidak banyak kaitan dengan strategi jualan: adakah sah di sisi undang-undang bagi vendor membayar insentif kepada pekerja syarikat yang berurusan dengannya? Jawapannya bergantung pada siapa majikannya, di mana mereka berada, dan sama ada majikan mengetahui dan bersetuju.
Rakan kongsi milik negara dan FCPA. Foreign Corrupt Practices Act AS melarang bayaran rasuah kepada pegawai asing. Panduan Sumber FCPA DOJ dan SEC menjelaskan bahawa pekerja agensi dan instrumentaliti kerajaan asing, termasuk perusahaan milik atau dikawal negara, boleh layak sebagai pegawai asing, dan ia menerangkan kes yang melibatkan pekerja syarikat milik negara. Panduan itu menyenaraikan faktor untuk memutuskan sama ada sesebuah entiti ialah instrumentaliti dan menyatakan ia tidak mungkin layak apabila kerajaan tidak memiliki atau mengawal majoriti sahamnya, walaupun ada pengecualian (Panduan Sumber FCPA, ed. ke-2, bab 2). Itu bermakna kakitangan rakan kongsi boleh menjadi pegawai asing di sesetengah pasaran, misalnya reseller yang dengan sendirinya ialah syarikat telekom atau integrator sistem milik negara.
Pihak ketiga. Bab yang sama memberi amaran bahawa penggunaan ejen atau orang tengah tidak menghapuskan liabiliti, dan memberi contoh skim yang dijalankan melalui distributor dan perunding. Hipotesis panduan itu tentang distributor yang meminta diskaun atau rebat tambahan yang luar biasa besar menunjukkan bagaimana struktur insentif sendiri boleh menjadi tanda amaran, dan penerangannya tentang satu kes pengeluar kereta menyatakan diskaun dan rebat tiruan digunakan untuk menjana dana bagi rasuah. Vendor harus dapat menerangkan mengapa sebarang rebat atau SPIFF dikira sedemikian.
Rakan kongsi swasta dan rasuah komersial. FCPA menyasarkan bayaran kepada pegawai asing, tetapi bab panduan itu tentang undang-undang AS yang berkaitan menyatakan bahawa dorongan wang kepada pekerja syarikat swasta boleh didakwa di bawah Travel Act apabila undang-undang rasuah komersial negeri dilanggar (Panduan Sumber FCPA, bab 4). Undang-undang di luar AS boleh lebih luas daripada kedudukan AS, dan peraturan berbeza mengikut negara dan industri, jadi program yang berjalan secara global memerlukan semakan undang-undang tempatan.
Apakah yang dilakukan program yang berhati-hati dalam amalan? Kawalan lazimnya tidak luar biasa:
- Bayar insentif kepada syarikat rakan kongsi, yang kemudian memutuskan cara berkongsinya, dan bukannya membayar individu secara langsung, melainkan rakan kongsi bersetuju secara bertulis.
- Letakkan peraturan SPIFF dalam perjanjian rakan kongsi, termasuk klausa bahawa rakan kongsi mendapat persetujuan majikannya dan vendor boleh mengaudit bayaran.
- Saring rakan kongsi, dan kenakan semakan tambahan apabila rakan kongsi atau pelanggannya dimiliki kerajaan.
- Simpan rekod tentang siapa dibayar, mengapa dan berdasarkan pengiraan apa.
Apabila SPIFF peringkat individu menjadi sebahagian daripada strategi, dapatkan nasihat undang-undang dahulu. Artikel ini maklumat umum dan bukan nasihat undang-undang.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Apakah Insentif Rakan Kongsi
- Jenis Insentif Utama
- Margin atau diskaun daripada harga senarai (front-end)
- Rebat back-end
- Diskaun deal registration
- Yuran rujukan dan komisen
- SPIFF
- Faedah bukan tunai
- Front-End lawan Back-End Sepintas Lalu
- Memadankan Insentif dengan Tingkah Laku yang Anda Mahu
- Perangkap Reka Bentuk
- Pematuhan 1: Perakaunan untuk Rebat Rakan Kongsi
- Pematuhan 2: Membayar Jurujual Syarikat Lain
- Bacaan Berkaitan