Ingresos originados vs. influenciados por socios: definiciones, reglas y reportes
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una diapositiva del directorio dice que los socios "generaron una parte importante de los ingresos el año pasado". El director comercial pregunta qué significa eso. ¿Los socios trajeron a esos clientes, o se sentaron en una reunión de un deal que el equipo de ventas ya tenía? Ambas cosas pueden ser ciertas a la vez, y la diapositiva no dice cuál.
Por eso los programas dividen los ingresos de socios en dos grupos: originados e influenciados. La división parece un detalle de reportes. En realidad es una decisión sobre dinero, porque cada grupo debe pagarse, financiarse y evaluarse de forma distinta.
Este artículo define ambos términos, muestra dónde la línea se vuelve borrosa, expone la evidencia que exige cada uno y explica cómo deben alimentar las dos cifras las comisiones, los fondos de marketing, los niveles y los reportes ejecutivos. Se apoya en el tema más amplio de la atribución de socios y se centra en la distinción que más discusiones provoca.
La respuesta corta
Los ingresos originados por socios provienen de oportunidades que un socio originó. Antes de que el socio actuara, el deal no estaba en su pipeline. Los ingresos influenciados por socios provienen de oportunidades que ya existían o que llegaron por otra vía, y en las que un socio afectó después cómo avanzó el deal o si se cerró.
La prueba es el momento y el origen. Haga una sola pregunta: ¿existiría esta oportunidad en nuestro pipeline si el socio no hubiera actuado? Si no existiría, es originada. Si existiría y aun así el socio importó, es influenciada.
Cómo define el sector cada término
No hay un estándar único, pero las definiciones publicadas por las plataformas de socios coinciden en gran medida.
PartnerStack describe los ingresos originados por socios como el caso en que "el socio trae el lead", por ejemplo mediante un formulario de referido, un enlace UTM o una oportunidad enviada, y los ingresos influenciados por socios como el caso en que un socio apoya un lead existente, por ejemplo respondiendo objeciones, copresentando una demo o compartiendo un caso de éxito relevante.
Crossbeam lo plantea como ingresos directos frente a indirectos. Los ingresos originados son "ingresos directos de un socio", en los que el socio hace una presentación cálida dentro de una cuenta. Los ingresos influenciados son "ingresos indirectos de uno o varios socios", en los que varios socios contribuyen a distintas fases del ciclo de ventas sin originar el deal.
Impartner define los ingresos originados por socios como los ingresos que una empresa obtiene como resultado directo de las actividades de sus socios de canal, en los que los socios inician las ventas, negocian los deals y cierran las transacciones por sí mismos. Observe que su definición se inclina hacia los socios que además cierran el deal, lo que es más amplio que un referido puro. Es un recordatorio de que conviene escribir su propia definición en lugar de tomar una prestada.
La redacción cambia, pero la estructura es la misma: originado significa origen, influenciado significa contribución.
Datos clave: ingresos originados vs. influenciados por socios
- Los ingresos originados provienen de oportunidades que el socio originó. Los ingresos influenciados provienen de oportunidades que ya existían y que un socio ayudó a mover o a cerrar.
- Los ejemplos de PartnerStack para originar incluyen formularios de referido, enlaces UTM y oportunidades enviadas. Sus ejemplos de influencia incluyen responder objeciones, copresentar una demo y compartir un caso de éxito (PartnerStack).
- Crossbeam describe los ingresos originados como directos y los influenciados como indirectos, posiblemente de varios socios en distintas etapas (Crossbeam).
- Crossbeam cita el State of the Partner Ecosystem Report de 2021: entre las empresas con más de 1,000 empleados, al 72% de los profesionales de alianzas se les exige rendir cuentas por los ingresos originados por socios.
- El modelo de co-sell de Microsoft incluye una categoría de "deal privado" que permite a un socio compartir lo que trabaja de forma independiente para que aparezca en los reportes de Microsoft (Microsoft Learn).
Comparación lado a lado
| Dimensión | Originado por el socio | Influenciado por el socio |
|---|---|---|
| Pregunta central | ¿El socio originó la oportunidad? | ¿El socio ayudó en una oportunidad que ya existía? |
| Estado del pipeline antes de que actúe el socio | No está en su pipeline | Ya está en su pipeline o llegó por otra vía |
| Naturaleza del juicio | Binario: sí o no | Cuestión de grado y criterio |
| Acciones típicas del socio | Presentación cálida, envío de referido, deal registrado, campaña del socio que crea un lead | Validación técnica, copresentar una demo, responder objeciones, una llamada de referencia, un plan de migración o de entrega |
| Evidencia | Registro con marca de tiempo creado antes o cuando se creó la oportunidad | Actividad registrada en una oportunidad abierta |
| Número de socios por deal | Normalmente uno | Uno o varios |
| Perfil de recompensa | La más alta: comisión, tarifa de referido, bono | Menor o distinta: tarifa fija, margen por servicios, crédito hacia el nivel |
| Riesgo principal | Los socios reclaman el origen de deals que usted ya tenía | Los socios reclaman influencia en deals que nunca tocaron |
La fila más útil es la naturaleza del juicio. El origen se puede comprobar contra un registro: la fecha en que se creó la oportunidad frente a la fecha en que el socio la envió. La influencia no. Cualquiera que aparezca en un hilo de correo puede llamarse influenciador. Por eso los ingresos influenciados necesitan reglas más estrictas sobre lo que cuenta, aunque rindan menos.
Dónde se vuelve borrosa la línea
Un puñado de situaciones explica la mayoría de los desacuerdos. Decida cada una por adelantado.
El socio presenta una cuenta que usted ya estaba prospectando. Si su representante tenía un lead abierto o una oportunidad activa, el socio no la creó. La mayoría de los programas lo llama influenciado, a menos que la presentación del socio llegara a otro comprador o a otro responsable del presupuesto al que su equipo no podía llegar. Deje esa excepción por escrito, o cada presentación se convertirá en un reclamo de origen.
La campaña del socio generó el lead, pero su SDR lo calificó. La campaña originó el lead, así que normalmente es originado. El trabajo de calificación es suyo y no cambia el origen.
El comprador lo encontró a través del listado de un socio en un marketplace. Es origen mediante un canal de socio. Trátelo de forma consistente. Si un listado cuenta como origen, defina si el socio de registro es el titular del listado o el marketplace.
Dos socios reclaman el mismo deal. Uno pudo haber presentado la cuenta y el otro dirigió la evaluación. Quien presentó es originador, quien evaluó es influenciador, y usted paga a cada uno según su grupo. Es el argumento más claro para tener ambas categorías.
El socio también es el revendedor. Cuando un socio origina el deal y luego lo cierra y lo entrega, los ingresos son originados y pueden llevar además margen de reventa. Mantenga los dos pagos separados en sus reportes para que un solo deal no parezca un crédito doble.
Un cliente existente se expande a través de un socio. Decida si los ingresos de expansión pueden ser originados. Muchos programas limitan el origen a logos nuevos y tratan la participación del socio en una expansión como influencia. Si permite expansión originada, exija evidencia de que el socio abrió un nuevo centro de compra.
Reglas de evidencia
Las reglas separan una cifra defendible de una esperanzada. Este es un estándar práctico para cada grupo.
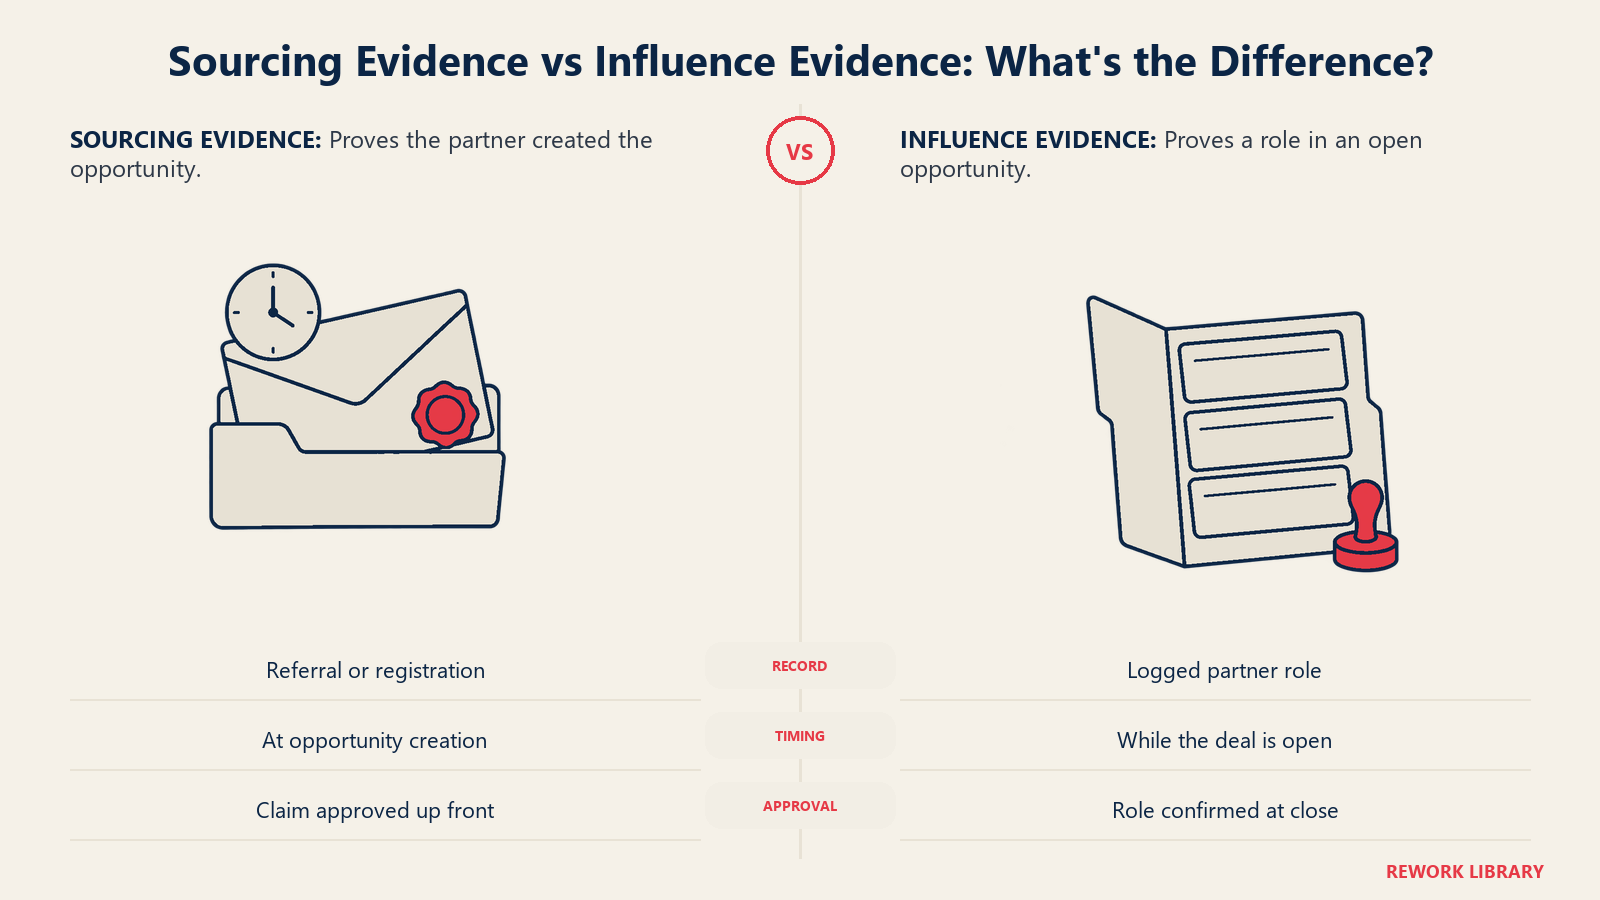
| Requisito | Originado | Influenciado |
|---|---|---|
| Existe un registro | Deal registrado, envío de referido o lead creado por el socio | Socio añadido a una oportunidad abierta con un rol definido |
| Momento | Enviado antes o en el momento de crear la oportunidad, o aprobado como reclamo válido | Actividad registrada mientras la oportunidad estaba abierta |
| Prueba de actividad | Correo de presentación, registro de oportunidades, fuente del lead de la campaña | Notas de reuniones, registros de llamadas, un statement of work acotado, una validación técnica documentada |
| Aprobación | La aprueba el partner manager o el equipo de registro de oportunidades | El partner manager confirma el rol al cierre |
| Vencimiento | El reclamo caduca si el socio no lo hace avanzar | El crédito aplica solo a deals cerrados dentro de una ventana definida tras la actividad |
| Tope | Un socio originador por oportunidad | Un número máximo definido de socios influenciadores y un tope al crédito total |
Detrás de esta tabla hay dos principios. Primero, el origen se reclama por adelantado y se aprueba, mientras que la influencia se registra a medida que ocurre y se confirma al cierre. Segundo, lo que no pueda mostrarse en el CRM no cuenta. Si un socio dice que ayudó, la respuesta es "muéstreme la actividad registrada".
Para conocer la mecánica de registrar y aprobar reclamos, consulte registro de oportunidades (deal registration).
Cómo debe usarse cada cifra
Los dos grupos responden preguntas distintas, así que deben alimentar decisiones distintas.
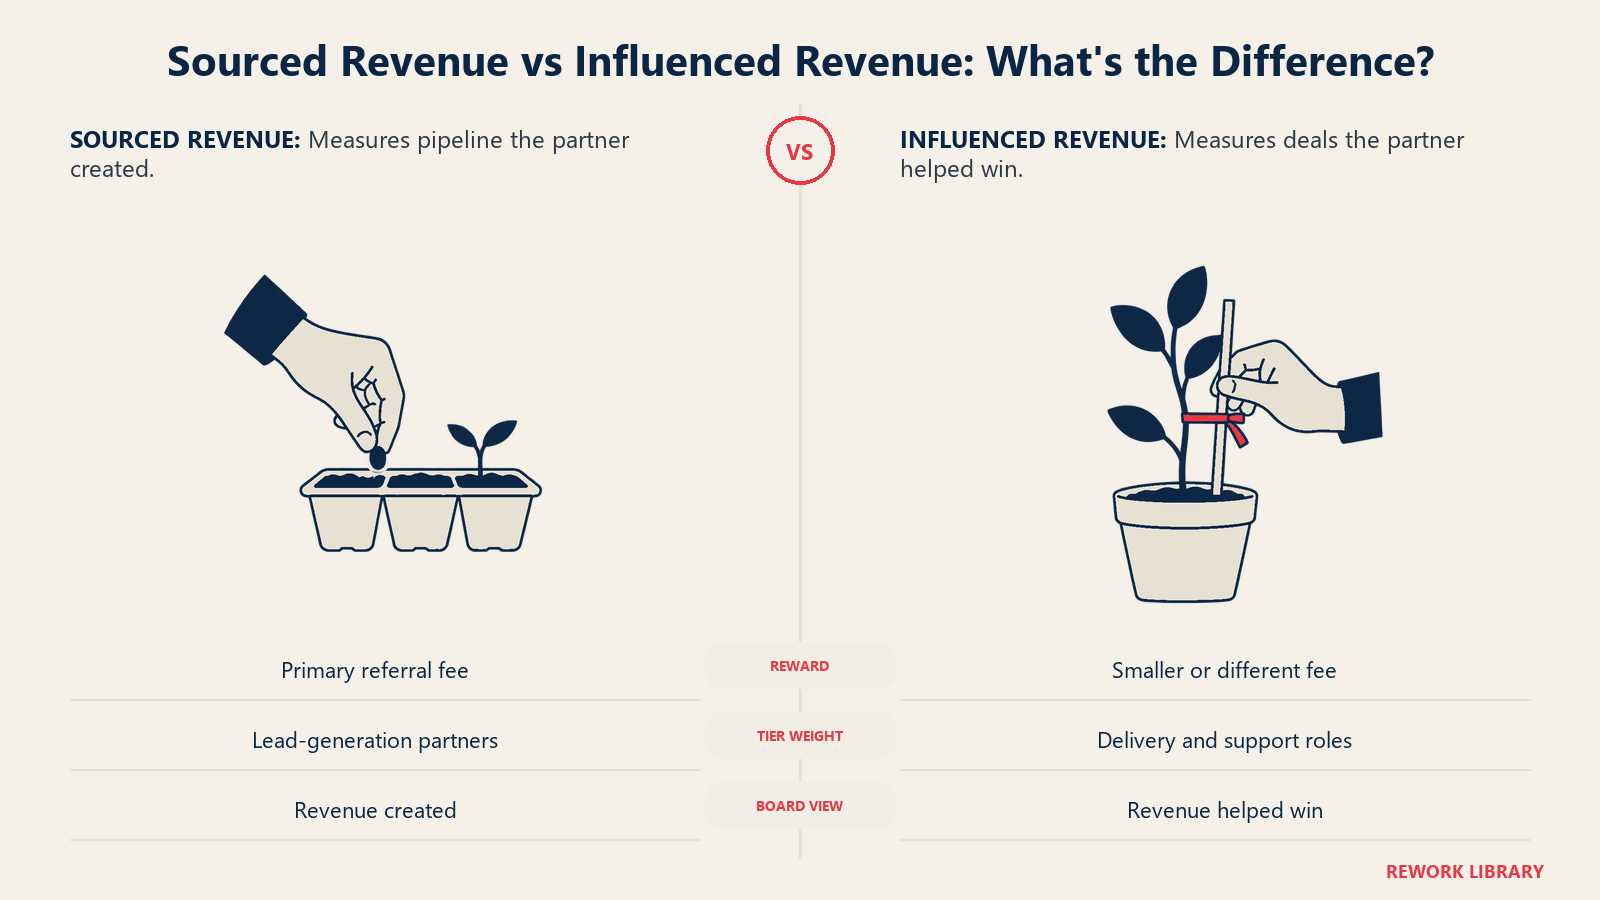
| Decisión | Usar originados | Usar influenciados |
|---|---|---|
| Comisiones y tarifas de referido | Base principal | Base secundaria o fija, si se paga |
| Fondos de desarrollo de mercado | Evidencia de qué socios generan pipeline | Evidencia de qué socios apoyan su enfoque de venta |
| Niveles de socio | Mucho peso para socios de referidos y de generación de leads | Peso significativo para integradores, consultores y socios tecnológicos |
| Scorecards de socios | Pipeline creado, tasa de cierre en deals originados | Tasa de participación y tasa de cierre en deals influenciados |
| Reportes ejecutivos | "Ingresos que creó el programa de socios" | "Ingresos que el programa de socios ayudó a ganar" |
| Pronóstico | Cobertura de pipeline aportada por socios | Aceleración de deals y reducción de riesgo |
Comisiones
Pague lo máximo por los deals originados, porque el socio creó un pipeline que de otro modo no tendría. Pague menos, o de otra forma, por la influencia. Muchos programas pagan los deals influenciados con una tarifa fija o mediante margen por servicios, para que el socio no cobre una tarifa de referido completa por un deal en el que su equipo ya trabajaba. Las estructuras se explican en incentivos para socios.
Fondos de marketing
Use los ingresos originados para juzgar si las campañas de un socio producen pipeline, y úselos al decidir dónde liberar más fondos. Los ingresos influenciados son una base más débil para financiar, porque el marketing del socio quizá no tocó el deal. Consulte fondos de desarrollo de mercado para ver cómo vincular el gasto con los resultados.
Niveles
Si los niveles se basan solo en ingresos originados, los socios cuya fortaleza es la entrega o la integración siempre parecerán débiles y pueden marcharse. Si se basan en el total de ingresos atribuidos sin dividirlos, usted premia el ruido. Un enfoque equilibrado da el mayor peso a los ingresos originados para los tipos de socio que generan leads y reconoce la influencia donde el trabajo del socio es apoyar deals.
Reportes
Muestre siempre las dos cifras por separado. Una única cifra de "ingresos de socios" invita justo a la conversación con la que abre este artículo. Una vista razonable para el directorio tiene tres líneas: ingresos originados, ingresos influenciados, y la superposición o el total tras eliminar el doble conteo. Acompáñelas con las medidas más amplias de los KPI de socios.
Errores frecuentes de reporte
Sumar las dos cifras. Un deal puede ser originado por un socio e influenciado por otro, y los mismos dólares caen en dos grupos. Repórtelos por separado y dé un total sin duplicados si necesita un total. Nunca presente originados más influenciados como una suma.
Tratar la influencia como una parte del deal. La influencia es un indicador con un rol, no un porcentaje de los ingresos. Si cinco socios influyeron en un deal, no tiene cinco quintos de un deal. Tiene un deal y cinco roles.
Contar al abrir en lugar de al cerrar. Ambas cifras deben medirse sobre ingresos de deals cerrados y ganados. También puede reportar pipeline, pero etiquételo como pipeline.
Dejar que el socio escriba el registro. Si los socios pueden editar su propio rol en el CRM después de los hechos, las cifras se inflan. Bloquee los campos al cerrar y ganar, y exija aprobación para los cambios.
Ignorar el conflicto con el equipo directo. Sus propios representantes pueden resistirse a que un socio reciba crédito por deals que sienten haber ganado. La tensión es real y requiere reglas, no exhortaciones. Consulte conflicto de canal para saber cómo fijar expectativas en deals compartidos.
Una forma sencilla de empezar
- Escriba las dos definiciones en un párrafo cada una, con la prueba de origen expresada con claridad.
- Añada dos campos al CRM: un socio originador (uno por oportunidad) y una lista de socios influenciadores con un rol en cada uno.
- Haga que el origen exija un registro, normalmente un registro de oportunidades, creado antes o en el momento de crear la oportunidad.
- Haga que la influencia exija actividad registrada, confirmada por el partner manager al cierre.
- Fije recompensas distintas para los dos grupos y publíquelas.
- Repórtelos por separado cada trimestre, con un total sin duplicados.
- Revise las disputas al cierre del trimestre y endurezca las reglas donde los reclamos chocaron.
Un programa que aplique esto durante unos trimestres sabrá qué socios son verdaderos creadores de pipeline y cuáles son cerradores sólidos, y esa información vale más que una cifra principal más grande. Para ver cómo encaja esto en un enfoque más amplio de crecimiento a través de socios, consulte el crecimiento liderado por socios y el modelo de programa de socios de canal en el que se apoya.
Lecturas relacionadas

Co-Founder & COO