Die besten AI-Tools für digitales Banking 2026
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Wenn Sie 2026 AI-Tools für digitales Banking evaluieren: Kasisto und interface.ai führen im Conversational Banking, also bei den Chat- und Sprachassistenten, mit denen Mitglieder in Ihrer App oder im Contact Center tatsächlich sprechen. Personetics und Envestnet | Yodlee führen bei der Personalisierung, den Engines, die Transaktionsdaten in proaktive Hinweise und Einblicke zum finanziellen Wohlbefinden verwandeln. Feedzai, Featurespace und NICE Actimize führen bei Betrugs- und Finanzkriminalitätsprävention im Enterprise-Maßstab. ComplyAdvantage und Socure führen bei KYC und Identitätsprüfung. Und Zest AI, Provenir, Ocrolus und DataRobot führen bei der AI-Kreditentscheidung, der Underwriting-Ebene, die eine Model-Risk-Prüfung überstehen muss und nicht nur eine Demo. Dieser Guide bewertet 14 Tools in diesen fünf Aufgabenbereichen, nicht danach, welcher Anbieter in diesem Jahr den lautesten Messestand hatte.
Dieser Guide konzentriert sich auf die zentrale AI-Infrastruktur für digitales Banking: Conversational-Assistenten, Betrugs- und AML-Erkennung, Kreditentscheidung, Personalisierung und KYC. Es ist kein allgemeiner Überblick über Business-AI. Wenn Sie stattdessen allgemeine FP&A- oder Buchhaltungs-AI vergleichen, finden Sie in die besten AI-Tools für Finanzteams, die besten AI-Tools für die Buchhaltung und die besten AI-Tools für virtuelle CFO-Dienstleistungen das angrenzende, nicht regulierte Banking-Terrain. Die Preise unten wurden im Juli 2026 gegen Anbieterseiten und öffentliche Berichte geprüft; fast jeder Enterprise-Banking-AI-Anbieter hier verkauft auf Basis eines individuellen Angebots, was in dieser Kategorie üblich ist und dort, wo es zutrifft, ausdrücklich vermerkt wird.
Nichts in diesem Artikel stellt eine Finanz-, Anlage- oder Rechtsberatung dar. Es handelt sich um einen Einkaufsratgeber für Software. Sprechen Sie mit Ihren Model-Risk-, Compliance- und Rechtsteams, bevor Sie hier irgendetwas unterschreiben.
Update Juli 2026: Was sich geändert hat
- Die US-Bundesdurchsetzung im Bereich fairer Kreditvergabe wurde eingeschränkt. Am 22. April 2026 verabschiedete die CFPB endgültig eine Regel zur Änderung von Regulation B, die die Haftung für disparate Auswirkungen („effects test") im Rahmen des bundesweiten Equal Credit Opportunity Act abschafft, wirksam ab dem 21. Juli 2026, laut ABA Banking Journal. Diese Änderung gilt nur auf Bundesebene: Der Fair Housing Act und die meisten bundesstaatlichen Antidiskriminierungsgesetze erkennen disparate Auswirkungen weiterhin an, sodass AI-Kreditmodelle diese Hürden weiterhin nehmen müssen.
- Die Leitlinien zum Modellrisiko wurden überarbeitet. Am 17. April 2026 veröffentlichten OCC, Federal Reserve und FDIC gemeinsam überarbeitete Aufsichtsleitlinien, die das ursprüngliche SR-11-7-Schreiben von 2011 ablösen und hin zu einem flexibleren, prinzipienbasierten Rahmenwerk gehen, wobei die Behörden ausdrücklich darauf hinwiesen, dass generative und agentische AI-Modelle derzeit noch neu genug sind, um formal außerhalb dieser Leitlinien zu stehen.
- Visa hat die Integration von Featurespace abgeschlossen. Die im Dezember 2024 vollzogene Übernahme ist inzwischen vollständig in Visas Risk- und Identity-Geschäft integriert, sodass Preisgestaltung und Roadmap des ARIC Risk Hub über Visas Enterprise-Vertrieb laufen und nicht mehr über einen eigenständigen Anbieter.
- Agentische AI hat den Sprung vom Pilotprojekt zum Produktivbetrieb bei Betrug und Inkasso geschafft. Feedzai brachte im Juni 2026 IQ Score (netzwerkbasierte Betrugs-Intelligence) auf den Markt, interface.ai startete Smart Collections für Credit Unions, und Provenir relaunchte seine Plattform im Februar 2026 rund um agentische Entscheidungsfindung, alles Signale dafür, dass AI über die Neuheit von Chat-Widgets hinausgeht und in Workflows vordringt, die direkt mit Geldbewegungen zu tun haben.
Wichtige Fakten
- Generative AI und fortschrittliche Analytik könnten dem globalen Bankwesen allein durch Produktivitätsgewinne einen jährlichen Mehrwert von 200 bis 340 Milliarden US-Dollar bringen, der auf rund 2 Billionen US-Dollar steigt, wenn Umsatz- und Risikoreduktionseffekte einbezogen werden, laut McKinseys globalem Jahresbericht zum Bankwesen.
- 52 % der Bankinstitute haben die Einführung generativer AI zu einer expliziten Priorität gemacht, weitere 39 % sind interessiert, priorisieren sie aber noch nicht, laut McKinsey.
- AI-gestützte Automatisierung soll Banken bis 2028 voraussichtlich rund 900 Millionen US-Dollar an Betriebskosten einsparen, darunter etwa 29 Millionen eingesparte Stunden beim digitalen Onboarding, laut Juniper Research.
- 74 % der US-Bankkunden geben weiterhin an, bei routinemäßigen Bankinteraktionen einen menschlichen Mitarbeiter einem Chatbot vorzuziehen, und 37 % sagen, sie hätten noch nie einen Banking-Chatbot genutzt, laut einer Deloitte-Umfrage unter 2.027 US-Bankkunden, laut Deloitte.
- Die bundesweite Durchsetzung fairer Kreditvergabe im Rahmen des ECOA deckt seit dem 21. Juli 2026 keine Ansprüche wegen disparater Auswirkungen mehr ab, während der Fair Housing Act und einzelstaatliches Recht dies weiterhin tun, laut ABA Banking Journal.
Schnellvergleichstabelle
| Tool | Am besten geeignet für | Einstiegspreis | Wichtigste Stärke | Wichtigste Einschränkung |
|---|---|---|---|---|
| Kasisto (KAI) | Conversational-Banking-Assistenten im großen Maßstab | Nur auf Anfrage, gestaffelt nach Deployment | Über 1.800 vorgefertigte Banking-Intents; KAI-GPT als bankspezifisches LLM | Lange Enterprise-Implementierungszeit; nicht auf Budgets von Community-Banken ausgelegt |
| interface.ai | Credit Unions und Community-Banken, die agentischen Chat und Voice wünschen | Nur auf Anfrage, leistungsbasierte Preisgestaltung verfügbar | BankGPT Voice und Chat, Contact-Center-Automatisierung, Smart Collections | Speziell für CU-/Community-Bank-Kernsysteme entwickelt; weniger geeignet für globale Banken |
| Glia | Vereint AI und menschliche Mitarbeiter über alle Kanäle | Nur auf Anfrage („Priceless Pricing", keine Obergrenzen bei Sitzplätzen/Minuten) | ChannelLess-Architektur verbindet Bot und Live-Agent mitten im Gespräch | Fehlende Preistransparenz erschwert die Budgetplanung ohne Vertriebsgespräch |
| Personetics | AI-gestützte Personalisierung und Hinweise zum finanziellen Wohlbefinden | Nur auf Anfrage, oft eingebettet über Ihren Core-/Digital-Banking-Anbieter | Erreicht über 150 Millionen Bankkunden in über 130 Banken; tiefe Fiserv-Integration | Qualität der Personalisierung hängt von der Tiefe der eingespeisten Transaktionsdaten ab |
| Envestnet | Yodlee | AI-fähige Datenaggregation als Basis für Personalisierung | Nur auf Anfrage, nutzungs-/API-basiert | Verbindet über 17.000 Finanzinstitute; starke Open-Banking-API-Ebene | Ist eine Daten- und Insight-Ebene, keine eigenständige vollständige Personalisierungs-UI |
| Feedzai | Betrugs- und Finanzkriminalitätsprävention im Enterprise-Maßstab | Nur auf Anfrage, Enterprise (Fortune-500-Größenordnung) | Analysiert über 9 Billionen US-Dollar an Zahlungen bei über 120 Milliarden Events jährlich | Anforderungen (über 3.000 Events/Sekunde) schließen Mid-Market- und SMB-Banken aus |
| Featurespace (ARIC, Visa) | Echtzeit-Verhaltensanalyse für Betrug und AML | Nur auf Anfrage über Visa Risk and Identity Solutions | Bewertet 500 Verhaltensvariablen in unter 50 ms pro Transaktion | Wird inzwischen über Visas Enterprise-Vertrieb verkauft, nicht mehr als eigenständiger Anbieter |
| NICE Actimize | Enterprise-AML und Fallmanagement für Finanzkriminalität | Nur auf Anfrage, Enterprise | Entitätszentriertes AML plus geteiltes Insights Network für Kontrahentenrisiko | Hoher Implementierungsaufwand; für Compliance-Teams großer Finanzinstitute konzipiert, nicht für Startups |
| ComplyAdvantage | AI-gestütztes AML, KYC und Sanktionsprüfung | Starter 99 $/Monat (bis zu 2.000 Entitäten); Enterprise nur auf Anfrage | Automatisiert laut Anbieter-Benchmarks einen großen Teil des KYC/AML-Prüfaufwands | Keine integrierte Identitätsprüfung; ein separater IDV-Anbieter bleibt nötig |
| Socure | AI-Identitätsprüfung und KYC-Onboarding | Nutzungsbasiert, ab etwa 0,10-0,40 $ pro Watchlist-Prüfung | Echtzeit-ID-Prüfung plus Erkennung von Synthetic-Identity-Betrug | Kosten skalieren mit dem Volumen; vollständige Preisgestaltung erfordert ein Vertriebsgespräch |
| Zest AI | AI-Kredit-Underwriting für Banken und Credit Unions | Nur auf Anfrage, oft sechsstellig pro Jahr, Preis pro Entscheidung | Erklärbares ML-Underwriting, entwickelt für die Fair-Lending-Dokumentation | Vertragsgröße und Komplexität machen es für sehr kleine Kreditgeber ungeeignet |
| Provenir | AI-Risikoentscheidung über Konsumkredite, BNPL, Auto- und SMB-Finanzierung hinweg | Nur auf Anfrage, Enterprise | Eine Plattform deckt Kredit, Betrug, Fallmanagement und Inkasso ab | Am besten geeignet für Kreditgeber mit mehreren Produkten; überdimensioniert für Anbieter mit nur einem Produkt |
| Ocrolus | AI-Dokumenten- und Cashflow-Analyse für die Kreditvergabe | Kostenlose/On-Demand-Stufen; Commit (Enterprise) nur auf Anfrage | Verarbeitet rund 750.000 Kreditanträge pro Monat mit prüfungsbereiten Ergebnissen | Am stärksten bei Hypotheken- und SMB-Finanzierung; keine allgemeine Banking-AI-Plattform |
| DataRobot | Governance-orientierte AI/ML-Plattform für Kreditrisikomodelle | Nur auf Anfrage, Enterprise | Vollständige Modell-Historie und Prüffähigkeit für das MRM-Review | Allgemeine AI/ML-Plattform, keine bankspezifische Speziallösung |
Eignungsmatrix nach Institutionstyp
| Tool | Community-Bank / Credit Union | Regionalbank | National-/Globalbank | Digital-natives Neobank |
|---|---|---|---|---|
| Kasisto (KAI) | Möglich über Partner | Sehr gute Eignung | Sehr gute Eignung | Sehr gute Eignung |
| interface.ai | Sehr gute Eignung (Kernanwendungsfall) | Gute Eignung | Eingeschränkte Eignung | Eingeschränkte Eignung |
| Glia | Sehr gute Eignung | Sehr gute Eignung | Gute Eignung | Gute Eignung |
| Personetics | Gute Eignung (über Core-Anbieter) | Sehr gute Eignung | Sehr gute Eignung | Gute Eignung |
| Envestnet | Yodlee | Gute Eignung | Sehr gute Eignung | Sehr gute Eignung | Sehr gute Eignung |
| Feedzai | Eingeschränkte Eignung (Mindestvolumen) | Gute Eignung | Sehr gute Eignung | Gute Eignung |
| Featurespace (ARIC, Visa) | Eingeschränkte Eignung | Gute Eignung | Sehr gute Eignung | Gute Eignung |
| NICE Actimize | Eingeschränkte Eignung | Gute Eignung | Sehr gute Eignung | Eingeschränkte Eignung |
| ComplyAdvantage | Sehr gute Eignung (Starter-Stufe) | Gute Eignung | Gute Eignung | Sehr gute Eignung |
| Socure | Gute Eignung | Gute Eignung | Gute Eignung | Sehr gute Eignung |
| Zest AI | Sehr gute Eignung (Kernanwendungsfall) | Sehr gute Eignung | Gute Eignung | Gute Eignung |
| Provenir | Eingeschränkte Eignung | Gute Eignung | Sehr gute Eignung | Gute Eignung |
| Ocrolus | Gute Eignung | Gute Eignung | Gute Eignung | Gute Eignung |
| DataRobot | Eingeschränkte Eignung | Gute Eignung | Sehr gute Eignung | Gute Eignung |
1. Kasisto (KAI) - Conversational AI, speziell für Banking entwickelt
Kasisto entwickelt bankspezifische Conversational AI schon, seit „AI-Banking-Assistent" noch keine eigene Kategorie war, und das zeigt sich in der Tiefe der abgedeckten Intents. KAI wird bereits mit über 1.800 vorgefertigten Banking-Intents ausgeliefert, die Kartenmanagement, Transaktionsreklamationen und Kontoservice abdecken, dazu KAI-GPT, ein großes Sprachmodell, das speziell auf Banking-Konversationsdaten trainiert wurde statt auf allgemeine Web-Texte. Bei den leistungsstärksten Implementierungen liegen die Zeiten von der Anfrage bis zur Lösung unter 90 Sekunden für Kartenmanagement und unter 120 Sekunden für die Reklamationsbearbeitung.
Kasisto verkauft an Banken und Credit Unions mit echter Größenordnung, mit einer SaaS-Stufe, die im Januar 2026 die SOC-2-Type-II-Rezertifizierung erhielt, und einer FedRAMP-Moderate-Autorisierung, die für später in diesem Jahr auf der Roadmap steht, beides Signale für regulierte Käufer, die schon vor Beginn der Beschaffung einen Sicherheitshaken setzen müssen. Die Preisgestaltung erfolgt nur auf Anfrage und gestaffelt nach Deployment-Modell, und die Implementierung für einen vollumfänglichen Rollout dauert länger als der Kauf eines typischen SaaS-Chatbots. Wenn Sie Conversational AI zunächst breiter evaluieren, bevor Sie sich auf einen bankspezifischen Anbieter festlegen, decken wie Sie eine AI-Chatbot-Plattform auswählen und die besten AI-Chatbots die allgemeine Landschaft ab, mit der Kasisto bei den Funktionen konkurriert.
Am besten für: Banken, die eine tiefe, bankspezifische Conversational-Abdeckung wollen und bereit sind, dafür eine richtige Implementierung durchzuführen. Nicht ideal für: ein Team, das in zwei Wochen mit einem einfachen FAQ-Bot live gehen möchte.
| Kasisto (KAI) | Detail |
|---|---|
| Vorteile | Über 1.800 Banking-Intents; speziell entwickeltes LLM (KAI-GPT); starke Sicherheitsposition (SOC 2 Type II, FedRAMP-Roadmap) |
| Nachteile | Preisgestaltung nur auf Anfrage; längerer Implementierungszyklus; überdimensioniert für eine kleine Einzelfiliale |
2. interface.ai - die BankGPT-Plattform für Credit Unions und Community-Banken
interface.ai hat seine gesamte Roadmap auf einen Käufertyp ausgerichtet: die Credit Union oder Community-Bank, die sich kein AI-Budget einer Großbank leisten kann, aber Mitglieder an Fintechs mit besserem Chat- und Telefonsupport verliert. Die Produkte Agentic Chat AI und Voice AI ersetzen skriptbasierte IVR-Bäume durch Assistenten, die Inhalte von Ihrer Website und aus Ihren Dokumenten ziehen, um Anfragen ohne Übergabe an einen Menschen zu lösen. Die Plattform deckt inzwischen auch Contact-Center-Automatisierung, Betrugsunterstützung und Copilots für Mitarbeitende ab, nicht nur den mitgliederseitigen Chat.
Die neueste Ergänzung, Smart Collections, ist eine kanalübergreifende agentische AI, die säumige Kreditnehmer früher über Chat, Voice und Text erreichen soll, eine direkte Antwort auf die dünne Personaldecke im Inkasso vieler Community-Kreditgeber. interface.ai wird von über 100 Credit Unions und Community-Banken eingesetzt und bietet leistungsbasierte Preismodelle an, die Kosten an gelieferte Ergebnisse statt an feste Sitzplatzgebühren koppeln, wobei genaue Zahlen ein Vertriebsgespräch erfordern.
Am besten für: Credit Unions und Community-Banken, die agentische AI benötigen, die auf ihre Mitgliederbasis zugeschnitten und entsprechend bepreist ist, nicht auf ein Fortune-100-Budget. Nicht ideal für: eine globale Bank, die von Anfang an ein Deployment über mehrere Einheiten und Rechtsräume hinweg benötigt.
| interface.ai | Detail |
|---|---|
| Vorteile | Speziell auf die Wirtschaftlichkeit von CUs/Community-Banken zugeschnitten; Voice, Chat, Inkasso und Mitarbeiter-Copilots in einer Plattform; leistungsbasierte Preisoption |
| Nachteile | Engere Passung für große nationale oder globale Banken; neuerer Anbieter im Vergleich zu etablierten Conversational-AI-Anbietern |
3. Glia - AI und menschliche Mitarbeiter in einer Interaktion vereint
Glias Kernargument lautet, dass die Debatte Bot gegen Mensch die falsche Debatte ist. Die ChannelLess-Architektur lässt einen AI-Agenten ein Gespräch beginnen und mitten im Gesprächsverlauf, auf demselben Kanal, an einen menschlichen Mitarbeiter übergeben, ohne dass Kunden sich wiederholen müssen, eine Designentscheidung, die direkt auf die Reibung abzielt, die die meisten Banking-Chatbots erzeugen. Glia berichtet, dass Banken und Credit Unions, die die Plattform nutzen, bis zu 80 % der Sprachanrufe und digitalen Anfragen automatisieren.
Die Preisgestaltung basiert auf dem, was Glia „Priceless Pricing" nennt, ausgelegt auf Vorhersehbarkeit und ROI-Ausrichtung ohne Obergrenzen bei Sitzplätzen, Minuten oder AI-Nutzung, aber die tatsächliche Zahl erfordert weiterhin ein Vertriebsgespräch und variiert je nach Institutstyp und Umfang.
Am besten für: Institute, die möchten, dass AI und menschliche Mitarbeiter dieselbe Warteschlange bearbeiten, statt zwei getrennte Systeme zu betreiben. Nicht ideal für: ein Team, das nur ein angeflanschtes FAQ-Widget ohne Contact-Center-Integration möchte.
| Glia | Detail |
|---|---|
| Vorteile | Nahtlose Übergabe von AI zu Mensch auf demselben Kanal; berichtet bis zu 80 % Automatisierung bei Sprachanrufen und digitalen Anfragen; Preismodell vermeidet Nachteile pro Sitzplatz |
| Nachteile | Keine öffentlichen Preisstufen; der Nutzen hängt von einer tiefen Integration in Ihren bestehenden Contact-Center-Stack ab |
4. Personetics - die Personalisierungs-Engine hinter proaktivem Banking
Personetics baut nicht das Chatfenster, sondern die Intelligenz, die entscheidet, was Ihre Bank einem Kunden sagen sollte, bevor er überhaupt fragt. Die Cognitive Banking Platform analysiert Transaktionsdaten, um personalisierte Insights, Ausgabenhinweise und Sparempfehlungen zu erzeugen, und ist inzwischen direkt in Fiservs Experience-Digital-Plattform eingebettet. Das bedeutet, dass Banken und Credit Unions, die den Digital-Banking-Stack von Fiserv nutzen, die von Personetics gestützte Personalisierung ohne separates Integrationsprojekt aktivieren können.
Skalierung ist Personetics' stärkstes Argument: Die Plattform erreicht mehr als 150 Millionen Bankkunden in rund 130 Banken und 35 Märkten, darunter sechs der zwölf größten Banken in Nordamerika und Europa. Die Preisgestaltung erfolgt nur auf Anfrage und wird meist über eine Core- oder Digital-Banking-Anbieterbeziehung gebündelt statt eigenständig verkauft.
Am besten für: Banken, die bereits über solide Transaktionsdaten verfügen und diese in proaktive, umsatzsteigernde Hinweise statt statische Kontoauszüge verwandeln möchten. Nicht ideal für: ein Institut mit fragmentierten oder minderwertigen Transaktionsdaten, denn die AI ist nur so gut wie die Daten darunter.
| Personetics | Detail |
|---|---|
| Vorteile | Nachweislich enorme Skalierung (über 150 Mio. Kunden); tiefe Fiserv-Integration verkürzt die Implementierungszeit; starker Anwendungsfall für finanzielles Wohlbefinden |
| Nachteile | Ergebnisqualität hängt stark von der Datenqualität ab; eigenständige Preisgestaltung außerhalb eines Core-Anbieter-Bundles ist intransparent |
5. Envestnet | Yodlee - die Datenebene, die Personalisierung erst möglich macht
Während Personetics die Intelligenzebene baut, baut Envestnet | Yodlee die Leitungen darunter. Die APIs von Yodlee aggregieren Finanzdaten, Bankkonten, Karten, Investments, Kredite und Versicherungen, über mehr als 17.000 Finanzinstitute hinweg, und geben Banken und Fintechs einen einzigen Verbindungspunkt statt Dutzender Einzelintegrationen. Die AI-fähigen Datenfeeds treiben Hyper-Personalisierungs-Anwendungsfälle in Banking, Vermögensverwaltung und Kreditvergabe an.
Das ist Infrastruktur, kein fertiges Produkt: Banken kombinieren die Aggregationsebene von Yodlee meist mit einer Personalisierungs-Engine (wie Personetics) oder speisen sie in ein AI-CRM oder eine CRM-Plattform für Relationship-Banking- und Vermögensverwaltungsteams ein, die einen einheitlichen Kundenblick benötigen. Die Preisgestaltung erfolgt nur auf Anfrage und ist in der Regel nutzungs- oder API-Call-basiert.
Am besten für: Teams, die breite, zuverlässige Finanzdatenkonnektivität als Grundlage für AI-gestützte Funktionen benötigen, ob Personalisierung, Kreditvergabe oder Vermögensverwaltung. Nicht ideal für: eine Bank, die eine sofort einsatzbereite, kundenseitige Personalisierungs-UI sucht, denn Yodlee ist die Datenebene, auf der andere Tools aufsetzen.
| Envestnet | Yodlee | Detail |
|---|---|
| Vorteile | Verbindet über 17.000 Institute; ausgereifte, weithin vertrauenswürdige Aggregationsebene; starke Open-Banking-API-Oberfläche |
| Nachteile | Für sich genommen kein fertiges Personalisierungsprodukt; erfordert die Kombination mit einer Insights- oder UI-Ebene |
6. Feedzai - AI-native Betrugsprävention für die größten Finanzinstitute
Feedzai operiert in einer Größenordnung, die die meisten Anbieter von Betrugspräventionslösungen nicht erreichen: Die Plattform analysiert mehr als 9 Billionen US-Dollar an Zahlungen bei 120 Milliarden Events pro Jahr und hat allein 2025 über 1 Milliarde US-Dollar an versuchtem Betrug gestoppt. Im Juni 2026 brachte das Unternehmen Feedzai IQ Score auf den Markt, eine netzwerkbasierte Intelligence-Ebene, die Signale aus der gesamten Kundenbasis zieht, um Betrugsversuche in Echtzeit zu erkennen, statt sich allein auf die Transaktionshistorie eines einzelnen Instituts zu verlassen.
Der Kompromiss liegt in der Passung: Feedzai ist ausschließlich für Finanzinstitute auf Fortune-500-Niveau konzipiert, die jährlich Zahlungsströme in Billionenhöhe und über 100 Millionen Kunden verarbeiten, mit Plattformanforderungen von rund 3.000 Events pro Sekunde, die Mid-Market- und SMB-Banken vollständig ausschließen. Die Preisgestaltung erfolgt ausschließlich als Enterprise-Angebot auf Anfrage, einen Self-Service-Weg gibt es nicht.
Am besten für: große Banken und Zahlungsdienstleister, die kanalübergreifende Betrugs- und Finanzkriminalitätsabdeckung auf Enterprise-Niveau benötigen. Nicht ideal für: eine Community-Bank oder Credit Union deutlich unterhalb der Transaktionsvolumen-Schwelle, für die die Plattform ausgelegt ist. Für die breitere Sicherheits-Tooling-Landschaft, die Betrugsteams oft neben einer solchen Plattform betreiben, siehe die besten AI-Tools für Cybersicherheit.
| Feedzai | Detail |
|---|---|
| Vorteile | Analysiert über 9 Billionen US-Dollar an Zahlungen, über 120 Milliarden Events jährlich; neue netzwerkbasierte IQ-Score-Intelligence; bewährt im Fortune-500-Maßstab |
| Nachteile | Mindestvolumen schließen kleinere Institute aus; ausschließlich Enterprise-Vertriebsprozess, keine transparente Preisgestaltung |
7. Featurespace (ARIC Risk Hub, jetzt Teil von Visa) - Echtzeit-Verhaltensanalyse für Betrug und AML
Der ARIC Risk Hub von Featurespace hat sich seinen Ruf mit Verhaltensanalytik erarbeitet: Die Plattform bewertet bis zu 500 Verhaltensvariablen in unter 50 Millisekunden gegen das langfristige Verhaltensmuster jedes Kunden und schützt damit rund 500 Millionen Verbraucher bei mehr als 100 Milliarden Zahlungsevents pro Jahr. Visa übernahm Featurespace im Dezember 2024 für rund 700 Millionen britische Pfund und hat ARIC seither in sein breiteres Risk- und Identity-Services-Portfolio integriert, wodurch sich die Reichweite über Visas bestehende Bankbeziehungen erweitert.
ARIC deckt Karten- und Zahlungsbetrug, Antragsbetrug, Betrugserkennung, Account-Takeover, Scheckbetrug und AML-Transaktionsüberwachung in einer Plattform ab. Da die Lösung inzwischen über Visas Enterprise-Vertrieb verkauft wird und nicht mehr als eigenständiger Anbieter, laufen Beschaffungs- und Roadmap-Entscheidungen über diese Beziehung.
Am besten für: Banken und Zahlungsnetzwerke, die adaptive, verhaltensbasierte Betrugserkennung mit der Rückendeckung (und dem Integrationsweg) von Visas Infrastruktur wollen. Nicht ideal für: ein Institut, das seine Abhängigkeit von einer Kartennetzwerk-Anbieterbeziehung gezielt nicht vertiefen möchte.
| Featurespace (ARIC, Visa) | Detail |
|---|---|
| Vorteile | Verhaltensbasiertes Echtzeit-Scoring unter 50 ms; deckt Betrug, Scams, Account-Takeover und AML in einem Hub ab; gestützt durch Visas Größenordnung nach der Übernahme |
| Nachteile | Kein eigenständiger Anbieter mehr; Preisgestaltung und Roadmap laufen jetzt über Visas Enterprise-Vertriebsprozess |
8. NICE Actimize - Enterprise-AML und Management von Finanzkriminalität
NICE Actimize ist aus Compliance-Abteilungen großer Banken kaum wegzudenken, und das aus gutem Grund: Das Unternehmen zählte im Forrester AML Solutions Wave für Q2 2025 zu den zwei führenden Anbietern. Die entitätszentrierte AML-Plattform kombiniert maschinelles Lernen mit fachspezifischen Regeln, um KYC-AML-Programmanforderungen durchgängig abzudecken, und das neuere Insights Network gibt Instituten geteilte Echtzeit-Einblicke in Kontrahentenrisiken aus dem breiteren Betrugs- und Finanzkriminalitätsnetzwerk.
Das ist Enterprise-Software für Enterprise-Compliance-Teams: Die Implementierung ist ein echtes Projekt, kein Plug-in, und die Preisgestaltung erfolgt nur auf Anfrage, ohne veröffentlichte Stufen. Es ist das richtige Tool, wenn Ihr AML-Programm vollständige Prüffähigkeit und einen Fallmanagement-Workflow braucht, den Regulierungsbehörden tatsächlich akzeptieren, nicht das richtige Tool für ein schlankes Compliance-Team, das etwas Leichtgewichtiges sucht.
Am besten für: große Banken und Finanzinstitute, die neben der Erkennung ein umfassendes AML-Fallmanagement benötigen. Nicht ideal für: kleinere Institute ohne dediziertes Compliance-Operations-Team, das die Plattform betreiben kann.
| NICE Actimize | Detail |
|---|---|
| Vorteile | Top-Bewertung in unabhängigen AML-Analystenvergleichen; entitätszentrierte Erkennung plus Fallmanagement; geteiltes Insights Network für Kontrahentenrisiko |
| Nachteile | Erheblicher Implementierungsaufwand; Preisgestaltung und Größenordnung nur für Enterprise; nicht für schlanke Compliance-Teams konzipiert |
9. ComplyAdvantage - AI-gestütztes AML, KYC und Sanktionsprüfung
ComplyAdvantage ist eines der wenigen Tools auf dieser Liste mit einem öffentlichen Einstiegspreis: Der Starter-Plan kostet 99 $ pro Monat und deckt die Prüfung von bis zu 2.000 Entitäten ab, über negative Medienberichterstattung, Sanktionen und Watchlists, PEP-Prüfungen und laufende Überwachung. Laut den eigenen Benchmarks des Anbieters übernimmt die agentische Automatisierung der Plattform bis zu 95 % der KYC-, AML- und Sanktionsprüfungen, verkürzt die Onboarding-Zeit um rund die Hälfte und reduziert Fehlalarme um etwa 70 %, Zahlen, die sich lohnen, an den eigenen Daten zu überprüfen, bevor Sie darauf einen Business Case aufbauen.
Die Lücke: ComplyAdvantage bietet keine Identitätsprüfung an. Es handelt sich um eine Screening- und Überwachungsebene, nicht um einen vollständigen KYC-Onboarding-Stack, weshalb die meisten Käufer die Lösung mit einem dedizierten IDV-Anbieter wie Socure kombinieren.
Am besten für: Fintechs und Banken, die transparente, nutzungsbasierte AML- und Sanktionsprüfung benötigen, ohne für den Einstieg einen sechsstelligen Enterprise-Vertrag abzuschließen. Nicht ideal für: ein Team, das sowohl Identitätsprüfung als auch AML-Screening von einem einzigen Anbieter abgedeckt haben möchte.
| ComplyAdvantage | Detail |
|---|---|
| Vorteile | Transparente Einstiegspreise; starke Automatisierungsaussagen bei AML/Sanktionen; als Leader im G2 Spring 2026 Grid Report ausgezeichnet |
| Nachteile | Keine integrierte Identitätsprüfung; für vollständiges KYC-Onboarding ist ein zweiter Anbieter nötig |
10. Socure - AI-Identitätsprüfung und KYC für die Kontoeröffnung
Socure ist die Identitätsebene, die die meisten KYC/AML-Tools auf dieser Liste bereits voraussetzen. Das Produkt ID+ verifiziert Kundenidentitäten in Echtzeit anhand einer Mischung aus Datenquellen und maschinellem Lernen, und das Modul Sigma Synthetic Fraud zielt gezielt auf synthetische Identitäten ab, also fabrizierte Profile, die aus echten und gefälschten Informationen zusammengesetzt sind, ein schnell wachsender Betrugsvektor bei der digitalen Kontoeröffnung. Socure wird von über 3.000 Kunden in Banking, Fintech und angrenzenden Branchen eingesetzt.
Die Preisgestaltung erfolgt nutzungsbasiert: Das Global-Watchlist-KYC/AML-Screening kostet typischerweise 0,10 bis 0,40 \(pro Prüfung, mit Mengenrabatten für Institute, die mehrere Module bündeln oder sich zu höherem Durchsatz verpflichten. Breitere Branchen-Benchmarks setzen die typischen KYC-Onboarding-Kosten, anbieterübergreifend, bei etwa 1 bis 5\) pro Kunde vor der manuellen Prüfung an.
Am besten für: Banken und Fintechs, die bei der Kontoeröffnung eine schnelle, präzise Identitätsprüfung benötigen, besonders dort, wo Synthetic-Identity-Betrug ein reales Risiko darstellt. Nicht ideal für: ein Team, das einen einzigen SaaS-Pauschalpreis statt nutzungsbasierter Abrechnung sucht.
| Socure | Detail |
|---|---|
| Vorteile | Echtzeit-ID-Prüfung im großen Maßstab; dedizierte Erkennung synthetischer Identitäten; von über 3.000 Kunden genutzt |
| Nachteile | Nutzungsbasierte Preisgestaltung erschwert die Budgetierung; Kosten für die volle Suite erfordern ein individuelles Angebot |
11. Zest AI - erklärbares AI-Underwriting für die Fair-Lending-Prüfung
Das Kernargument von Zest AI lautet, dass Underwriting per maschinellem Lernen keine Blackbox sein muss, der Regulierungsbehörden misstrauen. Die Modelle sind von Grund auf auf Erklärbarkeit ausgelegt, eine direkte Antwort auf die Fair-Lending-Dokumentationsanforderungen, die jedes AI-Kreditmodell überstehen muss, und die Plattform unterstützt inzwischen mehr als 1 Billion US-Dollar an Kreditvergaben in den Bereichen Auto, Kreditkarte, Privatkredit und HELOC, für Kreditgeber von den größten Finanzinstituten bis hin zu Credit Unions, die nur wenige hundert Anträge pro Jahr bearbeiten.
Die Preisgestaltung ist Enterprise und erfolgt nur auf Anfrage, meist im sechsstelligen Jahresbereich für mittelgroße Credit Unions und Banken, mit einem Preismodell pro Entscheidung, das mit der Anzahl der Kreditprodukte und dem abgedeckten Volumen skaliert. Zest Protect, ein Betrugs-Add-on, wird separat vom Kern-Underwriting bepreist und verkauft.
Am besten für: Kreditgeber, die ML-Underwriting benötigen, das sie einem Prüfer tatsächlich erklären können. Nicht ideal für: einen sehr kleinen Kreditgeber, dessen Antragsvolumen einen sechsstelligen Jahresvertrag nicht rechtfertigt.
| Zest AI | Detail |
|---|---|
| Vorteile | Speziell für die Fair-Lending-Prüfung entwickelte Erklärbarkeit; bewährt bei über 1 Billion US-Dollar an Kreditvergaben; skaliert von großen Banken bis zu kleinen Credit Unions |
| Nachteile | Typische Vertragsgröße sechsstellig; Underwriting- und Betrugstools (Zest Protect) werden als separate Module bepreist |
12. Provenir - AI-Entscheidungsintelligenz über den gesamten Kreditlebenszyklus
Der Relaunch von Provenir im Februar 2026 positionierte das Unternehmen als vollständige Decision-Intelligence-Plattform, die Datenaufnahme, ML-Modelle, Entscheidungsorchestrierung und agentische AI in einer governance-orientierten Umgebung vereint, statt als Speziallösung für einen einzelnen Kredittyp. Die Plattform führt Echtzeit-Risikoentscheidungen über Konsumkredite, BNPL, Auto- und SMB-Finanzierung hinweg durch, über eine visuelle Workflow-Oberfläche, ausgerichtet auf Kreditgeber, die nicht fünf verschiedene Entscheidungstools für fünf verschiedene Produkte betreiben möchten.
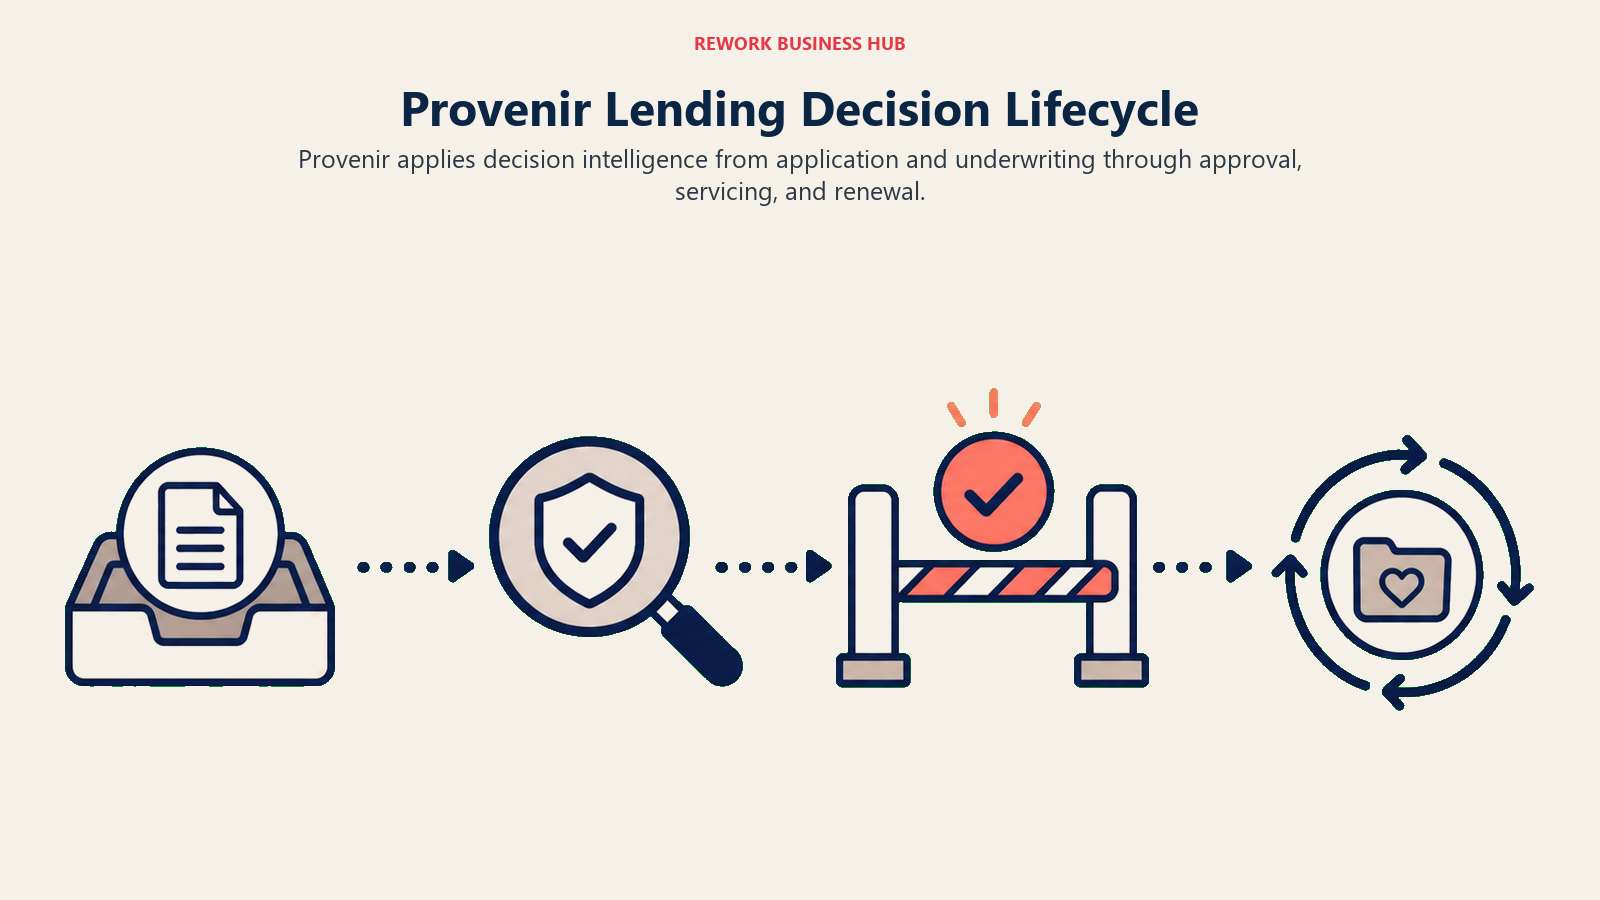
Diese Breite ist zugleich das Passungssignal: Provenir eignet sich am besten für Kreditgeber mit mehreren Produkten, die Konsumkredit-, SMB- und BNPL-Portfolios parallel betreiben, wo eine einheitliche Entscheidungsebene ihre Komplexität rechtfertigt. Die Preisgestaltung ist Enterprise und erfolgt nur auf Anfrage. Für einen breiteren Blick darauf, was agentische AI außerhalb von Kreditentscheidungen automatisieren kann, siehe die besten AI-Agenten.
Am besten für: Kreditgeber mit mehreren Kreditprodukten, die eine einzige Entscheidungsplattform statt eines Flickenteppichs wollen. Nicht ideal für: einen Kreditgeber mit nur einem Produkt, der für Orchestrierungsfähigkeiten zahlen würde, die er nicht nutzt.
| Provenir | Detail |
|---|---|
| Vorteile | Deckt Kredit, Betrug, Fallmanagement und Inkasso in einer Plattform ab; neue agentische AI-Entscheidungsebene (2026); starke Passung für Kreditgeber mit mehreren Produkten |
| Nachteile | Komplexität und Kosten sind für ein Kreditgeschäft mit nur einem Produkt schwer zu rechtfertigen; Preisgestaltung nur für Enterprise |
13. Ocrolus - AI-gestützte Dokumenten- und Cashflow-Intelligenz für die Kreditvergabe
Ocrolus löst ein Problem, das jeder Underwriter kennt: Einen Stapel aus Kontoauszügen, Gehaltsabrechnungen und Steuerformularen in eine entscheidungsreife Kennzahl zu verwandeln, ist von Hand langsam und fehleranfällig. Die AI-Engine verarbeitet monatlich rund 750.000 Kreditanträge und wandelt Finanzdokumente in prüfungsbereite Cashflow- und Einkommensanalysen sowie Betrugserkennung um. Im April 2026 brachte das Unternehmen automatisiertes Conditioning auf den Markt, das dieselbe Intelligenz speziell für Hypothekengeber auf Dokumentenklassifizierung, Einkommens- und Vermögensanalyse sowie die Bedingungsauflösung ausweitet. Im Jahr vor diesem Launch gewann das Unternehmen fast 90 neue Hypothekengeber als Kunden.
Ocrolus bietet kostenlose, On-Demand- und Commit-Preisstufen (Enterprise) an, wobei konkrete Zahlen für jede Stufe weiterhin eine Anfrage beim Vertrieb erfordern. Am stärksten ist die Lösung bei Hypotheken- und SMB-Finanzierung, wo dokumentenlastiges Underwriting den Engpass darstellt.
Am besten für: Hypotheken- und SMB-Kreditgeber, deren Underwriting-Geschwindigkeit durch manuelle Dokumentenprüfung ausgebremst wird. Nicht ideal für: eine Bank, die eine allgemeine Banking-AI-Plattform sucht statt eines Spezialisten für Dokumente und Cashflow.
| Ocrolus | Detail |
|---|---|
| Vorteile | Verarbeitet rund 750.000 Anträge/Monat mit prüfungsbereiten Ergebnissen; neues automatisiertes Conditioning für Hypotheken; kostenlose Einstiegsstufe verfügbar |
| Nachteile | Engerer Fokus (Hypotheken-/SMB-Dokumentenanalyse) statt breiter Banking-AI-Plattform; Enterprise-Stufe nur auf Anfrage |
14. DataRobot - governance-orientierte AI/ML-Plattform für die Kreditrisikomodellierung
DataRobot ist kein bankspezifischer Anbieter, sondern eine Enterprise-AI/ML-Plattform, die ein nennenswerter Anteil der Banken speziell wegen der Handhabung der Modell-Governance nutzt. Sie ist darauf ausgelegt, agentische, generative und prädiktive AI mit vollständiger Prüffähigkeit, kontinuierlicher Überwachung und lückenloser Nachverfolgbarkeit zu betreiben, konzipiert, um der Art von regulatorischer Prüfung standzuhalten, mit der Model-Risk-Management-Teams konfrontiert sind, einschließlich automatisierter Dokumentation, die auf MRM-Prüfanforderungen abgestimmt ist. Eine Kundenfallstudie beschreibt ein Kreditteam, das innerhalb von acht Wochen mehrere Kreditrisikomodelle aufgebaut hat und dabei die Kreditvergabequote und den Umsatz steigerte, während das Risiko konstant blieb.
Weil DataRobot eine Allzweckplattform ist, erfordert die Konfiguration mehr interne Data-Science-Kompetenz als eine vorgefertigte bankspezifische Speziallösung. Die Preisgestaltung ist Enterprise und erfolgt nur auf Anfrage.
Am besten für: Banken mit einer internen Data-Science-Funktion, die eine governance-orientierte Plattform zum Aufbau und zur Überwachung eigener Kreditrisikomodelle möchten. Nicht ideal für: ein Team, das ein sofort einsatzbereites, bankspezifisches Underwriting-Produkt sucht; dafür eignen sich eher Zest AI oder Provenir.
| DataRobot | Detail |
|---|---|
| Vorteile | Starke Modell-Governance und Prüffähigkeit für das MRM-Review; unterstützt agentische, generative und prädiktive AI in einer Plattform; nachweislich schnelle Time-to-Model |
| Nachteile | Allzweckplattform erfordert echte interne Data-Science-Kapazität; kein schlüsselfertiges Banking-Underwriting-Produkt |
Wie Sie wählen: Entscheidungsrahmen
Bevor Sie sich durch ein Dutzend Demos setzen, sollten Sie klären, für welche der fünf Aufgaben Sie AI tatsächlich einsetzen wollen. Die meisten Beschaffungszyklen für Digital-Banking-AI stocken, weil ein Team eine Betrugsplattform evaluiert, obwohl die eigentliche Lücke die Conversational-Abdeckung war, oder umgekehrt. Für den breiteren Softwarebewertungsprozess außerhalb der AI-Ebene führt wie Sie ERP-Software auswählen durch die zugrunde liegenden Kriterien, die weiterhin gelten.
| Wenn Sie brauchen... | Wählen Sie... | Warum |
|---|---|---|
| Tiefe, bankspezifische Conversational AI im Enterprise-Maßstab | Kasisto | Über 1.800 vorgefertigte Banking-Intents und ein bankspezifisch trainiertes LLM |
| Chat-, Voice- und Inkasso-AI, zugeschnitten auf ein Credit-Union-Budget | interface.ai | Speziell entwickelte Wirtschaftlichkeit und leistungsbasierte Preisgestaltung für CUs und Community-Banken |
| AI und menschliche Mitarbeiter arbeiten im selben Gespräch, nicht in zwei Silos | Glia | ChannelLess-Übergabe, ohne dass Kunden sich wiederholen müssen |
| Proaktive Personalisierung auf Basis von Transaktionsdaten | Personetics | Bewährt bei über 150 Mio. Kunden, oft gebündelt über Ihren Core-Anbieter |
| Die Datenleitungen zum Antrieb von Personalisierungs- oder Kredit-AI | Envestnet | Yodlee | Verbindet über 17.000 Institute mit einer AI-fähigen Datenebene |
| Enterprise-Betrugs- und Finanzkriminalitätserkennung bei massivem Transaktionsvolumen | Feedzai oder Featurespace | Beide operieren im Billionenbereich und bei über 100 Milliarden Events jährlich |
| Umfassendes AML-Fallmanagement für ein großes Compliance-Team | NICE Actimize | Entitätszentrierte Erkennung plus vollständiger Fallmanagement-Workflow |
| Transparentes, nutzungsbasiertes AML- und Sanktions-Screening für den Einstieg | ComplyAdvantage | Öffentliche Starter-Stufe für 99 $/Monat; kombinieren mit einem IDV-Anbieter |
| Echtzeit-Identitätsprüfung bei der Kontoeröffnung | Socure | Nutzungsbasierte Preisgestaltung, dedizierte Erkennung synthetischer Identitäten |
| Erklärbares Underwriting, das eine Fair-Lending-Prüfung übersteht | Zest AI | Integrierte Erklärbarkeit, unterstützt bei über 1 Billion US-Dollar an Kreditvergaben |
| Eine Entscheidungsplattform über mehrere Kreditprodukte hinweg | Provenir | Einheitliche Entscheidungsfindung für Kredit, Betrug und Inkasso |
| Schnelleres Underwriting bei dokumentenlastigen Anträgen | Ocrolus | Rund 750.000 Anträge/Monat verarbeitet mit prüfungsbereiten Ergebnissen |
| Eine governance-orientierte Plattform zum internen Aufbau eigener Kreditrisikomodelle | DataRobot | Vollständige Modell-Historie und Prüffähigkeit für das MRM-Review |
Compliance-Hinweise: Modellrisiko und faire Kreditvergabe
Jedes AI-Tool auf dieser Liste, das Kredit, Betrugsbewertung oder kundenseitige Entscheidungen berührt, stößt früher oder später auf zwei regulatorische Realitäten in den USA, und beide haben sich 2026 verändert.
Modellrisikomanagement. Das ursprüngliche SR-11-7-Schreiben der Federal Reserve und der OCC regelt das Modellrisiko von Banken seit 2011: Modellrisiken identifizieren und bewerten, jedes Modell einer „effective challenge" durch fachlich kompetente Prüfer unterziehen und anhand konzeptioneller Solidität, laufender Überwachung und Ergebnisanalyse validieren. Am 17. April 2026 veröffentlichten OCC, Federal Reserve und FDIC gemeinsam überarbeitete Leitlinien, die das Schreiben von 2011 durch ein flexibleres, prinzipienbasiertes Rahmenwerk ablösen, wobei die Behörden ausdrücklich klarstellten, dass generative und agentische AI-Modelle derzeit noch neu genug sind, um formal außerhalb des strengen Geltungsbereichs der neuen Leitlinien zu liegen. Praktisch bedeutet das: Wenn Sie DataRobot, Zest AI, Provenir oder ein anderes Modell einsetzen, das Kreditentscheidungen berührt, braucht Ihr Model-Risk-Team weiterhin Dokumentation, effective challenge und laufende Überwachung, unabhängig davon, ob der Wortlaut der Leitlinien Ihren konkreten Modelltyp formal abdeckt.
Faire Kreditvergabe. Die bundesweite Durchsetzung wurde am 21. Juli 2026 eingeschränkt, als die geänderte Regulation B der CFPB in Kraft trat und die Haftung für disparate Auswirkungen im Rahmen des ECOA abschaffte. Das macht AI-Kreditentscheidungen nicht risikofrei. Der Fair Housing Act erkennt disparate Auswirkungen bei der Hypothekenvergabe weiterhin an, und die meisten bundesstaatlichen Antidiskriminierungsgesetze blieben von der Bundesänderung unberührt. Anbieter wie Zest AI werben gezielt mit Erklärbarkeit, weil Prüfer und Klägeranwälte einen Kreditgeber weiterhin auffordern können zu begründen, warum ein Modell einen bestimmten Antragsteller abgelehnt hat, unabhängig davon, welche Haftungstheorie zur Anwendung kommt.
Nichts davon ist Rechtsberatung. Betrachten Sie jeden der oben genannten regulatorischen Punkte als Ausgangsfrage für Ihre eigenen Compliance-, Model-Risk- und Rechtsteams, nicht als abschließende Antwort.
Häufig gestellte Fragen zu AI-Tools für digitales Banking
Was ist der Unterschied zwischen AI-Tools für digitales Banking und allgemeinen Business-AI-Tools?
AI-Tools für digitales Banking sind für regulierte Finanz-Workflows entwickelt, für Betrugserkennung, AML/KYC-Compliance, Kredit-Underwriting, das eine Fair-Lending-Prüfung überstehen muss, und für Conversational-Assistenten, die auf bankspezifischer Sprache und Intents trainiert sind. Allgemeine Business-AI-Tools (wie breite FP&A- oder Buchhaltungs-AI) sind nicht darauf ausgelegt, dieselbe regulatorische Hürde zu nehmen, und es fehlen ihnen meist die Sicherheitszertifizierungen, die Banken bei der Beschaffung verlangen.
Haben kleine Community-Banken und Credit Unions realistische AI-Optionen, oder ist das alles nur für Enterprise-Kunden?
Mehrere Tools in dieser Liste sind speziell für kleinere Institute entwickelt. Die gesamte Roadmap von interface.ai zielt auf Credit Unions und Community-Banken ab, ComplyAdvantage bietet eine öffentliche Starter-Stufe für 99 $/Monat, und Zest AI bedient Kreditgeber, die zwischen wenigen hundert und über 600.000 Anträgen pro Jahr bearbeiten. Ausschließlich für Enterprise ausgelegte Plattformen wie Feedzai (Mindestanforderung über 3.000 Events/Sekunde) sind die Ausnahme, nicht die Regel.
Wie bleibt AI-Kreditentscheidung mit den Regeln fairer Kreditvergabe konform?
Erklärbarkeit ist der zentrale Mechanismus. Tools wie Zest AI entwickeln Modelle, die zeigen, warum ein bestimmter Antrag genehmigt oder abgelehnt wurde, in einer Form, die ein Prüfer bewerten kann, statt das Modell als Blackbox zu behandeln. Seit dem 21. Juli 2026 deckt die bundesweite Durchsetzung des ECOA keine Ansprüche wegen disparater Auswirkungen mehr ab, aber der Fair Housing Act und die meisten bundesstaatlichen Gesetze tun dies weiterhin, weshalb erklärbare, gut dokumentierte Modelle unabhängig von der jeweils geltenden Bundesregel der sicherere Weg bleiben.
Was hat sich 2026 bei den SR-11-7-Leitlinien zum Modellrisiko geändert?
Am 17. April 2026 ersetzten OCC, Federal Reserve und FDIC das ursprüngliche SR-11-7-Schreiben von 2011 durch überarbeitete, flexiblere, prinzipienbasierte Leitlinien. Die Behörden wiesen darauf hin, dass generative und agentische AI-Modelle noch neu genug sind, um möglicherweise außerhalb des strengen Geltungsbereichs der neuen Leitlinien zu liegen, aber Banken wird weiterhin erwartet, solides Risikomanagement, Dokumentation und effective challenge auf jedes AI-Modell anzuwenden, das eine kundenseitige oder Kreditentscheidung beeinflusst.
Kann ein einzelner Anbieter Betrugserkennung, AML und Identitätsprüfung abdecken, oder brauche ich mehrere Tools?
Die meisten Banken landen bei mindestens zwei Anbietern in diesem Bereich. ComplyAdvantage übernimmt beispielsweise AML- und Sanktionsprüfung, führt aber ausdrücklich keine Identitätsprüfung durch, weshalb es häufig mit Socure oder einem ähnlichen IDV-Anbieter kombiniert wird. Größere Institute betreiben oft eine Betrugsplattform (Feedzai oder Featurespace) neben einem separaten AML-Fallmanagementsystem (NICE Actimize), weil sich die Erkennungs- und Ermittlungs-Workflows genug unterscheiden, um spezialisierte Tools zu rechtfertigen.
Warum verstecken die meisten Anbieter von AI für digitales Banking ihre Preise?
Die Preisgestaltung von Enterprise-Banking-Software hängt vom Transaktionsvolumen, der Anzahl der abgedeckten Produkte, der Integrationskomplexität und davon ab, ob aus regulatorischen Gründen On-Premises- oder regionsspezifisches Hosting benötigt wird, Variablen, die nicht in ein einfaches Preisschild pro Sitzplatz passen. Eine Handvoll Tools hier, wie die Starter-Stufe von ComplyAdvantage und die Preisgestaltung pro Prüfung bei Socure, veröffentlichen Einstiegszahlen, aber vollständige Enterprise-Verträge in dieser Kategorie erfolgen fast immer nur auf Anfrage.
Ersetzt Conversational-Banking-AI tatsächlich den menschlichen Kundenservice?
Noch nicht, und die Daten zeigen, dass Kunden das auch gar nicht wollen. Eine Deloitte-Umfrage ergab, dass 74 % der US-Bankkunden bei routinemäßigen Interaktionen weiterhin einen menschlichen Mitarbeiter bevorzugen und 37 % noch nie einen Banking-Chatbot genutzt haben. Deshalb sind Tools wie Glia auf die Übergabe von AI zu Mensch statt auf vollständigen Ersatz ausgelegt, und deshalb werden selbst die fortschrittlichsten Implementierungen von Kasisto an der Lösungsgeschwindigkeit gemessen, nicht daran, Mitarbeiter überflüssig zu machen.
Was sollte eine Bank beim Vergleich dieser Tools zuerst bewerten: Funktionen oder Compliance-Reife?
In dieser Kategorie mehr als in den meisten anderen zuerst die Compliance-Reife. Ein Conversational-AI-Tool mit großartigen Funktionen, aber ohne SOC-2-Type-II-Zertifizierung, oder ein Kreditentscheidungsmodell ohne Erklärbarkeitsdokumentation wird in der Beschaffung stecken bleiben oder ein Model-Risk-Review nicht bestehen, egal wie gut die Demo aussah. Bestätigen Sie Sicherheitszertifizierungen, Dokumentation zur Modell-Governance und Audit-Trail-Fähigkeiten, bevor Sie Funktionslisten vergleichen.
Die nächsten Schritte
Wählen Sie die eine Aufgabe aus, die Sie gerade am meisten kostet, ob das Betrugsverluste, Mitgliederabwanderung zu Fintech-Wettbewerbern oder die Durchlaufzeit im Underwriting ist, und führen Sie mit Ihren zwei Favoriten für genau diese Aufgabe einen eng abgegrenzten Piloten gegen echte (oder Sandbox-)Daten durch, bevor Sie eine zweite Kategorie angehen. Binden Sie Ihre Model-Risk- und Compliance-Teams von Tag eins an in diesen Piloten ein, nicht erst, nachdem Sie sich für einen Gewinner entschieden haben.
Principal Product Marketing Strategist
On this page
- Update Juli 2026: Was sich geändert hat
- Wichtige Fakten
- Schnellvergleichstabelle
- Eignungsmatrix nach Institutionstyp
- 1. Kasisto (KAI) - Conversational AI, speziell für Banking entwickelt
- 2. interface.ai - die BankGPT-Plattform für Credit Unions und Community-Banken
- 3. Glia - AI und menschliche Mitarbeiter in einer Interaktion vereint
- 4. Personetics - die Personalisierungs-Engine hinter proaktivem Banking
- 5. Envestnet | Yodlee - die Datenebene, die Personalisierung erst möglich macht
- 6. Feedzai - AI-native Betrugsprävention für die größten Finanzinstitute
- 7. Featurespace (ARIC Risk Hub, jetzt Teil von Visa) - Echtzeit-Verhaltensanalyse für Betrug und AML
- 8. NICE Actimize - Enterprise-AML und Management von Finanzkriminalität
- 9. ComplyAdvantage - AI-gestütztes AML, KYC und Sanktionsprüfung
- 10. Socure - AI-Identitätsprüfung und KYC für die Kontoeröffnung
- 11. Zest AI - erklärbares AI-Underwriting für die Fair-Lending-Prüfung
- 12. Provenir - AI-Entscheidungsintelligenz über den gesamten Kreditlebenszyklus
- 13. Ocrolus - AI-gestützte Dokumenten- und Cashflow-Intelligenz für die Kreditvergabe
- 14. DataRobot - governance-orientierte AI/ML-Plattform für die Kreditrisikomodellierung
- Wie Sie wählen: Entscheidungsrahmen
- Compliance-Hinweise: Modellrisiko und faire Kreditvergabe
- Die nächsten Schritte