Alat AI Terbaik untuk Perbankan Digital pada 2026
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Jika anda sedang menilai alat AI untuk perbankan digital pada 2026, Kasisto dan interface.ai mendahului perbankan perbualan, iaitu pembantu sembang dan suara yang benar-benar digunakan oleh ahli di dalam aplikasi atau pusat panggilan anda. Personetics dan Envestnet | Yodlee mendahului pemperibadian, iaitu enjin yang mengubah data transaksi menjadi galakan proaktif dan wawasan kesejahteraan kewangan. Feedzai, Featurespace, dan NICE Actimize mendahului pencegahan penipuan dan jenayah kewangan pada skala perusahaan. ComplyAdvantage dan Socure mendahului KYC dan pengesahan identiti. Manakala Zest AI, Provenir, Ocrolus, dan DataRobot mendahului keputusan kredit berasaskan AI, iaitu lapisan pengunderaitan yang perlu bertahan dalam pemeriksaan risiko model, bukan sekadar demo. Panduan ini menyusun 14 alat merentasi lima tugas tersebut, bukan berdasarkan vendor mana yang membeli gerai persidangan paling meriah tahun ini.
Skop ini tertumpu pada infrastruktur AI perbankan digital teras: pembantu perbualan, pengesanan penipuan dan AML, keputusan kredit, pemperibadian, dan KYC. Ini bukan tinjauan AI perniagaan am. Jika anda membandingkan AI FP&A am atau AI perakaunan, alat AI terbaik untuk pasukan kewangan, alat AI terbaik untuk perakaunan, dan alat AI terbaik untuk perkhidmatan CFO maya merangkumi kawasan bersebelahan yang tidak terkawal oleh peraturan perbankan itu. Harga di bawah telah disemak berdasarkan laman vendor dan laporan awam pada Julai 2026; hampir setiap vendor AI perbankan perusahaan di sini menjual berdasarkan sebut harga tersuai, yang lazim bagi kategori ini dan dinyatakan secara jelas apabila berkenaan.
Tiada apa-apa dalam artikel ini yang merupakan nasihat kewangan, pelaburan, atau undang-undang. Ini adalah panduan pembeli untuk perisian. Berbincanglah dengan pasukan risiko model, pematuhan, dan undang-undang anda sebelum anda menandatangani apa-apa di sini.
Kemas Kini Julai 2026: Apa yang Berubah
- Penguatkuasaan pinjaman adil persekutuan AS dikecilkan skopnya. Pada 22 April 2026, CFPB memuktamadkan peraturan meminda Regulation B yang menghapuskan liabiliti kesan berbeza ("ujian kesan") di bawah Equal Credit Opportunity Act persekutuan, berkuat kuasa 21 Julai 2026, menurut ABA Banking Journal. Perubahan itu hanya pada peringkat persekutuan: Fair Housing Act dan kebanyakan statut anti-diskriminasi negeri masih mengiktiraf kesan berbeza, jadi model kredit AI masih perlu memenuhi piawaian tersebut.
- Panduan risiko model ditulis semula. Pada 17 April 2026, OCC, Federal Reserve, dan FDIC bersama-sama mengeluarkan panduan penyeliaan yang disemak semula, menggantikan surat SR 11-7 asal 2011, beralih ke arah rangka kerja yang lebih fleksibel dan berasaskan prinsip, walaupun agensi-agensi tersebut menegaskan secara jelas bahawa model AI generatif dan agentik cukup baharu untuk berada di luar skop huruf panduan ini buat masa ini.
- Visa selesai menyerap Featurespace. Pengambilalihan Disember 2024 itu kini disepadukan sepenuhnya ke dalam perniagaan risiko dan identiti Visa, bermakna harga dan hala tuju ARIC Risk Hub kini dijalankan melalui gerak kerja jualan perusahaan Visa dan bukan lagi sebagai vendor berdiri sendiri.
- AI agentik beralih daripada rintis kepada pengeluaran dalam penipuan dan kutipan hutang. Feedzai melancarkan IQ Score (kecerdasan penipuan bersumberkan rangkaian) pada Jun 2026, interface.ai melancarkan Smart Collections untuk kesatuan kredit, dan Provenir melancarkan semula platformnya berasaskan keputusan agentik pada Februari 2026, semuanya isyarat bahawa AI kini melangkaui sekadar keunikan widget sembang dan memasuki aliran kerja yang menyentuh pergerakan wang secara langsung.
Fakta Utama
- AI generatif dan analitik termaju berpotensi menambah nilai tahunan sebanyak $200 bilion hingga $340 bilion kepada perbankan global hanya melalui peningkatan produktiviti, meningkat kepada kira-kira $2 trilion apabila kesan hasil dan pengurangan risiko turut disertakan, menurut McKinsey's Global Banking Annual Review.
- 52% institusi perbankan telah menjadikan penggunaan AI generatif sebagai keutamaan yang jelas, manakala 39% lagi berminat tetapi belum menjadikannya keutamaan, menurut McKinsey.
- Automasi berasaskan AI dijangka menjimatkan bank kira-kira $900 juta dalam kos operasi menjelang 2028, termasuk kira-kira 29 juta jam dijimatkan dalam onboarding digital, menurut Juniper Research.
- 74% pelanggan perbankan AS masih menyatakan mereka lebih suka ejen manusia berbanding chatbot untuk interaksi perbankan rutin, dan 37% menyatakan mereka tidak pernah langsung menggunakan chatbot perbankan, menurut tinjauan Deloitte terhadap 2,027 pelanggan bank AS, menurut Deloitte.
- Penguatkuasaan pinjaman adil persekutuan di bawah ECOA tidak lagi merangkumi tuntutan kesan berbeza mulai 21 Julai 2026, walaupun Fair Housing Act dan undang-undang negeri masih merangkuminya, menurut ABA Banking Journal.
Jadual Perbandingan Pantas
| Alat | Paling Sesuai Untuk | Harga Permulaan | Kekuatan Utama | Batasan Utama |
|---|---|---|---|---|
| Kasisto (KAI) | Pembantu perbankan perbualan berskala besar | Sebut harga sahaja, mengikut peringkat penggunaan | 1,800+ niat perbankan pra-bina; LLM khusus perbankan KAI-GPT | Garis masa pelaksanaan peringkat perusahaan; tidak direka untuk bajet bank komuniti |
| interface.ai | Kesatuan kredit dan bank komuniti yang mahukan sembang dan suara agentik | Sebut harga sahaja, harga berasaskan prestasi tersedia | Suara dan sembang BankGPT, automasi pusat panggilan, Smart Collections | Direka khusus untuk teras CU/bank komuniti; kurang sesuai untuk bank global |
| Glia | Menyatukan AI dan ejen manusia merentasi setiap saluran | Sebut harga sahaja ("Priceless Pricing," tiada had kerusi/minit) | Seni bina ChannelLess menggabungkan bot dan ejen langsung di tengah perbualan | Ketidaktelusan harga menyukarkan perancangan bajet tanpa panggilan jualan |
| Personetics | Pemperibadian berasaskan AI dan galakan kesejahteraan kewangan | Sebut harga sahaja, selalunya dibenamkan melalui vendor perbankan teras/digital anda | Meliputi 150 juta+ pelanggan perbankan merentasi 130+ bank; integrasi mendalam dengan Fiserv | Kualiti pemperibadian bergantung pada kedalaman data transaksi yang anda masukkan |
| Envestnet | Yodlee | Pengagregatan data sedia-AI yang menggerakkan pemperibadian | Sebut harga sahaja, berasaskan penggunaan/API | Menghubungkan 17,000+ institusi kewangan; lapisan API perbankan terbuka yang kukuh | Ia adalah lapisan data dan wawasan, bukan UI pemperibadian lengkap dengan sendirinya |
| Feedzai | Pencegahan penipuan dan jenayah kewangan berskala perusahaan | Sebut harga sahaja, perusahaan (skala Fortune 500) | Menganalisis $9T+ pembayaran merentasi 120B+ peristiwa setiap tahun | Keperluan (3,000+ peristiwa/saat) menyingkirkan bank pasaran pertengahan dan SMB |
| Featurespace (ARIC, Visa) | Analitik penipuan tingkah laku dan AML masa nyata | Sebut harga sahaja melalui Visa Risk and Identity Solutions | Menilai 500 pemboleh ubah tingkah laku dalam masa kurang 50ms setiap transaksi | Kini dijual melalui gerak kerja perusahaan Visa, bukan sebagai vendor bebas |
| NICE Actimize | Pengurusan kes AML dan jenayah kewangan peringkat perusahaan | Sebut harga sahaja, perusahaan | AML berpusatkan entiti ditambah Insights Network yang dikongsi untuk risiko rakan niaga | Usaha pelaksanaan yang besar; direka untuk pasukan pematuhan institusi kewangan besar, bukan startup |
| ComplyAdvantage | Saringan AML, KYC, dan sekatan berasaskan AI | Starter $99/bulan (sehingga 2,000 entiti); perusahaan sebut harga sahaja | Mengautomasikan sebahagian besar beban kerja semakan KYC/AML menurut penanda aras vendor | Tiada pengesahan identiti terbina dalam; anda masih memerlukan penyedia IDV berasingan |
| Socure | Pengesahan identiti AI dan onboarding KYC | Berasaskan penggunaan, dari kira-kira $0.10-$0.40 setiap saringan senarai pantau | Pengesahan ID masa nyata ditambah pengesanan penipuan identiti sintetik | Kos meningkat mengikut volum; harga suite penuh memerlukan perbincangan jualan |
| Zest AI | Pengunderaitan kredit AI untuk bank dan kesatuan kredit | Sebut harga sahaja, selalunya enam angka/tahun, harga per keputusan | Pengunderaitan ML boleh dijelaskan yang direka untuk dokumentasi pinjaman adil | Saiz dan kerumitan kontrak bermakna ia tidak sesuai untuk pemberi pinjaman yang sangat kecil |
| Provenir | Keputusan risiko AI merentasi pinjaman pengguna, BNPL, automotif, dan SMB | Sebut harga sahaja, perusahaan | Satu platform merangkumi kredit, penipuan, pengurusan kes, dan kutipan hutang | Paling sesuai untuk pemberi pinjaman berbilang produk; berlebihan untuk peniaga produk tunggal |
| Ocrolus | Analisis dokumen dan aliran tunai AI untuk pinjaman | Peringkat percuma/mengikut permintaan; Commit (perusahaan) sebut harga sahaja | Memproses kira-kira 750,000 permohonan kredit sebulan dengan output sedia-audit | Paling kukuh untuk pinjaman gadai janji dan SMB; bukan platform AI perbankan am |
| DataRobot | Platform AI/ML terkawal untuk model risiko kredit | Sebut harga sahaja, perusahaan | Salasilah model penuh dan kebolehauditan direka untuk semakan MRM | Platform AI/ML serba guna, bukan penyelesaian khusus perbankan |
Matriks Kesesuaian Institusi
| Alat | Bank Komuniti / Kesatuan Kredit | Bank Serantau | Bank Kebangsaan / Global | Neobank Asli Digital |
|---|---|---|---|---|
| Kasisto (KAI) | Mungkin melalui rakan kongsi | Sangat sesuai | Sangat sesuai | Sangat sesuai |
| interface.ai | Sangat sesuai (kes penggunaan teras) | Sesuai | Sesuai terhad | Sesuai terhad |
| Glia | Sangat sesuai | Sangat sesuai | Sesuai | Sesuai |
| Personetics | Sesuai (melalui vendor teras) | Sangat sesuai | Sangat sesuai | Sesuai |
| Envestnet | Yodlee | Sesuai | Sangat sesuai | Sangat sesuai | Sangat sesuai |
| Feedzai | Sesuai terhad (minimum volum) | Sesuai | Sangat sesuai | Sesuai |
| Featurespace (ARIC, Visa) | Sesuai terhad | Sesuai | Sangat sesuai | Sesuai |
| NICE Actimize | Sesuai terhad | Sesuai | Sangat sesuai | Sesuai terhad |
| ComplyAdvantage | Sangat sesuai (peringkat Starter) | Sesuai | Sesuai | Sangat sesuai |
| Socure | Sesuai | Sesuai | Sesuai | Sangat sesuai |
| Zest AI | Sangat sesuai (kes penggunaan teras) | Sangat sesuai | Sesuai | Sesuai |
| Provenir | Sesuai terhad | Sesuai | Sangat sesuai | Sesuai |
| Ocrolus | Sesuai | Sesuai | Sesuai | Sesuai |
| DataRobot | Sesuai terhad | Sesuai | Sangat sesuai | Sesuai |
1. Kasisto (KAI) - AI perbualan direka khusus untuk perbankan
Kasisto telah membina AI perbualan khusus bank sejak sebelum "pembantu perbankan AI" menjadi satu kategori, dan ini jelas terlihat pada kedalaman liputan niatnya. KAI dilengkapi lebih 1,800 niat perbankan pra-bina sedia digunakan, meliputi pengurusan kad, pertikaian transaksi, dan perkhidmatan akaun, ditambah KAI-GPT, sebuah model bahasa besar yang dilatih khusus menggunakan data perbualan perbankan dan bukan teks web am. Penggunaan berprestasi terbaik melaporkan masa penyelesaian niat di bawah 90 saat untuk pengurusan kad dan di bawah 120 saat untuk pemfailan pertikaian.
Kasisto menjual kepada bank dan kesatuan kredit yang benar-benar berskala besar, dengan peringkat SaaS yang mendapat semula pensijilan SOC 2 Type II pada Januari 2026 dan kebenaran FedRAMP Moderate dalam hala tuju untuk lewat tahun ini, kedua-duanya isyarat yang ditujukan kepada pembeli terkawal yang perlu menyemak aspek keselamatan sebelum proses perolehan bermula. Harga adalah sebut harga sahaja dan mengikut peringkat model penggunaan, dan pelaksanaan untuk pelancaran skala penuh mengambil masa lebih lama berbanding pembelian chatbot SaaS biasa. Jika anda menilai AI perbualan secara lebih luas sebelum menyempitkan pilihan kepada vendor khusus perbankan, cara memilih platform chatbot AI dan chatbot AI terbaik merangkumi lanskap serba guna yang menjadi persaingan ciri Kasisto.
Paling sesuai untuk: bank yang mahukan liputan perbualan khusus perbankan yang mendalam dan sanggup menjalankan pelaksanaan yang betul untuk mencapainya. Tidak sesuai untuk: pasukan yang mahu beroperasi dengan bot FAQ asas dalam masa dua minggu.
| Kasisto (KAI) | Butiran |
|---|---|
| Kelebihan | 1,800+ niat perbankan; LLM direka khusus (KAI-GPT); kedudukan keselamatan yang kukuh (SOC 2 Type II, hala tuju FedRAMP) |
| Kekurangan | Harga sebut harga sahaja; kitaran pelaksanaan lebih panjang; berlebihan untuk institusi kecil bercawangan tunggal |
2. interface.ai - platform BankGPT untuk kesatuan kredit dan bank komuniti
interface.ai membina keseluruhan hala tujunya berdasarkan satu jenis pembeli: kesatuan kredit atau bank komuniti yang tidak mampu bajet AI seperti bank besar tetapi kehilangan ahli kepada fintech dengan sokongan sembang dan telefon yang lebih baik. Produk Agentic Chat AI dan Voice AI menggantikan pepohon IVR berskrip dengan pembantu yang menarik maklumat daripada laman web dan dokumen anda untuk menyelesaikan permintaan tanpa perlu diserahkan kepada manusia, dan platform ini kini merangkumi automasi pusat panggilan, bantuan penipuan, dan copilot pekerja untuk kakitangan, bukan sekadar sembang untuk ahli sahaja.
Tambahan terbaharu, Smart Collections, ialah AI agentik pelbagai saluran yang direka untuk menjangkau peminjam yang lewat bayar dengan lebih awal merentasi sembang, suara, dan teks, sebagai jawapan langsung kepada kekurangan kakitangan kutipan hutang di kalangan pemberi pinjaman komuniti. interface.ai dipercayai oleh 100+ kesatuan kredit dan bank komuniti serta menawarkan model harga berasaskan prestasi yang mengaitkan kos dengan hasil yang diberikan berbanding yuran kerusi tetap, walaupun angka sebenar memerlukan perbincangan jualan.
Paling sesuai untuk: kesatuan kredit dan bank komuniti yang memerlukan AI agentik yang saiz dan harganya sesuai untuk pangkalan ahli mereka, bukan bajet Fortune 100. Tidak sesuai untuk: bank global yang memerlukan penggunaan pelbagai entiti dan pelbagai bidang kuasa sedia digunakan.
| interface.ai | Butiran |
|---|---|
| Kelebihan | Direka khusus untuk ekonomi CU/bank komuniti; suara, sembang, kutipan hutang, dan copilot pekerja dalam satu platform; pilihan harga berasaskan prestasi |
| Kekurangan | Kesesuaian lebih terhad untuk bank kebangsaan atau global yang besar; pemain lebih baharu berbanding vendor AI perbualan sedia ada |
3. Glia - menyatukan AI dan ejen manusia dalam satu interaksi
Hujah Glia ialah perdebatan bot lawan manusia itu sendiri adalah perdebatan yang salah. Seni bina ChannelLess miliknya membolehkan ejen AI memulakan perbualan dan menyerahkannya kepada wakil langsung di tengah-tengah perbualan, pada saluran yang sama, tanpa pelanggan perlu mengulangi maklumat, satu pilihan reka bentuk yang ditujukan terus kepada geseran yang dicetuskan oleh kebanyakan chatbot perbankan. Glia melaporkan automasi sehingga 80% panggilan suara dan pertanyaan digital untuk bank dan kesatuan kredit yang menggunakan platformnya.
Harga dijalankan berdasarkan apa yang Glia namakan "Priceless Pricing," yang bertujuan untuk menjadi boleh diramal dan sejajar dengan ROI tanpa had kerusi, minit, atau penggunaan AI, tetapi angka sebenar masih memerlukan perbincangan jualan, dan ia berbeza mengikut jenis dan skop institusi.
Paling sesuai untuk: institusi yang mahukan AI dan ejen langsung bekerja dalam giliran yang sama dan bukannya berjalan sebagai dua sistem berasingan. Tidak sesuai untuk: pasukan yang hanya mahukan widget FAQ tambahan tanpa integrasi pusat panggilan.
| Glia | Butiran |
|---|---|
| Kelebihan | Penyerahan AI-kepada-manusia yang lancar pada saluran yang sama; melaporkan automasi sehingga 80% pertanyaan suara dan digital; model harga mengelakkan penalti per kerusi |
| Kekurangan | Tiada peringkat harga awam; nilai bergantung pada integrasi mendalam dengan tindanan pusat panggilan sedia ada anda |
4. Personetics - enjin pemperibadian di sebalik perbankan proaktif
Personetics tidak membina tetingkap sembang, sebaliknya ia membina kecerdasan yang menentukan apa yang perlu dikatakan oleh bank anda kepada pelanggan sebelum mereka bertanya. Cognitive Banking Platform miliknya menganalisis data transaksi untuk menghasilkan wawasan yang diperibadikan, galakan perbelanjaan, dan cadangan simpanan, dan kini dibenamkan terus ke dalam platform Experience Digital milik Fiserv, bermakna bank dan kesatuan kredit yang menggunakan tindanan perbankan digital Fiserv boleh mengaktifkan pemperibadian berkuasa Personetics tanpa projek integrasi berasingan.
Skala adalah kelayakan paling kukuh Personetics: platform ini meliputi lebih 150 juta pelanggan perbankan merentasi kira-kira 130 bank dan 35 pasaran, termasuk enam daripada 12 bank teratas di Amerika Utara dan Eropah. Harga adalah sebut harga sahaja dan lazimnya dibungkus melalui hubungan vendor perbankan teras atau digital dan bukannya dijual secara berasingan.
Paling sesuai untuk: bank yang telah mempunyai data transaksi yang kukuh dan mahu mengubahnya menjadi galakan proaktif yang menjana hasil, bukannya penyata statik. Tidak sesuai untuk: institusi dengan data transaksi yang berpecah-pecah atau berkualiti rendah, kerana AI hanya sepintar data yang mendasarinya.
| Personetics | Butiran |
|---|---|
| Kelebihan | Skala terbukti yang besar (150 juta+ pelanggan); integrasi mendalam dengan Fiserv memendekkan masa pelaksanaan; kes penggunaan kesejahteraan kewangan yang kukuh |
| Kekurangan | Kualiti output sangat bergantung pada kualiti data; harga berasingan tidak telus di luar pakej vendor teras |
5. Envestnet | Yodlee - lapisan data yang menjadikan pemperibadian mungkin
Jika Personetics membina lapisan kecerdasan, Envestnet | Yodlee pula membina saluran paip di bawahnya. API Yodlee mengagregatkan data kewangan, akaun bank, kad, pelaburan, pinjaman, dan insurans, merentasi lebih 17,000 institusi kewangan, memberikan bank dan fintech satu titik sambungan tunggal dan bukannya berpuluh-puluh integrasi berasingan. Suapan data sedia-AI miliknya menggerakkan kes penggunaan hiper-pemperibadian merentasi perbankan, kekayaan, dan pinjaman.
Ini adalah infrastruktur, bukan produk siap: bank lazimnya menggandingkan lapisan pengagregatan Yodlee dengan enjin pemperibadian (seperti Personetics), atau memasukkannya ke dalam CRM AI atau platform CRM untuk pasukan perbankan hubungan dan kekayaan yang memerlukan pandangan pelanggan bersatu. Harga adalah sebut harga sahaja dan umumnya berasaskan penggunaan atau panggilan API.
Paling sesuai untuk: pasukan yang memerlukan konektiviti data kewangan yang luas dan boleh dipercayai sebagai asas untuk ciri berasaskan AI, sama ada pemperibadian, pinjaman, atau kekayaan. Tidak sesuai untuk: bank yang mencari UI pemperibadian menghadap pelanggan yang sedia digunakan, kerana Yodlee adalah lapisan data yang menjadi asas kepada alat-alat lain.
| Envestnet | Yodlee | Butiran |
|---|---|
| Kelebihan | Menyambung kepada 17,000+ institusi; lapisan pengagregatan yang matang dan dipercayai secara meluas; permukaan API perbankan terbuka yang kukuh |
| Kekurangan | Bukan produk pemperibadian siap dengan sendirinya; memerlukan gandingan dengan lapisan wawasan atau UI |
6. Feedzai - pencegahan penipuan asli-AI untuk institusi kewangan terbesar
Feedzai beroperasi pada skala yang tidak disentuh oleh kebanyakan vendor penipuan lain: platform ini menganalisis lebih $9 trilion pembayaran merentasi 120 bilion peristiwa setahun, dan ia berjaya menghalang lebih $1 bilion percubaan penipuan pada tahun 2025 sahaja. Pada Jun 2026 ia melancarkan Feedzai IQ Score, satu lapisan kecerdasan bersumberkan rangkaian yang menarik isyarat daripada keseluruhan pangkalan pelanggannya untuk mengesan penipuan secara masa nyata dan bukan hanya bergantung semata-mata pada sejarah transaksi institusi tunggal itu sendiri.
Pertukaran nilainya adalah pada kesesuaian: Feedzai direka secara eksklusif untuk institusi kewangan berperingkat Fortune 500 yang memproses trilion dalam aliran pembayaran tahunan dan 100 juta-lebih pengguna, dengan keperluan platform sekitar 3,000-lebih peristiwa sesaat yang menyingkirkan sepenuhnya bank pasaran pertengahan dan SMB. Harga adalah sebut harga sahaja untuk perusahaan, dan tiada laluan layan diri.
Paling sesuai untuk: bank besar dan pemproses pembayaran yang memerlukan liputan penipuan dan jenayah kewangan bertaraf perusahaan merentasi setiap saluran. Tidak sesuai untuk: bank komuniti atau kesatuan kredit yang jauh di bawah ambang volum transaksi yang menjadi asas seni bina platform ini. Untuk perkakasan keselamatan yang lebih luas yang sering dijalankan bersama platform seperti ini oleh pasukan penipuan, lihat alat AI terbaik untuk keselamatan siber.
| Feedzai | Butiran |
|---|---|
| Kelebihan | Menganalisis $9T+ pembayaran, 120B+ peristiwa setiap tahun; kecerdasan IQ Score bersumberkan rangkaian yang baharu; terbukti pada skala Fortune 500 |
| Kekurangan | Minimum volum menyingkirkan institusi lebih kecil; proses jualan khusus perusahaan sahaja, tiada harga telus |
7. Featurespace (ARIC Risk Hub, kini sebahagian daripada Visa) - penipuan tingkah laku dan AML masa nyata
ARIC Risk Hub milik Featurespace membina reputasinya berdasarkan analitik tingkah laku: platform ini menilai sehingga 500 pemboleh ubah tingkah laku dalam masa kurang 50 milisaat berdasarkan corak tingkah laku jangka panjang setiap pelanggan, melindungi kira-kira 500 juta pengguna merentasi lebih 100 bilion peristiwa pembayaran setahun. Visa mengambil alih Featurespace pada Disember 2024 dengan harga kira-kira £700 juta dan sejak itu menggabungkan ARIC ke dalam portfolio perkhidmatan risiko dan identiti yang lebih luas, memperluas jangkauannya melalui hubungan bank sedia ada Visa.
ARIC merangkumi penipuan kad dan pembayaran, penipuan permohonan, pengesanan penipuan, pengambilalihan akaun, penipuan cek, dan pemantauan transaksi AML dalam satu platform. Kerana ia kini dijual melalui gerak kerja perusahaan Visa dan bukan lagi sebagai vendor bebas, keputusan perolehan dan hala tuju kini dijalankan melalui hubungan tersebut.
Paling sesuai untuk: bank dan rangkaian pembayaran yang mahukan pengesanan penipuan adaptif berasaskan tingkah laku dengan sokongan (dan laluan integrasi) infrastruktur Visa. Tidak sesuai untuk: institusi yang secara khusus mahu mengelakkan pergantungan yang lebih mendalam pada hubungan vendor rangkaian kad.
| Featurespace (ARIC, Visa) | Butiran |
|---|---|
| Kelebihan | Pemarkahan tingkah laku masa nyata bawah 50ms; merangkumi penipuan, penipuan siber, pengambilalihan akaun, dan AML dalam satu hab; disokong oleh skala Visa selepas pengambilalihan |
| Kekurangan | Tidak lagi menjadi vendor bebas; harga dan hala tuju kini dijalankan melalui proses jualan perusahaan Visa |
8. NICE Actimize - pengurusan AML dan jenayah kewangan peringkat perusahaan
NICE Actimize adalah nama tetap dalam jabatan pematuhan bank besar, dan atas sebab yang munasabah: ia tersenarai antara dua vendor teratas dalam Forrester's AML Solutions Wave untuk Q2 2025. Platform AML berpusatkan entiti miliknya menggabungkan pembelajaran mesin dengan peraturan khusus domain untuk merangkumi keperluan program KYC-AML dari hujung ke hujung, dan Insights Network yang lebih baharu memberikan institusi keterlihatan masa nyata yang dikongsi mengenai risiko rakan niaga bersumberkan rangkaian penipuan dan jenayah kewangannya yang lebih luas.
Ini adalah perisian perusahaan yang direka untuk pasukan pematuhan perusahaan: pelaksanaan adalah projek sebenar, bukan plug-in, dan harga adalah sebut harga sahaja tanpa peringkat yang diterbitkan. Ia adalah alat yang tepat apabila program AML anda memerlukan kebolehauditan penuh dan aliran kerja pengurusan kes yang benar-benar akan diterima oleh pengawal selia, bukan alat yang tepat untuk pasukan pematuhan yang ringkas yang mahukan sesuatu yang ringan.
Paling sesuai untuk: bank besar dan institusi kewangan yang memerlukan pengurusan kes AML yang komprehensif bersama pengesanan. Tidak sesuai untuk: institusi lebih kecil tanpa pasukan operasi pematuhan khusus untuk menjalankan platform ini.
| NICE Actimize | Butiran |
|---|---|
| Kelebihan | Berkedudukan tinggi dalam penilaian penganalisis AML bebas; pengesanan berpusatkan entiti ditambah pengurusan kes; Insights Network dikongsi untuk risiko rakan niaga |
| Kekurangan | Usaha pelaksanaan yang besar; harga dan skala khusus perusahaan sahaja; tidak direka untuk pasukan pematuhan yang ringkas |
9. ComplyAdvantage - saringan AML, KYC, dan sekatan berasaskan AI
ComplyAdvantage adalah salah satu daripada segelintir alat dalam senarai ini dengan harga peringkat permulaan yang awam: pelan Starter-nya berharga $99 sebulan dan merangkumi saringan sehingga 2,000 entiti merentasi media buruk, sekatan dan senarai pantau, semakan PEP, dan pemantauan berterusan. Menurut penanda aras vendor sendiri, automasi agentik platform ini mengendalikan sehingga 95% semakan KYC, AML, dan sekatan, memendekkan masa onboarding kira-kira separuh, dan mengurangkan positif palsu sekitar 70%, angka yang berbaloi untuk disahkan berdasarkan data anda sendiri sebelum anda membina kes perniagaan berdasarkannya.
Jurangnya: ComplyAdvantage tidak menawarkan pengesahan identiti. Ia adalah lapisan saringan dan pemantauan, bukan tindanan onboarding KYC yang lengkap, jadi kebanyakan pembeli menggandingkannya dengan penyedia IDV khusus seperti Socure.
Paling sesuai untuk: fintech dan bank yang memerlukan saringan AML dan sekatan yang telus dan berasaskan penggunaan tanpa kontrak perusahaan enam angka untuk bermula. Tidak sesuai untuk: pasukan yang mahukan satu vendor merangkumi kedua-dua pengesahan identiti dan saringan AML.
| ComplyAdvantage | Butiran |
|---|---|
| Kelebihan | Harga peringkat permulaan yang telus; dakwaan automasi AML/sekatan yang kukuh; diiktiraf sebagai Pemimpin dalam G2's Spring 2026 Grid Report |
| Kekurangan | Tiada pengesahan identiti terbina dalam; anda memerlukan vendor kedua untuk onboarding KYC yang lengkap |
10. Socure - pengesahan identiti AI dan KYC untuk pembukaan akaun
Socure adalah lapisan identiti yang diandaikan telah anda miliki oleh kebanyakan alat KYC/AML dalam senarai ini. Produk ID+ miliknya mengesahkan identiti pelanggan secara masa nyata menggunakan gabungan sumber data dan pembelajaran mesin, dan modul Sigma Synthetic Fraud miliknya secara khusus menyasarkan identiti sintetik, profil rekaan yang dibina dengan menggabungkan maklumat sebenar dan palsu, satu vektor penipuan yang berkembang pesat dalam pembukaan akaun digital. Socure dipercayai oleh 3,000-lebih pelanggan merentasi perbankan, fintech, dan industri bersebelahan.
Harga dijalankan berdasarkan penggunaan: saringan KYC/AML Global Watchlist lazimnya berharga $0.10 hingga $0.40 setiap saringan, dengan diskaun volum untuk institusi yang membungkus pelbagai modul atau komited kepada throughput yang lebih tinggi. Penanda aras industri yang lebih luas meletakkan kos onboarding KYC lazim, merentasi vendor, pada kira-kira $1 hingga $5 setiap pelanggan sebelum semakan manual.
Paling sesuai untuk: bank dan fintech yang memerlukan pengesahan identiti yang pantas dan tepat semasa pembukaan akaun, terutamanya apabila penipuan identiti sintetik merupakan risiko sebenar. Tidak sesuai untuk: pasukan yang mencari harga SaaS kadar rata tunggal berbanding pengebilan berasaskan penggunaan.
| Socure | Butiran |
|---|---|
| Kelebihan | Pengesahan ID masa nyata berskala besar; pengesanan identiti sintetik khusus; dipercayai oleh 3,000+ pelanggan |
| Kekurangan | Harga berasaskan penggunaan menyukarkan perancangan bajet; kos suite penuh memerlukan sebut harga tersuai |
11. Zest AI - pengunderaitan AI boleh dijelaskan direka untuk penelitian pinjaman adil
Keseluruhan hujah Zest AI ialah pengunderaitan pembelajaran mesin tidak semestinya menjadi kotak hitam yang tidak dipercayai oleh pengawal selia. Model-modelnya direka untuk kebolehjelasan dari peringkat asas, satu jawapan langsung kepada keperluan dokumentasi pinjaman adil yang perlu dilalui oleh setiap model kredit AI, dan platform ini kini menyokong lebih $1 trilion asal usul pinjaman merentasi produk automotif, kad kredit, peribadi, dan HELOC untuk pemberi pinjaman yang terdiri daripada institusi kewangan terbesar hinggalah kesatuan kredit yang memproses beberapa ratus permohonan setahun.
Harga adalah untuk perusahaan dan sebut harga sahaja, umumnya berada dalam julat tahunan enam angka untuk kesatuan kredit dan bank bersaiz sederhana, dengan model harga per keputusan yang meningkat mengikut bilangan produk pinjaman dan volum yang diliputi. Zest Protect, satu tambahan penipuan, diharga dan dijual berasingan daripada pengunderaitan teras.
Paling sesuai untuk: pemberi pinjaman yang memerlukan pengunderaitan pembelajaran mesin yang benar-benar dapat mereka jelaskan kepada pemeriksa. Tidak sesuai untuk: pemberi pinjaman yang sangat kecil yang volum permohonannya tidak mewajarkan kontrak tahunan enam angka.
| Zest AI | Butiran |
|---|---|
| Kelebihan | Kebolehjelasan direka khusus untuk semakan pinjaman adil; terbukti pada $1T+ asal usul pinjaman; berskala daripada bank besar hingga kesatuan kredit kecil |
| Kekurangan | Saiz kontrak lazim enam angka; alat pengunderaitan dan penipuan (Zest Protect) diharga sebagai modul berasingan |
12. Provenir - kecerdasan keputusan AI merentasi keseluruhan kitaran hayat pinjaman
Pelancaran semula Provenir pada Februari 2026 mengubah kedudukannya sebagai platform kecerdasan keputusan yang lengkap, membawa pengambilan data, model ML, orkestrasi keputusan, dan AI agentik ke dalam satu persekitaran terkawal dan bukannya penyelesaian khusus untuk satu jenis pinjaman sahaja. Ia menjalankan keputusan risiko masa nyata merentasi kredit pengguna, BNPL, automotif, dan pinjaman SMB melalui kanvas aliran kerja visual, ditujukan kepada pemberi pinjaman yang tidak mahu menjalankan lima alat keputusan berbeza untuk lima produk berbeza.
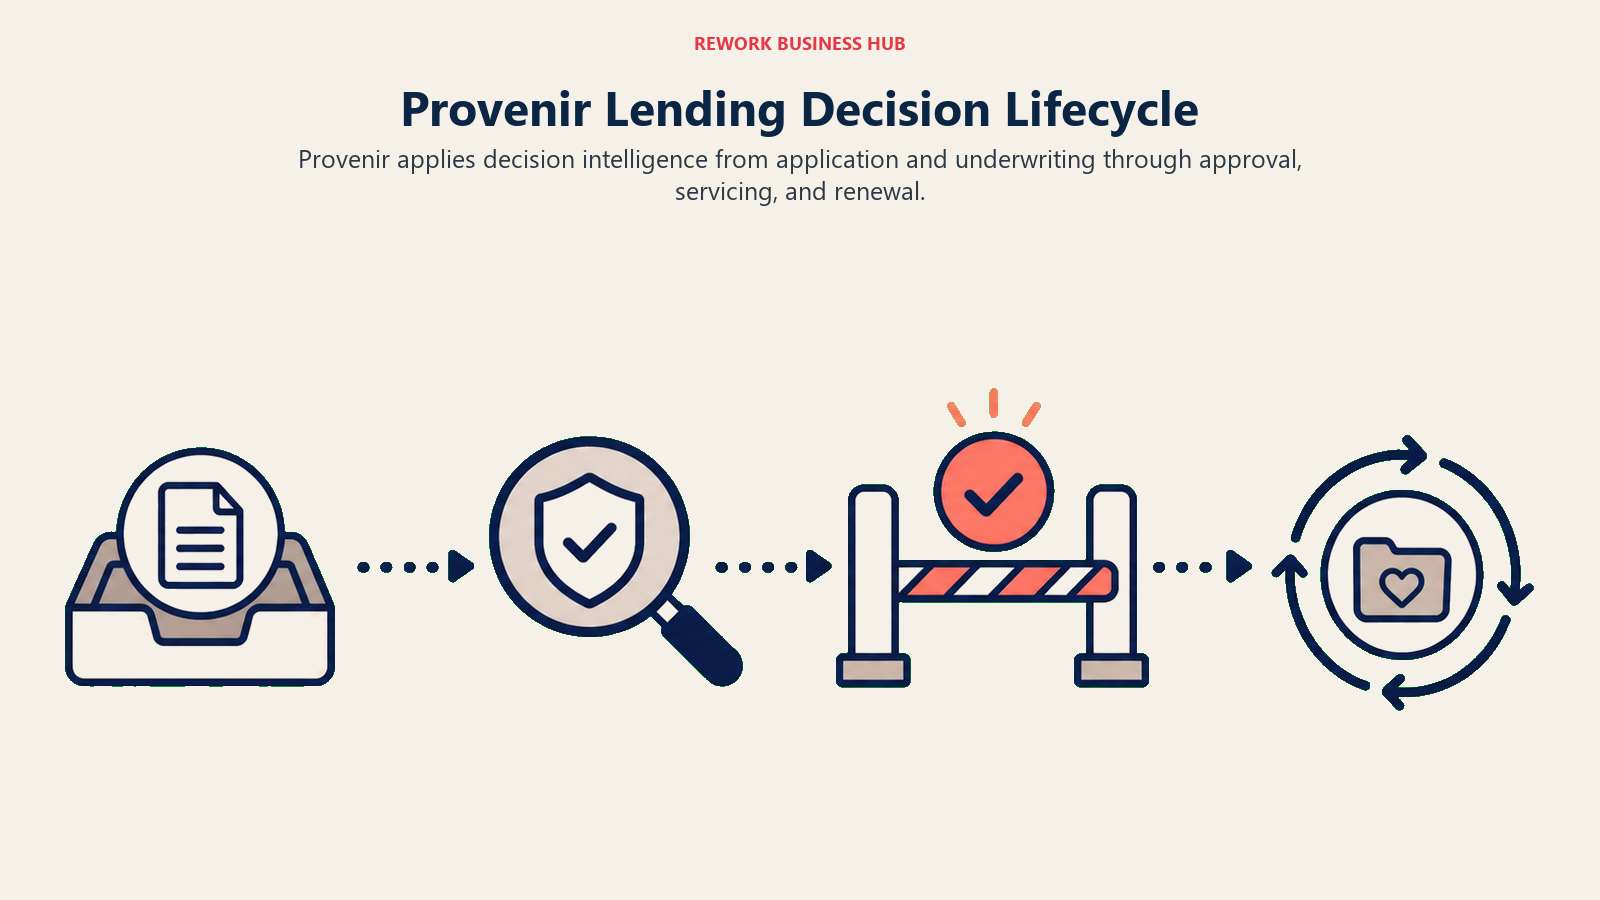
Keluasan itu juga menjadi isyarat kesesuaian: Provenir paling sesuai untuk pemberi pinjaman berbilang produk yang menjalankan portfolio pengguna, SMB, dan BNPL secara selari, di mana lapisan keputusan bersatu itu berbaloi dengan kerumitannya. Harga adalah untuk perusahaan dan sebut harga sahaja. Untuk pandangan yang lebih luas mengenai apa yang boleh diautomasikan oleh AI agentik di luar keputusan pinjaman secara khusus, lihat ejen AI terbaik.
Paling sesuai untuk: pemberi pinjaman yang menguruskan pelbagai produk kredit dan mahukan satu platform keputusan berbanding gabungan pelbagai sistem. Tidak sesuai untuk: pemberi pinjaman produk tunggal yang akan membayar untuk keupayaan orkestrasi yang tidak akan digunakan.
| Provenir | Butiran |
|---|---|
| Kelebihan | Merangkumi kredit, penipuan, pengurusan kes, dan kutipan hutang dalam satu platform; lapisan keputusan AI agentik baharu (2026); sangat sesuai untuk pemberi pinjaman berbilang produk |
| Kekurangan | Kerumitan dan kos sukar diwajarkan untuk operasi pinjaman produk tunggal; harga khusus perusahaan sahaja |
13. Ocrolus - kecerdasan dokumen dan aliran tunai AI untuk pinjaman
Ocrolus menyelesaikan masalah yang diketahui oleh setiap jurutaksir: menukar timbunan penyata bank, slip gaji, dan borang cukai menjadi satu angka yang sedia untuk keputusan adalah perlahan dan terdedah kepada kesilapan apabila dilakukan secara manual. Enjin AI miliknya memproses kira-kira 750,000 permohonan kredit sebulan, menukar dokumen kewangan menjadi analitik aliran tunai dan pendapatan yang sedia-audit ditambah pengesanan penipuan, dan pada April 2026 ia melancarkan pemasyaratan automatik yang memperluas kecerdasan yang sama melalui pengelasan dokumen, analisis pendapatan dan aset, dan penyelesaian syarat khusus untuk pemberi pinjaman gadai janji. Syarikat ini menandatangani hampir 90 pelanggan pemberi pinjaman gadai janji baharu pada tahun menjelang pelancaran tersebut.
Ocrolus menawarkan peringkat harga percuma, mengikut permintaan, dan commit (perusahaan), walaupun angka khusus bagi setiap satu masih memerlukan hubungan dengan pasukan jualan. Ia paling kukuh dalam pinjaman gadai janji dan SMB, di mana pengunderaitan yang bergantung banyak pada dokumen menjadi kesesakan.
Paling sesuai untuk: pemberi pinjaman gadai janji dan SMB yang kelajuan pengunderaitannya tersekat oleh semakan dokumen manual. Tidak sesuai untuk: bank yang mencari platform AI perbankan serba guna berbanding pakar dokumen-dan-aliran-tunai.
| Ocrolus | Butiran |
|---|---|
| Kelebihan | Memproses ~750K permohonan/bulan dengan output sedia-audit; pemasyaratan automatik baharu untuk gadai janji; peringkat percuma tersedia untuk bermula |
| Kekurangan | Fokus lebih sempit (analisis dokumen gadai janji/SMB) berbanding platform AI perbankan yang luas; peringkat perusahaan sebut harga sahaja |
14. DataRobot - platform AI/ML terkawal untuk pemodelan risiko kredit
DataRobot bukanlah vendor khusus perbankan, sebaliknya ia adalah platform AI/ML perusahaan yang digunakan oleh sebahagian besar bank secara khusus kerana cara ia mengendalikan tadbir urus model. Ia direka untuk menjalankan AI agentik, generatif, dan prediktif dengan kebolehauditan penuh, pemantauan berterusan, dan salasilah hujung ke hujung yang direka untuk bertahan di bawah jenis penelitian kawal selia yang dihadapi oleh pasukan pengurusan risiko model, termasuk dokumentasi automatik yang selaras dengan keperluan semakan MRM. Satu kajian kes pelanggan menggambarkan pasukan pinjaman yang membina beberapa model risiko kredit dalam masa lapan minggu, meningkatkan kadar penerimaan pinjaman dan hasil sambil mengekalkan risiko yang malar.
Kerana ia serba guna, DataRobot memerlukan lebih banyak keupayaan sains data dalaman untuk dikonfigurasikan berbanding penyelesaian khusus perbankan yang sedia bina. Harga adalah untuk perusahaan dan sebut harga sahaja.
Paling sesuai untuk: bank yang mempunyai fungsi sains data dalaman yang mahukan platform terkawal untuk membina dan memantau model risiko kredit proprietari. Tidak sesuai untuk: pasukan yang mahukan produk pengunderaitan khusus perbankan yang sedia bina; lihat Zest AI atau Provenir untuk itu.
| DataRobot | Butiran |
|---|---|
| Kelebihan | Tadbir urus model dan kebolehauditan yang kukuh untuk semakan MRM; menyokong AI agentik, generatif, dan prediktif dalam satu platform; terbukti pantas dari segi masa-ke-model |
| Kekurangan | Platform serba guna memerlukan keupayaan sains data dalaman yang sebenar; bukan produk pengunderaitan perbankan sedia pakai |
Cara Memilih: Rangka Kerja Keputusan
Sebelum anda duduk melalui sedozen demo, kenal pasti tugas manakah antara lima tugas tersebut yang sebenarnya anda mahu AI lakukan. Kebanyakan kitaran perolehan AI perbankan digital tersekat kerana pasukan menilai platform penipuan sedangkan jurang sebenar ialah liputan perbualan, atau sebaliknya. Untuk proses penilaian perisian yang lebih luas di luar lapisan AI secara khusus, cara memilih perisian ERP menerangkan kriteria asas yang masih terpakai.
| Jika anda memerlukan... | Pilih... | Sebab |
|---|---|---|
| AI perbualan khusus perbankan yang mendalam pada skala perusahaan | Kasisto | 1,800+ niat perbankan pra-bina dan LLM terlatih perbankan |
| AI sembang, suara, dan kutipan hutang yang bersaiz untuk bajet kesatuan kredit | interface.ai | Ekonomi direka khusus dan harga berasaskan prestasi untuk CU dan bank komuniti |
| AI dan ejen manusia bekerja dalam perbualan yang sama, bukan dua silo berasingan | Glia | Penyerahan ChannelLess tanpa pelanggan perlu mengulangi maklumat |
| Pemperibadian proaktif berdasarkan data transaksi | Personetics | Terbukti pada skala 150 juta+ pelanggan, selalunya dibungkus melalui vendor teras anda |
| Saluran paip data untuk menggerakkan AI pemperibadian atau pinjaman | Envestnet | Yodlee | Menyambung 17,000+ institusi dengan lapisan data sedia-AI |
| Pengesanan penipuan dan jenayah kewangan perusahaan pada volum transaksi yang besar | Feedzai atau Featurespace | Kedua-duanya beroperasi pada trilion dolar dan 100B+ peristiwa setiap tahun |
| Pengurusan kes AML yang komprehensif untuk pasukan pematuhan yang besar | NICE Actimize | Pengesanan berpusatkan entiti ditambah aliran kerja pengurusan kes yang lengkap |
| Saringan AML dan sekatan yang telus dan berasaskan penggunaan untuk bermula | ComplyAdvantage | Peringkat Starter $99/bulan awam; gandingkan dengan penyedia IDV |
| Pengesahan identiti masa nyata semasa pembukaan akaun | Socure | Harga berasaskan penggunaan, pengesanan identiti sintetik khusus |
| Pengunderaitan boleh dijelaskan yang bertahan dalam pemeriksaan pinjaman adil | Zest AI | Kebolehjelasan terbina dalam pada $1T+ asal usul pinjaman disokong |
| Satu platform keputusan merentasi pelbagai produk pinjaman | Provenir | Keputusan kredit, penipuan, dan kutipan hutang yang bersatu |
| Pengunderaitan lebih pantas untuk permohonan yang bergantung banyak pada dokumen | Ocrolus | ~750K permohonan/bulan diproses dengan output sedia-audit |
| Platform terkawal untuk membina model risiko kredit proprietari secara dalaman | DataRobot | Salasilah model penuh dan kebolehauditan direka untuk semakan MRM |
Nota Pematuhan: Risiko Model dan Pinjaman Adil
Setiap alat AI dalam senarai ini yang menyentuh kredit, pemarkahan penipuan, atau keputusan menghadap pelanggan akhirnya akan berhadapan dengan dua realiti kawal selia di AS, dan kedua-duanya berubah pada 2026.
Pengurusan risiko model. Surat SR 11-7 asal daripada Federal Reserve dan OCC telah mentadbir risiko model bank sejak 2011: mengenal pasti dan menilai risiko model, menundukkan setiap model kepada "cabaran berkesan" daripada penyemak yang cekap secara teknikal, dan mengesahkan berdasarkan kesahihan konsep, pemantauan berterusan, dan analisis hasil. Pada 17 April 2026, OCC, Federal Reserve, dan FDIC bersama-sama mengeluarkan panduan yang disemak semula yang menggantikan surat 2011 tersebut dengan rangka kerja yang lebih fleksibel dan berasaskan prinsip, tetapi agensi-agensi tersebut menegaskan secara jelas bahawa model AI generatif dan agentik cukup baharu untuk berada di luar skop ketat panduan baharu itu buat masa ini. Bacaan praktikal: jika anda menggunakan DataRobot, Zest AI, Provenir, atau mana-mana model lain yang menyentuh keputusan kredit, pasukan risiko model anda masih memerlukan dokumentasi, cabaran berkesan, dan pemantauan berterusan yang tersedia, sama ada huruf panduan itu secara teknikal merangkumi jenis model khusus anda atau tidak.
Pinjaman adil. Penguatkuasaan persekutuan dikecilkan skopnya pada 21 Julai 2026, apabila Regulation B yang dipinda oleh CFPB berkuat kuasa dan menghapuskan liabiliti kesan berbeza di bawah ECOA. Itu tidak menjadikan keputusan kredit AI bebas risiko. Fair Housing Act masih mengiktiraf kesan berbeza untuk pinjaman gadai janji, dan kebanyakan statut anti-diskriminasi negeri tidak terjejas oleh perubahan peraturan persekutuan tersebut. Vendor seperti Zest AI memasarkan kebolehjelasan secara khusus kerana pemeriksa dan peguam plaintif masih boleh meminta pemberi pinjaman menjustifikasikan sebab model menolak pemohon tertentu, tanpa mengira teori liabiliti mana yang terpakai.
Tiada satu pun daripada ini adalah nasihat undang-undang. Anggaplah setiap perkara kawal selia di atas sebagai soalan permulaan untuk pasukan pematuhan, risiko model, dan undang-undang anda sendiri, bukan jawapan muktamad.
Soalan Lazim tentang Alat AI untuk Perbankan Digital
Apakah perbezaan antara alat AI untuk perbankan digital dan alat AI perniagaan am?
Alat AI perbankan digital direka untuk aliran kerja kewangan yang terkawal, pengesanan penipuan, pematuhan AML/KYC, pengunderaitan kredit yang perlu bertahan dalam pemeriksaan pinjaman adil, dan pembantu perbualan yang dilatih menggunakan bahasa dan niat khusus perbankan. Alat AI perniagaan am (seperti AI FP&A atau perakaunan yang luas) tidak direka untuk memenuhi piawaian kawal selia yang sama dan lazimnya tiada pensijilan keselamatan yang diperlukan oleh bank semasa proses perolehan.
Adakah bank komuniti dan kesatuan kredit yang kecil mempunyai pilihan AI yang realistik, atau semuanya khusus perusahaan sahaja?
Beberapa alat di sini direka khusus untuk institusi yang lebih kecil. Keseluruhan hala tuju interface.ai menyasarkan kesatuan kredit dan bank komuniti, ComplyAdvantage mempunyai peringkat Starter $99/bulan yang awam, dan Zest AI melayani pemberi pinjaman yang memproses dari beberapa ratus hingga 600,000-lebih permohonan setahun. Platform khusus perusahaan sahaja seperti Feedzai (minimum 3,000+ peristiwa/saat) adalah pengecualian, bukan kebiasaan.
Bagaimanakah keputusan kredit AI kekal patuh dengan peraturan pinjaman adil?
Kebolehjelasan adalah mekanisme terasnya. Alat seperti Zest AI membina model yang direka untuk menunjukkan sebab sesuatu permohonan diluluskan atau ditolak dalam istilah yang boleh dinilai oleh pemeriksa, dan bukannya memperlakukan model itu sebagai kotak hitam. Mulai 21 Julai 2026, penguatkuasaan ECOA persekutuan tidak lagi merangkumi tuntutan kesan berbeza, tetapi Fair Housing Act dan kebanyakan undang-undang negeri masih merangkuminya, jadi model yang boleh dijelaskan dan didokumentasikan dengan baik kekal menjadi laluan yang lebih selamat tanpa mengira peraturan persekutuan mana yang berkuat kuasa pada tahun ini.
Apakah yang berubah pada panduan risiko model SR 11-7 pada 2026?
Pada 17 April 2026, OCC, Federal Reserve, dan FDIC menggantikan surat SR 11-7 asal 2011 dengan panduan yang disemak semula, lebih fleksibel, dan berasaskan prinsip. Agensi-agensi tersebut menyatakan bahawa model AI generatif dan agentik cukup baharu sehingga ia mungkin berada di luar skop ketat panduan baharu itu, tetapi bank masih dijangka menerapkan pengurusan risiko yang mantap, dokumentasi, dan cabaran berkesan kepada mana-mana model AI yang mempengaruhi keputusan menghadap pelanggan atau kredit.
Bolehkah satu vendor merangkumi pengesanan penipuan, AML, dan pengesahan identiti, atau saya memerlukan pelbagai alat?
Kebanyakan bank akhirnya menggunakan sekurang-kurangnya dua vendor dalam ruang ini. ComplyAdvantage, sebagai contoh, mengendalikan saringan AML dan sekatan tetapi secara jelas tidak melakukan pengesahan identiti, jadi ia lazimnya digandingkan dengan Socure atau penyedia IDV yang serupa. Institusi yang lebih besar sering menjalankan platform penipuan (Feedzai atau Featurespace) bersama sistem pengurusan kes AML yang berasingan (NICE Actimize) kerana aliran kerja pengesanan dan siasatan cukup berbeza untuk mewajarkan alat khusus.
Mengapa kebanyakan vendor AI perbankan digital menyembunyikan harga mereka?
Harga perisian perbankan perusahaan bergantung pada volum transaksi, bilangan produk yang diliputi, kerumitan integrasi, dan sama ada anda memerlukan hosting on-premises atau khusus kawasan atas sebab kawal selia, pemboleh ubah yang tidak sesuai dengan label harga per kerusi yang mudah. Segelintir alat di sini, seperti peringkat Starter ComplyAdvantage dan harga per saringan Socure, menerbitkan angka peringkat permulaan, tetapi kontrak perusahaan penuh merentasi kategori ini hampir selalu sebut harga sahaja.
Adakah AI perbankan perbualan benar-benar menggantikan perkhidmatan pelanggan manusia?
Belum lagi, dan data menunjukkan pelanggan tidak memintanya sedemikian. Satu tinjauan Deloitte mendapati 74% pelanggan perbankan AS masih lebih suka ejen manusia untuk interaksi rutin, dan 37% tidak pernah langsung menggunakan chatbot perbankan. Itulah sebabnya alat seperti Glia direka berdasarkan penyerahan AI-kepada-manusia dan bukannya penggantian sepenuhnya, dan itulah sebabnya walaupun penggunaan paling canggih Kasisto diukur berdasarkan kelajuan penyelesaian, bukan berdasarkan penghapusan ejen.
Apakah yang perlu dinilai dahulu oleh bank apabila membandingkan alat-alat ini: ciri atau kesediaan pematuhan?
Kesediaan pematuhan dahulu, dalam kategori ini lebih daripada kebanyakan kategori lain. Alat AI perbualan dengan ciri hebat tetapi tiada pensijilan SOC 2 Type II, atau model keputusan kredit tanpa dokumentasi kebolehjelasan, akan tersekat dalam perolehan atau gagal semakan risiko model tanpa mengira sebaik mana demo itu kelihatan. Sahkan pensijilan keselamatan, dokumentasi tadbir urus model, dan keupayaan jejak audit sebelum anda membandingkan senarai semak ciri.
Apa yang Perlu Dilakukan Seterusnya
Pilih satu tugas yang paling banyak membebankan kos anda sekarang, sama ada itu kerugian penipuan, keciciran ahli kepada pesaing fintech, atau masa pemprosesan pengunderaitan, dan jalankan projek rintis berskop dengan dua pilihan teratas anda untuk tugas khusus itu berdasarkan data sebenar (atau sandbox) sebelum anda menyentuh kategori kedua. Libatkan pasukan risiko model dan pematuhan anda dalam projek rintis itu sejak hari pertama, bukan selepas anda memilih pemenang.
Principal Product Marketing Strategist
On this page
- Kemas Kini Julai 2026: Apa yang Berubah
- Fakta Utama
- Jadual Perbandingan Pantas
- Matriks Kesesuaian Institusi
- 1. Kasisto (KAI) - AI perbualan direka khusus untuk perbankan
- 2. interface.ai - platform BankGPT untuk kesatuan kredit dan bank komuniti
- 3. Glia - menyatukan AI dan ejen manusia dalam satu interaksi
- 4. Personetics - enjin pemperibadian di sebalik perbankan proaktif
- 5. Envestnet | Yodlee - lapisan data yang menjadikan pemperibadian mungkin
- 6. Feedzai - pencegahan penipuan asli-AI untuk institusi kewangan terbesar
- 7. Featurespace (ARIC Risk Hub, kini sebahagian daripada Visa) - penipuan tingkah laku dan AML masa nyata
- 8. NICE Actimize - pengurusan AML dan jenayah kewangan peringkat perusahaan
- 9. ComplyAdvantage - saringan AML, KYC, dan sekatan berasaskan AI
- 10. Socure - pengesahan identiti AI dan KYC untuk pembukaan akaun
- 11. Zest AI - pengunderaitan AI boleh dijelaskan direka untuk penelitian pinjaman adil
- 12. Provenir - kecerdasan keputusan AI merentasi keseluruhan kitaran hayat pinjaman
- 13. Ocrolus - kecerdasan dokumen dan aliran tunai AI untuk pinjaman
- 14. DataRobot - platform AI/ML terkawal untuk pemodelan risiko kredit
- Cara Memilih: Rangka Kerja Keputusan
- Nota Pematuhan: Risiko Model dan Pinjaman Adil
- Apa yang Perlu Dilakukan Seterusnya