2026年 デジタルバンキング向けおすすめAIツール
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
2026年にデジタルバンキング向けAIツールを検討しているなら、会話型バンキングの分野ではKasistoとinterface.aiが先行しています。これはアプリやコンタクトセンター内で会員が実際に話しかけるチャットおよび音声アシスタントです。パーソナライゼーションの分野ではPersoneticsとEnvestnet | Yodleeが先行しており、取引データをプロアクティブなナッジやファイナンシャルウェルネスのインサイトに変換するエンジンを提供しています。Feedzai、Featurespace、NICE Actimizeはエンタープライズ規模の不正・金融犯罪防止で先行しています。ComplyAdvantageとSocureはKYCと本人確認で先行しています。そしてZest AI、Provenir、Ocrolus、DataRobotは、デモをこなすだけでなくモデルリスク審査に耐えなければならない与信レイヤーであるAI与信判断で先行しています。本ガイドは、今年最も派手なカンファレンスブースを構えたベンダーではなく、これら5つの役割にわたって14のツールをランク付けしています。
本記事は、会話型アシスタント、不正・AML検知、与信判断、パーソナライゼーション、KYCといった、デジタルバンキングのコアとなるAIインフラに絞って扱います。一般的なビジネスAIの総覧ではありません。汎用的なFP&Aや会計AIを比較したい場合は、財務チーム向けおすすめAIツール、会計向けおすすめAIツール、バーチャルCFOサービス向けおすすめAIツールが、規制対象外のこの隣接領域をカバーしています。以下の料金は2026年7月時点でベンダーの公式ページと公開情報に照らして確認したものです。ここで紹介するエンタープライズ向けバンキングAIベンダーのほぼすべてが個別見積もりで販売しており、これはこのカテゴリでは一般的なことで、該当する場合は明記しています。
本記事の内容は、財務、投資、法律に関する助言ではありません。 これはソフトウェア選定のためのバイヤーズガイドです。契約する前に、必ずモデルリスク、コンプライアンス、法務の各チームに相談してください。
2026年7月更新:何が変わったか
- 米国連邦レベルのフェアレンディング規制執行が縮小。 2026年4月22日、CFPB(消費者金融保護局)はレギュレーションBを改正する規則を最終確定し、連邦公正信用機会法(ECOA)に基づくディスパレートインパクト(「効果テスト」)責任を撤廃しました。施行は2026年7月21日です(ABA Banking Journalより)。この変更は連邦レベルに限られます。公正住宅法(Fair Housing Act)とほとんどの州の差別禁止法は依然としてディスパレートインパクトを認めているため、AI与信モデルはこれらの基準をクリアする必要があります。
- モデルリスクガイダンスが刷新。 2026年4月17日、OCC(通貨監督庁)、FRB(連邦準備制度理事会)、FDIC(連邦預金保険公社)は、2011年の元のSR 11-7レターに代わる改訂版の監督ガイダンスを共同で発表し、より柔軟な原則ベースの枠組みへと移行しました。ただし各当局は、生成AIおよびエージェンティックAIモデルは新しすぎるため、現時点ではこのガイダンスの文言の適用範囲外になり得ると明確に指摘しています。
- VisaによるFeaturespaceの統合が完了。 2024年12月の買収は現在、Visaのリスク・アイデンティティ事業に完全に統合されており、ARIC Risk Hubの料金とロードマップは単独ベンダーとしてではなく、Visaのエンタープライズ営業体制を通じて決定されるようになりました。
- 不正対策と債権回収において、エージェンティックAIが試験導入から本番運用へ移行。 Feedzaiは2026年6月にIQ Score(ネットワーク由来の不正インテリジェンス)を提供開始し、interface.aiは信用組合向けにSmart Collectionsをローンチ、Provenirは2026年2月にエージェンティックな意思決定を中心にプラットフォームを刷新しました。これらはいずれも、AIがチャットウィジェットという目新しさの段階を超え、資金移動に直接関わるワークフローへと入り込みつつあることを示しています。
重要なポイント
- 生成AIと高度なアナリティクスは、生産性向上効果だけで世界の銀行業界に年間2,000億〜3,400億ドルの価値をもたらす可能性があり、収益効果とリスク低減効果を含めるとその規模は約2兆ドルに達するとされています(McKinsey's Global Banking Annual Reviewより)。
- 銀行機関の52%が生成AIの導入を明確な優先課題としており、さらに39%は関心を持ちながらもまだ優先課題としては位置づけていません(McKinseyより)。
- AIによる自動化は、2028年までに銀行の運用コストを約9億ドル削減すると予測されており、そのうちデジタルオンボーディングだけで約2,900万時間の削減が見込まれています(Juniper Researchより)。
- 米国の銀行顧客の74%は、日常的なバンキング対応においてチャットボットよりも人間の担当者を好むと回答しており、37%はバンキングチャットボットを一度も利用したことがないと答えています。これは米国の銀行顧客2,027人を対象としたDeloitteの調査によるものです(Deloitteより)。
- 2026年7月21日以降、ECOAに基づく連邦フェアレンディング規制の執行はディスパレートインパクトに関する申し立てを対象としなくなりましたが、公正住宅法と州法は引き続き対象としています(ABA Banking Journalより)。
クイック比較表
| ツール | 最適な用途 | 開始価格 | 主な強み | 主な制約 |
|---|---|---|---|---|
| Kasisto (KAI) | 大規模な会話型バンキングアシスタント | 個別見積もり、導入形態別の階層制 | 1,800以上の事前構築済みバンキングインテント、銀行特化型LLMのKAI-GPT | エンタープライズ向けの導入期間、コミュニティバンクの予算には不向き |
| interface.ai | エージェンティックなチャット・音声を求める信用組合とコミュニティバンク | 個別見積もり、成果連動型料金も選択可 | BankGPTの音声・チャット、コンタクトセンター自動化、Smart Collections | 信用組合・コミュニティバンクのコアシステム向けに特化、グローバル銀行には不向き |
| Glia | あらゆるチャネルでAIと人間のオペレーターを統合 | 個別見積もり(「Priceless Pricing」、席数・分数の上限なし) | ChannelLessアーキテクチャが会話の途中でボットと有人対応をシームレスに統合 | 料金が非公開のため、営業への問い合わせなしでは予算計画が立てにくい |
| Personetics | AI主導のパーソナライゼーションとファイナンシャルウェルネスのナッジ | 個別見積もり、コア・デジタルバンキングベンダー経由での組み込みが多い | 130行以上、1億5,000万人以上のバンキング顧客にリーチ、Fiservとの深い連携 | パーソナライゼーションの質は投入する取引データの深さに左右される |
| Envestnet | Yodlee | パーソナライゼーションを支えるAI対応データ集約 | 個別見積もり、利用量・API課金ベース | 17,000以上の金融機関と接続、強力なオープンバンキングAPIレイヤー | データ・インサイトレイヤーであり、単体では完全なパーソナライゼーションUIではない |
| Feedzai | エンタープライズ規模の不正・金融犯罪防止 | 個別見積もり、エンタープライズ向け(フォーチュン500規模) | 年間1,200億件以上のイベント、9兆ドル以上の決済を分析 | 要件(秒間3,000件以上のイベント)により中堅・中小銀行は対象外 |
| Featurespace (ARIC、Visa) | リアルタイムの行動分析による不正・AML分析 | Visa Risk and Identity Solutions経由の個別見積もり | 1取引あたり50ミリ秒未満で500の行動変数を評価 | 現在は独立ベンダーではなくVisaのエンタープライズ体制を通じて販売 |
| NICE Actimize | エンタープライズ向けAML・金融犯罪ケース管理 | 個別見積もり、エンタープライズ向け | エンティティ中心型AMLに加え、取引先リスク向けの共有Insights Network | 導入負荷が大きく、大手金融機関のコンプライアンスチーム向け、スタートアップ向けではない |
| ComplyAdvantage | AI主導のAML、KYC、制裁スクリーニング | Starterプラン月額$99(最大2,000エンティティ)、エンタープライズは個別見積もり | ベンダー公表のベンチマークでは、KYC/AMLレビュー業務の大部分を自動化 | 本人確認機能を内蔵していないため、別途IDVプロバイダーが必要 |
| Socure | AI本人確認とKYCオンボーディング | 利用量ベース、ウォッチリストスクリーニング1件あたり約$0.10〜$0.40から | リアルタイムの本人確認に加え、合成ID詐欺の検知 | 利用量に応じてコストが増加、フルスイートの料金には営業への相談が必要 |
| Zest AI | 銀行・信用組合向けAI与信審査 | 個別見積もり、年間6桁ドル規模が多く、判定件数ベースの料金 | フェアレンディング文書化のために構築された説明可能な機械学習与信 | 契約規模と複雑さから、非常に小規模な貸し手には不向き |
| Provenir | 消費者向け、BNPL、自動車、SMB向け融資にわたるAIリスク判定 | 個別見積もり、エンタープライズ向け | 与信、不正対策、ケース管理、債権回収を1つのプラットフォームでカバー | 複数商品を扱う貸し手に最適、単一商品の事業者にはオーバースペック |
| Ocrolus | 融資向けAI書類・キャッシュフロー分析 | 無料・従量課金プランあり、Commit(エンタープライズ)は個別見積もり | 月間約75万件の与信申請を処理し、監査対応可能な出力を提供 | 住宅ローンとSMB向け融資で最も強みを発揮、汎用バンキングAIプラットフォームではない |
| DataRobot | 与信リスクモデル向けガバナンス型AI/MLプラットフォーム | 個別見積もり、エンタープライズ向け | MRMレビュー向けに構築された完全なモデル系譜と監査対応力 | 汎用AI/MLプラットフォームであり、銀行業務特化型のポイントソリューションではない |
金融機関別適合度マトリクス
| ツール | コミュニティバンク/信用組合 | 地方銀行 | 全国・グローバル銀行 | デジタルネイティブなネオバンク |
|---|---|---|---|---|
| Kasisto (KAI) | パートナー経由で可能 | 強い適合 | 強い適合 | 強い適合 |
| interface.ai | 強い適合(中核ユースケース) | 良好な適合 | 限定的な適合 | 限定的な適合 |
| Glia | 強い適合 | 強い適合 | 良好な適合 | 良好な適合 |
| Personetics | 良好な適合(コアベンダー経由) | 強い適合 | 強い適合 | 良好な適合 |
| Envestnet | Yodlee | 良好な適合 | 強い適合 | 強い適合 | 強い適合 |
| Feedzai | 限定的な適合(最低取引量要件あり) | 良好な適合 | 強い適合 | 良好な適合 |
| Featurespace (ARIC、Visa) | 限定的な適合 | 良好な適合 | 強い適合 | 良好な適合 |
| NICE Actimize | 限定的な適合 | 良好な適合 | 強い適合 | 限定的な適合 |
| ComplyAdvantage | 強い適合(Starterプラン) | 良好な適合 | 良好な適合 | 強い適合 |
| Socure | 良好な適合 | 良好な適合 | 良好な適合 | 強い適合 |
| Zest AI | 強い適合(中核ユースケース) | 強い適合 | 良好な適合 | 良好な適合 |
| Provenir | 限定的な適合 | 良好な適合 | 強い適合 | 良好な適合 |
| Ocrolus | 良好な適合 | 良好な適合 | 良好な適合 | 良好な適合 |
| DataRobot | 限定的な適合 | 良好な適合 | 強い適合 | 良好な適合 |
1. Kasisto (KAI) - 銀行業務に特化した会話型AI
Kasistoは、「AIバンキングアシスタント」がまだカテゴリとして存在しなかった頃から銀行特化型の会話型AIを構築しており、その積み重ねはインテントカバレッジの深さに表れています。KAIには、カード管理、取引異議申し立て、口座サービスをカバーする1,800以上の事前構築済みバンキングインテントが標準搭載されているほか、一般的なWebテキストではなく銀行の会話データで専用に学習させた大規模言語モデルであるKAI-GPTも搭載されています。パフォーマンスの高い導入事例では、カード管理でインテントから解決までの時間が90秒未満、異議申し立ての提出では120秒未満と報告されています。
Kasistoは実質的な規模を持つ銀行や信用組合を対象に販売しており、2026年1月にSOC 2 Type IIを再認証したSaaS層と、今年後半にFedRAMP Moderate認証をロードマップに掲げています。いずれも、調達プロセスが始まる前にセキュリティ要件をチェックする必要がある規制対象の購入者に向けたシグナルです。料金は個別見積もりで導入形態別の階層制になっており、フルスケールの展開にかかる実装期間は一般的なSaaSチャットボットの導入より長くなります。銀行特化型ベンダーに絞り込む前に会話型AIをより広く比較検討したい場合は、AIチャットボットプラットフォームの選び方とおすすめAIチャットボットが、Kasistoが機能面で競合する汎用領域をカバーしています。
最適な用途: 銀行業務に特化した深い会話カバレッジを求め、それを得るためにきちんとした導入プロセスを実施する意思がある銀行。向いていない場合: 2週間で基本的なFAQボットを稼働させたいチーム。
| Kasisto (KAI) | 詳細 |
|---|---|
| メリット | 1,800以上のバンキングインテント、専用構築のLLM(KAI-GPT)、強固なセキュリティ体制(SOC 2 Type II、FedRAMPロードマップ) |
| デメリット | 個別見積もりの料金、導入サイクルが長い、小規模な単一支店の金融機関にはオーバースペック |
2. interface.ai - 信用組合とコミュニティバンクのためのBankGPTプラットフォーム
interface.aiは、大手銀行並みのAI予算は組めないものの、より優れたチャットや電話サポートを提供するフィンテックに会員を奪われつつある信用組合やコミュニティバンクという、ただ1種類の買い手を軸にロードマップ全体を構築しています。同社のAgentic Chat AIとVoice AIは、台本通りのIVRツリーを、Webサイトやドキュメントから情報を取得して人手を介さずにリクエストを解決するアシスタントに置き換えるもので、現在ではプラットフォームが会員向けチャットだけでなく、コンタクトセンター自動化、不正対応支援、スタッフ向けの業務コパイロットまでカバーしています。
最新の追加機能であるSmart Collectionsは、チャット、音声、テキストを横断して延滞債務者により早く働きかけるために構築されたマルチチャネル型のエージェンティックAIで、コミュニティ系貸し手の手薄な債権回収スタッフ体制に直接応える機能です。interface.aiは100以上の信用組合とコミュニティバンクから信頼を得ており、定額の席数課金ではなく成果に応じてコストが決まる成果連動型の料金モデルを打ち出していますが、具体的な数字は営業への相談が必要です。
最適な用途: フォーチュン100規模の予算ではなく、自らの会員基盤に見合った規模と料金のエージェンティックAIを必要とする信用組合とコミュニティバンク。向いていない場合: 標準機能でマルチエンティティ、マルチジュリスディクションの展開が必要なグローバル銀行。
| interface.ai | 詳細 |
|---|---|
| メリット | 信用組合・コミュニティバンクの経済性に特化して構築、音声・チャット・債権回収・業務コパイロットを1つのプラットフォームに統合、成果連動型料金の選択肢 |
| デメリット | 大手の全国銀行やグローバル銀行への適合度は限定的、老舗の会話型AIベンダーと比べると新興プレイヤー |
3. Glia - AIと人間のオペレーターを1つの対話に統合
Gliaの主張は、「ボットか人間か」という議論そのものが的外れだというものです。同社のChannelLessアーキテクチャでは、AIエージェントが対話を開始し、同じチャネル上のスレッドの途中で顧客に同じことを繰り返させることなく有人オペレーターに引き継ぐことができます。これは、多くのバンキングチャットボットが生み出す摩擦に真正面から対応する設計です。Gliaは、自社プラットフォームを運用する銀行や信用組合において、音声通話とデジタル問い合わせの最大80%を自動化していると報告しています。
料金はGliaが「Priceless Pricing」と呼ぶ体系で運用されており、席数・分数・AI利用量に上限を設けず、予測可能でROIに沿った設計を目指しています。ただし実際の金額は依然として営業への相談が必要で、金融機関の種類や範囲によって変動します。
最適な用途: AIと有人オペレーターを2つの別システムとしてではなく、同じキューで機能させたい金融機関。向いていない場合: コンタクトセンターとの連携なしに、後付けのFAQウィジェットだけを求めるチーム。
| Glia | 詳細 |
|---|---|
| メリット | 同一チャネル上でのAIから有人へのシームレスな引き継ぎ、音声・デジタル問い合わせの最大80%自動化を報告、席数課金のペナルティを回避できる料金モデル |
| デメリット | 公開された料金プランがない、既存のコンタクトセンタースタックとの深い統合が価値を左右する |
4. Personetics - プロアクティブなバンキングを支えるパーソナライゼーションエンジン
Personeticsが構築しているのはチャットウィンドウではなく、顧客が尋ねる前に銀行が何を伝えるべきかを判断するインテリジェンスです。同社のCognitive Banking Platformは取引データを分析し、パーソナライズされたインサイト、支出に関するナッジ、貯蓄提案を生成します。現在はFiservのExperience Digitalプラットフォームに直接組み込まれており、Fiservのデジタルバンキングスタックを運用する銀行や信用組合は、別途の統合プロジェクトなしにPersonetics搭載のパーソナライゼーションを有効化できます。
規模の大きさがPersoneticsの最も強力な実績です。同プラットフォームは約130行、35市場にわたって1億5,000万人以上のバンキング顧客にリーチしており、その中には北米・欧州のトップ12行のうち6行が含まれます。料金は個別見積もりで、単独販売ではなくコアバンキングやデジタルバンキングベンダーとの関係を通じたバンドル販売が一般的です。
最適な用途: すでに良質な取引データを保有しており、それを静的な明細書ではなくプロアクティブで収益を生むナッジへと変えたい銀行。向いていない場合: 取引データが断片化していたり質が低かったりする金融機関。AIの精度は、その土台となるデータの質に左右されるためです。
| Personetics | 詳細 |
|---|---|
| メリット | 実証済みの圧倒的な規模(1億5,000万人以上の顧客)、Fiservとの深い統合が導入時間を短縮、ファイナンシャルウェルネスにおける強力なユースケース |
| デメリット | 出力の質はデータ品質に大きく依存、コアベンダーとのバンドルを外れると単独料金が不透明 |
5. Envestnet | Yodlee - パーソナライゼーションを可能にするデータレイヤー
Personeticsがインテリジェンスレイヤーを構築するのに対し、Envestnet | Yodleeはその土台となる配管部分を構築しています。YodleeのAPIは、銀行口座、カード、投資、ローン、保険といった財務データを17,000以上の金融機関にわたって集約し、銀行やフィンテック企業が個別の統合を何十件も構築する代わりに、単一の接続ポイントを持てるようにしています。同社のAI対応データフィードは、バンキング、ウェルスマネジメント、融資にわたるハイパーパーソナライゼーションのユースケースを支えています。
これは完成品ではなくインフラです。銀行は通常、Yodleeの集約レイヤーをPersoneticsのようなパーソナライゼーションエンジンと組み合わせるか、統一された顧客ビューを必要とするリレーションシップバンキングやウェルスマネジメントのチーム向けにAI CRMやCRMプラットフォームに組み込みます。料金は個別見積もりで、一般的には利用量またはAPI呼び出し数ベースです。
最適な用途: パーソナライゼーション、融資、ウェルスマネジメントを問わず、AI主導機能の土台として幅広く信頼性の高い財務データ接続を必要とするチーム。向いていない場合: すぐに使える顧客向けパーソナライゼーションUIを求める銀行。Yodleeは他のツールがその上に乗るデータレイヤーであるためです。
| Envestnet | Yodlee | 詳細 |
|---|---|
| メリット | 17,000以上の金融機関と接続、成熟し広く信頼されている集約レイヤー、強力なオープンバンキングAPI基盤 |
| デメリット | 単体では完成したパーソナライゼーション製品ではない、インサイトやUIレイヤーとの組み合わせが必要 |
6. Feedzai - 大手金融機関向けのAIネイティブな不正防止
Feedzaiは、ほとんどの不正対策ベンダーが手を出さない規模で運用しています。同プラットフォームは年間1,200億件のイベントにわたって9兆ドル以上の決済を分析しており、2025年だけで10億ドル以上の不正試行を阻止しました。2026年6月には、単一金融機関自身の取引履歴だけに頼るのではなく、顧客基盤全体からシグナルを収集してリアルタイムで詐欺を検知するネットワーク由来のインテリジェンスレイヤー、Feedzai IQ Scoreを開始しました。
トレードオフとなるのが適合性です。Feedzaiは、年間数兆ドル規模の決済フローと1億人以上の消費者を扱うフォーチュン500レベルの金融機関専用に構築されており、秒間3,000件以上のイベントというプラットフォーム要件により、中堅・中小銀行は完全に対象外となります。料金はエンタープライズ向けの個別見積もりのみで、セルフサーブの選択肢はありません。
最適な用途: あらゆるチャネルにわたってエンタープライズグレードの不正・金融犯罪対応を必要とする大手銀行や決済処理業者。向いていない場合: このプラットフォームが想定する取引量のしきい値を大きく下回るコミュニティバンクや信用組合。不正対策チームがこの種のプラットフォームと並行して運用することが多い、より幅広いセキュリティツールについてはサイバーセキュリティ向けおすすめAIツールを参照してください。
| Feedzai | 詳細 |
|---|---|
| メリット | 年間9兆ドル以上の決済、1,200億件以上のイベントを分析、新しいネットワーク由来のIQ Scoreインテリジェンス、フォーチュン500規模で実績あり |
| デメリット | 最低取引量要件により小規模機関は対象外、エンタープライズ専用の販売プロセスで料金が非公開 |
7. Featurespace (ARIC Risk Hub、現在はVisaの一部) - リアルタイムの行動分析による不正・AML対策
FeaturespaceのARIC Risk Hubは、行動分析によってその評判を築いてきました。同プラットフォームは、各顧客の長期的な行動パターンに対して最大500の行動変数を50ミリ秒未満で評価し、年間1,000億件以上の決済イベントにわたって約5億人の消費者を保護しています。Visaは2024年12月に約7億ポンドでFeaturespaceを買収し、それ以降ARICを自社のより広範なリスク・アイデンティティサービスのポートフォリオに組み込み、既存の銀行との関係を通じてリーチを拡大しています。
ARICは、カード・決済の不正、申込不正、詐欺検知、アカウント乗っ取り、小切手不正、AML取引モニタリングを1つのプラットフォームでカバーしています。現在は独立ベンダーとしてではなくVisaのエンタープライズ体制を通じて販売されているため、調達やロードマップに関する意思決定はその関係を通じて行われます。
最適な用途: Visaのインフラという後ろ盾(および統合経路)を伴う、適応型の行動ベース不正検知を求める銀行や決済ネットワーク。向いていない場合: カードネットワークベンダーへの依存をこれ以上深めたくない金融機関。
| Featurespace (ARIC、Visa) | 詳細 |
|---|---|
| メリット | 50ミリ秒未満のリアルタイム行動スコアリング、不正・詐欺・アカウント乗っ取り・AMLを1つのハブでカバー、買収後はVisaの規模を背景に持つ |
| デメリット | 独立ベンダーではなくなった、料金とロードマップは現在Visaのエンタープライズ営業プロセスを通じて決まる |
8. NICE Actimize - エンタープライズ向けAML・金融犯罪管理
NICE Actimizeは大手銀行のコンプライアンス部門に定着したツールであり、それには相応の理由があります。2025年第2四半期のForrester AML Solutions Waveで上位2社の一角にランクインしているのです。同社のエンティティ中心型AMLプラットフォームは、機械学習とドメイン特化のルールを組み合わせ、KYC-AMLプログラムのニーズをエンドツーエンドでカバーします。新しいInsights Networkは、より広範な不正・金融犯罪ネットワークに由来する取引先リスクへの共有・リアルタイムの可視性を金融機関にもたらします。
これはエンタープライズのコンプライアンスチーム向けに構築されたエンタープライズソフトウェアです。導入はプラグインではなく本格的なプロジェクトであり、料金は公開プランのない個別見積もりです。AMLプログラムに完全な監査対応力と、規制当局が実際に受け入れるケース管理ワークフローが必要な場合には適したツールですが、軽量なものを求める小規模なコンプライアンスチームには向いていません。
最適な用途: 検知に加えて包括的なAMLケース管理を必要とする大手銀行や金融機関。向いていない場合: プラットフォームを運用する専任のコンプライアンス運用チームを持たない小規模な金融機関。
| NICE Actimize | 詳細 |
|---|---|
| メリット | 独立系AMLアナリスト評価で上位にランクイン、エンティティ中心型の検知にケース管理を追加、取引先リスク向けの共有Insights Network |
| デメリット | 導入負荷が大きい、エンタープライズ専用の料金・規模、小規模なコンプライアンスチーム向けには設計されていない |
9. ComplyAdvantage - AI主導のAML、KYC、制裁スクリーニング
ComplyAdvantageは、本リストの中で公開されたエントリーレベルの料金を持つ数少ないツールの1つです。Starterプランは月額99ドルで、ネガティブメディア、制裁・ウォッチリスト、PEPチェック、継続的モニタリングにわたって最大2,000エンティティのスクリーニングをカバーします。ベンダー自身のベンチマークによると、同プラットフォームのエージェンティックな自動化はKYC、AML、制裁審査の最大95%を処理し、オンボーディング時間を約半分に短縮し、誤検知を約70%削減するとされていますが、これらの数値をもとにビジネスケースを組み立てる前に、自社データで検証する価値があります。
弱点は、ComplyAdvantageが本人確認機能を提供していないことです。これはスクリーニングとモニタリングのレイヤーであり、完全なKYCオンボーディングスタックではないため、ほとんどの購入者はSocureのような専門のIDVプロバイダーと組み合わせて利用します。
最適な用途: 6桁ドル規模のエンタープライズ契約なしに、透明性のある利用量ベースのAML・制裁スクリーニングを始めたいフィンテック企業や銀行。向いていない場合: 本人確認とAMLスクリーニングの両方を1つのベンダーでカバーしたいチーム。
| ComplyAdvantage | 詳細 |
|---|---|
| メリット | 透明性のあるエントリーレベルの料金、強力なAML・制裁自動化の実績を主張、G2の2026年春季Grid Reportでリーダーとして認定 |
| デメリット | 本人確認機能を内蔵していない、完全なKYCオンボーディングには2社目のベンダーが必要 |
10. Socure - 口座開設向けAI本人確認とKYC
Socureは、本リストにあるKYC/AMLツールの多くがすでに存在していることを前提とするアイデンティティレイヤーです。同社のID+製品は、複数のデータソースと機械学習を組み合わせて顧客の本人確認をリアルタイムで行い、Sigma Synthetic Fraudモジュールは、実在情報と偽情報を組み合わせて作られた合成ID、すなわちデジタル口座開設で急速に増加している不正の経路であるシンセティックIDを特に対象としています。Socureは、バンキング、フィンテック、および隣接業界にわたって3,000社以上の顧客から信頼を得ています。
料金は利用量ベースで運用されており、Global Watchlist KYC/AMLスクリーニングは通常1件あたり0.10〜0.40ドルで、複数モジュールをバンドルしたり高い処理量をコミットしたりする金融機関には数量割引が適用されます。より広い業界ベンチマークでは、ベンダーを問わず典型的なKYCオンボーディングコストは、手動レビュー前で顧客1人あたり約1〜5ドルとされています。
最適な用途: 特にシンセティックID詐欺が現実的なリスクとなる口座開設の場面で、迅速かつ正確な本人確認を必要とする銀行やフィンテック企業。向いていない場合: 利用量ベースの課金ではなく、単一の定額SaaS料金を求めるチーム。
| Socure | 詳細 |
|---|---|
| メリット | 大規模なリアルタイム本人確認、専用のシンセティックID検知、3,000社以上の顧客から信頼 |
| デメリット | 利用量ベースの料金により予算策定が複雑になる、フルスイートのコストにはカスタム見積もりが必要 |
11. Zest AI - フェアレンディング審査に耐える説明可能なAI与信
Zest AIの主張は一貫して、機械学習による与信審査は規制当局が不信感を抱くブラックボックスである必要はない、というものです。同社のモデルは根本から説明可能性を重視して構築されており、これはすべてのAI与信モデルが生き残らなければならないフェアレンディングの文書化要件への直接的な回答です。同プラットフォームは現在、自動車、クレジットカード、個人向け、HELOC(ホームエクイティ与信枠)の各商品にわたって1兆ドル以上の融資組成を支えており、対象は最大手の金融機関から年間数百件の申請しか処理しない信用組合まで及びます。
料金はエンタープライズ向けの個別見積もりで、中規模の信用組合や銀行では一般的に年間6桁ドルの範囲に収まり、対象となる融資商品数と取引量に応じてスケールする判定件数ベースの料金モデルが採用されています。不正対策アドオンのZest Protectは、コアの与信審査とは別に料金設定・販売されています。
最適な用途: 審査官に実際に説明できる機械学習与信審査を必要とする貸し手。向いていない場合: 申請件数が年間6桁ドル規模の契約を正当化できないほど小規模な貸し手。
| Zest AI | 詳細 |
|---|---|
| メリット | フェアレンディング審査向けに専用構築された説明可能性、1兆ドル以上の融資組成での実績、大手銀行から小規模信用組合までスケール |
| デメリット | 典型的な契約規模が年間6桁ドル、与信審査ツールと不正対策ツール(Zest Protect)は別モジュールとして料金設定 |
12. Provenir - 融資ライフサイクル全体をカバーするAI意思決定インテリジェンス
2026年2月のProvenirのリローンチにより、同社は単一の融資タイプ向けのポイントソリューションではなく、データ取り込み、機械学習モデル、意思決定オーケストレーション、エージェンティックAIを1つのガバナンス環境にまとめた、フル機能の意思決定インテリジェンスプラットフォームとして再定義されました。ビジュアルなワークフローキャンバスを通じて、消費者与信、BNPL、自動車、SMB向け融資にわたるリアルタイムのリスク判定を実行し、5つの商品に5つの異なる判定ツールを運用したくない貸し手を対象としています。
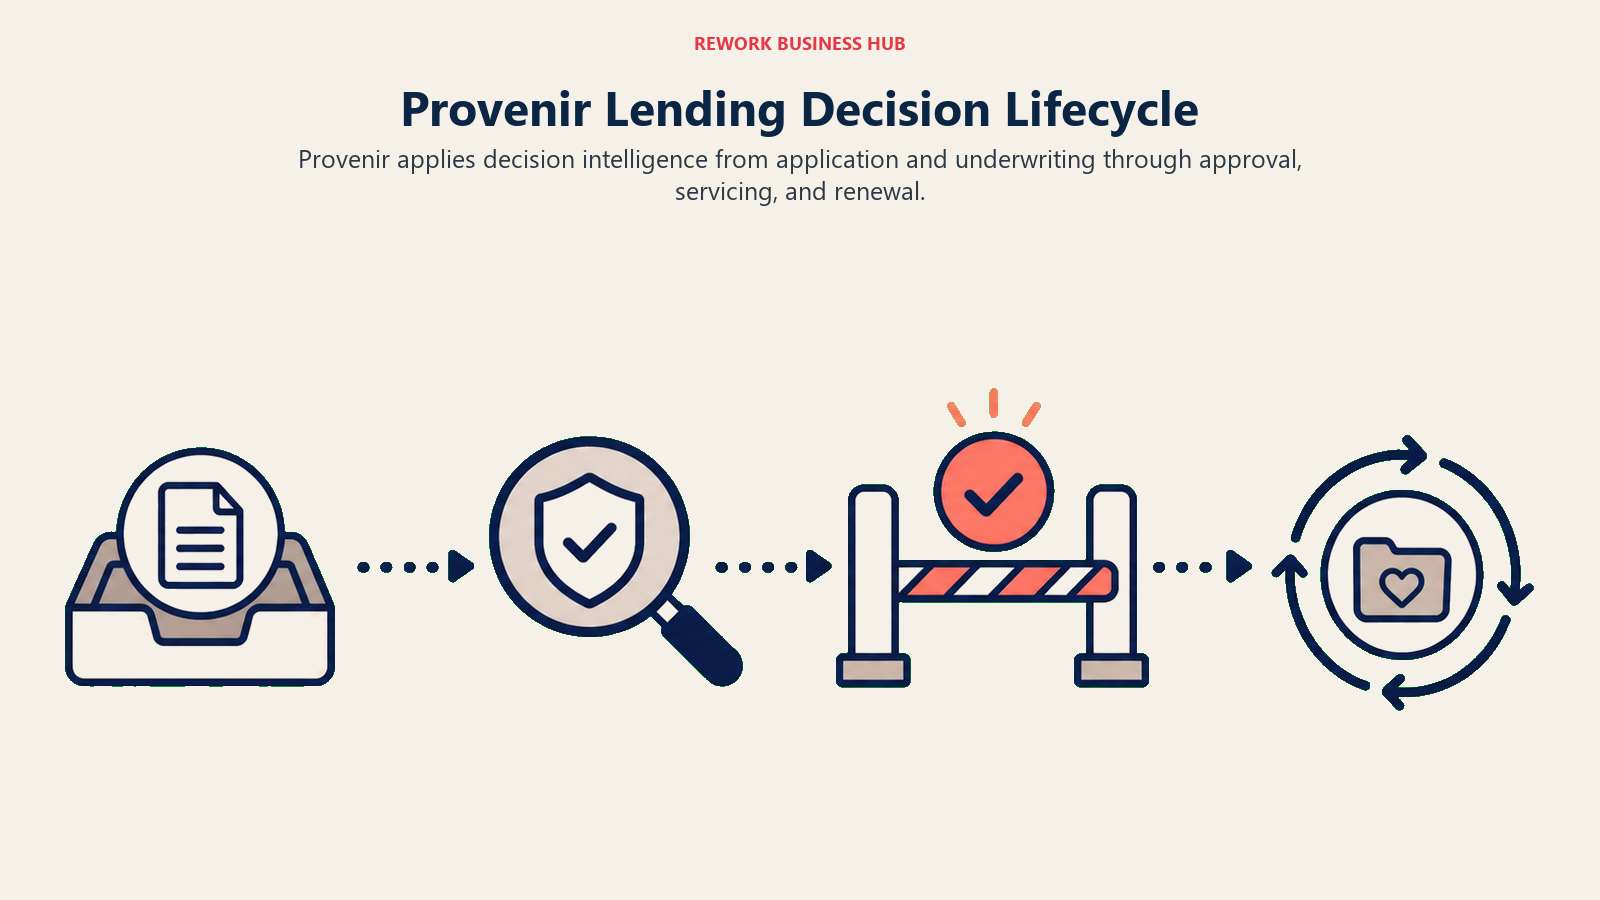
この幅広さこそが適合性を示すシグナルでもあります。Provenirは、消費者向け、SMB向け、BNPLの各ポートフォリオを並行して運用し、統合された判定レイヤーがその複雑さに見合う価値を発揮する複数商品型の貸し手に最も適しています。料金はエンタープライズ向けの個別見積もりです。融資判定に限らずエージェンティックAIが自動化できる範囲をより広く知りたい場合は、おすすめAIエージェントを参照してください。
最適な用途: 複数の与信商品を管理し、寄せ集めではなく1つの判定プラットフォームを求める貸し手。向いていない場合: 使わないオーケストレーション機能に費用を払うことになる単一商品の貸し手。
| Provenir | 詳細 |
|---|---|
| メリット | 与信、不正対策、ケース管理、債権回収を1つのプラットフォームでカバー、新しいエージェンティックAI判定レイヤー(2026年)、複数商品型の貸し手に強く適合 |
| デメリット | 単一商品の融資事業には複雑さとコストを正当化しにくい、エンタープライズ専用の料金 |
13. Ocrolus - 融資向けAI書類・キャッシュフロー分析
Ocrolusは、あらゆる与信担当者が知っている問題を解決します。銀行明細書、給与明細、税務書類の束を判断に使える数値に変換する作業は、手作業で行うと時間がかかり誤りも起きやすいという問題です。同社のAIエンジンは月間約75万件の与信申請を処理し、財務書類を監査対応可能なキャッシュフロー・収入分析と不正検知に変換します。2026年4月には、書類分類、収入・資産分析、条件解消を通じて同じインテリジェンスを住宅ローン貸し手向けに特化して拡張する自動コンディショニング機能を開始しました。同社はこのローンチに至るまでの1年間で、住宅ローン貸し手の新規顧客を90社近く獲得しています。
Ocrolusは無料、従量課金、Commit(エンタープライズ)という料金プランを提供していますが、それぞれの具体的な数字については営業への問い合わせが必要です。書類量の多い与信審査がボトルネックとなる住宅ローンとSMB向け融資で最も強みを発揮します。
最適な用途: 手作業での書類レビューが与信審査のスピードのボトルネックになっている住宅ローンやSMB向けの貸し手。向いていない場合: 書類・キャッシュフロー分析の専門ツールではなく、汎用バンキングAIプラットフォームを求める銀行。
| Ocrolus | 詳細 |
|---|---|
| メリット | 月間約75万件の申請を監査対応可能な出力で処理、住宅ローン向けの新しい自動コンディショニング、無料プランで始められる |
| デメリット | 広範なバンキングAIプラットフォームではなく、範囲が限定的(住宅ローン・SMBの書類分析)、エンタープライズプランは個別見積もり |
14. DataRobot - 与信リスクモデリングのためのガバナンス型AI/MLプラットフォーム
DataRobotは銀行業務特化型のベンダーではなく、モデルガバナンスの扱い方を理由に相当数の銀行が採用しているエンタープライズAI/MLプラットフォームです。エージェンティックAI、生成AI、予測AIを、完全な監査対応力、継続的モニタリング、モデルリスク管理チームが直面する規制上の精査に耐えられるよう設計されたエンドツーエンドの系譜管理とともに運用できるよう構築されており、MRMレビュー要件に対応する自動化されたドキュメント作成機能も備えています。ある顧客の事例では、融資チームが8週間で複数の与信リスクモデルを立ち上げ、リスクを一定に保ちながらローン承認率と収益を向上させたと報告されています。
汎用プラットフォームであるがゆえに、DataRobotの設定には、事前構築済みの銀行業務特化型ポイントソリューションよりも多くの社内データサイエンス能力が必要です。料金はエンタープライズ向けの個別見積もりです。
最適な用途: 独自の与信リスクモデルを構築・モニタリングするためのガバナンス型プラットフォームを求める、社内にデータサイエンス機能を持つ銀行。向いていない場合: すぐに使える銀行業務特化型の与信審査製品を求めるチーム。その場合はZest AIやProvenirを参照してください。
| DataRobot | 詳細 |
|---|---|
| メリット | MRMレビュー向けの強力なモデルガバナンスと監査対応力、エージェンティックAI・生成AI・予測AIを1つのプラットフォームでサポート、モデル構築までの時間が短いことを実証 |
| デメリット | 汎用プラットフォームのため実質的な社内データサイエンス能力が必要、そのまま使える銀行業務向け与信審査製品ではない |
選び方:意思決定フレームワーク
何十ものデモに付き合う前に、自分たちが実際にAIに任せたい5つの役割のうちどれなのかを見極めましょう。デジタルバンキングAIの調達プロセスが停滞する多くのケースは、実際のギャップが会話カバレッジであったにもかかわらず不正対策プラットフォームを評価してしまう、あるいはその逆といった状況が原因です。AIレイヤーに限らないより広いソフトウェア評価プロセスについては、ERPソフトウェアの選び方が、依然として当てはまる基本的な評価基準を解説しています。
| 必要なものが... | 選ぶべきは... | 理由 |
|---|---|---|
| エンタープライズ規模で銀行業務に特化した深い会話型AI | Kasisto | 1,800以上の事前構築済みバンキングインテントと銀行特化型で学習させたLLM |
| 信用組合の予算規模に合ったチャット・音声・債権回収AI | interface.ai | 信用組合・コミュニティバンク向けに専用設計された経済性と成果連動型料金 |
| 2つのサイロではなく、同じ会話の中で機能するAIと有人オペレーター | Glia | 顧客に同じことを繰り返させないChannelLessの引き継ぎ |
| 取引データを土台としたプロアクティブなパーソナライゼーション | Personetics | 1億5,000万人以上の顧客規模で実証済み、コアベンダー経由のバンドルが多い |
| パーソナライゼーションや融資AIを支えるデータ配管 | Envestnet | Yodlee | 17,000以上の金融機関と接続するAI対応データレイヤー |
| 膨大な取引量に対応するエンタープライズ向け不正・金融犯罪検知 | FeedzaiまたはFeaturespace | いずれも年間数兆ドル規模、1,000億件以上のイベントで運用 |
| 大規模なコンプライアンスチーム向けの包括的なAMLケース管理 | NICE Actimize | エンティティ中心型の検知に加え、完全なケース管理ワークフロー |
| まず始められる透明性のある利用量ベースのAML・制裁スクリーニング | ComplyAdvantage | 月額99ドルの公開Starterプラン、IDVプロバイダーと組み合わせ |
| 口座開設時のリアルタイム本人確認 | Socure | 利用量ベースの料金、専用のシンセティックID検知 |
| フェアレンディング審査に耐える説明可能な与信審査 | Zest AI | 1兆ドル以上の融資組成を支える組み込みの説明可能性 |
| 複数の融資商品にまたがる1つの判定プラットフォーム | Provenir | 与信、不正対策、債権回収を統合した判定 |
| 書類の多い申請での与信審査の高速化 | Ocrolus | 月間約75万件の申請を監査対応可能な出力で処理 |
| 独自の与信リスクモデルを社内で構築するためのガバナンス型プラットフォーム | DataRobot | MRMレビュー向けに構築された完全なモデル系譜と監査対応力 |
コンプライアンスに関する注記:モデルリスクとフェアレンディング
与信、不正スコアリング、顧客に影響する意思決定に関わる本リストのAIツールはすべて、最終的に米国における2つの規制上の現実に直面します。そしてそれらは2026年に動きました。
モデルリスク管理。 FRBとOCCによる元のSR 11-7レターは、2011年以降、銀行のモデルリスクを規律してきました。モデルリスクを特定・評価し、すべてのモデルを技術的に有能なレビュアーによる「実効的な検証(effective challenge)」の対象とし、コンセプトの妥当性、継続的モニタリング、成果分析に基づいて検証するというものです。2026年4月17日、OCC、FRB、FDICは、2011年のレターに代わる、より柔軟な原則ベースの枠組みへと移行した改訂ガイダンスを共同で発表しましたが、各当局は、生成AIおよびエージェンティックAIモデルは新しすぎるため、現時点では新ガイダンスの厳密な適用範囲外になる可能性があると明言しています。実務上の読み解き方としては、DataRobot、Zest AI、Provenir、またはその他の与信判断に関わるモデルを導入する場合、そのガイダンスの文言が自社の特定のモデルタイプを技術的にカバーしているかどうかにかかわらず、モデルリスクチームは依然としてドキュメント作成、実効的な検証、継続的モニタリングを整備しておく必要があるということです。
フェアレンディング。 2026年7月21日、CFPBによるレギュレーションBの改正が施行され、ECOAに基づくディスパレートインパクト責任が撤廃されたことで、連邦レベルの規制執行は縮小しました。とはいえ、これによってAI与信判断がリスクフリーになるわけではありません。公正住宅法は住宅ローン融資におけるディスパレートインパクトを依然として認めており、ほとんどの州の差別禁止法は今回の連邦規則の変更による影響を受けていません。Zest AIのようなベンダーが説明可能性を特に打ち出しているのは、どの責任理論が適用されるかにかかわらず、審査官や原告側弁護士が、モデルがなぜ特定の申請者を否認したのかを貸し手に説明させることが依然として可能だからです。
以上はいずれも法的助言ではありません。上記の規制に関する各ポイントは、最終的な答えとしてではなく、自社のコンプライアンス、モデルリスク、法務の各チームへの出発点となる問いとして扱ってください。
デジタルバンキング向けAIツールに関するよくある質問
デジタルバンキング向けAIツールと一般的なビジネスAIツールの違いは何ですか?
デジタルバンキング向けAIツールは、規制対象の金融ワークフロー、不正検知、AML/KYCコンプライアンス、フェアレンディング審査に耐えなければならない与信審査、そして銀行特有の言語やインテントで学習させた会話型アシスタントのために構築されています。一般的なビジネスAIツール(広範なFP&Aや会計AIなど)は同じ規制の基準をクリアするようには作られておらず、通常、銀行が調達時に求めるセキュリティ認証を欠いています。
小規模なコミュニティバンクや信用組合にとって、現実的なAIの選択肢はありますか、それともすべてエンタープライズ専用なのでしょうか?
ここで紹介したツールのいくつかは、小規模な金融機関向けに特化して構築されています。interface.aiはロードマップ全体が信用組合とコミュニティバンクを対象としており、ComplyAdvantageには月額99ドルの公開Starterプランがあり、Zest AIは年間数百件から60万件以上の申請を処理する貸し手まで幅広く対応しています。Feedzai(秒間3,000件以上のイベントが最低条件)のようなエンタープライズ専用のプラットフォームは例外であり、標準ではありません。
AI与信判断はフェアレンディング規則にどのように準拠し続けているのですか?
説明可能性が中核となる仕組みです。Zest AIのようなツールは、モデルをブラックボックスとして扱うのではなく、特定の申請がなぜ承認または否認されたのかを審査官が評価できる形で示すように設計されたモデルを構築しています。2026年7月21日以降、連邦レベルのECOA規制の執行はディスパレートインパクトに関する申し立てを対象としなくなりましたが、公正住宅法とほとんどの州法は引き続き対象としているため、その年にどの連邦規則が施行されているかにかかわらず、説明可能で十分に文書化されたモデルの方が依然として安全な道です。
2026年、SR 11-7モデルリスクガイダンスに何が変わりましたか?
2026年4月17日、OCC、FRB、FDICは、2011年の元のSR 11-7レターを、より柔軟で原則ベースの改訂ガイダンスに置き換えました。各当局は、生成AIおよびエージェンティックAIモデルは新しすぎるため新ガイダンスの厳密な適用範囲外になり得ると指摘していますが、それでも銀行は、顧客対応や与信判断に影響を与えるあらゆるAIモデルに対して、健全なリスク管理、ドキュメント作成、実効的な検証を適用することが引き続き求められています。
1つのベンダーで不正検知、AML、本人確認をすべてカバーできますか、それとも複数のツールが必要ですか?
ほとんどの銀行は最終的にこの領域で少なくとも2社のベンダーを使うことになります。例えばComplyAdvantageはAMLと制裁スクリーニングを扱いますが、本人確認は明示的に行わないため、SocureのようなIDVプロバイダーと組み合わせるのが一般的です。大規模な金融機関は、検知と調査のワークフローが専門ツールを正当化するほど異なるため、不正対策プラットフォーム(FeedzaiまたはFeaturespace)と、別のAMLケース管理システム(NICE Actimize)を並行して運用することが多くあります。
なぜほとんどのデジタルバンキングAIベンダーは料金を非公開にしているのですか?
エンタープライズ向けバンキングソフトウェアの料金は、取引量、対象商品数、統合の複雑さ、規制上の理由でオンプレミスや特定地域向けのホスティングが必要かどうかといった変数に左右され、単純な席数課金では収まりません。ComplyAdvantageのStarterプランやSocureのスクリーニング単位の料金のように、ここで紹介したツールの一部はエントリーレベルの数字を公開していますが、このカテゴリにおけるフルスケールのエンタープライズ契約はほぼ常に個別見積もりです。
会話型バンキングAIは実際に人間のカスタマーサービスを置き換えつつあるのですか?
まだそうではなく、データを見る限り顧客もそれを望んでいません。Deloitteの調査によると、米国の銀行顧客の74%が日常的な対応では依然として人間の担当者を好んでおり、37%はバンキングチャットボットを一度も利用したことがありません。だからこそGliaのようなツールは完全な置き換えではなくAIから人間への引き継ぎを中心に構築されており、Kasistoの最も高度な導入事例でさえ、担当者をなくすことではなく解決スピードで評価されているのです。
これらのツールを比較する際、銀行がまず評価すべきなのは機能とコンプライアンス対応力のどちらですか?
このカテゴリでは特に、コンプライアンス対応力を最初に評価すべきです。機能は優れていてもSOC 2 Type II認証を持たない会話型AIツールや、説明可能性の文書化がない与信判定モデルは、デモがどれほど優れて見えても、調達プロセスで停滞するかモデルリスクレビューに失敗します。機能チェックリストを比較する前に、セキュリティ認証、モデルガバナンスの文書化、監査証跡の機能を確認してください。
次のステップ
不正による損失、フィンテック競合への会員流出、与信審査の所要時間のいずれであれ、現時点で最もコストを生んでいる1つの役割を選び、その役割について上位2つの候補を実データ(またはサンドボックス環境のデータ)で範囲を絞ったパイロットにかけてから、2つ目のカテゴリに手を付けましょう。モデルリスクとコンプライアンスの各チームは、勝者を選んだ後ではなく、パイロットの初日から関与させてください。
Principal Product Marketing Strategist
On this page
- 2026年7月更新:何が変わったか
- 重要なポイント
- クイック比較表
- 金融機関別適合度マトリクス
- 1. Kasisto (KAI) - 銀行業務に特化した会話型AI
- 2. interface.ai - 信用組合とコミュニティバンクのためのBankGPTプラットフォーム
- 3. Glia - AIと人間のオペレーターを1つの対話に統合
- 4. Personetics - プロアクティブなバンキングを支えるパーソナライゼーションエンジン
- 5. Envestnet | Yodlee - パーソナライゼーションを可能にするデータレイヤー
- 6. Feedzai - 大手金融機関向けのAIネイティブな不正防止
- 7. Featurespace (ARIC Risk Hub、現在はVisaの一部) - リアルタイムの行動分析による不正・AML対策
- 8. NICE Actimize - エンタープライズ向けAML・金融犯罪管理
- 9. ComplyAdvantage - AI主導のAML、KYC、制裁スクリーニング
- 10. Socure - 口座開設向けAI本人確認とKYC
- 11. Zest AI - フェアレンディング審査に耐える説明可能なAI与信
- 12. Provenir - 融資ライフサイクル全体をカバーするAI意思決定インテリジェンス
- 13. Ocrolus - 融資向けAI書類・キャッシュフロー分析
- 14. DataRobot - 与信リスクモデリングのためのガバナンス型AI/MLプラットフォーム
- 選び方:意思決定フレームワーク
- コンプライアンスに関する注記:モデルリスクとフェアレンディング
- 次のステップ