Bahasa Indonesia
Alat AI Terbaik untuk Perbankan Digital di 2026
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Jika Anda sedang mengevaluasi alat AI untuk perbankan digital di 2026, Kasisto dan interface.ai memimpin perbankan percakapan, yaitu asisten chat dan voice yang benar-benar digunakan nasabah di dalam aplikasi atau contact center Anda. Personetics dan Envestnet | Yodlee memimpin personalisasi, mesin yang mengubah data transaksi menjadi dorongan proaktif dan wawasan kesejahteraan finansial. Feedzai, Featurespace, dan NICE Actimize memimpin pencegahan fraud dan kejahatan finansial pada skala enterprise. ComplyAdvantage dan Socure memimpin KYC dan verifikasi identitas. Sementara Zest AI, Provenir, Ocrolus, dan DataRobot memimpin pengambilan keputusan kredit berbasis AI, lapisan underwriting yang harus lolos dari pemeriksaan risiko model, bukan sekadar demo. Panduan ini memeringkat 14 alat pada lima area kerja tersebut, bukan berdasarkan vendor mana yang membeli booth konferensi paling meriah tahun ini.
Cakupan artikel ini terbatas pada infrastruktur inti AI perbankan digital: asisten percakapan, deteksi fraud dan AML, pengambilan keputusan kredit, personalisasi, dan KYC. Ini bukan roundup AI bisnis secara umum. Jika Anda membandingkan AI FP&A umum atau AI akuntansi, alat AI terbaik untuk tim finance, alat AI terbaik untuk akuntansi, dan alat AI terbaik untuk layanan virtual CFO membahas wilayah berdekatan yang tidak diatur oleh regulasi perbankan itu. Harga di bawah ini diperiksa berdasarkan halaman vendor dan laporan publik pada Juli 2026; hampir setiap vendor AI perbankan enterprise di sini menjual berdasarkan penawaran harga khusus (quote), yang lazim untuk kategori ini dan dicatat secara eksplisit ketika berlaku.
Tidak ada satu pun bagian dari artikel ini yang merupakan nasihat finansial, investasi, atau hukum. Ini adalah panduan pembeli untuk software. Bicarakan dengan tim model risk, kepatuhan, dan hukum Anda sebelum Anda menandatangani apa pun di sini.
Update Juli 2026: Apa yang Berubah
- Penegakan fair lending federal AS dipersempit. Pada 22 April 2026, CFPB mengesahkan aturan yang mengamandemen Regulation B, yang menghapus liabilitas dampak berbeda ("uji dampak") berdasarkan Equal Credit Opportunity Act federal, berlaku efektif 21 Juli 2026, menurut ABA Banking Journal. Perubahan itu hanya berlaku di tingkat federal: Fair Housing Act dan sebagian besar undang-undang anti-diskriminasi negara bagian masih mengakui dampak berbeda, sehingga model kredit AI tetap harus memenuhi standar tersebut.
- Panduan risiko model ditulis ulang. Pada 17 April 2026, OCC, Federal Reserve, dan FDIC bersama-sama menerbitkan panduan pengawasan revisi yang menggantikan surat SR 11-7 asli tahun 2011, beralih ke kerangka kerja yang lebih fleksibel dan berbasis prinsip, meskipun ketiga lembaga tersebut secara eksplisit menandai bahwa model AI generatif dan agentic cukup baru sehingga untuk saat ini berada di luar cakupan ketat panduan ini.
- Visa menyelesaikan proses mengakuisisi penuh Featurespace. Akuisisi Desember 2024 itu kini sepenuhnya terintegrasi ke dalam bisnis risk and identity Visa, yang berarti harga dan roadmap ARIC Risk Hub kini berjalan lewat jalur penjualan enterprise Visa, bukan lagi sebagai vendor mandiri.
- AI agentic beralih dari pilot ke produksi pada fraud dan penagihan. Feedzai meluncurkan IQ Score (intelijen fraud bersumber jaringan) pada Juni 2026, interface.ai meluncurkan Smart Collections untuk credit union, dan Provenir meluncurkan ulang platformnya berbasis pengambilan keputusan agentic pada Februari 2026, semuanya menjadi sinyal bahwa AI sudah melewati tahap keunikan chat-widget dan masuk ke alur kerja yang menyentuh langsung pergerakan uang.
Fakta Kunci
- AI generatif dan analitik tingkat lanjut berpotensi menambah nilai tahunan $200 miliar hingga $340 miliar bagi perbankan global hanya lewat peningkatan produktivitas, naik menjadi sekitar $2 triliun ketika efek pendapatan dan pengurangan risiko turut diperhitungkan, menurut McKinsey's Global Banking Annual Review.
- 52% institusi perbankan telah menjadikan adopsi AI generatif sebagai prioritas eksplisit, dengan 39% lainnya tertarik namun belum menjadikannya prioritas, menurut McKinsey.
- Otomatisasi berbasis AI diproyeksikan menghemat sekitar $900 juta biaya operasional bank pada 2028, termasuk sekitar 29 juta jam yang dihemat dalam onboarding digital, menurut Juniper Research.
- 74% nasabah perbankan AS masih mengatakan mereka lebih memilih agen manusia dibanding chatbot untuk interaksi perbankan rutin, dan 37% mengatakan mereka tidak pernah sama sekali menggunakan chatbot perbankan, menurut survei Deloitte terhadap 2,027 nasabah bank AS, menurut Deloitte.
- Penegakan fair lending federal berdasarkan ECOA tidak lagi mencakup klaim dampak berbeda per 21 Juli 2026, meskipun Fair Housing Act dan undang-undang negara bagian masih mencakupnya, menurut ABA Banking Journal.
Tabel Perbandingan Cepat
| Alat | Paling Cocok Untuk | Harga Awal | Kekuatan Utama | Keterbatasan Utama |
|---|---|---|---|---|
| Kasisto (KAI) | Asisten perbankan percakapan berskala enterprise | Hanya quote, bertingkat menurut model deployment | 1,800+ intent perbankan siap pakai; LLM khusus perbankan KAI-GPT | Timeline implementasi enterprise; tidak dirancang untuk anggaran community bank |
| interface.ai | Credit union dan community bank yang menginginkan chat dan voice agentic | Hanya quote, tersedia harga berbasis performa | Voice dan chat BankGPT, otomatisasi contact center, Smart Collections | Dirancang khusus untuk core CU/community bank; kurang cocok untuk bank global |
| Glia | Menyatukan AI dan agen manusia di semua channel | Hanya quote ("Priceless Pricing," tanpa batas kursi/menit) | Arsitektur ChannelLess memadukan bot dan agen live di tengah percakapan | Ketidaktransparanan harga mempersulit perencanaan anggaran tanpa panggilan sales |
| Personetics | Personalisasi berbasis AI dan dorongan kesejahteraan finansial | Hanya quote, sering dibundel lewat vendor core/digital banking Anda | Menjangkau 150M+ nasabah perbankan di 130+ bank; integrasi mendalam dengan Fiserv | Kualitas personalisasi bergantung pada kedalaman data transaksi yang Anda masukkan |
| Envestnet | Yodlee | Agregasi data siap-AI yang menggerakkan personalisasi | Hanya quote, berbasis penggunaan/API | Terhubung ke 17,000+ institusi finansial; lapisan API open banking yang kuat | Ini adalah lapisan data dan wawasan, bukan UI personalisasi lengkap dengan sendirinya |
| Feedzai | Pencegahan fraud dan kejahatan finansial berskala enterprise | Hanya quote, enterprise (skala Fortune 500) | Menganalisis $9T+ pembayaran di 120B+ event per tahun | Persyaratan (3,000+ event/detik) menyingkirkan bank mid-market dan UKM |
| Featurespace (ARIC, Visa) | Analitik fraud perilaku dan AML real-time | Hanya quote lewat Visa Risk and Identity Solutions | Mengevaluasi 500 variabel perilaku dalam waktu kurang dari 50ms per transaksi | Kini dijual lewat jalur enterprise Visa, bukan lagi sebagai vendor independen |
| NICE Actimize | Manajemen kasus AML dan kejahatan finansial tingkat enterprise | Hanya quote, enterprise | AML berbasis entitas ditambah Insights Network bersama untuk risiko counterparty | Beban implementasi yang besar; dirancang untuk tim kepatuhan FI besar, bukan startup |
| ComplyAdvantage | AML, KYC, dan sanctions screening berbasis AI | Starter $99/bulan (hingga 2,000 entitas); enterprise hanya quote | Mengotomatisasi sebagian besar beban kerja review KYC/AML menurut benchmark vendor | Tidak ada verifikasi identitas bawaan; Anda tetap butuh penyedia IDV terpisah |
| Socure | Verifikasi identitas AI dan onboarding KYC | Berbasis penggunaan, mulai sekitar $0.10-$0.40 per watchlist screening | Verifikasi ID real-time ditambah deteksi fraud identitas sintetis | Biaya berskala mengikuti volume; harga full-suite butuh percakapan sales |
| Zest AI | Underwriting kredit AI untuk bank dan credit union | Hanya quote, sering enam digit/tahun, harga per keputusan | Underwriting ML yang explainable, dirancang untuk dokumentasi fair-lending | Ukuran dan kompleksitas kontrak membuatnya kurang cocok untuk lender yang sangat kecil |
| Provenir | Pengambilan keputusan risiko AI di seluruh lending konsumen, BNPL, otomotif, dan UKM | Hanya quote, enterprise | Satu platform mencakup kredit, fraud, manajemen kasus, dan penagihan | Paling cocok untuk lender multi-produk; berlebihan untuk pemain produk tunggal |
| Ocrolus | Analisis dokumen dan arus kas AI untuk lending | Tier gratis/on-demand; Commit (enterprise) hanya quote | Memproses sekitar 750,000 aplikasi kredit per bulan dengan output siap-audit | Paling kuat untuk lending mortgage dan UKM; bukan platform AI perbankan umum |
| DataRobot | Platform AI/ML terkelola untuk model risiko kredit | Hanya quote, enterprise | Silsilah model penuh dan kemampuan audit dirancang untuk review MRM | Platform AI/ML serbaguna, bukan solusi khusus perbankan |
Matriks Kesesuaian Institusi
| Alat | Community Bank / Credit Union | Bank Regional | Bank Nasional / Global | Neobank Digital-Native |
|---|---|---|---|---|
| Kasisto (KAI) | Mungkin lewat partner | Sangat cocok | Sangat cocok | Sangat cocok |
| interface.ai | Sangat cocok (use case inti) | Cocok | Cocok terbatas | Cocok terbatas |
| Glia | Sangat cocok | Sangat cocok | Cocok | Cocok |
| Personetics | Cocok (lewat vendor core) | Sangat cocok | Sangat cocok | Cocok |
| Envestnet | Yodlee | Cocok | Sangat cocok | Sangat cocok | Sangat cocok |
| Feedzai | Cocok terbatas (minimum volume) | Cocok | Sangat cocok | Cocok |
| Featurespace (ARIC, Visa) | Cocok terbatas | Cocok | Sangat cocok | Cocok |
| NICE Actimize | Cocok terbatas | Cocok | Sangat cocok | Cocok terbatas |
| ComplyAdvantage | Sangat cocok (tier Starter) | Cocok | Cocok | Sangat cocok |
| Socure | Cocok | Cocok | Cocok | Sangat cocok |
| Zest AI | Sangat cocok (use case inti) | Sangat cocok | Cocok | Cocok |
| Provenir | Cocok terbatas | Cocok | Sangat cocok | Cocok |
| Ocrolus | Cocok | Cocok | Cocok | Cocok |
| DataRobot | Cocok terbatas | Cocok | Sangat cocok | Cocok |
1. Kasisto (KAI) - AI percakapan yang dirancang khusus untuk perbankan
Kasisto telah membangun AI percakapan khusus perbankan sejak sebelum "asisten perbankan AI" menjadi sebuah kategori, dan hal ini terlihat jelas dari kedalaman cakupan intent yang dimilikinya. KAI hadir dengan lebih dari 1,800 intent perbankan siap pakai, mencakup manajemen kartu, sengketa transaksi, dan layanan akun, ditambah KAI-GPT, sebuah large language model yang dilatih khusus pada data percakapan perbankan, bukan teks web umum. Deployment dengan performa terbaik melaporkan waktu intent-to-resolution di bawah 90 detik untuk manajemen kartu dan di bawah 120 detik untuk pengajuan sengketa.
Kasisto menjual ke bank dan credit union dengan skala nyata, dengan tier SaaS yang meraih ulang sertifikasi SOC 2 Type II pada Januari 2026 dan otorisasi FedRAMP Moderate dalam roadmap untuk akhir tahun ini, keduanya menjadi sinyal yang ditujukan bagi pembeli teregulasi yang perlu mencentang kotak keamanan sebelum proses procurement pun dimulai. Harga hanya berbasis quote dan bertingkat menurut model deployment, dan implementasi untuk rollout skala penuh berjalan lebih lama dibanding pembelian chatbot SaaS pada umumnya. Jika Anda sedang mengevaluasi AI percakapan secara lebih luas sebelum mempersempit pilihan ke vendor khusus perbankan, cara memilih platform chatbot AI dan chatbot AI terbaik membahas lanskap serbaguna yang menjadi lawan Kasisto dari sisi fitur.
Paling cocok untuk: bank yang menginginkan cakupan percakapan khusus perbankan yang mendalam dan bersedia menjalankan implementasi yang proper untuk mendapatkannya. Tidak ideal untuk: tim yang ingin live dengan bot FAQ dasar dalam waktu dua minggu.
| Kasisto (KAI) | Detail |
|---|---|
| Kelebihan | 1,800+ intent perbankan; LLM yang dirancang khusus (KAI-GPT); postur keamanan yang kuat (SOC 2 Type II, roadmap FedRAMP) |
| Kekurangan | Harga hanya berbasis quote; siklus implementasi lebih panjang; berlebihan untuk institusi kecil bercabang tunggal |
2. interface.ai - platform BankGPT untuk credit union dan community bank
interface.ai membangun seluruh roadmap-nya di sekitar satu jenis pembeli: credit union atau community bank yang tidak sanggup menanggung anggaran AI sebesar bank besar, tetapi kehilangan anggota ke fintech dengan dukungan chat dan telepon yang lebih baik. Produk Agentic Chat AI dan Voice AI-nya menggantikan pohon IVR berskrip dengan asisten yang menarik data dari situs web dan dokumen Anda untuk menyelesaikan permintaan tanpa perlu dialihkan ke manusia, dan platform ini kini mencakup otomatisasi contact center, bantuan fraud, dan copilot karyawan untuk staf, bukan hanya chat yang menghadap anggota.
Penambahan terbaru, Smart Collections, adalah AI agentic multi-channel yang dibangun untuk menjangkau peminjam yang menunggak lebih awal lewat chat, voice, dan teks, sebagai respons langsung terhadap tipisnya staf penagihan di lender komunitas. interface.ai dipercaya oleh 100+ credit union dan community bank dan menawarkan model harga berbasis performa yang mengaitkan biaya dengan hasil yang diberikan, bukan biaya kursi tetap, meskipun angka pastinya membutuhkan percakapan sales.
Paling cocok untuk: credit union dan community bank yang membutuhkan AI agentic yang ukuran dan harganya sesuai dengan basis anggota mereka, bukan anggaran Fortune 100. Tidak ideal untuk: bank global yang membutuhkan deployment multi-entitas dan multi-yurisdiksi langsung dari awal.
| interface.ai | Detail |
|---|---|
| Kelebihan | Dibangun khusus untuk ekonomi CU/community bank; voice, chat, penagihan, dan copilot karyawan dalam satu platform; opsi harga berbasis performa |
| Kekurangan | Kecocokan lebih sempit untuk bank nasional atau global besar; pemain yang lebih baru dibanding vendor AI percakapan yang sudah lama ada |
3. Glia - menyatukan AI dan agen manusia dalam satu interaksi
Argumen Glia adalah bahwa perdebatan bot versus manusia itu sendiri adalah perdebatan yang salah. Arsitektur ChannelLess-nya memungkinkan agen AI memulai percakapan dan mengalihkannya ke perwakilan live di tengah percakapan, pada channel yang sama, tanpa nasabah perlu mengulangi diri mereka, sebuah pilihan desain yang langsung menyasar friksi yang diciptakan oleh kebanyakan chatbot perbankan. Glia melaporkan otomatisasi hingga 80% panggilan voice dan pertanyaan digital untuk bank dan credit union yang menjalankan platformnya.
Harga berjalan dengan skema yang disebut Glia sebagai "Priceless Pricing," yang ditujukan agar dapat diprediksi dan selaras dengan ROI tanpa batas kursi, menit, atau penggunaan AI, tetapi angka sebenarnya tetap membutuhkan percakapan sales, dan bervariasi menurut jenis dan cakupan institusi.
Paling cocok untuk: institusi yang menginginkan AI dan agen live bekerja pada antrean yang sama, bukan berjalan sebagai dua sistem terpisah. Tidak ideal untuk: tim yang hanya menginginkan widget FAQ tempelan tanpa integrasi contact center.
| Glia | Detail |
|---|---|
| Kelebihan | Pengalihan AI-ke-manusia yang mulus pada channel yang sama; melaporkan otomatisasi hingga 80% pertanyaan voice dan digital; model harga menghindari penalti per kursi |
| Kekurangan | Tidak ada tier harga publik; nilai yang didapat bergantung pada integrasi mendalam dengan stack contact center Anda yang sudah ada |
4. Personetics - mesin personalisasi di balik perbankan proaktif
Personetics tidak membangun jendela chat, melainkan membangun kecerdasan yang menentukan apa yang seharusnya dikatakan bank Anda kepada nasabah sebelum mereka bertanya. Cognitive Banking Platform miliknya menganalisis data transaksi untuk menghasilkan wawasan personal, dorongan pengeluaran, dan rekomendasi tabungan, dan kini tertanam langsung di dalam platform Experience Digital milik Fiserv, artinya bank dan credit union yang menjalankan stack digital banking Fiserv bisa mengaktifkan personalisasi bertenaga Personetics tanpa proyek integrasi terpisah.
Skala adalah kredensial terkuat Personetics: platform ini menjangkau lebih dari 150 juta nasabah perbankan di sekitar 130 bank dan 35 pasar, termasuk enam dari 12 bank teratas di Amerika Utara dan Eropa. Harga hanya berbasis quote dan umumnya dibundel lewat hubungan dengan vendor core atau digital banking, bukan dijual berdiri sendiri.
Paling cocok untuk: bank yang sudah punya data transaksi yang solid dan ingin mengubahnya menjadi dorongan proaktif yang menghasilkan revenue, bukan sekadar rekening koran statis. Tidak ideal untuk: institusi dengan data transaksi yang terfragmentasi atau berkualitas rendah, karena AI hanya secerdas data yang mendasarinya.
| Personetics | Detail |
|---|---|
| Kelebihan | Skala terbukti yang masif (150 juta+ nasabah); integrasi mendalam dengan Fiserv memangkas waktu implementasi; use case financial wellness yang kuat |
| Kekurangan | Kualitas output sangat bergantung pada kualitas data; harga berdiri sendiri tidak transparan di luar bundel vendor core |
5. Envestnet | Yodlee - lapisan data yang membuat personalisasi mungkin dilakukan
Jika Personetics membangun lapisan kecerdasan, Envestnet | Yodlee membangun pipa di bawahnya. API Yodlee mengagregasi data finansial, rekening bank, kartu, investasi, pinjaman, dan asuransi, di lebih dari 17,000 institusi finansial, memberi bank dan fintech satu titik koneksi tunggal, bukan puluhan integrasi satu per satu. Feed data siap-AI miliknya menggerakkan use case hyper-personalization di seluruh perbankan, wealth, dan lending.
Ini adalah infrastruktur, bukan produk jadi: bank biasanya memasangkan lapisan agregasi Yodlee dengan mesin personalisasi (seperti Personetics), atau memasukkannya ke dalam AI CRM atau platform CRM untuk tim relationship banking dan wealth yang membutuhkan pandangan nasabah yang terpadu. Harga hanya berbasis quote dan umumnya berbasis penggunaan atau panggilan API.
Paling cocok untuk: tim yang membutuhkan konektivitas data finansial yang luas dan andal sebagai fondasi untuk fitur berbasis AI, baik itu personalisasi, lending, atau wealth. Tidak ideal untuk: bank yang mencari UI personalisasi yang menghadap nasabah secara langsung pakai, karena Yodlee adalah lapisan data yang menjadi fondasi alat lain.
| Envestnet | Yodlee | Detail |
|---|---|
| Kelebihan | Terhubung ke 17,000+ institusi; lapisan agregasi yang matang dan dipercaya secara luas; permukaan API open banking yang kuat |
| Kekurangan | Bukan produk personalisasi jadi dengan sendirinya; membutuhkan pemasangan dengan lapisan wawasan atau UI |
6. Feedzai - pencegahan fraud AI-native untuk institusi finansial terbesar
Feedzai beroperasi pada skala yang tidak disentuh kebanyakan vendor fraud lain: platform ini menganalisis lebih dari $9 triliun pembayaran di 120 miliar event per tahun, dan berhasil menghentikan lebih dari $1 miliar percobaan fraud pada 2025 saja. Pada Juni 2026, Feedzai meluncurkan Feedzai IQ Score, sebuah lapisan intelijen bersumber jaringan yang menarik sinyal dari seluruh basis pelanggannya untuk menangkap scam secara real-time, bukan hanya mengandalkan riwayat transaksi satu institusi saja.
Trade-off-nya ada pada kecocokan: Feedzai dibangun secara eksklusif untuk institusi finansial level Fortune 500 yang memproses triliunan dalam arus pembayaran tahunan dan 100 juta-lebih konsumen, dengan persyaratan platform sekitar 3,000-lebih event per detik yang menyingkirkan bank mid-market dan UKM sepenuhnya. Harga hanya berbasis quote enterprise, dan tidak ada jalur self-serve.
Paling cocok untuk: bank besar dan payment processor yang membutuhkan cakupan fraud dan kejahatan finansial kelas enterprise di semua channel. Tidak ideal untuk: community bank atau credit union yang jauh di bawah ambang volume transaksi yang menjadi basis arsitektur platform ini. Untuk tooling keamanan yang lebih luas yang sering dijalankan tim fraud berdampingan dengan platform seperti ini, lihat alat AI terbaik untuk cybersecurity.
| Feedzai | Detail |
|---|---|
| Kelebihan | Menganalisis $9T+ pembayaran, 120B+ event per tahun; intelijen IQ Score bersumber jaringan yang baru; terbukti pada skala Fortune 500 |
| Kekurangan | Minimum volume menyingkirkan institusi lebih kecil; proses penjualan khusus enterprise, tanpa harga transparan |
7. Featurespace (ARIC Risk Hub, kini bagian dari Visa) - fraud perilaku dan AML real-time
ARIC Risk Hub milik Featurespace membangun reputasinya lewat analitik perilaku: platform ini mengevaluasi hingga 500 variabel perilaku dalam waktu kurang dari 50 milidetik terhadap pola perilaku jangka panjang tiap nasabah, melindungi sekitar 500 juta konsumen di lebih dari 100 miliar event pembayaran per tahun. Visa mengakuisisi Featurespace pada Desember 2024 dengan nilai sekitar £700 juta dan sejak itu melebur ARIC ke dalam portofolio layanan risk and identity-nya yang lebih luas, memperluas jangkauannya lewat hubungan bank yang sudah dimiliki Visa.
ARIC mencakup fraud kartu dan pembayaran, fraud aplikasi, deteksi scam, pengambilalihan akun, fraud cek, dan pemantauan transaksi AML dalam satu platform. Karena kini dijual lewat jalur enterprise Visa, bukan lagi sebagai vendor independen, keputusan procurement dan roadmap berjalan lewat hubungan tersebut.
Paling cocok untuk: bank dan jaringan pembayaran yang menginginkan deteksi fraud adaptif berbasis perilaku dengan dukungan (dan jalur integrasi) infrastruktur Visa. Tidak ideal untuk: institusi yang secara khusus ingin menghindari ketergantungan yang lebih dalam pada hubungan vendor jaringan kartu.
| Featurespace (ARIC, Visa) | Detail |
|---|---|
| Kelebihan | Skoring perilaku real-time di bawah 50ms; mencakup fraud, scam, pengambilalihan akun, dan AML dalam satu hub; didukung skala Visa pasca akuisisi |
| Kekurangan | Bukan lagi vendor independen; harga dan roadmap kini berjalan lewat proses penjualan enterprise Visa |
8. NICE Actimize - manajemen AML dan kejahatan finansial tingkat enterprise
NICE Actimize adalah nama yang sudah mapan di departemen kepatuhan bank besar, dan bukan tanpa alasan: NICE Actimize masuk dua vendor teratas dalam Forrester's AML Solutions Wave untuk Q2 2025. Platform AML berbasis entitas miliknya memadukan machine learning dengan aturan spesifik domain untuk mencakup kebutuhan program KYC-AML secara end-to-end, dan Insights Network yang lebih baru memberikan institusi visibilitas bersama secara real-time terhadap risiko counterparty yang bersumber dari jaringan fraud dan kejahatan finansial mereka yang lebih luas.
Ini adalah software enterprise yang dibangun untuk tim kepatuhan enterprise: implementasinya adalah proyek yang nyata, bukan plug-in, dan harga hanya berbasis quote tanpa tier yang dipublikasikan. Ini adalah alat yang tepat ketika program AML Anda membutuhkan auditabilitas penuh dan alur kerja manajemen kasus yang benar-benar akan diterima regulator, bukan alat yang tepat untuk tim kepatuhan ramping yang menginginkan sesuatu yang ringan.
Paling cocok untuk: bank besar dan institusi finansial yang membutuhkan manajemen kasus AML yang komprehensif berdampingan dengan deteksi. Tidak ideal untuk: institusi lebih kecil tanpa tim operasi kepatuhan khusus untuk menjalankan platform ini.
| NICE Actimize | Detail |
|---|---|
| Kelebihan | Peringkat teratas dalam evaluasi analis AML independen; deteksi berbasis entitas ditambah manajemen kasus; Insights Network bersama untuk risiko counterparty |
| Kekurangan | Beban implementasi yang signifikan; harga dan skala khusus enterprise; tidak dirancang untuk tim kepatuhan yang ramping |
9. ComplyAdvantage - AML, KYC, dan sanctions screening berbasis AI
ComplyAdvantage adalah salah satu dari sedikit alat dalam daftar ini dengan harga entry-level yang publik: paket Starter-nya berjalan $99 per bulan dan mencakup screening hingga 2,000 entitas di seluruh pemberitaan negatif, sanksi dan watchlist, pemeriksaan PEP, dan pemantauan berkelanjutan. Menurut benchmark vendor sendiri, otomatisasi agentic platform ini menangani hingga 95% review KYC, AML, dan sanksi, memangkas waktu onboarding sekitar setengahnya, dan mengurangi false positive sekitar 70%, angka yang layak diverifikasi terhadap data Anda sendiri sebelum Anda membangun business case berdasarkannya.
Celahnya: ComplyAdvantage tidak menawarkan verifikasi identitas. Ia adalah lapisan screening dan pemantauan, bukan stack onboarding KYC yang lengkap, sehingga kebanyakan pembeli memasangkannya dengan penyedia IDV khusus seperti Socure.
Paling cocok untuk: fintech dan bank yang membutuhkan AML dan sanctions screening yang transparan dan berbasis penggunaan tanpa kontrak enterprise enam digit untuk memulai. Tidak ideal untuk: tim yang menginginkan satu vendor yang mencakup baik verifikasi identitas maupun AML screening.
| ComplyAdvantage | Detail |
|---|---|
| Kelebihan | Harga entry-level yang transparan; klaim otomatisasi AML/sanksi yang kuat; diakui sebagai Leader di G2's Spring 2026 Grid Report |
| Kekurangan | Tidak ada verifikasi identitas bawaan; Anda akan butuh vendor kedua untuk onboarding KYC yang lengkap |
10. Socure - verifikasi identitas AI dan KYC untuk pembukaan rekening
Socure adalah lapisan identitas yang diasumsikan sudah Anda miliki oleh kebanyakan alat KYC/AML dalam daftar ini. Produk ID+ miliknya memverifikasi identitas nasabah secara real-time menggunakan campuran sumber data dan machine learning, dan modul Sigma Synthetic Fraud-nya secara khusus menyasar identitas sintetis, profil rekayasa yang dibangun dengan mencampur informasi asli dan palsu, sebuah vektor fraud yang tumbuh cepat dalam pembukaan akun digital. Socure dipercaya oleh 3,000-lebih pelanggan di perbankan, fintech, dan industri berdekatan.
Harga berjalan berbasis penggunaan: screening KYC/AML Global Watchlist biasanya berjalan $0.10 hingga $0.40 per screening, dengan diskon volume untuk institusi yang membundel banyak modul atau berkomitmen pada throughput yang lebih tinggi. Benchmark industri yang lebih luas menempatkan biaya onboarding KYC yang tipikal, di seluruh vendor, di kisaran $1 hingga $5 per nasabah sebelum review manual.
Paling cocok untuk: bank dan fintech yang membutuhkan verifikasi identitas yang cepat dan akurat saat pembukaan rekening, terutama ketika fraud identitas sintetis merupakan risiko nyata. Tidak ideal untuk: tim yang mencari harga SaaS flat-rate tunggal, bukan penagihan berbasis penggunaan.
| Socure | Detail |
|---|---|
| Kelebihan | Verifikasi ID real-time berskala besar; deteksi identitas sintetis khusus; dipercaya oleh 3,000+ pelanggan |
| Kekurangan | Harga berbasis penggunaan mempersulit penganggaran; biaya full-suite membutuhkan quote khusus |
11. Zest AI - underwriting AI yang explainable, dirancang untuk pengawasan fair-lending
Argumen utama Zest AI adalah bahwa underwriting machine learning tidak harus menjadi kotak hitam yang tidak dipercaya regulator. Model-modelnya dibangun agar explainable sejak awal, sebuah jawaban langsung terhadap persyaratan dokumentasi fair-lending yang harus dilalui setiap model kredit AI, dan platform ini kini mendukung lebih dari $1 triliun origination pinjaman di produk auto, kartu kredit, personal, dan HELOC untuk lender mulai dari institusi finansial terbesar hingga credit union yang memproses beberapa ratus aplikasi per tahun.
Harga bersifat enterprise dan hanya berbasis quote, umumnya berada di kisaran tahunan enam digit untuk credit union dan bank menengah, dengan model harga per keputusan yang berskala mengikuti jumlah produk pinjaman dan volume yang dicakup. Zest Protect, add-on fraud, diberi harga dan dijual terpisah dari underwriting inti.
Paling cocok untuk: lender yang membutuhkan underwriting machine learning yang benar-benar bisa mereka jelaskan ke examiner. Tidak ideal untuk: lender yang sangat kecil yang volume aplikasinya tidak sebanding dengan kontrak tahunan enam digit.
| Zest AI | Detail |
|---|---|
| Kelebihan | Explainability yang dirancang khusus untuk review fair-lending; terbukti pada $1T+ origination; berskala dari bank besar hingga credit union kecil |
| Kekurangan | Ukuran kontrak tipikal enam digit; alat underwriting dan fraud (Zest Protect) diberi harga sebagai modul terpisah |
12. Provenir - kecerdasan keputusan AI di sepanjang siklus hidup lending
Relaunch Provenir pada Februari 2026 memposisikan ulang dirinya sebagai platform decision intelligence yang lengkap, membawa data ingestion, model ML, orkestrasi keputusan, dan AI agentic ke dalam satu lingkungan yang terkelola, bukan solusi titik untuk satu jenis pinjaman saja. Platform ini menjalankan pengambilan keputusan risiko real-time di seluruh kredit konsumen, BNPL, otomotif, dan lending UKM lewat kanvas alur kerja visual, ditujukan bagi lender yang tidak ingin menjalankan lima alat keputusan berbeda untuk lima produk berbeda.
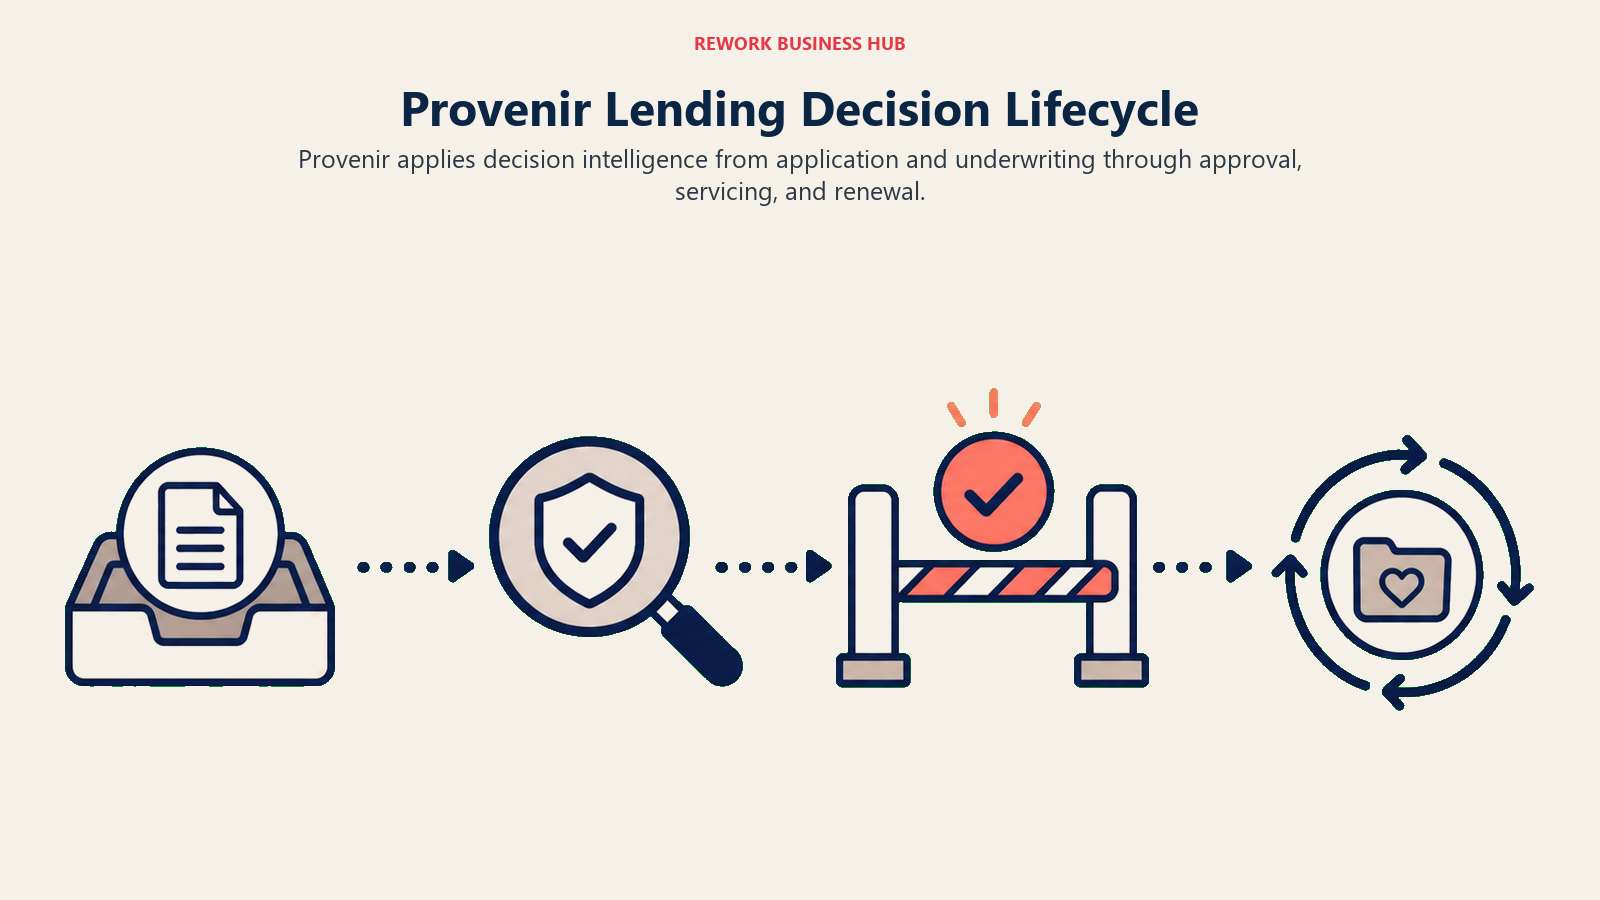
Keluasan itu juga menjadi sinyal kecocokan: Provenir paling cocok untuk lender multi-produk yang menjalankan portofolio konsumen, UKM, dan BNPL secara paralel, di mana lapisan pengambilan keputusan terpadu itu sepadan dengan kompleksitasnya. Harga bersifat enterprise dan hanya berbasis quote. Untuk pandangan yang lebih luas tentang apa yang bisa diotomatisasi AI agentic di luar keputusan lending secara khusus, lihat AI agent terbaik.
Paling cocok untuk: lender yang mengelola banyak produk kredit dan menginginkan satu platform pengambilan keputusan, bukan tambal sulam. Tidak ideal untuk: lender produk tunggal yang akan membayar untuk kapasitas orkestrasi yang tidak akan mereka pakai.
| Provenir | Detail |
|---|---|
| Kelebihan | Mencakup kredit, fraud, manajemen kasus, dan penagihan dalam satu platform; lapisan pengambilan keputusan AI agentic baru (2026); sangat cocok untuk lender multi-produk |
| Kekurangan | Kompleksitas dan biaya sulit dibenarkan untuk operasi lending produk tunggal; harga khusus enterprise |
13. Ocrolus - kecerdasan dokumen dan arus kas AI untuk lending
Ocrolus menyelesaikan masalah yang dikenal setiap underwriter: mengubah tumpukan rekening koran, slip gaji, dan formulir pajak menjadi angka yang siap-keputusan itu lambat dan rawan kesalahan bila dikerjakan manual. Mesin AI-nya memproses sekitar 750,000 aplikasi kredit per bulan, mengonversi dokumen finansial menjadi analitik arus kas dan pendapatan yang siap-audit ditambah deteksi fraud, dan pada April 2026 meluncurkan automated conditioning yang memperluas kecerdasan yang sama lewat klasifikasi dokumen, analisis pendapatan dan aset, serta penyelesaian kondisi khusus untuk lender mortgage. Perusahaan ini menandatangani hampir 90 pelanggan lender mortgage baru pada tahun menjelang peluncuran tersebut.
Ocrolus menawarkan tier harga gratis, on-demand, dan commit (enterprise), meskipun angka spesifik untuk tiap tier tetap membutuhkan kontak dengan sales. Ocrolus paling kuat di lending mortgage dan UKM, di mana underwriting yang padat dokumen menjadi bottleneck.
Paling cocok untuk: lender mortgage dan UKM yang kecepatan underwriting-nya terhambat oleh review dokumen manual. Tidak ideal untuk: bank yang mencari platform AI perbankan serbaguna, bukan spesialis dokumen-dan-arus-kas.
| Ocrolus | Detail |
|---|---|
| Kelebihan | Memproses ~750K aplikasi/bulan dengan output siap-audit; automated conditioning baru untuk mortgage; tier gratis tersedia untuk memulai |
| Kekurangan | Fokus lebih sempit (analisis dokumen mortgage/UKM) dibanding platform AI perbankan yang luas; tier enterprise hanya quote |
14. DataRobot - platform AI/ML terkelola untuk pemodelan risiko kredit
DataRobot bukan vendor khusus perbankan, melainkan platform AI/ML enterprise yang dipakai sejumlah besar bank secara khusus karena cara platform ini menangani model governance. DataRobot dibangun untuk menjalankan AI agentic, generatif, dan prediktif dengan auditabilitas penuh, pemantauan berkelanjutan, dan silsilah end-to-end yang dirancang untuk bertahan di bawah jenis pengawasan regulasi yang dihadapi tim model risk management, termasuk dokumentasi otomatis yang selaras dengan persyaratan review MRM. Satu studi kasus pelanggan menggambarkan tim lending yang membangun beberapa model risiko kredit dalam delapan minggu, menaikkan tingkat penerimaan pinjaman dan revenue sambil menjaga risiko tetap konstan.
Karena bersifat serbaguna, DataRobot membutuhkan lebih banyak kapasitas data science internal untuk dikonfigurasi dibanding solusi titik khusus perbankan yang siap pakai. Harga bersifat enterprise dan hanya berbasis quote.
Paling cocok untuk: bank dengan fungsi data science internal yang menginginkan platform terkelola untuk membangun dan memantau model risiko kredit proprietary. Tidak ideal untuk: tim yang menginginkan produk underwriting khusus perbankan yang siap pakai; lihat Zest AI atau Provenir untuk itu.
| DataRobot | Detail |
|---|---|
| Kelebihan | Model governance dan auditabilitas yang kuat untuk review MRM; mendukung AI agentic, generatif, dan prediktif dalam satu platform; time-to-model yang terbukti cepat |
| Kekurangan | Platform serbaguna membutuhkan kapasitas data science internal yang nyata; bukan produk underwriting perbankan yang turnkey |
Cara Memilih: Kerangka Keputusan
Sebelum Anda duduk melalui selusin demo, cari tahu dulu mana dari lima area kerja itu yang sebenarnya ingin Anda serahkan ke AI. Kebanyakan siklus procurement AI perbankan digital macet karena tim mengevaluasi platform fraud padahal celah sebenarnya ada di cakupan percakapan, atau sebaliknya. Untuk proses evaluasi software yang lebih luas di luar lapisan AI secara khusus, cara memilih software ERP membahas kriteria dasar yang masih berlaku.
| Jika Anda butuh... | Pilih... | Kenapa |
|---|---|---|
| AI percakapan khusus perbankan yang mendalam pada skala enterprise | Kasisto | 1,800+ intent perbankan siap pakai dan LLM yang dilatih khusus perbankan |
| AI chat, voice, dan penagihan yang sesuai dengan anggaran credit union | interface.ai | Ekonomi yang dirancang khusus dan harga berbasis performa untuk CU dan community bank |
| AI dan agen manusia bekerja pada percakapan yang sama, bukan dua silo | Glia | Pengalihan ChannelLess tanpa nasabah perlu mengulangi diri mereka |
| Personalisasi proaktif di atas data transaksi | Personetics | Terbukti pada skala 150M+ nasabah, sering dibundel lewat vendor core Anda |
| Pipa data untuk menggerakkan AI personalisasi atau lending | Envestnet | Yodlee | Terhubung ke 17,000+ institusi dengan lapisan data siap-AI |
| Deteksi fraud dan kejahatan finansial enterprise pada volume transaksi masif | Feedzai atau Featurespace | Keduanya beroperasi pada triliunan dolar dan 100B+ event per tahun |
| Manajemen kasus AML yang komprehensif untuk tim kepatuhan besar | NICE Actimize | Deteksi berbasis entitas ditambah alur kerja manajemen kasus yang lengkap |
| AML dan sanctions screening yang transparan dan berbasis penggunaan untuk memulai | ComplyAdvantage | Tier Starter $99/bulan publik; pasangkan dengan penyedia IDV |
| Verifikasi identitas real-time saat pembukaan rekening | Socure | Harga berbasis penggunaan, deteksi identitas sintetis khusus |
| Underwriting explainable yang lolos pemeriksaan fair-lending | Zest AI | Explainability bawaan dengan $1T+ origination yang didukung |
| Satu platform pengambilan keputusan di seluruh produk lending | Provenir | Pengambilan keputusan kredit, fraud, dan penagihan yang terpadu |
| Underwriting yang lebih cepat pada aplikasi yang padat dokumen | Ocrolus | ~750K aplikasi/bulan diproses dengan output siap-audit |
| Platform terkelola untuk membangun model risiko kredit proprietary secara internal | DataRobot | Silsilah model penuh dan auditabilitas yang dirancang untuk review MRM |
Catatan Kepatuhan: Risiko Model dan Pemberian Pinjaman yang Adil
Setiap alat AI dalam daftar ini yang menyentuh kredit, credit scoring fraud, atau keputusan yang menghadap nasabah pada akhirnya akan berhadapan dengan dua realitas regulasi di AS, dan keduanya berubah pada 2026.
Manajemen risiko model. Surat SR 11-7 asli dari Federal Reserve dan OCC telah mengatur risiko model bank sejak 2011: mengidentifikasi dan menilai risiko model, menundukkan setiap model pada "tantangan efektif" dari reviewer yang kompeten secara teknis, dan memvalidasi berdasarkan validitas konseptual, pemantauan berkelanjutan, dan analisis hasil. Pada 17 April 2026, OCC, Federal Reserve, dan FDIC bersama-sama menerbitkan panduan revisi yang menggantikan surat 2011 itu dengan kerangka kerja yang lebih fleksibel dan berbasis prinsip, tetapi ketiga lembaga tersebut secara eksplisit menyatakan bahwa model AI generatif dan agentic cukup baru sehingga untuk saat ini berada di luar cakupan ketat panduan baru itu. Pembacaan praktis: jika Anda men-deploy DataRobot, Zest AI, Provenir, atau model lain apa pun yang menyentuh keputusan kredit, tim model risk Anda tetap membutuhkan dokumentasi, tantangan efektif, dan pemantauan berkelanjutan yang berjalan, terlepas apakah huruf panduan itu secara teknis mencakup jenis model spesifik Anda atau tidak.
Fair lending. Penegakan federal dipersempit pada 21 Juli 2026, ketika Regulation B yang diamandemen CFPB mulai berlaku dan menghapus liabilitas dampak berbeda berdasarkan ECOA. Itu tidak membuat pengambilan keputusan kredit AI bebas risiko. Fair Housing Act masih mengakui dampak berbeda untuk lending mortgage, dan sebagian besar undang-undang anti-diskriminasi negara bagian tidak terpengaruh oleh perubahan aturan federal tersebut. Vendor seperti Zest AI memasarkan explainability secara khusus karena examiner dan pengacara penggugat tetap bisa meminta lender untuk membenarkan alasan model menolak pemohon tertentu, terlepas dari teori liabilitas mana yang berlaku.
Tidak ada satu pun dari ini yang merupakan nasihat hukum. Perlakukan setiap poin regulasi di atas sebagai pertanyaan awal untuk tim kepatuhan, model risk, dan hukum Anda sendiri, bukan jawaban final.
Pertanyaan yang Sering Diajukan seputar Alat AI untuk Perbankan Digital
Apa perbedaan antara alat AI untuk perbankan digital dan alat AI bisnis umum?
Alat AI perbankan digital dibangun untuk alur kerja finansial yang teregulasi, deteksi fraud, kepatuhan AML/KYC, underwriting kredit yang harus lolos pemeriksaan fair-lending, dan asisten percakapan yang dilatih pada bahasa dan intent khusus perbankan. Alat AI bisnis umum (seperti AI FP&A atau akuntansi yang luas) tidak dibangun untuk memenuhi standar regulasi yang sama dan biasanya tidak memiliki sertifikasi keamanan yang dibutuhkan bank selama procurement.
Apakah community bank dan credit union kecil punya opsi AI yang realistis, atau semuanya khusus enterprise saja?
Beberapa alat di sini dibangun khusus untuk institusi yang lebih kecil. Seluruh roadmap interface.ai menyasar credit union dan community bank, ComplyAdvantage punya tier Starter $99/bulan yang publik, dan Zest AI melayani lender yang memproses mulai dari beberapa ratus hingga 600,000-lebih aplikasi per tahun. Platform khusus enterprise seperti Feedzai (minimum 3,000+ event/detik) adalah pengecualian, bukan aturan umum.
Bagaimana pengambilan keputusan kredit AI tetap patuh terhadap aturan fair lending?
Explainability adalah mekanisme intinya. Alat seperti Zest AI membangun model yang dirancang untuk menunjukkan alasan sebuah aplikasi disetujui atau ditolak dalam istilah yang bisa dievaluasi examiner, bukan memperlakukan model sebagai kotak hitam. Per 21 Juli 2026, penegakan ECOA federal tidak lagi mencakup klaim dampak berbeda, tetapi Fair Housing Act dan sebagian besar undang-undang negara bagian tetap mencakupnya, sehingga model yang explainable dan terdokumentasi dengan baik tetap menjadi jalur yang lebih aman terlepas dari aturan federal mana yang berlaku tahun ini.
Apa yang berubah dari panduan risiko model SR 11-7 pada 2026?
Pada 17 April 2026, OCC, Federal Reserve, dan FDIC mengganti surat SR 11-7 asli tahun 2011 dengan panduan revisi yang lebih fleksibel dan berbasis prinsip. Ketiga lembaga tersebut mencatat bahwa model AI generatif dan agentic cukup baru sehingga bisa saja berada di luar cakupan ketat panduan baru itu, tetapi bank tetap diharapkan menerapkan manajemen risiko, dokumentasi, dan tantangan efektif yang solid pada model AI apa pun yang memengaruhi keputusan yang menghadap nasabah atau keputusan kredit.
Bisakah satu vendor mencakup deteksi fraud, AML, dan verifikasi identitas, atau saya butuh banyak alat?
Kebanyakan bank pada akhirnya memakai setidaknya dua vendor di ruang ini. ComplyAdvantage, misalnya, menangani AML dan sanctions screening tetapi secara eksplisit tidak melakukan verifikasi identitas, sehingga biasanya dipasangkan dengan Socure atau penyedia IDV sejenis. Institusi yang lebih besar sering menjalankan platform fraud (Feedzai atau Featurespace) berdampingan dengan sistem manajemen kasus AML yang terpisah (NICE Actimize) karena alur kerja deteksi dan investigasi cukup berbeda untuk membenarkan alat yang terspesialisasi.
Kenapa kebanyakan vendor AI perbankan digital menyembunyikan harga mereka?
Harga software perbankan enterprise bergantung pada volume transaksi, jumlah produk yang dicakup, kompleksitas integrasi, dan apakah Anda butuh hosting on-premises atau spesifik wilayah karena alasan regulasi, variabel-variabel yang tidak cocok dengan label harga per kursi yang sederhana. Segelintir alat di sini, seperti tier Starter ComplyAdvantage dan harga per screening Socure, mempublikasikan angka entry-level, tetapi kontrak enterprise penuh di seluruh kategori ini hampir selalu hanya berbasis quote.
Apakah AI perbankan percakapan benar-benar menggantikan customer service manusia?
Belum, dan datanya menunjukkan nasabah pun tidak memintanya. Survei Deloitte menemukan 74% nasabah perbankan AS masih lebih memilih agen manusia untuk interaksi rutin, dan 37% tidak pernah sama sekali memakai chatbot perbankan. Itulah sebabnya alat seperti Glia dibangun di sekitar pengalihan AI-ke-manusia, bukan penggantian penuh, dan itulah sebabnya bahkan deployment paling canggih Kasisto pun diukur berdasarkan kecepatan resolusi, bukan berdasarkan penghapusan agen.
Apa yang seharusnya dievaluasi bank lebih dulu saat membandingkan alat-alat ini: fitur atau kesiapan kepatuhan?
Kesiapan kepatuhan lebih dulu, di kategori ini lebih dari kebanyakan kategori lain. Alat AI percakapan dengan fitur hebat tapi tanpa sertifikasi SOC 2 Type II, atau model pengambilan keputusan kredit tanpa dokumentasi explainability, akan macet di procurement atau gagal review model risk terlepas seberapa bagus demo-nya terlihat. Pastikan sertifikasi keamanan, dokumentasi model governance, dan kapabilitas audit trail sebelum Anda membandingkan checklist fitur.
Apa yang Harus Dilakukan Selanjutnya
Pilih satu area kerja yang paling membebani biaya Anda saat ini, entah itu kerugian fraud, churn anggota ke pesaing fintech, atau waktu penyelesaian underwriting, dan jalankan pilot yang terlingkup dengan dua pilihan teratas Anda untuk area kerja spesifik itu terhadap data nyata (atau sandbox) sebelum Anda menyentuh kategori kedua. Libatkan tim model risk dan kepatuhan Anda dalam pilot itu sejak hari pertama, bukan setelah Anda memilih pemenang.
Principal Product Marketing Strategist
On this page
- Update Juli 2026: Apa yang Berubah
- Fakta Kunci
- Tabel Perbandingan Cepat
- Matriks Kesesuaian Institusi
- 1. Kasisto (KAI) - AI percakapan yang dirancang khusus untuk perbankan
- 2. interface.ai - platform BankGPT untuk credit union dan community bank
- 3. Glia - menyatukan AI dan agen manusia dalam satu interaksi
- 4. Personetics - mesin personalisasi di balik perbankan proaktif
- 5. Envestnet | Yodlee - lapisan data yang membuat personalisasi mungkin dilakukan
- 6. Feedzai - pencegahan fraud AI-native untuk institusi finansial terbesar
- 7. Featurespace (ARIC Risk Hub, kini bagian dari Visa) - fraud perilaku dan AML real-time
- 8. NICE Actimize - manajemen AML dan kejahatan finansial tingkat enterprise
- 9. ComplyAdvantage - AML, KYC, dan sanctions screening berbasis AI
- 10. Socure - verifikasi identitas AI dan KYC untuk pembukaan rekening
- 11. Zest AI - underwriting AI yang explainable, dirancang untuk pengawasan fair-lending
- 12. Provenir - kecerdasan keputusan AI di sepanjang siklus hidup lending
- 13. Ocrolus - kecerdasan dokumen dan arus kas AI untuk lending
- 14. DataRobot - platform AI/ML terkelola untuk pemodelan risiko kredit
- Cara Memilih: Kerangka Keputusan
- Catatan Kepatuhan: Risiko Model dan Pemberian Pinjaman yang Adil
- Apa yang Harus Dilakukan Selanjutnya