Melhores Ferramentas de IA para Banco Digital em 2026
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Se você está avaliando ferramentas de IA para banco digital em 2026, Kasisto e interface.ai lideram o banco conversacional, os assistentes de chat e voz com os quais os clientes realmente conversam dentro do seu aplicativo ou central de atendimento. Personetics e Envestnet | Yodlee lideram a personalização, os mecanismos que transformam dados de transações em incentivos proativos e insights de bem-estar financeiro. Feedzai, Featurespace e NICE Actimize lideram a prevenção de fraudes e crimes financeiros em escala corporativa. ComplyAdvantage e Socure lideram o KYC e a verificação de identidade. E Zest AI, Provenir, Ocrolus e DataRobot lideram a tomada de decisão de crédito com IA, a camada de subscrição que precisa sobreviver a uma auditoria de risco de modelo, não apenas a uma demonstração. Este guia classifica 14 ferramentas nessas cinco funções, não pelo fornecedor que comprou o estande de conferência mais barulhento deste ano.
Este guia é focado na infraestrutura essencial de IA para banco digital: assistentes conversacionais, detecção de fraude e AML, tomada de decisão de crédito, personalização e KYC. Não é um panorama geral de IA para negócios. Se você está comparando IA de FP&A ou contabilidade de uso geral, melhores ferramentas de IA para equipes financeiras, melhores ferramentas de IA para contabilidade e melhores ferramentas de IA para serviços de CFO virtual cobrem esse território adjacente, fora do banco regulado. Os preços abaixo foram verificados nas páginas dos fornecedores e em reportagens públicas em julho de 2026; quase todo fornecedor de IA bancária corporativa aqui vende mediante orçamento personalizado, o que é normal para essa categoria e está indicado explicitamente onde se aplica.
Nada neste artigo é aconselhamento financeiro, de investimento ou jurídico. É um guia de compra de software. Converse com suas equipes de risco de modelo, conformidade e jurídico antes de assinar qualquer coisa aqui.
Atualizado em Julho de 2026: O Que Mudou
- A aplicação federal das leis de crédito justo nos EUA foi reduzida. Em 22 de abril de 2026, o CFPB finalizou uma regra alterando a Regulation B que elimina a responsabilidade por impacto desproporcional ("teste de efeitos") sob a Equal Credit Opportunity Act federal, com vigência a partir de 21 de julho de 2026, segundo o ABA Banking Journal. Essa mudança é apenas federal: a Fair Housing Act e a maioria das leis estaduais antidiscriminação ainda reconhecem o impacto desproporcional, então os modelos de crédito com IA ainda precisam superar essas barreiras.
- A orientação sobre risco de modelo foi reescrita. Em 17 de abril de 2026, o OCC, o Federal Reserve e o FDIC emitiram conjuntamente uma orientação de supervisão revisada que substitui a carta original SR 11-7 de 2011, avançando para uma estrutura mais flexível e baseada em princípios, embora as agências tenham sinalizado explicitamente que os modelos de IA generativa e agêntica são novos o suficiente para ficar fora do texto literal dessa orientação por enquanto.
- A Visa concluiu a absorção da Featurespace. A aquisição de dezembro de 2024 agora está totalmente integrada ao negócio de risco e identidade da Visa, o que significa que os preços e o roadmap do ARIC Risk Hub passam pelo processo de vendas corporativo da Visa, e não mais por um fornecedor independente.
- A IA agêntica passou do piloto para a produção em fraude e cobrança. A Feedzai lançou o IQ Score (inteligência de fraude baseada em rede) em junho de 2026, a interface.ai lançou o Smart Collections para cooperativas de crédito, e a Provenir relançou sua plataforma em torno da tomada de decisão agêntica em fevereiro de 2026, todos sinais de que a IA está avançando da novidade dos widgets de chat para os fluxos de trabalho que tocam diretamente a movimentação de dinheiro.
Fatos Principais
- A IA generativa e a análise avançada poderiam adicionar entre US$ 200 bilhões e US$ 340 bilhões em valor anual ao setor bancário global apenas com ganhos de produtividade, chegando a cerca de US$ 2 trilhões quando os efeitos de receita e redução de risco são incluídos, segundo a Global Banking Annual Review da McKinsey.
- 52% das instituições bancárias tornaram a adoção de IA generativa uma prioridade explícita, com outros 39% interessados mas ainda sem priorizá-la, segundo a McKinsey.
- Estima-se que a automação orientada por IA economize aos bancos cerca de US$ 900 milhões em custos operacionais até 2028, incluindo cerca de 29 milhões de horas economizadas no onboarding digital, segundo a Juniper Research.
- 74% dos clientes bancários dos EUA ainda dizem preferir um atendente humano a um chatbot para interações bancárias de rotina, e 37% dizem nunca ter usado um chatbot bancário, segundo uma pesquisa da Deloitte com 2.027 clientes bancários dos EUA, conforme a Deloitte.
- A aplicação federal das leis de crédito justo sob a ECOA não cobre mais alegações de impacto desproporcional a partir de 21 de julho de 2026, embora a Fair Housing Act e as leis estaduais ainda cubram, segundo o ABA Banking Journal.
Tabela Comparativa Rápida
| Ferramenta | Melhor Para | Preço Inicial | Principal Força | Principal Limitação |
|---|---|---|---|---|
| Kasisto (KAI) | Assistentes de banco conversacional em escala | Somente sob consulta, escalonado por tipo de implantação | Mais de 1.800 intenções bancárias pré-construídas; LLM bancário específico KAI-GPT | Cronograma de implementação corporativa; não pensado para orçamentos de bancos comunitários |
| interface.ai | Cooperativas de crédito e bancos comunitários que querem chat e voz agênticos | Somente sob consulta, com opção de preço baseado em desempenho | Voz e chat BankGPT, automação de central de atendimento, Smart Collections | Criado especificamente para núcleos de cooperativas/bancos comunitários; menos adequado para bancos globais |
| Glia | Unificação de IA e atendentes humanos em todos os canais | Somente sob consulta ("Priceless Pricing", sem limites de licenças/minutos) | Arquitetura ChannelLess mescla bot e atendente ao vivo no meio da conversa | A opacidade dos preços dificulta o planejamento orçamentário sem uma ligação de vendas |
| Personetics | Personalização orientada por IA e incentivos de bem-estar financeiro | Somente sob consulta, geralmente incorporado via seu fornecedor de core/banco digital | Alcança mais de 150 milhões de clientes bancários em mais de 130 bancos; integração profunda com a Fiserv | A qualidade da personalização depende da profundidade dos dados de transações fornecidos |
| Envestnet | Yodlee | Agregação de dados pronta para IA que alimenta a personalização | Somente sob consulta, baseado em uso/API | Conecta mais de 17.000 instituições financeiras; camada robusta de API de open banking | É uma camada de dados e insights, não uma interface completa de personalização por si só |
| Feedzai | Prevenção de fraude e crimes financeiros em escala corporativa | Somente sob consulta, corporativo (escala Fortune 500) | Analisa mais de US$ 9 trilhões em pagamentos e mais de 120 bilhões de eventos por ano | Os requisitos (mais de 3.000 eventos/segundo) excluem bancos de médio porte e SMB |
| Featurespace (ARIC, Visa) | Análise comportamental de fraude e AML em tempo real | Somente sob consulta via Visa Risk and Identity Solutions | Avalia 500 variáveis comportamentais em menos de 50ms por transação | Agora vendido pelo processo corporativo da Visa, não mais como fornecedor independente |
| NICE Actimize | Gestão de casos corporativos de AML e crimes financeiros | Somente sob consulta, corporativo | AML centrado em entidades além de uma Insights Network compartilhada para risco de contraparte | Grande esforço de implementação; criado para equipes de conformidade de grandes instituições financeiras, não startups |
| ComplyAdvantage | Triagem de AML, KYC e sanções orientada por IA | Starter US$ 99/mês (até 2.000 entidades); corporativo somente sob consulta | Automatiza uma grande parte da carga de revisão de KYC/AML, segundo benchmarks do fornecedor | Sem verificação de identidade integrada; ainda é necessário um fornecedor de IDV separado |
| Socure | Verificação de identidade com IA e onboarding de KYC | Baseado em uso, a partir de cerca de US$ 0,10-US$ 0,40 por triagem de watchlist | Verificação de identidade em tempo real além de detecção de fraude por identidade sintética | Os custos escalam com o volume; o preço do pacote completo requer uma conversa com vendas |
| Zest AI | Subscrição de crédito com IA para bancos e cooperativas de crédito | Somente sob consulta, geralmente na casa das seis cifras/ano, preço por decisão | Subscrição por ML explicável, criada para documentação de crédito justo | O tamanho e a complexidade do contrato o tornam inadequado para credores muito pequenos |
| Provenir | Tomada de decisão de risco com IA em crédito ao consumidor, BNPL, financiamento de veículos e empréstimos para SMB | Somente sob consulta, corporativo | Plataforma única que abrange crédito, fraude, gestão de casos e cobrança | Mais adequado para credores multiproduto; excessivo para uma operação de produto único |
| Ocrolus | Análise de documentos e fluxo de caixa com IA para crédito | Níveis gratuito/sob demanda; Commit (corporativo) somente sob consulta | Processa cerca de 750.000 solicitações de crédito por mês com resultados prontos para auditoria | Mais forte em crédito imobiliário e SMB; não é uma plataforma geral de IA bancária |
| DataRobot | Plataforma governada de IA/ML para modelos de risco de crédito | Somente sob consulta, corporativo | Rastreabilidade completa do modelo e auditabilidade criadas para revisão de MRM | Plataforma de IA/ML de uso geral, não uma solução pontual específica para bancos |
Matriz de Adequação por Instituição
| Ferramenta | Banco Comunitário / Cooperativa de Crédito | Banco Regional | Banco Nacional / Global | Neobanco Nativo Digital |
|---|---|---|---|---|
| Kasisto (KAI) | Possível via parceiros | Ótima adequação | Ótima adequação | Ótima adequação |
| interface.ai | Ótima adequação (caso de uso principal) | Boa adequação | Adequação limitada | Adequação limitada |
| Glia | Ótima adequação | Ótima adequação | Boa adequação | Boa adequação |
| Personetics | Boa adequação (via fornecedor core) | Ótima adequação | Ótima adequação | Boa adequação |
| Envestnet | Yodlee | Boa adequação | Ótima adequação | Ótima adequação | Ótima adequação |
| Feedzai | Adequação limitada (mínimos de volume) | Boa adequação | Ótima adequação | Boa adequação |
| Featurespace (ARIC, Visa) | Adequação limitada | Boa adequação | Ótima adequação | Boa adequação |
| NICE Actimize | Adequação limitada | Boa adequação | Ótima adequação | Adequação limitada |
| ComplyAdvantage | Ótima adequação (nível Starter) | Boa adequação | Boa adequação | Ótima adequação |
| Socure | Boa adequação | Boa adequação | Boa adequação | Ótima adequação |
| Zest AI | Ótima adequação (caso de uso principal) | Ótima adequação | Boa adequação | Boa adequação |
| Provenir | Adequação limitada | Boa adequação | Ótima adequação | Boa adequação |
| Ocrolus | Boa adequação | Boa adequação | Boa adequação | Boa adequação |
| DataRobot | Adequação limitada | Boa adequação | Ótima adequação | Boa adequação |
1. Kasisto (KAI) - IA conversacional criada especificamente para bancos
A Kasisto vem construindo IA conversacional específica para bancos desde antes de "assistente de IA bancário" se tornar uma categoria, e isso se reflete na profundidade da cobertura de intenções. O KAI já vem com mais de 1.800 intenções bancárias pré-construídas, cobrindo gestão de cartões, contestação de transações e atendimento de contas, além do KAI-GPT, um modelo de linguagem grande treinado especificamente em dados de conversas bancárias, e não em texto genérico da web. As implantações de melhor desempenho relatam tempos de intenção até resolução abaixo de 90 segundos para gestão de cartões e abaixo de 120 segundos para abertura de disputas.
A Kasisto vende para bancos e cooperativas de crédito de escala real, com um nível SaaS que recertificou o SOC 2 Type II em janeiro de 2026 e uma autorização FedRAMP Moderate prevista no roadmap para o final deste ano, ambos sinais voltados a compradores regulados que precisam marcar essa caixa de segurança antes mesmo de a compra começar. O preço é somente sob consulta e escalonado por modelo de implantação, e a implementação de uma implantação em escala total leva mais tempo do que uma compra típica de chatbot SaaS. Se você está avaliando IA conversacional de forma mais ampla antes de restringir a um fornecedor específico para bancos, como escolher uma plataforma de chatbot de IA e melhores chatbots de IA cobrem o panorama de uso geral com o qual a Kasisto compete em recursos.
Melhor para: bancos que querem cobertura conversacional profunda e específica para bancos e estão dispostos a conduzir uma implementação adequada para obtê-la. Não é ideal para: uma equipe que quer entrar no ar com um bot básico de FAQ em duas semanas.
| Kasisto (KAI) | Detalhe |
|---|---|
| Prós | Mais de 1.800 intenções bancárias; LLM criado especificamente (KAI-GPT); postura de segurança forte (SOC 2 Type II, roadmap FedRAMP) |
| Contras | Preço somente sob consulta; ciclo de implementação mais longo; excessivo para uma instituição pequena de agência única |
2. interface.ai - a plataforma BankGPT para cooperativas de crédito e bancos comunitários
A interface.ai construiu todo o seu roadmap em torno de um único comprador: a cooperativa de crédito ou o banco comunitário que não pode arcar com um orçamento de IA de grande banco, mas está perdendo associados para fintechs com melhor suporte por chat e telefone. Seus produtos Agentic Chat AI e Voice AI substituem árvores de URA roteirizadas por assistentes que buscam informações no seu site e documentos para resolver solicitações sem transferência para um humano, e a plataforma agora cobre automação de central de atendimento, assistência a fraudes e copilotos para funcionários, não apenas chat voltado ao associado.
A adição mais recente, o Smart Collections, é uma IA agêntica multicanal criada para alcançar mutuários inadimplentes mais cedo por chat, voz e texto, uma resposta direta ao quadro reduzido de equipes de cobrança dos credores comunitários. A interface.ai é utilizada por mais de 100 cooperativas de crédito e bancos comunitários e oferece modelos de preço baseados em desempenho que vinculam o custo aos resultados entregues em vez de taxas fixas por licença, embora os números exatos exijam uma conversa com vendas.
Melhor para: cooperativas de crédito e bancos comunitários que precisam de IA agêntica dimensionada e precificada para sua base de associados, não para um orçamento Fortune 100. Não é ideal para: um banco global que precisa de implantação multientidade e multijurisdição pronta para uso.
| interface.ai | Detalhe |
|---|---|
| Prós | Criado especificamente para a economia de cooperativas/bancos comunitários; voz, chat, cobrança e copilotos para funcionários em uma única plataforma; opção de preço baseado em desempenho |
| Contras | Adequação mais restrita para grandes bancos nacionais ou globais; entrante mais recente em comparação com fornecedores tradicionais de IA conversacional |
3. Glia - unificando IA e atendentes humanos em uma única interação
O argumento da Glia é que o debate bot-versus-humano é o debate errado. Sua arquitetura ChannelLess permite que um agente de IA inicie uma conversa e transfira para um representante ao vivo no meio do atendimento, no mesmo canal, sem que o cliente precise se repetir, uma escolha de design voltada diretamente para o atrito que a maioria dos chatbots bancários cria. A Glia relata automatizar até 80% das chamadas de voz e consultas digitais para bancos e cooperativas de crédito que utilizam sua plataforma.
O preço funciona no que a Glia chama de "Priceless Pricing", com o objetivo de ser previsível e alinhado ao ROI, sem limites de licenças, minutos ou uso de IA, mas o valor real ainda requer uma conversa com vendas, e varia conforme o tipo e o escopo da instituição.
Melhor para: instituições que querem IA e atendentes ao vivo trabalhando na mesma fila em vez de operarem como dois sistemas separados. Não é ideal para: uma equipe que só quer um widget de FAQ acoplado, sem integração com a central de atendimento.
| Glia | Detalhe |
|---|---|
| Prós | Transferência contínua de IA para humano no mesmo canal; relata até 80% de automação de chamadas de voz e consultas digitais; modelo de preço evita penalidades por licença |
| Contras | Sem níveis de preço públicos; o valor depende de uma integração profunda com sua central de atendimento existente |
4. Personetics - o mecanismo de personalização por trás do banco proativo
A Personetics não constrói a janela de chat, ela constrói a inteligência que decide o que o seu banco deve dizer a um cliente antes mesmo de ele perguntar. Sua Cognitive Banking Platform analisa dados de transações para gerar insights personalizados, incentivos de gastos e recomendações de poupança, e agora está incorporada diretamente na plataforma Experience Digital da Fiserv, o que significa que bancos e cooperativas de crédito que utilizam a pilha de banco digital da Fiserv podem ativar a personalização com tecnologia da Personetics sem um projeto de integração separado.
A escala é a maior credencial da Personetics: a plataforma alcança mais de 150 milhões de clientes bancários em cerca de 130 bancos e 35 mercados, incluindo seis dos 12 maiores bancos da América do Norte e Europa. O preço é somente sob consulta e geralmente incluído em pacote por meio de uma relação com o fornecedor de core ou banco digital, em vez de vendido de forma independente.
Melhor para: bancos que já têm dados de transações sólidos e querem transformá-los em incentivos proativos e geradores de receita em vez de extratos estáticos. Não é ideal para: uma instituição com dados de transações fragmentados ou de baixa qualidade, já que a IA só é tão precisa quanto os dados por trás dela.
| Personetics | Detalhe |
|---|---|
| Prós | Escala comprovada e massiva (mais de 150 milhões de clientes); integração profunda com a Fiserv reduz o tempo de implementação; forte caso de uso de bem-estar financeiro |
| Contras | A qualidade do resultado depende fortemente da qualidade dos dados; o preço independente é opaco fora de um pacote com o fornecedor core |
5. Envestnet | Yodlee - a camada de dados que torna a personalização possível
Enquanto a Personetics constrói a camada de inteligência, a Envestnet | Yodlee constrói a infraestrutura por trás dela. As APIs da Yodlee agregam dados financeiros, contas bancárias, cartões, investimentos, empréstimos e seguros, em mais de 17.000 instituições financeiras, dando a bancos e fintechs um único ponto de conexão em vez de dezenas de integrações pontuais. Seus feeds de dados prontos para IA alimentam casos de uso de hiperpersonalização em banco, gestão de patrimônio e crédito.
Isso é infraestrutura, não um produto acabado: os bancos costumam combinar a camada de agregação da Yodlee com um mecanismo de personalização (como a Personetics), ou alimentá-la em um CRM de IA ou plataforma de CRM para equipes de relacionamento bancário e gestão de patrimônio que precisam de uma visão unificada do cliente. O preço é somente sob consulta e geralmente baseado em uso ou chamadas de API.
Melhor para: equipes que precisam de conectividade de dados financeiros ampla e confiável como base para recursos orientados por IA, seja personalização, crédito ou gestão de patrimônio. Não é ideal para: um banco que busca uma interface de personalização voltada ao cliente pronta para uso, já que a Yodlee é a camada de dados sobre a qual outras ferramentas se apoiam.
| Envestnet | Yodlee | Detalhe |
|---|---|
| Prós | Conecta-se a mais de 17.000 instituições; camada de agregação madura e amplamente confiável; ampla superfície de API de open banking |
| Contras | Não é um produto de personalização acabado por si só; requer combinação com uma camada de insights ou interface |
6. Feedzai - prevenção de fraude nativa em IA para as maiores instituições financeiras
A Feedzai opera em uma escala que a maioria dos fornecedores de fraude não alcança: a plataforma analisa mais de US$ 9 trilhões em pagamentos e 120 bilhões de eventos por ano, e impediu mais de US$ 1 bilhão em tentativas de fraude somente em 2025. Em junho de 2026, lançou o Feedzai IQ Score, uma camada de inteligência baseada em rede que capta sinais de toda a sua base de clientes para identificar golpes em tempo real, em vez de depender apenas do histórico de transações de uma única instituição.
O trade-off é a adequação: a Feedzai é construída exclusivamente para instituições financeiras de nível Fortune 500 que processam trilhões em fluxos de pagamento anuais e mais de 100 milhões de consumidores, com requisitos de plataforma de mais de 3.000 eventos por segundo que excluem completamente bancos de médio porte e SMB. O preço é corporativo, somente sob consulta, e não há caminho de autoatendimento.
Melhor para: grandes bancos e processadoras de pagamento que precisam de cobertura de fraude e crimes financeiros de nível corporativo em todos os canais. Não é ideal para: um banco comunitário ou cooperativa de crédito bem abaixo do limite de volume de transações para o qual a plataforma foi arquitetada. Para o conjunto mais amplo de ferramentas de segurança que as equipes de fraude costumam usar junto com uma plataforma como essa, veja melhores ferramentas de IA para cibersegurança.
| Feedzai | Detalhe |
|---|---|
| Prós | Analisa mais de US$ 9 trilhões em pagamentos e mais de 120 bilhões de eventos por ano; nova inteligência IQ Score baseada em rede; comprovada em escala Fortune 500 |
| Contras | Mínimos de volume excluem instituições menores; processo de vendas exclusivamente corporativo, sem preço transparente |
7. Featurespace (ARIC Risk Hub, agora parte da Visa) - fraude comportamental e AML em tempo real
O ARIC Risk Hub, da Featurespace, construiu sua reputação em análise comportamental: a plataforma avalia até 500 variáveis comportamentais em menos de 50 milissegundos em relação ao padrão de comportamento de longo prazo de cada cliente, protegendo cerca de 500 milhões de consumidores em mais de 100 bilhões de eventos de pagamento por ano. A Visa adquiriu a Featurespace em dezembro de 2024 por cerca de £700 milhões e desde então incorporou o ARIC ao seu portfólio mais amplo de serviços de risco e identidade, ampliando seu alcance por meio dos relacionamentos bancários já existentes da Visa.
O ARIC cobre fraude de cartões e pagamentos, fraude em solicitações, detecção de golpes, sequestro de conta, fraude em cheques e monitoramento de transações para AML em uma única plataforma. Como agora é vendido pelo processo corporativo da Visa, e não mais como fornecedor independente, as decisões de compra e roadmap passam por esse relacionamento.
Melhor para: bancos e redes de pagamento que querem detecção de fraude adaptativa e baseada em comportamento, com o respaldo (e o caminho de integração) da infraestrutura da Visa. Não é ideal para: uma instituição que especificamente quer evitar aprofundar sua dependência de um relacionamento com fornecedor de rede de cartões.
| Featurespace (ARIC, Visa) | Detalhe |
|---|---|
| Prós | Pontuação comportamental em tempo real com menos de 50ms; cobre fraude, golpes, sequestro de conta e AML em um único hub; respaldado pela escala da Visa após a aquisição |
| Contras | Não é mais um fornecedor independente; preço e roadmap agora passam pelo processo de vendas corporativo da Visa |
8. NICE Actimize - gestão corporativa de AML e crimes financeiros
A NICE Actimize é uma presença constante nos departamentos de conformidade de grandes bancos, e por um bom motivo: ficou entre os dois principais fornecedores no Forrester's AML Solutions Wave do 2º trimestre de 2025. Sua plataforma de AML centrada em entidades combina aprendizado de máquina com regras específicas do domínio para cobrir as necessidades de programas de KYC-AML de ponta a ponta, e sua mais nova Insights Network dá às instituições visibilidade compartilhada e em tempo real sobre risco de contraparte, obtida de sua rede mais ampla de fraude e crimes financeiros.
Este é um software corporativo criado para equipes de conformidade corporativas: a implementação é um projeto real, não um plug-in, e o preço é somente sob consulta, sem níveis publicados. É a ferramenta certa quando seu programa de AML precisa de auditabilidade completa e um fluxo de gestão de casos que os reguladores realmente aceitem, não a ferramenta certa para uma equipe de conformidade enxuta que quer algo mais leve.
Melhor para: grandes bancos e instituições financeiras que precisam de gestão de casos de AML abrangente junto com a detecção. Não é ideal para: instituições menores sem uma equipe dedicada de operações de conformidade para operar a plataforma.
| NICE Actimize | Detalhe |
|---|---|
| Prós | Classificação de destaque em avaliações independentes de analistas de AML; detecção centrada em entidades além de gestão de casos; Insights Network compartilhada para risco de contraparte |
| Contras | Esforço de implementação significativo; preço e escala exclusivamente corporativos; não criado para equipes de conformidade enxutas |
9. ComplyAdvantage - triagem de AML, KYC e sanções orientada por IA
A ComplyAdvantage é uma das poucas ferramentas desta lista com um preço de entrada público: seu plano Starter custa US$ 99 por mês e cobre a triagem de até 2.000 entidades em mídia adversa, sanções e listas de observação, verificações de PEP e monitoramento contínuo. Segundo os próprios benchmarks do fornecedor, a automação agêntica da plataforma trata até 95% das revisões de KYC, AML e sanções, reduz o tempo de onboarding em cerca de metade e reduz falsos positivos em cerca de 70%, números que vale a pena verificar com seus próprios dados antes de construir um business case sobre eles.
A lacuna: a ComplyAdvantage não oferece verificação de identidade. É uma camada de triagem e monitoramento, não uma pilha completa de onboarding de KYC, então a maioria dos compradores a combina com um fornecedor dedicado de IDV, como a Socure.
Melhor para: fintechs e bancos que precisam de triagem de AML e sanções transparente e baseada em uso, sem a necessidade de um contrato corporativo de seis cifras para começar. Não é ideal para: uma equipe que quer um único fornecedor cobrindo tanto verificação de identidade quanto triagem de AML.
| ComplyAdvantage | Detalhe |
|---|---|
| Prós | Preço de entrada transparente; fortes alegações de automação de AML/sanções; reconhecida como Líder no G2's Spring 2026 Grid Report |
| Contras | Sem verificação de identidade integrada; será necessário um segundo fornecedor para onboarding completo de KYC |
10. Socure - verificação de identidade com IA e KYC para abertura de conta
A Socure é a camada de identidade que a maioria das ferramentas de KYC/AML desta lista presume que você já tem. Seu produto ID+ verifica identidades de clientes em tempo real usando uma combinação de fontes de dados e aprendizado de máquina, e seu módulo Sigma Synthetic Fraud tem como alvo específico identidades sintéticas, perfis fabricados criados combinando informações reais e falsas, um vetor de fraude em rápido crescimento na abertura de contas digitais. A Socure é utilizada por mais de 3.000 clientes em banco, fintech e setores adjacentes.
O preço funciona com base em uso: a triagem de KYC/AML da Global Watchlist geralmente custa entre US$ 0,10 e US$ 0,40 por triagem, com descontos por volume para instituições que combinam vários módulos ou se comprometem com maior throughput. Benchmarks mais amplos do setor colocam o custo típico de onboarding de KYC, entre fornecedores, em cerca de US$ 1 a US$ 5 por cliente antes da revisão manual.
Melhor para: bancos e fintechs que precisam de verificação de identidade rápida e precisa na abertura de conta, especialmente onde a fraude de identidade sintética é um risco real. Não é ideal para: uma equipe que busca um preço SaaS fixo único em vez de cobrança baseada em uso.
| Socure | Detalhe |
|---|---|
| Prós | Verificação de identidade em tempo real e em escala; detecção dedicada de identidade sintética; utilizada por mais de 3.000 clientes |
| Contras | O preço baseado em uso complica o planejamento orçamentário; o custo do pacote completo requer um orçamento personalizado |
11. Zest AI - subscrição de IA explicável criada para o escrutínio de crédito justo
O argumento central da Zest AI é que a subscrição por aprendizado de máquina não precisa ser uma caixa-preta em que os reguladores desconfiam. Seus modelos são construídos para explicabilidade desde a base, uma resposta direta aos requisitos de documentação de crédito justo que todo modelo de crédito com IA precisa sobreviver, e a plataforma agora sustenta mais de US$ 1 trilhão em originações de empréstimos em produtos de financiamento de veículos, cartão de crédito, pessoal e HELOC, para credores que vão desde as maiores instituições financeiras até cooperativas de crédito que processam algumas centenas de solicitações por ano.
O preço é corporativo e somente sob consulta, geralmente na faixa de seis cifras anuais para cooperativas de crédito e bancos de médio porte, com um modelo de preço por decisão que escala conforme o número de produtos de empréstimo e o volume coberto. O Zest Protect, um complemento de fraude, é precificado e vendido separadamente da subscrição principal.
Melhor para: credores que precisam de subscrição por aprendizado de máquina que consigam realmente explicar a um examinador. Não é ideal para: um credor muito pequeno cujo volume de solicitações não justifica um contrato anual de seis cifras.
| Zest AI | Detalhe |
|---|---|
| Prós | Explicabilidade criada especificamente para revisão de crédito justo; comprovada em mais de US$ 1 trilhão em originações; escala de grandes bancos a pequenas cooperativas de crédito |
| Contras | Tamanho de contrato tipicamente na casa das seis cifras; ferramentas de subscrição e fraude (Zest Protect) são precificadas como módulos separados |
12. Provenir - inteligência de decisão com IA em todo o ciclo de vida do crédito
O relançamento da Provenir em fevereiro de 2026 a reposicionou como uma plataforma completa de inteligência de decisão, reunindo ingestão de dados, modelos de ML, orquestração de decisões e IA agêntica em um único ambiente governado, em vez de uma solução pontual para um único tipo de empréstimo. Ela executa a tomada de decisão de risco em tempo real em crédito ao consumidor, BNPL, financiamento de veículos e empréstimos para SMB por meio de um canvas visual de fluxo de trabalho, voltado para credores que não querem operar cinco ferramentas de decisão diferentes para cinco produtos diferentes.
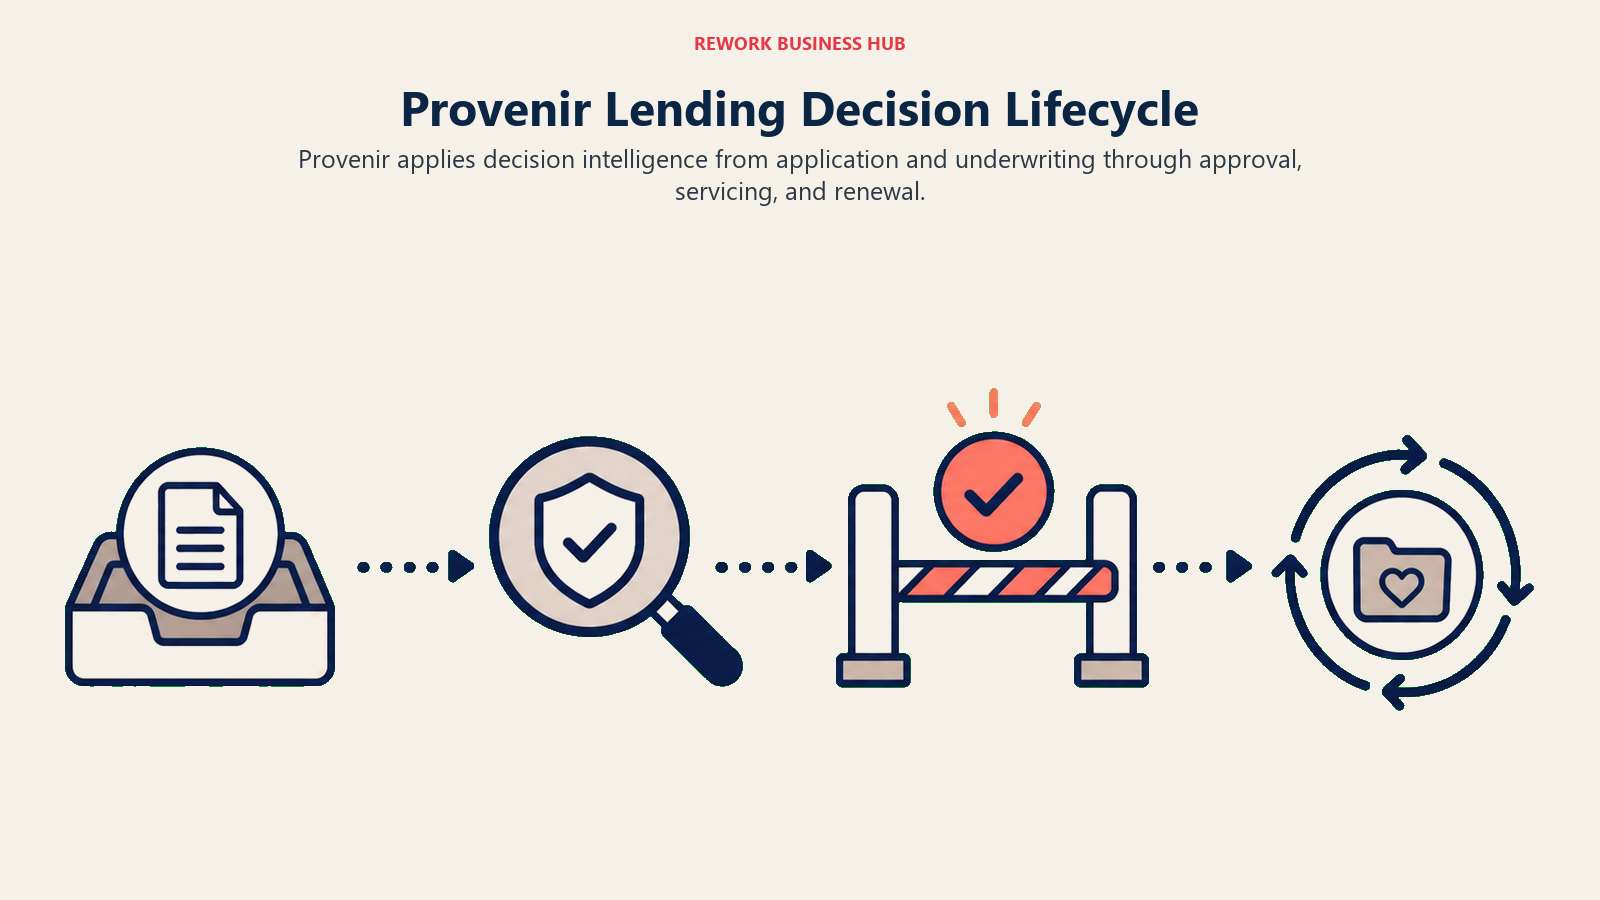
Essa amplitude também é o sinal de adequação: a Provenir é mais adequada para credores multiproduto que operam portfólios de consumo, SMB e BNPL em paralelo, onde uma camada de decisão unificada justifica sua complexidade. O preço é corporativo e somente sob consulta. Para uma visão mais ampla do que a IA agêntica pode automatizar além das decisões de crédito especificamente, veja melhores agentes de IA.
Melhor para: credores que gerenciam vários produtos de crédito e querem uma única plataforma de decisão em vez de um mosaico de ferramentas. Não é ideal para: um credor de produto único que estaria pagando por uma capacidade de orquestração que não vai usar.
| Provenir | Detalhe |
|---|---|
| Prós | Cobre crédito, fraude, gestão de casos e cobrança em uma única plataforma; nova camada de decisão com IA agêntica (2026); forte adequação para credores multiproduto |
| Contras | A complexidade e o custo são difíceis de justificar para uma operação de crédito de produto único; preço exclusivamente corporativo |
13. Ocrolus - inteligência de documentos e fluxo de caixa com IA para crédito
A Ocrolus resolve um problema que todo subscritor conhece: transformar uma pilha de extratos bancários, holerites e formulários fiscais em um número pronto para decisão é lento e sujeito a erros quando feito manualmente. Seu mecanismo de IA processa cerca de 750.000 solicitações de crédito por mês, convertendo documentos financeiros em análises de fluxo de caixa e renda prontas para auditoria, além de detecção de fraude, e em abril de 2026 lançou o condicionamento automatizado, que estende a mesma inteligência para classificação de documentos, análise de renda e patrimônio e resolução de condições especificamente para credores hipotecários. A empresa fechou contrato com quase 90 novos clientes credores hipotecários no ano que antecedeu esse lançamento.
A Ocrolus oferece níveis de preço gratuito, sob demanda e commit (corporativo), embora os números específicos de cada um ainda exijam contato com vendas. Ela é mais forte em crédito imobiliário e SMB, onde a subscrição intensiva em documentos é o gargalo.
Melhor para: credores hipotecários e de SMB cuja velocidade de subscrição é limitada pela revisão manual de documentos. Não é ideal para: um banco em busca de uma plataforma de IA bancária de uso geral, em vez de uma especialista em documentos e fluxo de caixa.
| Ocrolus | Detalhe |
|---|---|
| Prós | Processa cerca de 750 mil solicitações/mês com resultados prontos para auditoria; novo condicionamento automatizado para hipotecas; nível gratuito disponível para começar |
| Contras | Foco mais restrito (análise de documentos para hipotecas/SMB) em vez de uma plataforma ampla de IA bancária; o nível corporativo é somente sob consulta |
14. DataRobot - plataforma governada de IA/ML para modelagem de risco de crédito
A DataRobot não é um fornecedor específico para bancos, é uma plataforma corporativa de IA/ML que uma parcela significativa de bancos usa especificamente pela forma como lida com a governança de modelos. Ela é construída para executar IA agêntica, generativa e preditiva com auditabilidade completa, monitoramento contínuo e rastreabilidade ponta a ponta, projetada para resistir ao tipo de escrutínio regulatório que as equipes de gestão de risco de modelo enfrentam, incluindo documentação automatizada que se alinha aos requisitos de revisão de MRM. Um estudo de caso de cliente descreve uma equipe de crédito implementando vários modelos de risco de crédito em oito semanas, aumentando as taxas de aceitação de empréstimos e a receita enquanto mantinha o risco constante.
Por ser de uso geral, a DataRobot exige mais capacidade interna de ciência de dados para configurar do que uma solução bancária pontual já pronta. O preço é corporativo e somente sob consulta.
Melhor para: bancos com uma função interna de ciência de dados que querem uma plataforma governada para construir e monitorar modelos proprietários de risco de crédito. Não é ideal para: uma equipe que quer um produto de subscrição já pronto e específico para bancos; veja a Zest AI ou a Provenir para isso.
| DataRobot | Detalhe |
|---|---|
| Prós | Forte governança de modelos e auditabilidade para revisão de MRM; oferece suporte a IA agêntica, generativa e preditiva em uma única plataforma; tempo de criação de modelo comprovadamente rápido |
| Contras | Plataforma de uso geral exige capacidade real de ciência de dados interna; não é um produto de subscrição bancária pronto para uso |
Como Escolher: Estrutura de Decisão
Antes de assistir a uma dezena de demonstrações, defina qual das cinco funções você está realmente contratando a IA para desempenhar. A maioria dos ciclos de compra de IA para banco digital trava porque uma equipe avalia uma plataforma de fraude quando a lacuna real era a cobertura conversacional, ou vice-versa. Para o processo mais amplo de avaliação de software fora da camada de IA especificamente, como escolher um software de ERP percorre os critérios subjacentes que ainda se aplicam.
| Se você precisa de... | Escolha... | Por quê |
|---|---|---|
| IA conversacional profunda e específica para bancos em escala corporativa | Kasisto | Mais de 1.800 intenções bancárias pré-construídas e um LLM treinado para bancos |
| IA de chat, voz e cobrança dimensionada para o orçamento de uma cooperativa de crédito | interface.ai | Economia criada especificamente e preço baseado em desempenho para cooperativas e bancos comunitários |
| IA e atendentes humanos trabalhando na mesma conversa, não em dois silos | Glia | Transferência ChannelLess sem que o cliente precise se repetir |
| Personalização proativa sobre dados de transações | Personetics | Comprovada em escala de mais de 150 milhões de clientes, geralmente incluída em pacote pelo seu fornecedor core |
| A infraestrutura de dados para alimentar a IA de personalização ou crédito | Envestnet | Yodlee | Conecta mais de 17.000 instituições com uma camada de dados pronta para IA |
| Detecção corporativa de fraude e crimes financeiros em volume massivo de transações | Feedzai ou Featurespace | Ambas operam em trilhões de dólares e mais de 100 bilhões de eventos por ano |
| Gestão abrangente de casos de AML para uma grande equipe de conformidade | NICE Actimize | Detecção centrada em entidades além de um fluxo completo de gestão de casos |
| Triagem de AML e sanções transparente e baseada em uso para começar | ComplyAdvantage | Nível Starter público de US$ 99/mês; combine com um fornecedor de IDV |
| Verificação de identidade em tempo real na abertura de conta | Socure | Preço baseado em uso, detecção dedicada de identidade sintética |
| Subscrição explicável que sobrevive a uma auditoria de crédito justo | Zest AI | Explicabilidade integrada, com suporte a mais de US$ 1 trilhão em originações |
| Uma única plataforma de decisão em vários produtos de crédito | Provenir | Decisão unificada de crédito, fraude e cobrança |
| Subscrição mais rápida em solicitações intensivas em documentos | Ocrolus | Cerca de 750 mil solicitações/mês processadas com resultados prontos para auditoria |
| Uma plataforma governada para construir modelos proprietários de risco de crédito internamente | DataRobot | Rastreabilidade completa do modelo e auditabilidade criadas para revisão de MRM |
Notas de Conformidade: Risco de Modelo e Crédito Justo
Toda ferramenta de IA desta lista que toca em crédito, pontuação de fraude ou decisões voltadas ao cliente eventualmente esbarra em duas realidades regulatórias nos EUA, e ambas mudaram em 2026.
Gestão de risco de modelo. A carta original SR 11-7 do Federal Reserve e do OCC rege o risco de modelo bancário desde 2011: identificar e avaliar o risco de modelo, submeter cada modelo a um "desafio efetivo" por revisores tecnicamente competentes, e validar quanto à solidez conceitual, monitoramento contínuo e análise de resultados. Em 17 de abril de 2026, o OCC, o Federal Reserve e o FDIC emitiram conjuntamente uma orientação revisada que substitui a carta de 2011 por uma estrutura mais flexível e baseada em princípios, mas as agências foram explícitas ao afirmar que os modelos de IA generativa e agêntica são novos o suficiente para ficar fora do escopo estrito da nova orientação por enquanto. Leitura prática: se você está implantando a DataRobot, a Zest AI, a Provenir ou qualquer outro modelo que toque em decisões de crédito, sua equipe de risco de modelo ainda precisa de documentação, desafio efetivo e monitoramento contínuo em vigor, quer o texto literal da orientação cubra tecnicamente ou não o seu tipo específico de modelo.
Crédito justo. A aplicação federal foi reduzida em 21 de julho de 2026, quando a Regulation B alterada pelo CFPB entrou em vigor e eliminou a responsabilidade por impacto desproporcional sob a ECOA. Isso não torna a tomada de decisão de crédito com IA livre de risco. A Fair Housing Act ainda reconhece o impacto desproporcional para crédito imobiliário, e a maioria das leis estaduais antidiscriminação não foi afetada pela mudança na regra federal. Fornecedores como a Zest AI promovem a explicabilidade justamente porque examinadores e advogados de autores de ações judiciais ainda podem pedir a um credor que justifique por que um modelo negou um solicitante específico, independentemente de qual teoria de responsabilidade se aplique.
Nada disso é aconselhamento jurídico. Trate cada ponto regulatório acima como uma pergunta inicial para suas próprias equipes de conformidade, risco de modelo e jurídico, não como uma resposta final.
Perguntas Frequentes sobre Ferramentas de IA para Banco Digital
Qual é a diferença entre ferramentas de IA para banco digital e ferramentas de IA de negócios em geral?
As ferramentas de IA para banco digital são criadas para fluxos de trabalho financeiros regulados, detecção de fraude, conformidade com AML/KYC, subscrição de crédito que precisa sobreviver a uma auditoria de crédito justo, e assistentes conversacionais treinados em linguagem e intenções específicas de bancos. Ferramentas de IA de negócios em geral (como IA ampla de FP&A ou contabilidade) não são construídas para superar essa mesma barreira regulatória e geralmente não têm as certificações de segurança que os bancos exigem durante a compra.
Pequenos bancos comunitários e cooperativas de crédito têm opções realistas de IA, ou tudo isso é exclusivamente corporativo?
Várias ferramentas aqui são construídas especificamente para instituições menores. Todo o roadmap da interface.ai é voltado para cooperativas de crédito e bancos comunitários, a ComplyAdvantage tem um nível Starter público de US$ 99/mês, e a Zest AI atende credores que processam de algumas centenas a mais de 600.000 solicitações por ano. Plataformas exclusivamente corporativas como a Feedzai (mínimo de mais de 3.000 eventos/segundo) são a exceção, não a regra.
Como a tomada de decisão de crédito com IA se mantém em conformidade com as regras de crédito justo?
A explicabilidade é o mecanismo central. Ferramentas como a Zest AI constroem modelos projetados para mostrar por que uma solicitação específica foi aprovada ou negada em termos que um examinador consiga avaliar, em vez de tratar o modelo como uma caixa-preta. A partir de 21 de julho de 2026, a aplicação federal da ECOA não cobre mais alegações de impacto desproporcional, mas a Fair Housing Act e a maioria das leis estaduais ainda cobrem, então modelos explicáveis e bem documentados continuam sendo o caminho mais seguro, independentemente de qual regra federal esteja em vigor neste ano.
O que mudou na orientação sobre risco de modelo SR 11-7 em 2026?
Em 17 de abril de 2026, o OCC, o Federal Reserve e o FDIC substituíram a carta original SR 11-7 de 2011 por uma orientação revisada, mais flexível e baseada em princípios. As agências observaram que os modelos de IA generativa e agêntica são novos o suficiente para possivelmente ficarem fora do escopo estrito da nova orientação, mas os bancos ainda devem aplicar gestão de risco sólida, documentação e desafio efetivo a qualquer modelo de IA que influencie uma decisão voltada ao cliente ou de crédito.
Um único fornecedor pode cobrir detecção de fraude, AML e verificação de identidade, ou eu preciso de várias ferramentas?
A maioria dos bancos acaba com pelo menos dois fornecedores nesse espaço. A ComplyAdvantage, por exemplo, cuida da triagem de AML e sanções, mas explicitamente não faz verificação de identidade, então costuma ser combinada com a Socure ou um fornecedor de IDV semelhante. Instituições maiores frequentemente operam uma plataforma de fraude (Feedzai ou Featurespace) junto com um sistema separado de gestão de casos de AML (NICE Actimize), porque os fluxos de trabalho de detecção e investigação diferem o suficiente para justificar ferramentas especializadas.
Por que a maioria dos fornecedores de IA para banco digital esconde seus preços?
O preço de software bancário corporativo depende do volume de transações, do número de produtos cobertos, da complexidade de integração e de se você precisa de hospedagem on-premises ou específica por região por motivos regulatórios, variáveis que não cabem em um preço simples por licença. Algumas ferramentas aqui, como o nível Starter da ComplyAdvantage e o preço por triagem da Socure, publicam números de entrada, mas contratos corporativos completos nessa categoria são quase sempre somente sob consulta.
A IA de banco conversacional está realmente substituindo o atendimento humano ao cliente?
Ainda não, e os dados mostram que os clientes não estão pedindo isso. Uma pesquisa da Deloitte constatou que 74% dos clientes bancários dos EUA ainda preferem um atendente humano para interações de rotina, e 37% nunca usaram um chatbot bancário. É por isso que ferramentas como a Glia são construídas em torno da transferência de IA para humano em vez da substituição total, e por que até as implantações mais avançadas da Kasisto são medidas pela velocidade de resolução, não pela eliminação de atendentes.
O que um banco deve avaliar primeiro ao comparar essas ferramentas: recursos ou prontidão de conformidade?
Prontidão de conformidade primeiro, nessa categoria mais do que na maioria. Uma ferramenta de IA conversacional com ótimos recursos, mas sem certificação SOC 2 Type II, ou um modelo de decisão de crédito sem documentação de explicabilidade, vai travar na compra ou falhar em uma revisão de risco de modelo, independentemente de quão boa a demonstração pareceu. Confirme certificações de segurança, documentação de governança de modelo e capacidades de trilha de auditoria antes de comparar listas de recursos.
O Que Fazer a Seguir
Escolha a única função que está custando mais caro para você agora, seja perdas com fraude, evasão de associados para concorrentes fintech, ou tempo de resposta na subscrição, e conduza um piloto delimitado com suas duas principais escolhas para essa função específica, usando dados reais (ou em sandbox), antes de tocar em uma segunda categoria. Envolva suas equipes de risco de modelo e conformidade nesse piloto desde o primeiro dia, não depois de já ter escolhido um vencedor.
Principal Product Marketing Strategist
On this page
- Atualizado em Julho de 2026: O Que Mudou
- Fatos Principais
- Tabela Comparativa Rápida
- Matriz de Adequação por Instituição
- 1. Kasisto (KAI) - IA conversacional criada especificamente para bancos
- 2. interface.ai - a plataforma BankGPT para cooperativas de crédito e bancos comunitários
- 3. Glia - unificando IA e atendentes humanos em uma única interação
- 4. Personetics - o mecanismo de personalização por trás do banco proativo
- 5. Envestnet | Yodlee - a camada de dados que torna a personalização possível
- 6. Feedzai - prevenção de fraude nativa em IA para as maiores instituições financeiras
- 7. Featurespace (ARIC Risk Hub, agora parte da Visa) - fraude comportamental e AML em tempo real
- 8. NICE Actimize - gestão corporativa de AML e crimes financeiros
- 9. ComplyAdvantage - triagem de AML, KYC e sanções orientada por IA
- 10. Socure - verificação de identidade com IA e KYC para abertura de conta
- 11. Zest AI - subscrição de IA explicável criada para o escrutínio de crédito justo
- 12. Provenir - inteligência de decisão com IA em todo o ciclo de vida do crédito
- 13. Ocrolus - inteligência de documentos e fluxo de caixa com IA para crédito
- 14. DataRobot - plataforma governada de IA/ML para modelagem de risco de crédito
- Como Escolher: Estrutura de Decisão
- Notas de Conformidade: Risco de Modelo e Crédito Justo
- O Que Fazer a Seguir