Las Mejores Herramientas de IA para la Banca Digital en 2026
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Si está evaluando herramientas de IA para la banca digital en 2026, Kasisto e interface.ai lideran la banca conversacional, los asistentes de chat y voz con los que los miembros realmente hablan dentro de su aplicación o centro de contacto. Personetics y Envestnet | Yodlee lideran la personalización, los motores que convierten los datos de transacciones en incentivos proactivos e información sobre bienestar financiero. Feedzai, Featurespace y NICE Actimize lideran la prevención del fraude y los delitos financieros a escala empresarial. ComplyAdvantage y Socure lideran el KYC y la verificación de identidad. Y Zest AI, Provenir, Ocrolus y DataRobot lideran la toma de decisiones crediticias con IA, la capa de suscripción que debe sobrevivir a una revisión de riesgo de modelo, no solo a una demostración. Esta guía clasifica 14 herramientas en esos cinco ámbitos, no según qué proveedor compró el stand de conferencia más ruidoso este año.
Esto se limita a la infraestructura de IA esencial para la banca digital: asistentes conversacionales, detección de fraude y AML, toma de decisiones crediticias, personalización y KYC. No es un resumen general de IA empresarial. Si está comparando IA de propósito general para FP&A o contabilidad, las mejores herramientas de IA para equipos financieros, las mejores herramientas de IA para contabilidad y las mejores herramientas de IA para servicios de CFO virtual cubren ese territorio adyacente y no regulado de la banca. Los precios a continuación se verificaron con las páginas de los proveedores e informes públicos en julio de 2026; casi todos los proveedores de IA bancaria empresarial aquí venden mediante cotización personalizada, algo normal en esta categoría y que se indica explícitamente cuando aplica.
Nada en este artículo constituye asesoramiento financiero, de inversión o legal. Es una guía de compra de software. Hable con sus equipos de riesgo de modelo, cumplimiento y legal antes de firmar cualquier cosa aquí.
Actualización de julio de 2026: qué cambió
- Se redujo la aplicación federal de la ley de préstamo justo en EE. UU. El 22 de abril de 2026, la CFPB finalizó una norma que modifica la Regulation B y elimina la responsabilidad por "impacto dispar" ("effects test") bajo la Equal Credit Opportunity Act federal, vigente a partir del 21 de julio de 2026, según ABA Banking Journal. Ese cambio es únicamente federal: la Fair Housing Act y la mayoría de los estatutos estatales contra la discriminación siguen reconociendo el impacto dispar, por lo que los modelos de crédito con IA todavía deben superar esos estándares.
- La guía de riesgo de modelo se reescribió. El 17 de abril de 2026, la OCC, la Reserva Federal y la FDIC emitieron conjuntamente una guía de supervisión revisada que sustituye la carta original SR 11-7 de 2011, avanzando hacia un marco más flexible y basado en principios, aunque las agencias señalaron explícitamente que los modelos de IA generativa y agentic son lo bastante novedosos como para quedar, por ahora, fuera del alcance literal de esta guía.
- Visa terminó de absorber a Featurespace. La adquisición de diciembre de 2024 ya está completamente integrada en el negocio de riesgo e identidad de Visa, lo que significa que el precio y la hoja de ruta de ARIC Risk Hub ahora pasan por el proceso de ventas empresarial de Visa en lugar de operar como proveedor independiente.
- La IA agentic pasó de piloto a producción en fraude y cobranzas. Feedzai lanzó IQ Score (inteligencia de fraude basada en red) en junio de 2026, interface.ai lanzó Smart Collections para cooperativas de crédito, y Provenir relanzó su plataforma en torno a la toma de decisiones agentic en febrero de 2026, señales de que la IA está dejando atrás la novedad del widget de chat para entrar en los flujos de trabajo que tocan directamente el movimiento de dinero.
Datos Clave
- La IA generativa y el análisis avanzado podrían añadir entre $200 billion y $340 billion en valor anual a la banca global solo por ganancias de productividad, cifra que podría acercarse a los $2 trillion al incluir los efectos en ingresos y reducción de riesgo, según Revisión Anual de Banca Global de McKinsey.
- El 52% de las instituciones bancarias ha convertido la adopción de IA generativa en una prioridad explícita, y otro 39% está interesado pero aún no la prioriza, según McKinsey.
- Se proyecta que la automatización impulsada por IA ahorre a los bancos aproximadamente $900 million en costos operativos para 2028, incluidas cerca de 29 million horas ahorradas en la incorporación digital, según Juniper Research.
- El 74% de los clientes bancarios de EE. UU. todavía dice preferir a un agente humano sobre un chatbot para interacciones bancarias rutinarias, y el 37% dice que nunca ha usado un chatbot bancario, según una encuesta de Deloitte a 2,027 clientes bancarios de EE. UU., según Deloitte.
- La aplicación federal de la ley de préstamo justo bajo la ECOA ya no cubre reclamos de impacto dispar a partir del 21 de julio de 2026, aunque la Fair Housing Act y las leyes estatales sí lo hacen, según ABA Banking Journal.
Tabla Comparativa Rápida
| Herramienta | Ideal Para | Precio Inicial | Fortaleza Clave | Limitación Clave |
|---|---|---|---|---|
| Kasisto (KAI) | Asistentes de banca conversacional a gran escala | Solo mediante cotización, escalonado por tipo de implementación | Más de 1,800 intenciones bancarias prediseñadas; LLM específico para banca KAI-GPT | Cronograma de implementación empresarial; no está diseñado para presupuestos de bancos comunitarios |
| interface.ai | Cooperativas de crédito y bancos comunitarios que buscan chat y voz agentic | Solo mediante cotización, con opción de precios basados en desempeño | Voz y chat BankGPT, automatización de centro de contacto, Smart Collections | Diseñado específicamente para núcleos de cooperativas de crédito/bancos comunitarios; menos adecuado para bancos globales |
| Glia | Unificar agentes de IA y humanos en todos los canales | Solo mediante cotización ("Priceless Pricing", sin límites de asientos/minutos) | La arquitectura ChannelLess combina bot y agente en vivo a mitad de conversación | La opacidad de precios dificulta la planificación de presupuesto sin una llamada de ventas |
| Personetics | Personalización impulsada por IA e incentivos de bienestar financiero | Solo mediante cotización, a menudo integrado a través de su proveedor de banca core/digital | Alcanza a más de 150M de clientes bancarios en más de 130 bancos; integración profunda con Fiserv | La calidad de la personalización depende de la profundidad de los datos de transacciones que se le proporcionen |
| Envestnet | Yodlee | Agregación de datos lista para IA que impulsa la personalización | Solo mediante cotización, basado en uso/API | Conecta a más de 17,000 instituciones financieras; sólida capa de API de banca abierta | Es una capa de datos e información, no una interfaz de personalización completa por sí sola |
| Feedzai | Prevención de fraude y delitos financieros a escala empresarial | Solo mediante cotización, empresarial (escala Fortune 500) | Analiza más de $9T en pagos a través de más de 120B eventos anuales | Los requisitos (más de 3,000 eventos/segundo) excluyen a bancos de mercado medio y PYME |
| Featurespace (ARIC, Visa) | Análisis de fraude conductual y AML en tiempo real | Solo mediante cotización a través de Visa Risk and Identity Solutions | Evalúa 500 variables conductuales en menos de 50ms por transacción | Ahora se vende a través del proceso empresarial de Visa, no como proveedor independiente |
| NICE Actimize | Gestión de casos empresariales de AML y delitos financieros | Solo mediante cotización, empresarial | AML centrado en entidades más una Insights Network compartida para riesgo de contraparte | Alto esfuerzo de implementación; diseñado para equipos de cumplimiento de grandes instituciones financieras, no para startups |
| ComplyAdvantage | AML, KYC y verificación de sanciones impulsados por IA | Starter $99/mes (hasta 2,000 entidades); empresarial solo mediante cotización | Automatiza una gran parte de la carga de trabajo de revisión de KYC/AML, según los parámetros de referencia del proveedor | Sin verificación de identidad integrada; aún necesita un proveedor de IDV independiente |
| Socure | Verificación de identidad con IA e incorporación de KYC | Basado en uso, desde aproximadamente $0.10-$0.40 por verificación de lista de vigilancia | Verificación de identidad en tiempo real más detección de fraude por identidad sintética | Los costos escalan con el volumen; el precio del paquete completo requiere una conversación de ventas |
| Zest AI | Suscripción de crédito con IA para bancos y cooperativas de crédito | Solo mediante cotización, a menudo de seis cifras al año, precio por decisión | Suscripción de ML explicable diseñada para documentación de préstamo justo | El tamaño y la complejidad del contrato hacen que no sea adecuado para prestamistas muy pequeños |
| Provenir | Toma de decisiones de riesgo con IA en préstamos al consumo, BNPL, automotrices y para PYME | Solo mediante cotización, empresarial | Una sola plataforma abarca crédito, fraude, gestión de casos y cobranzas | Ideal para prestamistas multiproducto; excesivo para una operación de un solo producto |
| Ocrolus | Análisis de documentos y flujo de caja con IA para préstamos | Niveles gratuito/bajo demanda; Commit (empresarial) solo mediante cotización | Procesa aproximadamente 750,000 solicitudes de crédito al mes con resultados listos para auditoría | Más fuerte en préstamos hipotecarios y para PYME; no es una plataforma bancaria de IA de propósito general |
| DataRobot | Plataforma de IA/ML gobernada para modelos de riesgo de crédito | Solo mediante cotización, empresarial | Linaje de modelo completo y auditabilidad diseñados para revisión de MRM | Plataforma de IA/ML de propósito general, no una solución específica para banca |
Matriz de Adecuación por Tipo de Institución
| Herramienta | Banco Comunitario / Cooperativa de Crédito | Banco Regional | Banco Nacional / Global | Neobanco Digital Nativo |
|---|---|---|---|---|
| Kasisto (KAI) | Posible mediante socios | Adecuación fuerte | Adecuación fuerte | Adecuación fuerte |
| interface.ai | Adecuación fuerte (caso de uso principal) | Buena adecuación | Adecuación limitada | Adecuación limitada |
| Glia | Adecuación fuerte | Adecuación fuerte | Buena adecuación | Buena adecuación |
| Personetics | Buena adecuación (a través del proveedor core) | Adecuación fuerte | Adecuación fuerte | Buena adecuación |
| Envestnet | Yodlee | Buena adecuación | Adecuación fuerte | Adecuación fuerte | Adecuación fuerte |
| Feedzai | Adecuación limitada (mínimos de volumen) | Buena adecuación | Adecuación fuerte | Buena adecuación |
| Featurespace (ARIC, Visa) | Adecuación limitada | Buena adecuación | Adecuación fuerte | Buena adecuación |
| NICE Actimize | Adecuación limitada | Buena adecuación | Adecuación fuerte | Adecuación limitada |
| ComplyAdvantage | Adecuación fuerte (nivel Starter) | Buena adecuación | Buena adecuación | Adecuación fuerte |
| Socure | Buena adecuación | Buena adecuación | Buena adecuación | Adecuación fuerte |
| Zest AI | Adecuación fuerte (caso de uso principal) | Adecuación fuerte | Buena adecuación | Buena adecuación |
| Provenir | Adecuación limitada | Buena adecuación | Adecuación fuerte | Buena adecuación |
| Ocrolus | Buena adecuación | Buena adecuación | Buena adecuación | Buena adecuación |
| DataRobot | Adecuación limitada | Buena adecuación | Adecuación fuerte | Buena adecuación |
1. Kasisto (KAI) - IA conversacional diseñada específicamente para la banca
Kasisto lleva construyendo IA conversacional específica para bancos desde antes de que "asistente bancario de IA" fuera una categoría, y eso se nota en la profundidad de su cobertura de intenciones. KAI viene con más de 1,800 intenciones bancarias prediseñadas listas para usar, que cubren la gestión de tarjetas, las disputas de transacciones y la atención de cuentas, además de KAI-GPT, un modelo de lenguaje grande entrenado específicamente con datos de conversaciones bancarias en lugar de texto web general. Las implementaciones de mejor desempeño reportan tiempos de intención a resolución de menos de 90 segundos para la gestión de tarjetas y menos de 120 segundos para la presentación de disputas.
Kasisto vende a bancos y cooperativas de crédito de escala real, con un nivel SaaS que recertificó SOC 2 Type II en enero de 2026 y una autorización FedRAMP Moderate en su hoja de ruta para más adelante este año, ambas señales dirigidas a compradores regulados que necesitan marcar esa casilla de seguridad antes de que empiece siquiera la adquisición. El precio es solo mediante cotización y escalonado según el modelo de implementación, y la implementación de un despliegue a gran escala toma más tiempo que la compra típica de un chatbot SaaS. Si está evaluando la IA conversacional de forma más amplia antes de reducirla a un proveedor específico de banca, cómo elegir una plataforma de chatbot con IA y los mejores chatbots de IA cubren el panorama de propósito general contra el que Kasisto compite en funciones.
Ideal para: bancos que quieren una cobertura conversacional profunda y específica para banca, y están dispuestos a llevar a cabo una implementación adecuada para lograrlo. No es ideal para: un equipo que quiere estar en vivo con un bot básico de preguntas frecuentes en dos semanas.
| Kasisto (KAI) | Detalle |
|---|---|
| Ventajas | Más de 1,800 intenciones bancarias; LLM diseñado específicamente (KAI-GPT); postura de seguridad sólida (SOC 2 Type II, hoja de ruta FedRAMP) |
| Desventajas | Precio solo mediante cotización; ciclo de implementación más largo; excesivo para una institución pequeña de una sola sucursal |
2. interface.ai - la plataforma BankGPT para cooperativas de crédito y bancos comunitarios
interface.ai construyó toda su hoja de ruta en torno a un solo comprador: la cooperativa de crédito o el banco comunitario que no puede costear el presupuesto de IA de un banco grande, pero está perdiendo miembros ante fintechs con mejor soporte de chat y teléfono. Sus productos Agentic Chat AI y Voice AI reemplazan los árboles de IVR con guion por asistentes que extraen información de su sitio web y documentos para resolver solicitudes sin necesidad de transferirlas a un humano, y la plataforma ahora cubre la automatización del centro de contacto, la asistencia contra fraude y copilotos para empleados, no solo el chat de cara al miembro.
La incorporación más reciente, Smart Collections, es una IA agentic multicanal diseñada para llegar antes a los prestatarios morosos a través de chat, voz y texto, una respuesta directa a la escasa dotación de personal de cobranzas de los prestamistas comunitarios. interface.ai cuenta con la confianza de más de 100 cooperativas de crédito y bancos comunitarios, y ofrece modelos de precios basados en desempeño que vinculan el costo a los resultados entregados en lugar de tarifas fijas por asiento, aunque las cifras exactas requieren una conversación de ventas.
Ideal para: cooperativas de crédito y bancos comunitarios que necesitan IA agentic dimensionada y con precio adecuado para su base de miembros, no un presupuesto de Fortune 100. No es ideal para: un banco global que necesita un despliegue multientidad y multijurisdicción listo para usar.
| interface.ai | Detalle |
|---|---|
| Ventajas | Diseñado específicamente para la economía de cooperativas de crédito/bancos comunitarios; voz, chat, cobranzas y copilotos para empleados en una sola plataforma; opción de precios basados en desempeño |
| Desventajas | Adecuación más limitada para bancos nacionales o globales grandes; participante más nuevo en comparación con proveedores tradicionales de IA conversacional |
3. Glia - unificando agentes de IA y humanos en una sola interacción
El argumento de Glia es que el debate bot contra humano es el debate equivocado. Su arquitectura ChannelLess permite que un agente de IA inicie una conversación y la transfiera a un representante en vivo a mitad del hilo, en el mismo canal, sin que el cliente tenga que repetirse, una decisión de diseño dirigida directamente a la fricción que crean la mayoría de los chatbots bancarios. Glia reporta la automatización de hasta el 80% de las llamadas de voz y consultas digitales para los bancos y cooperativas de crédito que operan su plataforma.
El precio se basa en lo que Glia llama "Priceless Pricing", diseñado para ser predecible y estar alineado con el ROI, sin límites de asientos, minutos o uso de IA, pero la cifra real todavía requiere una conversación de ventas, y varía según el tipo de institución y el alcance.
Ideal para: instituciones que quieren que la IA y los agentes en vivo trabajen en la misma cola en lugar de operar como dos sistemas separados. No es ideal para: un equipo que solo quiere un widget de preguntas frecuentes acoplado, sin integración con el centro de contacto.
| Glia | Detalle |
|---|---|
| Ventajas | Transferencia fluida de IA a humano en el mismo canal; reporta hasta 80% de automatización de llamadas de voz y consultas digitales; el modelo de precios evita penalizaciones por asiento |
| Desventajas | Sin niveles de precios públicos; el valor depende de integrarse profundamente con su stack de centro de contacto existente |
4. Personetics - el motor de personalización detrás de la banca proactiva
Personetics no construye la ventana de chat, construye la inteligencia que decide qué debe decirle su banco a un cliente antes de que pregunte. Su Cognitive Banking Platform analiza los datos de transacciones para generar información personalizada, incentivos de gasto y recomendaciones de ahorro, y ahora está integrada directamente dentro de la plataforma Experience Digital de Fiserv, lo que significa que los bancos y cooperativas de crédito que operan el stack de banca digital de Fiserv pueden activar la personalización impulsada por Personetics sin un proyecto de integración independiente.
La escala es la credencial más fuerte de Personetics: la plataforma llega a más de 150 million clientes bancarios en aproximadamente 130 bancos y 35 mercados, incluidos seis de los 12 principales bancos de Norteamérica y Europa. El precio es solo mediante cotización y comúnmente se agrupa a través de una relación con un proveedor de banca core o digital, en lugar de venderse de forma independiente.
Ideal para: bancos que ya cuentan con datos de transacciones sólidos y quieren convertirlos en incentivos proactivos que generan ingresos en lugar de estados de cuenta estáticos. No es ideal para: una institución con datos de transacciones fragmentados o de baja calidad, ya que la IA es tan precisa como los datos que la sustentan.
| Personetics | Detalle |
|---|---|
| Ventajas | Escala masiva comprobada (más de 150M de clientes); la integración profunda con Fiserv reduce el tiempo de implementación; sólido caso de uso de bienestar financiero |
| Desventajas | La calidad del resultado depende en gran medida de la calidad de los datos; el precio independiente es opaco fuera de un paquete con el proveedor core |
5. Envestnet | Yodlee - la capa de datos que hace posible la personalización
Mientras Personetics construye la capa de inteligencia, Envestnet | Yodlee construye la tubería que hay debajo. Las API de Yodlee agregan datos financieros, cuentas bancarias, tarjetas, inversiones, préstamos y seguros, a través de más de 17,000 instituciones financieras, dándoles a los bancos y fintechs un único punto de conexión en lugar de docenas de integraciones puntuales. Sus flujos de datos listos para IA impulsan casos de uso de hiperpersonalización en banca, gestión patrimonial y préstamos.
Esto es infraestructura, no un producto terminado: los bancos suelen combinar la capa de agregación de Yodlee con un motor de personalización (como Personetics), o alimentarla a un CRM de IA o plataforma CRM para equipos de banca de relaciones y gestión patrimonial que necesitan una vista unificada del cliente. El precio es solo mediante cotización y generalmente se basa en el uso o en llamadas a la API.
Ideal para: equipos que necesitan conectividad de datos financieros amplia y confiable como base para funciones impulsadas por IA, ya sea personalización, préstamos o gestión patrimonial. No es ideal para: un banco que busca una interfaz de personalización lista para usar y de cara al cliente, ya que Yodlee es la capa de datos sobre la que se apoyan otras herramientas.
| Envestnet | Yodlee | Detalle |
|---|---|
| Ventajas | Se conecta a más de 17,000 instituciones; capa de agregación madura y ampliamente confiable; sólida superficie de API de banca abierta |
| Desventajas | No es un producto de personalización terminado por sí solo; requiere combinarse con una capa de información o de interfaz |
6. Feedzai - prevención de fraude nativa de IA para las instituciones financieras más grandes
Feedzai opera a una escala que la mayoría de los proveedores de fraude no alcanzan: la plataforma analiza más de $9 trillion en pagos a través de 120 billion eventos al año, y detuvo más de $1 billion en intentos de fraude solo en 2025. En junio de 2026 lanzó Feedzai IQ Score, una capa de inteligencia basada en red que extrae señales de toda su base de clientes para detectar estafas en tiempo real, en lugar de depender únicamente del historial de transacciones propio de una sola institución.
La contrapartida es la adecuación: Feedzai está construido exclusivamente para instituciones financieras de nivel Fortune 500 que procesan billones en flujos de pago anuales y más de 100 million de consumidores, con requisitos de plataforma de alrededor de 3,000-plus eventos por segundo que excluyen por completo a los bancos de mercado medio y PYME. El precio es empresarial y solo mediante cotización, y no hay una ruta de autoservicio.
Ideal para: bancos grandes y procesadores de pagos que necesitan cobertura de fraude y delitos financieros de nivel empresarial en todos los canales. No es ideal para: un banco comunitario o cooperativa de crédito muy por debajo del umbral de volumen de transacciones para el que está diseñada la plataforma. Para conocer las herramientas de seguridad más amplias que los equipos de fraude suelen operar junto a una plataforma como esta, consulte las mejores herramientas de IA para ciberseguridad.
| Feedzai | Detalle |
|---|---|
| Ventajas | Analiza más de $9T en pagos, más de 120B eventos anuales; nueva inteligencia IQ Score basada en red; comprobado a escala Fortune 500 |
| Desventajas | Los mínimos de volumen excluyen a instituciones más pequeñas; proceso de ventas exclusivamente empresarial, sin precios transparentes |
7. Featurespace (ARIC Risk Hub, ahora parte de Visa) - fraude conductual y AML en tiempo real
ARIC Risk Hub de Featurespace construyó su reputación sobre el análisis conductual: la plataforma evalúa hasta 500 variables conductuales en menos de 50 milliseconds frente al patrón de comportamiento a largo plazo de cada cliente, protegiendo a aproximadamente 500 million de consumidores a través de más de 100 billion eventos de pago al año. Visa adquirió Featurespace en diciembre de 2024 por aproximadamente £700 million y desde entonces ha incorporado ARIC a su portafolio más amplio de servicios de riesgo e identidad, ampliando su alcance a través de las relaciones bancarias existentes de Visa.
ARIC cubre el fraude de tarjetas y pagos, el fraude de solicitudes, la detección de estafas, la toma de control de cuentas, el fraude de cheques y el monitoreo de transacciones AML en una sola plataforma. Debido a que ahora se vende a través del proceso empresarial de Visa en lugar de como proveedor independiente, las decisiones de adquisición y hoja de ruta pasan por esa relación.
Ideal para: bancos y redes de pago que quieren detección de fraude adaptativa y basada en comportamiento, con el respaldo (y la ruta de integración) de la infraestructura de Visa. No es ideal para: una institución que específicamente quiere evitar profundizar su dependencia de una relación con un proveedor de red de tarjetas.
| Featurespace (ARIC, Visa) | Detalle |
|---|---|
| Ventajas | Puntuación conductual en tiempo real de menos de 50ms; cubre fraude, estafas, toma de control de cuentas y AML en un solo hub; respaldado por la escala de Visa tras la adquisición |
| Desventajas | Ya no es un proveedor independiente; el precio y la hoja de ruta ahora pasan por el proceso de ventas empresarial de Visa |
8. NICE Actimize - gestión empresarial de AML y delitos financieros
NICE Actimize es un elemento fijo en los departamentos de cumplimiento de los grandes bancos, y con razón: se ubicó entre los dos principales proveedores en el Forrester's AML Solutions Wave del segundo trimestre de 2025. Su plataforma AML centrada en entidades combina el aprendizaje automático con reglas específicas del dominio para cubrir de extremo a extremo las necesidades del programa KYC-AML, y su más reciente Insights Network le da a las instituciones visibilidad compartida y en tiempo real del riesgo de contraparte, obtenida de su red más amplia de fraude y delitos financieros.
Este es un software empresarial construido para equipos de cumplimiento empresariales: la implementación es un proyecto real, no un complemento, y el precio es solo mediante cotización, sin niveles publicados. Es la herramienta correcta cuando su programa AML necesita auditabilidad completa y un flujo de trabajo de gestión de casos que los reguladores realmente acepten, no la herramienta correcta para un equipo de cumplimiento reducido que quiere algo ligero.
Ideal para: bancos grandes e instituciones financieras que necesitan una gestión de casos AML integral junto con la detección. No es ideal para: instituciones más pequeñas sin un equipo dedicado de operaciones de cumplimiento para operar la plataforma.
| NICE Actimize | Detalle |
|---|---|
| Ventajas | Mejor calificado en evaluaciones independientes de analistas de AML; detección centrada en entidades más gestión de casos; Insights Network compartida para riesgo de contraparte |
| Desventajas | Esfuerzo de implementación significativo; precio y escala exclusivamente empresariales; no está diseñado para equipos de cumplimiento reducidos |
9. ComplyAdvantage - AML, KYC y verificación de sanciones impulsados por IA
ComplyAdvantage es una de las pocas herramientas de esta lista con un precio de entrada público: su plan Starter cuesta $99 al mes y cubre la verificación de hasta 2,000 entidades en medios adversos, sanciones y listas de vigilancia, verificaciones de PEP y monitoreo continuo. Según los propios parámetros de referencia del proveedor, la automatización agentic de la plataforma maneja hasta el 95% de las revisiones de KYC, AML y sanciones, reduce el tiempo de incorporación en aproximadamente la mitad, y reduce los falsos positivos en alrededor del 70%, cifras que vale la pena verificar contra sus propios datos antes de construir un caso de negocio sobre ellas.
La brecha: ComplyAdvantage no ofrece verificación de identidad. Es una capa de verificación y monitoreo, no un stack completo de incorporación de KYC, por lo que la mayoría de los compradores la combinan con un proveedor de IDV dedicado como Socure.
Ideal para: fintechs y bancos que necesitan una verificación de AML y sanciones transparente y basada en uso, sin un contrato empresarial de seis cifras para empezar. No es ideal para: un equipo que quiere que un solo proveedor cubra tanto la verificación de identidad como la verificación de AML.
| ComplyAdvantage | Detalle |
|---|---|
| Ventajas | Precio de entrada transparente; sólidas afirmaciones de automatización de AML/sanciones; reconocido como Líder en el G2's Spring 2026 Grid Report |
| Desventajas | Sin verificación de identidad integrada; necesitará un segundo proveedor para la incorporación completa de KYC |
10. Socure - verificación de identidad con IA y KYC para apertura de cuentas
Socure es la capa de identidad que la mayoría de las herramientas de KYC/AML de esta lista asumen que usted ya tiene. Su producto ID+ verifica las identidades de los clientes en tiempo real usando una combinación de fuentes de datos y aprendizaje automático, y su módulo Sigma Synthetic Fraud se enfoca específicamente en identidades sintéticas, perfiles fabricados que combinan información real y falsa, un vector de fraude de rápido crecimiento en la apertura de cuentas digitales. Socure cuenta con la confianza de más de 3,000 clientes en banca, fintech e industrias adyacentes.
El precio se basa en el uso: la verificación de Global Watchlist KYC/AML normalmente cuesta $0.10 a $0.40 por verificación, con descuentos por volumen para instituciones que combinan varios módulos o se comprometen a un mayor rendimiento. Los parámetros de referencia más amplios de la industria ubican el costo típico de incorporación de KYC, entre proveedores, en aproximadamente $1 a $5 por cliente antes de la revisión manual.
Ideal para: bancos y fintechs que necesitan una verificación de identidad rápida y precisa en la apertura de cuentas, especialmente cuando el fraude por identidad sintética es un riesgo real. No es ideal para: un equipo que busca un único precio SaaS de tarifa fija en lugar de una facturación basada en uso.
| Socure | Detalle |
|---|---|
| Ventajas | Verificación de identidad en tiempo real a escala; detección dedicada de identidad sintética; confiado por más de 3,000 clientes |
| Desventajas | El precio basado en uso complica la elaboración de presupuestos; el costo del paquete completo requiere una cotización personalizada |
11. Zest AI - suscripción con IA explicable diseñada para el escrutinio de préstamo justo
Todo el argumento de Zest AI es que la suscripción con aprendizaje automático no tiene por qué ser una caja negra que los reguladores desconfíen. Sus modelos están diseñados para la explicabilidad desde su base, una respuesta directa a los requisitos de documentación de préstamo justo que todo modelo de crédito con IA debe superar, y la plataforma ahora respalda más de $1 trillion en originación de préstamos en productos automotrices, de tarjetas de crédito, personales y HELOC, para prestamistas que van desde las instituciones financieras más grandes hasta cooperativas de crédito que procesan unos pocos cientos de solicitudes al año.
El precio es empresarial y solo mediante cotización, generalmente en el rango de seis cifras anuales para cooperativas de crédito y bancos medianos, con un modelo de precio por decisión que escala según el número de productos de préstamo y el volumen cubierto. Zest Protect, un complemento contra fraude, tiene un precio y se vende por separado de la suscripción principal.
Ideal para: prestamistas que necesitan una suscripción con aprendizaje automático que realmente puedan explicarle a un examinador. No es ideal para: un prestamista muy pequeño cuyo volumen de solicitudes no justifica un contrato anual de seis cifras.
| Zest AI | Detalle |
|---|---|
| Ventajas | Explicabilidad diseñada específicamente para la revisión de préstamo justo; comprobado en más de $1T en originaciones; escala desde grandes bancos hasta pequeñas cooperativas de crédito |
| Desventajas | Tamaño de contrato típico de seis cifras; las herramientas de suscripción y fraude (Zest Protect) tienen precio como módulos separados |
12. Provenir - inteligencia de decisión con IA en todo el ciclo de vida del préstamo
El relanzamiento de Provenir en febrero de 2026 la reposicionó como una plataforma completa de inteligencia de decisión, reuniendo la ingesta de datos, los modelos de ML, la orquestación de decisiones y la IA agentic en un solo entorno gobernado, en lugar de ser una solución puntual para un solo tipo de préstamo. Ejecuta decisiones de riesgo en tiempo real en préstamos de consumo, BNPL, automotrices y para PYME a través de un lienzo visual de flujo de trabajo, dirigido a prestamistas que no quieren operar cinco herramientas de decisión diferentes para cinco productos diferentes.
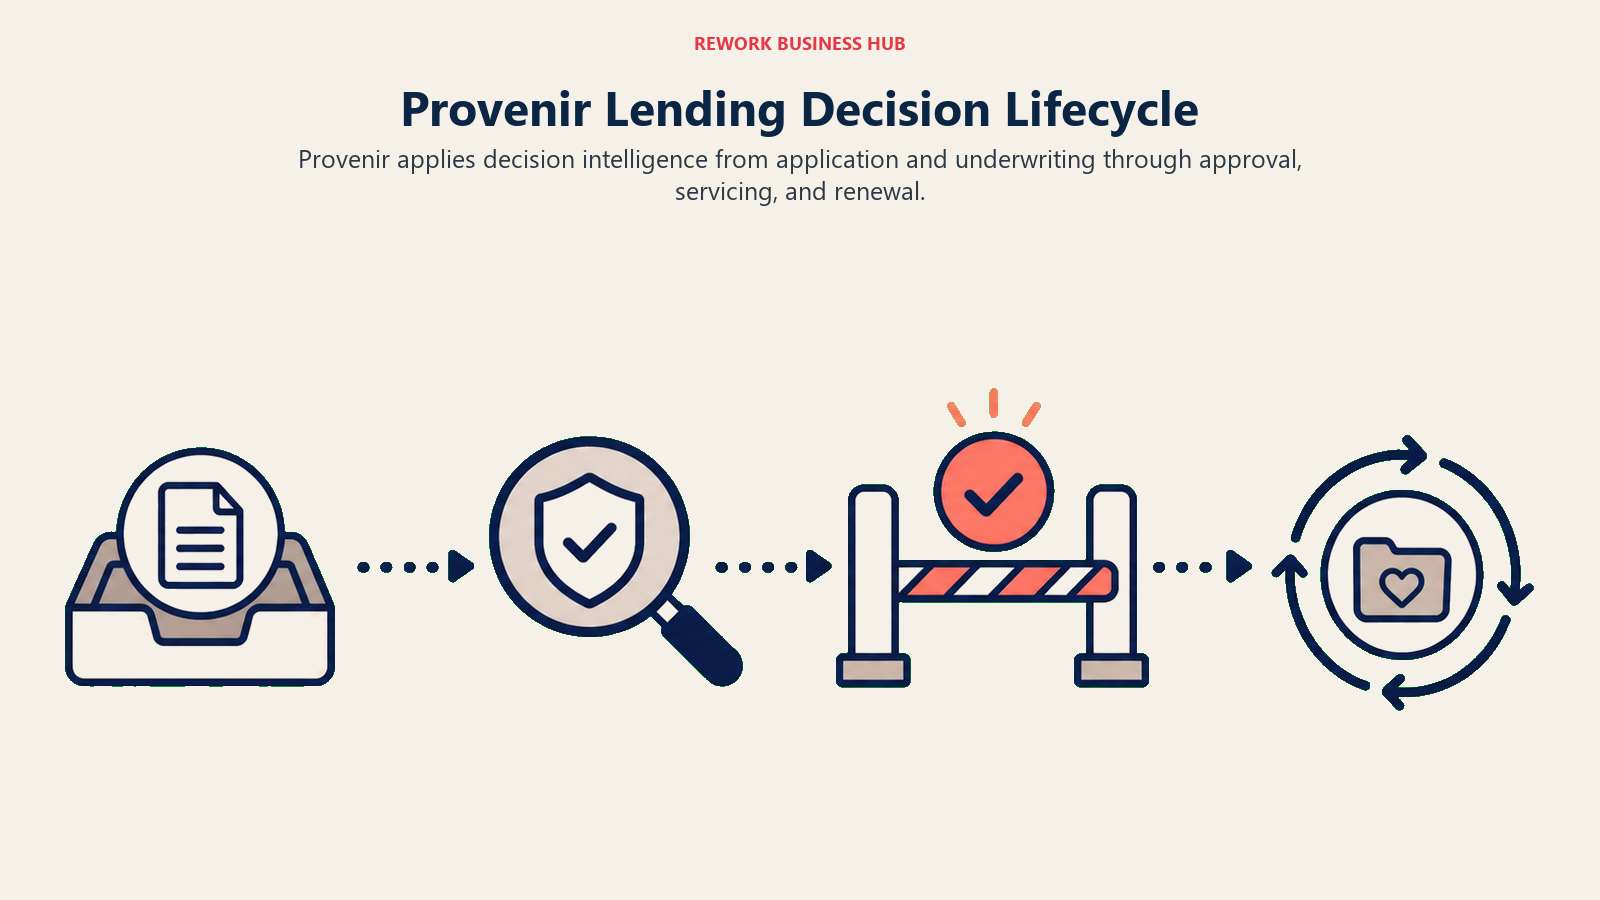
Esa amplitud es también la señal de adecuación: Provenir es más adecuado para prestamistas multiproducto que operan carteras de consumo, PYME y BNPL en paralelo, donde una capa de decisión unificada justifica su complejidad. El precio es empresarial y solo mediante cotización. Para una visión más amplia de lo que la IA agentic puede automatizar más allá de las decisiones de préstamo específicamente, consulte los mejores agentes de IA.
Ideal para: prestamistas que gestionan varios productos de crédito y quieren una sola plataforma de decisión en lugar de un mosaico de herramientas. No es ideal para: un prestamista de un solo producto que estaría pagando por una capacidad de orquestación que no usará.
| Provenir | Detalle |
|---|---|
| Ventajas | Cubre crédito, fraude, gestión de casos y cobranzas en una sola plataforma; nueva capa de decisión con IA agentic (2026); fuerte adecuación para prestamistas multiproducto |
| Desventajas | La complejidad y el costo son difíciles de justificar para una operación de préstamos de un solo producto; precio exclusivamente empresarial |
13. Ocrolus - inteligencia de documentos y flujo de caja con IA para préstamos
Ocrolus resuelve un problema que todo suscriptor conoce: convertir una pila de estados de cuenta bancarios, recibos de nómina y formularios fiscales en una cifra lista para decidir es lento y propenso a errores cuando se hace a mano. Su motor de IA procesa aproximadamente 750,000 solicitudes de crédito al mes, convirtiendo documentos financieros en análisis de flujo de caja e ingresos listos para auditoría, además de detección de fraude, y en abril de 2026 lanzó un condicionamiento automatizado que extiende la misma inteligencia a través de la clasificación de documentos, el análisis de ingresos y activos, y la resolución de condiciones específicamente para prestamistas hipotecarios. La empresa firmó a casi 90 nuevos clientes prestamistas hipotecarios en el año previo a ese lanzamiento.
Ocrolus ofrece niveles de precios gratuito, bajo demanda y commit (empresarial), aunque las cifras específicas de cada uno todavía requieren contactar a ventas. Es más fuerte en préstamos hipotecarios y para PYME, donde la suscripción intensiva en documentos es el cuello de botella.
Ideal para: prestamistas hipotecarios y para PYME cuya velocidad de suscripción está limitada por la revisión manual de documentos. No es ideal para: un banco que busca una plataforma bancaria de IA de propósito general en lugar de un especialista en documentos y flujo de caja.
| Ocrolus | Detalle |
|---|---|
| Ventajas | Procesa ~750K solicitudes/mes con resultados listos para auditoría; nuevo condicionamiento automatizado para hipotecas; nivel gratuito disponible para empezar |
| Desventajas | Enfoque más limitado (análisis de documentos hipotecarios/PYME) en lugar de una plataforma bancaria de IA amplia; el nivel empresarial es solo mediante cotización |
14. DataRobot - plataforma de IA/ML gobernada para modelado de riesgo de crédito
DataRobot no es un proveedor específico de banca, es una plataforma empresarial de IA/ML que una parte considerable de los bancos usa específicamente por cómo maneja la gobernanza de modelos. Está construida para ejecutar IA agentic, generativa y predictiva con auditabilidad completa, monitoreo continuo y linaje de extremo a extremo, diseñado para resistir el tipo de escrutinio regulatorio que enfrentan los equipos de gestión de riesgo de modelo, incluida documentación automatizada que se alinea con los requisitos de revisión de MRM. Un caso de estudio de un cliente describe a un equipo de préstamos poniendo en marcha varios modelos de riesgo de crédito en ocho semanas, elevando las tasas de aceptación de préstamos y los ingresos mientras mantenía el riesgo constante.
Debido a que es de propósito general, DataRobot requiere más capacidad interna de ciencia de datos para configurarse que una solución puntual prediseñada para banca. El precio es empresarial y solo mediante cotización.
Ideal para: bancos con una función interna de ciencia de datos que quieren una plataforma gobernada para construir y monitorear modelos propios de riesgo de crédito. No es ideal para: un equipo que quiere un producto de suscripción prediseñado y específico para banca, listo para usar; para eso, vea Zest AI o Provenir.
| DataRobot | Detalle |
|---|---|
| Ventajas | Sólida gobernanza y auditabilidad de modelos para la revisión de MRM; soporta IA agentic, generativa y predictiva en una sola plataforma; tiempo de puesta en marcha del modelo comprobadamente rápido |
| Desventajas | La plataforma de propósito general requiere capacidad real de ciencia de datos interna; no es un producto de suscripción bancaria llave en mano |
Cómo elegir: marco de decisión
Antes de sentarse a ver una docena de demostraciones, defina cuál de los cinco trabajos está realmente contratando a la IA para hacer. La mayoría de los ciclos de adquisición de IA para banca digital se estancan porque un equipo evalúa una plataforma de fraude cuando la verdadera brecha era la cobertura conversacional, o viceversa. Para el proceso más amplio de evaluación de software fuera de la capa de IA específicamente, cómo elegir software ERP explica los criterios subyacentes que siguen aplicando.
| Si necesita... | Elija... | Por qué |
|---|---|---|
| IA conversacional profunda y específica para banca a escala empresarial | Kasisto | Más de 1,800 intenciones bancarias prediseñadas y un LLM entrenado para banca |
| IA de chat, voz y cobranzas dimensionada para el presupuesto de una cooperativa de crédito | interface.ai | Economía diseñada específicamente y precios basados en desempeño para cooperativas de crédito y bancos comunitarios |
| Agentes de IA y humanos trabajando en la misma conversación, no en dos silos | Glia | Transferencia ChannelLess sin que el cliente tenga que repetirse |
| Personalización proactiva sobre datos de transacciones | Personetics | Comprobado a escala de más de 150M de clientes, a menudo agrupado a través de su proveedor core |
| La tubería de datos para impulsar la IA de personalización o préstamos | Envestnet | Yodlee | Conecta a más de 17,000 instituciones con una capa de datos lista para IA |
| Detección empresarial de fraude y delitos financieros a un volumen masivo de transacciones | Feedzai o Featurespace | Ambos operan a billones de dólares y más de 100B eventos anuales |
| Gestión de casos AML integral para un equipo de cumplimiento grande | NICE Actimize | Detección centrada en entidades más un flujo de trabajo completo de gestión de casos |
| Verificación de AML y sanciones transparente y basada en uso para empezar | ComplyAdvantage | Nivel Starter público de $99/mes; combínelo con un proveedor de IDV |
| Verificación de identidad en tiempo real en la apertura de cuentas | Socure | Precio basado en uso, detección dedicada de identidad sintética |
| Suscripción explicable que supera un examen de préstamo justo | Zest AI | Explicabilidad integrada, con más de $1T en originaciones respaldadas |
| Una sola plataforma de decisión en varios productos de préstamo | Provenir | Decisión unificada de crédito, fraude y cobranzas |
| Suscripción más rápida en solicitudes intensivas en documentos | Ocrolus | ~750K solicitudes/mes procesadas con resultados listos para auditoría |
| Una plataforma gobernada para construir modelos propios de riesgo de crédito internamente | DataRobot | Linaje de modelo completo y auditabilidad diseñados para revisión de MRM |
Notas de Cumplimiento: Riesgo de Modelo y Préstamo Justo
Toda herramienta de IA de esta lista que toca el crédito, la puntuación de fraude o las decisiones de cara al cliente eventualmente se topa con dos realidades regulatorias en EE. UU., y ambas cambiaron en 2026.
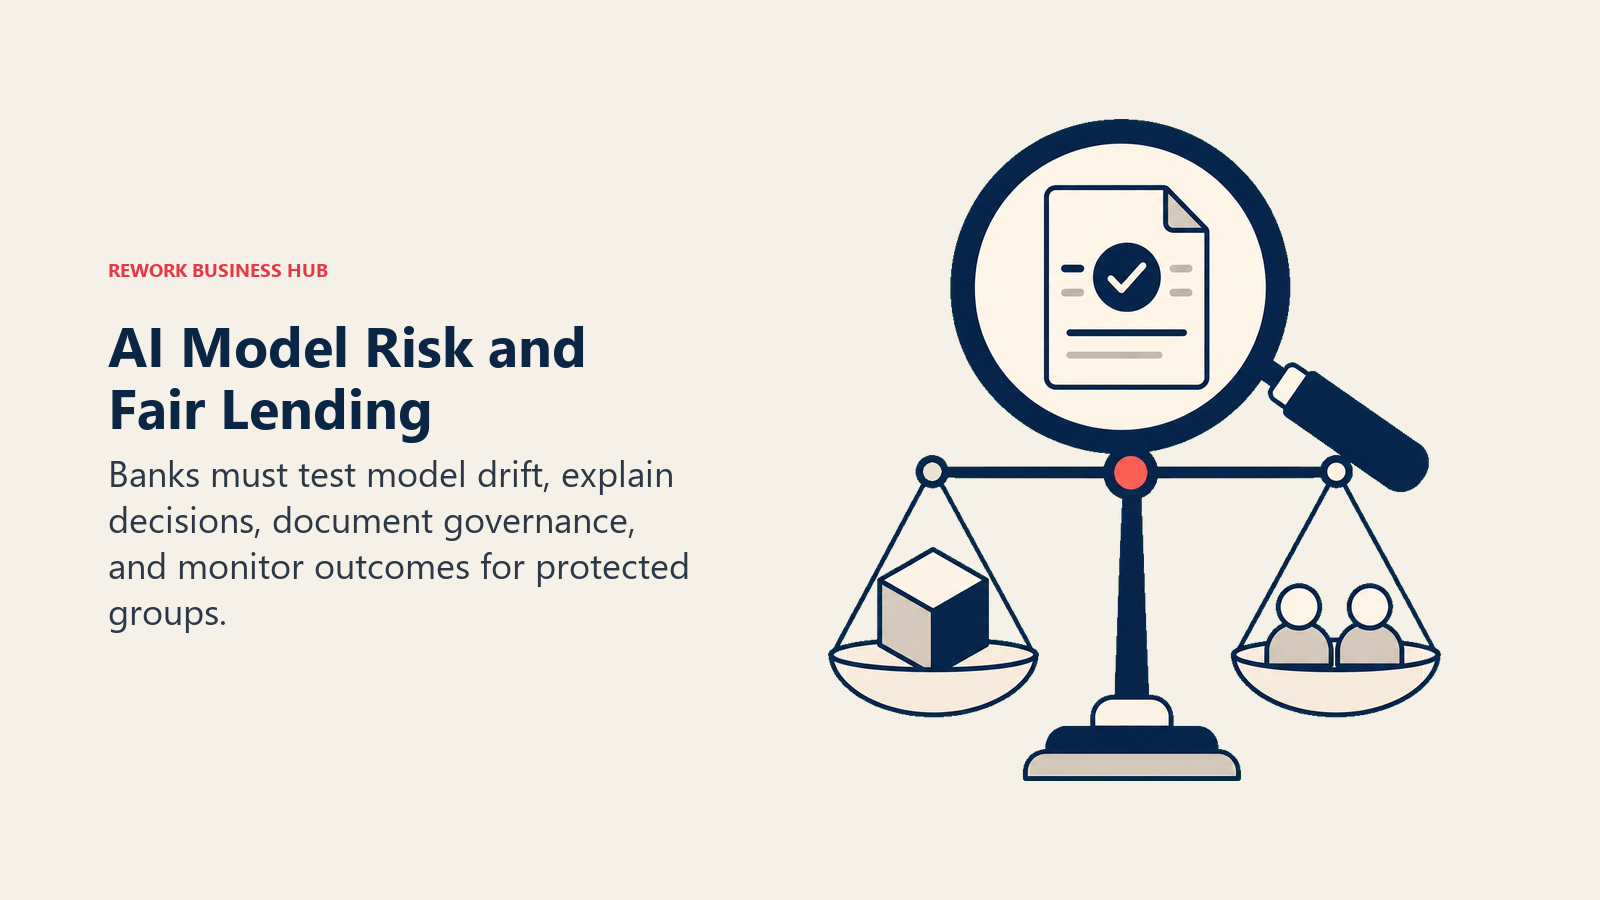
Gestión de riesgo de modelo. La carta original SR 11-7 de la Reserva Federal y la OCC ha regido el riesgo de modelo bancario desde 2011: identificar y evaluar el riesgo de modelo, someter cada modelo a un "cuestionamiento efectivo" por parte de revisores técnicamente competentes, y validar la solidez conceptual, el monitoreo continuo y el análisis de resultados. El 17 de abril de 2026, la OCC, la Reserva Federal y la FDIC emitieron conjuntamente una guía revisada que sustituye la carta de 2011 con un marco más flexible y basado en principios, pero las agencias fueron explícitas en que los modelos de IA generativa y agentic son lo bastante novedosos como para quedar, por ahora, fuera del alcance estricto de la nueva guía. Lectura práctica: si está desplegando DataRobot, Zest AI, Provenir o cualquier otro modelo que toque decisiones de crédito, su equipo de riesgo de modelo todavía necesita tener documentación, cuestionamiento efectivo y monitoreo continuo, sin importar si la letra de la guía cubre técnicamente su tipo específico de modelo.
Préstamo justo. La aplicación federal se redujo el 21 de julio de 2026, cuando entró en vigor la Regulation B enmendada de la CFPB y eliminó la responsabilidad por impacto dispar bajo la ECOA. Eso no hace que la toma de decisiones crediticias con IA esté libre de riesgo. La Fair Housing Act todavía reconoce el impacto dispar para los préstamos hipotecarios, y la mayoría de los estatutos estatales contra la discriminación no se vieron afectados por el cambio de norma federal. Proveedores como Zest AI promocionan la explicabilidad específicamente porque los examinadores y los abogados de los demandantes todavía pueden pedirle a un prestamista que justifique por qué un modelo rechazó a un solicitante específico, sin importar cuál teoría de responsabilidad aplique.
Nada de esto es asesoramiento legal. Trate cada punto regulatorio anterior como una pregunta de partida para sus propios equipos de cumplimiento, riesgo de modelo y legal, no como una respuesta final.
Preguntas Frecuentes sobre Herramientas de IA para la Banca Digital
¿Cuál es la diferencia entre las herramientas de IA para la banca digital y las herramientas de IA empresarial generales?
Las herramientas de IA para la banca digital están construidas para flujos de trabajo financieros regulados, detección de fraude, cumplimiento de AML/KYC, suscripción de crédito que debe superar un examen de préstamo justo, y asistentes conversacionales entrenados con lenguaje e intenciones específicos de banca. Las herramientas de IA empresarial generales (como la IA amplia de FP&A o contabilidad) no están diseñadas para superar el mismo estándar regulatorio y por lo general carecen de las certificaciones de seguridad que los bancos exigen durante la adquisición.
¿Los bancos comunitarios pequeños y las cooperativas de crédito tienen opciones de IA realistas, o todo esto es exclusivamente empresarial?
Varias herramientas aquí están construidas específicamente para instituciones más pequeñas. Toda la hoja de ruta de interface.ai apunta a cooperativas de crédito y bancos comunitarios, ComplyAdvantage tiene un nivel Starter público de $99/mes, y Zest AI atiende a prestamistas que procesan desde unos pocos cientos hasta más de 600,000 solicitudes al año. Las plataformas exclusivamente empresariales como Feedzai (mínimo de más de 3,000 eventos/segundo) son la excepción, no la regla.
¿Cómo se mantiene la toma de decisiones crediticias con IA en cumplimiento de las normas de préstamo justo?
La explicabilidad es el mecanismo central. Herramientas como Zest AI construyen modelos diseñados para mostrar por qué se aprobó o rechazó una solicitud específica, en términos que un examinador pueda evaluar, en lugar de tratar el modelo como una caja negra. A partir del 21 de julio de 2026, la aplicación federal de la ECOA ya no cubre reclamos de impacto dispar, pero la Fair Housing Act y la mayoría de las leyes estatales sí lo hacen, por lo que los modelos explicables y bien documentados siguen siendo el camino más seguro sin importar cuál norma federal esté vigente este año.
¿Qué cambió con la guía de riesgo de modelo SR 11-7 en 2026?
El 17 de abril de 2026, la OCC, la Reserva Federal y la FDIC reemplazaron la carta original SR 11-7 de 2011 con una guía revisada, más flexible y basada en principios. Las agencias señalaron que los modelos de IA generativa y agentic son lo bastante novedosos como para posiblemente quedar fuera del alcance estricto de la nueva guía, pero se sigue esperando que los bancos apliquen una gestión de riesgo sólida, documentación y cuestionamiento efectivo a cualquier modelo de IA que influya en una decisión de cara al cliente o de crédito.
¿Puede un solo proveedor cubrir la detección de fraude, AML y verificación de identidad, o necesito varias herramientas?
La mayoría de los bancos terminan con al menos dos proveedores en este espacio. ComplyAdvantage, por ejemplo, maneja la verificación de AML y sanciones, pero explícitamente no realiza verificación de identidad, por lo que comúnmente se combina con Socure o un proveedor de IDV similar. Las instituciones más grandes a menudo operan una plataforma de fraude (Feedzai o Featurespace) junto con un sistema separado de gestión de casos de AML (NICE Actimize), porque los flujos de trabajo de detección e investigación difieren lo suficiente como para justificar herramientas especializadas.
¿Por qué la mayoría de los proveedores de IA para banca digital ocultan sus precios?
El precio del software bancario empresarial depende del volumen de transacciones, el número de productos cubiertos, la complejidad de la integración y si necesita alojamiento local o específico de región por motivos regulatorios, variables que no encajan en una simple etiqueta de precio por asiento. Un puñado de herramientas aquí, como el nivel Starter de ComplyAdvantage y el precio por verificación de Socure, publican cifras de entrada, pero los contratos empresariales completos en esta categoría casi siempre son solo mediante cotización.
¿La IA conversacional bancaria realmente está reemplazando al servicio al cliente humano?
Todavía no, y los datos dicen que los clientes no lo están pidiendo. Una encuesta de Deloitte encontró que el 74% de los clientes bancarios de EE. UU. todavía prefiere a un agente humano para interacciones rutinarias, y el 37% nunca ha usado un chatbot bancario. Por eso herramientas como Glia están construidas en torno a la transferencia de IA a humano en lugar del reemplazo total, y por eso incluso las implementaciones más avanzadas de Kasisto se miden por la velocidad de resolución, no por eliminar agentes.
¿Qué debería evaluar primero un banco al comparar estas herramientas: las funciones o la preparación para el cumplimiento?
La preparación para el cumplimiento primero, en esta categoría más que en la mayoría. Una herramienta de IA conversacional con excelentes funciones pero sin certificación SOC 2 Type II, o un modelo de decisión crediticia sin documentación de explicabilidad, se estancará en la adquisición o fallará una revisión de riesgo de modelo sin importar qué tan buena se viera la demostración. Confirme las certificaciones de seguridad, la documentación de gobernanza de modelos y las capacidades de rastro de auditoría antes de comparar listas de funciones.
Qué hacer a continuación
Elija el único trabajo que le está costando más en este momento, ya sea pérdidas por fraude, fuga de miembros hacia competidores fintech, o tiempo de respuesta de suscripción, y ejecute un piloto acotado con sus dos mejores opciones para ese trabajo específico, con datos reales (o en sandbox), antes de tocar una segunda categoría. Involucre a sus equipos de riesgo de modelo y cumplimiento en ese piloto desde el primer día, no después de haber elegido un ganador.
Principal Product Marketing Strategist
On this page
- Actualización de julio de 2026: qué cambió
- Datos Clave
- Tabla Comparativa Rápida
- Matriz de Adecuación por Tipo de Institución
- 1. Kasisto (KAI) - IA conversacional diseñada específicamente para la banca
- 2. interface.ai - la plataforma BankGPT para cooperativas de crédito y bancos comunitarios
- 3. Glia - unificando agentes de IA y humanos en una sola interacción
- 4. Personetics - el motor de personalización detrás de la banca proactiva
- 5. Envestnet | Yodlee - la capa de datos que hace posible la personalización
- 6. Feedzai - prevención de fraude nativa de IA para las instituciones financieras más grandes
- 7. Featurespace (ARIC Risk Hub, ahora parte de Visa) - fraude conductual y AML en tiempo real
- 8. NICE Actimize - gestión empresarial de AML y delitos financieros
- 9. ComplyAdvantage - AML, KYC y verificación de sanciones impulsados por IA
- 10. Socure - verificación de identidad con IA y KYC para apertura de cuentas
- 11. Zest AI - suscripción con IA explicable diseñada para el escrutinio de préstamo justo
- 12. Provenir - inteligencia de decisión con IA en todo el ciclo de vida del préstamo
- 13. Ocrolus - inteligencia de documentos y flujo de caja con IA para préstamos
- 14. DataRobot - plataforma de IA/ML gobernada para modelado de riesgo de crédito
- Cómo elegir: marco de decisión
- Notas de Cumplimiento: Riesgo de Modelo y Préstamo Justo
- Qué hacer a continuación